
Tamanho e Quota do Mercado Europeu de Cremes à Base de Frutos Secos
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
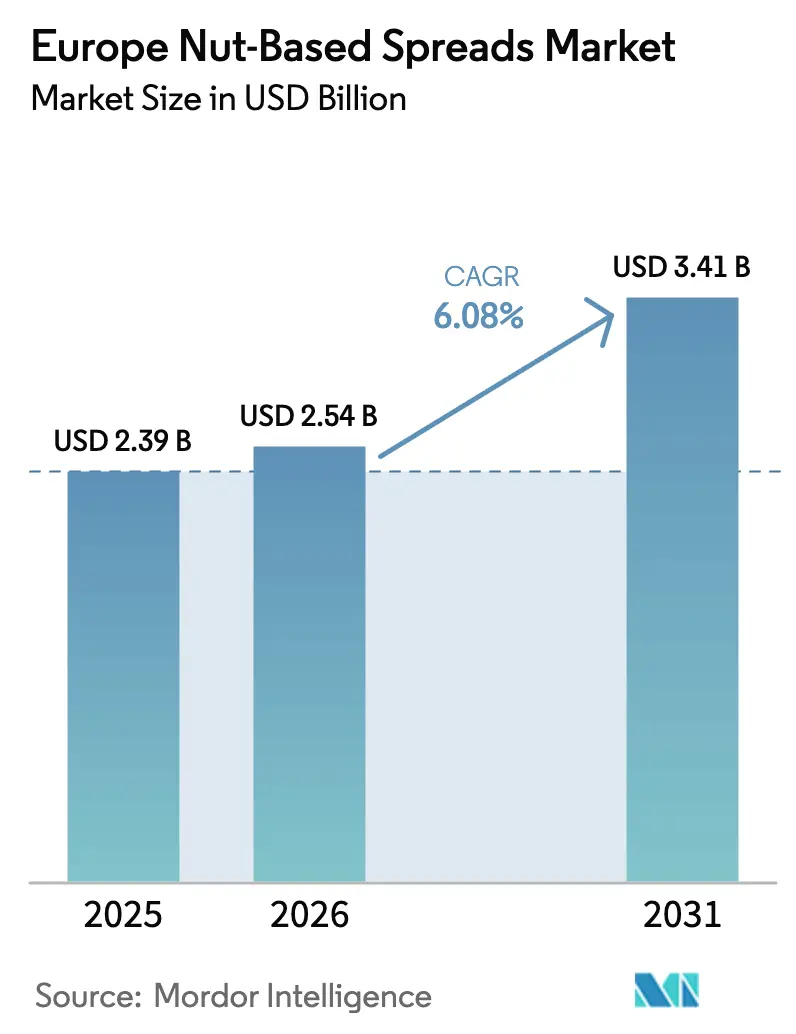
| Tamanho do mercado no ano base (2025) | 2.39 Bilhões de dólares |
| Tamanho do Mercado (2026) | 2.54 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.41 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.08 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Europeu de Cremes à Base de Frutos Secos por Mordor Intelligence
O tamanho do mercado europeu de cremes à base de frutos secos em 2026 é estimado em 2.540 milhões de USD, crescendo a partir do valor de 2025 de 2.390 milhões de USD, com projeções para 2031 a indicar 3.410 milhões de USD, crescendo a uma CAGR de 6,08% entre 2026 e 2031. O crescimento do mercado é impulsionado pelo aumento da procura dos consumidores por alimentos de conveniência, alternativas de origem vegetal e opções sem laticínios. Os consumidores conscientes da saúde reconhecem os benefícios nutricionais dos cremes à base de frutos secos, incluindo ácidos gordos essenciais, elevado teor de proteínas e hidratos de carbono benéficos. Os fabricantes introduziram variantes com baixo teor de gordura e de açúcar reduzido para satisfazer as necessidades dos consumidores que controlam as calorias. O crescente foco em estilos de vida mais saudáveis acelerou o crescimento do mercado, com os consumidores a demonstrarem especial interesse em produtos à base de avelã pelos seus benefícios para a saúde cardiovascular. Espera-se que o mercado continue a crescer à medida que as preferências dos consumidores evoluem.
Principais Conclusões do Relatório
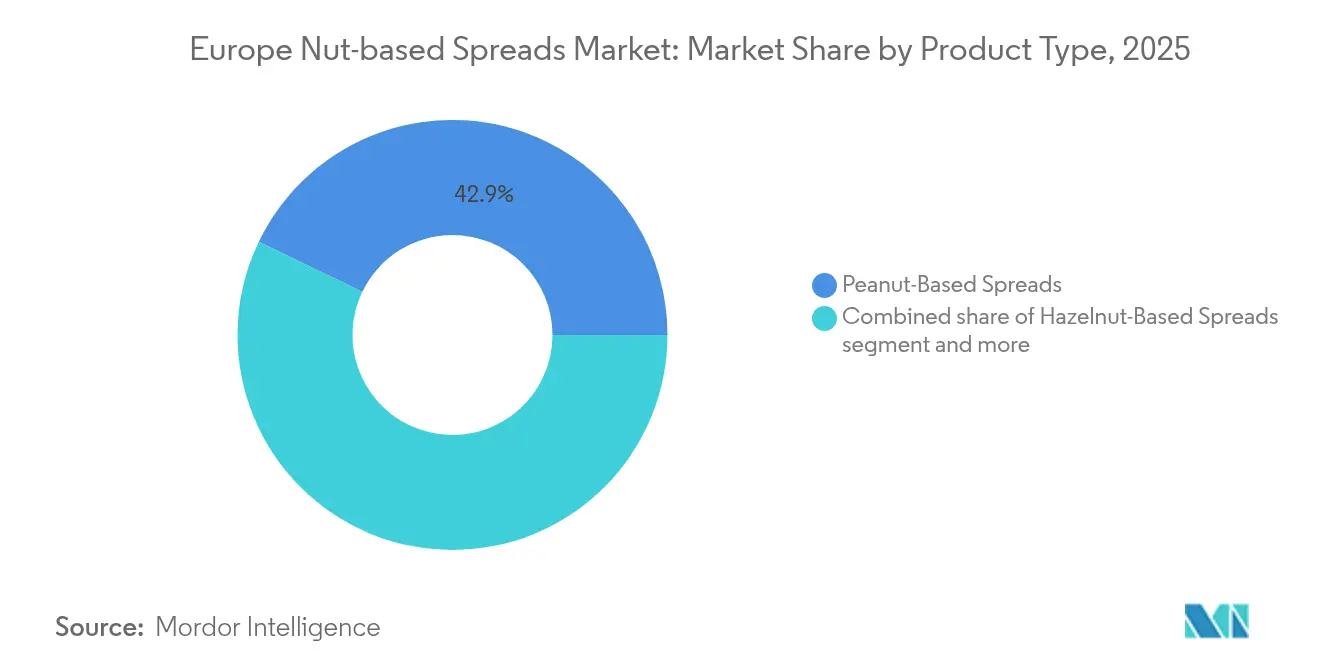
- Por tipo de produto, os cremes à base de amendoim lideraram com 42,86% da quota do mercado europeu de cremes à base de frutos secos em 2025; os cremes de caju têm projeção de expansão a uma CAGR de 6,18% entre 2026 e 2031.
- Por natureza, os produtos convencionais detiveram 87,55% da quota do tamanho do mercado europeu de cremes à base de frutos secos em 2025, enquanto o segmento orgânico tem previsão de crescimento a uma CAGR de 7,22% até 2031.
- Por tipo de embalagem, os frascos comandaram uma quota de 65,05% em 2025, ao passo que as saquetas e os sachês estão a avançar a uma CAGR de 6,62% até 2031.
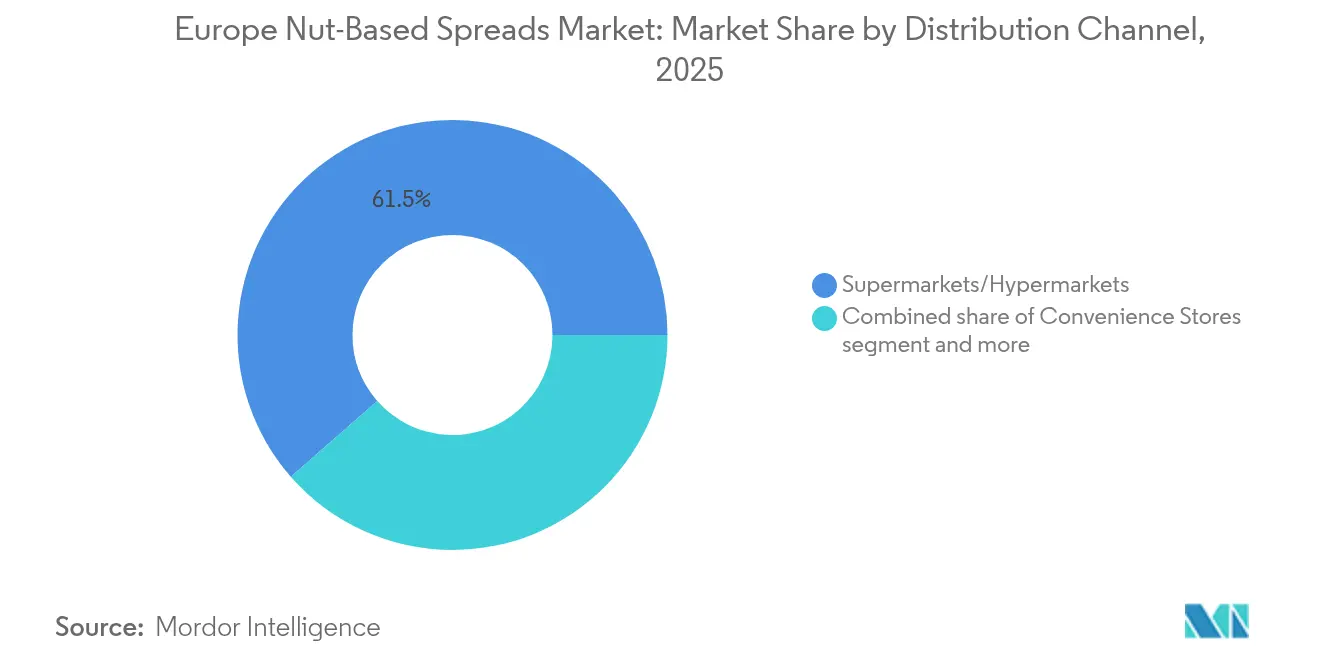
- Por canal de distribuição, os supermercados/hipermercados representaram uma quota de 61,45% em 2025; o comércio eletrónico está a crescer mais rapidamente, a uma CAGR de 7,58% ao longo do período de previsão.
- Por geografia, o Reino Unido deteve uma quota de mercado de 10,92% em 2025, enquanto a Itália registou uma CAGR de 3,98% durante o período de previsão.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas do Mercado Europeu de Cremes à Base de Frutos Secos
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| A crescente consciencialização dos benefícios para a saúde associados aos frutos secos impulsiona o consumo | +1.8% | Pan-europeu, com maior impacto no Reino Unido, Alemanha e França | Médio prazo (2 a 4 anos) |
| A crescente procura de sabores exóticos e regionais de frutos impulsiona a inovação de produtos | +1.5% | Europa Ocidental, em particular Reino Unido, França e Itália | Curto prazo (≤ 2 anos) |
| A expansão de ofertas de rótulo limpo e produtos naturais alinha-se com as tendências dos consumidores europeus | + 1.2% | Pan-europeu, com maior impacto nos países nórdicos e na Alemanha | Médio prazo (2 a 4 anos) |
| O marketing agressivo e a criação de marcas influenciam o crescimento do mercado | +0.9% | Pan-europeu, com maior impacto nos centros urbanos | Curto prazo (≤ 2 anos) |
| A inovação em sabores e ingredientes apela aos millennials e consumidores focados na saúde | +0.7% | Pan-europeu, com maior impacto no Reino Unido, França e Alemanha | Médio prazo (2 a 4 anos) |
| A expansão dos canais de retalho e online aumenta a disponibilidade de cremes à base de frutos secos em toda a Europa | +0.9% | Pan-europeu, com maior impacto na Europa Ocidental | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Consciencialização dos Benefícios para a Saúde Associados aos Frutos Secos Impulsiona o Consumo
A crescente consciencialização dos consumidores sobre os benefícios nutricionais dos frutos secos está a levar os fabricantes a transformar os seus produtos de snacks em alimentos funcionais. De acordo com a Biblioteca Nacional de Medicina [1]Fonte: PubMed, "O consumo de frutos secos foi associado à redução do risco de doenças cardiovasculares," pubmed.ncbi.nlm.nih.gov, o consumo regular de frutos secos reduz os riscos de doenças cardiovasculares, mortalidade por cancro e mortalidade por todas as causas, fornecendo suporte científico para as alegações dos produtos. Esta compreensão influencia os fabricantes a desenvolver formulações que mantêm as propriedades nutricionais naturais dos frutos secos, enfatizando o teor de proteínas, as gorduras saudáveis e os micronutrientes. Em março de 2024, a Whole Earth lançou uma manteiga de amendoim enriquecida com proteínas em edição limitada, com pedaços crocantes de proteína de ervilha, que oferece um teor de proteínas mais elevado do que a manteiga de amendoim crocante padrão, cumprindo os critérios para uma alegação de "alto teor de proteínas". Estes desenvolvimentos indicam uma mudança contínua para cremes mais saudáveis e ricos em nutrientes que se alinham com as preferências dos consumidores por alimentos funcionais.
A expansão de ofertas de rótulo limpo e produtos naturais alinha-se com as tendências dos consumidores europeus
O movimento de rótulo limpo está a transformar as prioridades de desenvolvimento de produtos em toda a indústria de alimentos e bebidas. Os fabricantes estão a eliminar aditivos artificiais, conservantes e óleo de palma das suas formulações, o que apresenta desafios técnicos ao mesmo tempo que oferece oportunidades de diferenciação. De acordo com uma investigação do Ministério dos Negócios Estrangeiros do CBI [2]Fonte: Ministério dos Negócios Estrangeiros do CBI, Quais as tendências que oferecem oportunidades,
www.cbi.eu, os produtos de rótulo limpo têm projeção de constituir mais de 70% dos portfólios em 2025 e 2026, aumentando face aos 52% registados em 2021. As empresas estão a adotar práticas de aprovisionamento transparentes e declarações de ingredientes simplificadas, enfatizando também o aprovisionamento ético através de esquemas de certificação e iniciativas de transparência da cadeia de abastecimento. Esta abordagem abrangente ao posicionamento de rótulo limpo permite estratégias de preços premium, expandindo as margens da categoria apesar do aumento dos custos dos insumos. Em resposta a esta tendência, as empresas continuam a inovar, como demonstrado pelo lançamento em maio de 2025 pela Pip & Nut do novo Creme de Chocolate e Avelã com 63% de frutos secos e mais de seis vezes menos açúcar do que a Nutella. Isento de óleo de palma e de ingredientes ultraprocessados, é o primeiro creme de chocolate do Reino Unido que utiliza cacau proveniente de fontes éticas da Cadeia Aberta da Tony's Chocolonely.
Inovação em Sabores e Ingredientes Apela aos Millennials e Consumidores Focados na Saúde
Produtos inovadores com sabores únicos e formatos convenientes estão a remodelar os hábitos de consumo e a atrair consumidores diversificados. Os fabricantes estão a combinar ingredientes exóticos e de origem local para criar sabores premium exclusivos. Por exemplo, a Campo d'Oro irá lançar em janeiro de 2025 o Creme Doce de Pistachio com Trufa, um creme com lascas de trufa negra e aroma artificial de trufa, expandindo a sua linha de produtos de pistachio. Para atender a estilos de vida em movimento, os fabricantes estão a introduzir frascos espremíveis, saquetas individuais e bolsas portáteis, apelando aos consumidores mais jovens enquanto abordam a sustentabilidade através da redução de materiais e da reciclabilidade. A Whole Earth oferece tais opções de embalagem e, em março de 2025, a Printzells Confectionery, em parceria com a Huhtamaki, lançou o seu creme à base de frutos secos em copos e tampas de papel recicláveis, adequados para a gestão local de resíduos de papel.
A expansão dos canais de retalho e online aumenta a disponibilidade de cremes à base de frutos secos em toda a Europa
A mudança para canais de retalho online está a transformar a dinâmica competitiva no mercado de cremes à base de frutos secos. As plataformas digitais permitem modelos de negócio direto ao consumidor que simplificam as cadeias de abastecimento e melhoram as margens, beneficiando especialmente os produtos premium e de nicho. De acordo com o Eurostat, [3]Fonte: Eurostat, "Estatísticas de comércio eletrónico para indivíduos," ec.europa.eu a percentagem de compradores online na União Europeia aumentou de 59% em 2014 para 77% em 2024, demonstrando a crescente importância do comércio eletrónico. As plataformas de redes sociais tornaram-se canais essenciais de descoberta para cremes à base de frutos secos inovadores, com o conteúdo visual a impulsionar o envolvimento dos consumidores. Esta transformação digital conduziu a novas entradas no mercado, como evidenciado pelo lançamento pela Voyage Foods de cremes à base de frutos secos sem alergénios através da Amazon UK em junho de 2024. A maior acessibilidade dos mercados online está a intensificar a concorrência, levando as empresas estabelecidas a adaptar-se através de iniciativas diretas ao consumidor, modelos de subscrição e lançamentos de produtos com prioridade digital.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| As preocupações com a saúde relacionadas com o elevado teor de açúcar e gordura em determinados cremes restringem o crescimento | -0.8% | Pan-europeu, com maior impacto nos países nórdicos e na Alemanha | Médio prazo (2 a 4 anos) |
| A flutuação dos preços dos frutos secos em bruto afeta os custos de produção e as margens de lucro | -0.6% | Pan-europeu | Curto prazo (≤ 2 anos) |
| As alergias a amendoins e frutos secos de casca rija restringem a base potencial de consumidores | -0.5% | Pan-europeu, com maior impacto no Reino Unido e nos países nórdicos | Longo prazo (≥ 4 anos) |
| A concorrência dos cremes de chocolate e de frutos restringe a quota de mercado | -0.4% | Pan-europeu, com maior impacto no Sul da Europa | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
As Alergias a Amendoins e Frutos Secos de Casca Rija Restringem a Base Potencial de Consumidores
A prevalência de alergias a frutos secos na Europa influencia os quadros regulatórios e o desenvolvimento de produtos no mercado. O foco da Autoridade Europeia para a Segurança dos Alimentos na Rotulagem Preventiva de Alergénios (PAL) exige que os fabricantes cumpram requisitos rigorosos de conformidade. Os participantes da indústria procuram normas uniformizadas para substituir as diversas regulamentações nacionais. A ausência de métodos uniformes de avaliação quantitativa de riscos cria incerteza regulatória e potenciais barreiras comerciais. Os fabricantes estão a responder através do desenvolvimento de métodos de processamento hipoalérgicos para reduzir os níveis de alergénios mantendo o conteúdo nutricional. As empresas também estão a produzir cremes alternativos utilizando sementes e leguminosas para proporcionar sabor e textura comparáveis sem riscos de alergénios. Estas adaptações em termos de conformidade regulatória e inovação de produtos demonstram a capacidade de resposta do mercado para enfrentar os desafios relacionados com alergénios, garantindo ao mesmo tempo a segurança dos consumidores.
A Flutuação dos Preços dos Frutos Secos em Bruto Afeta os Custos de Produção e as Margens de Lucro
Os cremes europeus à base de frutos secos, em particular os produtos premium de origem única, estão a sentir o impacto das vulnerabilidades da cadeia de abastecimento e das flutuações dos preços das matérias-primas. De acordo com o Conselho Internacional de Frutos Secos e Frutos Secos Desidratados, a Turquia forneceu aproximadamente 70% da produção global de avelãs em 2023, criando riscos de concentração que podem levar à volatilidade dos preços durante quebras na colheita [4]Fonte: Conselho Internacional de Frutos Secos e Frutos Secos Desidratados, "Atualização de Sustentabilidade: maio de 2025," inc.nutfruit.org. Além disso, as alterações climáticas estão a lançar uma sombra sobre a produção de amêndoas nas principais áreas de abastecimento, complicando ainda mais o panorama de fornecimento. Estes custos crescentes dos insumos afetam mais gravemente os produtores de menor dimensão, uma vez que muitas vezes carecem dos meios para se cobrirem contra as oscilações de preços ou para exercerem um poder de fixação de preços significativo. Consequentemente, esta volatilidade contínua nos custos das matérias-primas dificulta a inovação e o crescimento, em especial para as marcas que pretendem estabelecer-se nos mercados premium ou de rótulo limpo. Além disso, os preços erráticos dos insumos podem perturbar as estratégias de preços a longo prazo, obrigando os fabricantes a transferir os custos para os consumidores, o que poderá reduzir a procura nos mercados sensíveis às variações de preços.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: A Dominância do Amendoim Enfrenta o Desafio dos Frutos Secos Especiais
Os cremes à base de amendoim dominam o mercado europeu com uma quota de 42,86% em 2025, alavancando a sua aceitação estabelecida pelos consumidores e vantagens de custo face a outras variedades de frutos secos. Embora os cremes de amendoim mantenham a sua liderança de mercado, enfrentam uma concorrência crescente de alternativas emergentes, em particular os produtos à base de caju, que têm projeção de crescimento a uma CAGR de 6,18% de 2026 a 2031. Os cremes de caju estão a ganhar popularidade devido à sua textura cremosa e perfil de sabor versátil, apoiados por iniciativas de agricultura sustentável em regiões como o Gana, de acordo com a Olam Food Ingredients.
O mercado de cremes de frutos secos demonstra diversas preferências regionais, com os produtos à base de avelã a manter posições fortes em Itália e em França devido a tradições culturais e ao abastecimento local. Os cremes de amêndoa atraem os consumidores conscientes da saúde pelos seus benefícios nutricionais, enquanto os cremes de noz servem segmentos de mercado premium. O panorama do mercado continua a evoluir à medida que os fabricantes desenvolvem formulações híbridas, combinando diferentes variedades de frutos secos para criar perfis de sabor únicos e ofertas nutricionais.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório


Por Natureza: O Crescimento Orgânico Supera o Convencional Apesar dos Preços Premium
O segmento convencional mantém uma quota dominante de 87,55% do mercado europeu de cremes à base de frutos secos em 2025, alavancando a sua infraestrutura de produção estabelecida e preços competitivos. Embora os produtos convencionais dominem as vendas atuais, o segmento orgânico está a registar um crescimento rápido, com uma CAGR projetada de 7,22% de 2026 a 2031, impulsionado por consumidores cada vez mais dispostos a pagar preços premium por produtos que percecionam como mais saudáveis e mais sustentáveis do ponto de vista ambiental.
O crescimento do segmento orgânico catalisou mudanças significativas no mercado, com os fabricantes a investir em transparência da cadeia de abastecimento e em programas de certificação para verificar a conformidade orgânica. Empresas como a Rapunzel Naturkost, Jean Herve e Campo d'Oro estão a capitalizar esta tendência ao oferecerem cremes orgânicos que se alinham com o movimento de rótulo limpo. Esta combinação de certificação orgânica e atributos de rótulo limpo cria um posicionamento de produto convincente que apela aos consumidores conscientes da saúde que procuram opções alimentares premium.
Por Tipo de Embalagem: Inovações Sustentáveis Desafiam a Dominância dos Frascos
Os frascos tradicionais mantêm a sua dominância no mercado europeu de cremes à base de frutos secos, detendo uma quota de 65,05% em 2025. Estes formatos convencionais beneficiam da familiaridade dos consumidores, oferecendo ao mesmo tempo uma proteção superior do produto e uma melhor apresentação em prateleira. Os formatos de pote retêm uma quota de mercado significativa, em particular nos segmentos premium, onde a sua integridade estrutural apoia a perceção da marca, enquanto os fabricantes de menor dimensão utilizam designs de embalagem distintos para diferenciar os seus produtos em ambientes de retalho competitivos.
As saquetas e os sachês estão a emergir como o formato de embalagem de crescimento mais rápido, com uma CAGR projetada de 6,62% de 2026 a 2031. Este crescimento resulta dos seus benefícios em termos de conveniência e controlo das porções, que se alinham com os padrões de consumo em movimento e com a demografia de agregados familiares unipessoais. A evolução do formato inclui melhorias funcionais, como designs de bico de canto para uma distribuição melhorada. Em todos os formatos de embalagem, as considerações de sustentabilidade estão a influenciar as estratégias dos fabricantes, impulsionando a adoção de materiais recicláveis e renováveis.
Por Canal de Distribuição: A Aceleração Digital Remodela a Dinâmica do Retalho
Os supermercados/hipermercados mantêm a sua posição dominante na distribuição europeia de cremes à base de frutos secos, detendo uma quota de mercado de 61,45% em 2025. A sua ampla presença física permite uma grande variedade de produtos que impulsiona a descoberta e experimentação pelos consumidores. As lojas de conveniência continuam a ser importantes para compras por impulso e consumo imediato, enquanto os retalhistas especializados oferecem plataformas para produtos premium e artesanais. O panorama do retalho físico continua a adaptar-se através de modelos híbridos, incluindo serviços de clique e levantamento e opções de entrega rápida.
O comércio eletrónico está a registar um crescimento significativo, a uma CAGR de 7,58% de 2026 a 2031, transformando a dinâmica competitiva e as estratégias de distribuição. O canal digital permite modelos de negócio direto ao consumidor que simplificam as cadeias de abastecimento e melhoram as margens tanto para empresas estabelecidas como para novos entrantes no mercado. Esta mudança beneficia especialmente os produtos premium e de nicho que podem enfrentar dificuldades em garantir espaço nas prateleiras do retalho tradicional. O panorama digital em evolução também fomentou novas parcerias, com alguns produtores especializados a adotar acordos de co-fabrico para abastecer marcas de retalhistas, mantendo ao mesmo tempo ofertas premium diretas ao consumidor através de canais digitais.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Análise Geográfica
O Reino Unido detém uma quota de 10,92% do mercado europeu de cremes à base de frutos secos em 2025, impulsionada pela sua cultura estabelecida de pequeno-almoço e pela adoção por parte dos consumidores de proteínas de origem vegetal. Os consumidores britânicos demonstram uma preferência crescente por diversas manteigas de frutos secos para além das variedades tradicionais de amendoim. Empresas como a Pip & Nut e a ManiLife ganharam presença no mercado graças ao seu foco em produtos de rótulo limpo e inovações de sabor. O panorama de distribuição no Reino Unido continua a evoluir, com canais de vendas online em crescimento e retalhistas especializados a oferecerem plataformas para produtos premium.
A Itália demonstra o maior potencial de crescimento, com uma CAGR projetada de 3,98% de 2026 a 2031. Este crescimento resulta do aumento da consciencialização dos consumidores sobre os benefícios nutricionais dos produtos à base de frutos secos e da sua integração na cozinha italiana. Os fabricantes locais, como o Caporaso Group, expandiram a sua gama de produtos para 80 itens, incluindo cremes de avelã, pistachio e amendoim. O mercado opera sob diferentes quadros regulatórios, que influenciam a dinâmica do mercado.
A Alemanha, a França e a Espanha apresentam oportunidades de mercado significativas com padrões de consumo únicos. Os consumidores alemães priorizam produtos orgânicos e sustentáveis, criando procura por opções de rótulo limpo e de abastecimento ético. Em França, os consumidores utilizam cremes de frutos secos em várias aplicações culinárias para além do pequeno-almoço. A Espanha mostra uma procura crescente por variedades de frutos secos especiais, em particular produtos à base de amêndoa que se alinham com o património agrícola local.
Panorama regulatório
As pastas à base de nozes vendidas na Europa estão sujeitas ao quadro europeu de informação e segurança alimentar, que influencia a formulação, a rotulagem e a rastreabilidade. O Regulamento (UE) n.º 1169/2011 exige a declaração clara dos principais alergénios, como amendoim e frutos de casca rija, enquanto a Lei Geral Alimentar (CE) n.º 178/2002 apoia as expectativas de rastreabilidade e liga-se ao Sistema de Alerta Rápido para os Géneros Alimentícios e Alimentos para Animais (RASFF) para a gestão de incidentes entre os Estados-Membros. A conformidade em segurança alimentar também é moldada pelas avaliações de risco da Autoridade Europeia para a Segurança dos Alimentos (EFSA) e pelos controlos da UE sobre contaminantes e resíduos, incluindo os níveis máximos de aflatoxinas em nozes e produtos derivados nos termos do Regulamento (CE) n.º 1881/2006 e os limites máximos de resíduos (LMR) de pesticidas.
Para propostas orgânicas e ligadas à sustentabilidade, aplicam-se requisitos adicionais. As pastas orgânicas à base de nozes devem cumprir o Regulamento (UE) 2018/848 relativo à produção e rotulagem orgânica. Quando as receitas incluem ingredientes como cacau ou óleo de palma (comuns em pastas de chocolate com avelã), a diligência devida na cadeia de abastecimento nos termos do Regulamento da UE relativo à Desflorestação (EUDR) aumenta a documentação e o escrutínio do fornecimento, reforçando a tendência para listas de ingredientes transparentes e cadeias de abastecimento verificadas, juntamente com práticas de controlo de alergénios e expectativas de rotulagem preventiva de alergénios (PAL), abordadas através do trabalho da EFSA sobre a gestão do risco de alergénios.
Panorama Competitivo
O mercado europeu de cremes à base de frutos secos mantém uma estrutura competitiva moderadamente consolidada, dominada por empresas multinacionais estabelecidas a par de produtores especializados emergentes. Os principais intervenientes, como a Unilever, The Hershey Company e SHS Group, utilizam as suas vantagens em termos de aprovisionamento, fabrico e redes de distribuição. Entretanto, os produtores especializados como a Pip & Nut e a ManiLife criam diferenciação no mercado através da pureza dos produtos, sabores inovadores e posicionamento autêntico da marca.
O mercado apresenta oportunidades em formulações especializadas orientadas para necessidades dietéticas específicas, em particular em variantes enriquecidas com proteínas, de açúcar reduzido e amigas dos alergénios. As capacidades digitais e os modelos diretos ao consumidor estão a remodelar as estratégias de entrada no mercado, permitindo às empresas contornar os canais de retalho tradicionais. O panorama competitivo continua a evoluir através de aquisições estratégicas e desenvolvimento de novos produtos.
Os fabricantes estão a expandir ativamente os seus portfólios de produtos através de combinações inovadoras de sabores. Um exemplo notável é o anúncio da Ferrero de uma nova variante da Nutella, com lançamento previsto para 2026, a sua primeira inovação de sabor em 60 anos, que combina o creme clássico de cacau e avelã com amendoins torrados para oferecer uma experiência de sabor mais rica e complexa.
Líderes da Indústria Europeia de Cremes à Base de Frutos Secos
The Hershey Company
Unilever PLC
SHS Group
PIP & NUT LTD.
The Hain Celestial Group, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica


Oportunidades de mercado e perspectivas futuras
Está a surgir uma oportunidade em torno de rótulos mais limpos, redução de açúcar e formulações à base vegetal que mantêm o sabor convencional, especialmente em canais de alta rotatividade. No Reino Unido, a Pip & Nut tem utilizado ações de produto para ampliar as ocasiões de utilização e impulsionar a penetração nos agregados familiares, incluindo o lançamento em maio de 2025 da Chocolate Hazelnut Spread (63% de nozes) com menos açúcar e formulação sem óleo de palma, juntamente com cacau de origem ética através da Tony's Chocolonely Open Chain. A procura por conveniência e formatos favoráveis à experimentação também se ajusta à direção de embalagem do mercado, com a Printzells Confectionery a associar-se à Huhtamaki em março de 2025 para lançar uma pasta à base de nozes em copos de papel recicláveis e tampas correspondentes.
O desenvolvimento de canais apoia ainda mais o crescimento através de modelos digitais e de venda direta ao consumidor, onde as pastas premium e de nicho podem crescer sem depender apenas do espaço em estantes de supermercado. Os dados do Eurostat mostram que os compradores online na UE subiram para 77% em 2024 (face a 59% em 2014), e as marcas têm utilizado marketplaces para acelerar a entrada, incluindo a Voyage Foods, que lançou pastas à base de nozes sem alergénios na Amazon UK em junho de 2024. Com as alergias a amendoim e a frutos de casca rija a continuarem a restringir a base endereçável, há espaço adicional numa comunicação mais clara sobre alergénios e em formulações adjacentes geridas quanto a alergénios e controlos de processamento que ajudam os fabricantes a ampliar o alcance, mantendo-se dentro dos requisitos da UE de rotulagem de alergénios e rastreabilidade.
Desenvolvimentos recentes do setor
- julho de 2026: A Pip & Nut Ltd expandiu a gama Stuffed Oat Bar com dois sabores inspirados no pequeno-almoço: Peanut Butter Stuffed Honey Nut e Almond Butter Stuffed Cinnamon Bun. A expansão dentro de produtos adjacentes de snacks à base de nozes na Europa amplia as ocasiões de consumo e eleva o alcance da marca no ecossistema de pastas à base de nozes.
- junho de 2026: As comunicações a investidores da The Hershey Company identificam o Reino Unido e a Europa como mercados com potencial de escala e lucro para crescimento e expansão geográfica. O foco no mercado europeu para pastas à base de nozes no portefólio principal sinaliza a priorização da Europa na estratégia e um potencial investimento em distribuição e promoções no mercado.
- abril de 2026: A Pip & Nut Ltd lançou uma campanha de publicidade televisiva assistida por IA que alcançou um grande público no Reino Unido (alcance reportado durante abril e maio de 2026). A campanha de reconhecimento de marca para pastas à base de nozes no mercado do Reino Unido reforça a visibilidade da marca e a procura potencial por pastas à base de amendoim e amêndoa na Europa.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Para este estudo, o mercado abrange o valor das vendas no retalho e no foodservice de pastas à base de nozes consumidas em toda a Europa, sendo o produto uma pasta ou crema feita principalmente de nozes e vendida como pasta para barrar ou ingrediente.
Exclusões de âmbito: excluímos pastas à base de lácteos, compotas de fruta, barras de chocolate e nozes inteiras que não sejam vendidas em forma de pasta.
Visão geral da segmentação
- Por Tipo de Produto
- Cremes à Base de Amendoim
- Cremes à Base de Avelã
- Cremes à Base de Amêndoa
- Cremes à Base de Noz
- Cremes à Base de Caju
- Outros Tipos de Produtos
- Por Natureza
- Convencional
- Orgânico
- Por Tipo de Embalagem
- Frascos
- Potes
- Saquetas/Sachês
- Outros
- Por Canal de Distribuição
- Supermercados/Hipermercados
- Lojas de Conveniência
- Lojas de Retalho Online
- Outros Canais de Distribuição
- Por Geografia
- Alemanha
- França
- Reino Unido
- Espanha
- Países Baixos
- Itália
- Suécia
- Polónia
- Bélgica
- Resto da Europa
Fontes de dados, dimensionamento do mercado e validação
Pesquisa documental
Começamos por construir o quadro do mercado a partir de dados públicos e rastreáveis que ajudam a ancorar a procura e os preços. As entradas comuns incluem estatísticas oficiais de comércio e produção (como o Eurostat), conjuntos de dados agrícolas e de preços (como a FAOSTAT), e orientações sobre rotulagem e alegações alimentares (como os regulamentos de informação alimentar da UE e avisos relacionados).
Para verificar cruzadamente os sinais de consumo, também revisamos publicações de categorias de institutos nacionais de estatística, resumos de tendências aduaneiras e de importação, e publicações de organismos relevantes de alimentação e nutrição, seguidos de relatórios anuais das empresas, apresentações a investidores e comunicações de retalhistas que indicam o foco do portefólio e o comportamento de preços nas estantes. Em alguns casos, são utilizadas subscrições pagas para dados financeiros de empresas, importações e exportações a nível de envio, e bases de dados de patentes para confirmar a exposição corporativa e a direção da inovação. Estas fontes documentais são apenas ilustrativas, e muitas outras referências públicas foram utilizadas para recolha, validação e clarificação de dados.
Entrevistas e inquéritos primários
Em seguida, validamos a visão construída documentalmente através de entrevistas e inquéritos estruturados com fabricantes, fornecedores de ingredientes, distribuidores, gestores de categoria de retalho e compradores de foodservice nos principais mercados consumidores europeus. O feedback é utilizado para confirmar quais os produtos contabilizados como pastas à base de nozes na prática, como a média de preços está a evoluir, e onde a marca própria e a premiumização estão a alterar o mix de valor.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 25% | CXOs: 17% |
| Nível médio: 56% | Líderes funcionais/de unidade: 40% |
| Intervenientes menores: 19% | Gestores: 43% |
Dimensionamento de mercado e previsão
O dimensionamento do mercado é construído reconstruindo primeiro a base de procura regional a partir de indicadores de consumo observados, fluxos comerciais dos principais insumos de nozes e pastas acabadas, quando disponíveis, e faixas típicas de preços de retalho e foodservice, convertendo depois isso em valor usando uma sincronização cambial consistente. Declaramos a abordagem top-down uma única vez como uma construção da base de procura ligada ao consumo per capita de pastas e à penetração de categoria em toda a Europa, que é depois ajustada quanto ao mix de canais e ao escalonamento de preços.
Para manter os totais realistas, corroboramos os resultados com verificações seletivas bottom-up a partir da exposição de receitas de fornecedores e marcas, acompanhamento de preços em estantes amostradas multiplicado por volumes estimados, e verificações de canais de distribuidores onde surgem lacunas. As entradas que normalmente movem o modelo incluem a direção dos custos de insumos de nozes e cacau, alterações na quota de marca própria, adoção de alegações de saúde e rótulo limpo, quota de comércio eletrónico dentro das pastas, e intensidade promocional que afeta os preços realizados.
As previsões são geradas usando análise de cenários, onde um cenário base é construído em torno da normalização de preços esperada, do poder de compra dos agregados familiares e da procura contínua por opções à base vegetal e com açúcar reduzido, sendo depois aplicados cenários de sensibilidade para choques nos preços das matérias-primas e ciclos promocionais. Quando a cobertura é escassa para países menores ou bolsas exclusivamente de foodservice, as estimativas são preenchidas usando proxies de mercados equivalentes e são posteriormente reverificadas em entrevistas antes da finalização.
Validação de dados e ciclo de atualização
Realizamos verificações em várias etapas para que o modelo se comporte como o mercado real, e não apenas como matemática. Os resultados são comparados com sinais independentes, como padrões de crescimento de categoria, direção comercial e movimentos de preços conhecidos, e depois oscilações estranhas são assinaladas para revisão antes da aprovação final.
Se uma variação não puder ser explicada pelas entradas já captadas, reabrimos os pressupostos e recontactamos participantes do setor para confirmar se ocorreu uma mudança estrutural (por exemplo, uma grande reformulação de receita que altera os custos, ou uma mudança no mix de canais). Os relatórios são atualizados anualmente, com atualizações intercalares para eventos materiais, e uma revisão final antes da entrega é concluída para que os clientes recebam a visão mais atualizada.
Comparação do tamanho do mercado europeu de pastas à base de nozes da Mordor Intelligence com outras estimativas publicadas
Os valores de mercado publicados para pastas à base de nozes na Europa podem parecer muito distantes entre si porque cada editor faz escolhas diferentes sobre o que conta como uma pasta à base de nozes, quais os canais incluídos, e como os preços são normalizados entre países e ao longo do tempo.
As maiores discrepâncias geralmente resultam da lógica de âmbito e de preços, especialmente quando pastas doces adjacentes são incluídas em conjunto, ou quando é aplicada uma quota fixa de um total global sem verificar a penetração específica da Europa e a fixação de preços de marca própria. Quando a contagem se limita a verdadeiras pastas à base de nozes e o valor é validado usando faixas de preços em estantes e atualizações do mix de canais próximas do ano-base, a estimativa fica mais próxima do que os compradores realmente pagam, sendo esta a abordagem aplicada aqui pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 2,54 bilhões de USD (2026) | |
| Jornal Setorial A | 1,33 bilhão de USD (2023) | Utiliza um ano anterior com cobertura de canais limitada e depende mais das receitas reportadas pelos fabricantes, o que pode subestimar as pastas de marca própria e as pastas acabadas importadas. |
| Consultoria Regional B | 2,82 bilhões de USD (2024) | Combina pastas à base de nozes com pastas doces mais amplas em partes da Europa e aplica um preço médio assumido mais elevado sem reverificar a intensidade promocional e o mix de tamanhos de embalagem. |
A tabela mostra que a discrepância é explicada principalmente pelo âmbito do produto, pela escolha do ano-base e pela forma como os preços são tratados entre países e canais. Ao manter as inclusões restritas, reverificar os sinais de preços e usar ajustes orientados por entrevistas para a marca própria e as promoções, entregamos um valor de mercado mais fácil de rastrear até entradas claras e repetíveis.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado europeu de cremes à base de frutos secos?
O mercado está avaliado em 2.540 milhões de USD em 2026 e prevê-se que cresça para 3.410 milhões de USD até 2031.
Qual o tipo de produto com maior quota na Europa?
Os cremes à base de amendoim lideraram com uma quota de 42,86% em 2025, sustentados por preços acessíveis e ampla aceitação doméstica.
A que ritmo está a crescer o segmento orgânico?
Os cremes à base de frutos secos orgânicos têm projeção de expansão a uma CAGR de 7,22% entre 2026 e 2031, superando o segmento convencional.
Qual a importância do comércio eletrónico para o crescimento futuro?
Os canais de retalho online estão a crescer a uma CAGR de 7,58%, oferecendo acesso direto ao consumidor e acelerando a experimentação de sabores.
Página atualizada pela última vez em:



