
ヨーロッパのナッツベーススプレッド市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
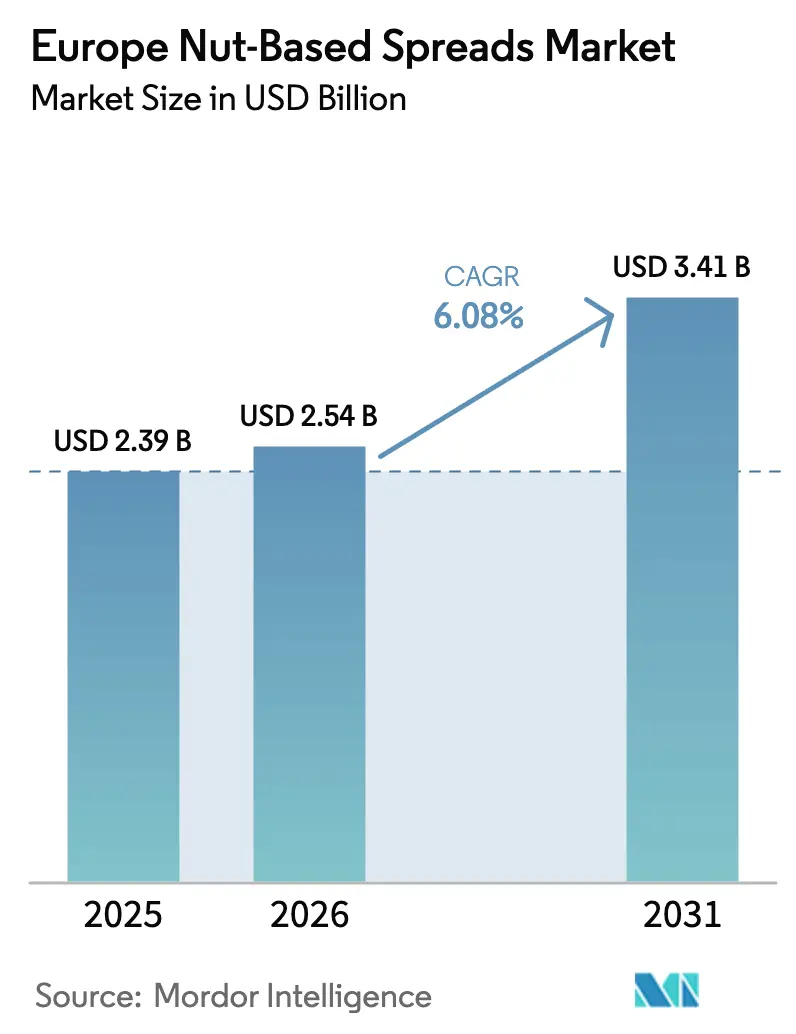
| 基準年の市場規模 (2025) | 2.39 十億米ドル |
| 市場規模 (2026) | 2.54 十億米ドル |
| 市場規模 (2031) | 3.41 十億米ドル |
| 成長率 (2026 - 2031) | 6.08 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパのナッツベーススプレッド市場分析
ヨーロッパのナッツベーススプレッド市場規模は2026年に USD 25億4,000万と推計され、2025年の USD 23億9,000万から成長し、2031年には USD 34億1,000万が見込まれており、2026年から2031年にかけて6.08%のCAGRで成長しています。市場の成長は、利便性食品、植物性代替品、乳製品不使用オプションに対する消費者需要の増加によって牽引されています。健康意識の高い消費者は、必須脂肪酸、高いタンパク質含有量、有益な炭水化物を含むナッツベーススプレッドの栄養上の利点を認識しています。メーカーは、カロリー意識の高い消費者のニーズを満たすために低脂肪・低糖質バリアントを導入しています。より健全なライフスタイルへの関心の高まりが市場成長を加速させており、消費者は心臓の健康効果からヘーゼルナッツベース製品に特に関心を示しています。消費者の嗜好が進化するにつれ、市場は引き続き成長が見込まれます。
主なレポートの要点
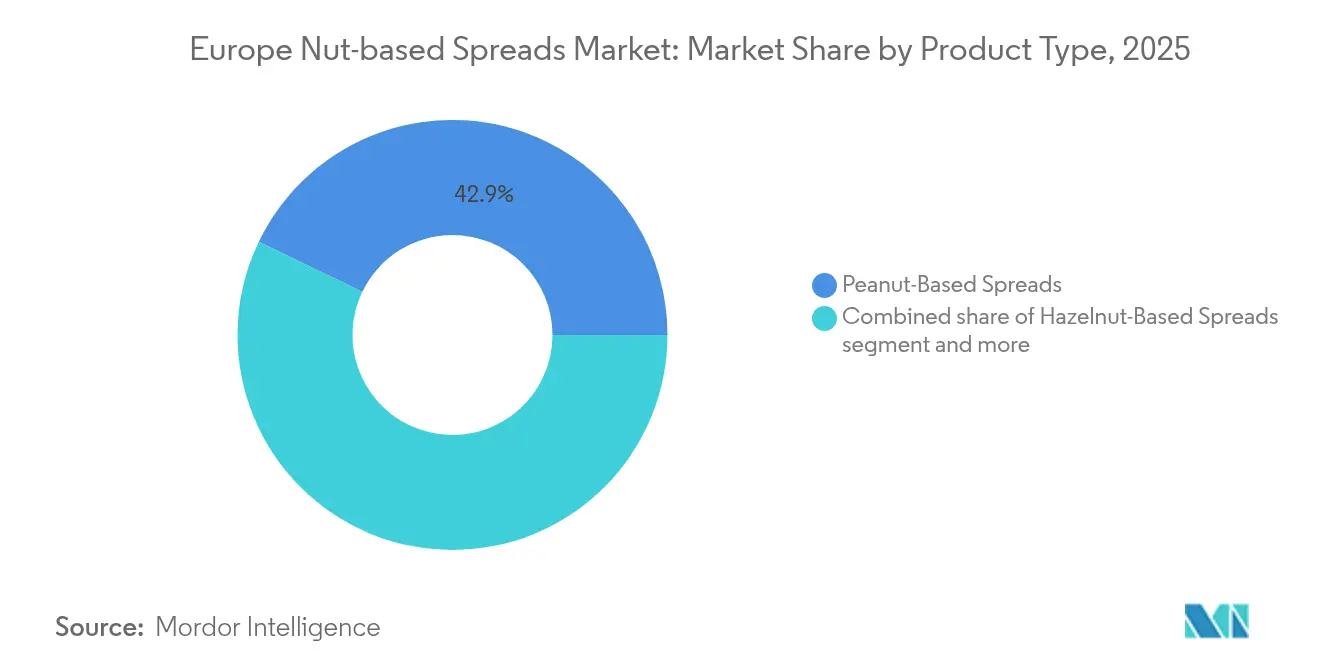
- 製品タイプ別では、ピーナッツベーススプレッドが2025年のヨーロッパのナッツベーススプレッド市場シェアの42.86%をリードしており、カシューベーススプレッドは2026年から2031年にかけて6.18%のCAGRで拡大する見込みです。
- 性質別では、従来型製品が2025年のヨーロッパのナッツベーススプレッド市場規模の87.55%のシェアを保持しており、オーガニックセグメントは2031年まで7.22%のCAGRで成長すると予測されています。
- 包装タイプ別では、ジャーが2025年に65.05%のシェアを占め、サシェおよびポーチは2031年まで6.62%のCAGRで成長しています。
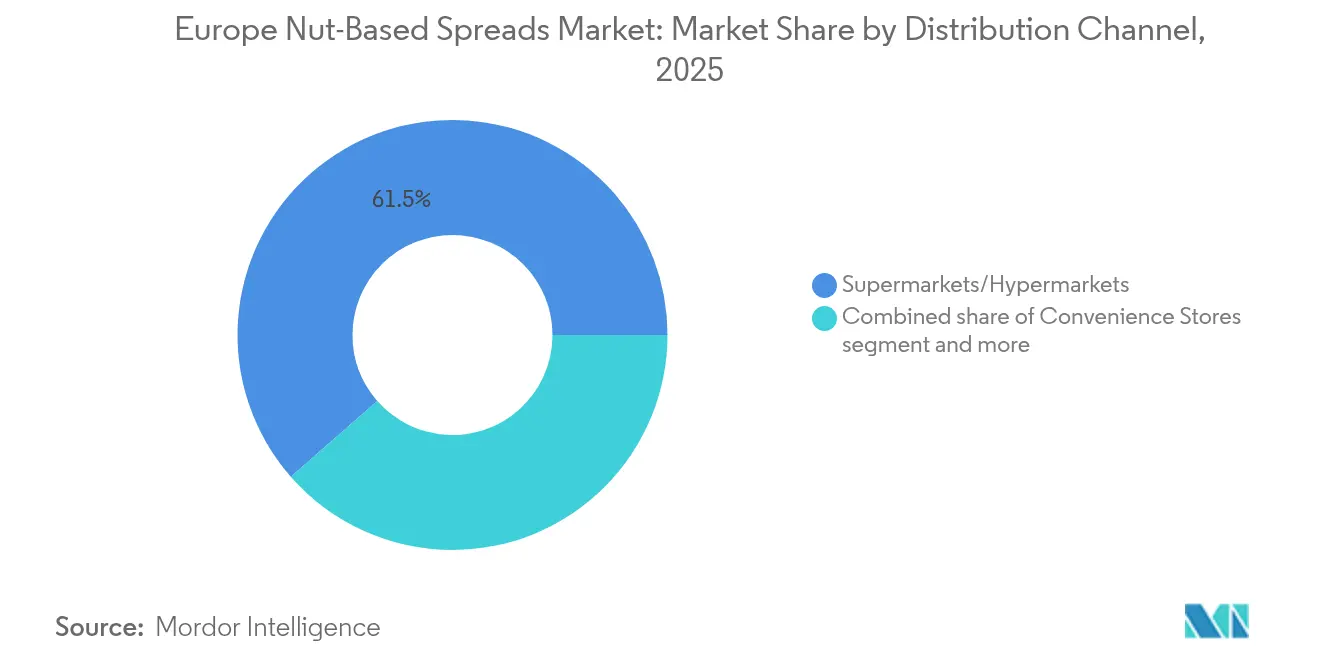
- 流通チャネル別では、スーパーマーケット/ハイパーマーケットが2025年に61.45%のシェアを占め、オンライン小売は予測期間中に7.58%のCAGRで最も急速に成長しています。
- 地域別では、イギリスが2025年に10.92%の市場シェアを保持しており、イタリアは予測期間中に3.98%のCAGRを記録しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
ヨーロッパのナッツベーススプレッド市場のトレンドとインサイト
成長要因の影響分析*
| 成長要因 | CAGR予測への(~)%の影響 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ナッツに関連する健康上の利点に対する意識の高まりが消費を促進 | +1.8% | 英国、ドイツ、フランスでより強い影響を持つ全ヨーロッパ | 中期(2〜4年) |
| エキゾチックで地域調達された果物フレーバーに対する需要の増加が製品革新を促進 | +1.5% | 主に英国、フランス、イタリアを含む西ヨーロッパ | 短期(2年以下) |
| クリーンラベルおよび自然製品の提供の拡大がヨーロッパの消費者トレンドと一致 | + 1.2% | 北欧諸国とドイツでより強い影響を持つ全ヨーロッパ | 中期(2〜4年) |
| 積極的なマーケティングとブランディングが市場成長に影響 | +0.9% | 都市部でより強い影響を持つ全ヨーロッパ | 短期(2年以下) |
| フレーバーや成分の革新がミレニアル世代と健康志向の消費者を引き付ける | +0.7% | 英国、フランス、ドイツでより強い影響を持つ全ヨーロッパ | 中期(2〜4年) |
| 小売およびオンラインチャネルの拡大がヨーロッパ全域でナッツベーススプレッドの入手可能性を高める | +0.9% | 西ヨーロッパでより強い影響を持つ全ヨーロッパ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ナッツに関連する健康上の利点に対する意識の高まりが消費を促進
ナッツの栄養上の利点に対する消費者の意識の高まりにより、メーカーは製品をスナックから機能性食品へと変革しています。国立医学図書館 [1]出典:PubMed、「ナッツの摂取は心血管疾患リスクの低減と関連していた」、pubmed.ncbi.nlm.nih.govによると、定期的なナッツの摂取は心血管疾患、がん死亡率、および全死因死亡率のリスクを低減し、製品主張に科学的根拠を提供しています。この理解により、メーカーはナッツの天然栄養特性を維持しながらタンパク質含有量、健康的な脂肪、および微量栄養素を強調した処方を開発するよう促されています。2024年3月、Whole Earthはサクサクとしたエンドウ豆タンパク質ピースを特徴とする期間限定のプロテイン強化ピーナッツバターを発売し、標準的なクランチピーナッツバターよりも高いタンパク質含有量を提供し、「高タンパク質」表示の基準を満たしています。これらの動向は、機能性食品に対する消費者の嗜好に合致した、より健康的で栄養密度の高いスプレッドへの継続的なシフトを示しています。
クリーンラベルおよび自然製品の提供の拡大がヨーロッパの消費者トレンドと一致
クリーンラベルの動きは、食品・飲料業界全体の製品開発の優先事項を変革しています。メーカーは処方から人工添加物、保存料、パーム油を排除しており、これは技術的な課題をもたらす一方で差別化の機会を提供しています。CBI外務省の調査 [2]出典:CBI外務省、どのようなトレンドが機会を提供するか、
www.cbi.euによると、クリーンラベル製品は2025年および2026年にポートフォリオの70%以上を構成すると予測されており、2021年の52%から増加しています。企業は透明な調達慣行と簡素化された成分表示を採用し、認証スキームとサプライチェーン透明性イニシアチブを通じた倫理的な調達も強調しています。このクリーンラベルポジショニングへの包括的なアプローチにより、プレミアム価格設定戦略が可能となり、原材料コスト上昇にもかかわらずカテゴリーマージンが拡大しています。このトレンドへの対応として、企業は革新を続けており、Pip & Nutが2025年5月に63%のナッツと、Nutellaと比較して6倍以上少ない砂糖を含む新しいチョコレートヘーゼルナッツスプレッドを発売したことがその例として挙げられます。パーム油と超加工フィラーを使用せず、Tony's Chocolonelyのオープンチェーンから倫理的に調達されたカカオを使用した英国初のチョコレートスプレッドです。
フレーバーや成分の革新がミレニアル世代と健康志向の消費者を引き付ける
独自のフレーバーと利便性の高いフォーマットを持つ革新的な製品が消費習慣を再形成し、多様な消費者を引き付けています。メーカーはエキゾチックで地域調達された食材を組み合わせてプレミアムなシグネチャーフレーバーを作り上げています。たとえば、Campo d'Oroは2025年1月に黒トリュフフレークと人工トリュフアロマを特徴とするスプレッドであるピスタチオスイートクリーム・ウィズ・トリュフを発売し、ピスタチオ製品ラインを拡大する予定です。外出先でのライフスタイルに対応するため、メーカーはスクイーズボトル、シングルサーブサシェ、携帯用ポーチを導入しており、素材削減とリサイクル可能性を通じた持続可能性に対応しながら若い消費者にアピールしています。Whole Earthはそのような包装オプションを提供しており、2025年3月にはPrintzells ConfectioneryがHuhtamakiとのパートナーシップのもとで、地元の紙廃棄物管理に適したリサイクル可能な紙カップと蓋でナッツベーススプレッドを発売しました。
小売およびオンラインチャネルの拡大がヨーロッパ全域でナッツベーススプレッドの入手可能性を高める
オンライン小売チャネルへのシフトにより、ナッツベーススプレッド市場の競争力学が変革されています。デジタルプラットフォームはサプライチェーンを合理化しマージンを改善する直接消費者向けビジネスモデルを可能にし、特にプレミアムおよびニッチ製品に恩恵をもたらしています。欧州統計局(Eurostat)によると、 [3]出典:欧州統計局(Eurostat)、「個人のeコマース統計」、ec.europa.eu 欧州連合におけるオンライン購買者の割合は2014年の59%から2024年には77%に増加しており、eコマースの重要性の高まりを示しています。ソーシャルメディアプラットフォームは革新的なナッツベーススプレッドの重要な発見チャネルとなっており、視覚的なコンテンツが消費者エンゲージメントを促進しています。このデジタル変革により新規市場参入が促進されており、2024年6月にVoyage Foodsがアマゾンイギリスを通じてアレルゲンフリーのナッツベーススプレッドを発売したことがその証左となっています。オンライン市場へのアクセシビリティの向上により競争が激化し、既存企業は直接消費者向けイニシアチブ、サブスクリプションモデル、デジタルファースト製品発売を通じた適応を迫られています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への(~)%の影響 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 一部のスプレッドに含まれる高糖・高脂肪含有量に対する健康上の懸念が成長を制限 | -0.8% | 北欧諸国とドイツでより強い影響を持つ全ヨーロッパ | 中期(2〜4年) |
| 生ナッツの価格変動が生産コストおよび利益率に影響 | -0.6% | 全ヨーロッパ | 短期(2年以下) |
| ピーナッツおよびツリーナッツに対するアレルギーが潜在的な消費者層を制限 | -0.5% | 英国と北欧諸国でより強い影響を持つ全ヨーロッパ | 長期(4年以上) |
| チョコレートおよびフルーツベーススプレッドとの競争が市場シェアに挑戦 | -0.4% | 南ヨーロッパでより強い影響を持つ全ヨーロッパ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ピーナッツおよびツリーナッツに対するアレルギーが潜在的な消費者層を制限
ヨーロッパにおけるナッツアレルギーの有病率が、市場における規制の枠組みと製品開発に影響を与えています。予防的アレルゲン表示(PAL)に関する欧州食品安全機関の焦点は、メーカーが厳格なコンプライアンス要件を満たすことを求めています。業界関係者は、多様な各国規制を置き換えるための統一基準を求めています。定量的リスク評価方法の統一がないことは、規制上の不確実性と潜在的な貿易障壁を生じさせています。メーカーは、栄養成分を維持しながらアレルゲンレベルを低減するための低アレルゲン加工方法を開発することで対応しています。また、アレルギーリスクなしに同等の味と食感を提供するために、種子や豆類を使用した代替スプレッドを製造している企業もあります。規制コンプライアンスと製品革新におけるこれらの適応は、消費者の安全を確保しながらアレルゲン関連の課題に対処するための市場の応答性を示しています。
生ナッツの価格変動が生産コストおよび利益率に影響
ヨーロッパのナッツベーススプレッド、特にプレミアムなシングルオリジン製品は、サプライチェーンの脆弱性とコモディティ価格変動の影響を受けています。国際ナッツおよびドライフルーツ評議会によると、トルコは2023年に世界のヘーゼルナッツ生産量の約70%を供給しており、収穫不足時に価格変動を引き起こす可能性のある集中リスクを生じさせています [4]出典:国際ナッツおよびドライフルーツ評議会、「持続可能性アップデート:2025年5月」、inc.nutfruit.org。さらに、気候変動は重要な調達地域でのアーモンド生産に影を落としており、サプライランドスケープをさらに複雑にしています。これらの原材料コストの上昇は、価格変動にヘッジしたり重要な価格決定力を発揮したりする手段を持たないことが多い中小生産者に最も大きな打撃を与えています。その結果、原材料コストの継続的な変動は、特にプレミアムまたはクリーンラベル市場への参入を目指すブランドにとって、革新と成長を阻害しています。さらに、不安定な原材料価格は長期的な価格戦略を乱し、メーカーはコストを消費者に転嫁せざるを得なくなり、価格変動に敏感な市場では需要が低下する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:ピーナッツの優位性がスペシャルティナッツの挑戦に直面
ピーナッツベーススプレッドは2025年に42.86%のシェアでヨーロッパ市場を支配しており、確立された消費者受容性と他のナッツ品種に対するコスト優位性を活用しています。ピーナッツスプレッドが市場リーダーシップを維持する一方で、特にカシューベース製品など新興の代替品との競争が激化しており、カシューベース製品は2026年から2031年にかけて6.18%のCAGRで成長すると予測されています。Olam Food Ingredientsによると、カシュースプレッドはガーナなどの地域での持続可能な農業イニシアチブに支えられ、そのクリーミーな食感と汎用性のある風味プロフィールにより人気が高まっています。
ナッツスプレッド市場は多様な地域的嗜好を示しており、ヘーゼルナッツベース製品は文化的な伝統と地元調達により、イタリアとフランスで強いポジションを維持しています。アーモンドスプレッドはその栄養上の利点から健康志向の消費者を引き付け、ウォールナットスプレッドはプレミアム市場セグメントに対応しています。メーカーが異なるナッツ品種を組み合わせてユニークな風味プロフィールと栄養上の提供物を作り出すハイブリッド処方を開発する中、市場景観は進化し続けています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


性質別:有機セグメントがプレミアム価格にもかかわらず従来型を上回る成長
従来型セグメントは2025年のヨーロッパのナッツベーススプレッド市場で87.55%という支配的なシェアを維持しており、確立された生産インフラと競争力のある価格設定を活用しています。従来型製品が現在の販売を支配する一方で、オーガニックセグメントは急速な成長を経験しており、より健康的で環境的に持続可能と認識される製品にプレミアム価格を支払う意志がある消費者に牽引され、2026年から2031年にかけて7.22%のCAGRが予測されています。
オーガニックセグメントの成長により市場に重大な変化が生じており、メーカーはオーガニックコンプライアンスを検証するためのサプライチェーンの透明性と認証プログラムへの投資を行っています。Rapunzel Naturkost、Jean Herve、Campo d'Oroなどの企業は、クリーンラベルの動きに沿ったオーガニックスプレッドを提供することでこのトレンドを活用しています。オーガニック認証とクリーンラベルの属性を組み合わせることで、プレミアム食品オプションを求める健康志向の消費者にアピールする説得力のある製品ポジショニングが生まれています。
包装タイプ別:持続可能な革新がジャーの優位性に挑戦
従来のジャーはヨーロッパのナッツベーススプレッド市場での優位性を維持しており、2025年に65.05%のシェアを保持しています。これらの従来のフォーマットは消費者の親しみやすさから恩恵を受けながら、優れた製品保護と棚での展示を提供しています。タブフォーマットは特に、その構造的完全性がブランド認知をサポートするプレミアムセグメントで大きな市場シェアを保持しており、中小メーカーは競争の激しい小売環境で製品を差別化するために独特の包装デザインを活用しています。
サシェおよびポーチは最も急成長する包装フォーマットとして台頭しており、2026年から2031年にかけて6.62%のCAGRが予測されています。この成長は、外出先での消費パターンや単身世帯の人口統計と一致する利便性と分量管理の利点に由来しています。このフォーマットの進化には、ディスペンシングを向上させるコーナースパウトデザインなどの機能改善が含まれています。すべての包装フォーマットにわたって、持続可能性の考慮がメーカーの戦略に影響を与え、リサイクル可能で再生可能な素材の採用を促進しています。
流通チャネル別:デジタル化の加速が小売力学を再形成
スーパーマーケット/ハイパーマーケットは、2025年に61.45%の市場シェアを保持し、ヨーロッパのナッツベーススプレッド流通における支配的な地位を維持しています。その広範な物理的存在感は、消費者の発見とトライアルを促進する幅広い商品品揃えを可能にしています。コンビニエンスストアは衝動買いや即時消費において重要性を維持しており、専門小売業者はプレミアムおよびアルティザナル製品のプラットフォームを提供しています。物理的な小売景観は、クリック・アンド・コレクトサービスや迅速デリバリーオプションを含むハイブリッドモデルを通じて適応し続けています。
オンライン小売は2026年から2031年にかけて7.58%のCAGRで著しい成長を遂げており、競争力学と流通戦略を変革しています。デジタルチャネルは、サプライチェーンを合理化し、既存企業と新規市場参入者の双方のマージンを改善する直接消費者向けビジネスモデルを可能にしています。このシフトは、従来の小売棚スペースの確保に課題を抱えるプレミアムおよびニッチ製品に特に恩恵をもたらしています。進化するデジタルランドスケープはまた新たなパートナーシップを育み、一部のスペシャルティ生産者は直接消費者向けデジタルチャネルを通じたプレミアムオファリングを維持しながら、小売業者ブランドへの供給のための共同製造アレンジメントを採用しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地理的分析
イギリスは2025年のヨーロッパのナッツベーススプレッド市場で10.92%のシェアを保持しており、確立された朝食文化と植物性タンパク質の消費者採用に牽引されています。英国の消費者は従来のピーナッツ品種を超えた多様なナッツバターへの嗜好が高まっています。Pip & NutやManiLifeなどの企業は、クリーンラベル製品とフレーバー革新への注力を通じて市場での存在感を高めています。英国の流通景観は進化し続けており、オンライン販売チャネルの成長とプレミアム製品のプラットフォームを提供する専門小売業者が存在しています。
イタリアは2026年から2031年にかけて3.98%のCAGRという予測でヨーロッパで最も高い成長ポテンシャルを示しています。この成長は、ナッツベース製品の栄養上の利点に対する消費者の意識の向上とイタリア料理への統合に由来しています。Caporaso Groupなどの地元メーカーは、ヘーゼルナッツ、ピスタチオ、ピーナッツスプレッドを含む製品ラインナップを80アイテムに拡大しています。市場は異なる規制の枠組みのもとで機能しており、これが市場力学に影響を与えています。
ドイツ、フランス、スペインはユニークな消費パターンを持つ重要な市場機会を提示しています。ドイツの消費者はオーガニックで持続可能な製品を優先し、クリーンラベルで倫理的に調達されたオプションへの需要を生み出しています。フランスでは、消費者が朝食以外のさまざまな料理用途にナッツスプレッドを使用しています。スペインは地元の農業遺産に合致するアーモンドベース製品を中心に、スペシャルティナッツ品種への需要が高まっています。
規制環境
欧州で販売されるナッツベーススプレッドは、原料設計、表示、トレーサビリティに影響を及ぼすEU食品情報・安全性枠組みの対象となる。規則(EU)No 1169/2011は、ピーナッツや木の実などの主要アレルゲンの明確な表示を義務付けており、一般食品法(EC)No 178/2002はトレーサビリティ要件を支え、加盟国間でのインシデント管理のための食品・飼料緊急警告システム(RASFF)と連携している。食品安全コンプライアンスは、欧州食品安全機関(EFSA)によるリスク評価や、汚染物質・残留物に関するEU規制、すなわち規則(EC)No 1881/2006に基づくナッツおよびその加工品のアフラトキシン最大許容量、および農薬最大残留基準(MRL)によっても形成されている。
オーガニックおよびサステナビリティに関連する訴求については、追加要件が適用される。オーガニックのナッツベーススプレッドは、有機生産・表示に関する規則(EU) 2018/848に準拠しなければならない。ヘーゼルナッツチョコレートスプレッドに一般的なカカオやパーム油などの原料をレシピに含む場合、EU森林破壊防止規則(EUDR)に基づくサプライチェーンのデューデリジェンスにより、文書化と調達の精査が強化される。これは、アレルゲン管理慣行や、EFSAによるアレルゲンリスク管理に関する取り組みで示されている予防的アレルゲン表示(PAL)の期待とあわせて、透明な原材料リストと検証済みサプライチェーンへの移行を後押ししている。
競争環境
ヨーロッパのナッツベーススプレッド市場は、新興スペシャルティ生産者と並行して確立された多国籍企業に支配された、中程度に統合された競争構造を維持しています。Unilever、The Hershey Company、SHS Groupなどの主要プレイヤーは、調達、製造、流通ネットワークにおける優位性を活用しています。一方、Pip & NutやManiLifeなどのスペシャルティ生産者は、製品の純粋性、革新的なフレーバー、および本物のブランドポジショニングを通じて市場の差別化を図っています。
市場は、タンパク質強化、低糖、アレルゲンフリーバリアントに特に注目した特定の食事ニーズをターゲットにした専門処方における機会を提示しています。デジタル機能と直接消費者向けモデルが市場参入戦略を再形成しており、企業が従来の小売チャネルを迂回できるようにしています。競争環境は戦略的買収と新製品開発を通じて進化し続けています。
メーカーは革新的なフレーバーの組み合わせによって積極的に製品ポートフォリオを拡大しています。注目すべき例として、Ferreroが2026年に発売予定の60年ぶりの新フレーバーとなる新しいNutellaバリアントを発表したことが挙げられます。このバリアントは、クラシックなカカオヘーゼルナッツスプレッドとローストピーナッツを組み合わせ、よりリッチで複層的な味わいを提供します。
ヨーロッパのナッツベーススプレッド業界リーダー
The Hershey Company
Unilever PLC
SHS Group
PIP & NUT LTD.
The Hain Celestial Group, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。


市場機会と将来展望
特に回転率の高いチャネルにおいて、主流の味わいを保ちながらクリーンラベル化、糖分削減、植物性配合を進める形で機会が生まれつつある。英国では、Pip & Nutが利用機会の拡大と家庭浸透率の向上を狙った製品施策を展開しており、2025年5月には糖分を抑えパーム油不使用のチョコレートヘーゼルナッツスプレッド(ナッツ含有率63%)を発売し、Tony's Chocolonely Open Chainを通じて倫理的に調達されたカカオを採用している。利便性と試しやすいフォーマットへの需要も市場のパッケージング動向に合致しており、Printzells Confectioneryは2025年3月にHuhtamakiと提携し、リサイクル可能な紙カップと対応する蓋を使用したナッツベーススプレッドを発売した。
チャネル開発は、デジタルファーストおよびD2C(消費者直接取引)モデルを通じて成長をさらに後押ししており、これによりプレミアムやニッチなスプレッドはスーパーマーケットの棚スペースのみに依存せずに拡大できる。Eurostatのデータによると、EUのオンライン購入者は2014年の59%から2024年には77%に増加しており、ブランドはマーケットプレイスを活用して参入を加速させている。Voyage Foodsは2024年6月にAmazon UKでアレルゲンフリーのナッツベーススプレッドを発売した。ピーナッツおよび木の実アレルギーが引き続き対象市場を制約する中、より明確なアレルゲン情報提供や、EUのアレルゲン表示・トレーサビリティ要件を満たしつつリーチを拡大できる、アレルゲン管理された関連製品や加工管理には、さらなる余地がある。
最近の業界動向
- 2026年7月:Pip & Nut Ltdは、朝食インスパイアの2つの新フレーバー、ピーナッツバター入りハニーナッツとアーモンドバター入りシナモンバンを加え、Stuffed Oatバーの製品ラインを拡大した。欧州におけるナッツベーススナックの隣接分野でのこの拡大は、消費機会を広げ、ナッツベーススプレッドのエコシステムにおけるブランドの認知度を高める。
- 2026年6月:The Hershey Companyの投資家向け情報開示は、英国と欧州を成長と地理的拡大の規模および利益ポテンシャルを持つ市場として位置付けている。コアポートフォリオにおけるナッツベーススプレッドの欧州市場への注力は、戦略における欧州の優先順位付けと、当該市場における流通・販促への潜在的投資を示唆している。
- 2026年4月:Pip & Nut Ltdは、英国の大規模な視聴者にリーチするAI支援によるテレビ広告キャンペーンを開始した(2026年4月から5月にかけての報告リーチ)。英国市場におけるナッツベーススプレッドのブランド認知向上施策は、欧州におけるピーナッツおよびアーモンドベーススプレッドのブランド視認性と潜在需要を強化する。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査では、欧州全域で消費されるナッツベーススプレッドの小売およびフードサービス販売額を対象とする。ここでいう製品とは、主にナッツから作られたペーストまたはクリームであり、スプレッドまたは原材料として販売されるものを指す。
対象範囲の除外事項:乳製品ベースのスプレッド、フルーツジャム、チョコレートバー、およびスプレッド形態で販売されていないホールナッツは除外する。
セグメンテーション概要
- 製品タイプ別
- ピーナッツベーススプレッド
- ヘーゼルナッツベーススプレッド
- アーモンドベーススプレッド
- ウォールナッツベーススプレッド
- カシューベーススプレッド
- その他の製品タイプ
- 性質別
- 従来型
- オーガニック
- 包装タイプ別
- ジャー
- タブ
- サシェ/ポーチ
- その他
- 流通チャネル別
- スーパーマーケット/ハイパーマーケット
- コンビニエンスストア
- オンライン小売店
- その他の流通チャネル
- 地域別
- ドイツ
- フランス
- イギリス
- スペイン
- オランダ
- イタリア
- スウェーデン
- ポーランド
- ベルギー
- その他のヨーロッパ
データソース、市場規模算定、および検証
デスクリサーチ
まず、需要と価格の基準となる、公開されトレース可能なデータから市場像を構築する。一般的な情報源には、公式の貿易・生産統計(Eurostatなど)、農業・価格データセット(FAOSTATなど)、食品表示および表示基準に関するガイダンス(EU食品情報規則および関連通知など)が含まれる。
消費動向のシグナルを相互確認するため、各国統計局のカテゴリー別発表、税関・輸入動向のまとめ、関連する食品・栄養機関の発行物も確認し、続いて企業年次報告書、投資家向けプレゼンテーション、ポートフォリオの重点や棚価格の動向を示す小売業者からの発信を確認する。一部では、企業財務、出荷ベースの輸出入データ、特許データベースの有料サブスクリプションを用いて、企業のエクスポージャーとイノベーションの方向性を確認している。これらのデスクリサーチ情報源は例示にすぎず、データ収集、検証、確認のためにその他多くの公開情報源が使用された。
一次インタビューおよび調査
次に、欧州の主要消費市場全域のメーカー、原材料サプライヤー、流通業者、小売カテゴリーマネージャー、フードサービスバイヤーへのインタビューおよび構造化調査を通じて、デスクリサーチで構築した見解を検証する。フィードバックは、実際にどの製品がナッツベーススプレッドとしてカウントされるか、平均価格がどのように推移しているか、プライベートブランド化とプレミアム化が価値構成をどのように変えているかを確認するために用いられる。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップ層:25% | 経営幹部(CXO):17% |
| 中堅層:56% | 機能/部門責任者:40% |
| 小規模プレイヤー:19% | マネージャー:43% |
市場規模算定と予測
市場規模算定は、まず観察された消費指標、主要なナッツ原料および完成スプレッドの貿易フロー(可能な場合)、典型的な小売・フードサービス価格帯から地域別の需要プールを再構築し、その後、一貫した通貨タイミングを用いて金額換算することで構築される。トップダウンアプローチについては、欧州全域における一人当たりのスプレッド消費量とカテゴリー浸透率に紐づく需要プールの構築として一度言及し、その後、チャネルミックスと価格階層に応じて調整する。
合計値を現実的な水準に保つため、サプライヤーおよびブランドの収益エクスポージャー、サンプリングした棚価格の追跡値に推定数量を乗じたもの、ギャップが見られる場合の流通業者チャネルチェックなど、選択的なボトムアップ検証で結果を裏付ける。モデルに一般的に影響を与える入力要素には、ナッツおよびカカオの原料コストの方向性、プライベートブランドシェアの変動、健康志向・クリーンラベル表示の採用状況、スプレッド内のeコマースシェア、実現価格に影響する販促強度が含まれる。
予測はシナリオ分析を用いて生成され、価格の正常化見通し、家計購買力、植物性・低糖オプションへの継続的需要を軸としたベースケースを構築した上で、原材料価格ショックや販促サイクルに対する感応度ケースを適用する。小規模国やフードサービス限定の領域でカバレッジが薄い場合は、類似市場の代替値で推定値を補完し、その後インタビューで再確認してから確定する。
データ検証と更新サイクル
モデルが単なる計算ではなく実際の市場のように機能するよう、多段階のチェックを実施する。算出結果は、カテゴリー成長パターン、貿易動向、既知の価格動向などの独立したシグナルと照合され、異常な変動があれば承認前にレビュー対象としてフラグを立てる。
既に把握している入力要素で説明できない乖離がある場合は、前提条件を再検討し、業界関係者に再度連絡を取り、構造的な変化(例:コストを変動させる大規模なレシピ改良、またはチャネルミックスの変化)が発生したかどうかを確認する。レポートは年次で更新され、重要な事象が発生した場合には中間更新が行われ、納品前の最終確認を経て、クライアントには最新の見解が提供される。
Mordor Intelligenceの欧州ナッツベーススプレッド市場規模と他の公表推計値との比較
各発行元がナッツベーススプレッドとして何をカウントするか、どのチャネルを含めるか、国や時期をまたいで価格をどのように標準化するかについて異なる判断を行うため、欧州のナッツベーススプレッドに関する公表市場価値は大きく乖離して見えることがある。
最大の乖離は通常、対象範囲と価格ロジックに起因し、特に隣接する甘味スプレッドがまとめて含まれている場合や、欧州特有の浸透率とプライベートブランドの価格設定を確認せずに世界全体からの固定シェアを適用している場合に生じる。真のナッツベーススプレッドのみに対象を限定し、基準年に近い棚価格帯とチャネルミックスの更新を用いて価値を検証すると、推計値は購入者が実際に支払う価格に近くなる。これがMordor Intelligenceで採用しているアプローチである。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 2.54 B (2026) | |
| 業界誌A | USD 1.33 B (2023) | チャネルカバレッジが限定的な過去の年を使用しており、報告されたメーカー収益への依存度が高いため、プライベートブランドや輸入完成スプレッドを過小評価する可能性がある。 |
| 地域コンサルティング会社B | USD 2.82 B (2024) | 欧州の一部でナッツベーススプレッドをより広範な甘味スプレッドと混合しており、販促強度やパックサイズ構成を再確認せずに、より高い想定平均価格を適用している。 |
この表は、乖離が主に製品範囲、基準年の選択、および国・チャネルをまたいだ価格の扱い方によって説明されることを示している。対象範囲を厳密に保ち、価格シグナルを再確認し、プライベートブランドおよび販促に関するインタビュー主導の調整を行うことで、明確で再現可能な入力要素にさかのぼりやすい市場価値を提供している。


レポートで回答される主要な質問
ヨーロッパのナッツベーススプレッド市場の現在の価値はいくらですか?
市場は2026年に USD 25億4,000万と評価されており、2031年までに USD 34億1,000万に成長すると予測されています。
ヨーロッパで最も大きなシェアを持つ製品タイプはどれですか?
ピーナッツベーススプレッドが2025年に42.86%のシェアをリードしており、手頃な価格と幅広い家庭での受容性によって維持されています。
オーガニックセグメントはどれほど急速に成長していますか?
オーガニックのナッツベーススプレッドは2026年から2031年にかけて7.22%のCAGRで拡大すると予測されており、従来型セグメントを上回るペースで成長しています。
オンライン小売は将来の成長にとってどれほど重要ですか?
オンライン小売チャネルは7.58%のCAGRで成長しており、直接消費者向けのアクセスを提供し、フレーバー実験を加速しています。
最終更新日:



