
Größe und Marktanteil des europäischen Markts für nussbasierte Aufstriche
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 2.39 Milliarden US-Dollar |
| Marktgröße (2026) | 2.54 Milliarden US-Dollar |
| Marktgröße (2031) | 3.41 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.08 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Markts für nussbasierte Aufstriche von Mordor Intelligence
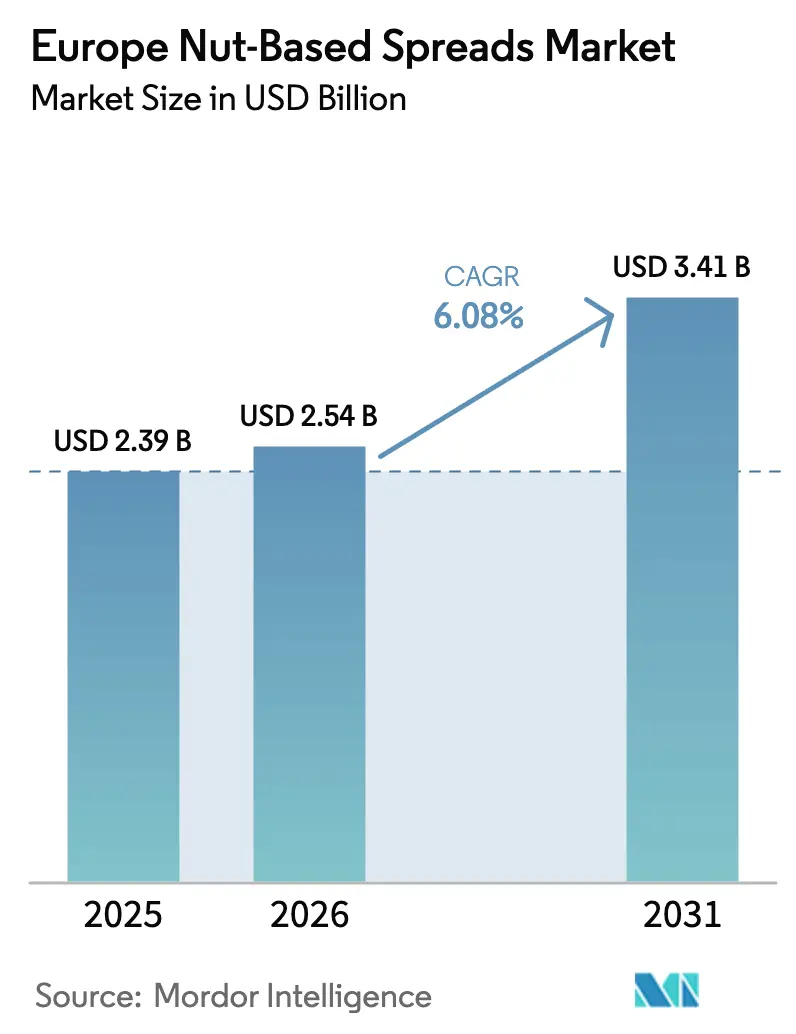
Die Größe des europäischen Markts für nussbasierte Aufstriche wird im Jahr 2026 auf 2,54 Milliarden USD geschätzt, ausgehend von einem Wert von 2,39 Milliarden USD im Jahr 2025, mit Prognosen von 3,41 Milliarden USD für 2031, was einem Wachstum von 6,08 % CAGR über den Zeitraum 2026–2031 entspricht. Das Marktwachstum wird durch die steigende Verbrauchernachfrage nach Convenience-Lebensmitteln, pflanzenbasierten Alternativen und milchfreien Optionen angetrieben. Gesundheitsbewusste Verbraucher erkennen die ernährungsphysiologischen Vorteile nussbasierter Aufstriche, darunter essentielle Fettsäuren, einen hohen Proteingehalt und vorteilhafte Kohlenhydrate. Die Hersteller haben fettarme und zuckerreduzierte Varianten eingeführt, um den Bedürfnissen kalorienachtsamer Verbraucher gerecht zu werden. Der zunehmende Fokus auf gesündere Lebensstile hat das Marktwachstum beschleunigt, wobei Verbraucher ein besonderes Interesse an haselnussbasierten Produkten wegen ihrer herzgesundheitsfördernden Eigenschaften zeigen. Es wird erwartet, dass der Markt weiter wächst, da sich die Verbraucherpräferenzen weiterentwickeln.
Wesentliche Erkenntnisse des Berichts
- Nach Produkttyp führten erdnussbasierte Aufstriche mit einem Marktanteil von 42,86 % am europäischen Markt für nussbasierte Aufstriche im Jahr 2025; cashewbasierte Aufstriche werden voraussichtlich mit einer CAGR von 6,18 % zwischen 2026 und 2031 wachsen.
- Nach Beschaffenheit hielten konventionelle Produkte im Jahr 2025 einen Marktanteil von 87,55 % am europäischen Markt für nussbasierte Aufstriche, während das Biosegment bis 2031 voraussichtlich mit einer CAGR von 7,22 % wachsen wird.
- Nach Verpackungstyp entfielen im Jahr 2025 auf Gläser 65,05 % des Marktanteils, während Sachets und Beutel mit einer CAGR von 6,62 % bis 2031 zulegen.
- Nach Vertriebskanal entfielen im Jahr 2025 auf Supermärkte/Hypermärkte 61,45 % des Marktanteils; der Online-Einzelhandel verzeichnet mit einer CAGR von 7,58 % im Prognosezeitraum das stärkste Wachstum.
- Nach Geografie hielt das Vereinigte Königreich im Jahr 2025 einen Marktanteil von 10,92 %, während Italien im Prognosezeitraum eine CAGR von 3,98 % verzeichnete.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Einblicke des europäischen Markts für nussbasierte Aufstriche
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Wachsendes Bewusstsein für die gesundheitlichen Vorteile von Nüssen fördert den Konsum | +1.8% | Gesamteuropäisch, mit stärkerer Auswirkung in Vereinigtem Königreich, Deutschland, Frankreich | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach exotischen und regional bezogenen Fruchtgeschmacksrichtungen treibt Produktinnovationen voran | +1.5% | Westeuropa, insbesondere Vereinigtes Königreich, Frankreich, Italien | Kurzfristig (≤ 2 Jahre) |
| Die Ausweitung von Clean-Label- und Naturprodukten steht im Einklang mit den europäischen Verbrauchertrends | + 1.2% | Gesamteuropäisch, mit stärkerer Auswirkung in den nordischen Ländern und Deutschland | Mittelfristig (2–4 Jahre) |
| Aggressives Marketing und Markenbildung beeinflusst das Marktwachstum | +0.9% | Gesamteuropäisch, mit stärkerer Auswirkung in städtischen Zentren | Kurzfristig (≤ 2 Jahre) |
| Innovationen bei Geschmacksrichtungen und Zutaten sprechen Millennials und gesundheitsorientierte Verbraucher an | +0.7% | Gesamteuropäisch, mit stärkerer Auswirkung in Vereinigtem Königreich, Frankreich, Deutschland | Mittelfristig (2–4 Jahre) |
| Die Ausweitung des stationären und Online-Handels erhöht die Verfügbarkeit nussbasierter Aufstriche in ganz Europa | +0.9% | Gesamteuropäisch, mit stärkerer Auswirkung in Westeuropa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsendes Bewusstsein für die gesundheitlichen Vorteile von Nüssen fördert den Konsum
Das wachsende Bewusstsein der Verbraucher für die ernährungsphysiologischen Vorteile von Nüssen treibt Hersteller dazu an, ihre Produkte von Snacks zu funktionellen Lebensmitteln weiterzuentwickeln. Gemäß der Nationalen Bibliothek für Medizin [1]Quelle: PubMed, "Der Verzehr von Nüssen war mit einem reduzierten Risiko für Herz-Kreislauf-Erkrankungen verbunden," pubmed.ncbi.nlm.nih.gov reduziert der regelmäßige Nussverzehr das Risiko von Herz-Kreislauf-Erkrankungen, krebsbedingter Sterblichkeit und Gesamtmortalität und liefert damit wissenschaftliche Grundlagen für Produktaussagen. Dieses Verständnis veranlasst Hersteller, Formulierungen zu entwickeln, die die natürlichen Nährstoffeigenschaften von Nüssen erhalten und dabei Proteingehalt, gesunde Fette und Mikronährstoffe betonen. Im März 2024 brachte Whole Earth eine limitierte Auflage einer proteinangereicherten Erdnussbutter mit knusprigen Erbsenprotein-Stücken auf den Markt, die im Vergleich zu herkömmlicher knuspriger Erdnussbutter einen höheren Proteingehalt aufweist und die Kriterien für einen „reich an Protein”-Anspruch erfüllt. Diese Entwicklungen deuten auf eine anhaltende Verlagerung hin zu gesünderen, nährstoffreichen Aufstrichen hin, die den Verbraucherpräferenzen für funktionelle Lebensmittel entsprechen.
Die Ausweitung von Clean-Label- und Naturprodukten steht im Einklang mit den europäischen Verbrauchertrends
Die Clean-Label-Bewegung verändert die Produktentwicklungsprioritäten in der gesamten Lebensmittel- und Getränkeindustrie. Hersteller eliminieren künstliche Zusatzstoffe, Konservierungsstoffe und Palmöl aus ihren Rezepturen, was technische Herausforderungen mit sich bringt, gleichzeitig aber Differenzierungsmöglichkeiten bietet. Laut einer Studie des CBI-Ministeriums für Auswärtige Angelegenheiten [2]Quelle: CBI-Ministerium für Auswärtige Angelegenheiten, Welche Trends bieten Chancen,
www.cbi.eu werden Clean-Label-Produkte voraussichtlich in den Jahren 2025 und 2026 mehr als 70 % der Produktportfolios ausmachen, ausgehend von 52 % im Jahr 2021. Unternehmen setzen auf transparente Beschaffungspraktiken und vereinfachte Zutatenkennzeichnungen und betonen gleichzeitig ethische Beschaffung durch Zertifizierungssysteme und Initiativen zur Transparenz in der Lieferkette. Dieser umfassende Ansatz zur Clean-Label-Positionierung ermöglicht Premium-Preisstrategien, die die Kategoriemargen trotz steigender Einsatzkosten ausweiten. Als Reaktion auf diesen Trend innovieren Unternehmen weiterhin, wie die Veröffentlichung des neuen Schokoladen-Haselnuss-Aufstrichs von Pip & Nut im Mai 2025 zeigt, der 63 % Nüsse enthält und über sechsmal weniger Zucker als Nutella aufweist. Frei von Palmöl und ultraprozessierten Füllstoffen ist er der erste Schokoladenaufstrich im Vereinigten Königreich, der ethisch beschafften Kakao aus der offenen Lieferkette von Tony's Chocolonely verwendet.
Innovationen bei Geschmacksrichtungen und Zutaten sprechen Millennials und gesundheitsorientierte Verbraucher an
Innovative Produkte mit einzigartigen Geschmacksrichtungen und praktischen Formaten gestalten Konsumgewohnheiten um und ziehen unterschiedliche Verbraucher an. Hersteller kombinieren exotische und regional bezogene Zutaten, um erstklassige Signature-Geschmacksrichtungen zu kreieren. So wird beispielsweise Campo d'Oro im Januar 2025 Pistazien-Süßrahm mit Trüffel einführen, einen Aufstrich mit schwarzen Trüffelflöckchen und künstlichem Trüffelaroma, womit die Pistazienproduktlinie erweitert wird. Um einem Unterwegs-Lebensstil gerecht zu werden, führen Hersteller quetschbare Flaschen, Einzelportions-Sachets und tragbare Beutel ein, die jüngere Verbraucher ansprechen und gleichzeitig durch Materialeinsparung und Recyclingfähigkeit zur Nachhaltigkeit beitragen. Whole Earth bietet solche Verpackungsoptionen an, und im März 2025 brachte Printzells Confectionery in Zusammenarbeit mit Huhtamaki seinen nussbasierten Aufstrich in recycelbaren Pappbechern mit Deckeln auf den Markt, die für die lokale Papierabfallentsorgung geeignet sind.
Die Ausweitung des stationären und Online-Handels erhöht die Verfügbarkeit nussbasierter Aufstriche in ganz Europa
Die Verlagerung hin zu Online-Handelskanälen verändert die Wettbewerbsdynamik im Markt für nussbasierte Aufstriche. Digitale Plattformen ermöglichen Direktvertriebsmodelle an Endverbraucher, die Lieferketten straffen und Margen verbessern, wovon insbesondere Premium- und Nischenprodukte profitieren. Laut Eurostat [3]Quelle: Eurostat, "E-Commerce-Statistiken für Einzelpersonen," ec.europa.eu stieg der Anteil der Online-Käufer in der Europäischen Union von 59 % im Jahr 2014 auf 77 % im Jahr 2024, was die wachsende Bedeutung des E-Commerce verdeutlicht. Soziale-Medien-Plattformen sind zu unverzichtbaren Entdeckungskanälen für innovative nussbasierte Aufstriche geworden, wobei visuelle Inhalte das Verbraucherengagement fördern. Diese digitale Transformation hat zu neuen Markteintritten geführt, wie der Markteinführung allergenfreier nussbasierter Aufstriche von Voyage Foods über Amazon UK im Juni 2024 belegt. Die verbesserte Zugänglichkeit von Online-Märkten verstärkt den Wettbewerb und veranlasst etablierte Unternehmen, sich durch Direktvertriebsinitiativen, Abonnementmodelle und digital-first-Produkteinführungen anzupassen.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Gesundheitliche Bedenken hinsichtlich des hohen Zucker- und Fettgehalts bestimmter Aufstriche schränken das Wachstum ein | -0.8% | Gesamteuropäisch, mit stärkerer Auswirkung in den nordischen Ländern und Deutschland | Mittelfristig (2–4 Jahre) |
| Schwankende Rohstoffpreise für Nüsse wirken sich auf Produktionskosten und Gewinnmargen aus | -0.6% | Gesamteuropäisch | Kurzfristig (≤ 2 Jahre) |
| Allergien gegen Erdnüsse und Baumnüsse schränken die potenzielle Verbraucherbasis ein | -0.5% | Gesamteuropäisch, mit stärkerer Auswirkung in Vereinigtem Königreich und nordischen Ländern | Langfristig (≥ 4 Jahre) |
| Konkurrenz durch schokoladen- und fruchtbasierte Aufstriche gefährdet den Marktanteil | -0.4% | Gesamteuropäisch, mit stärkerer Auswirkung in Südeuropa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Allergien gegen Erdnüsse und Baumnüsse schränken die potenzielle Verbraucherbasis ein
Die Verbreitung von Nussallergien in Europa beeinflusst regulatorische Rahmenbedingungen und Produktentwicklung im Markt. Der Fokus der Europäischen Behörde für Lebensmittelsicherheit auf vorsorgliche Allergenkennzeichnung (PAL) verpflichtet Hersteller zur Einhaltung strenger Compliance-Anforderungen. Branchenakteure streben einheitliche Standards an, um vielfältige nationale Vorschriften zu ersetzen. Das Fehlen einheitlicher quantitativer Risikobeurteilungsmethoden schafft regulatorische Unsicherheit und potenzielle Handelshemmnisse. Hersteller reagieren darauf, indem sie hypoallergene Verarbeitungsmethoden entwickeln, um Allergenspiegel zu reduzieren und gleichzeitig den Nährstoffgehalt zu erhalten. Unternehmen produzieren auch alternative Aufstriche aus Samen und Hülsenfrüchten, um vergleichbaren Geschmack und Textur ohne Allergierisiken zu bieten. Diese Anpassungen bei der Einhaltung von Vorschriften und der Produktinnovation zeigen die Reaktionsfähigkeit des Markts auf die Bewältigung allergiebedingter Herausforderungen bei gleichzeitiger Sicherstellung der Verbrauchersicherheit.
Schwankende Rohstoffpreise für Nüsse wirken sich auf Produktionskosten und Gewinnmargen aus
Europäische nussbasierte Aufstriche, insbesondere Premium-Produkte mit Einzelursprung, spüren die Auswirkungen von Lieferkettenschwächen und Rohstoffpreisschwankungen. Gemäß dem Internationalen Nuss- und Trockenfrüchterat lieferte die Türkei im Jahr 2023 rund 70 % der weltweiten Haselnussproduktion, was Konzentrationsrisiken schafft, die bei Ernteproblemen zu Preisvolatilität führen können [4]Quelle: Internationaler Nuss- und Trockenfrüchterat, "Nachhaltigkeitsupdate: Mai 2025," inc.nutfruit.org. Darüber hinaus wirft der Klimawandel einen Schatten auf die Mandelproduktion in wichtigen Beschaffungsregionen und erschwert die Versorgungslage weiter. Diese steigenden Einsatzkosten treffen kleinere Produzenten am härtesten, da ihnen häufig die Mittel fehlen, um sich gegen Preisschwankungen abzusichern oder erhebliche Preismacht auszuüben. Folglich hemmt diese anhaltende Volatilität der Rohstoffkosten Innovation und Wachstum, insbesondere für Marken, die im Premium- oder Clean-Label-Segment Fuß fassen wollen. Darüber hinaus können unberechenbare Einsatzpreise langfristige Preisstrategien durcheinanderbringen und Hersteller dazu zwingen, Kosten an Verbraucher weiterzugeben, was die Nachfrage in preissensiblen Märkten dämpfen könnte.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Erdnussdominanz sieht sich der Herausforderung durch Spezialnüsse gegenüber
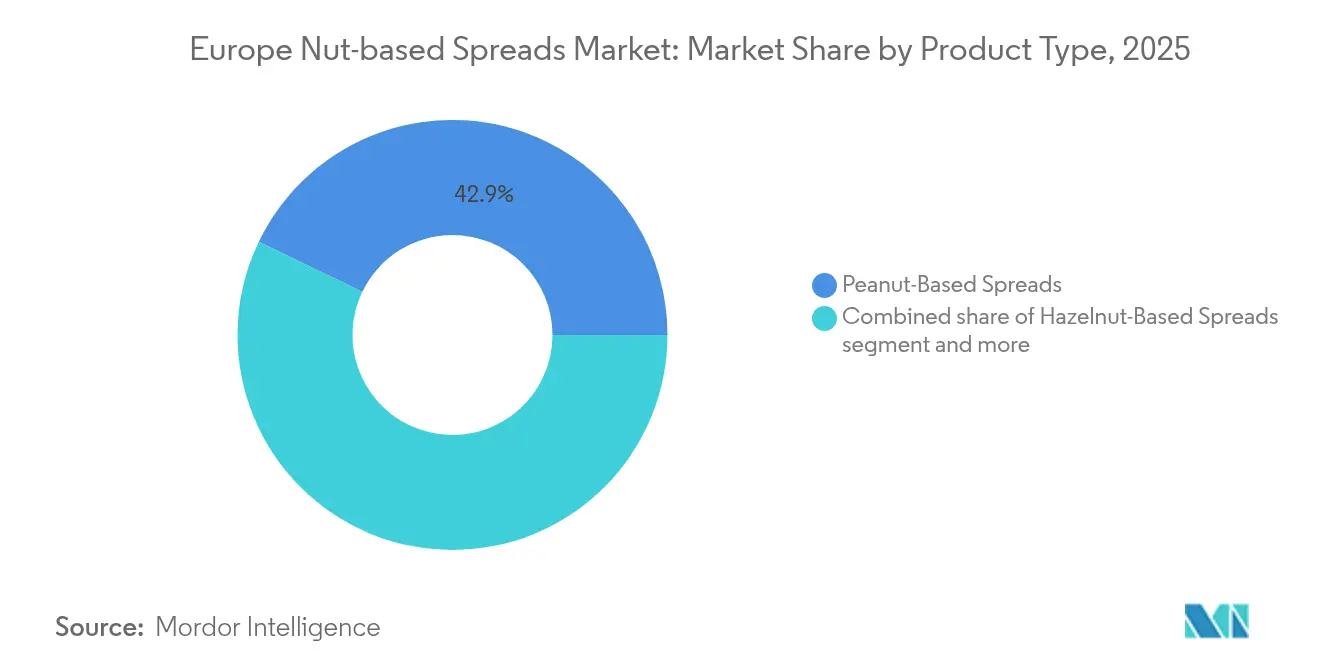
Erdnussbasierte Aufstriche dominieren den europäischen Markt mit einem Anteil von 42,86 % im Jahr 2025 und nutzen dabei ihre etablierte Verbraucherakzeptanz sowie Kostenvorteile gegenüber anderen Nusssorten. Während erdnussbasierte Aufstriche ihre Marktführerschaft behaupten, sehen sie sich wachsender Konkurrenz durch aufkommende Alternativen, insbesondere cashewbasierte Produkte, ausgesetzt, die laut Prognosen von 2026 bis 2031 mit einer CAGR von 6,18 % wachsen werden. Cashewaufstriche gewinnen aufgrund ihrer cremigen Textur und ihres vielseitigen Geschmacksprofils an Beliebtheit, unterstützt durch nachhaltige Landwirtschaftsinitiativen in Regionen wie Ghana, gemäß Olam Food Ingredients.
Der Nussaufstrichmarkt zeigt unterschiedliche regionale Präferenzen, wobei haselnussbasierte Produkte in Italien und Frankreich aufgrund kultureller Traditionen und lokaler Beschaffung starke Positionen halten. Mandelaufstriche sprechen gesundheitsbewusste Verbraucher durch ihre ernährungsphysiologischen Vorteile an, während Walnussaufstriche Premium-Marktsegmente bedienen. Die Marktlandschaft entwickelt sich weiter, da Hersteller Hybridformulierungen entwickeln, die verschiedene Nusssorten kombinieren, um einzigartige Geschmacksprofile und Ernährungsangebote zu schaffen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Beschaffenheit: Biowachstum übertrifft konventionelle Produkte trotz Premium-Preisgestaltung
Das konventionelle Segment behauptet im Jahr 2025 mit 87,55 % einen dominierenden Marktanteil am europäischen Markt für nussbasierte Aufstriche und nutzt dabei seine etablierte Produktionsinfrastruktur und wettbewerbsfähige Preisgestaltung. Während konventionelle Produkte den aktuellen Absatz dominieren, erlebt das Biosegment ein rasantes Wachstum mit einer prognostizierten CAGR von 7,22 % von 2026 bis 2031, angetrieben von Verbrauchern, die zunehmend bereit sind, Premium-Preise für Produkte zu zahlen, die sie als gesünder und umweltfreundlicher wahrnehmen.
Das Wachstum des Biosegments hat bedeutende Veränderungen im Markt katalysiert, wobei Hersteller in Lieferkettentransparenz und Zertifizierungsprogramme investieren, um die Biokonformität zu überprüfen. Unternehmen wie Rapunzel Naturkost, Jean Herve und Campo d'Oro nutzen diesen Trend, indem sie Bioaufstriche anbieten, die mit der Clean-Label-Bewegung im Einklang stehen. Diese Kombination aus Bio-Zertifizierung und Clean-Label-Attributen schafft eine überzeugende Produktpositionierung, die gesundheitsbewusste Verbraucher anspricht, die nach hochwertigen Lebensmitteloptionen suchen.
Nach Verpackungstyp: Nachhaltige Innovationen fordern die Dominanz der Gläser heraus
Traditionelle Gläser behaupten ihre Dominanz im europäischen Markt für nussbasierte Aufstriche mit einem Marktanteil von 65,05 % im Jahr 2025. Diese konventionellen Formate profitieren von der Vertrautheit der Verbraucher und bieten gleichzeitig überlegenen Produktschutz und Regaldarstellung. Behälterformate behalten einen bedeutenden Marktanteil, insbesondere in Premium-Segmenten, wo ihre strukturelle Stabilität die Markenwahrnehmung unterstützt, während kleinere Hersteller unverwechselbare Verpackungsdesigns nutzen, um ihre Produkte in wettbewerbsintensiven Einzelhandelsumgebungen zu differenzieren.
Sachets und Beutel entwickeln sich zum am schnellsten wachsenden Verpackungsformat mit einer prognostizierten CAGR von 6,62 % von 2026 bis 2031. Dieses Wachstum resultiert aus ihren Vorteilen in Bezug auf Bequemlichkeit und Portionskontrolle, die mit Unterwegs-Konsummustern und Einpersonenhaushalten übereinstimmen. Die Weiterentwicklung des Formats umfasst funktionale Verbesserungen wie Eckausgussdesigns für eine verbesserte Dosierung. Bei allen Verpackungsformaten beeinflussen Nachhaltigkeitsüberlegungen die Herstellerstrategien und treiben die Einführung recycelbarer und erneuerbarer Materialien voran.
Nach Vertriebskanal: Digitale Beschleunigung gestaltet die Handelsdynamik um
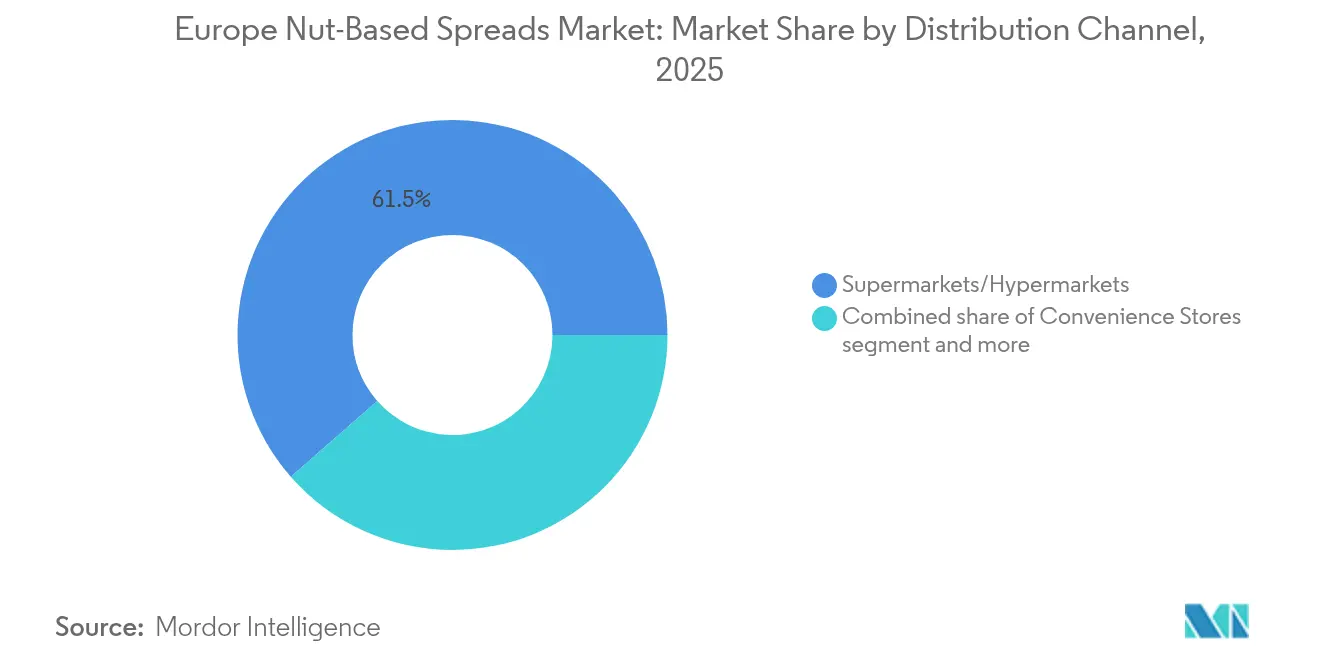
Supermärkte/Hypermärkte behaupten ihre dominierende Position im europäischen Vertrieb nussbasierter Aufstriche mit einem Marktanteil von 61,45 % im Jahr 2025. Ihre umfangreiche physische Präsenz ermöglicht ein breites Produktsortiment, das die Entdeckung und Erprobung durch Verbraucher fördert. Convenience-Stores bleiben wichtig für Impulskäufe und sofortigen Konsum, während Fachhändler Plattformen für Premium- und handwerkliche Produkte bieten. Die physische Einzelhandelslandschaft passt sich weiter durch hybride Modelle an, einschließlich Click-and-Collect-Services und schnelle Lieferoptionen.
Der Online-Einzelhandel verzeichnet ein bedeutendes Wachstum mit einer CAGR von 7,58 % von 2026 bis 2031 und verändert dabei Wettbewerbsdynamiken und Vertriebsstrategien. Der digitale Kanal ermöglicht Direktvertriebsmodelle an Endverbraucher, die Lieferketten straffen und Margen sowohl für etablierte Unternehmen als auch für neue Marktteilnehmer verbessern. Diese Verlagerung begünstigt insbesondere Premium- und Nischenprodukte, die möglicherweise Schwierigkeiten haben, traditionellen Regalplatz im Einzelhandel zu sichern. Die sich entwickelnde digitale Landschaft hat auch neue Partnerschaften gefördert, wobei einige Spezialitätenproduzenten Co-Produktionsvereinbarungen eingehen, um Handelsmarken zu beliefern und gleichzeitig über digitale Kanäle erstklassige Direktvertriebsangebote an Endverbraucher aufrechtzuerhalten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Das Vereinigte Königreich hält im Jahr 2025 einen Marktanteil von 10,92 % am europäischen Markt für nussbasierte Aufstriche, angetrieben durch seine etablierte Frühstückskultur und die Akzeptanz pflanzlicher Proteine durch die Verbraucher. Britische Verbraucher zeigen eine zunehmende Präferenz für vielfältige Nussbutter jenseits traditioneller Erdnusssorten. Unternehmen wie Pip & Nut und ManiLife haben durch ihren Fokus auf Clean-Label-Produkte und Geschmacksinnovationen eine Marktpräsenz aufgebaut. Die britische Vertriebslandschaft entwickelt sich weiter, mit wachsenden Online-Vertriebskanälen und Fachhändlern, die Plattformen für Premium-Produkte bieten.
Italien weist mit einer prognostizierten CAGR von 3,98 % von 2026 bis 2031 das höchste Wachstumspotenzial auf. Dieses Wachstum resultiert aus einem gestiegenen Verbraucherbewusstsein für die ernährungsphysiologischen Vorteile nussbasierter Produkte und ihrer Integration in die italienische Küche. Lokale Hersteller wie die Caporaso Group haben ihre Produktpalette auf 80 Artikel ausgeweitet, darunter Haselnuss-, Pistazien- und Erdnussaufstriche. Der Markt unterliegt unterschiedlichen regulatorischen Rahmenbedingungen, die die Marktdynamik beeinflussen.
Deutschland, Frankreich und Spanien bieten bedeutende Marktchancen mit einzigartigen Konsummustern. Deutsche Verbraucher priorisieren biologische und nachhaltige Produkte, was eine Nachfrage nach Clean-Label- und ethisch beschafften Optionen schafft. In Frankreich verwenden Verbraucher Nussaufstriche in verschiedenen kulinarischen Anwendungen über das Frühstück hinaus. Spanien zeigt eine wachsende Nachfrage nach Spezialnusssorten, insbesondere mandelbasierten Produkten, die zum lokalen landwirtschaftlichen Erbe passen.
Regulatorisches Umfeld
Nussbasierte Aufstriche, die in Europa verkauft werden, unterliegen dem EU-Rahmenwerk für Lebensmittelinformation und -sicherheit, das Formulierung, Kennzeichnung und Rückverfolgbarkeit beeinflusst. Die Verordnung (EU) Nr. 1169/2011 verlangt eine klare Angabe wichtiger Allergene wie Erdnüsse und Baumnüsse, während das Allgemeine Lebensmittelrecht (EG) Nr. 178/2002 die Anforderungen an die Rückverfolgbarkeit unterstützt und Verbindungen zum Schnellwarnsystem für Lebens- und Futtermittel (RASFF) für das Vorfallmanagement zwischen den Mitgliedstaaten herstellt. Die Einhaltung der Lebensmittelsicherheit wird auch durch Risikobewertungen der Europäischen Behörde für Lebensmittelsicherheit (EFSA) und EU-Kontrollen von Kontaminanten und Rückständen geprägt, einschließlich Höchstwerten für Aflatoxine in Nüssen und Folgeprodukten gemäß Verordnung (EG) Nr. 1881/2006 sowie Rückstandshöchstgehalten (MRLs) für Pestizide.
Für Bio- und nachhaltigkeitsbezogene Angebote gelten zusätzliche Anforderungen. Bio-Nussaufstriche müssen der Verordnung (EU) 2018/848 für ökologische Erzeugung und Kennzeichnung entsprechen. Wenn Rezepte Zutaten wie Kakao oder Palmöl enthalten (häufig in Haselnuss-Schoko-Aufstrichen), erhöht die Sorgfaltspflicht in der Lieferkette gemäß der EU-Entwaldungsverordnung (EUDR) die Anforderungen an Dokumentation und Beschaffungsprüfung, was den Trend zu transparenten Zutatenlisten und geprüften Lieferketten neben Allergenkontrollpraktiken und Erwartungen an vorsorgliche Allergenkennzeichnung (PAL) verstärkt, wie in der EFSA-Arbeit zum Allergenrisikomanagement behandelt.
Wettbewerbslandschaft
Der europäische Markt für nussbasierte Aufstriche weist eine mäßig konsolidierte Wettbewerbsstruktur auf, die von etablierten multinationalen Unternehmen neben aufstrebenden Spezialitätenproduzenten dominiert wird. Große Akteure wie Unilever, The Hershey Company und SHS Group nutzen ihre Vorteile in Beschaffung, Produktion und Vertriebsnetzwerken. Unterdessen schaffen Spezialitätenproduzenten wie Pip & Nut und ManiLife Marktdifferenzierung durch Produktreinheit, innovative Geschmacksrichtungen und authentische Markenpositionierung.
Der Markt bietet Chancen in spezialisierten Formulierungen, die auf spezifische Ernährungsbedürfnisse abzielen, insbesondere bei proteinangereicherten, zuckerreduzierten und allergenfreundlichen Varianten. Digitale Kompetenzen und Direktvertriebsmodelle an Endverbraucher gestalten Markteintrittstrategien um und ermöglichen es Unternehmen, traditionelle Einzelhandelskanäle zu umgehen. Die Wettbewerbslandschaft entwickelt sich weiterhin durch strategische Akquisitionen und Neuproduktentwicklungen.
Hersteller erweitern ihre Produktportfolios aktiv durch innovative Geschmackskombinationen. Ein bemerkenswertes Beispiel ist die Ankündigung von Ferrero einer neuen Nutella-Variante, die 2026 auf den Markt kommen soll – die erste Geschmacksinnovation in 60 Jahren –, die den klassischen Kakao-Haselnuss-Aufstrich mit gerösteten Erdnüssen kombiniert und ein reichhaltigeres, vielschichtigeres Geschmackserlebnis bietet.
Marktführer im europäischen Markt für nussbasierte Aufstriche
The Hershey Company
Unilever PLC
SHS Group
PIP & NUT LTD.
The Hain Celestial Group, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert


Marktchancen und Zukunftsaussichten
Es entsteht eine Chance rund um klarere Etiketten, reduzierten Zucker und pflanzliche Formulierungen, die den gewohnten Geschmack beibehalten, besonders in schnell drehenden Kanälen. In Großbritannien hat Pip & Nut Produktmaßnahmen genutzt, um Nutzungsanlässe zu erweitern und die Haushaltsdurchdringung zu steigern, einschließlich der Einführung des Chocolate Hazelnut Spread (63% Nüsse) im Mai 2025 mit reduziertem Zucker und einer palmölfreien Formulierung, zusammen mit ethisch beschafftem Kakao über Tony's Chocolonely Open Chain. Die Nachfrage nach handlichen und probierfreundlichen Formaten passt zudem zur Verpackungsrichtung des Marktes, da Printzells Confectionery im März 2025 eine Partnerschaft mit Huhtamaki einging, um nussbasierten Aufstrich in recyclingfähigen Papierbechern mit passenden Deckeln einzuführen.
Die Kanalentwicklung unterstützt das Wachstum zudem durch digital orientierte und direkt an den Verbraucher gerichtete Modelle, bei denen Premium- und Nischenaufstriche skalieren können, ohne sich allein auf Supermarktregale zu verlassen. Eurostat-Daten zeigen, dass der Anteil der EU-Online-Käufer 2024 auf 77% gestiegen ist (von 59% im Jahr 2014), und Marken haben Marktplätze genutzt, um den Markteintritt zu beschleunigen, darunter Voyage Foods, das im Juni 2024 allergenfreie Nussaufstriche auf Amazon UK einführte. Da Erdnuss- und Baumnussallergien die adressierbare Basis weiterhin einschränken, gibt es zusätzlichen Spielraum für eine klarere Allergenkommunikation und für angrenzende, allergenmanagementgerechte Formulierungen und Verarbeitungskontrollen, die Herstellern helfen, ihre Reichweite zu vergrößern und dabei die EU-Anforderungen an Allergenkennzeichnung und Rückverfolgbarkeit einzuhalten.
Aktuelle Branchenentwicklungen
- Juli 2026: Pip & Nut Ltd erweiterte die Stuffed Oat Bar-Reihe um zwei frühstücksinspirierte Geschmacksrichtungen: Peanut Butter Stuffed Honey Nut und Almond Butter Stuffed Cinnamon Bun. Die Erweiterung in angrenzenden nussbasierten Snackbereichen in Europa verbreitert die Verzehranlässe und stärkt die Markenreichweite im Ökosystem der Nussaufstriche.
- Juni 2026: Investorenmitteilungen von The Hershey Company nennen Großbritannien und Europa als Märkte mit Skalierungs- und Gewinnpotenzial für Wachstum und geografische Expansion. Der Fokus auf den europäischen Markt für Nussaufstriche im Kernportfolio signalisiert eine Priorisierung Europas in der Strategie und potenzielle Investitionen in Distribution und Promotionen innerhalb des Marktes.
- April 2026: Pip & Nut Ltd startete eine KI-gestützte Fernsehwerbekampagne, die ein großes britisches Publikum erreichte (berichtete Reichweite im April/Mai 2026). Die Markenbekanntheitskampagne für Nussaufstriche im britischen Markt stärkt die Markenpräsenz und die potenzielle Nachfrage nach Erdnuss- und Mandelaufstrichen in Europa.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt den Einzelhandels- und Gastronomie-Umsatzwert von Nussaufstrichen, die in Europa konsumiert werden, wobei das Produkt eine Paste oder Creme ist, die hauptsächlich aus Nüssen besteht und als Aufstrich oder Zutat verkauft wird.
Ausgeschlossen sind: milchbasierte Aufstriche, Fruchtmarmeladen, Schokoladenriegel und ganze Nüsse, die nicht in Aufstrichform verkauft werden.
Übersicht der Segmentierung
- Nach Produkttyp
- Erdnussbasierte Aufstriche
- Haselnussbasierte Aufstriche
- Mandelbasierte Aufstriche
- Walnussbasierte Aufstriche
- Cashewbasierte Aufstriche
- Andere Produkttypen
- Nach Beschaffenheit
- Konventionell
- Biologisch
- Nach Verpackungstyp
- Gläser
- Behälter
- Sachets/Beutel
- Sonstige
- Nach Vertriebskanal
- Supermärkte/Hypermärkte
- Convenience-Stores
- Online-Einzelhandelsgeschäfte
- Andere Vertriebskanäle
- Nach Geografie
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Spanien
- Niederlande
- Italien
- Schweden
- Polen
- Belgien
- Übriges Europa
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Wir beginnen mit dem Aufbau des Marktbildes anhand öffentlicher, nachvollziehbarer Daten, die helfen, Nachfrage und Preisgestaltung zu verankern. Übliche Eingaben umfassen offizielle Handels- und Produktionsstatistiken (wie Eurostat), landwirtschaftliche und Preisdatensätze (wie FAOSTAT) sowie Leitlinien zu Lebensmittelkennzeichnung und -angaben (wie EU-Verordnungen zur Lebensmittelinformation und zugehörige Bekanntmachungen).
Zur Kreuzprüfung der Konsumsignale überprüfen wir zudem Kategoriemeldungen nationaler Statistikbehörden, Zusammenfassungen von Zoll- und Importtrends und Veröffentlichungen relevanter Lebensmittel- und Ernährungsorganisationen, gefolgt von Geschäftsberichten von Unternehmen, Investorenpräsentationen und Mitteilungen von Einzelhändlern, die auf Portfolio-Fokus und Regalpreisverhalten hindeuten. In einigen Fällen werden kostenpflichtige Abonnements für Unternehmensfinanzen, Import-/Export-Daten auf Sendungsebene und Patentdatenbanken genutzt, um Unternehmensengagement und Innovationsrichtung zu bestätigen. Diese Schreibtischquellen sind nur beispielhaft, und viele weitere öffentliche Referenzen wurden zur Datenerhebung, Validierung und Klärung genutzt.
Primärinterviews und Umfragen
Als Nächstes validieren wir die auf Schreibtischrecherche basierende Sicht durch Interviews und strukturierte Umfragen mit Herstellern, Zutatenlieferanten, Vertriebspartnern, Category-Managern im Einzelhandel und Einkäufern aus der Gastronomie in den wichtigsten europäischen Konsummärkten. Das Feedback wird genutzt, um zu bestätigen, welche Produkte in der Praxis als Nussaufstriche gezählt werden, wie sich die Durchschnittspreise entwickeln und wo Handelsmarken und Premiumisierung den Wertmix verändern.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 25% | CXOs: 17% |
| Mid-Tier: 56% | Funktions-/Abteilungsleiter: 40% |
| Kleinere Akteure: 19% | Manager: 43% |
Marktdimensionierung & Prognose
Die Marktdimensionierung wird aufgebaut, indem zunächst der regionale Nachfragepool aus beobachteten Konsumindikatoren, Handelsströmen für wichtige Nusszutaten und Fertigaufstriche (soweit verfügbar) sowie typischen Einzelhandels- und Gastronomiepreisspannen rekonstruiert wird, und dies dann unter Beibehaltung einer konsistenten Währungszeitlogik in einen Wert umgerechnet wird. Wir beschreiben den Top-Down-Ansatz einmal als Aufbau eines Nachfragepools, der an den Pro-Kopf-Aufstrichkonsum und die Kategorie-Durchdringung in Europa gebunden ist, welcher anschließend für Kanalmix und Preisstaffelung angepasst wird.
Um die Gesamtwerte realistisch zu halten, gleichen wir die Ergebnisse mit selektiven Bottom-Up-Prüfungen anhand der Umsatzexposition von Lieferanten und Marken, stichprobenbasierter Regalpreisverfolgung multipliziert mit geschätzten Mengen und Vertriebskanalprüfungen ab, wo Lücken auftreten. Eingaben, die das Modell üblicherweise beeinflussen, umfassen die Richtung der Kosten für Nuss- und Kakaoinputs, Verschiebungen im Handelsmarkenanteil, die Verbreitung von Gesundheits- und Clean-Label-Angaben, den E-Commerce-Anteil bei Aufstrichen und die Promotionsintensität, die die realisierte Preisgestaltung beeinflusst.
Prognosen werden mittels Szenarioanalyse erstellt, wobei ein Basisszenario um die erwartete Preisnormalisierung, die Kaufkraft der Haushalte und die anhaltende Nachfrage nach pflanzlichen und zuckerreduzierten Optionen herum aufgebaut wird, und anschließend Sensitivitätsszenarien für Rohstoffpreisschocks und Promotionszyklen angewendet werden. Wenn die Abdeckung für kleinere Länder oder reine Gastronomiesegmente dünn ist, werden Schätzungen anhand von Vergleichsmärkten aufgefüllt und anschließend in Interviews erneut überprüft, bevor sie finalisiert werden.
Datenvalidierung & Aktualisierungszyklus
Wir führen mehrstufige Prüfungen durch, damit sich das Modell wie der reale Markt verhält, nicht nur wie eine mathematische Berechnung. Ergebnisse werden mit unabhängigen Signalen wie Kategoriewachstumsmustern, Handelsrichtung und bekannten Preisbewegungen verglichen, und ungewöhnliche Ausschläge werden vor der Freigabe zur Überprüfung markiert.
Wenn eine Abweichung nicht durch bereits erfasste Eingaben erklärt werden kann, öffnen wir Annahmen erneut und kontaktieren Branchenteilnehmer erneut, um zu bestätigen, ob eine strukturelle Veränderung stattgefunden hat (zum Beispiel eine wesentliche Rezepturumstellung, die Kosten verändert, oder eine Änderung des Kanalmixes). Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und ein abschließender Durchlauf vor der Auslieferung wird durchgeführt, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgröße für nussbasierte Aufstriche in Europa von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für nussbasierte Aufstriche in Europa können weit voneinander abweichen, da jeder Herausgeber unterschiedliche Entscheidungen darüber trifft, was als nussbasierter Aufstrich gilt, welche Kanäle einbezogen werden und wie Preise über Länder und Zeiträume hinweg normalisiert werden.
Die größten Abweichungen ergeben sich meist aus Umfang und Preislogik, besonders wenn benachbarte süße Aufstriche mit einbezogen werden oder wenn ein fester Anteil von einer globalen Gesamtsumme angewendet wird, ohne europaspezifische Durchdringung und Handelsmarkenpreisgestaltung zu prüfen. Wenn die Zählung auf echte nussbasierte Aufstriche beschränkt wird und der Wert anhand von Regalpreisspannen und Kanalmix-Aktualisierungen nahe dem Basisjahr validiert wird, bleibt die Schätzung näher an dem, was Käufer tatsächlich bezahlen, was der hier von Mordor Intelligence angewandte Ansatz ist.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,54 Mrd. USD (2026) | |
| Fachzeitschrift A | 1,33 Mrd. USD (2023) | Verwendet ein früheres Jahr mit begrenzter Kanalabdeckung und stützt sich stärker auf gemeldete Herstellerumsätze, was Handelsmarken und importierte Fertigaufstriche unterzählen kann. |
| Regionale Beratungsgesellschaft B | 2,82 Mrd. USD (2024) | Vermischt nussbasierte Aufstriche mit breiteren süßen Aufstrichen in Teilen Europas und wendet einen höheren angenommenen Durchschnittspreis an, ohne Promotionsintensität und Packungsgrößenmix erneut zu überprüfen. |
Die Tabelle zeigt, dass die Abweichung größtenteils durch den Produktumfang, die Wahl des Basisjahres und die Art der Preisbehandlung über Länder und Kanäle hinweg erklärt wird. Durch eine enge Eingrenzung der Einschlüsse, die erneute Überprüfung von Preissignalen und interviewgestützte Anpassungen für Handelsmarken und Promotionen liefern wir einen Marktwert, der leichter auf klare, wiederholbare Eingaben zurückzuführen ist.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des europäischen Markts für nussbasierte Aufstriche?
Der Markt hat im Jahr 2026 einen Wert von 2,54 Milliarden USD und wird voraussichtlich bis 2031 auf 3,41 Milliarden USD anwachsen.
Welcher Produkttyp hält den größten Anteil in Europa?
Erdnussbasierte Aufstriche führten im Jahr 2025 mit einem Anteil von 42,86 %, gestützt durch erschwingliche Preise und breite Haushaltsakzeptanz.
Wie schnell wächst das Biosegment?
Biologische nussbasierte Aufstriche werden voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 7,22 % wachsen und das konventionelle Segment übertreffen.
Wie bedeutend ist der Online-Einzelhandel für das zukünftige Wachstum?
Online-Einzelhandelskanäle wachsen mit einer CAGR von 7,58 % und bieten direkten Verbraucherzugang sowie eine Beschleunigung von Geschmacksexperimenten.
Seite zuletzt aktualisiert am:



