
Dimensão e Quota do Mercado de Fundos Mútuos da Europa
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
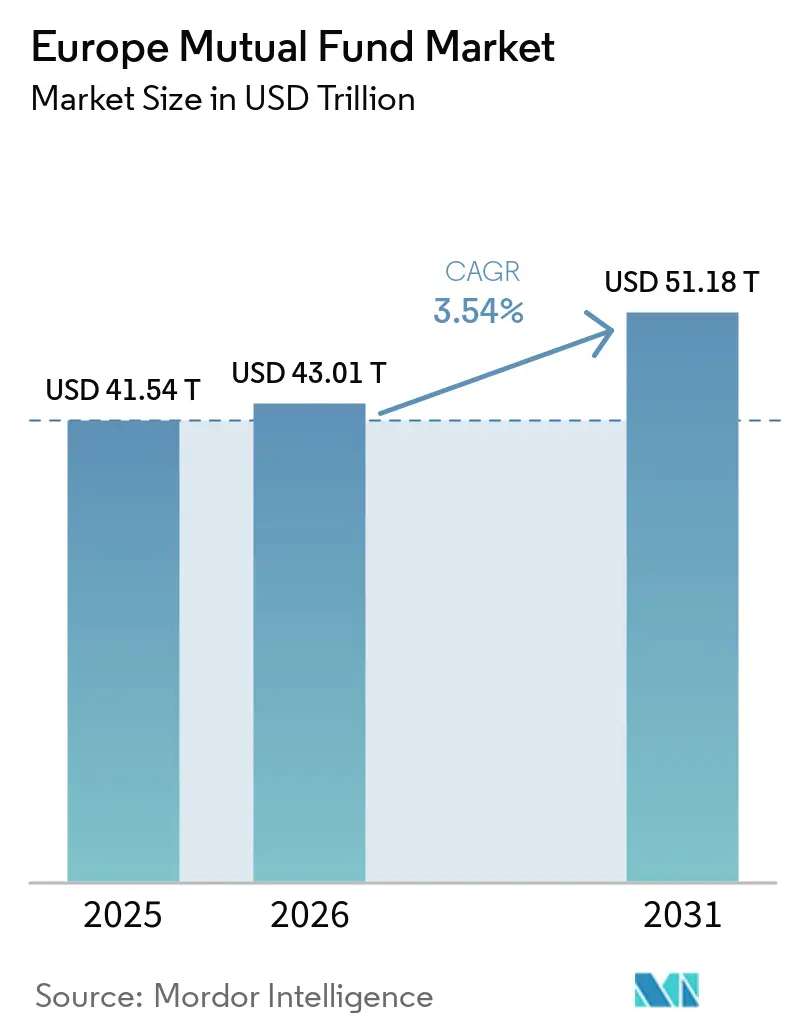
| Tamanho do mercado no ano base (2025) | 41.54 Trilhões de dólares |
| Tamanho do Mercado (2026) | 43.01 Trilhões de dólares |
| Tamanho do Mercado (2031) | 51.18 Trilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 3.54 % |
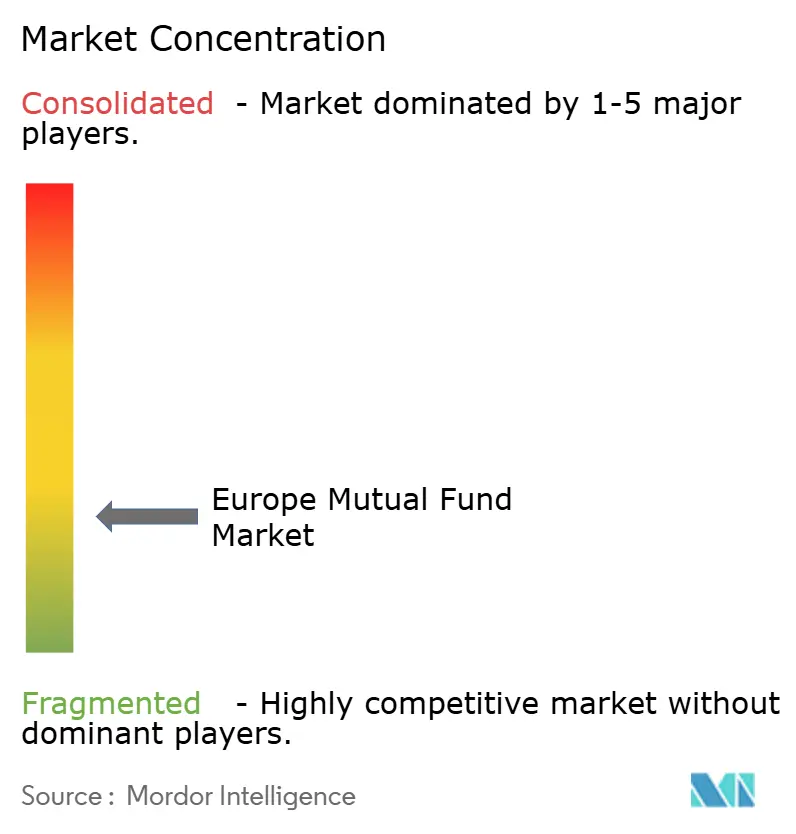
| Concentração do Mercado | Baixo |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Fundos Mútuos da Europa por Mordor Intelligence
A dimensão do Mercado de Fundos Mútuos da Europa em 2026 é estimada em 43,01 biliões de USD, crescendo a partir do valor de 2025 de 41,54 biliões de USD, com projeções para 2031 a indicar 51,18 biliões de USD, crescendo a um CAGR de 3,54% no período 2026-2031. O crescimento constante dos ativos assenta numa combinação de regulamentação favorável, distribuição digital crescente e apetite cada vez mais profundo dos investidores por estratégias ASG. A compressão de comissões continua a ser um obstáculo, mas as economias de escala, a inovação de produtos e o passaporte transfronteiriço estão a ajudar os gestores a proteger as margens. As diretrizes mais rigorosas da Autoridade Europeia dos Valores Mobiliários e dos Mercados em matéria de denominação ASG, combinadas com as classificações do Artigo 8.º e do Artigo 9.º do Regulamento de Divulgação de Finanças Sustentáveis, estão a canalizar novo capital para produtos conformes, acelerando simultaneamente a racionalização de produtos entre os retardatários. As reformas da União dos Mercados de Capitais continuam a reduzir as fricções no marketing e liquidação multijurisdicionais, conferindo ao mercado de fundos mútuos da Europa um acesso mais amplo tanto a fluxos de retalho como institucionais. A adoção de tecnologia — desde o aconselhamento automatizado à tokenização de unidades de participação — está a alargar o universo de destinatários, a reduzir os custos de distribuição e a fornecer modelos de serviço ricos em dados que melhoram a fidelização de clientes. A normalização macroeconómica está a revitalizar a procura de fundos obrigacionistas, à medida que os investidores procuram capturar duração e spreads de crédito sem abandonar as alocações em ações. Com os cinco maiores gestores a controlar apenas 30,80% dos ativos, a intensidade competitiva permanece elevada, criando espaço para boutiques especializadas crescerem em estratégias temáticas e alternativas.
Principais Conclusões do Relatório
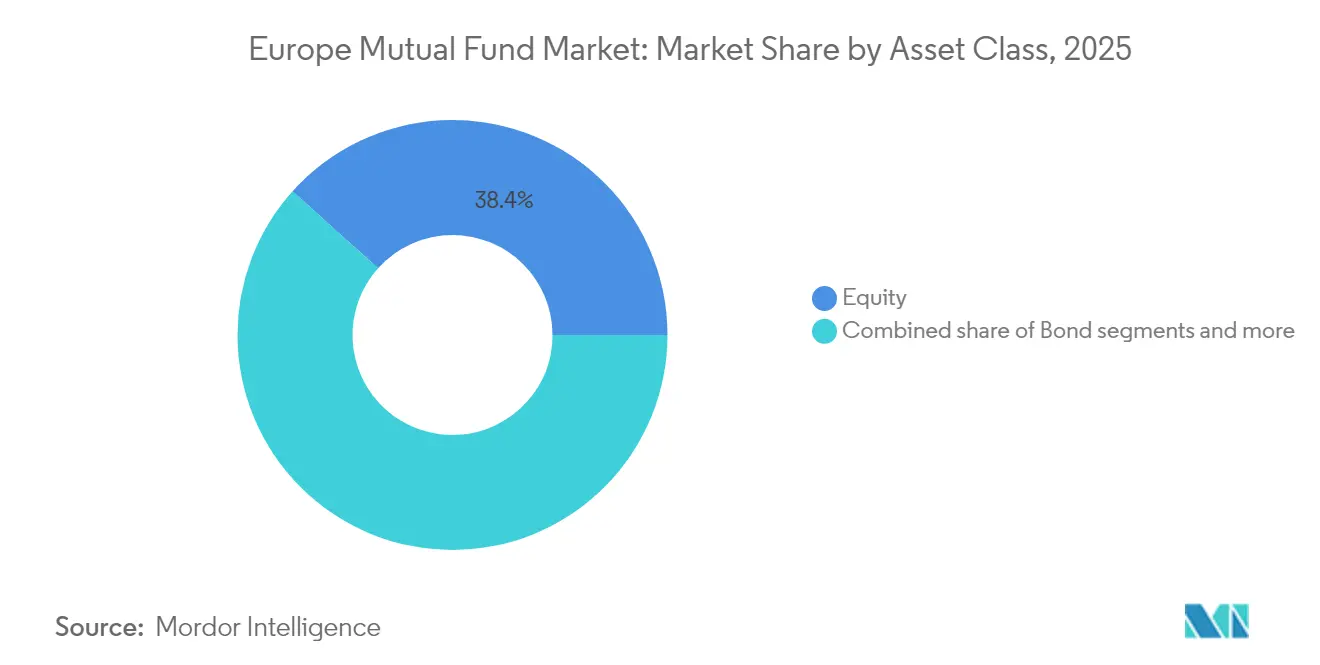
- Por classe de ativos, os fundos de ações captaram 38,35% da dimensão do Mercado de Fundos Mútuos da Europa em 2025, enquanto os fundos obrigacionistas deverão registar o CAGR mais elevado de 9,98% até 2031.
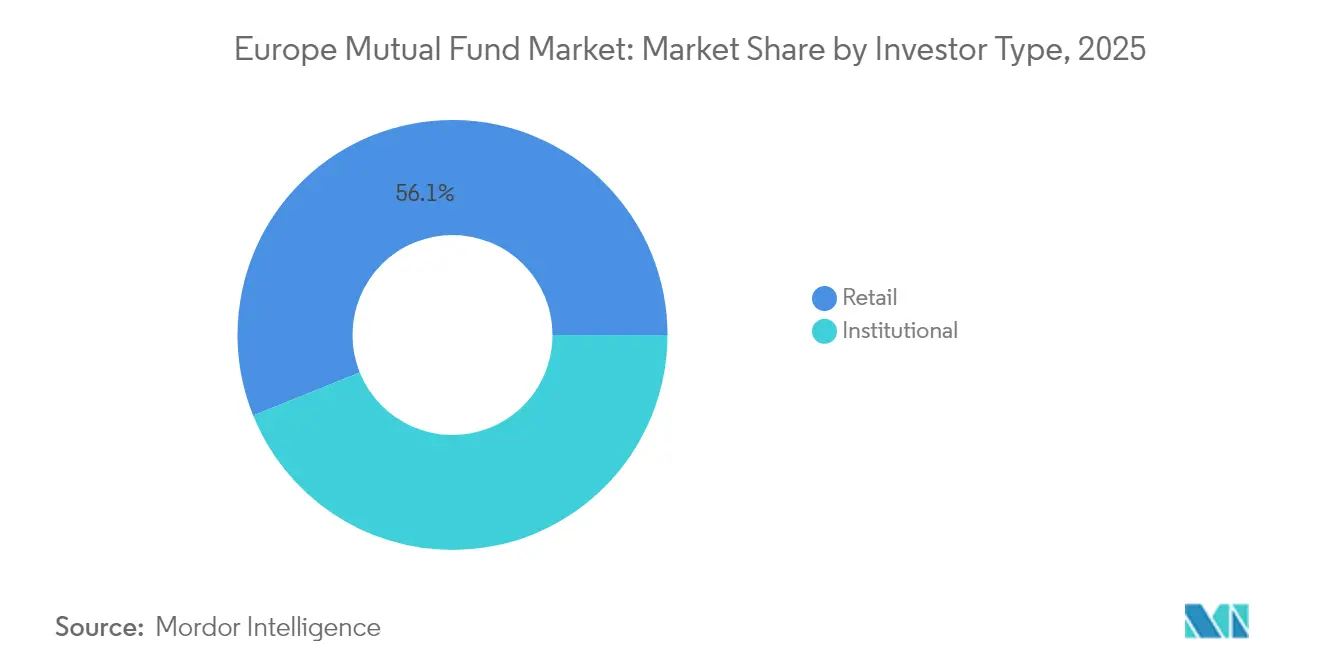
- Por tipo de investidor, os investidores de retalho representaram 56,10% da dimensão do Mercado de Fundos Mútuos da Europa em 2025, ao passo que os ativos institucionais exibem o CAGR projetado mais elevado de 7,49% até 2031.
- Por canal de distribuição, os bancos lideraram com 44,20% da dimensão do Mercado de Fundos Mútuos da Europa em 2025, mas as plataformas online estão a avançar a um CAGR de 16,85% até 2031.
- Por geografia, o Reino Unido deteve 26,18% da dimensão do Mercado de Fundos Mútuos da Europa em 2025, sendo que a Espanha está preparada para se expandir a um CAGR de 9,14% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Transição para fundos alinhados com ASG | +1.2% | UE central com extensão ao Reino Unido | Médio prazo (2-4 anos) |
| Taxas persistentemente baixas até 2027 | +0.8% | Zona Euro central | Curto prazo (≤ 2 anos) |
| Expansão da União dos Mercados de Capitais | +0.6% | UE-27 excluindo Reino Unido e Suíça | Longo prazo (≥ 4 anos) |
| Adoção crescente do aconselhamento automatizado | +0.9% | Liderança nórdica | Médio prazo (2-4 anos) |
| Tokenização de unidades de participação | +0.3% | Mercados-piloto centrados no Luxemburgo | Longo prazo (≥ 4 anos) |
| Passaporte transfronteiriço ELTIF 2.0 | +0.4% | Retalho UE-27 | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Transição para fundos alinhados com ASG
A procura de estratégias sustentáveis impulsionou os fundos do Artigo 8.º e do Artigo 9.º para a vanguarda do mercado de fundos mútuos da Europa, atraindo 191 a 195 mil milhões de USD (180 mil milhões de EUR) de entradas líquidas durante 2024, ou seja, 75% das subscrições agregadas de fundos mútuos[1]Autorité des Marchés Financiers, "Relatório Anual 2024 – Gestão de Ativos," amf-france.org. . As orientações de denominação da Autoridade Europeia dos Valores Mobiliários e dos Mercados de 2024 restringiram os critérios de elegibilidade, forçando reclassificações generalizadas e saídas temporárias de capital de produtos marginais antes de estabilizarem com divulgações mais robustas. Os maiores gestores exploraram a sua escala de investigação para satisfazer as exigências de Impactos Adversos Principais do Regulamento de Divulgação de Finanças Sustentáveis, protegendo assim as suas estruturas de comissões da tendência geral de compressão. Os incentivos orientados pela taxonomia francesa catalisaram novos lançamentos temáticos, incluindo estratégias de transição climática e de biodiversidade que comandam preços premium. Os alocadores institucionais utilizam agora as credenciais ASG como critério de triagem para a seleção de gestores, direcionando mandatos para plataformas com estruturas de gestão responsável comprovadas. Os investidores de retalho, habilitados por métricas de impacto transparentes fornecidas através de painéis digitais, estão a alocar uma quota crescente dos seus planos de poupança mensais recorrentes a fundos com rótulo de sustentabilidade. A evolução da taxonomia da UE, que se prevê venha a incluir o nuclear e o gás nas atividades de transição em 2025, deverá desbloquear linhas de produtos adjacentes e manter o momentum de entradas de capital no mercado de fundos mútuos da Europa.
Adoção crescente do aconselhamento automatizado
As plataformas digitais que automatizam a construção de carteiras estão conquistando ganhos de participação de mercado de dois dígitos, particularmente nos canais de varejo nórdicos, onde 18% dos ativos já estão em mandatos automatizados[2]Nordea Asset Management, "Tendências de Investimento Nórdicas 2024," nordea.com.. O aconselhamento algorítmico, agora respaldado por regras de adequação esclarecidas da MiFID II, viabiliza ofertas com boa relação custo-benefício que cobram entre 0,25% e 0,75%, em comparação com 1,5% a 2,5% nas agências tradicionais. A BaFin da Alemanha aprovou 12 novas licenças de robôs de investimento em 2024, sinalizando conforto regulatório com serviços algorítmicos, desde que sejam atendidos os padrões de governança e transparência. O negócio europeu de robôs de investimento da Vanguard registrou crescimento de 40% nos ativos em relação ao ano anterior, impulsionado pela colheita de prejuízos fiscais e por valores mínimos baixos que atraem poupadores de massa afluente. Os bancos responderam incorporando módulos de robôs de investimento de marca branca em aplicativos móveis, defendendo sua participação de distribuição de 44,87% ao mesmo tempo em que reduzem diretamente os custos operacionais. As melhorias na experiência do cliente, incluindo KYC direto e integração biométrica, encurtam o funil de investimento e aceleram a conversão de ativos sob gestão. À medida que os motores de inteligência artificial amadurecem, as plataformas de robôs de investimento integrarão pontuações ESG e trajetórias de aposentadoria personalizadas, elevando o teto da penetração digital no mercado europeu de fundos mútuos.
Expansão das reformas da União dos Mercados de Capitais da UE
O terceiro plano de ação da União dos Mercados de Capitais impulsionou as notificações de passaporte transfronteiriço em 25% em 2024, alargando a base de investidores endereçável do Mercado de Fundos Mútuos da Europa nas jurisdições da UE[3]Comissão Europeia, "Relatório de Progresso da União dos Mercados de Capitais 2024," ec.europa.eu. . Os procedimentos padronizados de retenção na fonte reduziram a fricção operacional, especialmente para os UCITS do Luxemburgo e da Irlanda que procuram distribuição em múltiplos países. A iniciativa da Autoridade Europeia dos Valores Mobiliários e dos Mercados de avançar para uma fita consolidada para fundos melhorou a transparência de preços, nivelando o campo de jogo para os investidores de retalho historicamente prejudicados pela fragmentação de dados. As regras harmonizadas de depositário ao abrigo dos UCITS V permitem que gestores de pequena e média dimensão assegurem custódia pan-europeia a preços de economia de escala, reduzindo as barreiras de entrada para estratégias temáticas e alternativas. O futuro Ponto de Acesso Único Europeu deverá centralizar os dados de divulgação corporativa, simplificando os processos de due diligence de fundos para as instituições. As complexidades de retenção na fonte da Alemanha continuam a ser um obstáculo persistente, demonstrando que as idiossincrasias locais podem atenuar os benefícios da União dos Mercados de Capitais. Apesar de uma implementação irregular, as poupanças de custos agregadas das iniciativas da União dos Mercados de Capitais apoiam efeitos positivos de alavancagem operacional que sustentam a expetativa de um CAGR de 3,58% para o mercado de fundos mútuos da Europa.
Eficiências de passaporte transfronteiriço pós-ELTIF 2.0
O ELTIF 2.0 reduziu drasticamente os montantes mínimos de subscrição de 10.700 USD para 1.070 USD (de 10.000 EUR para 1.000 EUR), desbloqueando uma estimativa de 577,5 mil milhões de USD (500 mil milhões de EUR) de poupanças de retalho europeias para estratégias de infraestruturas, capital privado e imobiliário. A CSSF do Luxemburgo aprovou 15 novas estruturas em 2024, muitas comercializadas transfronteiriçamente em invólucros prontos a usar que simplificam os processos KYC e de liquidação. As disposições melhoradas de liquidez, incluindo janelas de resgate obrigatórias e acesso ao mercado secundário, dissiparam preocupações anteriores sobre períodos de bloqueio prolongados. O ELTIF de infraestruturas de retalho inaugural da Amundi atraiu 2,31 mil milhões de USD (2 mil milhões de EUR) em seis meses, ilustrando o apetite reprimido por investimentos alternativos entre os aforradores da classe média-alta. O alinhamento com os objetivos da taxonomia da UE permite que os gestores acumulem credenciais tanto de sustentabilidade como de diversificação, criando efeitos de halo que ressoam junto dos consultores institucionais. Os bancos agrupam os ELTIFs juntamente com ofertas de reforma, utilizando modelos de divulgação simplificados para satisfazer os requisitos de transparência de custos da MiFID II, enquanto aprofundam a quota de carteira. Com o tempo, as entradas de capital alternativas de retalho deverão mitigar o efeito de arrasto demográfico das retiradas sobre as alocações em ações tradicionais no mercado de fundos mútuos da Europa.
Análise do Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Compressão de comissões por produtos passivos | -0.9% | Global com liderança do Reino Unido e dos Países Baixos | Curto prazo (≤ 2 anos) |
| Incerteza na divulgação SFDR Nível 2 | -0.4% | UE-27 com extensão limitada ao Reino Unido | Médio prazo (2-4 anos) |
| Risco elevado de cibersegurança e privacidade de dados | -0.3% | Global com foco no RGPD | Longo prazo (≥ 4 anos) |
| Transição demográfica para a descumulação | -0.6% | Alemanha e Itália como mercados centrais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Compressão de comissões por produtos passivos
Os veículos de acompanhamento de índices continuam a drenar fluxos dos seus pares ativos com comissões mais elevadas, reduzindo os rácios de despesas médios dos fundos mútuos na Alemanha para 1,15% em 2024, face a 1,45% em 2020. A carteira de ETF europeus da Vanguard cresceu 35% para 207,9 mil milhões de USD (180 mil milhões de EUR), encorajada por planos de poupança respaldados pelo governo que isentam de comissões de transação a alocação em ETF. Os ETF de rendimento fixo oferecem agora TER de tabela de 0,05%, forçando os gestores ativos de obrigações a justificar comissões superiores a 0,75% com alfa demonstrável ou mandatos à medida. A racionalização de produtos acelerou, com 15% das gamas de fundos europeus consolidadas ou liquidadas durante 2024, eliminando ofertas de pequena dimensão que não conseguem competir em preço. Os gestores responderam introduzindo híbridos baseados em fatores e classes de participações com comissões de desempenho, mas estas medidas frequentemente canibalizam as fontes de receita legadas. A contração das margens intensificou os fundamentos para fusões e aquisições, à medida que as plataformas de média dimensão procuram sinergias de custos e alavancagem operacional digital. Prevê-se que a concorrência sustentada de preços reduza em 0,9 pontos percentuais o potencial de CAGR agregado do Mercado de Fundos Mútuos da Europa nos próximos dois anos.
Transição demográfica para a descumulação entre investidores envelhecidos
A idade mediana da Europa continua a aumentar, deslocando as prioridades financeiras das famílias da acumulação de capital para a geração de rendimento e preservação de capital. Os reformados alemães e italianos estão a resgatar posições em fundos mútuos com elevada exposição a ações em favor de estratégias de descumulação, desviando os fluxos líquidos dos produtos de crescimento. As reformas das pensões que ampliam a cobertura de contribuição definida atenuam as saídas de capital, mas as coortes mais jovens poupam menos do que os seus predecessores pouparam em fases de vida comparáveis, desacelerando o crescimento absoluto dos ativos sob gestão. Os gestores estão a lançar fundos de data-alvo e de pagamento gerido, mas estas alocações conservadoras obtêm comissões globais mais baixas, comprimindo a receita de topo mesmo quando os ativos se estabilizam. As recentes reformas das pensões em Itália aceleram as necessidades de liquidez, obrigando os gestores a deter mais liquidez ou obrigações de menor duração, o que erode o potencial de rentabilidade. Os aconselhadores automatizados servem os clientes mais idosos com calendários de levantamento automatizados, acrescentando pressão competitiva sobre os distribuidores tradicionais que dependem do aconselhamento humano para os segmentos de reformados. No global, prevê-se que a descumulação demográfica reduza em 0,6 pontos percentuais o CAGR previsto do Mercado de Fundos Mútuos da Europa até 2030.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Classe de Ativos:
Liderança das Ações Encontra a Transformação ASGOs fundos de ações detinham 38,35% da quota do mercado de fundos mútuos da Europa em 2025, refletindo um apetite sustentado por temas de crescimento e a rápida integração mainstream dos mandatos ASG. Os fundos obrigacionistas seguiram de perto com 35,42%, à medida que os investidores procuravam duração e coberturas de inflação no contexto dos ciclos de aperto do Banco Central Europeu que impulsionaram as yields acima dos mínimos históricos sem desencadear recessão. As alocações híbridas captaram 15,62%, apelando a aforradores de perfil equilibrado que valorizam amortecedores de descida durante regimes de taxas voláteis. As estratégias de mercado monetário mantiveram 8,01%, à medida que os tesoureiros corporativos estacionaram liquidez para obter melhores retornos overnight num contexto de recuperação das taxas. Os UCITS alternativos, embora representando apenas 2,60%, cresceram rapidamente através de fundos de replicação de dívida de infraestruturas e crédito privado que prometem diversificação acrescida de liquidez. O CAGR previsto de 6,18% para os fundos de ações implica que a dimensão do mercado de fundos mútuos da Europa para ações poderá ultrapassar os 22,27 biliões de USD até 2031, se o momentum atual de entradas de capital persistir. A clareza regulatória ao abrigo do Regulamento sobre a Resiliência Operacional Digital exige que cada plataforma de classe de ativos invista em infraestruturas de cibersegurança, elevando os gastos de conformidade para uma média de 2,88 milhões de USD (2,5 milhões de EUR) por gestor.
Os fundos de ações são cada vez mais classificados ao abrigo do Artigo 8.º ou do Artigo 9.º, com a triagem ASG incorporada na linguagem padrão do prospeto em vez de ser comercializada como uma característica autónoma. Os fundos obrigacionistas beneficiam de alocações institucionais renovadas a crédito de grau de investimento, particularmente no Reino Unido, onde o desenrolar do investimento orientado por passivos dos fundos de pensões libertou capacidade de balanço para veículos de fundos mútuos tradicionais. As estratégias híbridas recorrem a motores de reequilíbrio automatizado para manter bandas de risco, oferecendo conforto aos investidores de retalho cautelosos após os episódios de volatilidade de 2022-2023. As ofertas de mercado monetário reinventaram-se através de classes de participações tokenizadas que liquidam em blockchain em minutos, reduzindo o risco de contraparte e de liquidação enquanto cumprem as regras de transparência de custos da MiFID. Os UCITS alternativos continuam a explorar oportunidades de valor relativo e de tendências macro, atraindo instituições que pretendem negociação diária com menores encargos operacionais de due diligence do que as estruturas de fundos privados. Como resultado, prevê-se que a dimensão do mercado de fundos mútuos da Europa dedicada a alternativos triplique até 2030, ainda que a partir de uma base baixa, contribuindo de forma marginal mas significativa para a diversificação global. As correlações entre classes de ativos irão ditar a velocidade de desenvolvimento de produtos, encorajando os gestores a agrupar sobreposições de ASG multi-ativos, climáticas e de fator em invólucros prontos a usar, tanto para clientes de retalho como institucionais.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis com a aquisição do relatório


Por Tipo de Investidor:
Resiliência do Retalho e Precisão InstitucionalOs investidores de retalho detinham 56,10% dos ativos sob gestão agregados em 2025, consolidando o seu papel fundamental no mercado de fundos mútuos da Europa. Os acessos digitais, a transparência das comissões e o surgimento de fundos temáticos com montantes mínimos reduzidos estão a expandir a participação entre os investidores de primeira viagem em Espanha, França e nos países nórdicos. Os regimes de adesão automática nos locais de trabalho estão a canalizar diferimentos salariais incrementais para fundos multi-ativos diversificados, mitigando os ventos contrários demográficos das populações envelhecidas. Os reguladores impuseram painéis de desagregação de custos, capacitando os particulares a comparar os TER e direcionando os fluxos para veículos competitivos, incluindo os ELTIFs recentemente disponíveis com montantes mínimos de 1.155 USD (1.000 EUR). Entretanto, os investidores institucionais, responsáveis por 43,90% dos ativos, implementam mandatos de precisão condicionados por restrições de solvência e contabilísticas, insistindo frequentemente em exclusões ASG personalizadas alinhadas com o dever fiduciário. Os fundos de pensões noruegueses e holandeses aumentaram a sua exposição às ações europeias em dois dígitos em 2024, capitalizando a liderança setorial nas energias renováveis e nos facilitadores tecnológicos. A convergência das preferências de retalho e institucionais em torno da sustentabilidade permite economias de escala para os gestores, embora os clientes institucionais negociem reduções de comissões que atenuam o crescimento das receitas.
O crescimento do retalho, previsto a um CAGR de 7,12% até 2031, depende da continuação da penetração da tecnologia financeira e de quadros robustos de proteção dos investidores que mantenham a confiança após quedas do mercado. As plataformas de aconselhamento automatizado educam as coortes mais jovens através de aplicações gamificadas, enquanto os bancos implementam modelos de aconselhamento híbrido que combinam coaching humano com reequilíbrio algorítmico para preservar as relações legadas. As entradas de capital institucionais permanecem irregulares, associadas ao reequilíbrio ativo-passivo e às variações de capital regulatório, mas os invólucros de produtos estruturados ligados a cestas de fundos mútuos estão a ganhar tração entre as seguradoras que procuram rendimento eficiente em termos de capital. Os padrões de reporte harmonizados ao abrigo da Diretiva de Reporte de Sustentabilidade Empresarial promovem a portabilidade de produtos entre segmentos, permitindo aos gestores clonar estratégias de retalho para tranches institucionais à medida com custo incremental mínimo. Ambos os segmentos de investidores esperam agora métricas ASG em tempo real e painéis de análise de cenários, uma exigência que pressiona as infraestruturas de dados de back-office, mas que reforça a fidelização dos clientes uma vez implementada. As negociações de comissões gravitam para estruturas ligadas ao desempenho, particularmente nas alocações institucionais a ações ASG ativas, alinhando assim a economia com a geração de alfa. A supervisão robusta da custódia e dos fideicomissos contribui para reforçar a confiança, assegurando que o mercado de fundos mútuos da Europa mantém a sua posição central nas carteiras das famílias europeias, apesar da crescente concorrência dos ETF.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis com a aquisição do relatório
Por Canal de Distribuição:
A Disrupção Digital Reconfigura a Cadeia de ValorOs bancos continuaram a dominar com uma quota de 44,20% em 2025, mas as plataformas online registaram um CAGR fulminante de 16,85%, que se prevê persista até 2031. O registo digital rápido, as comissões reduzidas e a experiência de utilizador intuitiva atraem os aforradores millennials e da Geração Z, que representam agora uma fatia crescente dos planos de investimento sistemático mensais. Os consultores financeiros mantiveram-se relevantes com 17,60%, servindo as necessidades complexas de clientes de elevado património líquido que valorizam o planeamento sucessório, a otimização fiscal e as inclinações ASG à medida. A distribuição direta para os fundos canalizou 12,40% dos fluxos, em grande parte através dos sítios web dos gestores de ativos que oferecem subscrições sem comissão financiadas por economias de pagamento por fluxo de ordens. A legislação de banca aberta desbloqueou a agregação de dados de terceiros, permitindo às empresas de tecnologia financeira apresentar balanços de 360 graus e enviar sugestões personalizadas de fundos mútuos com base em análises de fluxo de caixa. Os bancos respondem incorporando módulos de aconselhamento automatizado e melhorando as interfaces móveis, como ilustrado pelo braço de gestão de patrimónios digital do UBS, que adicionou 45% de ativos sob gestão em 2024 após integrar chatbots de inteligência artificial para o planeamento de objetivos. As unidades tokenizadas negociadas 24 horas por dia, 7 dias por semana em blockchains com permissão reduzem a latência de liquidação, melhorando a perceção de liquidez e apelando aos investidores mais jovens habituados às finanças em tempo real.
A concorrência entre plataformas comprime as comissões iniciais, mas multiplica a velocidade dos ativos, pois a mudança sem fricção reequilibra as carteiras mais rapidamente e aumenta os pontos de contacto de envolvimento consultivo. Os reguladores monitorizam os modelos de indução para garantir que as ofertas sem comissão não ocultam custos indiretos, obrigando as plataformas a apresentar os rácios de despesas totais de forma proeminente. Os bancos aproveitam os seus balanços para envolver fundos em poupanças ligadas a seguros, uma abordagem que combina garantias de capital com o potencial de crescimento do fundo, preservando as margens mesmo quando as comissões de tabela diminuem. As redes de consultores financeiros adotam quadros holísticos de bem-estar financeiro, integrando o planeamento de fluxos de caixa, as projeções de reforma e as preferências ASG num painel unificado que melhora a fidelização. Os canais diretos evoluem para investimentos baseados em comunidade com funcionalidades de partilha social, gamificando o progresso em direção a objetivos e viralizando lançamentos de fundos temáticos. Os protocolos de Prevenção de Branqueamento de Capitais/KYC tornam-se baseados em API, reduzindo os tempos de abertura de conta para minutos e alinhando-se com as iniciativas de identidade eletrónica europeias, aumentando assim as taxas de conversão de subscrições. Em última análise, o envolvimento digital aprofunda a educação dos investidores e expande a dimensão do mercado de fundos mútuos da Europa, abrangendo segmentos sem conta bancária ou com investimentos insuficientes em todo o continente.
Análise Geográfica
Mercado de Fundos Mútuos da Europa Ocidental
O mercado de fundos mútuos da Europa reflete um panorama diversificado e em evolução, com o Reino Unido, a Alemanha e a França ocupando posições de liderança. O Reino Unido continua a aproveitar a profundidade financeira de Londres e a distribuição global, apesar do Brexit, enquanto reformas como a Mansion House agilizaram as aprovações de fundos. A divergência regulatória impulsionou a inovação, incluindo fundos de transição climática voltados para fundos de pensão domésticos, ao passo que clusters de fintech e dinâmicas cambiais favoráveis atraem fluxos internacionais. A Alemanha beneficia de uma sólida base institucional e do engajamento do varejo impulsionado por incentivos fiscais e credibilidade dos produtos ESG. Gestores de ativos consolidados, veículos de poupança favoráveis e alinhamento com as finanças verdes em consonância com os objetivos da política nacional impulsionam o mercado francês. Em conjunto, esses mercados centrais formam a espinha dorsal do crescimento dos fundos mútuos em toda a região.
Mercado de Fundos Mútuos do Sul e Oeste da Europa
Os países do Sul e Oeste da Europa — Espanha, Itália e o bloco BENELUX — contribuem cada vez mais para a expansão do mercado. A Espanha lidera nas projeções de crescimento devido às reformas previdenciárias e à rápida adoção digital entre os poupadores mais jovens, enquanto os bancos impulsionam os fluxos de fundos por meio de novas estruturas de terceiro pilar. O mercado italiano apresenta um perfil conservador em razão da demografia, mas registra crescente interesse em soluções de pagamento gerenciado e de data-alvo, com Milão consolidando-se como um hub de serviços para fundos. Os países do BENELUX, embora de pequeno porte em termos de domicílio de investidores, desempenham um papel desproporcional na administração de fundos, com o Luxemburgo atuando como hub central para a distribuição transfronteiriça de UCITS. A agilidade regulatória e as vantagens de infraestrutura tornam o BENELUX uma base logística essencial para patrocinadores globais. As posições estratégicas desses países sustentam a eficiência e a competitividade mais amplas do ecossistema europeu de fundos.
Mercado de Fundos Mútuos dos Países Nórdicos e da Europa Central
Na Europa do Norte e na Europa Emergente, a inovação e a convergência são os principais motores de crescimento. Os países nórdicos lideram na adoção digital, na integração de ESG e nos projetos-piloto de tokenização, com forte alinhamento estatal e do varejo em torno das finanças verdes. Rendas elevadas e plataformas otimizadas para dispositivos móveis sustentam contribuições regulares, enquanto os reguladores locais apoiam a experimentação de produtos de ponta. Mercados emergentes como a Polônia e a República Tcheca estão se aproximando por meio de planos patrocinados por empregadores e de melhor acesso ao mercado por meio de UCITS com listagem cruzada. As parcerias com fintechs e as ofertas exclusivamente digitais estão reduzindo as barreiras de entrada e ampliando as bases de investidores. Produtos com hedge cambial e reformas tributárias aumentam o apelo entre investidores mais sofisticados. Essas regiões, embora com diferentes graus de maturidade, são motores de crescimento cada vez mais relevantes para o mercado de fundos mútuos da Europa.
Panorama regulatório
O mercado europeu de fundos mútuos opera principalmente sob os regimes UCITS e AIFMD, com os reguladores a apertar as salvaguardas de risco de liquidez e de sustentabilidade. A Diretiva (UE) 2024/927 introduziu expectativas reforçadas de gestão de risco de liquidez para sociedades gestoras de UCITS e AIFMs, exigindo a disponibilidade de pelo menos duas ferramentas de gestão de liquidez (LMTs) a partir de um conjunto prescrito. A ESMA publicou Orientações sobre LMTs em março de 2026 para padronizar a seleção, governança e ativação entre jurisdições.
A comunicação de informações de supervisão também está a mudar em direção à harmonização e simplificação. A Comissão Europeia publicou o Pacote de Integração e Supervisão de Mercado (MISP) em 4 de dezembro de 2025, propondo alterações à Diretiva UCITS e uma convergência de supervisão mais ampla, enquanto a ESMA divulgou um relatório final em maio de 2026 que delineia uma estrutura de coleta integrada em toda a UE para dados de fundos. O Regulamento Delegado (UE) 2026/465 da Comissão estabeleceu as RTS sobre as características das LMTs, em vigor a partir de 16 de abril de 2026, aumentando a necessidade de os gestores atualizarem prospetos, procedimentos operacionais e sistemas de reporte antes de uma supervisão da UE mais unificada.
Análise da cadeia de valor
A cadeia de valor dos fundos mútuos europeus vai da fabricação de produtos por gestores de ativos (ManCos UCITS e AIFMs), apoiada por gestão de carteiras delegada, dados e índices, administração de fundos e agência de transferência, depositário e custódia, auditoria e estruturação jurídica, até à distribuição em canais de retalho e institucionais. As associações do setor apontam para a concentração de domicílios e centros de serviços, com Luxemburgo e Irlanda a atuarem como principais centros de estruturação e administração transfronteiriça, enquanto mercados promotores maiores, como o Reino Unido, a Alemanha e a França, ancoram a procura dos investidores finais.
A economia da distribuição e dos serviços molda cada vez mais a competitividade, uma vez que os custos de distribuição representam uma grande parte dos custos totais dos fundos (48% dos custos dos UCITS e 27% dos custos dos AIFs, segundo detalhamentos de custos referenciados pela ESMA no conjunto de evidências). A distribuição transfronteiriça continua a favorecer fundos maiores e escaláveis, com o tamanho médio dos fundos na distribuição transfronteiriça a atingir 558 milhões de EUR em 2025. A ALFI também observou no seu estudo de distribuição transfronteiriça de maio de 2026 que os ativos cresceram mais rapidamente do que o número de fundos em 2025, totalizando 8,5 biliões de EUR para o segmento transfronteiriço discutido, reforçando o papel do acesso a plataformas, da diligência devida dos distribuidores e da escala operacional, incluindo a padronização de relatórios e a preparação de ferramentas de liquidez, em toda a cadeia de valor.
Panorama Competitivo
A concorrência no mercado de fundos mútuos da Europa permanece moderada, com os cinco maiores gestores a deter 30,80% dos ativos combinados, deixando margem considerável para especialistas de média dimensão e de nicho. A BlackRock lidera com 9,8%, alavancando amplas capacidades passivas, ativas e alternativas e a plataforma de análise de risco Aladdin, que aprofunda as parcerias institucionais. A Amundi segue-se com 7,3%, combinando a escala de fabrico com a proximidade ao mercado local e parcerias recentemente finalizadas que expandem a distribuição nos EUA enquanto canalizam UCITS ASG de volta para a Europa. O modelo de liderança de custos da Vanguard amplifica a pressão passiva, enquanto a DWS e o UBS completam o top cinco através de robustas redes de gestão de patrimónios regionais e estratégias temáticas focadas. A compressão de comissões estimula a consolidação; a aquisição da NN Investment Partners pela Goldman Sachs Asset Management sublinha a tendência de reforçar a distribuição europeia e a competência em ASG.
A diferenciação estratégica assenta cada vez mais em credenciais de investimento sustentável, capacidade de ciência de dados e envolvimento digital com clientes. As empresas investem capital em infraestruturas de inteligência artificial para automatizar a construção de carteiras, classificar controvérsias ASG e personalizar o reporte, distribuindo assim os custos fixos por bases de ativos maiores. Os projetos-piloto de tokenização, como o lançamento do fundo de mercado monetário da DWS na blockchain Polygon, demonstram tentativas de redefinir a liquidez e a velocidade de liquidação, forjando vantagens de primeiro motor em eficiência operacional. As parcerias entre gestores de ativos e empresas de tecnologia financeira, exemplificadas pelo acordo de 10 anos da Intesa Sanpaolo com a plataforma Aladdin Wealth da BlackRock, sinalizam uma mudança para estratégias de ecossistema em vez de desenvolvimentos puramente orgânicos. A externalização do middle-office ganha tração à medida que os gestores se concentram na geração de alfa e na distribuição, entregando funções não essenciais a fornecedores especializados que desfrutam de economias de escala em múltiplos patrocinadores.
A regulamentação atua simultaneamente como fosso e como catalisador: os requisitos de transparência de custos da MiFID II elevam a sensibilidade à mudança, recompensando as empresas com estruturas de classes de participações limpas e TER competitivos; os custos de conformidade com o SFDR dificultam a entrada de pequenos operadores, mas favorecem os incumbentes que amortizam as estruturas de dados em centenas de estratégias. As eficiências de marketing transfronteiriço decorrentes da União dos Mercados de Capitais reduzem o custo marginal de expansão, permitindo que as plataformas escaláveis penetrem rapidamente nos mercados secundários e afastem as boutiques locais sem uma vantagem diferenciada. Os gestores especializados capazes de articular uma especialização temática ou alternativa de alta convicção mantêm poder de fixação de preços apesar das guerras de comissões em curso. No geral, a inovação, a disciplina de custos e a fluência regulatória determinam os vencedores e ditam a rapidez com que o mercado de fundos mútuos da Europa se consolida ou fragmenta nos próximos cinco anos.
Líderes do Setor de Fundos Mútuos da Europa
-
BlackRock
-
Amundi
-
DWS Group
-
Schroders
-
Allianz Global Investors
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Fundos Mútuos da Europa
- BlackRock
- Amundi
- DWS Group
- Schroders
- Allianz Global Investors
- J.P. Morgan Asset Management
- UBS Asset Management
- AXA Investment Managers
- Legal & General Investment Management
- Invesco
- Fidelity International
- Franklin Templeton
- Pictet Asset Management
- abrdn
- M&G Investments
- Robeco
- BNP Paribas Asset Management
- Nordea Asset Management
- Danske Invest
- Goldman Sachs Asset Management (incl. NN IP)

Oportunidades de mercado e perspectivas futuras
Formatos de distribuição e de produtos abertos e digitais que combinam transparência com preços competitivos estão a ampliar a base de investidores endereçável em toda a Europa. A EFAMA reportou 274 mil milhões de EUR em entradas líquidas em UCITS e AIFs no primeiro trimestre de 2026 (com vendas líquidas de UCITS de 251 mil milhões de EUR), juntamente com entradas líquidas trimestrais em ETFs a superarem 100 mil milhões de EUR pela primeira vez, o que indica impulso a favor de estruturas de fundos que suportam acesso intradiário e resultados de taxas claros. Para os gestores, isto está a criar espaço em gamas de baixo custo e baseadas em regras, incluindo classes de ações de ETFs e ETFs ativos, ao mesmo tempo que aumenta a pressão sobre a economia tradicional das classes de ações, onde os distribuidores enfatizam comparações de custos.
Iniciativas de transformação operacional e simplificação regulatória também estão a criar um conjunto de oportunidades focado em dados, relatórios e automação. A ESMA publicou o seu relatório final de maio de 2026 sobre uma estrutura integrada da UE para a coleta de dados de fundos, e as propostas do MISP da Comissão Europeia (publicadas em 4 de dezembro de 2025) visam reduzir as discricionariedades nacionais que complicam a atividade transfronteiriça; ambos os desenvolvimentos empurram as empresas para arquiteturas de dados consolidadas e interfaces de supervisão mais padronizadas. A ESMA também destacou em março de 2026, com base em evidências sobre a adoção de IA, que 53% das empresas na amostra pesquisada ainda não tinham casos de uso de IA em produção ou desenvolvimento, deixando espaço para diferenciação através de automação direcionada em relatórios a clientes, controlos e processamento de back-office, particularmente para gestores com gamas UCITS multipaís que podem amortizar o investimento tecnológico numa base de distribuição mais ampla.
Recent Industry Developments in Mercado de Fundos Mútuos da Europa
- Julho de 2026: A Allianz Global Investors listou os seus primeiros três ETFs UCITS ativos na Deutsche Boerse, expandindo a sua presença de distribuição europeia para estratégias ativas num formato negociado em bolsa. A listagem melhora a transparência de preços e a negociabilidade intradiária para estratégias que anteriormente estavam em estruturas tradicionais de fundos mútuos, e aponta para uma escalabilidade mais rápida através de importantes locais de listagem europeus.
- Janeiro de 2025: A BlackRock concluiu a aquisição da Preqin por 2,55 mil milhões de USD, adicionando capacidades de dados e análise de mercados privados à sua plataforma. O conjunto de dados expandido apoia fluxos de trabalho de seleção de fundos, benchmarking e construção de carteiras para clientes institucionais, reforçando as vantagens de escala na distribuição e prestação de serviços de alternativos em toda a Europa.
- Outubro de 2024: O DWS Group lançou um fundo do mercado monetário tokenizado na blockchain Polygon, permitindo mecanismos de propriedade fracionada e negociação ininterrupta para investidores elegíveis. Esta abordagem reduz atritos na liquidação e mostra como as unidades de fundos tokenizadas podem complementar as estruturas existentes ao estilo UCITS, melhorando os processos de transferência, registo de propriedade e gestão de liquidez.


Mercado de Fundos Mútuos da Europa Escopo do relatório e metodologia de pesquisa
Definião e Cobertura do Mercado
Este mercado é medido como o valor dos ativos mantidos em fundos mútuos com foco na Europa, expresso como ativos sob gestão (AUM) e reportado em USD para consistência entre países e ao longo do tempo.
Exclusões do escopo: Exclui mandatos discricionários, contas gerenciadas separadamente e participações diretas fora de estruturas de fundos mútuos (incluindo a maioria dos ativos de contas gerais de seguros).
Visão Geral da Segmentação
-
Por Classe de Ativos
- Ações
- Obrigações
- Híbrido
- Mercado Monetário
- Outros
-
Por Tipo de Investidor
- Retalho
- Institucional
-
Por Canal de Distribuição
- Bancos
- Plataformas Online
- Consultores Financeiros
- Direto
-
Por Geografia
- Reino Unido
- Alemanha
- França
- Espanha
- Itália
- BENELUX (Bélgica, Países Baixos, Luxemburgo)
- NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega, Suécia)
- Resto da Europa
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O trabalho documental começa pela definição de quais tipos de fundos são considerados fundos mútuos e, em seguida, pelo mapeamento da cobertura por país, das classificações de fundos e das datas de reporte, de modo que os dados possam ser comparados na mesma base. Baseamo-nos em conjuntos de dados públicos e regulamentos que descrevem o universo de fundos investíveis e sua estrutura de reporte, incluindo estatísticas da EFAMA, dados de fundos de investimento do Banco Central Europeu, notas de orientação da ESMA e publicações de reguladores nacionais.
Para construir a base do dimensionamento, também analisamos os comunicados de fluxo e AUM do setor de fundos, séries de taxas de câmbio de bancos centrais para conversão cambial, e indicadores de inflação e taxas de fontes como o Eurostat e o FMI. Em seguida, verificamos se os fatores de crescimento em nível de país — como fluxos líquidos e retornos de mercado — estão alinhados com o que o modelo implica. Quando necessário, nossa equipe consulta assinaturas pagas para informações financeiras de empresas e materiais para investidores. Para verificações de antecedentes sobre tecnologia de distribuição e operações de fundos, utilizamos apenas uma base de dados de patentes importável, uma vez que não faz parte da estimativa central de AUM. Esses exemplos não são exaustivos, e a equipe também utilizou outras fontes públicas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho de campo concentrou-se em validar como o AUM é mapeado no escopo do relatório e com que rapidez a medida muda com os movimentos do mercado e os fluxos de investidores. Entrevistamos gestores de ativos, distribuidores e especialistas do setor nos principais mercados europeus, para que as premissas sobre vendas líquidas, mudanças no mix de produtos e tendências de taxas pudessem ser testadas e ajustadas quando necessário.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 36% | Diretores executivos (CXOs): 14% |
| Nível intermediário: 43% | Líderes funcionais/de unidade: 29% |
| Participantes menores: 21% | Gerentes: 57% |
Dimensionamento e Previsão do Mercado
O dimensionamento começa com uma construção de cima para baixo, na qual os ativos líquidos de fundos europeus reportados são reconstruídos por país e categoria de fundo, depois alinhados em um calendário de reporte e base cambial únicos antes de os totais serem consolidados. Corroboramos o resultado com verificações seletivas de baixo para cima, incluindo AUM amostrado por grandes grupos de fundos, divisões de canais de distribuição e testes de razoabilidade do rendimento implícito de taxas, o que ajuda a identificar e corrigir supercontagens.
Acompanhamos os dados de entrada do modelo que movem o valor de mercado de forma visível, incluindo vendas líquidas versus resgates, proxies de retorno dos mercados de ações e títulos, variações de taxas de juros e rendimentos que influenciam os fundos do mercado monetário, mudanças no mix de produtos ativos versus indexados e movimentos cambiais entre o euro, a libra esterlina e o reporte em USD. As previsões utilizam análise de cenários ancorada nesses fatores, de modo que as condições de mercado em alta e em baixa, juntamente com o momentum dos fluxos, sejam refletidas em vez de assumir uma tendência suave. Quando um país ou categoria apresenta lacunas na divulgação pública, preenchemos com índices de pares e, em seguida, testamos esses valores inferidos em relação às estatísticas agregadas de fundos antes de finalizar o número.
Ciclo de Validação de Dados e Atualização
Os resultados são verificados em várias etapas para que o tamanho do mercado permaneça vinculado a sinais reais. Comparamos os totais do modelo com indicadores independentes de AUM e fluxo, depois revisamos os valores discrepantes por país, classe de ativos e canal antes da aprovação final.
Se uma variação for causada por uma incompatibilidade de data de reporte, um movimento cambial ou um trimestre incomum para os fluxos, a premissa é revisitada e os especialistas são novamente consultados. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando eventos relevantes alteram o AUM de forma significativa. Antes da entrega, as publicações públicas mais recentes são verificadas novamente para que os clientes recebam a visão mais atual.
Dimensionamento do Mercado de Fundos Mútuos da Europa pela Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os valores de mercado publicados para fundos mútuos europeus frequentemente diferem porque os conjuntos de dados subjacentes não coincidem no que é considerado um fundo, qual geografia está incluída e qual data é utilizada para os ativos sob gestão. As diferenças também aparecem quando uma fonte reporta valores de fim de ano enquanto outra utiliza trimestres contínuos, o que pode alterar o número rapidamente em um mercado onde preços e fluxos se movem juntos.
Na prática, as maiores lacunas geralmente resultam da mistura de UCITS com pools mais amplos de gestão de ativos, da conversão de valores em EUR para USD usando diferentes datas de câmbio e do tratamento inconsistente de ETFs e fundos de rastreamento de índices. Ao utilizar um calendário de câmbio definido, verificar as tendências implícitas de rendimento de taxas em relação ao caminho do AUM e revalidar os sinais trimestrais mais recentes antes da aprovação final, o ciclo de atualização permanece rigoroso dentro da Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | USD 41,54 T (2025) | |
| Associação Setorial A | USD 25,74 T (2024) | Reportado como ativos líquidos de fundos de investimento europeus em EUR no final de 2024 (UCITS mais FIAs), e o valor em USD depende fortemente da data de conversão EUR-USD e de como as participações do Reino Unido e não domiciliadas são tratadas da mesma forma. |
| Publicador de Dados do Setor B | USD 17,03 T (2024) | Frequentemente reflete uma visão mais restrita do setor de fundos europeus, focada em fundos mútuos e ETFs com AUM em EUR no final de 2024, o que pode subestimar os totais se os domicílios transfronteiriços, os fundos de índice não-ETF ou as estruturas mais amplas de fundos mútuos não estiverem totalmente alinhados ao escopo do relatório. |
A diferença na tabela deve-se principalmente às delimitações de escopo e às escolhas de timing, não apenas à matemática. Quando o mesmo conceito de AUM é alinhado a um único ponto do calendário, um único timing de câmbio e um único universo de fundos incluídos, o total do mercado torna-se mais fácil de rastrear em relação a fluxos, retornos e mudanças no mix de produtos.


Principais Questões Respondidas no Relatório
Qual é a dimensão do Mercado de Fundos Mútuos da Europa em 2026?
Atingiu 43,01 biliões de USD em 2026 e prevê-se que cresça a um CAGR de 3,54% para 51,18 biliões de USD até 2031.
Qual classe de ativos detém a maior quota dos ativos de fundos mútuos europeus?
Os fundos de ações lideram com uma quota de 38,35%, refletindo a procura sustentada de estratégias de crescimento e com inclinação ASG.
Qual canal de distribuição está a crescer mais rapidamente na Europa?
As plataformas de investimento online registam a expansão mais rápida, avançando a um CAGR de 16,85% até 2031, à medida que o envolvimento digital se aprofunda.
Por que razão a Espanha é considerada um mercado de fundos mútuos de elevado crescimento?
As reformas das pensões que transferem a responsabilidade para os indivíduos, aliadas a plataformas com abordagem mobile-first, impulsionam um CAGR previsto de 9,14% para os ativos domiciliados em Espanha.
Como é que as tendências demográficas influenciam os fluxos de fundos mútuos?
As populações envelhecidas na Alemanha e na Itália estão a deslocar ativos para estratégias focadas em rendimento e de descumulação, moderando as entradas globais de capital em ações.
Que papel desempenha a tokenização nos fundos mútuos europeus?
Projetos-piloto como os fundos de mercado monetário tokenizados prometem liquidação quase instantânea e propriedade fracionada, podendo remodelar a liquidez e o acesso dos investidores.
Página atualizada pela última vez em:



