
Tamanho e Participação do Mercado Europeu de Disposição de Ativos de TI
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
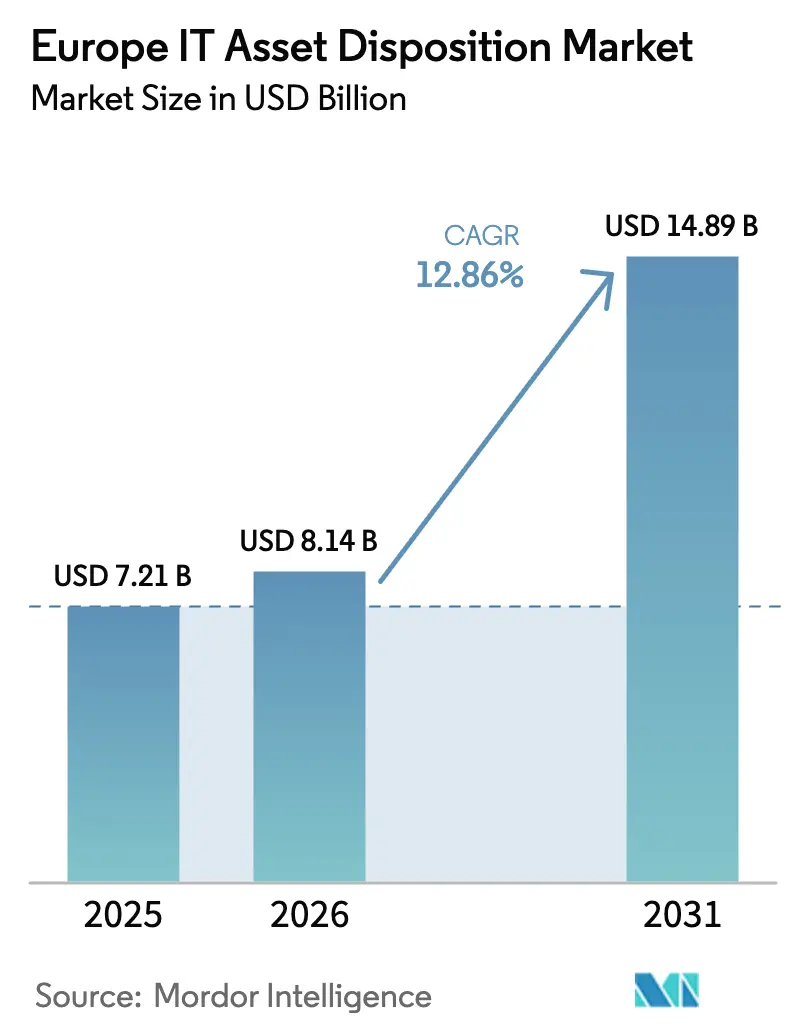
| Tamanho do mercado no ano base (2025) | 7.21 Bilhões de dólares |
| Tamanho do Mercado (2026) | 8.14 Bilhões de dólares |
| Tamanho do Mercado (2031) | 14.89 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 12.86 % |
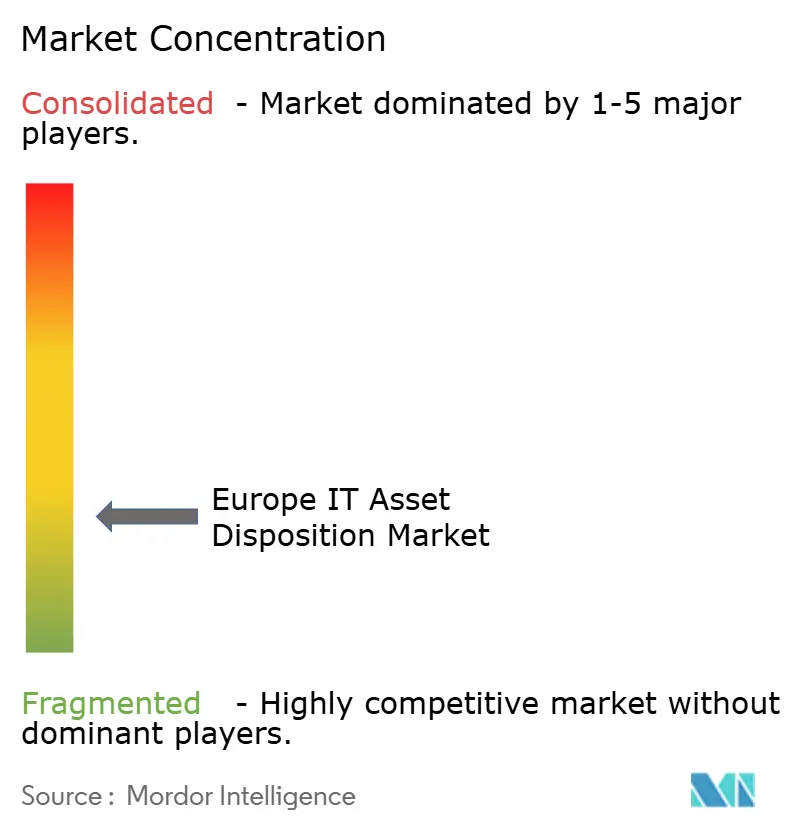
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Europeu de Disposição de Ativos de TI por Mordor Intelligence
O tamanho do mercado europeu de disposição de ativos de TI foi avaliado em USD 7,21 mil milhões em 2025 e estima-se que cresça de USD 8,14 mil milhões em 2026 para atingir USD 14,89 mil milhões até 2031, a uma CAGR de 12,86% durante o período de previsão (2026-2031). Os rótulos obrigatórios de eficiência energética para PCs que entram em vigor em 2026, a Diretiva de Relato de Sustentabilidade Corporativa (CSRD) atualmente em vigor e os programas plurianuais de migração para a nuvem estão todos a combinar-se para elevar os volumes de retirada de ativos e remodelar os modelos de receita dos fornecedores. Os clientes empresariais estão a mover-se rapidamente para renovar frotas completas de hardware antes da proibição dos rótulos de eficiência energética, enquanto os acordos de Dispositivo como Serviço agrupam a disposição em contratos previsíveis de estilo de subscrição. Os incentivos de devolução dos fabricantes de equipamento original (OEMs) estão a apoiar ainda mais as margens de remarketing, e as consolidações por capital privado estão a unir refurbishers regionais em centros transfronteiriços que proporcionam vantagens de escala em testes, classificação e logística.
Principais Conclusões do Relatório
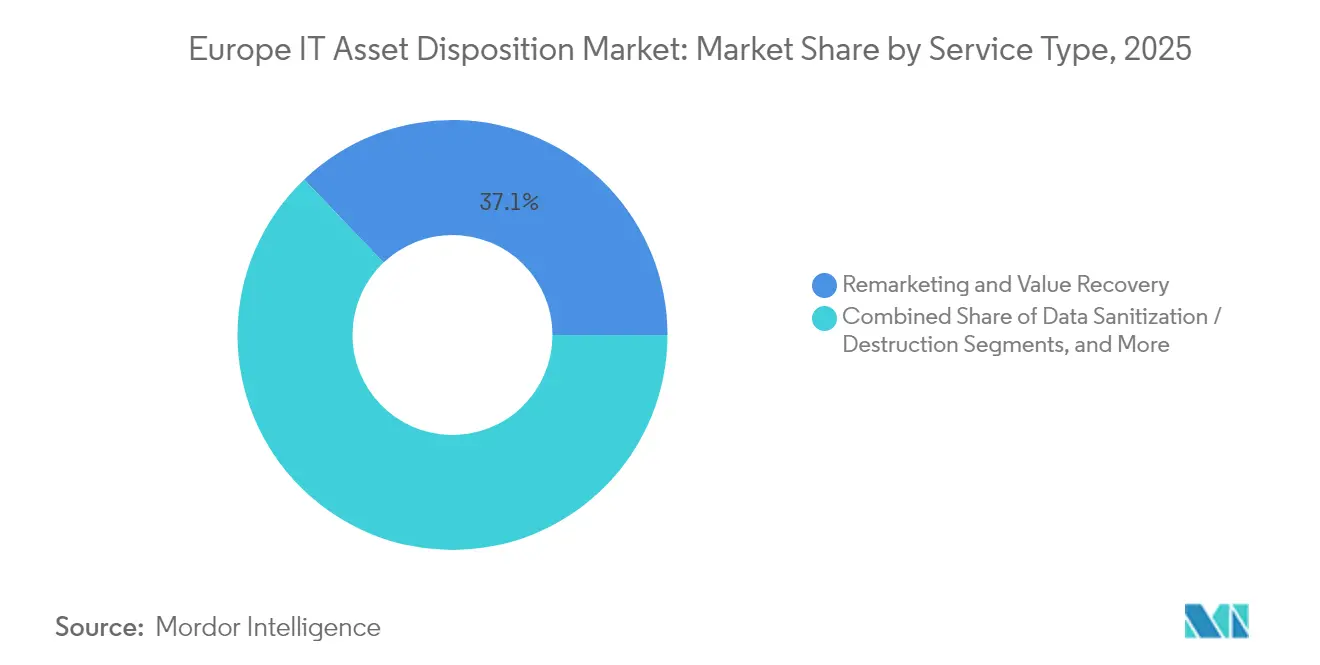
- Por tipo de serviço, o Remarketing e Recuperação de Valor liderou com 37,12% da participação do mercado europeu de disposição de ativos de TI em 2025, enquanto a Logística Inversa e Desinstalação está projetada para crescer a uma CAGR de 13,48% até 2031.
- Por tipo de ativo, os Computadores e Laptops representaram 34,92% do tamanho do mercado europeu de disposição de ativos de TI em 2025, enquanto os Dispositivos Móveis têm previsão de expansão a uma CAGR de 14,35% até 2031.
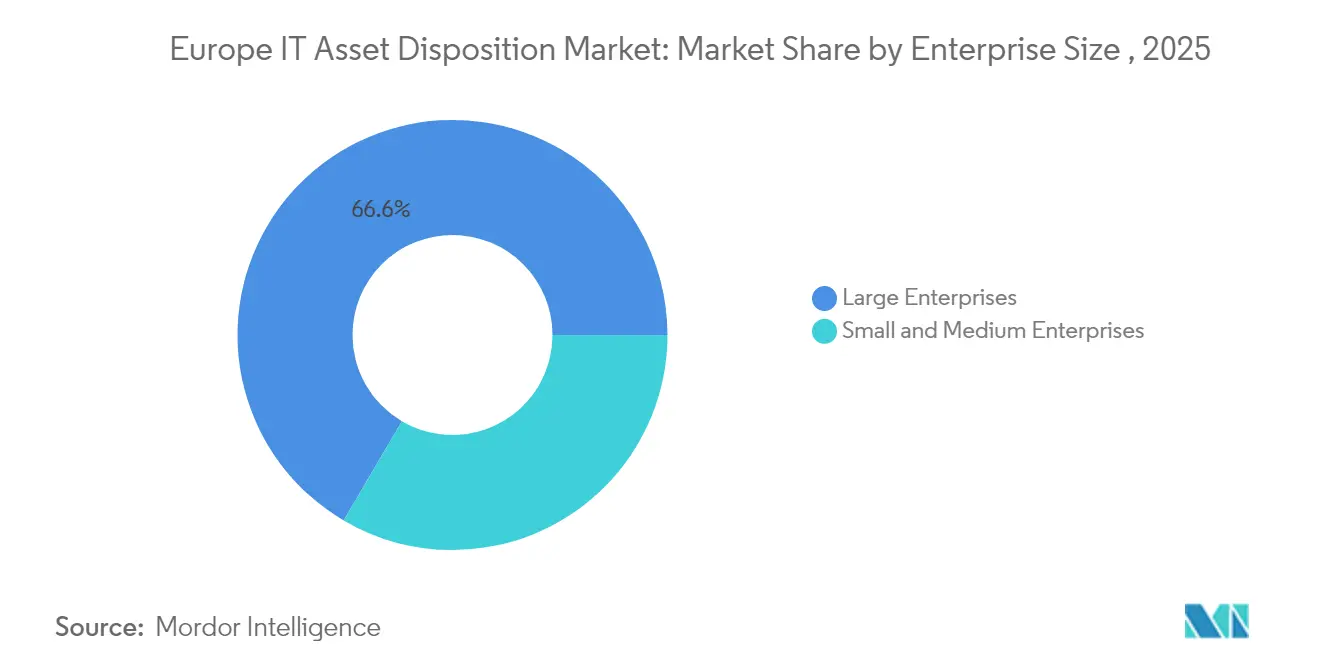
- Por porte empresarial, as Grandes Empresas captaram 66,55% dos gastos em 2025; as Pequenas e Médias Empresas estão a avançar a uma CAGR de 14,92% até 2031.
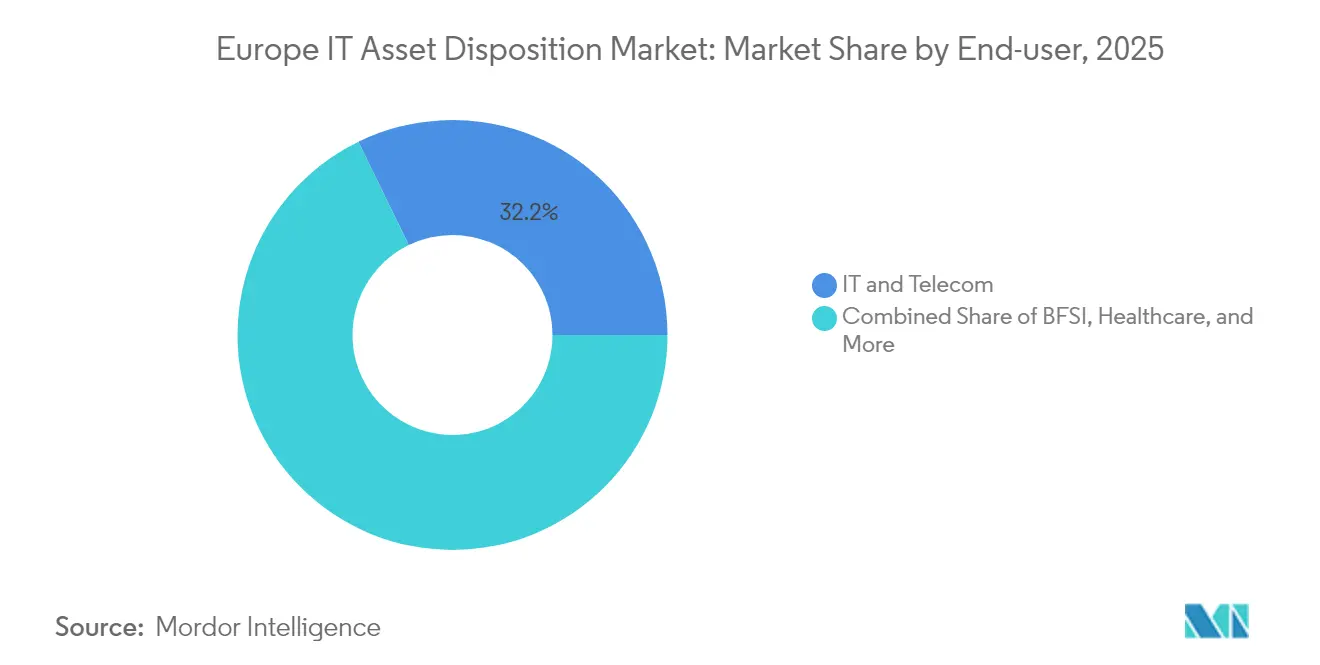
- Por vertical de utilizador final, TI e Telecomunicações deteve 32,21% da participação de receita em 2025, enquanto a Saúde deverá crescer mais rapidamente a uma CAGR de 13,92% entre 2026-2031.
- Por país, o Reino Unido manteve 21,53% da participação do mercado europeu de disposição de ativos de TI em 2025; a Polónia apresenta o maior crescimento projetado a uma CAGR de 12,88% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas do Mercado Europeu de Disposição de Ativos de TI
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Renovação acelerada de PCs devido à proibição de rótulos de eficiência energética da UE em 2026 | +2.1% | UE-27, mais acentuada na Alemanha, França e Países Baixos | Curto prazo (≤ 2 anos) |
| O relato CSRD a nível corporativo impulsiona a disposição de ativos de TI auditada | +1.8% | Grandes empresas da UE-27, com expansão para o Reino Unido e Suíça | Médio prazo (2-4 anos) |
| Os programas de devolução dos OEMs subsidiam as margens de remarketing | +1.4% | Global, adoção antecipada nos países nórdicos e na Alemanha | Médio prazo (2-4 anos) |
| A mudança para contratos de Dispositivo como Serviço agrupa a disposição de ativos de TI | +1.6% | Núcleo da Europa Ocidental, a expandir-se para a Europa Oriental | Longo prazo (≥ 4 anos) |
| Saída da nuvem de hardware de centros de dados locais obsoletos | +1.9% | Global, concentrada em centros de negócios | Curto prazo (≤ 2 anos) |
| As consolidações por capital privado criam centros pan-europeus | +1.3% | Europa Ocidental primeiro, depois Europa Central e Oriental | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Renovação Acelerada de PCs devido à Proibição de Rótulos de Eficiência Energética da UE em 2026
O próximo rótulo de eficiência energética da UE remove efetivamente os computadores de baixo desempenho do mercado e pressiona as empresas a substituir os PCs legados antes do prazo de 2026. Muitas equipas de aprovisionamento estão a antecipar orçamentos de renovação para evitar inventário não conforme, o que deverá elevar significativamente os volumes do mercado europeu de disposição de ativos de TI. Os fornecedores capazes de capturar estas unidades antecipadamente beneficiam de valores residuais mais elevados antes da saturação do mercado secundário, e o regulamento articula-se com o enquadramento mais amplo de Ecodesign para Produtos Sustentáveis, que introduz Passaportes Digitais de Produto a partir de 2027.[1]Apple Inc., "Relatório de Progresso Ambiental 2024," apple.comComo resultado, os recicladores e refurbishers certificados vislumbram uma janela de oportunidade para garantir contratos de fornecimento com grandes empresas e acelerar os investimentos em capacidade.
O Relato CSRD a Nível Corporativo Impulsiona a Disposição de Ativos de TI Auditada
A partir de janeiro de 2024, a CSRD obriga cerca de 50.000 empresas europeias a divulgar as emissões de Âmbito 3, tornando o rastreamento verificável do fim de vida dos dispositivos uma questão de nível de conselho de administração. As grandes multinacionais estão agora a adjudicar contratos de disposição com base na prontidão de auditoria, na transparência da cadeia de custódia e no relato do impacto de carbono, em vez de apenas nas taxas por unidade. Os fornecedores de disposição de ativos de TI com fluxos de trabalho integrados de destruição de dados, reciclagem e remarketing, cada um acompanhado de documentação à prova de adulteração, ascendem ao estatuto de fornecedor preferencial em pedidos de propostas. As cadeias de saúde, por exemplo, selecionam cada vez mais fornecedores que consigam comprovar a conformidade com a Lei de Portabilidade e Responsabilidade dos Seguros de Saúde (HITECH) juntamente com poupanças de gases de efeito de estufa, movendo o mercado europeu de disposição de ativos de TI em direção à diferenciação pela qualidade do serviço.
Os Programas de Devolução dos OEMs Subsidiam as Margens de Remarketing
Os OEMs, desde a eletrónica de consumo à industrial, incorporam agora créditos de troca que garantem valores mínimos para os dispositivos devolvidos através de pipelines de disposição de ativos de TI autorizados. O compromisso da Apple de utilizar 100% de cobalto reciclado em todas as baterias e 99% de ímanes de terras raras reciclados até 2025 estabelece um padrão de circularidade que pressiona as empresas a parcerias com recicladores aprovados pelas marcas. A Siemens oferece opções de devolução pan-EEE para embalagens e baterias, permitindo que os clientes cumpram as obrigações de Resíduos de Equipamentos Elétricos e Eletrónicos (REEE) sem recorrer a fornecedores adicionais.[2]Siemens AG, "Informação sobre Devolução e Reciclagem de Produtos," siemens.com Estes incentivos de devolução reduzem o risco de inventário para os parceiros de disposição de ativos de TI, permitem que os fornecedores licitem de forma mais agressiva e mantêm os ativos de elevada qualidade em canais conformes.
A Mudança para Contratos de Dispositivo como Serviço Agrupa a Disposição de Ativos de TI
No âmbito do Dispositivo como Serviço, o hardware é entregue, suportado e eventualmente recolhido no âmbito de uma subscrição plurianual. A SHI International, a Foxway e outros fornecedores incluem agora a disposição certificada na mensalidade, convertendo a eliminação em montante fixo em fluxo de caixa recorrente.[3]Foxway, "Relatório Anual e de Sustentabilidade 2024," foxway.comOs clientes obtêm custos previsíveis e evitam múltiplos concursos, enquanto os fornecedores garantem o fornecimento de ativos e podem planear investimentos a longo prazo em linhas de recondicionamento ou equipamentos de destruição. O modelo está alinhado com a tendência das equipas financeiras de classificar os dispositivos como despesa operacional e satisfaz os requisitos de rastreamento de dados da CSRD imediatamente.
Análise do Impacto dos Constrangimentos*
| Constrangimento | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Aplicação fragmentada dos REEE em toda a UE-27 | -1.2% | Sul e Leste da Europa mais afetados | Médio prazo (2-4 anos) |
| Os custos logísticos indexados à inflação comprimem as margens | -0.9% | Norte da Europa de custos elevados | Curto prazo (≤ 2 anos) |
| As exportações para o mercado cinzento corroem o volume certificado | -0.7% | Fronteiras do leste da UE | Longo prazo (≥ 4 anos) |
| Estigma dos dispositivos recondicionados entre compradores empresariais | -0.5% | Principalmente Europa Ocidental | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aplicação Fragmentada dos REEE em Toda a UE-27
Os reguladores interpretam as regras dos Resíduos de Equipamentos Elétricos e Eletrónicos (REEE) de forma diferente, pelo que os fluxos de ativos transfronteiriços devem cumprir vários procedimentos de registo, cada um deles acrescentando custos. A geração de resíduos eletrónicos per capita de 12,5 kg da Alemanha contrasta com a aplicação menos rigorosa na Polónia, obrigando os fornecedores a manter múltiplas licenças e auditorias, complicando o planeamento de rotas e comprometendo as potenciais economias de escala. Até que a harmonização melhore, os operadores incorrem em custos de conformidade duplicados e em desembaraços alfandegários mais lentos nas rotas trans-europeias.
Os Custos Logísticos Indexados à Inflação Comprimem as Margens
O combustível, os salários dos motoristas e o seguro especializado de veículos aumentaram todos, empurrando o transporte para 25% do custo total de eliminação dos dispositivos de baixo valor. As carrinhas seguras não podem simplesmente integrar as redes de transporte de mercadorias em geral, e as recolhas em escritórios de sucursais dispersos raramente enchem um camião. Esta economia desfavorece as recolhas de menor dimensão e corrói as margens, particularmente para os ativos com valor residual inferior a USD 50. Os fornecedores respondem agrupando os dias de recolha, investindo em telemática para otimização de rotas ou implementando a destruição no local para eliminar devoluções onde for viável.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: O Remarketing Permanece o Núcleo de Alto Valor
O Remarketing e Recuperação de Valor deteve 37,12% da receita de 2025, sublinhando o apetite por equipamento recondicionado que satisfaz objetivos orçamentais e de sustentabilidade. A classificação certificada e os programas de garantia robustos asseguram os compradores, enquanto os programas de devolução dos OEMs sustentam os preços mínimos de recompra, permitindo que os fornecedores capturem margem adicional na revenda. A Logística Inversa e Desinstalação, a linha de crescimento mais rápido com uma CAGR de 13,48%, reflete empresas com múltiplos locais a programar renovações simultâneas antes do prazo dos rótulos de eficiência energética. Os serviços de remoção com cadeia de custódia segura exigem prémios de preço, garantindo a proteção de dados e da marca durante o trânsito. A Gestão de Devolução de Leasing e Fim de Vida beneficia de um vento favorável por parte das entidades financeiras empenhadas em apresentar credenciais de economia circular. A Sanitização de Dados regista uma procura constante à medida que os clientes se alinham com os protocolos ISO 27001 e NIST SP 800-88.
As estruturas contratuais integradas dominam o aprovisionamento dos clientes. Os enquadramentos de fornecedor único que cobrem recolha, apagamento, revenda e relato eliminam os custos de coordenação. A inspeção ótica habilitada por IA e os rastreadores de Internet das Coisas (IoT) melhoram a previsão de rendimento e aumentam a produtividade laboral na linha de testes. As ofertas de recuperação de baterias e mineração urbana situam-se no segmento "Outros" e conquistam participação em mercados onde a escassez de matérias-primas eleva o valor dos minerais críticos. Os fornecedores que dominam tanto o aproveitamento de componentes como a revenda de dispositivos completos alcançam um retorno por quilograma mais elevado e alargam a vantagem competitiva das suas plataformas. O mercado europeu de disposição de ativos de TI continua assim a valorizar as competências de remarketing enquanto recompensa a precisão logística.


Por Tipo de Ativo: Os Smartphones Disparam
Os Computadores e Laptops representaram 34,92% do volume de negócios de 2025, sustentados por uma renovação de frotas empresariais que acelera ao longo de 2026. No entanto, os Dispositivos Móveis, de smartphones a tablets robustos, são o segmento de crescimento mais rápido com uma CAGR de 14,35%. Os intervalos de renovação mais curtos de dois a três anos e a tendência de trazer o próprio dispositivo alimentam os volumes de unidades, enquanto a forte procura secundária em África e no Sudeste Asiático eleva os preços médios de venda. Os arrays de Servidores e Armazenamento, embora em menor número, proporcionam elevada densidade de valor devido a conectores banhados a ouro e carcaças de alumínio. Os seus calendários de eliminação alinham-se com os marcos de migração para a nuvem, e as exigentes necessidades de apagamento de dados fazem deles uma margem premium para fornecedores de disposição de ativos de TI seguros.
A computação de borda produz uma nova vaga de micro-servidores e gateways dispersos por locais de retalho ou industriais, acrescentando complexidade de recolha. Entretanto, o centro de recondicionamento sueco da Advania destaca os investimentos de escala necessários para processar 1 milhão de dispositivos anualmente, reforçando como as expansões de capacidade definem o ritmo competitivo. Os fluxos emergentes, como os carregadores de veículos elétricos e as placas de controlo de energias renováveis, situam-se em "Outros Ativos" e sinalizam o espectro mais amplo de resíduos eletrónicos que o mercado europeu de disposição de ativos de TI irá abordar na próxima década. Para cada categoria, os fornecedores devem equilibrar o tratamento seguro de dados com o aproveitamento eficiente de materiais para maximizar os valores residuais.
Por Porte Empresarial: As PMEs Tornam-se a Próxima Vaga
As Grandes Empresas controlaram 66,55% dos gastos em 2025, impulsionadas por planos de renovação global plurianuais e ficheiros de conformidade complexos que apenas os fornecedores de serviço completo conseguem satisfazer. Estes clientes exigem integração com plataformas de gestão de ativos, dashboards em tempo real para poupanças de carbono e certificados de destruição no prazo de 24 horas após a recolha. As Pequenas e Médias Empresas, no entanto, oferecem a trajetória mais acentuada com uma CAGR de 14,92%. A maior adoção da nuvem reduz o número de servidores, mas acelera os ciclos de renovação de laptops. A crescente consciencialização sobre os riscos de cibersegurança e as disposições de extensão da CSRD empurram as PMEs a abandonar a eliminação informal em favor de serviços profissionais de disposição de ativos de TI.
O foco da Triangle Ecycling em empresas de biotecnologia na Carolina do Norte, embora com sede nos EUA, ilustra como os especialistas de nicho empacotam mensagens de educação, impacto social e segurança para ressoar com os compradores do mercado intermédio. Os fornecedores europeus replicam isto com pacotes de estilo de subscrição, dias de recolha móvel e programas de entrega partilhada em espaços de coworking. Os portais de cotação digital reduzem o custo de transação por ativo, desbloqueando escala mesmo quando os volumes de recolha permanecem modestos. À medida que a regulamentação se aperta, o tamanho do mercado europeu de disposição de ativos de TI para PMEs irá amplificar-se, encorajando os fornecedores regionais a normalizar as ofertas e, assim, reduzir a lacuna de qualidade de serviço em relação aos contratos de grandes empresas.
Por Vertical de Utilizador Final: A Saúde Supera Todos
TI e Telecomunicações reteve 32,21% da receita em 2025, um resultado lógico da rotatividade crónica de hardware, das normas de segurança de dados e dos elevados números de unidades em ativos fixos e móveis. Os contratos específicos do vertical incluem cadeia de custódia rigorosa e destruição no local para discos com falhas. A Saúde, com uma perspetiva de CAGR de 13,92%, cresce impulsionada por equipamento de diagnóstico conectado, mandatos de registos eletrónicos de saúde e digitalização biofarmacêutica. A eliminação deve alinhar-se tanto com a HITECH como com o RGPD, elevando a barreira de entrada e sustentando prémios de preço.
As instituições de Banca, Serviços Financeiros e Seguros (BFSI) exigem reconciliação rastreável de números de série e aprovação multifatorial: o programa especializado de serviços financeiros da Iron Mountain é emblemático ironmountain. O setor Industrial injeta nós de IoT industrial no fluxo de resíduos, exigindo a desmontagem de sensores e controladores em conformidade com as regras de substâncias perigosas. O Governo funciona como um comprador estável orientado por políticas, enquanto segmentos mais recentes, como os operadores de energia renovável, começam a emitir concursos para a eliminação de inversores e baterias. Cada setor acrescenta as suas nuances, mas todos alargam o tamanho do mercado europeu de disposição de ativos de TI e elevam as expectativas em torno da contabilização do impacto de carbono.
Análise Geográfica
O Reino Unido contribuiu com 21,53% da receita de 2025, atribuindo-lhe a maior fatia do mercado europeu de disposição de ativos de TI. Os enquadramentos de Resíduos de Equipamentos Elétricos e Eletrónicos (REEE) bem estabelecidos, as culturas maduras de relato de sustentabilidade e os densos clusters de sedes multinacionais convergem todos para criar contratos de eliminação de alto valor. O hub financeiro de Londres exige destruição de dados certificada no mesmo dia, e a adoção antecipada pelo país dos objetivos de economia circular sustenta volumes robustos de devolução. Embora o Brexit tenha desencadeado processos de registo separados, o alinhamento funcional com as normas ambientais da UE garantiu que os fluxos de equipamentos transfronteiriços continuassem sem atrito material.
A Alemanha segue como o segundo maior contribuidor, impulsionada pela legislação ambiental rigorosa e por uma das maiores pegadas tecnológicas per capita do continente. Com bases fortes na indústria transformadora e automóvel, o país produz tanto fluxos de resíduos de TI de escritório como de controlo industrial que requerem tratamento especializado. O investimento da Econocom na bb-net demonstra como a consolidação estratégica procura garantir talento de recondicionamento e relações com clientes locais dentro da maior economia da Europa econocom. A França posiciona-se logo atrás, impulsionada pela aplicação vigorosa dos regulamentos de economia circular, pelo financiamento público direcionado para infraestruturas de reciclagem e por uma cultura empresarial já imbuída de auditorias de Responsabilidade Social Corporativa. A Polónia destaca-se pelo ritmo, com previsão de uma CAGR de 12,88% até 2031. A rápida expansão industrial, o aumento dos rendimentos das famílias e o cofinanciamento a nível da UE alargaram o fluxo de dispositivos usados e encorajaram os players estrangeiros a instalar linhas de processamento localmente. Os mercados nórdicos — Suécia, Dinamarca, Finlândia — apresentam um elevado consumo per capita de eletrónica e clareza regulatória, suportando preços premium para a eliminação com pontuação de carbono. Os Países Baixos, frequentemente uma porta de entrada logística europeia, albergam empresas especializadas em desativação de centros de dados atraídas pela densidade de nuvem de Amesterdão. Os mercados do sul da Europa, como Itália e Espanha, ficam atrás do Norte na consistência de aplicação, mas apresentam uma consciencialização crescente à medida que as obrigações de relato da CSRD se propagam pelas cadeias de abastecimento. Os estados da Europa Oriental, exceto a Polónia, continuam a construir redes formais de recolha, criando espaço em branco para operadores dispostos a fazer parcerias com agências municipais.
Panorama regulatório
A atividade de disposição de ativos de TI (ITAD) na Europa é moldada pela Diretiva de Resíduos de Equipamentos Elétricos e Eletrônicos (WEEE) 2012/19/UE da UE e sua alteração de 2024, a Diretiva (UE) 2024/884. Nos termos da Diretiva (UE) 2024/884, os Estados-Membros devem colocar em vigor disposições nacionais até 9 de outubro de 2025, e a Comissão Europeia tem o mandato de avaliar se é necessária uma revisão completa da Diretiva WEEE até 31 de dezembro de 2026. Isso cria um cronograma de conformidade visível que aumenta a demanda por coleta, tratamento e relatórios documentados.
As regras de economia circular e de divulgação apertam ainda mais os requisitos em torno da rastreabilidade e dos resultados de fim de vida. O Regulamento de Ecodesign para Produtos Sustentáveis (ESPR) entrou em vigor em julho de 2024 como uma estrutura habilitadora para regras de produtos mais circulares e futuras ferramentas de transparência de dados, enquanto a Diretiva de Relatórios de Sustentabilidade Corporativa (CSRD) já empurrou os relatórios de ITAD auditados e verificáveis para a aquisição corporativa. As obrigações relacionadas a embalagens também são relevantes para operações de ITAD intensivas em logística, já que o novo Regulamento sobre Resíduos de Embalagens (PPWR) entrou em vigor em fevereiro de 2025, aumentando a atenção à minimização de embalagens e aos relatórios em fluxos de logística reversa.
Panorama Competitivo
O mercado europeu de disposição de ativos de TI permanece moderadamente fragmentado. As multinacionais globais como a Iron Mountain capitalizam em enquadramentos integrados de destruição, armazenamento e conformidade global para ganhar contratos multinacionais. Os especialistas regionais como a TES baseiam-se em pontos fortes de nicho na desinstalação de centros de dados, enquanto a Foxway se diferencia através de Dispositivo como Serviço e lojas web de grau de consumidor para stock recondicionado.
A consolidação acelera à medida que o capital privado procura oportunidades de economia circular escaláveis. A janela 2024-2025 viu a Econocom integrar a bb-net na sua carteira para ganhar know-how de recondicionamento e cobertura alemã. Negócios semelhantes são esperados em Espanha e Itália, onde os recicladores familiares procuram capital para automação. Os investimentos em tecnologia proporcionam outra alavanca competitiva: os sistemas de visão de IA classificam o grau cosmético em segundos, as etiquetas IoT fornecem cadeia de custódia em tempo real e os pilotos de blockchain testam registos de destruição imutáveis. Os fornecedores que conseguem financiar atualizações de equipamentos elevam assim a eficiência operacional e preservam a margem face ao aumento dos custos logísticos.
Estrategicamente, as empresas aspiram à integração vertical. As parcerias de devolução dos OEMs garantem volume de entrada, enquanto os canais de revenda capturam margens de consumidor, consolidando a rentabilidade. Alguns players exploram o aproveitamento de componentes para minerais críticos, expandindo-se a jusante em parcerias com fundidoras. A concorrência intensifica-se nos nichos de saúde e BFSI, onde os preços premium orientados pela conformidade atraem novos intervenientes com certificações específicas do setor. Apesar disso, surgem barreiras decorrentes do custo de capital de destruidores, licenças e seguros, mantendo os limites de entrada significativos e sustentando preços disciplinados em todo o mercado europeu de disposição de ativos de TI.
Líderes do Setor Europeu de Disposição de Ativos de TI
Flex IT
Liquid Technology
TecDis
Iron Mountain
Foxway
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A aquisição corporativa está migrando do descarte ad hoc de dispositivos para programas auditáveis e alinhados à economia circular. Isso abre espaço para provedores de ITAD que possam agrupar cadeia de custódia, sanitização de dados e relatórios em um único fluxo de trabalho. As obrigações da CSRD (em vigor desde 2024) estão levando empresas maiores a exigir documentação com nível de prova para resultados de fim de vida e relatórios de Escopo 3, o que tende a favorecer operadores capazes de industrializar o rastreamento por número de série, padronizar certificados e prestar serviços em vários países, em vez de depender de subcontratação país a país.
Uma segunda oportunidade está se desenvolvendo em torno de hubs transfronteiriços e otimização do mercado secundário ligados à direção da política de economia circular da UE. O trabalho político europeu sobre uma Lei da Economia Circular (acompanhado em nível da UE em 2026) e o mandato da Comissão para avaliar a necessidade de uma revisão completa da WEEE até 31 de dezembro de 2026 sustentam casos de investimento em recondicionamento de maior rendimento, aproveitamento de peças e recuperação de matérias-primas secundárias. A atividade também se concentra em torno de corredores de logística e densidade de nuvem (notadamente Países Baixos, Alemanha e Bélgica), fortalecendo a demanda por desativação especializada de data centers e logística reversa segura, onde a proximidade ajuda a controlar o custo de transporte e apoia expectativas mais rígidas de documentação e manuseio por parte de compradores regulados.
Desenvolvimentos recentes do setor
- Abril de 2026: a Flex IT anunciou o status de Sales Leader no HP Amplify Impact Program com uma pontuação de sustentabilidade de 90%. O anúncio reforça o alinhamento com o ecossistema HP ITAD e fortalece o potencial de remarketing de hardware corporativo no ITAD europeu.
- Janeiro de 2026: a Liquid Technology lançou um novo site corporativo para marcar seu 25º aniversário. O lançamento amplia a marca e a presença digital no ITAD europeu, e a iniciativa melhora a visibilidade e a escala percebida nos serviços regionais de recondicionamento e remarketing.
- Fevereiro de 2025: o Econocom Group finalizou a aquisição de 80% da bb-net, adicionando 17 milhões de euros em receita anual de recondicionamento. A consolidação amplia a presença transfronteiriça de recondicionamento e a escala, influenciando a dinâmica competitiva regional.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este relatório, o mercado inclui receitas obtidas na Europa com serviços organizados de disposição de ativos de TI, abrangendo a coleta, o manuseio seguro, a sanitização de dados, o recondicionamento, a revenda e a reciclagem em conformidade de equipamentos de TI corporativos aposentados.
Exclusões de escopo: essa dimensionamento exclui a revenda informal entre pares e o valor independente das matérias-primas recuperadas quando vendidas fora de um contrato de serviço de ITAD.
Visão geral da segmentação
- Por Tipo de Serviço
- Sanitização / Destruição de Dados
- Remarketing e Recuperação de Valor
- Logística Inversa e Desinstalação
- Gestão de Devolução de Leasing / Fim de Vida
- Outros
- Por Tipo de Ativo
- Computadores e Laptops
- Dispositivos Móveis
- Servidores e Armazenamento
- Outros
- Por Porte Empresarial
- Grandes Empresas
- Pequenas e Médias Empresas
- Por Vertical de Utilizador Final
- BFSI
- TI e Telecomunicações
- Saúde
- Governo e Instituições Públicas
- Indústria Transformadora
- Outros
- Por País
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- Países Baixos
- Países Nórdicos (Suécia, Dinamarca, Finlândia)
- Polónia
- Rússia
- Resto da Europa
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa com a construção do fluxo endereçável de equipamentos de TI em fim de vida e o contexto regulatório que impulsiona a disposição em conformidade. Fontes públicas, como as estatísticas de resíduos e TIC do Eurostat, as publicações da Agência Europeia do Ambiente e as páginas da Comissão Europeia sobre a WEEE e regras relacionadas de economia circular, ajudam a ancorar a pressão de aposentadoria de dispositivos e os requisitos de conformidade.
Também utilizamos informações de apoio de fontes como institutos estatísticos nacionais e comunicados aduaneiros ou comerciais sobre movimentação de eletrônicos, quando relevante, além de órgãos técnicos e de normalização que moldam as expectativas de destruição de dados e relatórios. Registros de empresas, apresentações a investidores e imprensa confiável são revisados para entender mudanças no mix de serviços (por exemplo, reutilização versus reciclagem) e a direção de preços. Assinaturas pagas selecionadas para dados financeiros de empresas, patentes e verificações comerciais em nível de envio são usadas para preencher lacunas onde os dados públicos não são suficientemente detalhados. Essas fontes documentais são apenas ilustrativas, e muitas referências adicionais são usadas durante a coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
O trabalho primário é usado para testar o limite real do serviço e os fatores de receita que não são totalmente visíveis em dados públicos, incluindo pacotes de contrato típicos, valores médios de recuperação e a frequência com que as empresas renovam endpoints e servidores. Conversamos com provedores de serviços, parceiros de logística reversa, recicladores, grandes usuários corporativos e participantes de canais nos principais mercados europeus, para que as premissas reflitam práticas de campo e não apenas a intenção política.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente |
|---|---|
| Nível superior: 27% | CXOs: 15% |
| Nível médio: 57% | Líderes funcionais/de unidade: 29% |
| Participantes menores: 16% | Gerentes: 56% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down do pool de demanda, na qual a base instalada corporativa, os ciclos de renovação e os volumes de aposentadoria são convertidos em throughput de ITAD atendível e, em seguida, convertidos em receita usando preços combinados por pacote de serviço. Para manter o processo fundamentado, aplicamos diferenças em nível de país na penetração de terceirização e na intensidade de conformidade antes de consolidar os totais em nível europeu.
O modelo é testado sob estresse com verificações seletivas de baixo para cima, como amostragem de divulgações de receita de provedores, uso de verificações de canal sobre taxas típicas de sanitização de dados e logística, e validação das divisões entre reutilização e reciclagem por meio de entrevistas. Os principais insumos que mais influenciam os totais incluem o mix de dispositivos (endpoints versus servidores e armazenamento), a captura média de valor residual, a parcela de ativos direcionados a processamento certificado, os efeitos do tempo de resposta no preço de remarketing e o ritmo de renovação corporativa ligado às necessidades de segurança e eficiência energética.
Para as previsões, utilizamos principalmente análise de cenários apoiada por uma regressão multivariada mais leve sobre fatores como a direção dos gastos corporativos em TI, as taxas de substituição de dispositivos e a incorporação dos relatórios regulatórios. Onde a visibilidade de baixo para cima é limitada em países menores, aplicamos taxas de penetração proxy de mercados comparáveis e, em seguida, verificamos novamente a receita implícita por dispositivo com feedback primário.
Validação de dados e ciclo de atualização
A validação é feita por meio de triangulação entre os resultados do modelo, o feedback das entrevistas e sinais independentes, como tendências relatadas de coleta de lixo eletrônico, comentários sobre a renovação de hardware corporativo e a direção de receita divulgada pelos provedores de serviços. Se o resultado de algum país parecer atípico, as premissas são revisitadas, o trajeto de cálculo é reverificado e chamadas de acompanhamento são acionadas para confirmar se a mudança é real ou causada por uma incompatibilidade de modelagem.
Antes da aprovação final, os resultados passam por revisões analíticas de múltiplas etapas que se concentram em verificações de variância por país e por pacote de serviço, seguidas de verificações de consistência sobre preços e throughput implícitos. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando um evento material altera o pool de demanda ou os preços. Uma revisão final antes da entrega é concluída para que os clientes recebam a visão mais atual.
Tamanho do mercado europeu de disposição de ativos de TI da Mordor Intelligence em comparação com outras estimativas publicadas
As estimativas publicadas para a Europa podem variar bastante porque o limite do serviço nem sempre é aplicado da mesma forma, e porque o valor de reutilização, a receita exclusivamente de reciclagem e a logística às vezes são agrupados de maneira diferente. As diferenças também aparecem quando um estudo usa um único preço médio para toda a Europa, enquanto outro usa combinações por país que alteram o nível de receita combinada.
Ao acompanhar as taxas de adesão a pacotes de serviço e atualizar anualmente as premissas de combinação por país, a Mordor Intelligence mantém o total de ITAD europeu vinculado às aposentadorias que passam por fluxos de disposição formais, em vez de contar atividades adjacentes de reciclagem de eletrônicos que não incluem serviços de ciclo de vida de ativos de TI. A dispersão também é afetada por se o equipamento de servidor e data center está totalmente incluído, como o valor residual é líquido versus bruto e o momento da taxa de câmbio usada para consolidações multi-país.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 7,21 bilhões de USD (2025) | |
| Consultoria Regional A | 4,50 bilhões de USD (2025) | Frequentemente tratado como processamento de lixo eletrônico liderado pela reciclagem para equipamentos de TI, com inclusão limitada do valor de remarketing e menor penetração de terceirização assumida em vários países. |
| Consultoria Global B | 3,80 bilhões de USD (2026) | Usa um ano de início mais tardio com preços conservadores por dispositivo e pode excluir receitas de disposição de servidores e armazenamento, o que reduz o total europeu combinado. |
A comparação aponta para três fatores práticos por trás das diferenças, que são a escolha do limite, como o valor de revenda é tratado e se as combinações em nível de país são modeladas ou calculadas por média. Nossa abordagem permanece repetível porque cada etapa está vinculada a fluxos de dispositivos, adesão a serviços e verificações de preços que podem ser revisadas e atualizadas conforme as condições mudam.


Principais Questões Respondidas no Relatório
O que está a impulsionar o rápido crescimento do mercado europeu de disposição de ativos de TI até 2031?
Os rótulos obrigatórios de eficiência energética da UE para PCs, os requisitos de auditoria impulsionados pela CSRD, a desativação de centros de dados na nuvem e os contratos agrupados de Dispositivo como Serviço estão a combinar-se para elevar os volumes de retirada de ativos e acelerar a expansão do mercado a uma CAGR de 12,86%.
Qual é a linha de serviço que atualmente gera mais receita?
O Remarketing e Recuperação de Valor lidera com 37,12% da receita de 2025, refletindo o foco empresarial na captura de valor residual e nos canais de revenda alinhados com a conformidade.
Por que razão os Dispositivos Móveis têm previsão de superar outros tipos de ativos?
Os ciclos de renovação de smartphones estão a encurtar, as frotas móveis empresariais estão a expandir-se e a elevada procura no mercado secundário impulsiona uma CAGR de 14,35% para os Dispositivos Móveis até 2031.
Qual é a importância das Pequenas e Médias Empresas para o crescimento futuro do mercado?
As PMEs apresentam o aumento de gastos mais rápido com uma CAGR de 14,92% porque a crescente consciencialização sobre cibersegurança e as disposições de extensão da CSRD estão a empurrar as empresas de menor dimensão para serviços profissionais de disposição de ativos de TI.
Qual é o país europeu que se espera que cresça mais rapidamente?
A Polónia está projetada para avançar a uma CAGR de 12,88% devido ao rápido desenvolvimento económico, aos clusters de produção tecnológica e à expansão de infraestruturas de reciclagem financiadas pela UE.
Quais os fatores competitivos mais importantes na seleção de um fornecedor de disposição de ativos de TI?
As empresas avaliam tipicamente a prova de destruição segura de dados, o relato do impacto de carbono, a cobertura geográfica e a capacidade do fornecedor de remarketar dispositivos para maximizar o valor residual.
Página atualizada pela última vez em:



