
Taille et part du marché européen de la disposition des actifs informatiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 7.21 Milliards de dollars |
| Taille du Marché (2026) | 8.14 Milliards de dollars |
| Taille du Marché (2031) | 14.89 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 12.86 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen de la disposition des actifs informatiques par Mordor Intelligence
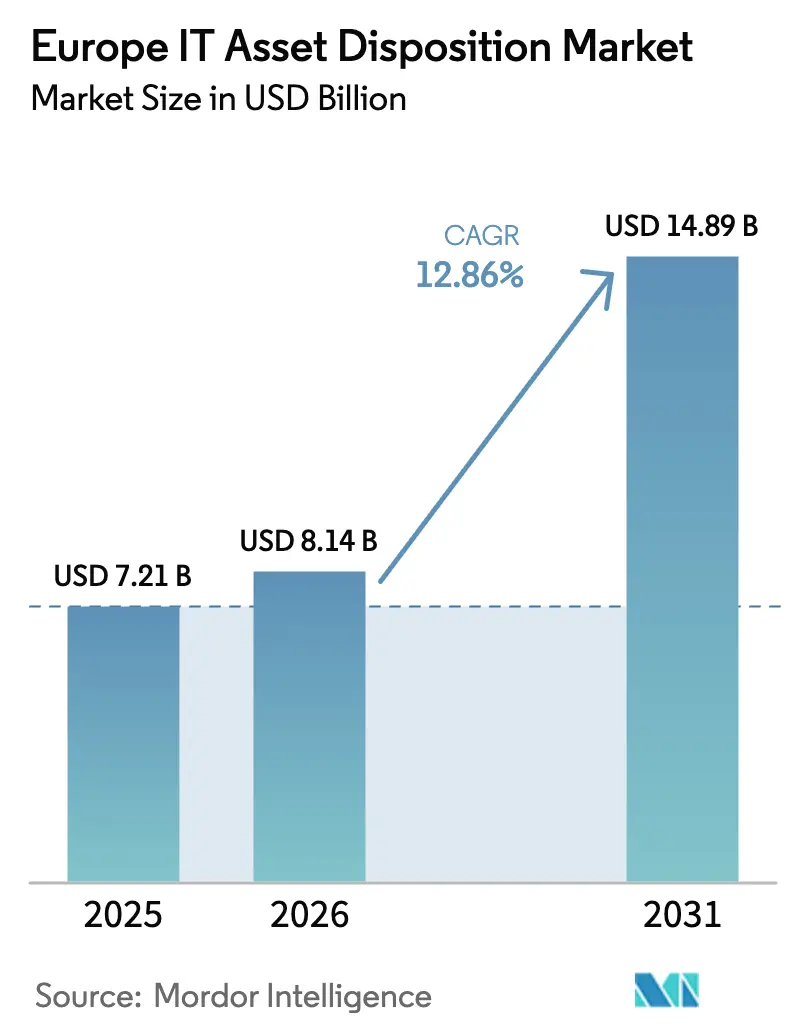
La taille du marché européen de la disposition des actifs informatiques a été évaluée à 7,21 milliards USD en 2025 et devrait croître de 8,14 milliards USD en 2026 pour atteindre 14,89 milliards USD d'ici 2031, à un TCAC de 12,86 % durant la période de prévision (2026-2031). L'entrée en vigueur en 2026 des étiquettes obligatoires d'efficacité énergétique pour les PC, la directive sur la publication d'informations en matière de durabilité des entreprises (CSRD) désormais applicable, et les programmes pluriannuels de migration vers le cloud se combinent pour accroître les volumes de retraite d'actifs et remodeler les modèles de revenus des prestataires. Les clients entreprises accélèrent le renouvellement de leurs flottes matérielles complètes avant l'interdiction liée aux étiquettes énergétiques, tandis que les accords de type Dispositif-en-tant-que-Service intègrent la disposition dans des contrats prévisibles de type abonnement. Les incitations au reprise proposées par les fabricants d'équipements d'origine (OEM) soutiennent également les marges de remise sur le marché, et les regroupements par capitaux privés rassemblent des reconditionneurs régionaux au sein de centres transfrontaliers qui génèrent des avantages d'échelle en matière de test, de classement et de logistique.
Principaux enseignements du rapport
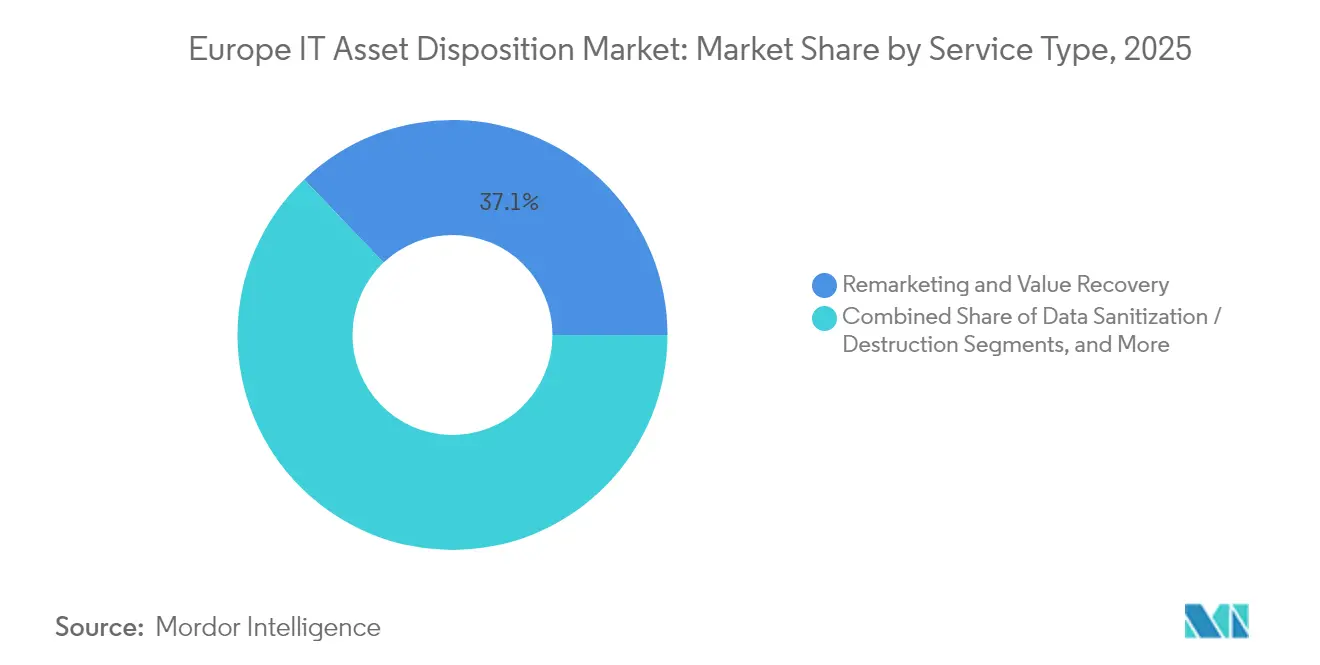
- Par type de service, la remise sur le marché et la récupération de valeur a représenté 37,12 % de la part du marché européen de la disposition des actifs informatiques en 2025, tandis que la logistique inverse et le désinstallation devrait progresser à un TCAC de 13,48 % jusqu'en 2031.
- Par type d'actif, les ordinateurs et ordinateurs portables ont représenté 34,92 % de la taille du marché européen de la disposition des actifs informatiques en 2025, tandis que les appareils mobiles devraient se développer à un TCAC de 14,35 % jusqu'en 2031.
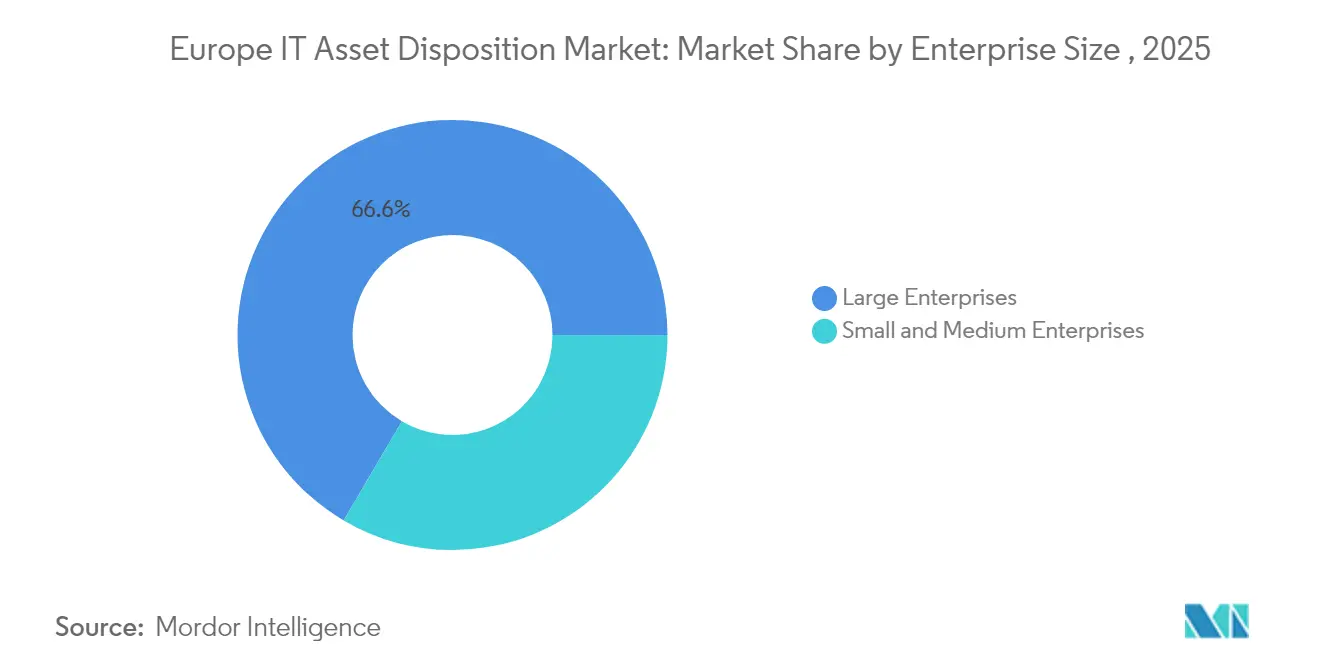
- Par taille d'entreprise, les grandes entreprises ont capté 66,55 % des dépenses en 2025 ; les petites et moyennes entreprises progressent à un TCAC de 14,92 % jusqu'en 2031.
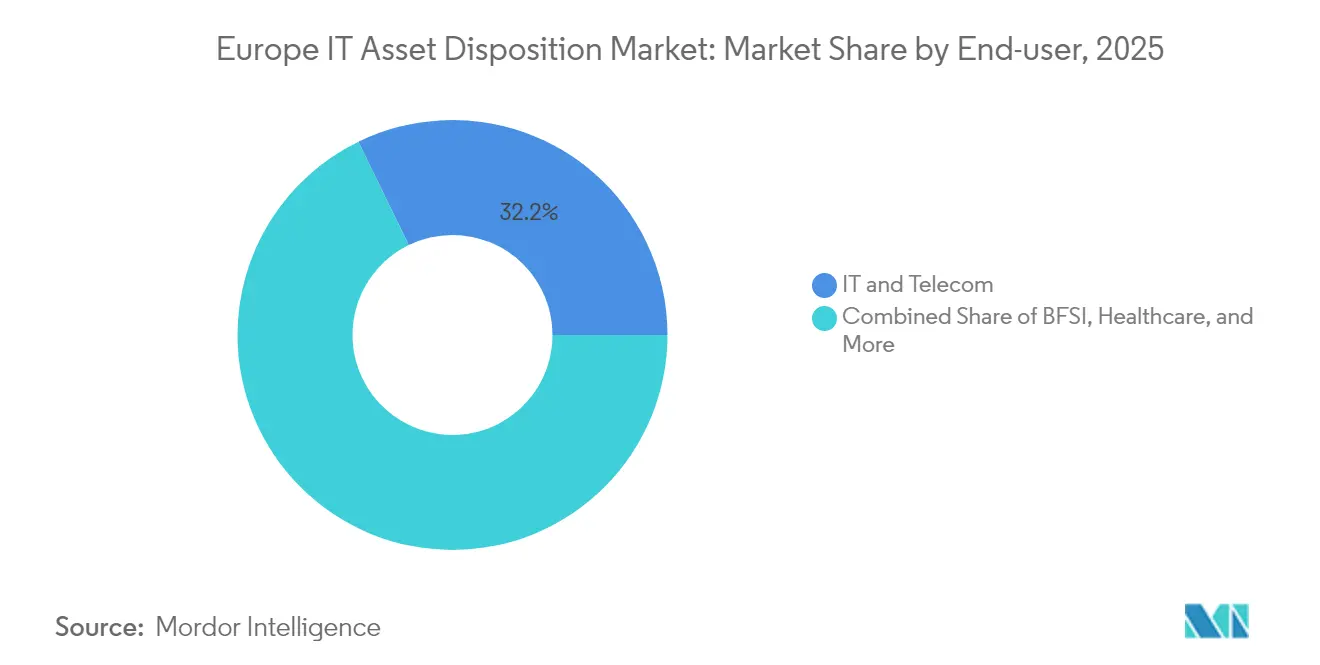
- Par secteur d'utilisateur final, l'informatique et les télécommunications ont détenu 32,21 % de la part des revenus en 2025, tandis que la santé devrait afficher la croissance la plus rapide à un TCAC de 13,92 % entre 2026 et 2031.
- Par pays, le Royaume-Uni a maintenu 21,53 % de la part du marché européen de la disposition des actifs informatiques en 2025 ; la Pologne affiche la croissance projetée la plus élevée à un TCAC de 12,88 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché européen de la disposition des actifs informatiques
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Renouvellement accéléré des PC lié à l'interdiction des étiquettes énergétiques UE 2026 | +2.1% | UE-27, plus fort en Allemagne, France, Pays-Bas | Court terme (≤ 2 ans) |
| Rapports CSRD à l'échelle des entreprises poussent vers une disposition des actifs informatiques auditée | +1.8% | Grandes entreprises de l'UE-27, retombées au Royaume-Uni et en Suisse | Moyen terme (2-4 ans) |
| Les programmes de reprise des OEM subventionnent les marges de remise sur le marché | +1.4% | Mondial, adoption précoce dans les pays nordiques et en Allemagne | Moyen terme (2-4 ans) |
| Le passage aux contrats de type Dispositif-en-tant-que-Service intègre la disposition des actifs informatiques | +1.6% | Cœur de l'Europe occidentale, s'étendant à l'Europe de l'Est | Long terme (≥ 4 ans) |
| Sortie du cloud des matériels de centres de données sur site vieillissants | +1.9% | Mondial, concentré dans les centres d'affaires | Court terme (≤ 2 ans) |
| Les regroupements par capitaux privés créent des centres pan-européens | +1.3% | Europe occidentale en premier, puis Europe centrale et orientale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Renouvellement accéléré des PC lié à l'interdiction des étiquettes énergétiques UE 2026
La prochaine étiquette d'efficacité énergétique de l'UE retire effectivement du marché les ordinateurs peu performants et incite les entreprises à remplacer leurs PC anciens avant la date limite de 2026. De nombreuses équipes d'approvisionnement anticipent leurs budgets de renouvellement pour éviter les stocks non conformes, ce qui devrait augmenter considérablement les volumes du marché européen de la disposition des actifs informatiques. Les prestataires capables de capturer ces unités en amont profitent de valeurs résiduelles plus élevées avant que la saturation du marché secondaire ne s'installe, et la réglementation s'articule avec le cadre plus large de l'écoconception pour des produits durables qui introduit des passeports numériques de produits à partir de 2027.[1]En conséquence, les recycleurs et reconditionneurs certifiés voient une opportunité de sécuriser des contrats d'approvisionnement avec de grandes entreprises et d'accélérer leurs investissements en capacité.
Les rapports CSRD à l'échelle des entreprises poussent vers une disposition des actifs informatiques auditée
À partir de janvier 2024, la CSRD oblige environ 50 000 entreprises européennes à divulguer leurs émissions de portée 3, faisant du suivi vérifiable de fin de vie des appareils une question de niveau du conseil d'administration. Les grandes multinationales attribuent désormais des contrats de disposition sur la base de la capacité d'audit, de la transparence de la chaîne de traçabilité et des rapports d'impact carbone, plutôt que sur les seuls frais unitaires. Les prestataires de disposition des actifs informatiques dotés de flux de travail intégrés de destruction des données, de recyclage et de remise sur le marché, chacun accompagné d'une documentation inviolable, accèdent au statut de fournisseur privilégié dans les appels d'offres. Les chaînes de santé, par exemple, sélectionnent de plus en plus des fournisseurs capables de prouver la conformité à la loi sur la transférabilité et la responsabilité en matière d'assurance maladie (HITECH) conjointement avec des économies de gaz à effet de serre, faisant évoluer le marché européen de la disposition des actifs informatiques vers une différenciation par la qualité de service.
Les programmes de reprise des OEM subventionnent les marges de remise sur le marché
Les OEM, de l'électronique grand public à l'électronique industrielle, intègrent désormais des crédits de reprise qui garantissent des valeurs minimales pour les appareils retournés via des circuits de disposition des actifs informatiques agréés. L'engagement d'Apple d'utiliser 100 % de cobalt recyclé dans toutes ses batteries et 99 % d'aimants en terres rares recyclés d'ici 2025 établit une référence en matière de circularité qui pousse les entreprises à s'associer à des recycleurs approuvés par les marques. Siemens propose des options de retour pan-EEE pour les emballages et les batteries, permettant aux clients de satisfaire leurs obligations liées aux déchets d'équipements électriques et électroniques (DEEE) sans recourir à des fournisseurs supplémentaires.[2] Ces incitations à la reprise réduisent les risques liés aux stocks pour les partenaires de disposition des actifs informatiques, permettent aux prestataires de faire des offres plus agressives et maintiennent les actifs de haute qualité dans des circuits conformes.
Le passage aux contrats de type Dispositif-en-tant-que-Service intègre la disposition des actifs informatiques
Dans le cadre du Dispositif-en-tant-que-Service, le matériel est livré, pris en charge et finalement repris dans le cadre d'un abonnement pluriannuel unique. SHI International, Foxway et d'autres prestataires incluent désormais la disposition certifiée dans le tarif mensuel, transformant l'élimination en paiement unique en flux de trésorerie récurrent.[3]Les clients bénéficient de coûts prévisibles et évitent de multiples appels d'offres, tandis que les prestataires sécurisent l'approvisionnement en actifs et peuvent planifier des investissements à long terme dans des lignes de reconditionnement ou des équipements de broyage. Le modèle s'aligne sur la volonté des équipes financières de classer les appareils en charges d'exploitation et satisfait d'emblée aux exigences de suivi des données de la CSRD.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Mise en œuvre fragmentée des DEEE au sein de l'UE-27 | -1.2% | Europe du Sud et de l'Est les plus touchées | Moyen terme (2-4 ans) |
| Les coûts logistiques liés à l'inflation compriment les marges | -0.9% | Europe du Nord à coût élevé | Court terme (≤ 2 ans) |
| Les exportations vers le marché gris érodent les volumes certifiés | -0.7% | Frontières de l'Est de l'UE | Long terme (≥ 4 ans) |
| Stigmate des appareils reconditionnés auprès des acheteurs entreprises | -0.5% | Principalement Europe occidentale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Mise en œuvre fragmentée des DEEE au sein de l'UE-27
Les régulateurs interprètent différemment les règles relatives aux DEEE, de sorte que les flux d'actifs transfrontaliers doivent se conformer à plusieurs procédures de tenue de registres, chacune ajoutant des coûts. La génération de déchets électroniques de 12,5 kg par habitant en Allemagne contraste avec une application moins stricte en Pologne, obligeant les prestataires à maintenir plusieurs licences et audits, ce qui complique la planification des itinéraires et compromet les économies d'échelle potentielles. Jusqu'à ce que l'harmonisation s'améliore, les opérateurs supportent des frais de conformité dupliqués et des délais de dédouanement plus longs sur les corridors trans-européens.
Les coûts logistiques liés à l'inflation compriment les marges
Le carburant, les salaires des conducteurs et l'assurance des véhicules spécialisés ont tous augmenté, portant le transport à 25 % du coût total d'élimination pour les appareils à faible valeur. Les fourgons sécurisés ne peuvent pas simplement rejoindre les réseaux de transport de marchandises ordinaires, et les collectes dans des agences dispersées remplissent rarement un camion. Ces facteurs économiques désavantagent les petites collectes et érodent les marges, notamment pour les actifs dont la valeur résiduelle est inférieure à 50 USD. Les prestataires réagissent en regroupant les jours de collecte, en investissant dans la télématique pour l'optimisation des itinéraires, ou en déployant le broyage sur site pour éliminer les retours lorsque cela est réalisable.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : la remise sur le marché reste le cœur à haute valeur ajoutée
La remise sur le marché et la récupération de valeur ont représenté 37,12 % des revenus de 2025, soulignant l'appétit pour les équipements reconditionnés qui répondent aux objectifs budgétaires et de durabilité. Des programmes de classement certifié et de garantie robuste rassurent les acheteurs, tandis que les programmes de reprise des OEM soutiennent les prix minimums de rachat, permettant aux prestataires de capter des marges supplémentaires à la revente. La logistique inverse et la désinstallation, la ligne à la croissance la plus rapide avec un TCAC de 13,48 %, reflète les grandes entreprises multi-sites qui programment des renouvellements simultanés avant la date limite des étiquettes énergétiques. Les services de retrait sécurisé avec chaîne de traçabilité commandent des primes de prix, assurant la protection des données et de la marque tout au long du transit. La gestion des retours de location et de fin de vie bénéficie d'un vent favorable des établissements financiers désireux de présenter leurs références en matière d'économie circulaire. L'assainissement des données bénéficie d'une demande stable alors que les clients s'alignent sur les protocoles ISO 27001 et NIST SP 800-88.
Les structures contractuelles intégrées dominent les achats des clients. Les cadres mono-fournisseur couvrant la collecte, l'effacement, la revente et les rapports éliminent les frais généraux de coordination. L'inspection optique basée sur l'intelligence artificielle et les traceurs Internet des objets (IoT) améliorent les prévisions de rendement et augmentent la productivité du travail sur la ligne de test. Les offres de récupération des batteries et d'extraction urbaine se trouvent dans le compartiment « Autres » et gagnent des parts dans les marchés où la pénurie de matières premières augmente la valeur des minéraux critiques. Les prestataires qui maîtrisent à la fois la récolte des composants et la revente des appareils complets obtiennent un rendement plus élevé par kilogramme et élargissent l'avantage concurrentiel de leurs plateformes. Le marché européen de la disposition des actifs informatiques continue ainsi de valoriser les compétences de remise sur le marché tout en récompensant la précision logistique.


Par type d'actif : les smartphones en forte progression
Les ordinateurs et ordinateurs portables ont représenté 34,92 % du chiffre d'affaires 2025, soutenu par un renouvellement de la flotte d'entreprise qui s'accélère jusqu'en 2026. Pourtant, les appareils mobiles, des smartphones aux tablettes robustes, constituent le bassin à la croissance la plus rapide avec un TCAC de 14,35 %. Des intervalles de renouvellement plus courts de deux à trois ans et la tendance à l'utilisation d'appareils personnels au travail alimentent les volumes unitaires, tandis qu'une forte demande secondaire en Afrique et en Asie du Sud-Est fait monter les prix de vente moyens. Les serveurs et baies de stockage, bien que moins nombreux, offrent une forte densité de valeur en raison de leurs connecteurs plaqués or et de leurs boîtiers en aluminium. Leurs calendriers d'élimination s'alignent sur les jalons de migration vers le cloud, et les besoins stricts d'effacement des données en font une marge premium pour les fournisseurs de disposition des actifs informatiques sécurisée.
L'informatique de périphérie produit une nouvelle vague de micro-serveurs et de passerelles dispersés dans des sites de vente au détail ou industriels, ajoutant de la complexité à la collecte. Pendant ce temps, le centre de reconditionnement suédois d'Advania met en évidence les investissements d'échelle nécessaires pour traiter 1 million d'appareils par an, renforçant ainsi la façon dont les expansions de capacité fixent le rythme concurrentiel. Les flux émergents tels que les chargeurs pour véhicules électriques et les cartes de contrôle des énergies renouvelables font partie des « Autres actifs » et signalent le spectre plus large de déchets électroniques que le marché européen de la disposition des actifs informatiques devra gérer au cours de la prochaine décennie. Pour chaque catégorie, les prestataires doivent équilibrer la gestion sécurisée des données avec une récolte efficace des matériaux pour maximiser les valeurs résiduelles.
Par taille d'entreprise : les PME deviennent la prochaine vague
Les grandes entreprises ont contrôlé 66,55 % des dépenses en 2025, portées par des plans de renouvellement mondial pluriannuels et des dossiers de conformité complexes que seuls les prestataires de services complets peuvent satisfaire. Ces clients exigent une intégration avec les plateformes de gestion des actifs, des tableaux de bord en temps réel pour les économies de carbone, et des certificats de destruction dans les 24 heures suivant la collecte. Les petites et moyennes entreprises, cependant, offrent la trajectoire la plus forte avec un TCAC de 14,92 %. Une plus grande adoption du cloud réduit le nombre de serveurs mais accélère les cycles de renouvellement des ordinateurs portables. La sensibilisation croissante aux cyberrisques et les dispositions de prolongement de la CSRD poussent les PME à abandonner l'élimination informelle au profit de services professionnels de disposition des actifs informatiques.
L'accent mis par Triangle Ecycling sur les entreprises de biotechnologie en Caroline du Nord, bien que basé aux États-Unis, illustre comment les spécialistes de niche emballent des messages d'éducation, d'impact social et de sécurité pour résonner auprès des acheteurs du marché intermédiaire. Les prestataires européens reproduisent cela avec des offres groupées de type abonnement, des jours de collecte mobile et des programmes de dépôt partagé dans des espaces de travail collaboratifs. Les portails de devis numériques réduisent le coût de transaction par actif, débloquant des économies d'échelle même lorsque les volumes de collecte restent modestes. À mesure que la réglementation se resserre, la taille du marché européen de la disposition des actifs informatiques pour les PME s'amplifiera, encourageant les prestataires régionaux à standardiser leurs offres et ainsi réduire l'écart de qualité de service avec les contrats des grandes entreprises.
Par secteur d'utilisateur final : la santé dépasse tous les autres
L'informatique et les télécommunications ont conservé 32,21 % des revenus en 2025, résultat logique du renouvellement chronique du matériel, des normes de sécurité des données et du nombre élevé d'unités sur les actifs fixes et mobiles. Les contrats spécifiques aux secteurs comprennent une chaîne de traçabilité rigoureuse et le broyage sur site pour les disques défaillants. La santé, avec une perspective de TCAC de 13,92 %, progresse sur la base des équipements de diagnostic connectés, des mandats de dossiers de santé électroniques et de la numérisation biopharma. L'élimination doit s'aligner à la fois sur HITECH et le RGPD, élevant la barrière à l'entrée et soutenant les primes de prix.
Les institutions BFSI exigent une réconciliation traçable des numéros de série et une approbation multifactorielle : le programme spécialisé de services financiers d'Iron Mountain est emblématique ironmountain. La fabrication injecte des nœuds IoT industriels dans le flux de déchets, exigeant le démontage de capteurs et de contrôleurs conformément aux règles relatives aux substances dangereuses. Le gouvernement intervient comme un acheteur stable et axé sur les politiques, tandis que des segments plus récents tels que les opérateurs d'énergies renouvelables commencent à émettre des appels d'offres pour l'élimination d'onduleurs et de batteries. Chaque secteur ajoute ses nuances, mais tous élargissent la taille adressable du marché européen de la disposition des actifs informatiques et élèvent les attentes en matière de comptabilisation de l'impact carbone.
Analyse géographique
Le Royaume-Uni a contribué à hauteur de 21,53 % des revenus de 2025, lui donnant la plus grande part du marché européen de la disposition des actifs informatiques. Des cadres établis de longue date sur les déchets d'équipements électriques et électroniques (DEEE), des cultures matures de rapport sur la durabilité et des clusters denses de sièges sociaux de multinationales convergent tous pour créer des contrats d'élimination à haute valeur ajoutée. Le pôle financier de Londres exige une destruction certifiée et immédiate des données, et l'adoption précoce par le pays d'objectifs d'économie circulaire soutient des volumes robustes de reprise. Bien que le Brexit ait déclenché des processus de dépôt séparés, l'alignement fonctionnel avec les normes environnementales de l'UE a assuré la continuité des flux d'équipements transfrontaliers sans friction matérielle.
L'Allemagne suit comme deuxième contributeur le plus important, portée par une législation environnementale stricte et l'une des empreintes technologiques par habitant les plus élevées du continent. Avec de solides bases manufacturières et automobiles, le pays produit à la fois des flux de déchets informatiques de bureau et de contrôle industriel qui nécessitent un traitement spécialisé. L'investissement d'Econocom dans bb-net illustre comment la consolidation stratégique cherche à sécuriser les talents en reconditionnement et les relations avec les clients locaux au sein de la plus grande économie d'Europe econocom. La France se classe juste derrière, portée par une application vigoureuse des réglementations sur l'économie circulaire, des financements publics ciblés pour les infrastructures de recyclage et une culture d'entreprise déjà imprégnée d'audits de RSE. La Pologne se distingue par son rythme, prévue d'afficher un TCAC de 12,88 % jusqu'en 2031. L'expansion industrielle rapide, la hausse des revenus des ménages et le cofinancement au niveau de l'UE ont élargi le flux d'appareils usagés et encouragé les acteurs étrangers à installer des lignes de traitement localement. Les marchés nordiques — Suède, Danemark, Finlande — affichent une consommation d'électronique par habitant élevée et une clarté réglementaire, soutenant des prix premium pour l'élimination avec notation carbone. Les Pays-Bas, souvent une porte d'entrée logistique européenne, accueillent des entreprises spécialisées dans la décommission de centres de données, attirées par la densité du cloud à Amsterdam. Les marchés d'Europe du Sud tels que l'Italie et l'Espagne sont en retard par rapport au Nord en matière de cohérence de l'application, mais affichent une sensibilisation croissante alors que les obligations de reporting CSRD se propagent dans les chaînes d'approvisionnement. Les États d'Europe de l'Est, à l'exception de la Pologne, continuent de développer des réseaux de collecte formels, créant des espaces vierges pour les opérateurs prêts à s'associer avec les agences municipales.
Paysage réglementaire
L'activité de gestion en fin de vie des actifs informatiques (ITAD) en Europe est encadrée par la directive européenne relative aux déchets d'équipements électriques et électroniques (DEEE) 2012/19/UE et son amendement de 2024, la directive (UE) 2024/884. En vertu de la directive (UE) 2024/884, les États membres doivent mettre en vigueur les dispositions nationales avant le 9 octobre 2025, et la Commission européenne est mandatée pour évaluer, avant le 31 décembre 2026, si une révision complète de la directive DEEE est nécessaire. Cela crée un calendrier de mise en conformité visible qui accroît la demande en matière de collecte, de traitement et de reporting documentés.
Les règles relatives à l'économie circulaire et à la publication d'informations renforcent encore les exigences en matière de traçabilité et de résultats en fin de vie. Le règlement sur l'écoconception pour des produits durables (ESPR) est entré en vigueur en juillet 2024 en tant que cadre habilitant pour des règles produits plus circulaires et de futurs outils de transparence des données, tandis que la directive sur la publication d'informations en matière de durabilité des entreprises (CSRD) a déjà poussé le reporting ITAD audité et vérifiable au sein des achats d'entreprise. Les obligations liées à l'emballage comptent également pour les opérations ITAD à forte intensité logistique, le nouveau règlement sur les déchets d'emballages (PPWR) étant entré en vigueur en février 2025, accentuant l'attention portée à la minimisation des emballages et au reporting à travers les flux de logistique inverse.
Paysage concurrentiel
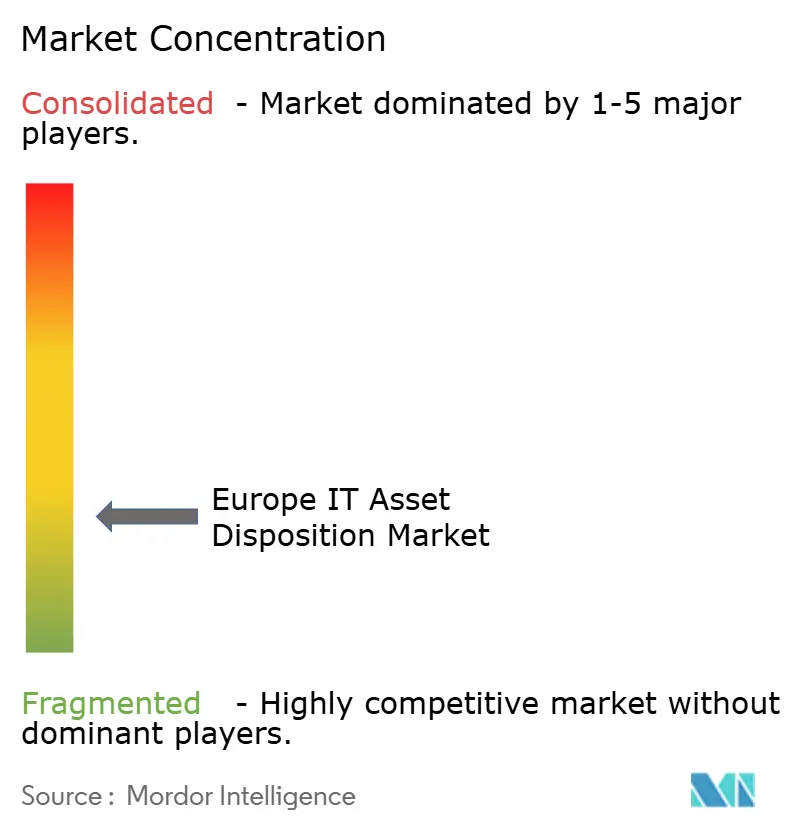
Le marché européen de la disposition des actifs informatiques reste modérément fragmenté. Les multinationales mondiales telles qu'Iron Mountain capitalisent sur des cadres intégrés de broyage, d'entreposage et de conformité mondiale pour remporter des contrats multi-pays. Les spécialistes régionaux comme TES s'appuient sur des points forts de niche dans la décommission des centres de données, tandis que Foxway se différencie par le Dispositif-en-tant-que-Service et des vitrines web de niveau grand public pour les stocks reconditionnés.
La consolidation s'accélère alors que les capitaux privés recherchent des opportunités d'économie circulaire évolutives. La fenêtre 2024-2025 a vu Econocom intégrer bb-net dans son portefeuille pour acquérir le savoir-faire en reconditionnement et une couverture en Allemagne. Des opérations similaires sont attendues en Espagne et en Italie, où des recycleurs familiaux cherchent des capitaux pour l'automatisation. Les investissements technologiques constituent un autre levier concurrentiel : les systèmes de vision basés sur l'intelligence artificielle évaluent le grade cosmétique en quelques secondes, les étiquettes IoT assurent une traçabilité en temps réel, et des pilotes de chaîne de blocs testent des journaux de destruction immuables. Les prestataires capables de financer des mises à niveau d'équipements améliorent ainsi l'efficacité opérationnelle et préservent les marges face à la hausse des coûts logistiques.
Sur le plan stratégique, les entreprises s'efforcent d'atteindre une intégration verticale. Les partenariats de reprise avec les OEM garantissent les volumes entrants tandis que les canaux de revente captent les marges grand public, assurant la rentabilité. Certains acteurs explorent la récolte de composants pour les minéraux critiques, s'étendant en aval vers des partenariats avec des fonderies. La concurrence s'intensifie dans les niches de la santé et du BFSI où la tarification premium liée à la conformité attire de nouveaux entrants dotés de certifications sectorielles spécifiques. Malgré cela, des barrières surgissent du coût en capital des broyeurs, des licences et des assurances, maintenant des seuils d'entrée significatifs et soutenant une tarification disciplinée sur l'ensemble du marché européen de la disposition des actifs informatiques.
Leaders du secteur européen de la disposition des actifs informatiques
-
Flex IT
-
Liquid Technology
-
TecDis
-
Iron Mountain
-
Foxway
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les achats d'entreprise évoluent d'une élimination ponctuelle des appareils vers des programmes auditables et alignés sur l'économie circulaire. Cela ouvre un espace pour les fournisseurs ITAD capables de regrouper la chaîne de traçabilité, l'assainissement des données et le reporting en un seul flux de travail. Les obligations de la CSRD (en vigueur depuis 2024) poussent les grandes entreprises à exiger une documentation de qualité probante pour les résultats en fin de vie et le reporting Scope 3, ce qui tend à favoriser les opérateurs capables d'industrialiser le suivi au niveau des numéros de série, de standardiser les certificats et de fournir des services dans plusieurs pays plutôt que de dépendre d'une sous-traitance pays par pays.
Une seconde opportunité se développe autour des plateformes transfrontalières et de l'optimisation du marché secondaire, liées à l'orientation de la politique européenne en matière d'économie circulaire. Les travaux politiques européens sur une loi sur l'économie circulaire (suivis au niveau de l'UE en 2026) et le mandat de la Commission pour évaluer la nécessité d'une révision complète de la DEEE avant le 31 décembre 2026 soutiennent les dossiers d'investissement dans la remise à neuf à plus haut rendement, la récupération de pièces et la valorisation des matières premières secondaires. L'activité se concentre également autour des corridors logistiques et de densité cloud (notamment les Pays-Bas, l'Allemagne et la Belgique), renforçant la demande pour la mise hors service spécialisée de centres de données et la logistique inverse sécurisée, où la proximité aide à contrôler les coûts de transport et soutient des attentes plus strictes en matière de documentation et de manipulation de la part des acheteurs réglementés.
Développements récents du secteur
- Avril 2026 : Flex IT a annoncé son statut de Sales Leader dans le programme HP Amplify Impact avec un score de durabilité de 90 %. Cette annonce renforce l'alignement avec l'écosystème ITAD de HP et consolide le potentiel de reconditionnement de matériel d'entreprise dans le secteur ITAD européen.
- Janvier 2026 : Liquid Technology a lancé un nouveau site web d'entreprise pour marquer son 25ᵉ anniversaire. Ce lancement élargit la notoriété de marque et la présence numérique dans le secteur ITAD européen, et l'initiative améliore la visibilité et l'échelle perçue dans les services régionaux de remise à neuf et de remarketing.
- Février 2025 : le groupe Econocom a finalisé l'acquisition de 80 % de bb-net, ajoutant 17 millions d'EUR de revenus annuels de remise à neuf. Cette consolidation élargit l'empreinte transfrontalière de remise à neuf et l'échelle, influençant la dynamique concurrentielle régionale.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour ce rapport, le marché comprend les revenus générés en Europe par les services organisés de gestion en fin de vie des actifs informatiques, couvrant la collecte, la manipulation sécurisée, l'assainissement des données, la remise à neuf, la revente et le recyclage conforme des équipements informatiques d'entreprise retirés du service.
Exclusions du périmètre : ce dimensionnement exclut la revente informelle entre particuliers ainsi que la valeur autonome des matières premières récupérées lorsqu'elles sont vendues hors d'un contrat de service ITAD.
Aperçu de la segmentation
- Par type de service
- Assainissement / destruction des données
- Remise sur le marché et récupération de valeur
- Logistique inverse et désinstallation
- Gestion des retours de location / fin de vie
- Autres
- Par type d'actif
- Ordinateurs et ordinateurs portables
- Appareils mobiles
- Serveurs et stockage
- Autres
- Par taille d'entreprise
- Grandes entreprises
- Petites et moyennes entreprises
- Par secteur d'utilisateur final
- BFSI
- Informatique et télécommunications
- Santé
- Gouvernement et institutions publiques
- Fabrication
- Autres
- Par pays
- Royaume-Uni
- Allemagne
- France
- Italie
- Espagne
- Pays-Bas
- Pays nordiques (Suède, Danemark, Finlande)
- Pologne
- Russie
- Reste de l'Europe
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la construction du flux adressable d'équipements informatiques en fin de vie et du contexte politique qui favorise une élimination conforme. Des sources publiques, telles que les statistiques d'Eurostat sur les déchets et les TIC, les publications de l'Agence européenne pour l'environnement, et les pages de la Commission européenne relatives à la DEEE et aux règles connexes de l'économie circulaire, aident à ancrer la pression de mise au rebut des appareils et les exigences de conformité.
Nous utilisons également des informations complémentaires provenant de sources telles que les offices statistiques nationaux et les communiqués douaniers ou commerciaux relatifs aux mouvements d'appareils électroniques, le cas échéant, ainsi que des organismes techniques et de normalisation qui façonnent les attentes en matière de destruction des données et de reporting. Les dépôts d'entreprises, les présentations aux investisseurs et la presse réputée sont examinés pour comprendre les évolutions du mix de services (par exemple, réutilisation par rapport au recyclage) et l'orientation des prix. Des abonnements payants sélectionnés pour les données financières d'entreprises, les brevets et les contrôles commerciaux au niveau des expéditions sont utilisés pour combler les lacunes lorsque les données publiques ne sont pas suffisamment détaillées. Ces sources documentaires sont purement illustratives, et de nombreuses autres références sont utilisées lors de la collecte, de la validation et de la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour tester le périmètre réel des services et les moteurs de revenus qui ne sont pas entièrement visibles dans les données publiques, y compris les regroupements de contrats types, les valeurs de récupération moyennes, et la fréquence à laquelle les entreprises renouvellent leurs terminaux et serveurs. Nous échangeons avec des fournisseurs de services, des partenaires de logistique inverse, des recycleurs, de grands utilisateurs d'entreprise et des acteurs du canal de distribution dans les principaux marchés européens afin que les hypothèses reflètent les pratiques de terrain plutôt que la seule intention politique.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Niveau supérieur : 27 % | Cadres dirigeants (CXOs) : 15 % |
| Niveau intermédiaire : 57 % | Responsables fonctionnels/d'unité : 29 % |
| Acteurs plus petits : 16 % | Managers : 56 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante du bassin de demande, où la base installée d'entreprise, les cycles de renouvellement et les volumes de mise au rebut sont convertis en volume ITAD desservable, puis convertis en revenus à l'aide d'une tarification mixte par offre de services. Pour rester ancré dans la réalité, nous appliquons des différences au niveau des pays en matière de pénétration de l'externalisation et d'intensité de conformité avant de consolider les totaux au niveau européen.
Le modèle est testé de manière rigoureuse à l'aide de vérifications ascendantes sélectives, telles que l'échantillonnage des divulgations de revenus des fournisseurs, l'utilisation de contrôles de canal sur les frais habituels pour l'assainissement des données et la logistique, et la validation des répartitions réutilisation/recyclage par entretiens. Les principaux facteurs qui influencent le plus les totaux comprennent le mix d'appareils (terminaux par rapport aux serveurs et au stockage), la capture moyenne de valeur résiduelle, la part des actifs orientés vers un traitement certifié, les effets du délai de traitement sur le prix de remarketing, et le rythme de renouvellement des équipements d'entreprise lié aux besoins de sécurité et d'efficacité énergétique.
Pour les prévisions, nous utilisons principalement une analyse de scénarios appuyée par une régression multivariée plus légère sur des moteurs tels que l'orientation des dépenses informatiques des entreprises, les taux de remplacement des appareils, et l'entraînement lié au reporting réglementaire. Lorsque la visibilité ascendante est limitée dans les pays plus petits, nous appliquons des taux de pénétration proxy issus de marchés comparables, puis nous revérifions le revenu implicite par appareil grâce aux retours primaires.
Validation des données et cycle de mise à jour
La validation s'effectue par triangulation entre les résultats du modèle, les retours d'entretiens et des signaux indépendants tels que les tendances rapportées de collecte des déchets électroniques, les commentaires sur le renouvellement du matériel d'entreprise, et l'orientation des revenus divulgués par les fournisseurs de services. Si le résultat d'un pays semble inhabituel, les hypothèses sont revisitées, le cheminement de calcul est revérifié, et des appels de suivi sont déclenchés pour confirmer si l'écart est réel ou causé par une incohérence de modélisation.
Avant validation finale, les résultats passent par des revues d'analystes en plusieurs étapes qui se concentrent sur des vérifications de variance par pays et par offre de services, suivies de vérifications de cohérence sur la tarification et le volume implicites. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsqu'un événement significatif modifie le bassin de demande ou la tarification. Une dernière vérification avant livraison est effectuée afin que les clients reçoivent la vision la plus récente.
Taille du marché européen de la gestion en fin de vie des actifs informatiques selon Mordor Intelligence, comparée à d'autres estimations publiées
Les estimations publiées pour l'Europe peuvent varier considérablement car le périmètre des services n'est pas toujours appliqué de la même manière, et parce que la valeur de réutilisation, les revenus liés uniquement au recyclage, et la logistique sont parfois regroupés différemment. Des écarts apparaissent également lorsqu'une étude utilise un prix moyen unique pour l'ensemble de l'Europe, tandis qu'une autre utilise des mix pays qui modifient le niveau de revenu mixte.
En suivant les taux d'adoption des offres de services et en actualisant annuellement les hypothèses de mix pays, Mordor Intelligence maintient le total ITAD européen lié aux mises au rebut qui transitent par des flux de traitement formels, plutôt que de comptabiliser une activité de recyclage électronique adjacente qui n'inclut pas les services de cycle de vie des actifs informatiques. L'écart est également affecté par la question de savoir si les équipements de serveurs et de centres de données sont pleinement inclus, la manière dont la valeur résiduelle est nettée ou brute, et le calendrier de taux de change utilisé pour les consolidations multi-pays.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 7,21 milliards d'USD (2025) | |
| Cabinet de conseil régional A | 4,50 milliards d'USD (2025) | Souvent traité comme un traitement des déchets électroniques axé sur le recyclage pour les équipements informatiques, avec une inclusion limitée de la valeur de remarketing et une pénétration de l'externalisation supposée plus faible dans plusieurs pays. |
| Cabinet de conseil mondial B | 3,80 milliards d'USD (2026) | Utilise une année de départ ultérieure avec une tarification conservatrice par appareil et peut exclure les revenus de gestion en fin de vie des serveurs et du stockage, ce qui tire vers le bas le total européen mixte. |
La comparaison met en évidence trois moteurs pratiques derrière les écarts, à savoir le choix du périmètre, la manière dont la valeur de revente est traitée, et si les mix au niveau des pays sont modélisés ou moyennés. Notre approche reste reproductible car chaque étape est reliée aux flux d'appareils, à l'adoption des services, et à des vérifications de tarification qui peuvent être revues et mises à jour à mesure que les conditions évoluent.


Questions clés auxquelles répond le rapport
Quels sont les facteurs qui alimentent la croissance rapide du marché européen de la disposition des actifs informatiques jusqu'en 2031 ?
Les étiquettes obligatoires d'efficacité énergétique de l'UE pour les PC, les exigences d'audit imposées par la CSRD, la décommission des centres de données cloud et les contrats groupés de type Dispositif-en-tant-que-Service se combinent pour accroître les volumes de retraite d'actifs et accélérer l'expansion du marché à un TCAC de 12,86 %.
Quelle ligne de service génère actuellement le plus de revenus ?
La remise sur le marché et la récupération de valeur est en tête avec 37,12 % des revenus de 2025, reflétant la priorité accordée par les entreprises à la capture de valeur résiduelle et aux canaux de revente conformes aux exigences de conformité.
Pourquoi les appareils mobiles devraient-ils dépasser les autres types d'actifs ?
Les cycles de renouvellement des smartphones se raccourcissent, les flottes mobiles d'entreprise s'élargissent et une forte demande sur le marché secondaire génère un TCAC de 14,35 % pour les appareils mobiles jusqu'en 2031.
Quelle est l'importance des petites et moyennes entreprises pour la croissance future du marché ?
Les PME affichent la hausse des dépenses la plus rapide avec un TCAC de 14,92 %, car la sensibilisation croissante à la cybersécurité et les dispositions de prolongement de la CSRD poussent les petites entreprises vers des services professionnels de disposition des actifs informatiques.
Quel pays européen devrait connaître la croissance la plus rapide ?
La Pologne devrait progresser à un TCAC de 12,88 % grâce au développement économique rapide, aux clusters de fabrication technologique et au développement d'infrastructures de recyclage financées par l'UE.
Quels facteurs concurrentiels sont les plus importants lors du choix d'un prestataire de disposition des actifs informatiques ?
Les entreprises évaluent généralement la preuve de la destruction sécurisée des données, les rapports d'impact carbone, la couverture géographique et la capacité du prestataire à remettre les appareils sur le marché pour maximiser la valeur résiduelle.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.
