
Tamaño y cuota del mercado europeo de disposición de activos de TI
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
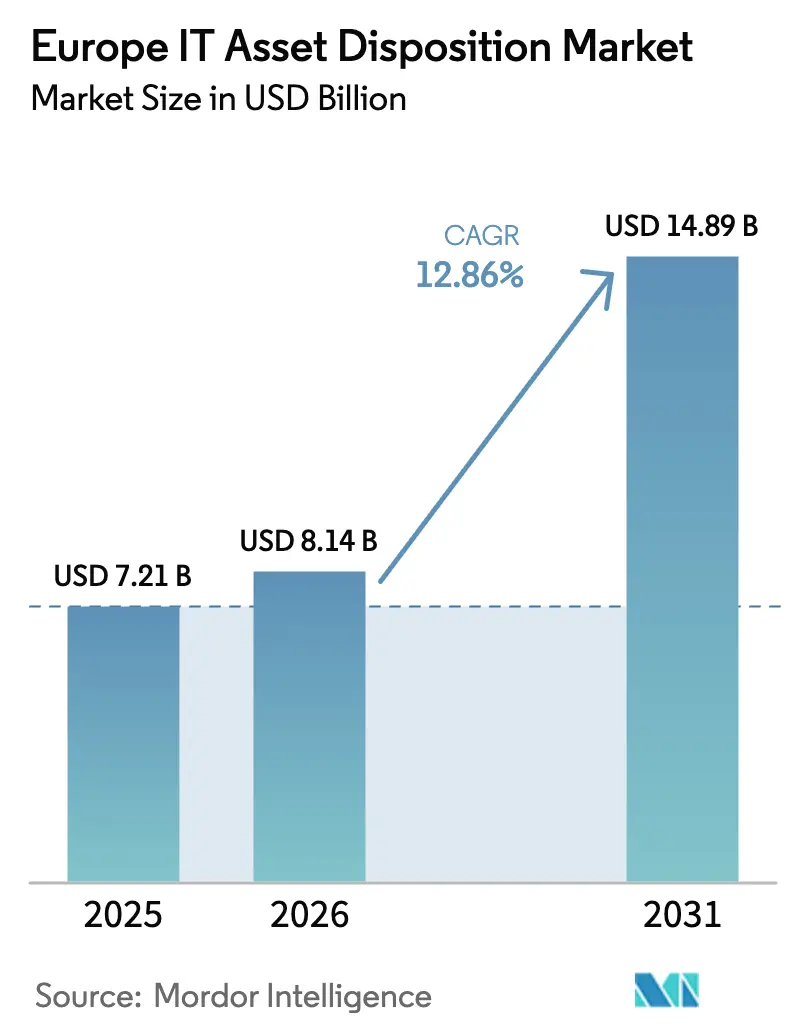
| Tamaño del mercado en el año base (2025) | 7.21 Mil millones de dólares |
| Tamaño del Mercado (2026) | 8.14 Mil millones de dólares |
| Tamaño del Mercado (2031) | 14.89 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 12.86 % |
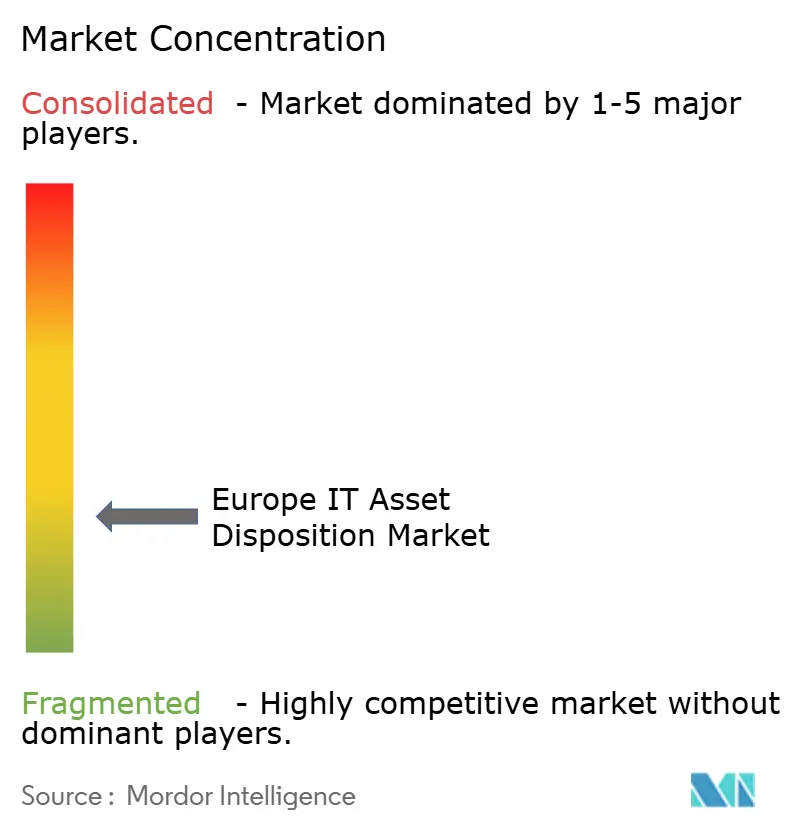
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado europeo de disposición de activos de TI por Mordor Intelligence
El tamaño del mercado europeo de disposición de activos de TI fue valorado en 7.210 millones de USD en 2025 y se estima que crecerá desde 8.140 millones de USD en 2026 hasta alcanzar 14.890 millones de USD en 2031, a una CAGR del 12,86% durante el período de previsión (2026-2031). Las etiquetas de eficiencia energética obligatorias para PC que entrarán en vigor en 2026, la Directiva de Información Corporativa sobre Sostenibilidad (CSRD) ya en vigor, y los programas plurianuales de migración a la nube están combinándose para incrementar los volúmenes de retiro de activos y reformar los modelos de ingresos de los proveedores. Los clientes corporativos están renovando rápidamente flotas enteras de hardware antes de la prohibición de las etiquetas de eficiencia energética, mientras que los acuerdos de Dispositivo como Servicio integran la disposición en contratos de tipo suscripción predecibles. Los incentivos de devolución de los fabricantes de equipos originales (OEM) están apoyando adicionalmente los márgenes de comercialización, y las adquisiciones impulsadas por capital privado están integrando a los reacondicionadores regionales en centros transfronterizos que ofrecen ventajas de escala en pruebas, clasificación y logística.
Conclusiones clave del informe
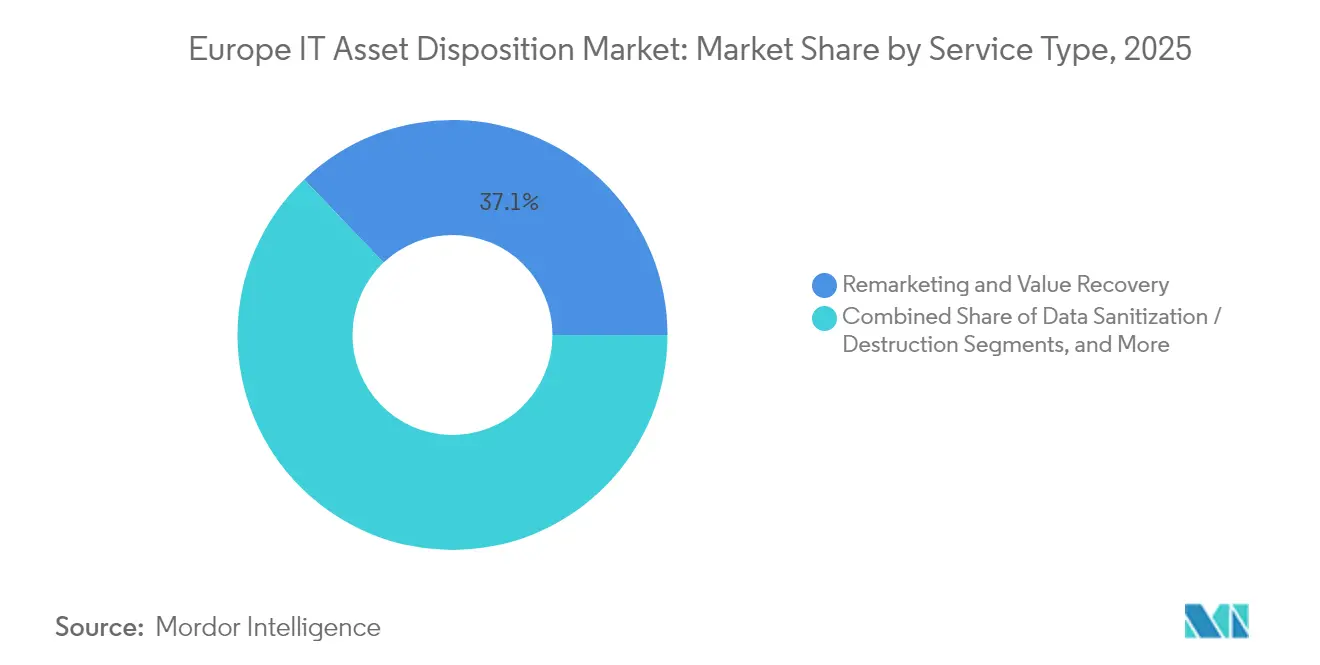
- Por tipo de servicio, Recuperación de Valor mediante Comercialización lideró con el 37,12% de la cuota del mercado europeo de disposición de activos de TI en 2025, mientras que se proyecta que la Logística Inversa y Desinstalación se disparará a una CAGR del 13,48% hasta 2031.
- Por tipo de activo, Computadoras y Portátiles representaron el 34,92% del tamaño del mercado europeo de disposición de activos de TI en 2025, mientras que se prevé que los Dispositivos Móviles se expandan a una CAGR del 14,35% hasta 2031.
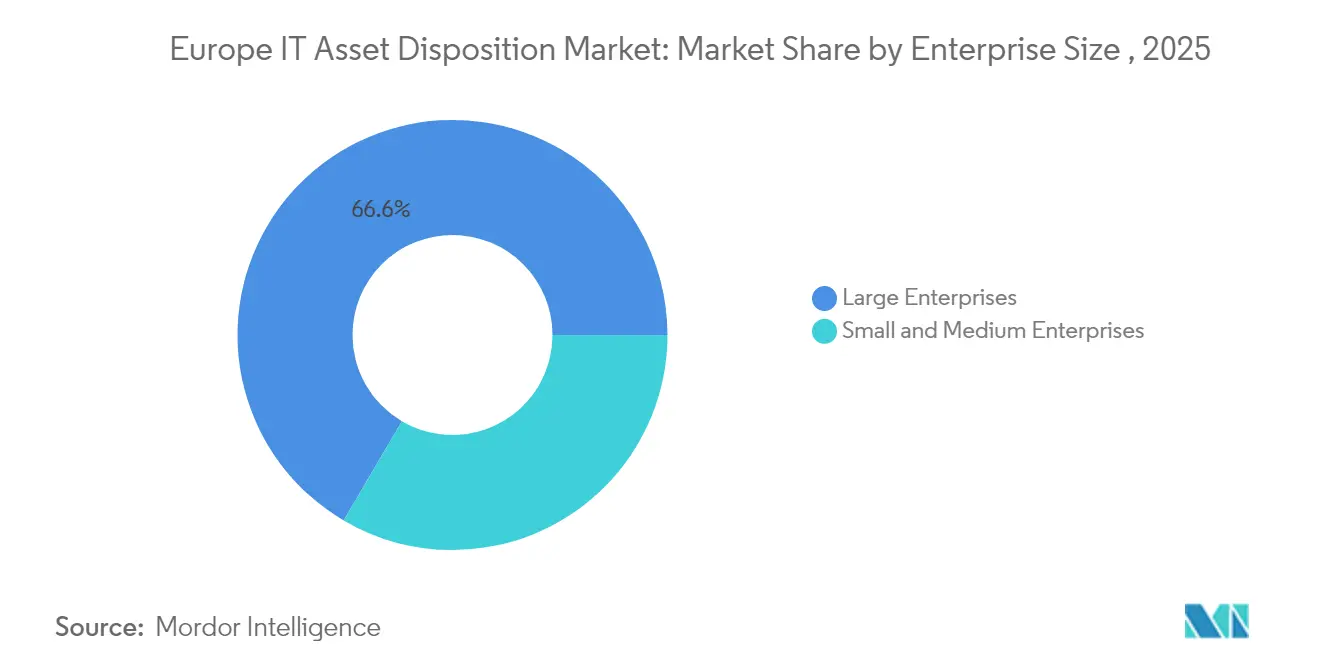
- Por tamaño de empresa, las Grandes Empresas captaron el 66,55% del gasto en 2025; las Pequeñas y Medianas Empresas avanzan a una CAGR del 14,92% hasta 2031.
- Por vertical de usuario final, TI y Telecomunicaciones mantuvo una cuota de ingresos del 32,21% en 2025, mientras que se espera que el sector Sanitario crezca más rápido, con una CAGR del 13,92% entre 2026 y 2031.
- Por país, el Reino Unido mantuvo el 21,53% de la cuota del mercado europeo de disposición de activos de TI en 2025; Polonia muestra el mayor crecimiento proyectado con una CAGR del 12,88% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado europeo de disposición de activos de TI
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Aceleración de la renovación de PC por la prohibición de etiquetas de eficiencia energética de la UE en 2026 | +2.1% | UE-27, con mayor intensidad en Alemania, Francia y los Países Bajos | Corto plazo (≤ 2 años) |
| La obligación corporativa de informes CSRD impulsa la disposición de activos de TI auditada | +1.8% | Grandes empresas de la UE-27, con efecto de desbordamiento hacia el Reino Unido y Suiza | Medio plazo (2-4 años) |
| Los programas de devolución de OEM subvencionan los márgenes de comercialización | +1.4% | Global, con adopción temprana en los países nórdicos y Alemania | Medio plazo (2-4 años) |
| El cambio a contratos de Dispositivo como Servicio integra la disposición de activos de TI | +1.6% | Núcleo de Europa Occidental, en expansión hacia Europa Oriental | Largo plazo (≥ 4 años) |
| Salida de la nube desde hardware envejecido de centros de datos en las instalaciones | +1.9% | Global, concentrado en centros empresariales | Corto plazo (≤ 2 años) |
| Las adquisiciones de capital privado crean centros paneuropeos | +1.3% | Europa Occidental primero, luego Europa Central y Oriental | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aceleración de la renovación de PC por la prohibición de etiquetas de eficiencia energética de la UE en 2026
La próxima etiqueta de eficiencia energética de la UE elimina efectivamente del mercado los equipos informáticos de bajo rendimiento y empuja a las empresas a reemplazar los PC heredados antes del plazo de 2026. Muchos equipos de adquisiciones están adelantando los presupuestos de renovación para evitar inventarios no conformes, lo que está previsto que incremente significativamente los volúmenes del mercado europeo de disposición de activos de TI. Los proveedores capaces de capturar estas unidades con antelación se benefician de valores residuales más altos antes de que se produzca la saturación del mercado secundario, y la regulación encaja con el marco más amplio de Ecodiseño para Productos Sostenibles que introduce los Pasaportes de Producto Digital a partir de 2027.[1]Como resultado, los recicladores y reacondicionadores certificados tienen una ventana de oportunidad para consolidar contratos de suministro con grandes corporaciones y acelerar las inversiones en capacidad.
La obligación corporativa de informes CSRD impulsa la disposición de activos de TI auditada
Desde enero de 2024, la CSRD obliga a alrededor de 50.000 empresas europeas a divulgar las emisiones de Alcance 3, convirtiendo el seguimiento verificable del ciclo de vida de los dispositivos en una cuestión a nivel de consejo de administración. Las grandes multinacionales ahora adjudican contratos de disposición basándose en la preparación para auditorías, la transparencia de la cadena de custodia y la presentación de informes sobre el impacto de carbono, en lugar de basarse únicamente en tarifas por unidad. Los proveedores de disposición de activos de TI con flujos de trabajo integrados de destrucción de datos, reciclaje y comercialización, cada uno acompañado de documentación a prueba de manipulaciones, ascienden al estatus de proveedor preferido en las solicitudes de propuestas. Las cadenas sanitarias, por ejemplo, seleccionan cada vez más a proveedores que puedan demostrar el cumplimiento de la Ley de Tecnología de la Información Sanitaria para la Salud Económica y Clínica (HITECH) junto con los ahorros de gases de efecto invernadero, impulsando al mercado europeo de disposición de activos de TI hacia la diferenciación por calidad del servicio.
Los programas de devolución de OEM subvencionan los márgenes de comercialización
Los OEM, desde la electrónica de consumo hasta la industrial, incorporan ahora créditos de intercambio que garantizan valores mínimos para los dispositivos devueltos a través de los canales autorizados de disposición de activos de TI. El compromiso de Apple de utilizar un 100% de cobalto reciclado en todas las baterías y un 99% de imanes de tierras raras reciclados para 2025 establece un referente de circularidad que empuja a las empresas a asociarse con recicladores aprobados por la marca. Siemens ofrece opciones de devolución pan-EEE para embalajes y baterías, permitiendo a los clientes cumplir con las obligaciones de la Directiva sobre Residuos de Aparatos Eléctricos y Electrónicos (RAEE) sin necesidad de contratar proveedores adicionales.[2]Estos incentivos de devolución reducen el riesgo de inventario para los socios de disposición de activos de TI, permiten a los proveedores presentar ofertas más competitivas y mantienen los activos de alta calidad en canales conformes.
El cambio a contratos de Dispositivo como Servicio integra la disposición de activos de TI
En el modelo de Dispositivo como Servicio, el hardware se entrega, se presta soporte y, finalmente, se recupera bajo una única suscripción plurianual. SHI International, Foxway y otros proveedores incluyen ahora la disposición certificada en la tarifa mensual, convirtiendo la eliminación como pago único en un flujo de caja recurrente.[3]Los clientes obtienen costes predecibles y evitan múltiples licitaciones, mientras que los proveedores aseguran el suministro de activos y pueden planificar inversiones a largo plazo en líneas de reacondicionamiento o equipos de trituración. El modelo se alinea con el impulso de los equipos financieros de clasificar los dispositivos como gasto operativo y cumple los requisitos de seguimiento de datos de la CSRD de forma inherente.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Aplicación fragmentada de la Directiva RAEE en toda la UE-27 | -1.2% | Europa Meridional y Oriental, las más afectadas | Medio plazo (2-4 años) |
| Los costes logísticos vinculados a la inflación comprimen los márgenes | -0.9% | Norte de Europa de alto coste | Corto plazo (≤ 2 años) |
| Las exportaciones al mercado gris erosionan el volumen certificado | -0.7% | Fronteras de la UE Oriental | Largo plazo (≥ 4 años) |
| Estigma de los dispositivos reacondicionados entre los compradores empresariales | -0.5% | Principalmente Europa Occidental | Medio plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aplicación fragmentada de la Directiva RAEE en toda la UE-27
Los organismos reguladores interpretan las normas sobre residuos de aparatos eléctricos y electrónicos de manera diferente, por lo que los flujos de activos transfronterizos deben cumplir con varios procedimientos de mantenimiento de registros, cada uno de los cuales añade costes. La generación de residuos electrónicos de 12,5 kg per cápita en Alemania contrasta con una aplicación menos estricta en Polonia, lo que obliga a los proveedores a mantener múltiples licencias y auditorías, complicando la planificación de rutas y socavando las posibles economías de escala. Hasta que mejore la armonización, los operadores incurren en gastos de cumplimiento duplicados y en un despacho de aduanas más lento en los corredores transfronterizos de la UE.
Los costes logísticos vinculados a la inflación comprimen los márgenes
El combustible, los salarios de los conductores y el seguro de vehículos especializados han aumentado, elevando el transporte hasta el 25% del coste total de eliminación para los dispositivos de bajo valor. Los vehículos seguros no pueden simplemente integrarse en las redes de transporte de mercancías convencionales, y las recogidas en oficinas dispersas rara vez llenan un camión. Esta economía perjudica a las operaciones de recogida de menor escala y erosiona el margen, especialmente para los activos con un valor residual inferior a 50 USD. Los proveedores responden agrupando los días de recogida, invirtiendo en telemática para la optimización de rutas o desplegando trituración in situ para eliminar los retornos donde sea factible.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de servicio: la comercialización sigue siendo el núcleo de mayor valor
Recuperación de Valor mediante Comercialización mantuvo el 37,12% de los ingresos de 2025, lo que subraya el apetito por los equipos reacondicionados que satisfacen objetivos de presupuesto y sostenibilidad. Los programas de clasificación certificada y de garantía sólida ofrecen seguridad a los compradores, mientras que los programas de devolución de OEM refuerzan los precios mínimos de recompra, permitiendo a los proveedores capturar un margen adicional en la reventa. La Logística Inversa y Desinstalación, la línea de más rápido crecimiento con una CAGR del 13,48%, refleja a las empresas multisede que programan renovaciones simultáneas antes del plazo de las etiquetas de eficiencia energética. Los servicios de extracción con cadena de custodia segura cuentan con primas de precio, garantizando la protección de datos y de marca durante el tránsito. La Gestión de Devolución de Arrendamiento y Fin de Vida se beneficia del interés de las entidades financieras en presentar credenciales de economía circular. El Saneamiento de Datos gana una demanda constante a medida que los clientes se alinean con los protocolos ISO 27001 y NIST SP 800-88.
Las estructuras de contratos integrados dominan la contratación de los clientes. Los marcos de proveedor único que abarcan recogida, borrado, reventa e informes eliminan la carga de coordinación. La inspección óptica habilitada por IA y los rastreadores de Internet de las Cosas (IoT) mejoran la previsión de rendimiento e incrementan la productividad laboral en la línea de pruebas. Las ofertas de recuperación de baterías y minería urbana se encuentran en el segmento «Otros» y ganan cuota en mercados donde la escasez de materias primas eleva el valor de los minerales críticos. Los proveedores que dominan tanto la extracción de componentes como la reventa de dispositivos completos logran un mayor retorno por kilogramo y amplían la ventaja competitiva de sus plataformas. El mercado europeo de disposición de activos de TI sigue, por tanto, valorando las habilidades de comercialización al tiempo que recompensa la precisión logística.
Nota: Las cuotas de todos los segmentos individuales están disponibles con la compra del informe


Por tipo de activo: los teléfonos inteligentes se disparan
Las Computadoras y Portátiles representaron el 34,92% de la facturación de 2025, respaldados por una renovación de flotas corporativas que se acelera a lo largo de 2026. Sin embargo, los Dispositivos Móviles, desde teléfonos inteligentes hasta tabletas resistentes, son el segmento de más rápido crecimiento con una CAGR del 14,35%. Los intervalos de renovación más cortos de dos a tres años y la tendencia de traer el propio dispositivo (BYOD) alimentan los volúmenes de unidades, mientras que la fuerte demanda secundaria en África y el Sudeste Asiático eleva los precios de venta medios. Los Servidores y Matrices de Almacenamiento, aunque en menor número, ofrecen una alta densidad de valor debido a los conectores chapados en oro y las carcasas de aluminio. Sus calendarios de eliminación se alinean con los hitos de la migración a la nube, y la estricta necesidad de borrado de datos los convierte en activos de margen premium para los proveedores seguros de disposición de activos de TI.
La computación en el borde produce una nueva oleada de microservidores y pasarelas dispersas por sitios minoristas o industriales, lo que añade complejidad a la recogida. Mientras tanto, el centro de reacondicionamiento sueco de Advania pone de relieve las inversiones de escala necesarias para procesar 1 millón de dispositivos anuales, lo que refuerza cómo las ampliaciones de capacidad marcan el ritmo competitivo. Los flujos emergentes como los cargadores de vehículos eléctricos y las placas de control de energías renovables se encuentran en «Otros Activos» y señalan el espectro más amplio de residuos electrónicos que el mercado europeo de disposición de activos de TI abordará en la próxima década. Para cada categoría, los proveedores deben equilibrar el tratamiento seguro de los datos con la extracción eficiente de materiales para maximizar los valores residuales.
Por tamaño de empresa: las pymes se convierten en la próxima oleada
Las Grandes Empresas controlaron el 66,55% del gasto en 2025, impulsadas por planes de renovación global plurianuales y complejos expedientes de cumplimiento que solo los proveedores de servicio completo pueden satisfacer. Estos clientes exigen integración con plataformas de gestión de activos, paneles de control en tiempo real para los ahorros de carbono y certificados de destrucción en un plazo de 24 horas desde la recogida. Las Pequeñas y Medianas Empresas, sin embargo, ofrecen la trayectoria más pronunciada con una CAGR del 14,92%. La mayor adopción de la nube reduce el número de servidores, pero acelera los ciclos de renovación de portátiles. La creciente concienciación sobre el ciberriesgo y las disposiciones de desbordamiento de la CSRD empujan a las pymes a abandonar la eliminación informal en favor de los servicios profesionales de disposición de activos de TI.
El enfoque de Triangle Ecycling en empresas de biotecnología en Carolina del Norte, aunque con sede en Estados Unidos, ilustra cómo los especialistas en nichos empaquetan mensajes de educación, impacto social y seguridad para resonar con los compradores del mercado medio. Los proveedores europeos replican esto con paquetes de tipo suscripción, días de recogida móvil y programas de entrega compartida en centros de coworking. Los portales de cotización digital reducen el coste de transacción por activo, desbloqueando escala incluso cuando los volúmenes de recogida se mantienen modestos. A medida que la regulación se intensifica, el tamaño del mercado europeo de disposición de activos de TI para las pymes se ampliará, animando a los proveedores regionales a estandarizar sus ofertas y así reducir la brecha de calidad de servicio con los contratos de grandes empresas.
Nota: Las cuotas de todos los segmentos individuales están disponibles con la compra del informe
Por vertical de usuario final: el sector sanitario supera a todos los demás
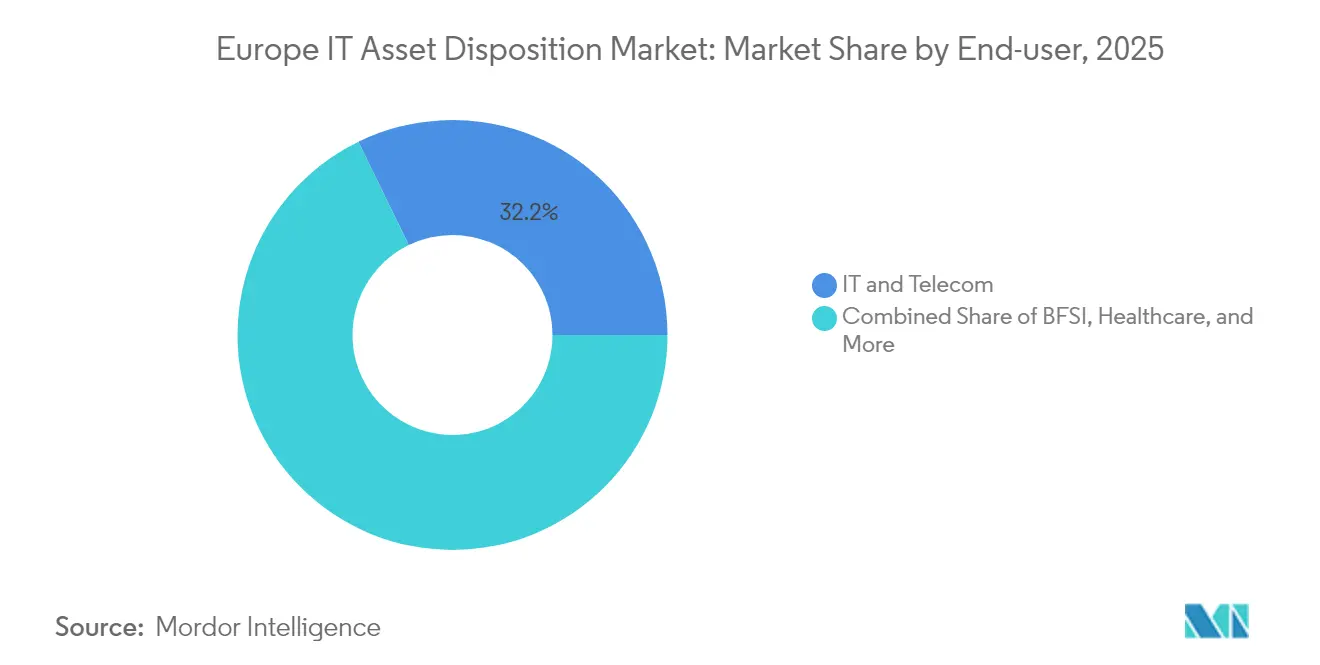
TI y Telecomunicaciones mantuvieron el 32,21% de los ingresos en 2025, resultado lógico de la rotación crónica de hardware, los estándares de seguridad de datos y los elevados recuentos de unidades en activos fijos y móviles. Los contratos específicos del sector incluyen cadena de custodia rigurosa y trituración in situ para unidades defectuosas. El sector Sanitario, con una perspectiva de CAGR del 13,92%, crece impulsado por el equipamiento diagnóstico conectado, los mandatos de historiales de salud electrónicos y la digitalización de la biofarmacéutica. La eliminación debe alinearse tanto con la HITECH como con el RGPD, elevando la barrera de entrada y sosteniendo primas de precio.
Las instituciones de BFSI requieren una reconciliación de números de serie rastreable y una aprobación multifactorial: el programa especializado de servicios financieros de Iron Mountain es emblemático ironmountain. La fabricación introduce nodos de IoT industrial en el flujo de residuos, requiriendo el desmontaje de sensores y controladores conforme a las normas sobre sustancias peligrosas. El sector gubernamental actúa como comprador estable impulsado por políticas, mientras que segmentos más nuevos como los operadores de energías renovables comienzan a emitir licitaciones para la eliminación de inversores y baterías. Cada sector añade sus particularidades, pero todos amplían el tamaño del mercado europeo de disposición de activos de TI y elevan las expectativas en torno a la contabilidad del impacto de carbono.
Nota: Las cuotas de todos los segmentos individuales están disponibles con la compra del informe
Análisis geográfico
El Reino Unido contribuyó con el 21,53% de los ingresos de 2025, otorgándole la mayor proporción del mercado europeo de disposición de activos de TI. Los marcos establecidos desde hace tiempo de la Directiva sobre Residuos de Aparatos Eléctricos y Electrónicos (RAEE), las culturas maduras de presentación de informes de sostenibilidad y los densos grupos de sedes multinacionales convergen para crear contratos de eliminación de alto valor. El centro financiero de Londres exige la destrucción de datos certificada el mismo día, y la adopción temprana de objetivos de economía circular por parte del país sustenta sólidos volúmenes de devolución. Aunque el Brexit desencadenó procesos de tramitación separados, la alineación funcional con las normas medioambientales de la UE garantizó que los flujos de equipos transfronterizos continuaran sin fricciones materiales.
Alemania ocupa el segundo lugar como mayor contribuyente, impulsada por una estricta legislación medioambiental y una de las huellas tecnológicas per cápita más altas del continente. Con sólidas bases de fabricación y automoción, el país genera tanto residuos de TI de oficina como de control industrial que requieren tratamiento especializado. La inversión de Econocom en bb-net demuestra cómo la consolidación estratégica busca asegurar el talento de reacondicionamiento y las relaciones con los clientes locales dentro de la mayor economía de Europa econocom. Francia ocupa un lugar muy cercano, impulsada por el riguroso cumplimiento de las regulaciones de economía circular, la financiación pública específica para infraestructuras de reciclaje y una cultura empresarial ya impregnada de auditorías de RSC. Polonia destaca por su ritmo de crecimiento, previsto en una CAGR del 12,88% hasta 2031. La rápida expansión industrial, el aumento de los ingresos de los hogares y la cofinanciación a nivel de la UE ampliaron el flujo de dispositivos usados y alentaron a los actores extranjeros a instalar líneas de procesamiento localmente. Los mercados nórdicos, Suecia, Dinamarca y Finlandia, muestran un alto consumo per cápita de electrónica y claridad regulatoria, lo que sustenta precios premium para la eliminación con puntuación de carbono. Los Países Bajos, frecuentemente una puerta de entrada logística europea, albergan empresas especializadas en la descomisión de centros de datos atraídas por la densidad de nube de Ámsterdam. Los mercados del sur de Europa como Italia y España se quedan atrás del Norte en consistencia de aplicación, pero muestran una concienciación creciente a medida que las obligaciones de informes CSRD se extienden por las cadenas de suministro. Los estados de Europa Oriental, excepto Polonia, continúan construyendo redes formales de recogida, creando espacios en blanco para los operadores dispuestos a asociarse con agencias municipales.
Panorama regulatorio
La actividad de disposición de activos de TI (ITAD) en Europa está determinada por la Directiva de la UE sobre Residuos de Aparatos Eléctricos y Electrónicos (RAEE) 2012/19/UE y su enmienda de 2024, la Directiva (UE) 2024/884. Conforme a la Directiva (UE) 2024/884, los Estados miembros deben poner en vigor las disposiciones nacionales antes del 9 de octubre de 2025, y la Comisión Europea tiene el mandato de evaluar si es necesaria una revisión completa de la Directiva RAEE antes del 31 de diciembre de 2026. Esto crea un cronograma de cumplimiento visible que incrementa la demanda de recolección, tratamiento y presentación de informes documentados.
Las normas de economía circular y divulgación endurecen aún más los requisitos en torno a la trazabilidad y los resultados de fin de vida. El Reglamento sobre Diseño Ecológico para Productos Sostenibles (ESPR) entró en vigor en julio de 2024 como un marco habilitador para normas de productos más circulares y futuras herramientas de transparencia de datos, mientras que la Directiva de Informes de Sostenibilidad Corporativa (CSRD) ya ha impulsado informes ITAD auditados y verificables en las adquisiciones empresariales. Las obligaciones relacionadas con el envasado también son relevantes para las operaciones ITAD intensivas en logística, ya que el nuevo Reglamento sobre Residuos de Envases (PPWR) entró en vigor en febrero de 2025, aumentando la atención a la minimización de envases y la presentación de informes en los flujos de logística inversa.
Panorama competitivo
El mercado europeo de disposición de activos de TI sigue siendo moderadamente fragmentado. Las multinacionales globales como Iron Mountain se aprovechan de los marcos integrados de trituración, almacenamiento y cumplimiento global para ganar contratos multinacionales. Los especialistas regionales como TES se apoyan en puntos fuertes de nicho en la desinstalación de centros de datos, mientras que Foxway se diferencia a través del Dispositivo como Servicio y escaparates web de grado consumidor para equipos reacondicionados.
La consolidación se acelera a medida que el capital privado busca oportunidades escalables de economía circular. La ventana 2024-2025 vio a Econocom integrar bb-net en su cartera para adquirir conocimientos de reacondicionamiento y cobertura alemana. Se esperan operaciones similares en España e Italia, donde los recicladores de propiedad familiar buscan capital para la automatización. Las inversiones tecnológicas proporcionan otra palanca competitiva: los sistemas de visión por IA clasifican el grado cosmético en segundos, las etiquetas IoT ofrecen cadena de custodia en tiempo real, y los proyectos piloto de cadena de bloques prueban registros de destrucción inmutables. Los proveedores que pueden financiar actualizaciones de equipos mejoran así la eficiencia operativa y preservan el margen frente al aumento de los costes logísticos.
Estratégicamente, las empresas buscan la integración vertical. Las asociaciones de devolución con OEM garantizan el volumen entrante, mientras que los canales de reventa capturan los márgenes del consumidor, asegurando la rentabilidad. Algunos actores exploran la extracción de componentes para minerales críticos, expandiéndose hacia abajo en la cadena de valor mediante asociaciones con fundidoras. La competencia se intensifica en los nichos de sanidad y BFSI, donde los precios premium impulsados por el cumplimiento atraen a nuevos participantes con certificaciones específicas del sector. A pesar de esto, surgen barreras derivadas del coste de capital de las trituradoras, las licencias y los seguros, lo que mantiene umbrales de entrada significativos y sustenta una fijación de precios disciplinada en todo el mercado europeo de disposición de activos de TI.
Líderes de la industria europea de disposición de activos de TI
-
Flex IT
-
Liquid Technology
-
TecDis
-
Iron Mountain
-
Foxway
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Las adquisiciones empresariales están pasando de la eliminación ad hoc de dispositivos hacia programas auditables y alineados con la economía circular. Esto abre espacio para los proveedores de ITAD que pueden agrupar la cadena de custodia, el saneamiento de datos y la presentación de informes en un único flujo de trabajo. Las obligaciones de la CSRD (vigentes desde 2024) están impulsando a las grandes empresas a exigir documentación con nivel de prueba para los resultados de fin de vida y la presentación de informes de Alcance 3, lo que tiende a favorecer a los operadores capaces de industrializar el seguimiento a nivel de número de serie, estandarizar certificados y prestar servicios en varios países en lugar de depender de la subcontratación país por país.
Una segunda oportunidad se está desarrollando en torno a los centros transfronterizos y la optimización del mercado secundario vinculada a la orientación de la política de economía circular de la UE. El trabajo político europeo sobre una Ley de Economía Circular (en seguimiento a nivel de la UE en 2026) y el mandato de la Comisión de evaluar la necesidad de una revisión completa de la RAEE antes del 31 de diciembre de 2026 respaldan los casos de inversión en reacondicionamiento de mayor rendimiento, recuperación de piezas y recuperación de materias primas secundarias. La actividad también se concentra en torno a los corredores de logística y densidad de nube (especialmente Países Bajos, Alemania y Bélgica), lo que refuerza la demanda de desmantelamiento especializado de centros de datos y logística inversa segura, donde la proximidad ayuda a controlar el costo de transporte y respalda expectativas más estrictas de documentación y manejo por parte de compradores regulados.
Desarrollos recientes del sector
- Abril de 2026: Flex IT anunció el estatus de Sales Leader en el programa HP Amplify Impact con una puntuación de sostenibilidad del 90%. El anuncio refuerza la alineación con el ecosistema ITAD de HP y fortalece el potencial de reventa de hardware empresarial en el mercado europeo de ITAD.
- Enero de 2026: Liquid Technology lanzó un nuevo sitio web corporativo para celebrar su 25.º aniversario. El lanzamiento amplía la marca y la presencia digital en el mercado europeo de ITAD, y la iniciativa mejora la visibilidad y la escala percibida en los servicios regionales de reacondicionamiento y reventa.
- Febrero de 2025: Econocom Group finalizó la adquisición del 80% de bb-net, sumando 17 millones de EUR en ingresos anuales por reacondicionamiento. La consolidación amplía la presencia y la escala de reacondicionamiento transfronterizo, influyendo en la dinámica competitiva regional.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este informe, el mercado incluye los ingresos obtenidos en Europa por servicios organizados de disposición de activos de TI, que cubren la recolección, el manejo seguro, el saneamiento de datos, el reacondicionamiento, la reventa y el reciclaje conforme a la normativa de equipos de TI empresariales retirados.
Exclusiones de alcance: Este dimensionamiento excluye la reventa informal entre particulares y el valor independiente de las materias primas recuperadas cuando se venden fuera de un contrato de servicio ITAD.
Descripción general de la segmentación
- Por tipo de servicio
- Saneamiento/Destrucción de Datos
- Recuperación de Valor mediante Comercialización
- Logística Inversa y Desinstalación
- Gestión de Devolución de Arrendamiento/Fin de Vida
- Otros
- Por tipo de activo
- Computadoras y Portátiles
- Dispositivos Móviles
- Servidores y Almacenamiento
- Otros
- Por tamaño de empresa
- Grandes Empresas
- Pequeñas y Medianas Empresas
- Por vertical de usuario final
- BFSI
- TI y Telecomunicaciones
- Sanidad
- Gobierno e Instituciones Públicas
- Fabricación
- Otros
- Por país
- Reino Unido
- Alemania
- Francia
- Italia
- España
- Países Bajos
- Países Nórdicos (Suecia, Dinamarca, Finlandia)
- Polonia
- Rusia
- Resto de Europa
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza construyendo el flujo abordable de equipos de TI al final de su vida útil y el contexto normativo que impulsa la disposición conforme. Fuentes públicas, como las estadísticas de residuos y TIC de Eurostat, las publicaciones de la Agencia Europea de Medio Ambiente y las páginas de la Comisión Europea sobre RAEE y normas relacionadas de economía circular, ayudan a anclar la presión de retiro de dispositivos y los requisitos de cumplimiento.
También utilizamos información de apoyo de fuentes como oficinas estadísticas nacionales y comunicados de aduanas o comercio sobre el movimiento de productos electrónicos cuando resulta pertinente, además de organismos técnicos y de normalización que configuran las expectativas de destrucción de datos e informes. Se revisan los informes de empresas, las presentaciones a inversores y la prensa acreditada para comprender los cambios en la combinación de servicios (por ejemplo, reutilización frente a reciclaje) y la dirección de precios. Se utilizan suscripciones pagas seleccionadas para datos financieros de empresas, patentes y verificaciones comerciales a nivel de envío para cubrir vacíos donde los datos públicos no son suficientemente detallados. Estas fuentes documentales son solo ilustrativas, y se utilizan muchas referencias adicionales durante la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
El trabajo primario se utiliza para probar el límite real del servicio y los factores de ingresos que no son totalmente visibles en los datos públicos, incluidos los paquetes de contratos habituales, los valores promedio de recuperación y la frecuencia con la que las empresas renuevan sus terminales y servidores. Hablamos con proveedores de servicios, socios de logística inversa, recicladores, grandes usuarios empresariales y participantes del canal en los principales mercados europeos, para que los supuestos reflejen las prácticas sobre el terreno y no solo la intención política.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 27% | CXOs: 15% |
| Nivel medio: 57% | Líderes funcionales/de unidad: 29% |
| Actores más pequeños: 16% | Gerentes: 56% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción descendente del conjunto de demanda, donde la base instalada empresarial, los ciclos de renovación y los volúmenes de retiro se traducen en un rendimiento ITAD susceptible de servicio, y luego se convierten en ingresos utilizando precios combinados por paquete de servicio. Para mantenerlo fundamentado, aplicamos diferencias a nivel de país en la penetración de la externalización y la intensidad del cumplimiento antes de consolidar los totales a nivel europeo.
El modelo se somete a pruebas de estrés con verificaciones ascendentes selectivas, como el muestreo de las divulgaciones de ingresos de los proveedores, el uso de verificaciones de canal sobre las tarifas habituales de saneamiento de datos y logística, y la validación de las divisiones entre reutilización y reciclaje mediante entrevistas. Los principales factores que más influyen en los totales incluyen la combinación de dispositivos (terminales frente a servidores y almacenamiento), la captura promedio de valor residual, la proporción de activos dirigidos a procesamiento certificado, los efectos del tiempo de rotación en el precio de reventa y el ritmo de renovación empresarial vinculado a las necesidades de seguridad y eficiencia energética.
Para la previsión, utilizamos principalmente el análisis de escenarios respaldado por una regresión multivariante más ligera sobre factores como la dirección del gasto en TI empresarial, las tasas de reemplazo de dispositivos y la incorporación de los informes normativos. Cuando la visibilidad ascendente es limitada en países más pequeños, aplicamos tasas de penetración proxy de mercados comparables y luego reverificamos los ingresos implícitos por dispositivo con retroalimentación primaria.
Validación de datos y ciclo de actualización
La validación se realiza mediante triangulación entre los resultados del modelo, la retroalimentación de las entrevistas y señales independientes, como las tendencias de recolección de residuos electrónicos informadas, los comentarios sobre la renovación de hardware empresarial y la dirección de ingresos divulgada por los proveedores de servicios. Si el resultado de algún país parece inusual, se revisan los supuestos, se vuelve a comprobar el rastro de cálculo y se activan llamadas de seguimiento para confirmar si el cambio es real o está causado por un desajuste del modelo.
Antes de la aprobación final, los resultados pasan por revisiones de analistas en varias etapas que se centran en verificaciones de varianza por país y por paquete de servicio, seguidas de verificaciones de coherencia sobre los precios y el rendimiento implícitos. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando un evento material cambia el conjunto de demanda o los precios. Se completa una revisión final previa a la entrega para que los clientes reciban la visión más reciente.
Tamaño del mercado europeo de disposición de activos de TI de Mordor Intelligence en comparación con otras estimaciones publicadas
Las estimaciones publicadas para Europa pueden variar considerablemente porque el límite del servicio no siempre se aplica de la misma manera, y porque el valor de reutilización, los ingresos exclusivos de reciclaje y la logística a veces se agrupan de forma distinta. Las diferencias también aparecen cuando un estudio utiliza un precio promedio único para toda Europa, mientras que otro utiliza combinaciones por país que cambian el nivel de ingresos combinado.
Al monitorear las tasas de adopción de paquetes de servicio y actualizar anualmente los supuestos de combinación por país, Mordor Intelligence mantiene el total de ITAD europeo vinculado a los retiros que pasan por flujos de trabajo de disposición formales, en lugar de contabilizar la actividad adyacente de reciclaje de electrónicos que no incluye servicios del ciclo de vida de activos de TI. La dispersión también se ve afectada por si el equipo de servidores y centros de datos está totalmente incluido, cómo se neta o se bruta el valor residual, y el momento del tipo de cambio utilizado para las consolidaciones multipaís.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 7,21 mil millones de USD (2025) | |
| Consultora Regional A | 4,50 mil millones de USD (2025) | A menudo tratado como procesamiento de residuos electrónicos liderado por el reciclaje para equipos de TI, con una inclusión limitada del valor de reventa y una penetración de externalización supuesta más baja en varios países. |
| Asesoría Global B | 3,80 mil millones de USD (2026) | Utiliza un año de inicio posterior con precios conservadores por dispositivo y puede excluir los ingresos por disposición de servidores y almacenamiento, lo que reduce el total europeo combinado. |
La comparación señala tres factores prácticos detrás de las diferencias, que son la elección del límite, cómo se maneja el valor de reventa y si las combinaciones a nivel de país se modelan o se promedian. Nuestro enfoque sigue siendo repetible porque cada paso está vinculado a los flujos de dispositivos, la adopción de servicios y las verificaciones de precios que se pueden revisar y actualizar a medida que cambian las condiciones.


Preguntas clave respondidas en el informe
¿Qué está impulsando el rápido crecimiento del mercado europeo de disposición de activos de TI hasta 2031?
Las etiquetas obligatorias de eficiencia energética de la UE para PC, los requisitos de auditoría impulsados por la CSRD, la descomisión de centros de datos en la nube y los contratos integrados de Dispositivo como Servicio se están combinando para incrementar los volúmenes de retiro de activos y acelerar la expansión del mercado a una CAGR del 12,86%.
¿Qué línea de servicio genera actualmente más ingresos?
Recuperación de Valor mediante Comercialización lidera con el 37,12% de los ingresos de 2025, lo que refleja el enfoque empresarial en la captura del valor residual y los canales de reventa alineados con el cumplimiento normativo.
¿Por qué se prevé que los Dispositivos Móviles superen a otros tipos de activos?
Los ciclos de renovación de teléfonos inteligentes se están acortando, las flotas de dispositivos móviles empresariales están en expansión y la alta demanda en el mercado secundario impulsa una CAGR del 14,35% para los Dispositivos Móviles hasta 2031.
¿Qué importancia tienen las Pequeñas y Medianas Empresas para el crecimiento futuro del mercado?
Las pymes muestran el aumento de gasto más rápido con una CAGR del 14,92%, porque la creciente concienciación sobre la ciberseguridad y las disposiciones de desbordamiento de la CSRD están empujando a las empresas más pequeñas hacia los servicios profesionales de disposición de activos de TI.
¿Qué país europeo se espera que crezca más rápidamente?
Se prevé que Polonia avance a una CAGR del 12,88% debido al rápido desarrollo económico, los clústeres de fabricación tecnológica y la construcción de infraestructuras de reciclaje financiada por la UE.
¿Qué factores competitivos son más relevantes al seleccionar un proveedor de disposición de activos de TI?
Las empresas suelen evaluar la prueba de destrucción segura de datos, la presentación de informes sobre el impacto de carbono, la cobertura geográfica y la capacidad del proveedor para comercializar los dispositivos y maximizar el valor residual.


 Sus datos están seguros y nunca se venden ni se comparten.
