
Tamanho e Participação do Mercado Europeu de Medicamentos à Base de Insulina e Agonistas do Receptor do Peptídeo Semelhante ao Glucagon 1 (GLP-1)
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 10.49 Bilhões de dólares |
| Tamanho do Mercado (2027) | 10.94 Bilhões de dólares |
| Tamanho do Mercado (2032) | 13.48 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.27 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Europeu de Medicamentos à Base de Insulina e Agonistas do Receptor do Peptídeo Semelhante ao Glucagon 1 (GLP-1) por Mordor Intelligence
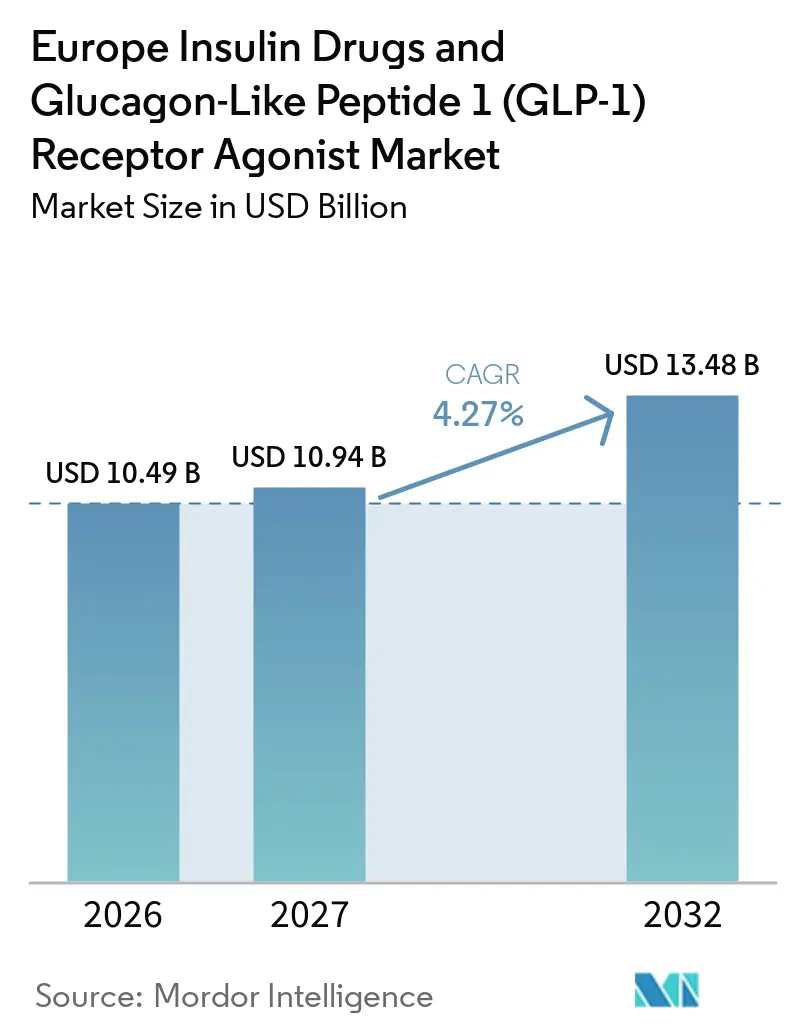
O tamanho do Mercado Europeu de Medicamentos à Base de Insulina e Agonistas do Receptor do Peptídeo Semelhante ao Glucagon 1 (GLP-1) está projetado para expandir de 10,49 bilhões de USD em 2026 e 10,94 bilhões de USD em 2027 para 13,48 bilhões de USD até 2032, registrando um CAGR de 4,27% entre 2027 e 2032.
A pandemia de COVID-19 acelerou a conscientização sobre o gerenciamento eficaz do diabetes e a necessidade de alcançar um melhor controle glicêmico entre pacientes de alto risco. À medida que os sistemas de saúde priorizaram o gerenciamento de doenças crônicas, a demanda por terapias avançadas para diabetes permaneceu forte. A adoção contínua de agonistas do receptor de GLP-1 e produtos à base de insulina reflete seu papel fundamental no gerenciamento do diabetes e na redução do risco de complicações entre os pacientes em toda a Europa.
A pandemia de COVID-19 reforçou a importância de manter o tratamento ininterrupto do diabetes em toda a Europa. Os pacientes com diabetes foram reconhecidos como estando em maior risco de desfechos adversos decorrentes da COVID-19, levando os profissionais de saúde a enfatizar o monitoramento regular da glicose e a adesão às terapias prescritas. Isso sustentou a demanda contínua por produtos à base de insulina e outras terapias antidiabéticas em toda a região.
O mercado europeu de medicamentos à base de insulina e agonistas do receptor de GLP-1 é impulsionado pela crescente prevalência de diabetes e obesidade. De acordo com o Atlas do Diabetes da FID, aproximadamente 66 milhões de adultos na Europa viviam com diabetes em 2024, enquanto a região possui o maior número de pessoas com diabetes tipo 1 no mundo, estimado em 2,7 milhões. O aumento das taxas de obesidade, hábitos alimentares não saudáveis e inatividade física continuam a contribuir para o crescente ônus do diabetes tipo 2, apoiando o uso tanto de terapias à base de insulina quanto de agonistas do receptor de GLP-1.
Cada medicamento é único na forma como atua para ajudar os pacientes com diabetes a manter sua condição sob controle. Certos medicamentos têm ações semelhantes e são agrupados na mesma classe. Eles também podem ser classificados pela forma como são administrados, com alguns medicamentos tomados por via oral e outros injetados diretamente no sangue (insulina e GLP-1).
O Byetta foi o primeiro GLP-1 a receber aprovação em 2005. O agonista do receptor do peptídeo semelhante ao glucagon é administrado por via subcutânea e é utilizado por pacientes com diabetes tipo 2 para controlar seus níveis de glicose no sangue. A incidência e prevalência rapidamente crescentes de pacientes diabéticos e os gastos com saúde na Europa são indicativos do aumento do uso de produtos farmacológicos para diabetes. Portanto, em virtude dos fatores mencionados, espera-se que o mercado estudado registre crescimento ao longo do período de análise.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
O aumento dos preços dos medicamentos de insulina na Europa
As insulinas estão no mercado há décadas. No entanto, o custo da insulina sempre foi uma preocupação primordial. Por exemplo, a retirada da Tresiba da Alemanha em julho de 2015 devido à pressão sobre os preços, após as autoridades declararem que precificariam a insulina basal de ação prolongada no mesmo nível das antigas injeções de insulina humana. Embora a concorrência de biossimilares na Europa tenha aumentado, permitindo que os preços da insulina se mantivessem baixos, os medicamentos de marca sempre foram a norma. Além disso, os principais players obtiveram múltiplas extensões ao realizarem melhorias incrementais em seus medicamentos de marca. Nos últimos anos, a prevalência do diabetes aumentou de forma alarmante em todo o continente europeu. Pessoas com diabetes precisam fazer vários ajustes diários para manter seus níveis de glicose no sangue dentro de faixas aceitáveis. Exemplos incluem tomar medicamentos antidiabéticos orais ou consumir mais carboidratos enquanto monitoram seus níveis de glicose no sangue. Obesidade, alimentação inadequada e falta de exercício são as principais causas do aumento nos casos recém-diagnosticados de diabetes Tipo 1 e Tipo 2. O uso de medicamentos para diabetes está em ascensão, evidenciado pelo rápido aumento da incidência, prevalência e custos de saúde de indivíduos com diabetes. A P&D em diabetes é crucial sob muitos aspectos. Cerca de 10% de todos os custos de saúde na Itália estão relacionados ao diabetes. O diabetes representa um grande desafio de saúde pública na Itália. A P&D em diabetes é extensa em todo o mundo e na própria Itália. A Itália ocupa o 3º lugar globalmente na publicação revisada por pares de pesquisas sobre tópicos endócrino-metabólicos. No entanto, a incidência do diabetes está aumentando devido a fatores relacionados ao estilo de vida e à nutrição.
Apesar do aumento nos preços dos medicamentos à base de insulina, com o crescimento da população com diabetes Tipo 1 na Europa, o mercado de medicamentos à base de insulina está em expansão e não há alternativa.
A Alemanha Deteve a Maior Quota de Mercado no Ano em Curso
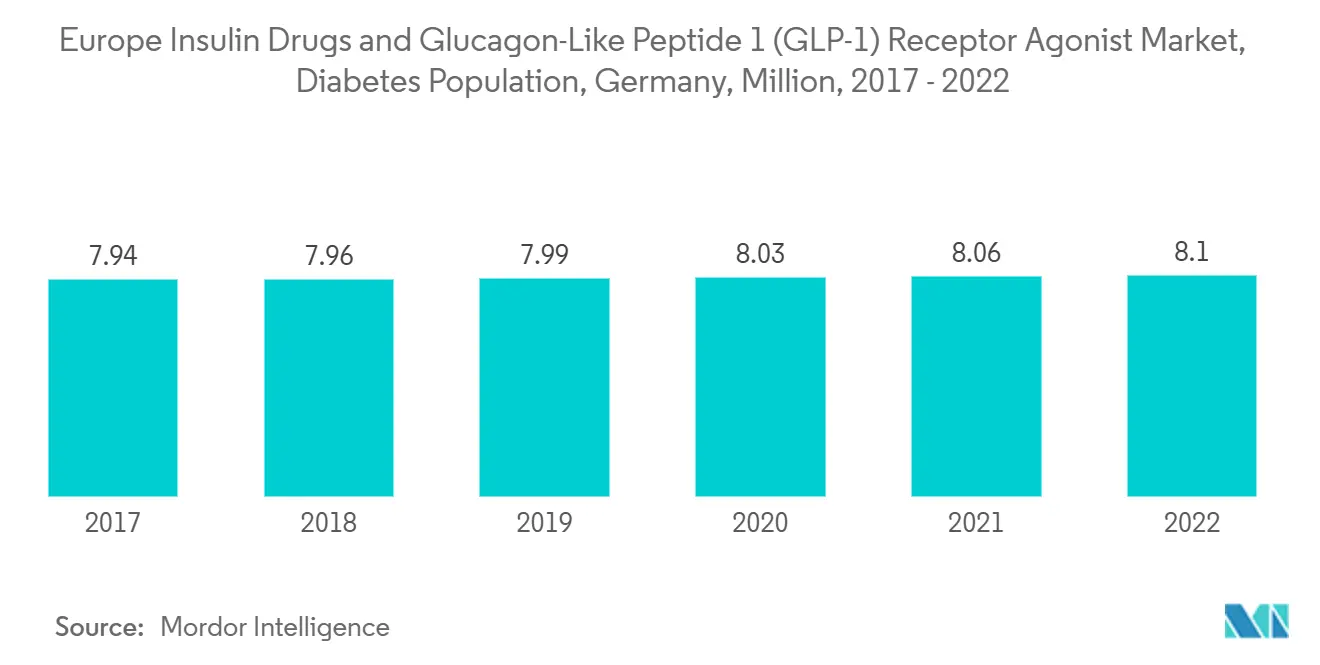
No ano corrente, a Alemanha dominou o mercado de insulina e espera-se que continue sua dominância durante o período de previsão. O crescimento se deve à alta prevalência do diabetes entre a população do país. Na Alemanha, segundo estimativas, o número de pacientes com diabetes Tipo 1 e Tipo 2 está aumentando gradualmente. Além disso, as empresas monitoram regularmente sua cadeia de suprimentos para avaliar melhor a situação e agir de forma proativa, a fim de garantir interrupções mínimas ou nulas na disponibilidade de medicamentos à base de insulina para a população diabética do país. A precificação dos medicamentos à base de insulina é uma grande preocupação em muitos países, e a Alemanha não é exceção. O governo alemão regula os preços dos medicamentos; assim, as empresas farmacêuticas concentram-se em precificar os produtos a taxas mínimas.
Nos próximos vinte anos, o diabetes Tipo 2 se tornará mais prevalente na Alemanha. Até 2040, até doze milhões de pessoas poderão ter o distúrbio metabólico, de acordo com pesquisadores do DZD. O rápido aumento do diabetes Tipo 1 e Tipo 2 entre a população idosa apresentará desafios significativos para o sistema alemão de Medicamentos para Diabetes nos próximos anos. O Centro Alemão de Diabetes (DDZ) estima que pelo menos 7,2% da população na Alemanha atualmente tem diabetes, e esse número aumentará drasticamente nos próximos 20 anos. Obesidade, alimentação inadequada e falta de exercício são as principais causas do aumento nos casos recém-diagnosticados de diabetes Tipo 1 e Tipo 2. Os gastos com saúde e o rápido aumento da incidência e prevalência de indivíduos diabéticos são sinais de expansão do mercado. Um limite nos gastos médicos do próprio bolso e a cobertura de todos os tratamentos medicamente necessários, incluindo medicamentos à base de insulina, são exigidos por lei alemã para os planos de seguro público. A T1 International, organização que defende os interesses de indivíduos com diabetes, afirma que os gastos do próprio bolso para pacientes diabéticos alemães estão entre os mais baixos globalmente. Na Alemanha, regras governamentais rígidas e regulamentações favoráveis da OMS incentivam as empresas a criar novos produtos. A penetração de mercado dessas soluções na Alemanha auxilia as organizações regionais de pesquisa clínica (CROs) em seus ensaios de pesquisa clínica e garante simplicidade gerencial, o que acelera o processo de descoberta.
Como resultado, espera-se que o mercado estudado se desenvolva ao longo do período de análise devido à crescente prevalência do diabetes.

Panorama Competitivo
Concentração do Mercado
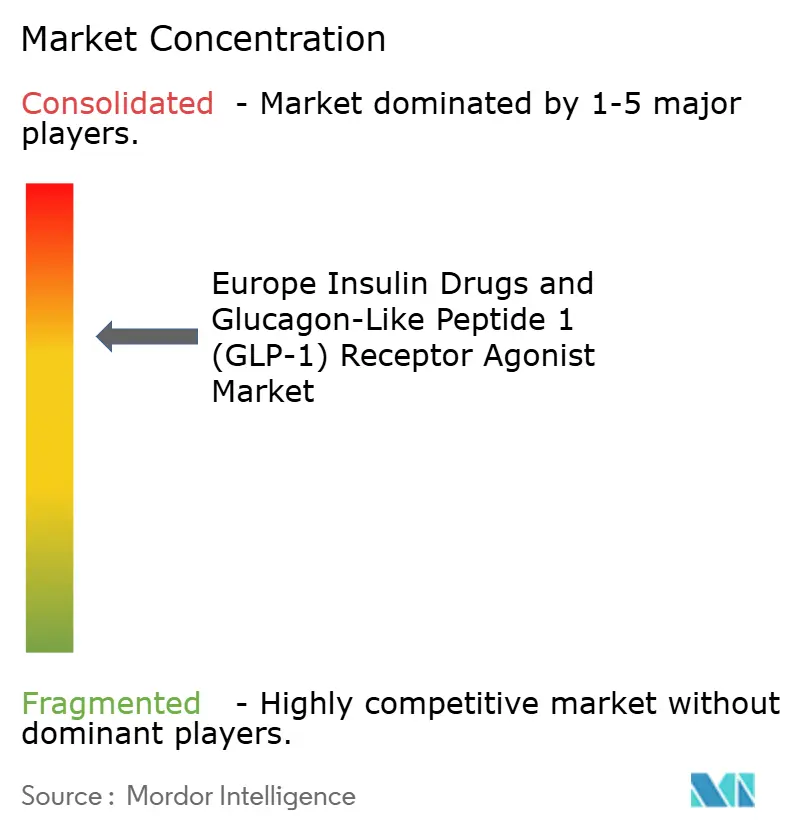
O mercado europeu de medicamentos de insulina e agonistas do receptor GLP-1 é amplamente consolidado por natureza, com a presença de empresas líderes como a Sanofi, a Novo Nordisk e a Eli Lilly. Estas representam mais de 80% da oferta na Europa. Todas estas empresas estabeleceram as suas marcas no mercado. No entanto, devido à intensa concorrência nos mercados locais de insulina, a penetração dos seus produtos junto dos consumidores deve ser alcançada através de trabalho e esforço contínuos.
Líderes do Setor Europeu de Medicamentos à Base de Insulina e Agonistas do Receptor do Peptídeo Semelhante ao Glucagon 1 (GLP-1)
-
Sanofi
-
Eli Lilly
-
Novo Nordisk
-
AstraZeneca
-
Biocon
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Europeu de Medicamentos à Base de Insulina e Agonistas do Receptor do Peptídeo Semelhante ao Glucagon 1 (GLP-1) Empresas cobertas neste relatório
- Novo Nordisk
- Sanofi
- Eli Lilly and Company
- AstraZeneca
- Biocon
- Pfizer
- Wockhardt
- Julphar
- Exir
- Sedico
Oportunidades de mercado e perspectivas futuras
Atualizações de reembolso e mudanças na via de administração estão ampliando o acesso a tratamentos para os portfólios de GLP-1, juntamente com o uso contínuo de insulina em toda a Europa. Em 2026, a França confirmou a cobertura do seguro nacional de saúde para Wegovy e Mounjaro, com vigência a partir de 15 de junho de 2026, com critérios definidos de reembolso e elegibilidade. Paralelamente, a UE autorizou um comprimido oral do Wegovy e uma caneta de dose mais alta de 7,2 mg em julho de 2026.
Essas decisões oferecem aos fabricantes opções mais concretas ao elaborar estratégias de acesso a nível nacional em processos de HTA e estruturas orçamentárias públicas distintas. No lado da oferta, a expansão de 400 milhões de euros da Novo Nordisk em sua instalação de fabricação de comprimidos orais de GLP-1 em Athlone, Irlanda (março de 2026), e a inauguração de uma nova unidade de fabricação em Bohumil, República Tcheca, para APIs de seu portfólio de diabetes e obesidade (junho de 2026), indicam iniciativas de capacidade e localização voltadas a manter a continuidade de produtos peptídicos de alto volume. A racionalização do portfólio e as mudanças de ciclo de vida na insulina, incluindo a descontinuação de determinadas apresentações legadas de insulina relatadas em 2026, também criam espaço para abordagens diferenciadas de entrega e para a concorrência em categorias selecionadas de insulina, dentro das regras nacionais de reembolso e das vias de prescrição.
Desenvolvimentos industriais recentes em Mercado Europeu de Medicamentos à Base de Insulina e Agonistas do Receptor do Peptídeo Semelhante ao Glucagon 1 (GLP-1)
- Julho de 2026: A Comissão Europeia concedeu autorização de comercialização para o comprimido Wegovy (semaglutida oral) da Novo Nordisk para controle de peso, além de autorizar uma caneta injetora de dose mais alta de 7,2 mg. O desenvolvimento amplia as opções de formato para os prescritores e influencia como as empresas posicionam as terapias de GLP-1 à medida que os países ajustam as vias de acesso para o controle da obesidade e de doenças metabólicas relacionadas.
- Junho de 2026: A Novo Nordisk inaugurou uma nova instalação de fabricação em Bohumil, República Tcheca, voltada para APIs de seu portfólio de diabetes e obesidade. A instalação aumenta a capacidade local de produção de APIs e apoia a continuidade do fornecimento na UE.
- Março de 2026: A Novo Nordisk anunciou uma expansão de mais de 400 milhões de euros de sua instalação de fabricação de comprimidos orais de GLP-1 em Athlone, Irlanda. A expansão fortalece a capacidade de fabricação europeia de semaglutida oral e apoia o crescimento de demanda planejado.
Mercado Europeu de Medicamentos à Base de Insulina e Agonistas do Receptor do Peptídeo Semelhante ao Glucagon 1 (GLP-1) Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este relatório, definimos o mercado como o valor de vendas de medicamentos à base de insulina prescritos e terapias com agonistas do receptor de GLP-1 utilizadas para o tratamento do diabetes na Europa, contabilizados ao nível do fabricante e convertidos em USD utilizando taxas de câmbio médias anuais consistentes.
Exclusões do escopo: Excluímos dispositivos de administração de insulina, produtos de monitoramento de glicose e classes de medicamentos para diabetes que não sejam GLP-1 (como inibidores de SGLT-2 e inibidores de DPP-4).
Visão Geral da Segmentação
- Agonistas do Receptor GLP-1
- Exenatido
- Byetta
- Bydureon
- Liraglutido (Victoza)
- Lixisenatido (Lyxumia)
- Dulaglutido (Trulicity)
- Semaglutido (Ozempic)
- Exenatido
- Medicamentos de Insulina
- Insulinas Basais ou de Longa Duração
- Lantus (Insulina glargina)
- Levemir (Insulina detemir)
- Toujeo (Insulina glargina)
- Tresiba (Insulina degludec)
- Basaglar (Insulina glargina)
- Insulinas em Bólus ou de Ação Rápida
- NovoRapid/Novolog (Insulina aspart)
- Humalog (Insulina lispro)
- Apidra (Insulina glulisina)
- FIASP (Insulina aspart)
- Admelog (Insulina lispro)
- Insulinas Humanas Tradicionais
- Novolin/Actrapid/Insulatard
- Humulin
- Insuman
- Insulinas de Combinação
- NovoMix (Insulina aspart bifásica)
- Ryzodeg (Insulina degludec/Insulina aspart)
- Xultophy (Insulina degludec/Liraglutido)
- Soliqua/Suliqua (Insulina glargina/Lixisenatido)
- Insulinas Biossimilares
- Biossimilares de Insulina Glargina
- Biossimilares de Insulina Humana
- Insulinas Basais ou de Longa Duração
- Geografia
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- Rússia
- Resto da Europa
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O trabalho documental começa com a construção do contexto de demanda e acesso, uma vez que o uso de tratamentos para diabetes é moldado pela epidemiologia e pelos caminhos de reembolso. Revisamos estatísticas de saúde pública e orientações clínicas, como indicadores de diabetes da Organização Mundial da Saúde, dados de saúde da OCDE e rótulos e atualizações de segurança da Agência Europeia de Medicamentos, que esclarecem o que está aprovado e como é utilizado na prática.
Para ancorar os dados em nível de país, também referenciamos fontes como tabelas demográficas e séries de gastos com saúde do Eurostat, juntamente com publicações de sistemas nacionais de saúde e atualizações de pagadores onde estão disponíveis publicamente. Para o contexto de preços e utilização, cruzamos sinais de licitações e aquisições, decisões de reembolso publicadas e arquivos de empresas e materiais para investidores. Assinaturas pagas são utilizadas seletivamente para dados financeiros padronizados de empresas e para verificações de patentes e inovação onde ajudam a validar o cronograma do ciclo de vida dos produtos. Esses exemplos são ilustrativos, e muitas outras fontes públicas são revisadas durante a coleta de dados, verificações cruzadas e esclarecimentos.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para traduzir a visão documental em premissas operacionais sobre como as terapias à base de insulina e GLP-1 são prescritas e reembolsadas nos países europeus. Conversamos com uma combinação de clínicos, partes interessadas de farmácias hospitalares e de varejo, especialistas informados sobre pagadores ou formulários, e funções comerciais do lado da oferta para confirmar mudanças na combinação de terapias, restrições de acesso e evolução típica de preços.
Como a Europa não é um mercado uniforme, garantimos cobertura dos principais sistemas da Europa Ocidental e de mercados selecionados da Europa Central e Oriental, e então verificamos novamente as lacunas onde um único país pode mover os totais por meio de uma mudança de política ou de um evento de escassez.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 39% | Diretores executivos (CXOs): 21% |
| Nível intermediário: 40% | Líderes funcionais/de unidade: 34% |
| Participantes menores: 21% | Gerentes: 45% |
Dimensionamento e Previsão do Mercado
O dimensionamento é construído a partir de uma visão de cima para baixo de pacientes tratados e adoção de terapias, onde as taxas de prevalência e diagnóstico de diabetes são traduzidas em coortes tratadas, que são então mapeadas para padrões de uso de insulina versus GLP-1 por país. O modelo central é corroborado com verificações seletivas de baixo para cima utilizando divisões de receita de fornecedores, feedback de canais e preço amostrado por paciente ou preço por embalagem multiplicado por volumes estimados, e ajustes são feitos quando as duas visões não se reconciliam.
Os principais insumos utilizados para moldar os totais incluem prevalência de diabetes e composição etária, intensidade do uso de insulina no tratamento avançado de tipo 2 e tipo 1, adoção de GLP-1 vinculada ao posicionamento nas diretrizes e sobreposição com obesidade, acesso ao formulário e critérios de reembolso, mudança de insulina humana mais antiga para análogos e biossimilares, e erosão de preços em nível de país versus crescimento de volume. Onde sinais diretos de volume não estão disponíveis, as lacunas são tratadas usando lógica de proxy, como benchmarks de países pares com estruturas de reembolso semelhantes e taxas de tratamento validadas, revisados novamente com o feedback das entrevistas.
Para as previsões, baseamo-nos em análises de cenários apoiadas por linhas de tendência na expansão do acesso, cronograma de pipeline e lançamentos, e movimentos de preços esperados, testados sob pressão país a país. As premissas são mantidas simples e auditáveis para que um leitor possa reproduzir as etapas usando os mesmos indicadores públicos e um pequeno conjunto de insumos de entrevistas validados.
Ciclo de Validação e Atualização de Dados
Os resultados são validados por meio de um conjunto de verificações cruzadas que buscam discrepâncias em relação a sinais independentes, como tendências populacionais de diabetes, mudanças na participação de classes de terapias discutidas por especialistas e mudanças no reembolso de países que deveriam afetar visivelmente a demanda. Quando um valor atípico aparece, ele é investigado por meio de revisão de insumos, reexecução de sensibilidade nas principais premissas e recontato com os respondentes relevantes se a variância não puder ser explicada.
Antes da aprovação final, o modelo e as conclusões escritas passam por uma revisão analítica em múltiplas etapas para que as definições, o cronograma de câmbio e as adições de países sejam consistentes ao longo do documento. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorre um evento relevante, como uma mudança importante de rótulo, expansão do reembolso ou uma interrupção no fornecimento. Logo antes da entrega, uma revisão final é concluída para garantir que as atualizações públicas mais recentes estejam refletidas nos números.
Tamanho do Mercado Europeu de Medicamentos à Base de Insulina e Agonistas do Receptor do Peptídeo Semelhante ao Glucagon 1 da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para este segmento frequentemente parecem diferentes porque os autores delimitam as classes de terapias de maneiras distintas e aplicam diferentes premissas de preços e acesso em toda a Europa. Mesmo quando os mesmos países são cobertos, os totais podem variar com base em se a estimativa reflete preços de tabela versus preços líquidos, e se os efeitos de escassez e substituição de curto prazo são tratados como pontuais ou estruturais.
As principais lacunas geralmente decorrem do que é contabilizado como receita de terapia dentro do escopo e da rapidez com que se assume que a adoção de GLP-1 se expande no uso vinculado à obesidade. Outro fator comum é o tratamento de biossimilares e combinações de doses fixas, onde algumas estimativas ou contam duas vezes entre as classes ou excluem o valor das combinações para evitar sobreposição, e o momento da conversão cambial pode adicionar outra camada de dispersão.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 10,06 bilhões de USD (2025) | |
| Associação do Setor A | 9,10 bilhões de USD (2024) | Utiliza uma perspectiva de gastos com medicamentos para diabetes que pode subestimar o crescimento mais recente do GLP-1 ao misturar ciclos de relatórios hospitalares e de varejo e ao não separar as terapias combinadas de forma consistente entre os países. |
| Consultoria Regional B | 12,00 bilhões de USD (2025) | Frequentemente aplica uma curva de penetração de GLP-1 mais rápida em toda a Europa e se apoia em premissas de estilo de preço de tabela, o que pode inflar o valor onde os descontos de reembolso e os limites de elegibilidade são mais rígidos. |
A tabela mostra uma dispersão que acompanha principalmente o que está incluído sob o limite terapêutico e a rapidez com que se assume que os preços se normalizam entre os países. No modelo da Mordor Intelligence, o valor inclui medicamentos à base de insulina e agonistas do receptor de GLP-1, com biossimilares e combinações de doses fixas contabilizados uma vez no conjunto de receitas de terapia. Com esse escopo mantido consistente nos países europeus cobertos, o número final permanece rastreável para coortes tratadas, sinais de acesso e um pequeno conjunto de premissas de preços e composição claramente declaradas.
Principais Questões Respondidas no Relatório
Qual é a dimensão do Mercado Europeu de Medicamentos de Insulina e Agonistas do Receptor do Peptídeo Semelhante ao Glucagon 1 (GLP-1)?
Espera-se que o tamanho do Mercado Europeu de Medicamentos à Base de Insulina e Agonistas do Receptor do Peptídeo Semelhante ao Glucagon 1 (GLP-1) atinja 10,49 bilhões de USD em 2026 e cresça a um CAGR de 4,27% para atingir 13,48 bilhões de USD até 2032.
Qual é o tamanho do Mercado Europeu de Medicamentos à Base de Insulina e Agonistas do Receptor do Peptídeo Semelhante ao Glucagon 1 (GLP-1) em 2027?
Em 2027, espera-se que o tamanho do Mercado Europeu de Medicamentos à Base de Insulina e Agonistas do Receptor do Peptídeo Semelhante ao Glucagon 1 (GLP-1) atinja 10,94 bilhões de USD.
Quem são os principais intervenientes no Mercado Europeu de Medicamentos de Insulina e Agonistas do Receptor do Peptídeo Semelhante ao Glucagon 1 (GLP-1)?
Sanofi, Eli Lilly, Novo Nordisk, AstraZeneca e Biocon são as principais empresas que operam no Mercado Europeu de Medicamentos de Insulina e Agonistas do Receptor do Peptídeo Semelhante ao Glucagon 1 (GLP-1).
Que anos abrange este Mercado Europeu de Medicamentos de Insulina e Agonistas do Receptor do Peptídeo Semelhante ao Glucagon 1 (GLP-1) e qual foi o tamanho do mercado em 2025?
Em 2025, o tamanho do Mercado Europeu de Medicamentos à Base de Insulina e Agonistas do Receptor do Peptídeo Semelhante ao Glucagon 1 (GLP-1) foi estimado em 10,06 bilhões de USD. O relatório abrange o tamanho histórico do Mercado Europeu de Medicamentos à Base de Insulina e Agonistas do Receptor do Peptídeo Semelhante ao Glucagon 1 (GLP-1) para os anos: 2021, 2022, 2023, 2024, 2025 e 2026. O relatório também prevê o tamanho do Mercado Europeu de Medicamentos à Base de Insulina e Agonistas do Receptor do Peptídeo Semelhante ao Glucagon 1 (GLP-1) para os anos: 2027, 2028, 2029, 2030, 2031 e 2032.