
Análise do Mercado de Serviços de Consultoria por Mordor Intelligence
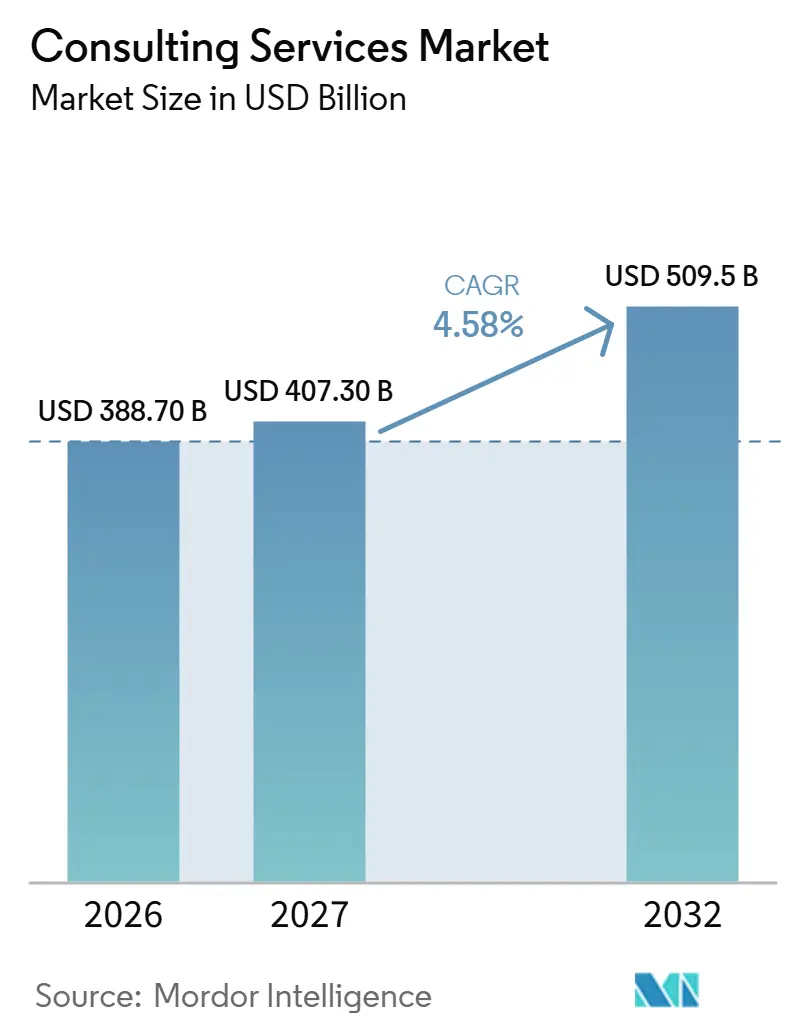
O tamanho do mercado de serviços de consultoria é estimado em 388,7 bilhões de USD em 2026 e projetado em 407,3 bilhões de USD em 2027, devendo atingir 509,5 bilhões de USD até 2032, crescendo a um CAGR de 4,58% de 2027 a 2032.
A transformação digital e a adoção de nuvem ampliam o potencial de consultoria conectando o design de tecnologia com responsabilidades operacionais, incluindo conformidade bancária nos Estados Unidos. O conflito no Irã, desencadeado por ataques dos EUA e de Israel ao Irã em 28 de fevereiro de 2026, levou compradores do Golfo a considerar a reorientação dos trabalhos de consultoria para a cibersegurança e defesas digitais. O escrutínio dos clientes sobre honorários de consultoria e a concorrência por habilidades especializadas podem restringir a capacidade dos provedores de converter essas necessidades em trabalho rentável. A produtividade habilitada por IA também expõe alguns serviços à pressão de preços, aumentando a importância do julgamento especializado em contratações de garantia.
Principais Destaques do Relatório
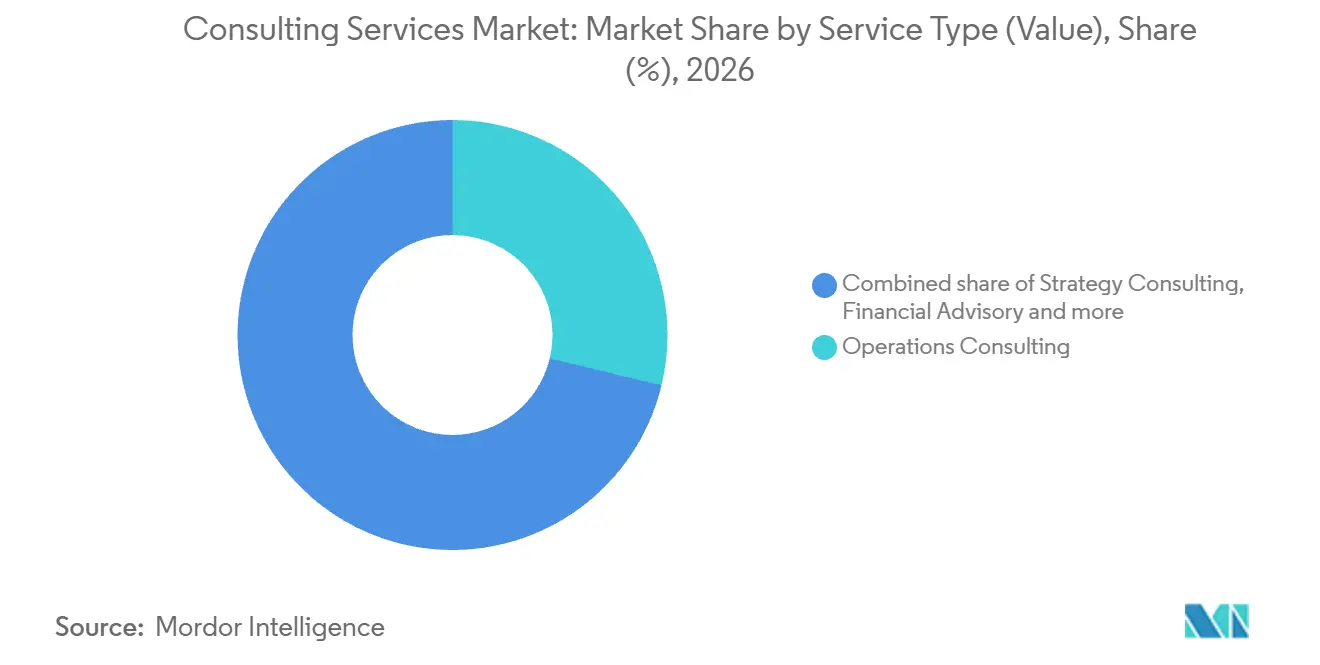
- Por tipo de serviço, a consultoria de operações deteve uma participação de 28,76% no mercado de serviços de consultoria em 2026, enquanto a consultoria em tecnologia é o segmento de crescimento mais rápido, com previsão de CAGR de 6,12% de 2027 a 2032.
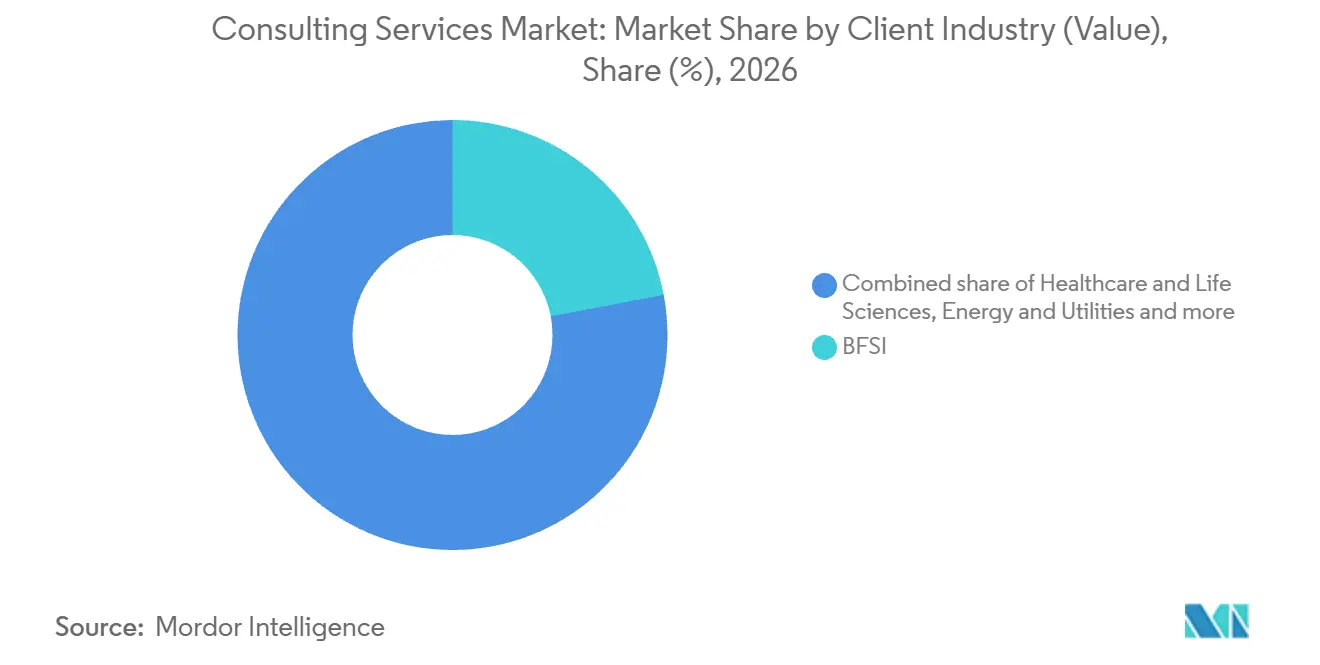
- Entre os setores dos clientes, o BFSI respondeu por uma participação de 22,01% no tamanho do mercado de serviços de consultoria em 2026, enquanto saúde e ciências da vida é o segmento de crescimento mais rápido, com previsão de CAGR de 6,4% de 2027 a 2032.
- Nos modelos de entrega, a consultoria remota/virtual é o segmento de crescimento mais rápido, com previsão de CAGR de 5,75% de 2027 a 2032, embora a consultoria presencial tenha liderado com 63,16% dos gastos em consultoria em 2026.
- Entre os portes de organização, as pequenas e médias empresas são o segmento de crescimento mais rápido, com previsão de CAGR de 6,5% de 2027 a 2032, enquanto as grandes empresas detiveram 70,01% dos gastos em consultoria em 2026.
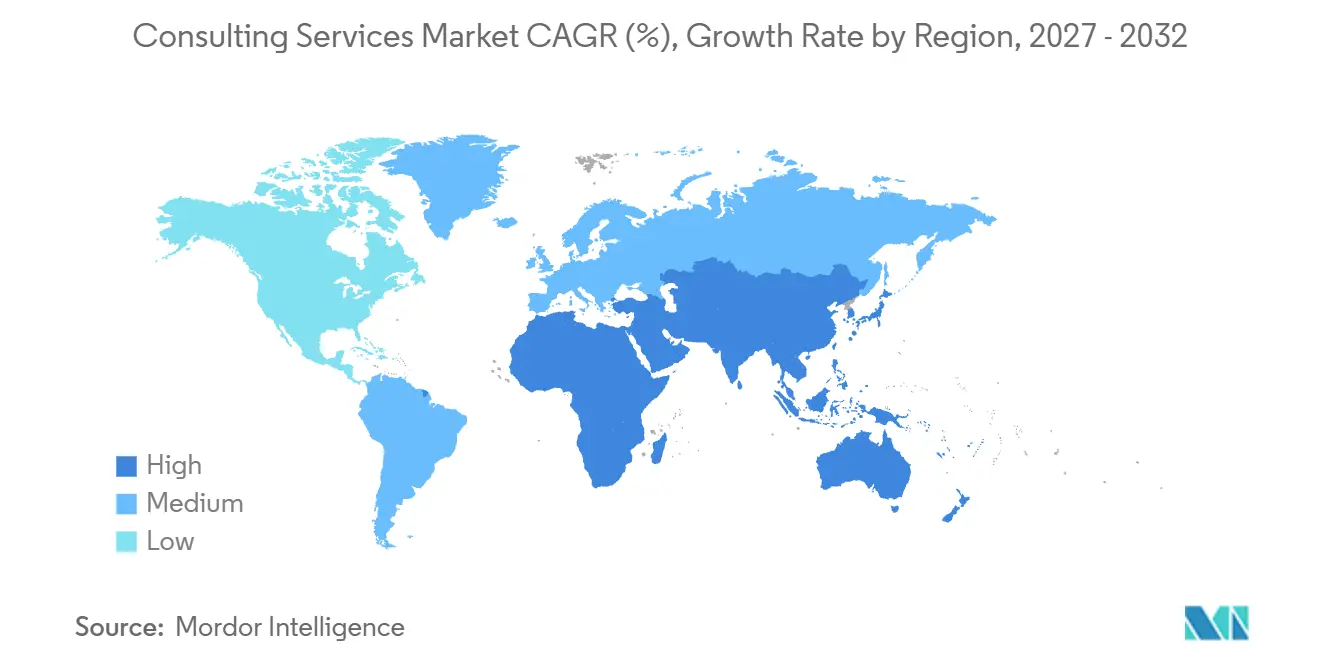
- Entre as geografias, a América do Norte liderou com 40,22% dos gastos em consultoria em 2026, e a Ásia-Pacífico (APAC) é a região de crescimento mais rápido, com previsão de CAGR de 6,2% de 2027 a 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Fator Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Mainstream - Aceleração dos mandatos de transformação digital | +1.8% | Estados Unidos, Índia e Alemanha | Médio prazo (2-4 anos) |
| Mainstream - Foco intensificado na eficiência operacional no pós-pandemia | +1.4% | Europa, incluindo a Alemanha | Curto prazo (≤ 2 anos) |
| Mainstream - Crescente complexidade regulatória em ESG e risco | +1.1% | A União Europeia | Curto prazo (≤ 2 anos) |
| Mainstream - Rápida adoção de nuvem e cibersegurança | +1.5% | A União Europeia | Médio prazo (2-4 anos) |
| Sob o radar - Demanda por consultoria em governança de IA Generativa | +0.6% | O Reino Unido | Curto prazo (≤ 2 anos) |
| Sob o radar - Pressão no nível do conselho para a descarbonização da cadeia de valor do Escopo 3 | +0.4% | América do Norte, Europa e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Mainstream - Aceleraço dos mandatos de transformação digital
A TEKsystems entrevistou 782 tomadores de decisão em tecnologia e negócios em 12 países, incluindo os Estados Unidos, a Índia e a Alemanha, online em outubro e novembro de 2025. A parcela de organizações planejando comprometer mais de 10 milhões de USD com a transformação digital subiu de 22% em 2025 para 27% em 2026.[1] Para os consultores, essa expansão em grandes programas planejados cria uma oportunidade de conectar escolhas tecnológicas com as mudanças organizacionais necessárias para utilizá-las. Um contrato pode estabelecer quais processos de negócios devem mudar primeiro e como o trabalho tecnológico subsequente depende dessas decisões. O aumento de 5 pontos percentuais nas organizações que planejam comprometimentos acima de 10 milhões de USD amplia o conjunto potencial para trabalhos de escopo antes que as compras de tecnologia se iniciem.
Mainstream - Foco intensificado na eficiência operacional no pós-pandemia
Na pesquisa da Deloitte com CFOs de 12 países europeus realizada de março a abril de 2026, a redução de custos figurou entre as 3 principais prioridades em todos os países pesquisados.[2] Na Alemanha, programas de eficiência, iniciativas de resiliência da cadeia de suprimentos e projetos relacionados à produção sustentaram a demanda por consultoria de operações em 2025, quando o segmento cresceu 0,7%. Em conjunto, essas constatações distinguem uma ampla prioridade de gestão de uma carga de trabalho de consultoria específica que sobreviveu a gastos contidos. Os consultores podem conectar os objetivos de custo a mudanças nos processos de produção e no design da cadeia de suprimentos, conferindo a um contrato de eficiência um propósito operacional definido. Esse suporte não compensou totalmente a contenção dos clientes alemães em projetos de marketing, vendas e organização, tornando a demanda por eficiência um amortecedor para os consultores em vez de uma recuperação ampla dos gastos.
Mainstream - Crescente complexidade regulatória em ESG e risco
A consultoria regulatória ganha valor quando uma empresa precisa traduzir obrigações de divulgação e gestão de riscos em responsabilidades distribuídas entre subsidiárias e fornecedores. Em fevereiro de 2026, a Fundação IFRS informou que os requisitos de divulgação de sustentabilidade relacionados ao Conselho de Normas Internacionais de Sustentabilidade (ISSB) haviam entrado em vigor em 19 jurisdições.[3] A partir de 17 de janeiro de 2025, o Regulamento de Resiliência Operacional Digital (DORA) exigiu que as entidades financeiras da UE abrangidas mantivessem registros dos arranjos contratuais com prestadores de serviços de TIC terceirizados. Esses registros abrangem os níveis de entidade, subconsolidado e consolidado. A tarefa de consultoria combinada vai além da interpretação de uma norma para conectar sua abrangência com os contratos, fronteiras organizacionais e divulgações que lhe conferem significado operacional. A manutenção dos registros pode sustentar um trabalho de consultoria contínuo após a interpretação inicial da norma, à medida que as alterações no nível da entidade precisam ser refletidas na visão consolidada.
Mainstream - Rápida adoção de nuvem e cibersegurança
O uso generalizado de nuvem cria uma abertura de consultoria em torno das responsabilidades de computação e dos controles de segurança que as envolvem. Nos setores industriais pesquisados na UE, 52,74% das empresas com pelo menos 10 empregados ou trabalhadores por conta própria utilizaram serviços de nuvem pagos em 2025. Aplicações de software de segurança em nuvem foram utilizadas por 34,54% da mesma população empresarial pesquisada. Um contrato de consultoria pode dividir as responsabilidades de segurança entre o cliente e o provedor de nuvem, traduzindo o ambiente e as aplicações selecionados em um design de controle operacional. Isso cria uma oportunidade de honorários para a expertise arquitetônica junto ao fornecimento de plataformas, inclusive para especialistas que não possuem infraestrutura de nuvem própria.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Mainstream - Corte de custos pelos clientes e desenvolvimento de capacidade interna | -1.1% | Estados Unidos e Reino Unido | Curto prazo (≤ 2 anos) |
| Mainstream - Escassez de talentos e inflação salarial | -0.7% | Europa e América do Norte | Médio prazo (2 a 4 anos) |
| Sob o radar - Crescente escrutínio sobre a pegada de carbono em projetos com intensa utilização de viagens | -0.2% | Os Estados Unidos | Curto prazo (≤ 2 anos) |
| Sob o radar - Preocupações com dependência de fornecedor em ativos proprietários de consultoria | -0.2% | Os Estados Unidos | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Mainstream - Corte de custos pelos clientes e desenvolvimento de capacidade interna
Em abril de 2025, o Departamento de Defesa dos EUA ordenou a rescisão de vários contratos de serviços de TI, incluindo trabalhos de consultoria da Agência de Saúde da Defesa que, segundo o departamento, sua própria força de trabalho civil poderia executar. Na pesquisa com CFOs do segundo trimestre de 2026 da Grant Thornton, 44% dos respondentes identificaram o suporte externo de consultoria profissional e os respectivos honorários como uma das principais áreas passíveis de corte. Até junho de 2025, o Ministério da Habitação, Comunidades e Governo Local do Reino Unido (MHCLG) informou que seu uso de consultoria havia caído 50% desde 2023-24. Separadamente, seu plano de junho de 2025 propôs o desenvolvimento interno de suporte para métodos digitais no design e na entrega de políticas públicas como forma de substituir contratados externos. A proposta visava reter o aprendizado e a experiência no quadro permanente de servidores. Manter internamente a expertise em métodos digitais para trabalhos de políticas públicas poderia reduzir contratações recorrentes de terceiros além do período inicial de corte de custos.
Mainstream - Escassez de talentos e inflação salarial
A capacidade especializada e os custos de folha de pagamento impõem restrições distintas à economia da prestação de serviços de consultoria. O relatório do exercício fiscal 2026 da Accenture identificou a concorrência por habilidades em novas tecnologias escassas em todo o seu negócio global. A empresa alertou que a falha em alinhar as competências dos colaboradores com a demanda dos clientes poderia prejudicar materialmente a utilização e os resultados operacionais. Em janeiro de 2026, a Bundesverband Deutscher Unternehmensberatungen (BDU) da Alemanha informou que 55% das empresas de consultoria alemãs pesquisadas planejavam aumentos salariais em 2026, com média de 3,1% em todos os níveis de consultoria. Ampliar a capacidade geral não resolveria por si só um desalinhamento de especialistas, enquanto uma remuneração mais elevada aumentaria o custo das horas entregues. Em contratações dependentes de especialistas, um desalinhamento de habilidades pode transformar demanda planejada em trabalho que o provedor não consegue alocar no momento necessário.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço (Valor):
Escala de Operações e Implantação de TecnologiaA consultoria de operações respondeu por 28,76% do tamanho do mercado de serviços de consultoria em 2026. O National Records of Scotland adjudicou à Deloitte LLP um contrato concluído em 17 de julho de 2025, para redesenho de serviços, reengenharia de processos e trabalho de modelo operacional. Seu escopo incluiu mapeamento de processos e modelos operacionais alvo para grandes programas. Essa combinação conecta o diagnóstico de fluxos de trabalho individuais com as responsabilidades e a estrutura organizacional necessárias para executar um programa mais amplo. Vincular mapas de processos a um modelo operacional alvo pode expandir um contrato de operações para decisões sobre quem irá gerir o serviço redesenhado.
A consultoria em tecnologia é o segmento de crescimento mais rápido, com previsão de CAGR de 6,12% de 2027 a 2032. O relatório de 2026 da Management Consultancies Association identificou a consultoria digital e em tecnologia como as ofertas mais demandadas no setor do Reino Unido. A associação atribuiu essa demanda ao rápido escalonamento da IA e à incorporação de novas tecnologias nas funções centrais de negócios. Incorporar a IA em uma função torna a relação entre o design técnico e o uso cotidiano comercialmente relevante, pois a recomendação deve funcionar dentro do negócio do cliente. Isso torna a amplitude da implementação da IA nas funções centrais um indicador mais útil do potencial escopo de consultoria do que a simples decisão de adotar a IA.


Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Setor do Cliente (Valor):
Supervisão Financeira e Expertise em ReembolsoO BFSI representou 22,01% da participação no mercado de serviços de consultoria em 2026. O Escritório do Controlador da Moeda (OCC) ordenou ao Community Federal Savings Bank, em 24 de abril de 2026, que submetesse contratos de consultoria e planos de trabalho para uma revisão completa do programa de conformidade com a Lei de Sigilo Bancário e de combate à lavagem de dinheiro. A submissão é exigida dentro dos prazos do plano de ação para os quais o Controlador Adjunto Assistente do OCC não apresenta objeção supervisória. A revisão deve identificar deficiências no programa e avaliar se o programa é adequado ao porte, à complexidade e ao perfil de risco do banco. Esse requisito cria uma oportunidade definida para especialistas externos, pois as melhorias internas no programa isoladamente não satisfariam a avaliação por terceiros determinada.
Saúde e ciências da vida é o segmento de crescimento mais rápido, com previsão de CAGR de 6,4% de 2027 a 2032. Em outubro de 2025, o NYC Health + Hospitals autorizou a celebração de contratos com 4 empresas para consultoria em reembolso do Medicare e do Medicaid. Seu conselho citou regras complexas e em constante mudança e a necessidade de relatórios precisos e tempestivos para evitar penalidades e assegurar o reembolso adequado. A consultoria em análise de tarifas, recursos e submissões fiscais conecta o conhecimento especializado com as informações utilizadas para determinar o reembolso do sistema de saúde. A referência do conselho a penalidades ao lado do reembolso demonstra que o trabalho autorizado serve tanto à proteção de conformidade quanto à recuperação de receitas.

Nota: As participações dos segmentos individuais estão disponíveis mediante a compra do relatório
Por Modelo de Entrega (Valor):
Acesso Presencial e Trabalho Técnico RemotoA consultoria presencial deteve 63,16% dos gastos em consultoria em 2026, tornando-se o maior segmento. Em 30 de abril de 2025, a MAG Airport Limited adjudicou um framework de consultoria para mudanças estratégicas que permite aos recursos dos fornecedores trabalharem em seus 4 aeroportos ou em outros locais gerenciados pelo grupo MAG, remotamente ou em ambos os formatos. Seus pacotes de trabalho poderiam utilizar recursos especializados dos fornecedores para entregar resultados especificados pela MAG. Posicionar especialistas no ambiente operacional do cliente pode conectar suas recomendações com as pessoas responsáveis por uma determinada mudança, tornando a localização uma escolha funcional de entrega. Um framework que permite ambos os formatos torna o acesso presencial uma capacidade no nível de cada contrato, permitindo que os fornecedores adequem a alocação a cada pacote de trabalho.
A consultoria remota/virtual é o segmento de crescimento mais rápido, com previsão de CAGR de 5,75% de 2027 a 2032. Em 13 de março de 2025, o Condado de Sauk, Wisconsin, autorizou a celebração de contrato com a Esri para até 20 horas de consultoria remota para atualização do ArcGIS Enterprise. A atualização cotada cobria da versão 10.9.1 para a 11.3 ou mais recente e estava limitada ao software comercial pronto para uso da Esri. Essa delimitação técnica torna a tarefa adequada para um contrato especializado e limitado, pois a proposta define tanto o software quanto a atualização suportada. O teto cotado de 7.720 USD transforma a consultoria remota para atualização em um compromisso separado e delimitado para o condado.
Por Porte da Organização (Valor):
Relacionamentos Corporativos e Canais para Compradores de Menor PorteAs grandes empresas responderam por 70,01% dos gastos em consultoria em 2026, tornando-se o maior segmento. No exercício fiscal 2026, a Accenture atendeu mais de 9.000 clientes em seus negócios de consultoria, serviços gerenciados, plataformas e software, incluindo aproximadamente 3 em cada 4 empresas do Fortune Global 100 e 500. Esse alcance posiciona a capacidade de consultoria ao lado de serviços gerenciados e software dentro de relacionamentos com muitas das maiores empresas do mundo. A vantagem potencial em honorários reside em converter o acesso existente em um mandato de consultoria especializada, mantendo esse mandato distinto do portfólio mais amplo de serviços.
As pequenas e médias empresas são o segmento de crescimento mais rápido, com previsão de CAGR de 6,5% de 2027 a 2032. Na pesquisa do Reino Unido de 2025 com empregadores do setor privado com 1 a 249 empregados, 44% das empresas de médio porte e 41% das pequenas empresas que buscaram consultoria externa recorreram a consultores ou assessores de negócios gerais. Entre as microempresas que buscaram esse tipo de orientação, a proporção foi de 28%. O menor uso por parte das microempresas sugere que a consultoria liderada por especialistas ocupa uma posição diferente no canal mesmo entre empresas que já buscam ajuda externa. Uma oferta segmentada por porte poderia priorizar contratos diretos com especialistas para pequenas e médias empresas que buscam consultoria, ao mesmo tempo em que testa canais de entrada diferentes para as microempresas.
Análise Geográfica
Mercado de Serviços de Consultoria da América do Norte
A América do Norte respondeu por 40,22% do tamanho do mercado de serviços de consultoria em 2026. As empresas empregadoras dos EUA em consultoria de gestão, científica e técnica registraram 226,5 bilhões de USD em receita nominal, sem ajuste sazonal, no primeiro semestre de 2026, alta de 4,2% em relação ao primeiro semestre de 2025. No entanto, em fevereiro de 2025, a USAID rescindiu um contrato com a Deloitte que previa supervisão de prestação de contas sobre apoio orçamentário direto e assistência técnica à Ucrânia. A agência revogou uma ordem de suspensão de trabalho referente a um contrato separado com a KPMG em março de 2025. A ampla base de receitas do segmento de consultoria nos EUA sustenta a escala dos fornecedores mesmo quando mandatos federais individuais são interrompidos.
Mercado de Serviços de Consultoria da Ásia-Pacífico (APAC)
A Ásia-Pacífico (APAC) é a região de crescimento mais rápido, com previsão de CAGR de 6,2% de 2027 a 2032. A Accenture reportou crescimento em sua receita de consultoria na Ásia-Pacífico no exercício fiscal 2026 em comparação com o exercício fiscal 2025, medido em moeda local. Em dezembro de 2025, o Banco Asiático de Desenvolvimento aprovou um projeto de assistência técnica de 3 anos para ajudar o governo do Camboja a desenvolver um sistema integrado de compras eletrônicas, com base em trabalhos analíticos e de consultoria realizados ao longo de vários anos. Vincular esse sistema à rede nacional de gestão financeira pode gerar tarefas de consultoria em fases, envolvendo interfaces e responsabilidades operacionais, estendendo o trabalho de consultoria potencial da análise inicial para as decisões de implementação.
Na América do Sul, a pesquisa da EY de 2025 no Brasil com 207 líderes e CEOs constatou que 34% priorizaram a melhoria operacional, a produtividade e a redução de custos nos 3 anos seguintes, favorecendo uma proposta de consultoria orientada à eficiência. Na Europa, as autoridades públicas alemãs e os setores regulados figuraram entre os principais impulsionadores da demanda por consultoria em 2025, sustentando trabalhos especializados vinculados a responsabilidades institucionais. Em março de 2026, 48% das empresas do Golfo pesquisadas estavam considerando reorientar os trabalhos de consultoria para a cibersegurança e defesas digitais em meio ao conflito com o Irã, conforme reportado pelo The National. Na África Austral, a Comunidade para o Desenvolvimento da África Austral adjudicou ao consultor individual Charles Chaitezvi um contrato de 6 meses com início em 1.º de fevereiro de 2026, para sensibilização, capacitação e suporte à implementação do Regime de Comércio Simplificado. Um contrato de 6 meses em nome de um único especialista demonstra que o comprador buscou suporte de implementação para um regime comercial sem contratar uma empresa de consultoria.
Edições regionais
Quadro Regulatório e Perspectivas
A comparação examina jurisdições selecionadas sob a perspectiva de provedores de consultoria que buscam contratos com o setor público. A contratação federal de serviços nos EUA exige métodos baseados em desempenho na máxima extensão praticável, sujeito a exceções especificadas. O Procurement Act 2023 do Reino Unido alterou as normas de contratação pública cobertas em 24 de fevereiro de 2025, com o objetivo declarado de simplificar o processo para os fornecedores. A comparação comercial recai sobre a clareza com que os fornecedores podem definir resultados, demonstrar expertise relevante e enquadrar-se no framework de contratação do comprador.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Brasil | Reino Unido |
|---|---|---|---|
| Autoridade principal | Agências de contratação federal; o Conselho FAR emite o framework | Autoridades de contratação pública | Departamento de Conformidade e Supervisão de Compras do Gabinete Civil dentro de seu âmbito de competência |
| Principais instrumentos ou diretrizes | FAR Parte 37; métodos baseados em desempenho exigidos na máxima extensão praticável, sujeito a exceções | Lei 14.133/2021, Artigo 74(III); predominantemente serviços técnicos intelectuais por fornecedores com notória especialização | Procurement Act 2023 para compras cobertas; normas alteradas em 24 de fevereiro de 2025 |
| Efeito comercial | Favorece propostas de serviços com resultados de desempenho definidos | A contratação direta exige competição inviável e trabalho especializado essencial e adequado; publicidade e divulgação são excluídas | Objetivo declarado de simplificação; a supervisão de conformidade opera dentro do âmbito coberto |
| Atratividade atual da política | Médio | Médio | Médio |
| Direção futura da atratividade da política | Sem alteração | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | |||
As preferências baseadas em desempenho dos EUA favorecem resultados claramente especificados, e a proposta da Parte 37 de 23 de junho de 2026 não descreve nenhuma mudança substantiva de política, apoiando a continuidade para os provedores de consultoria. A rota condicional do Brasil favorece provedores capazes de comprovar expertise especializada essencial, sustentando uma avaliação neutra do acesso sob a lei vigente. O objetivo de simplificação voltado ao fornecedor da lei do Reino Unido é equilibrado pela necessidade de operar dentro do regime de conformidade e supervisão de contratações cobertas. Sua função operacional de Conformidade e Supervisão de Contratações sustenta a implementação contínua da lei, com rotas de supervisão separadas para arranjos devolvidos.
Etapas da Cadeia de Valor
A captura de valor em consultoria pode ser comparada ao longo do enquadramento estratégico, do design de processos, da integração tecnológica e da adoção pela força de trabalho. A Accenture entrega capacidades de estratégia, processos, modelo operacional, gestão de mudanças, talentos, dados, tecnologia e IA por meio de consultoria, serviços gerenciados, plataformas e software. Um provedor que abrange várias etapas pode atender a decisões relacionadas dos clientes, tornando a transição entre recomendações e execução comercialmente relevante. A oportunidade de honorários muda conforme o trabalho realizado, desde a definição de uma intervenção até o suporte à sua implementação e adoção organizacional.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes-chave | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Enquadramento estratégico e diagnóstico | Consultores de estratégia como Accenture plc e Deloitte US | Honorários de consultoria estratégica e de diagnóstico | Risco de enquadrar a decisão errada do cliente | Acordar o escopo da decisão e comparar alternativas estratégicas |
| Design de processos e modelo operacional | Consultores de operações como Accenture plc e EY | Honorários de consultoria em design de processos e modelo operacional | Dependências entre processos e responsabilidades | Mapear a propriedade dos processos antes de finalizar o redesenho |
| Integração tecnológica | Consultores de integração tecnológica como Accenture plc | Honorários de consultoria em integração tecnológica | Incerteza no esforço estimado de conclusão | Revisar as estimativas de conclusão à medida que a implementação avança |
| Adoção pela força de trabalho e gestão de mudanças | Consultores de força de trabalho e mudanças como Accenture plc e EY | Honorários de consultoria em gestão de mudanças | Risco de desalinhamento entre o trabalho redesenhado e as capacidades da força de trabalho | Alinhar as mudanças de funções com o processo redesenhado |
| Fonte: Mordor Intelligence | ||||
Os contratos de consultoria em integração tecnológica da Accenture geralmente abrangem de 6 meses a 2 anos, com receita reconhecida ao longo do tempo com base nos custos incorridos em relação ao total estimado de custos para medir o progresso. Isso cria uma exposição econômica ao trabalho remanescente, tornando importantes as transferências confiáveis de design e as estimativas de conclusão atualizadas para a resiliência da entrega. A transição de recomendação para integração vincula o papel gerador de honorários do provedor ao progresso da entrega, tornando a responsabilidade pela execução parte do valor capturado.
Cenário Competitivo
Concentração do Mercado
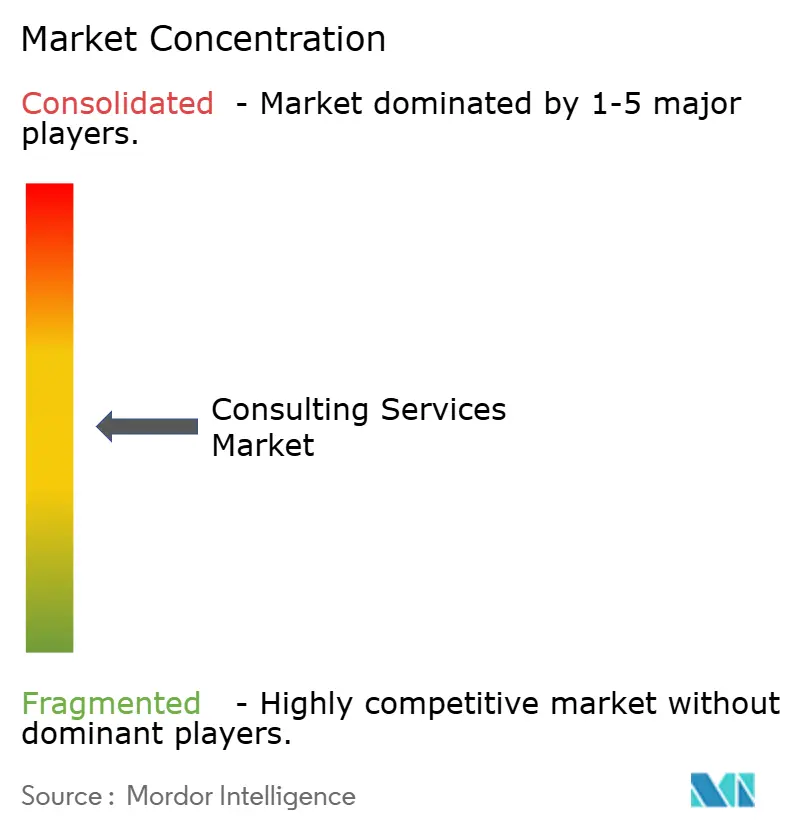
A concorrência é moderadamente concentrada em torno de grupos multidisciplinares, incluindo a rede da Deloitte Touche Tohmatsu Limited e o grupo de serviços integrados Accenture plc. Outras organizações de destaque incluem PricewaterhouseCoopers LLP, a rede EY coordenada pela Ernst & Young Global Limited e a Capgemini SE. A linha de serviços de Consultoria da organização global EY gerou 17,43 bilhões de USD no exercício fiscal encerrado em junho de 2026, alta de 4,4% em moeda local em relação ao exercício fiscal 2025. Essa escala confere às grandes organizações provedoras uma base substancial para combinar especialidades em um contrato e apoiar os clientes em várias decisões relacionadas.
Em agosto de 2025, a Accenture adquiriu a The Highlands Consulting Group, uma consultoria de gestão com sede em Sacramento, Califórnia. O negócio trouxe relacionamentos de consultoria com agências do estado da Califórnia e expertise em saúde, transporte, serviços sociais e soluções ambientais. Essa combinação pode conectar as capacidades mais amplas do provedor com a compreensão da consultoria sobre como as agências estaduais enquadram e executam seus programas, conferindo às recomendações técnicas um contexto institucional mais específico. O presidente de Saúde e Serviços Públicos da Accenture afirmou que os sólidos relacionamentos e credenciais da Highlands com as agências estaduais da Califórnia ajudariam a empresa a atender melhor seus clientes e a abrir novas oportunidades.
Até junho de 2025, a PwC afirmou ter reduzido os preços de alguns serviços, pois a IA a ajudou a concluir os trabalhos mais rapidamente. Os clientes haviam solicitado uma parcela dos ganhos de eficiência, de acordo com o diretor de IA da PwC. No Reino Unido, a PricewaterhouseCoopers LLP oferece opiniões independentes de garantia de IA sobre a conformidade com regulamentações ou normas externas. As economias de tempo visíveis podem fortalecer o argumento do cliente por concessões de preço, vinculando diretamente a produtividade na execução à negociação de honorários. Como os cortes se aplicaram apenas a alguns serviços, a velocidade impulsionada pela IA reformulou as negociações de honorários em linhas selecionadas, enquanto o serviço de garantia no Reino Unido confere à PwC uma oferta separada de opinião independente.
Líderes do Setor de Serviços de Consultoria
-
Deloitte Touche Tohmatsu Limited
-
Accenture plc
-
PricewaterhouseCoopers LLP
-
Ernst & Young Global Limited
-
Capgemini SE
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Consultoria Empresas cobertas neste relatório
- Deloitte Touche Tohmatsu Limited
- Accenture plc
- PricewaterhouseCoopers LLP
- Ernst & Young Global Limited
- KPMG International Limited
- Capgemini SE
- McKinsey & Company, Inc.
- Boston Consulting Group, Inc.
- Bain & Company, Inc.
- Roland Berger Holding GmbH & Co. KGaA
- Kearney, Inc.
- Simon-Kucher & Partners Strategy & Marketing Consultants GmbH
- OC&C Strategy Consultants LLP
- Gartner, Inc.
- Tata Consultancy Services Limited
- IBM Consulting (International Business Machines Corporation)
- Booz Allen Hamilton Holding Corporation
- CGI Inc.
- Infosys Consulting (Infosys Limited)
- Marsh Management Consulting (Marsh)
Principais Oportunidades para os Participantes do Mercado
As oportunidades comparam o trabalho de governança e garantia de IA para instituições do Reino Unido e para instituições financeiras de Singapura. Em 14 de outubro de 2026, a Universidade de Essex adjudicou à Naomi Korn Associates um contrato de consultoria em governança de IA, com serviços previstos de 2 de novembro de 2026 a 31 de março de 2027. Em 7 de outubro de 2026, a Autoridade Monetária de Singapura emitiu diretrizes de gestão de riscos de IA para instituições financeiras, com expectativas escalonadas a partir de 7 de outubro de 2027 e até 7 de outubro de 2028. A oportunidade consiste em definir um trabalho de garantia proporcional ao perfil de risco do comprador e à escala e natureza de seu uso de IA.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador/segmento principal | Iniciativa recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Design de framework de governança e garantia de IA | Contratação de governança em outubro de 2026 juntamente com orientações de garantia ao longo do ciclo de vida | Responsáveis por programas de IA no setor público do Reino Unido | Desenvolver um framework de governança e garantia proporcional ao risco | Demonstrar o valor do aporte especializado externo | Consultores de governança de IA do Reino Unido como PricewaterhouseCoopers LLP |
| Revisões independentes do ciclo de vida da IA | Contratação atual e um padrão que exige revisão independente | Organizações públicas do Reino Unido com atividade habilitada por IA | Oferecer uma revisão definida separada da gestão operacional | Independência demonstrável do revisor e competência especializada | Empresas de garantia de IA do Reino Unido como PricewaterhouseCoopers LLP |
| Prontidão para garantia de IA de terceiros | As diretrizes de 2026 entram em vigor a partir de 7 de outubro de 2027 e até 7 de outubro de 2028 | Instituições financeiras de Singapura que utilizam IA de terceiros | Revisar a garantia do provedor, a adequação e os possíveis controles compensatórios | Potenciais lacunas na garantia do provedor | Consultores de risco de IA para o setor financeiro |
| Fonte: Mordor Intelligence | |||||
O padrão digital do Reino Unido estabelece que a garantia deve ser proporcional ao risco, valor e impacto e normalmente utilizar pelo menos 3 níveis, incluindo revisão independente. Essa estrutura pode sustentar o papel de um consultor na especificação dos limites de garantia e na contribuição de uma opinião objetiva no âmbito do framework de governança do comprador. As instituições financeiras de Singapura devem obter garantia suficiente dos provedores de IA terceirizados, avaliar se a IA é adequada ao uso pretendido e aplicar controles compensatórios quando restrições práticas ou lacunas de garantia surgirem. A abertura central consiste em um julgamento defensável sobre a suficiência da garantia, conferindo ao comprador uma base para decidir se o uso contínuo da IA se enquadra em seu apetite por risco.
Desenvolvimentos industriais recentes em Mercado de Serviços de Consultoria
- Set 2026: A IBM UK anunciou a aquisição da consultoria de cibersegurança britânica Logiq Consulting para expandir as capacidades de cibersegurança e tecnologia soberana da IBM Consulting.
- Set 2026: A Korn Ferry concluiu a aquisição da AMS, com sede no Reino Unido, da OMERS Private Equity, combinando capacidades de consultoria em talentos e organização.
- Mar 2026: A Accenture concluiu a aquisição da empresa britânica de IA Faculty, cujos serviços incluem estratégia de IA e design, construção e implementação de sistemas de IA.
Mercado de Serviços de Consultoria Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de serviços de consultoria mensura os gastos anuais dos clientes em trabalhos de consultoria e assessoria no mercado global. Abrange honorários profissionais por serviços de operações, estratégia, financeiro, tecnologia, capital humano, risco e conformidade, e outros serviços entregues presencialmente, remotamente ou em arranjos híbridos a clientes de diversos setores e portes de organização.
Exclusões do escopo: Licenças de software avulsas, plataformas de nuvem e produtos de tecnologia, operações terceirizadas de processos de negócios ou de TI gerenciada, honorários de colocação em recrutamento e contratação temporária de pessoal, e folha de pagamento do cliente para equipes internas de estratégia ou consultoria estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Serviço (Valor)
- Consultoria de Operações
- Consultoria de Estratégia
- Assessoria Financeira
- Assessoria Tecnológica
- Consultoria de Capital Humano
- Consultoria de Risco e Conformidade
- Outros Tipos de Serviço
- Por Setor do Cliente (Valor)
- BFSI
- Saúde e Ciências da Vida
- Energia e Serviços de Utilidade Pública
- Manufatura e Automotivo
- TIC e Mídia
- Setor Público
- Consumo e Varejo
- Outros Setores
- Por Modelo de Entrega (Valor)
- Consultoria Presencial
- Consultoria Remota / Virtual
- Consultoria Híbrida
- Por Porte da Organização (Valor)
- Grandes Empresas
- Pequenas e Médias Empresas
- Por Geografia (Valor)
- América do Norte
- Estados Unidos
- Canadá
- América do Sul
- Brasil
- Europa
- Reino Unido
- Alemanha
- França
- Itália
- Ásia-Pacífico (APAC)
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- África
- África do Sul
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Fontes públicas como as estatísticas empresariais europeias do Eurostat, o Plano Setorial de Serviços Profissionais e Empresariais do Governo do Reino Unido e o relatório anual do setor da Management Consultancies Association fornecem contexto sobre atividade empresarial, setor de serviços, consultoria, exportações regionais e demanda por serviços. As atualizações da Fundação IFRS sobre a implementação de divulgações de sustentabilidade indicam onde os requisitos regulatórios podem gerar trabalhos de consultoria especializada.
Os arquivamentos das empresas, relatórios anuais e materiais para investidores podem corroborar a receita de consultoria, o mix de serviços, a exposição geográfica e os custos de pessoal, enquanto a imprensa de reputação e os registros públicos de contratos podem cruzar a demanda e o momento das adjudicações. Essas fontes nomeadas são ilustrativas e não exaustivas, e outras fontes complementam a coleta, a validação e o esclarecimento.
Entrevistas Primárias e Pesquisas
Os analistas entrevistariam executivos de empresas de consultoria, líderes de linhas de serviço e regionais, e gestores de compras, finanças e transformação do lado do cliente em todo o mercado global para avaliar como os honorários de consultoria, o mix de projetos e os arranjos de entrega são registrados. As entrevistas e pesquisas estruturadas verificariam as estimativas secundárias no nível das variáveis, esclareceriam lacunas nas evidências regionais ou por linha de serviço e reconciliariam respostas conflitantes com registros públicos e divulgações dos provedores antes da incorporação.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro escalão: 30% | CXOs: 20% | APAC: 38% |
| Escalão intermediário: 50% | Líderes Funcionais/de Unidade: 35% | EMEA: 32% |
| Participantes menores: 20% | Gestores: 45% | Américas: 30% |
Dimensionamento do Mercado e Previsão
Onde os países publicam receitas de serviços empresariais e dados de comércio transfronteiriço em conjunto, os analistas utilizariam as séries para verificar as estimativas de receita regional. Os analistas estimariam os honorários anuais globais de consultoria em USD utilizando um modelo de cima para baixo que reconcilia as receitas nacionais de serviços empresariais e os dados de serviços transfronteiriços com as divulgações dos provedores, depois verificariam os totais regionais e por linha de serviço selecionados por meio do somatório de fornecedores e do volume de contratações amostrais multiplicado pelo honorário do projeto. A receita reportada pelas práticas de consultoria, os indicadores de demanda dos setores dos clientes, o investimento empresarial e a atividade de transformação digital, as tendências de emprego e salários de consultores e a precificação de projetos informariam a série histórica e a previsão. A receita verificada dos provedores por tipo de serviço, setor do cliente, modelo de entrega, porte da organização e geografia subsidiaria as participações dos segmentos. Onde houver uma série suficientemente longa, a regressão multivariada relacionaria o crescimento dos honorários a esses indicadores de demanda e oferta, com análise de cenários utilizada quando os dados forem escassos ou quando uma mudança estrutural enfraquecer a relação histórica. Os analistas tratariam as observações ausentes com a evidência oficial ou empresarial comparável mais próxima, documentariam internamente o intervalo remanescente e fariam com que os respondentes primários verificassem a lógica e a direção de cada previsão de variável principal antes de revisar a estimativa.
Ciclo de Validação e Atualização de Dados
Os analistas triangulariam as receitas dos provedores, as séries oficiais de serviços empresariais e de comércio, os indicadores de demanda dos clientes e as respostas primárias, depois reconciliariam as estimativas com o limite de honorários anuais e removeriam as vendas operacionais ou de produtos que não representam trabalho de consultoria. Eles verificariam a consistência aritmética das participações dos segmentos e dos totais regionais, investigariam a variância material em relação a sinais independentes, registrariam a explicação e obteriam uma revisão de um segundo analista antes da aprovação. Quando as respostas conflitarem, uma entrada-chave estiver ausente ou uma mudança material alterar uma explicação anterior, os analistas tornariam a contatar os respondentes. O modelo seria atualizado anualmente, revisado após eventos de mercado relevantes e submetido a uma nova revisão pré-entrega.
Estimativa do Mercado de Serviços de Consultoria da Mordor Intelligence Comparada com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que consideram e nos insumos utilizados para modelar a demanda. O mercado de serviços de consultoria mensura os gastos anuais dos clientes em trabalhos de consultoria e assessoria no mercado global.
Os Principais Fatores de Divergência incluem a cobertura definida pelo estudo e as escolhas de modelagem específicas do mercado. A receita reportada pelas práticas de consultoria, os indicadores de demanda dos setores dos clientes, o investimento empresarial e a atividade de transformação digital, as tendências de emprego e salários de consultores e a precificação de projetos informariam a série histórica e a previsão.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 407,3 bilhões de USD (2027) | |
| Empresa Global de Pesquisa de Mercado A | 378,9 bilhões de USD (2025) | Em sua base de 2025, esta estimativa é 7,0% inferior ao valor de 2027 deste relatório de 407,3 bilhões de USD, 2 anos mais tarde. Sua base de 2025 antecede o ano do relatório, e a fonte prevê crescimento anual de 5,41% ao longo de 2026-2032. |
| Empresa Global de Pesquisa de Mercado B | 348 bilhões de USD (2025) | Em sua base de 2025, esta estimativa é 14,6% inferior ao valor de 2027 deste relatório de 407,3 bilhões de USD, 2 anos mais tarde. Sua base de 2025 antecede o ano do relatório, e a fonte prevê crescimento anual de 4,8% ao longo de 2026-2034. |
Os analistas da Mordor Intelligence triangulariam as receitas dos provedores, as séries oficiais de serviços empresariais e de comércio, os indicadores de demanda dos clientes e as respostas primárias, depois reconciliariam as estimativas com o limite de honorários anuais e removeriam as vendas operacionais ou de produtos que não representam trabalho de consultoria.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços de consultoria e as perspectivas de crescimento?
O tamanho é estimado em 388,7 bilhões de USD em 2026, projetado em 407,3 bilhões de USD em 2027 e com previsão de atingir 509,5 bilhões de USD até 2032. O CAGR previsto é de 4,58% de 2027 a 2032.
O que impulsiona a demanda por serviços de consultoria?
A transformação digital, o trabalho de eficiência operacional, as obrigações regulatórias e a adoção de nuvem sustentam a demanda. Nos setores industriais pesquisados na UE, 52,74% das empresas com pelo menos 10 empregados ou trabalhadores por conta própria utilizaram serviços de nuvem pagos em 2025.
Qual tipo de serviço de consultoria lidera os gastos?
A consultoria de operações deteve 28,76% dos gastos em consultoria em 2026. A consultoria em tecnologia é o segmento de serviço de crescimento mais rápido, com previsão de CAGR de 6,12% de 2027 a 2032.
Quais grandes organizações competem no mercado de consultoria?
As principais organizações incluem Deloitte Touche Tohmatsu Limited, Accenture plc, PricewaterhouseCoopers LLP, a rede EY coordenada pela Ernst & Young Global Limited e a Capgemini SE.
Qual desafio de gastos afeta as perspectivas dos provedores de consultoria?
Na pesquisa com CFOs do segundo trimestre de 2026 da Grant Thornton, 44% identificaram o suporte externo de consultoria profissional e os respectivos honorários como uma das principais áreas passíveis de corte.
Qual região lidera a demanda global por consultoria e qual cresce mais rapidamente?
A América do Norte deteve 40,22% dos gastos em consultoria em 2026. A Ásia-Pacífico (APAC) é a região de crescimento mais rápido, com previsão de CAGR de 6,2% de 2027 a 2032.