
Tamanho e Participação do Mercado Europeu de Gestão de Resíduos de Construção e Demolição
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
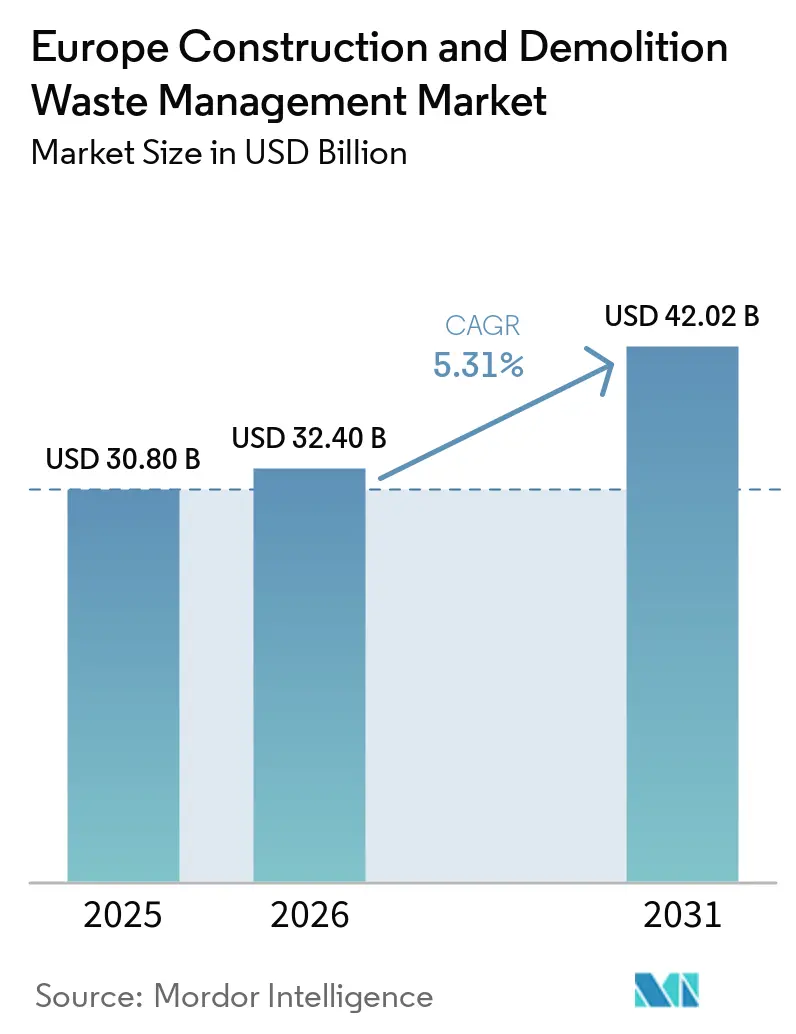
| Tamanho do mercado no ano base (2025) | 30.80 Bilhões de dólares |
| Tamanho do Mercado (2026) | 32.40 Bilhões de dólares |
| Tamanho do Mercado (2031) | 42.02 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.31 % |
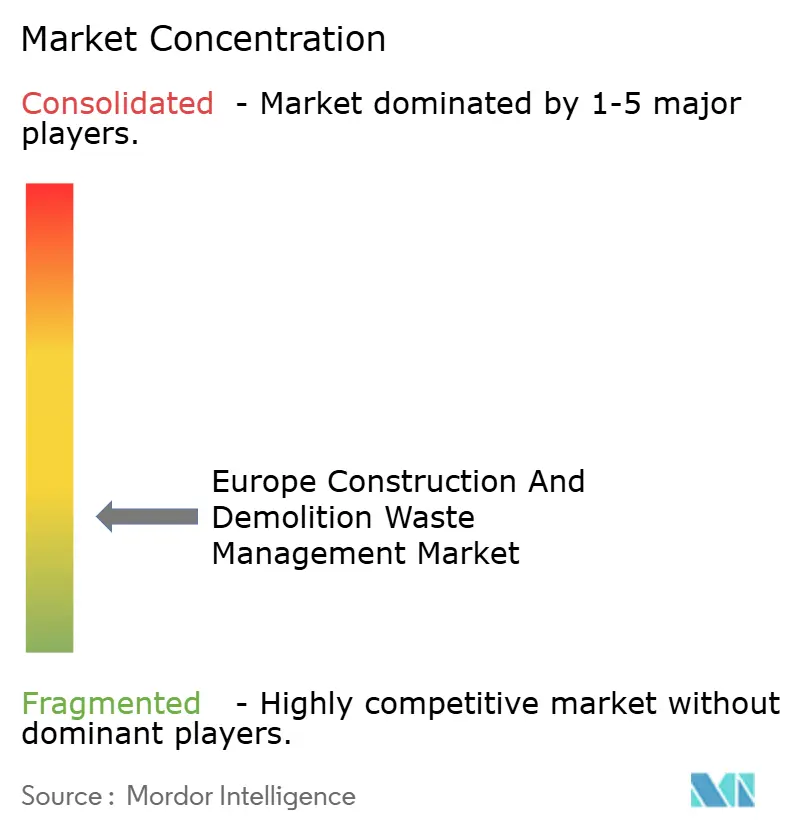
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Europeu de Gestão de Resíduos de Construção e Demolição pela Mordor Intelligence
Espera-se que o tamanho do Mercado Europeu de Gestão de Resíduos de Construção e Demolição cresça de 30,80 bilhões de USD em 2025 para 32,40 bilhões de USD em 2026 e está previsto para atingir 42,02 bilhões de USD até 2031, a um CAGR de 5,31% no período 2026-2031.
O aumento da pressão regulatória em toda a União Europeia, a adoção mais rápida da demolição seletiva e o crescimento da triagem automatizada estão definindo o rumo de curto prazo do mercado europeu de gestão de resíduos de construção e demolição. Os operadores estão melhorando a pureza dos materiais por meio de robótica e reconhecimento de imagem, o que apoia uma recuperação de valor mais elevada e novos caminhos de utilização final. A integração vertical continua à medida que os produtores de materiais expandem para a reciclagem a fim de garantir matéria-prima para linhas de produtos de baixo carbono. As empresas também competem em rastreabilidade e desempenho de relatórios, pois a contratação vinculada a critérios ESG e a conformidade com a CSRD agora influenciam a adjudicação de contratos. Um pipeline de projetos resiliente em renovações e regeneração urbana está reforçando fluxos minerais estáveis e de alto volume em toda a região.
Principais Conclusões do Relatório
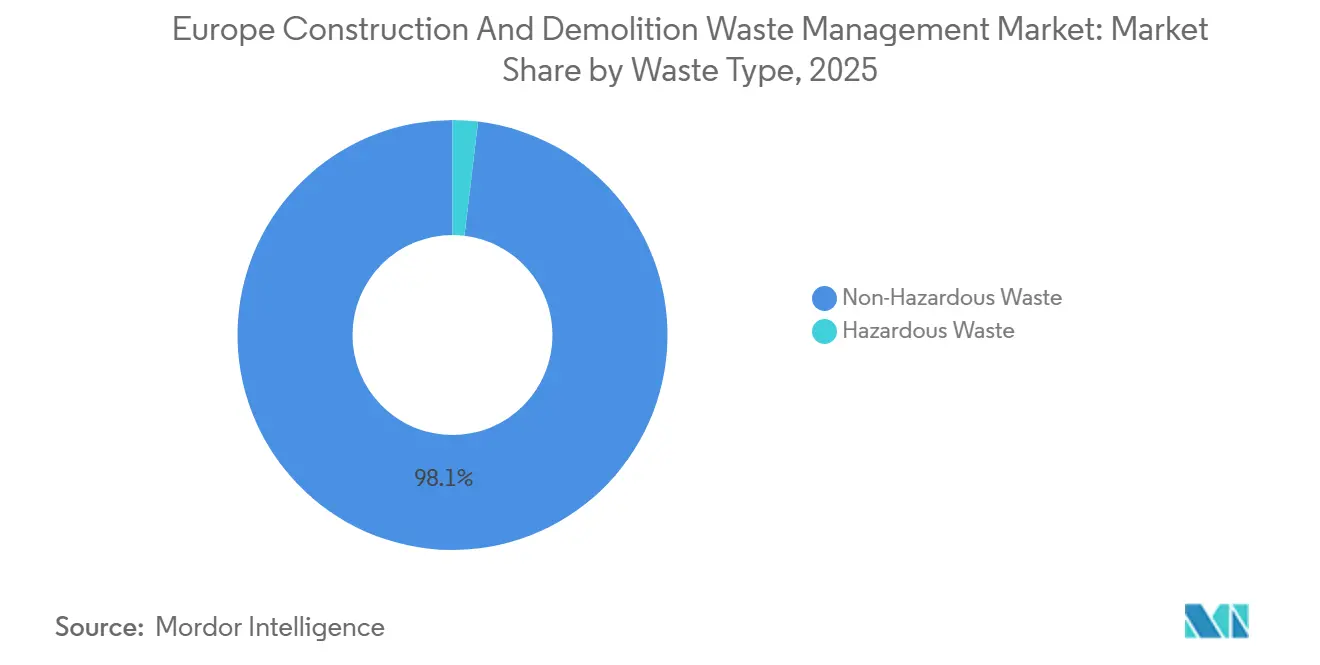
- Por tipo de resíduo, os resíduos não perigosos lideraram com 98,1% da participação do mercado europeu de gestão de resíduos de construção e demolição em 2025, enquanto os resíduos perigosos devem expandir a um CAGR de 6,2% no período 2026-2031.
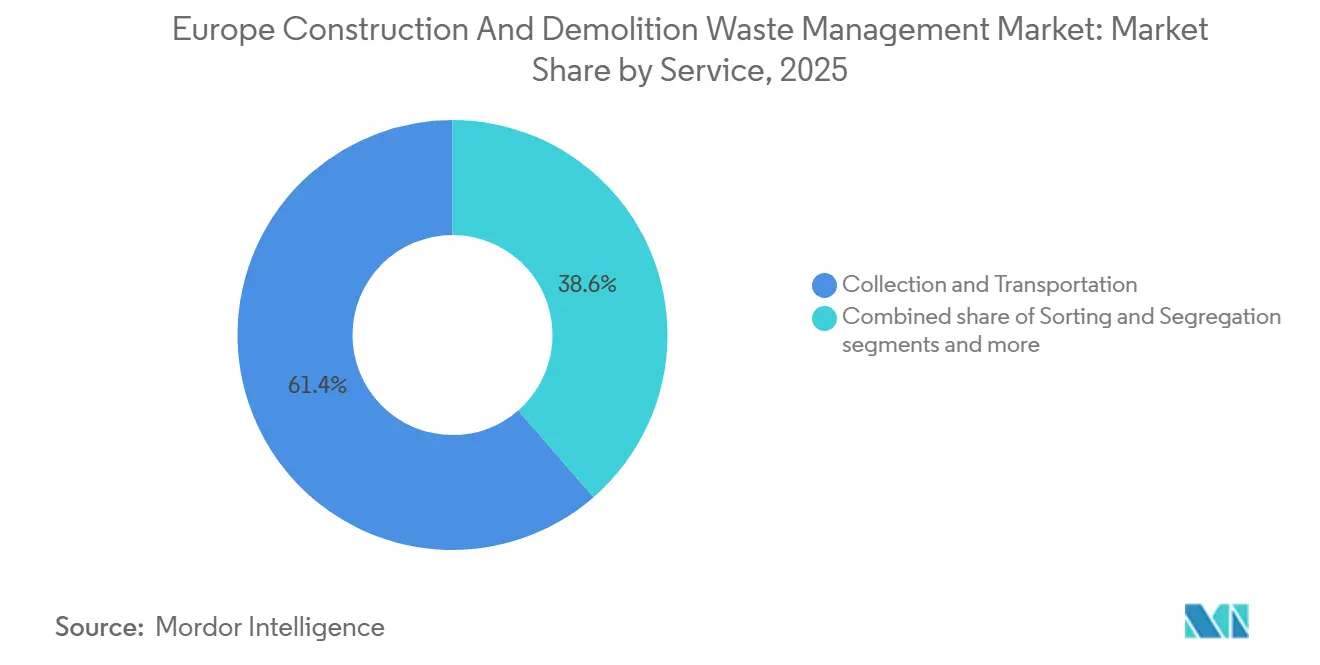
- Por linha de serviço, a coleta e o transporte responderam por 61,4% do tamanho do mercado europeu de gestão de resíduos de construção e demolição em 2025, enquanto a triagem e a segregação devem crescer a um CAGR de 5,8% no período 2026-2031.
- Por material, o concreto e os tijolos detinham uma participação de 56,7% do volume processado em 2025, enquanto o gesso e as placas de drywall devem crescer a um CAGR de 5,6% no período 2026-2031.
- Por geografia, a Alemanha detinha uma participação de 28,3% em 2025, enquanto o restante da Europa deve registrar o crescimento mais rápido, a um CAGR de 6,7% no período 2026-2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Os compromissos de sustentabilidade corporativa e os requisitos de relatórios ESG estão impulsionando a redução de resíduos | +0.8% | Global, com ganhos iniciais na Europa Ocidental (Reino Unido, França, Alemanha, Países Baixos) | Médio prazo (2-4 anos) |
| Adoção crescente dos princípios da economia circular no setor de construção europeu | +1.2% | Em toda a UE, liderado pelas regiões Nórdica e BENELUX | Longo prazo (≥ 4 anos) |
| Demanda crescente por agregados reciclados devido ao esgotamento de recursos naturais e à escassez de agregados | +1.0% | Europa Central e do Sul (Alemanha, Polônia, Espanha, Itália) | Médio prazo (2-4 anos) |
| Aumento de projetos de renovação de infraestrutura e regeneração urbana em cidades europeias envelhecidas | +0.7% | Núcleo da UE (França, Alemanha, Itália) e Reino Unido | Médio prazo (2-4 anos) |
| Avanços tecnológicos em triagem automatizada e sistemas de segregação de resíduos baseados em inteligência artificial | +0.6% | Norte da Europa (Dinamarca, Países Baixos, Alemanha) com expansão para França e Reino Unido | Curto prazo (≤ 2 anos) |
| Aumento da atividade de construção impulsionado pela demanda por habitação residencial e iniciativas de construção sustentável | +0.9% | Em toda a UE, particularmente nas regiões Nórdica, BENELUX e Europa Ocidental | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Compromissos de Sustentabilidade Corporativa e Requisitos de Relatórios ESG Impulsionando a Redução de Resíduos
A Diretiva de Relatórios de Sustentabilidade Corporativa aumentou os requisitos de divulgação para grandes empresas em 2024, enfatizando a geração de resíduos, a reciclagem e os impactos na cadeia de valor. Os grandes empreiteiros agora priorizam o desvio de resíduos nos sistemas de desempenho e divulgam os fluxos de resíduos, favorecendo soluções de recuperação verificadas. A CRH relatou que 98% de suas instalações tinham planos de gestão de resíduos em 2024, recuperando 44,7 milhões de toneladas de resíduos e subprodutos. A Balfour Beatty demonstrou progresso em seu plano de sustentabilidade de 2024, com divulgações de gases de efeito estufa auditadas que aumentam a confiança dos clientes na entrega circular. O acesso a financiamento está mudando à medida que dados verificados de resíduos e circularidade influenciam a elegibilidade para financiamento verde. O Índice de Desempenho Residencial do Conselho Irlandês de Construção Sustentável integra a circularidade ao design habitacional, aprimorando a recuperação de materiais. A organização de Responsabilidade Estendida do Produtor da França para construção expandiu os pontos de depósito profissionais, melhorando a coleta e os relatórios para empreiteiros em todas as regiões.
Adoção Crescente dos Princípios da Economia Circular no Setor de Construção Europeu
A Taxa de Utilização de Materiais Circulares da UE atingiu 12,2% em 2024, refletindo um progresso gradual no uso de materiais secundários.[1] As regiões estão implementando políticas circulares por meio de mandatos para coleta seletiva, triagem no local e demolição seletiva. A Flandres expandiu a triagem obrigatória em 2024, exigindo que mais fluxos de materiais sejam tratados separadamente, melhorando a qualidade da matéria-prima para os recicladores. Os países nórdicos aprimoraram os levantamentos de edificações e o mapeamento de materiais sob novas regras, aumentando a transparência dos fluxos de demolição. A instalação Solum da Dinamarca demonstrou o potencial da triagem robótica para melhorar a pureza e reduzir as emissões. O trabalho da Comissão Europeia sobre o fim do estatuto de resíduo para agregados e outros materiais visa harmonizar as definições, permitindo uma movimentação transfronteiriça mais livre e a expansão para aplicações de maior valor. Esses desenvolvimentos fortalecem o alinhamento do mercado com as regras circulares e elevam os padrões para demolição seletiva e controle de qualidade.
Demanda Crescente por Agregados Reciclados Devido ao Esgotamento de Recursos Naturais e à Escassez de Agregados
A escassez de agregados e o licenciamento mais restrito aumentaram o interesse em agregados reciclados para base de estradas, sub-base e usos não estruturais. Os dados do Reino Unido mostram baixas taxas de reposição de agregados primários, impulsionando a substituição por materiais reciclados. As estruturas de taxas em algumas regiões tornaram as opções recicladas mais competitivas à medida que os custos de aterro e extração aumentam. Os critérios de fim do estatuto de resíduo da Europa para fluxos de resíduos minerais visam padronizar as especificações, impulsionando a adoção em contratações públicas. Os programas da França financiam melhorias e reciclagem no local, promovendo agregados reciclados na construção de estradas.[2] A garantia de qualidade continua sendo fundamental para usos estruturais, enfatizando demolição seletiva, auditorias e triagem. Normas coordenadas e dados verificados reduzem o risco para os compradores e apoiam aplicações de maior valor.
Aumento de Projetos de Renovação de Infraestrutura e Regeneração Urbana em Cidades Europeias Envelhecidas
A Onda de Renovação da UE e os programas nacionais de retrofit elevaram a atividade de demolição e reforma, o que aumenta os fluxos previsíveis de resíduos minerais e cria oportunidades de recuperação repetíveis. O Parlamento Europeu projeta que milhões de unidades habitacionais precisarão de melhorias para atingir as metas climáticas, o que impulsiona a demanda por materiais circulares e métodos de construção que reduzam o carbono incorporado e os resíduos. Os roteiros públicos agora incluem orçamentos para melhorias em instalações e processamento especializado de frações minerais, bem como ações para multiplicar a reciclagem no local, reduzindo a intensidade do transporte e as emissões. Os projetos de demonstração validam abordagens industriais que reintegram finos recuperados ao cimento e ao concreto, ao mesmo tempo que reduzem as emissões do processo, o que pode ser ampliado quando sistemas de gestão de qualidade e verificações de conformidade estiverem em vigor. Os programas de regeneração em Malta avançaram nas metas de espaços públicos verdes e resfriamento urbano, o que ressalta como os investimentos municipais podem se alinhar com a contratação circular e a recuperação de materiais.[3] O projeto Arec Reno, financiado pelo programa LIFE, acrescenta uma prova de conceito multinacional para renovação profunda em escala de distrito usando materiais de base biológica e financiamento inovador, o que expandirá o aprendizado sobre contratação, logística e modelos de reutilização de materiais. Essas mudanças sustentam um fluxo constante de matéria-prima para as plantas de processamento e melhoram a confiabilidade do planejamento para os operadores que vinculam os cronogramas de demolição à capacidade de recuperação.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alto investimento inicial de capital para instalações e equipamentos avançados de processamento de resíduos | -0.5% | Em toda a UE, particularmente na Europa Oriental e na periferia sul | Curto prazo (≤ 2 anos) |
| Problemas de contaminação estão reduzindo a qualidade e a aceitação no mercado dos materiais reciclados de construção e demolição | -0.4% | Nacional, com desafios agudos na Itália, Espanha e Grécia | Médio prazo (2-4 anos) |
| Falta de especificações de qualidade padronizadas para materiais reciclados nos estados-membros da UE | -0.3% | Em toda a UE, com extensão ao Reino Unido e aos estados da EFTA | Longo prazo (≥ 4 anos) |
| Infraestrutura fragmentada de coleta de resíduos nos países da Europa Oriental | -0.2% | Europa Oriental (Polônia, Romênia, Bulgária, República Tcheca) | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Investimento Inicial de Capital para Instalações e Equipamentos Avançados de Processamento de Resíduos
A transição da triagem manual para a automatizada requer capital significativo que os operadores menores têm dificuldade em financiar. As novas implantações combinam sistemas robóticos com imageamento óptico e hiperespectral, o que aumenta os custos iniciais além da integração de sistemas. As evidências dinamarquesas mostram que a triagem robótica pode melhorar a pureza e reduzir as emissões por tonelada, mas o caminho ainda exige financiamento coordenado e parcerias técnicas que as empresas menores não conseguem obter facilmente. O apoio político da França inclui financiamento para aumentar a capacidade de reciclagem de materiais de construção, mas a expansão da capacidade a médio prazo continua limitada pelos prazos de entrega e pela necessidade de uma gestão de qualidade robusta em todas as plantas. O Centro de Pesquisa Conjunto conclui que os métodos avançados de reciclagem de resíduos de construção e demolição podem reduzir as emissões do ciclo de vida por tonelada, mas ainda requerem novos investimentos para fechar a lacuna de processamento em toda a UE. Onde as estruturas nacionais atualizam as regras de fim do estatuto de resíduo, os operadores também devem investir em documentação e avaliação de conformidade, o que aumenta os custos de configuração antes que a monetização de produtos de maior qualidade comece. Essas realidades favorecem empresas bem capitalizadas ou aquelas com contratos de fornecimento de longo prazo que reduzem o risco de reembolso, o que influencia a dinâmica de consolidação no mercado europeu de gestão de resíduos de construção e demolição.
Problemas de Contaminação Reduzindo a Qualidade e a Aceitação no Mercado dos Materiais Reciclados de Construção e Demolição
Os fluxos de resíduos mistos que combinam gesso, plásticos e inclusões perigosas reduzem a qualidade das frações minerais e limitam a reutilização em aplicações de maior valor. As evidências mostram que grande parte da recuperação de resíduos de construção ainda termina em usos de baixa qualidade, o que ressalta a necessidade de uma segregação mais rigorosa no local, demolição seletiva e melhor triagem em nível de planta. A comissão interministerial da França sinalizou que, embora os volumes de coleta estejam aumentando, as lacunas na cobertura territorial e na disponibilidade de pontos de coleta dificultam a pureza consistente e aumentam o risco de descarte ilegal. Os requisitos nacionais para auditorias pré-demolição melhoram o planejamento para substâncias perigosas e separação de materiais, mas seu impacto depende da fiscalização e do acesso ao mercado para as frações triadas. Os pilotos de triagem baseados em inteligência artificial em programas da UE demonstraram alta precisão de reconhecimento para plásticos e materiais de construção, o que pode apoiar taxas de contaminação mais baixas em escala comercial. A expansão contínua desses pilotos para plantas industriais será central para estabilizar a qualidade e construir a confiança dos usuários finais em agregados reciclados e gesso. Isso ajudará a deslocar mais produção da reciclagem de baixo valor para matéria-prima reutilizável para concreto, cimento e placas de gesso certificadas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Resíduo:
Os Não Perigosos Dominam em Massa, os Perigosos Ganham Força por Meio da Fiscalização RegulatóriaO segmento não perigoso respondeu por 98,1% da participação do mercado europeu de gestão de resíduos de construção e demolição em 2025, o que reflete o domínio em massa das frações minerais no mix de resíduos regional. Em toda a Europa, o ambiente construído produz grandes volumes de fluxos de concreto, tijolo e asfalto que sustentam o volume processado nas instalações de processamento, com a geração anual de resíduos de construção e demolição medida em centenas de milhões de toneladas em toda a UE. Ações políticas como mandatos de coleta seletiva e protocolos de demolição seletiva estão elevando a linha de base para a recuperação e criando logística estável para fluxos de materiais previsíveis. O roteiro nacional da França estabelece metas agressivas para a coleta seletiva de resíduos minerais até 2027, apoiado pela implementação nacional da Responsabilidade Estendida do Produtor, que ajuda a padronizar as práticas em todas as regiões. Nesse ambiente político, a gestão de resíduos não perigosos está em um caminho de expansão constante, com investimentos agora direcionados para maior pureza e saídas de maior valor para agregados reciclados e outros derivados minerais.
Os resíduos perigosos permanecem pequenos em tonelagem, mas estão ganhando força porque as auditorias pré-demolição e as regras de manuseio mais rígidas são mais comuns e melhor aplicadas. Os estados-membros com planos avançados sobre remoção de amianto e contaminação de madeira estão ampliando soluções para capturar e tratar essa fração sob estruturas de supervisão mais rígidas. Os países nórdicos fortaleceram os levantamentos de edificações sob novos marcos legais, o que melhora a descoberta e o encaminhamento mais confiável de frações perigosas de projetos de reabilitação. Os requisitos nacionais para manuseio documentado sob certificações de gestão ambiental também reforçam a captura de dados e a governança para cargas perigosas. Na prática, o encaminhamento de materiais perigosos aumenta os requisitos de custo e tempo por projeto e requer logística especializada, o que apoia o caso de negócios para operadores integrados com capacidade de tratamento. Isso também se materializa em estruturas contratuais que particionam o risco entre as fases de demolição e pós-processamento e alinham os incentivos para segurança e conformidade.

Por Material:
Concreto e Tijolos Lideram em Volume, Gesso e Drywall Crescem com o Fechamento de Ciclos CircularesO concreto e os tijolos detinham uma participação de 56,7% do volume de material processado em 2025, impulsionados pela massa dos componentes estruturais no parque edificado europeu. As plantas estão atualizando a britagem, a peneiração e a gestão de qualidade para atender a usos de maior valor para agregados reciclados, incluindo base de estradas e aplicações de concreto não estrutural selecionadas onde as normas permitem. Os programas nacionais na França estão financiando melhorias em plantas e aumentos quíntuplos na reciclagem no local, o que pode elevar o teor reciclado em obras civis e diminuir a dependência do transporte. A reciclagem de asfalto permanece madura, com extensas práticas em plantas e no local que apoiam a repavimentação e a manutenção circulares em muitos mercados. Para os metais, as cadeias de sucata existentes fornecem saídas de qualidade especificada e eficientes que permanecem a fração de maior valor entre os materiais de construção comuns, o que sustenta as margens dos operadores onde o conteúdo ferroso e não ferroso é recuperado em escala. À medida que a garantia de qualidade evolui, a demolição seletiva e a triagem assistida por imageamento estão melhorando a pureza mineral, o que ajuda a aumentar a confiança dos compradores para usos finais mais exigentes e reduz a variabilidade no desempenho do produto.
O gesso e as placas de drywall são projetados como a fração de crescimento mais rápido, com um CAGR de 5,6%, apoiados por iniciativas de ciclo fechado e sistemas de devolução que aumentam o teor reciclado nas linhas de fabricação de placas. O esquema de Responsabilidade Estendida do Produtor da França continua a elevar as metas de reciclagem de placas de gesso até 2027, o que ajuda a construir um fornecimento previsível para os ciclos liderados pelos fabricantes. Os programas de devolução de isolamento pelos fabricantes se expandiram para a Alemanha desde 2024 e demonstram como a produção pode reincorporar altas proporções de aparas de obra e isolamento pós-consumo em novos materiais. A documentação robusta e a certificação de produtos apoiam prêmios para teor reciclado verificado, o que fortalece os incentivos econômicos para uma triagem no local mais precisa. As saídas verificadas e as avaliações de conformidade são cada vez mais exigidas por licitações públicas e grandes compradores privados, o que reforça o passaporte de materiais e a rastreabilidade em todos os canteiros de obras. Esses avanços sustentam um pipeline constante de gesso e matéria-prima mineral que pode ser certificada e precificada como insumos de maior qualidade, o que eleva os retornos e contribui para o crescimento em nível de segmento do mercado europeu de gestão de resíduos de construção e demolição.
Por Serviço:
Coleta e Transporte Dominam as Estruturas de Custo, a Triagem Acelera por Meio da AutomaçãoA coleta e o transporte responderam por 61,4% do valor de mercado em 2025, impulsionados pela intensidade logística dos fluxos dispersivos em canteiros de obras e obras de infraestrutura. Os dados em nível de país confirmam que as obras de construção geram volumes significativos e dependem de redes regionais de pontos de coleta e transportadores para encaminhar os materiais às instalações de tratamento. A rede de pontos de depósito para profissionais apoiada pela Responsabilidade Estendida do Produtor da França se expandiu, embora lacunas de cobertura permaneçam em várias regiões, o que sustenta ineficiências de transporte e riscos de conformidade. As soluções digitais estão se tornando padrão para otimização de rotas, dever de cuidado e relatórios de conformidade, à medida que os reguladores nacionais exigem rastreamento eletrônico. O Serviço de Rastreamento Digital de Resíduos do Reino Unido tornará obrigatórios os registros eletrônicos de transferência de resíduos a partir de abril de 2026, o que melhora a rastreabilidade dos fluxos de resíduos de construção e demolição e reduz o risco de descarte fraudulento. Os operadores que adotam formulários digitais e captura de dados em campo reduzem as tarefas administrativas e melhoram a prontidão para auditorias, o que pode se tornar um diferencial competitivo em grandes contratos. Os participantes do mercado em vários países agora integram logística de resíduos verificada por GPS e supervisão de taxas para atender às obrigações crescentes de tributação e relatórios em resíduos de construção e demolição.
A triagem e a segregação devem crescer a um CAGR de 5,8% à medida que as instalações instalam robôs de separação, sensores hiperespectrais e reconhecimento de materiais habilitado por inteligência artificial. As evidências da Dinamarca mostram que os sistemas robóticos podem atingir saídas de alta pureza enquanto reduzem as emissões por tonelada, o que facilita a garantia de qualidade a jusante e amplia os usos finais viáveis. Os pilotos financiados pela UE estão desenvolvendo robôs de autoaprendizagem para a recuperação de matérias-primas críticas de resíduos de construção mistos, o que pode preservar o valor e melhorar a segurança da planta quando baterias e eletrônicos são detectados com precisão. A pesquisa acadêmica e industrial confirma melhorias rápidas nas taxas de separação e na precisão dos objetos triados, o que aponta para reduções constantes na contaminação para instalações que adotam linhas modernas. A recuperação e o processamento de materiais continuam a se beneficiar das atualizações nacionais de fim do estatuto de resíduo que permitem que as saídas inertes de resíduos de construção e demolição saiam do status de resíduo após etapas de recuperação especificadas, com gestão de qualidade clara e declarações de conformidade. As taxas de aterro e os padrões operacionais atualizados tornam o descarte uma opção cada vez menos atraente, o que empurra mais fluxos para a recuperação e fortalece o caso para investimentos em linhas de triagem e lavagem. Essas mudanças em nível de serviço elevam o papel da automação e dos dados para melhorar a qualidade e a conformidade, o que apoia diretamente o tamanho do mercado europeu de gestão de resíduos de construção e demolição à medida que as saídas de maior pureza ganham força em licitações públicas.
Análise Geográfica
Mercado de Gestão de Resíduos de Construção e Demolição da Alemanha e da Europa Ocidental
A Alemanha detém a maior posição nacional com uma participação de 28,3% em 2025, refletindo uma densa infraestrutura de reciclagem e estruturas de políticas ativas que favorecem a recuperação. Os mercados da Europa Ocidental, incluindo a França e os países do BENELUX, respondem conjuntamente por uma parcela significativa da demanda, devido a mandatos de triagem estabelecidos, elevadas taxas de aterro sanitário e programas de capital que incorporam a circularidade nas obras públicas. A França continua a expandir sua infraestrutura orientada pela Responsabilidade Estendida do Produtor para resíduos de construção triados e introduziu ferramentas digitais para registrar diagnósticos e inventários a montante da execução dos projetos, o que melhora o planejamento e a visibilidade do mercado para os recicladores. Os Países Baixos e a Flandres, na Bélgica, ilustram práticas circulares avançadas por meio de passaportes de materiais, cobertura de triagem obrigatória para fluxos adicionais e renovação urbana ativa que gera fluxos minerais bem caracterizados. Os dados de políticas mostram que a taxa de utilização circular de materiais da UE atingiu 12,2% em 2024, o que constitui um referencial útil para avaliar o progresso da região em direção a uma economia de materiais secundários mais ampla. Esses avanços refletem uma convergência mais ampla em torno da recuperação de alta qualidade e da rastreabilidade, que sustenta o mercado europeu de gestão de resíduos de construção e demolição.
Mercado de Gestão de Resíduos de Construção e Demolição dos Países Nórdicos
Os países nórdicos estão acelerando novos marcos regulatórios e projetos-piloto que vão além do desempenho energético para abranger fluxos de materiais e circularidade. A nova Lei de Construção da Finlândia, em vigor desde janeiro de 2025, exige levantamentos obrigatórios de resíduos de construção e demolição, o que melhora a transparência a montante e permite um planejamento mais antecipado para reutilização ou reciclagem. As instalações robóticas da Dinamarca fornecem um modelo operacional para produtos de alta pureza que facilitam a garantia de qualidade a jusante e ampliam as opções de uso final para agregados reciclados. A Suécia continua a aperfeiçoar os marcos nacionais sobre tributação e relatórios de resíduos, o que desincentiva ainda mais o descarte e favorece o investimento em triagem e processamento. Os dados públicos da Noruega confirmam fluxos consideráveis de frações minerais e de gesso nos resíduos de construção, o que ressalta a escala das oportunidades circulares em mercados nacionais com capacidade de coleta e processamento em maturação. O efeito cumulativo é um aumento constante na capacidade de recuperação avançada e em produtos de maior qualidade, o que influencia a concorrência regional e as prioridades de investimento.
Mercado de Gestão de Resíduos de Construção e Demolição da Europa Oriental e do Sul
A Europa Oriental e do Sul está crescendo mais rapidamente a partir de uma base menor, à medida que a harmonização de políticas e os fundos da UE ampliam a cobertura de coleta e processamento. O grupo do Restante da Europa, que inclui os mercados do Leste Europeu, deve registrar o crescimento mais rápido, com um CAGR de 6,7% até 2031, à medida que a capacidade em campo aberto e as práticas de demolição seletiva se expandem. Os programas de regeneração municipal em Malta, apoiados por entidades de desenvolvimento nacional, estão fortalecendo o pipeline de projetos alinhados com a contratação pública circular e as metas de espaços verdes. Os programas da UE que financiam projetos-piloto de triagem robótica e habilitada por inteligência artificial na Espanha, em Portugal e na Grécia ajudarão a traduzir demonstrações em implantações industriais no médio prazo. O Reino Unido está alinhando os requisitos de rastreamento digital a partir de abril de 2026, o que deverá fortalecer o dever de cuidado e melhorar a inteligência nacional sobre resíduos nos fluxos de construção. A posição de liderança da Alemanha ancora os fluxos transfronteiriços de conhecimento sobre demolição seletiva e processamento, o que continuará a orientar as melhorias nos mercados adjacentes. Em conjunto, esses desenvolvimentos impulsionam o mercado europeu de gestão de resíduos de construção e demolição ao ampliar os insumos em conformidade e melhorar a viabilidade econômica da recuperação.
Cenário Competitivo
O mercado europeu de gestão de resíduos de construção e demolição está passando de operações localizadas e centradas em serviços para sistemas integrados que combinam logística, processamento e ativação de mercados finais. Os grandes produtores de materiais estão buscando a integração vertical para garantir matéria-prima reciclada para cimentos e concretos de baixo carbono, o que estabiliza o fornecimento para linhas de produtos circulares. A CRH divulgou que manteve planos de resíduos quase universais em todos os locais operacionais e recuperou dezenas de milhões de toneladas de subprodutos em 2024, o que sinaliza a escala dos ciclos internos e das parcerias com fornecedores entre os principais produtores. A Etex e a Heidelberg Materials Benelux estão colaborando no CEMLOOP XL, um projeto para transformar resíduos de fibrocimento em insumos carbonatados e de baixo carbono para linhas de cimento, com ativos-chave programados para comissionamento em 2026 e 2028. Esses movimentos indicam um acoplamento mais estreito dos fluxos de demolição com a inovação em produtos de cimento e concreto que pode atender aos requisitos de contratação pública para teor reciclado.
Os operadores estabelecidos de gestão de resíduos continuam a expandir as capacidades digitais que rastreiam os fluxos e verificam a conformidade para apoiar os relatórios da CSRD e a contratação. A rede Ecomaison da França, apoiada pela Responsabilidade Estendida do Produtor, expandiu os pontos de coleta profissionais para resíduos de construção triados, o que simplifica a participação dos empreiteiros e melhora a rastreabilidade das frações minerais e não minerais. As ferramentas de passaporte digital e rastreamento de materiais, como as oferecidas por plataformas nos Países Baixos, ajudam os empreiteiros e recicladores a identificar o potencial de reutilização e quantificar as economias de carbono, o que reforça o caso de negócios para a contratação circular. No Reino Unido, o mandato de rastreamento digital do governo para abril de 2026 catalisou movimentos do ecossistema por provedores de tecnologia e operadores para integrar registros eletrônicos na logística cotidiana, o que melhora as trilhas de auditoria e reduz os encargos de relatórios para os transportadores. Esses desenvolvimentos privilegiam os operadores que combinam alcance de coleta, escala de processamento e sistemas de dados verificáveis.
Os fornecedores de tecnologia estão reformulando a economia das plantas com robôs de separação e reconhecimento baseado em inteligência artificial que elevam a pureza e o volume das saídas. A planta Solum da Dinamarca demonstra que as linhas automatizadas podem entregar até 90% de pureza e ganhos específicos por material no desempenho de CO₂ em comparação com os métodos manuais, o que permite que os gerentes de instalações qualifiquem mais saídas de alta qualidade. Os pilotos financiados pela UE continuam a avançar na percepção e manipulação robótica para matérias-primas críticas e fluxos mistos de resíduos de construção e demolição, o que apoia a recuperação de frações valiosas e reduz os riscos de incêndio de baterias e eletrônicos incorporados. O Protocolo Atualizado de Gestão de Resíduos de Construção e Demolição da UE também reforça a demolição seletiva, a gestão de qualidade e a transparência, o que complementa a adoção tecnológica e ajuda os formadores de mercado a padronizar as melhores práticas além-fronteiras. Em conjunto, esses movimentos estratégicos apontam para um modelo operacional mais orientado por dados e com qualidade assegurada que pode elevar as margens dos materiais recuperados em todo o mercado europeu de gestão de resíduos de construção e demolição.
Líderes do Setor Europeu de Gestão de Resíduos de Construção e Demolição
-
ARJES
-
Biffa
-
Bywaters
-
CDE Group
-
CFlo World Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Europeu de Gestão de Resíduos de Construção e Demolição Empresas cobertas neste relatório
- ARJES
- Biffa
- Bywaters
- CDE Group
- CFlo World Limited
- DAW Group
- Eastern Waste Disposal (EWD)
- EnviroCraft Waste Solutions
- Geocycle (Holcim Group)
- ISM Waste & Recycling
- McLanahan
- Metso
- REMEX GmbH
- Renewi
- SmartEnds
- Stena Metall AB
- SUEZ
- Veolia
- AESG
Desenvolvimentos industriais recentes em Mercado Europeu de Gestão de Resíduos de Construção e Demolição
- Março de 2026: A Comissão Europeia anunciou o Plano Europeu de Habitação Acessível para mobilizar investimentos e melhorar a oferta habitacional com a sustentabilidade como núcleo, incluindo o uso do quadro Level(s) para alinhar a construção circular e o desempenho energético em iniciativas de regeneração de bairros.
- Novembro de 2025: O projeto Arec Reno, financiado pelo programa LIFE da UE, foi lançado para impulsionar a renovação profunda em escala de distrito usando materiais de base biológica, contratação coletiva e financiamento inovador em seis países, com melhorias visando o desempenho de energia quase nula.
- Outubro de 2025: A Etex e a Heidelberg Materials Benelux apresentaram o projeto CEMLOOP XL, visando um caminho totalmente de ciclo fechado para resíduos de fibrocimento, com ativos-chave programados para meados de 2026 e final de 2028, permitindo cimento de baixo carbono com insumos reciclados.
Escopo do Relatório do Mercado Europeu de Gestão de Resíduos de Construção e Demolição
O Mercado Europeu de Gestão de Resíduos de Construção e Demolição é Segmentado por Tipo de Resíduo (Resíduos Não Perigosos e Resíduos Perigosos), por Material (Concreto e Tijolos, Asfalto, Metal, Madeira, Solo e Areia, Gesso e Drywall e Outros), por Serviço (Coleta e Transporte, Triagem e Segregação, Reciclagem e Recuperação de Materiais e Aterramento e Descarte) e por Geografia (Reino Unido, Alemanha, França, Itália, Espanha, BENELUX, NÓRDICOS e Restante da Europa). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Resíduos Não Perigosos |
| Resíduos Perigosos |
| Concreto e Tijolos |
| Asfalto |
| Metal |
| Madeira |
| Solo e Areia |
| Gesso e Drywall |
| Outros (Plástico, Madeira, Vidro) |
| Coleta e Transporte |
| Triagem e Segregação |
| Reciclagem e Recuperação de Materiais |
| Aterramento e Descarte |
| Reino Unido |
| Alemanha |
| França |
| Itália |
| Espanha |
| BENELUX (Bélgica, Países Baixos e Luxemburgo) |
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia) |
| Restante da Europa |
| Por Tipo de Resíduo | Resíduos Não Perigosos |
| Resíduos Perigosos | |
| Por Material | Concreto e Tijolos |
| Asfalto | |
| Metal | |
| Madeira | |
| Solo e Areia | |
| Gesso e Drywall | |
| Outros (Plástico, Madeira, Vidro) | |
| Por Serviço | Coleta e Transporte |
| Triagem e Segregação | |
| Reciclagem e Recuperação de Materiais | |
| Aterramento e Descarte | |
| Por Geografia | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| BENELUX (Bélgica, Países Baixos e Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | |
| Restante da Europa |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual e as perspectivas de crescimento do mercado europeu de gestão de resíduos de construção e demolição?
O tamanho do mercado europeu de gestão de resíduos de construção e demolição foi avaliado em 30,8 bilhões de USD em 2025 e deve crescer de 32,4 bilhões de USD em 2026 para 42 bilhões de USD até 2031, a um CAGR de 5,31%.
Quais segmentos estão liderando e quais estão crescendo mais rapidamente no mercado europeu de gestão de resíduos de construção e demolição?
Em 2025, os resíduos não perigosos lideraram em participação com 98,1% e os resíduos perigosos são os de crescimento mais rápido, a um CAGR de 6,2%; a coleta e o transporte lideraram em valor com 61,4%, enquanto a triagem e a segregação devem crescer a um CAGR de 5,8%; o concreto e os tijolos lideraram em volume processado com 56,7%, enquanto o gesso e as placas de drywall devem crescer a um CAGR de 5,6%; a Alemanha liderou em participação com 28,3%, enquanto o Restante da Europa deve crescer mais rapidamente, a um CAGR de 6,7%.
Como as regulamentações estão moldando a trajetória do mercado europeu de gestão de resíduos de construção e demolição?
As iniciativas de circularidade em nível da UE, o trabalho sobre o fim do estatuto de resíduo e os mandatos nacionais para coleta seletiva, auditorias pré-demolição e rastreamento digital estão reforçando a qualidade, a rastreabilidade e o desempenho de recuperação, impulsionando a adoção da demolição seletiva e da triagem avançada.
Quais tecnologias estão melhorando os resultados de recuperação de materiais no mercado europeu de gestão de resíduos de construção e demolição?
A triagem habilitada por inteligência artificial, o imageamento hiperespectral e os robôs de separação estão entregando maior pureza e melhor volume processado; a instalação Solum da Dinamarca demonstra saídas de alta pureza e menores emissões por tonelada em comparação com a triagem manual.
Quais países são mais influentes para o mercado europeu de gestão de resíduos de construção e demolição hoje?
A Alemanha lidera em participação com 28,3%, a Europa Ocidental implanta estruturas regulatórias e de processamento maduras, os países nórdicos estão expandindo a triagem robótica e novas regras de construção, e o Restante da Europa deve crescer mais rapidamente até 2031 devido à harmonização e à expansão de capacidade.
O que está impulsionando a demanda por agregados reciclados no mercado europeu de gestão de resíduos de construção e demolição?
A reposição restrita de agregados primários e as taxas que aumentam a competitividade dos materiais reciclados estão impulsionando a adoção, enquanto os esforços da UE sobre critérios de fim do estatuto de resíduo e o financiamento nacional para reciclagem em plantas e no local estão abrindo usos de maior valor.