
Tamanho e Participação do Mercado Europeu de Células de Bateria
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2021 - 2024 |
| Growth Rate | 12.46 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Europeu de Células de Bateria por Mordor Intelligence
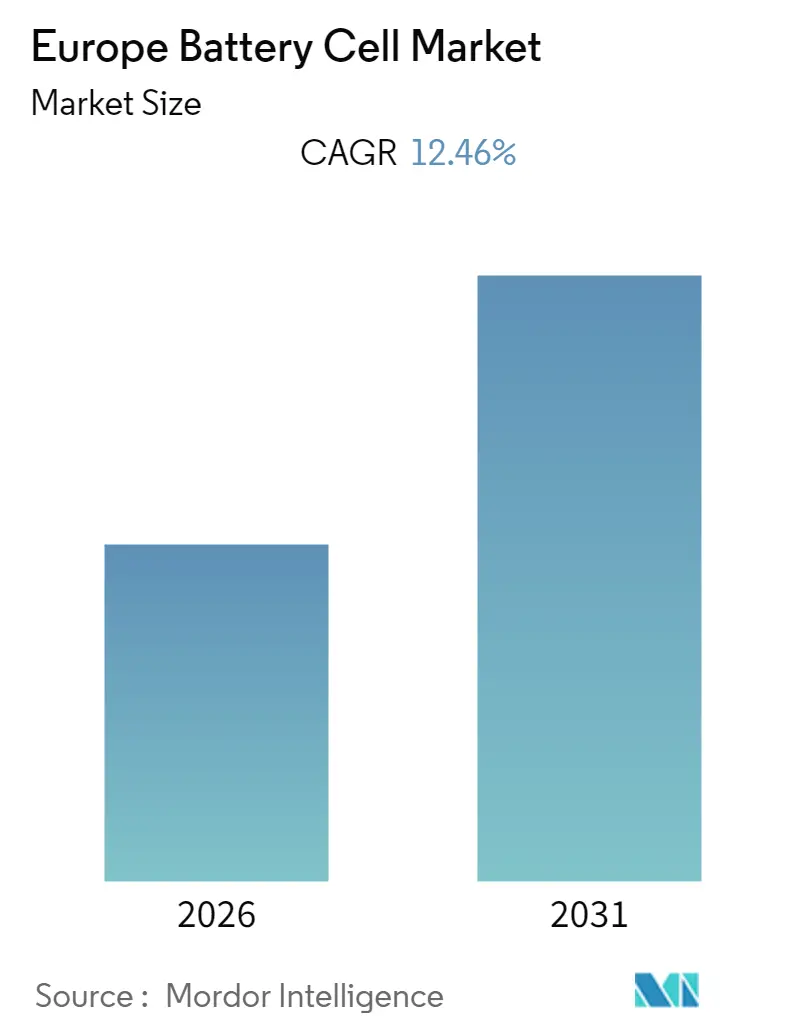
Espera-se que o tamanho do Mercado Europeu de Células de Bateria registre um CAGR de 12,46% durante o período de previsão.
- Espera-se que o segmento de baterias automotivas domine o mercado durante o período de previsão. Isso pode ser atribuído às políticas de apoio do governo e ao aumento da conscientização sobre os veículos elétricos entre os consumidores, o que deve impulsionar o mercado durante o período de previsão.
- O desenvolvimento de baterias avançadas, com alta resistência ao calor e ao fogo, maior ciclo de carregamento e vida útil mais longa, provavelmente apresentará uma oportunidade significativa para os fabricantes de células de bateria no mercado em um futuro próximo.
- A Alemanha tem dominado o mercado de células de bateria. As políticas de apoio do governo para pesquisa e desenvolvimento de veículos elétricos, aliadas a maiores investimentos em energia renovável, devem impulsionar o mercado no país.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Europeu de Células de Bateria
Espera-se que o Segmento de Baterias Automotivas Domine o Mercado
- Nos últimos anos, a Europa testemunhou um crescimento significativo nos veículos elétricos e espera-se que a demanda por veículos elétricos aumente durante o período de previsão, devido a fatores como o aumento dos investimentos no setor em razão de políticas governamentais favoráveis e diversos incentivos para os fabricantes de baterias para veículos elétricos.
- Os veículos com motor de combustão interna (MCI) estão sendo substituídos por veículos movidos a bateria. Devido às crescentes preocupações ambientais, a tecnologia tem migrado para os veículos elétricos (VEs). Na maioria dos casos, as baterias de íons de lítio são utilizadas em veículos elétricos, pois oferecem alta densidade de energia, baixa autodescarga, menor peso e baixa manutenção.
- Em janeiro de 2021, a Comissão aprovou um segundo Projeto Importante de Interesse Europeu Comum para apoiar a inovação e a pesquisa na cadeia de valor das baterias. O projeto é denominado 'Inovação Europeia em Baterias' e foi preparado e notificado conjuntamente pela Bélgica, Croácia, Áustria, Finlândia, Alemanha, França, Grécia, Polônia, Itália, Eslováquia, Suécia e Espanha. Nos próximos anos, os doze países deverão fornecer até EUR 2,9 bilhões em financiamento, o que provavelmente desbloqueará cerca de EUR 9 bilhões em investimentos privados.
- Para os veículos com motor de combustão interna, a bateria à base de chumbo é amplamente utilizada e espera-se que continue sendo o único sistema de bateria viável para o mercado de massa no futuro previsível. As baterias de íons de lítio ainda requerem reduções de custo mais significativas para que as aplicações SLI sejam consideradas uma alternativa viável para o mercado de massa em relação às baterias à base de chumbo.
- Os sistemas de baterias de íons de lítio impulsionam os veículos híbridos plug-in e elétricos. Devido à sua alta densidade de energia, capacidade de recarga rápida e alta potência de descarga, as baterias de íons de lítio são a única tecnologia disponível que atende aos requisitos dos fabricantes de equipamentos originais (OEM) em relação à autonomia de condução e ao tempo de carregamento dos veículos. As baterias de tração à base de chumbo não são competitivas para veículos totalmente híbridos ou elétricos devido à sua menor energia específica e peso.
- Todos esses desenvolvimentos devem aumentar as vendas de células de bateria no segmento automotivo durante o período de previsão.
A Alemanha Deve Dominar o Mercado
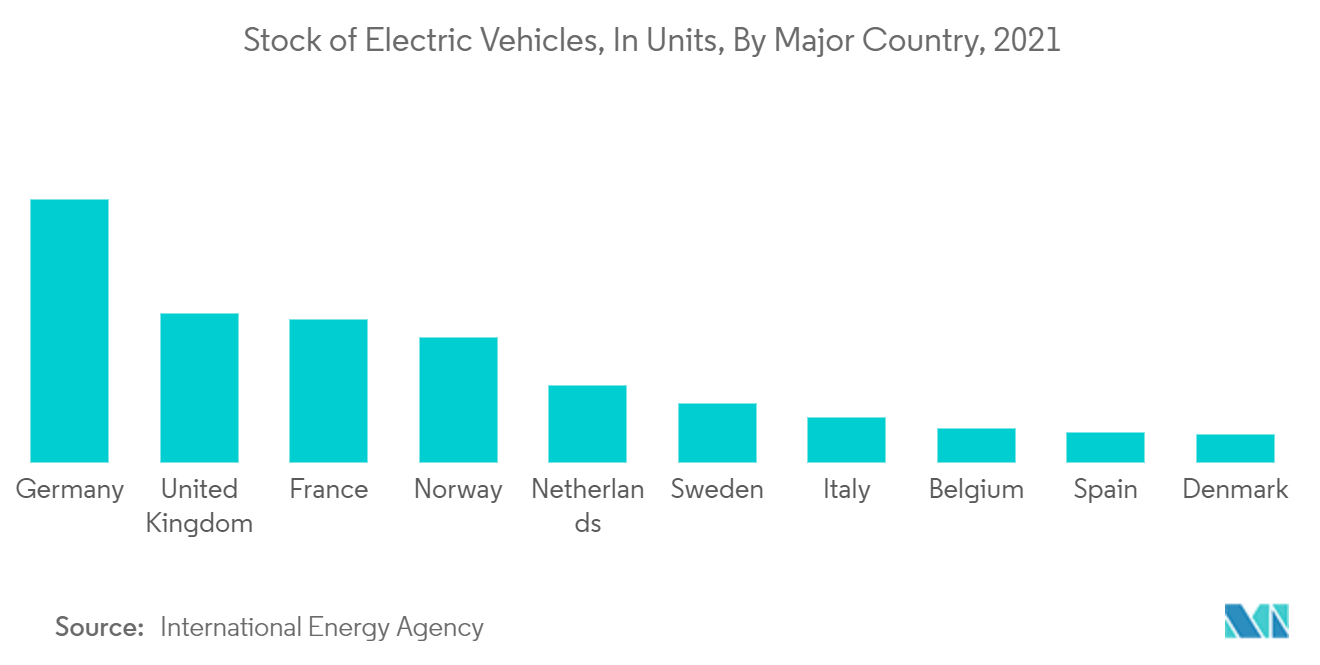
- A indústria automotiva desempenha um papel vital na economia alemã. A indústria automotiva na Alemanha está testemunhando crescimento nos carros elétricos, conforme observado no gráfico ao lado. Espera-se que as vendas de baterias para carros elétricos cresçam para USD 60 bilhões até 2030. Assim, com o crescimento na adoção de carros elétricos, existe um potencial de crescimento significativo para a fabricação de baterias e células de bateria prismáticas.
- Portanto, torna-se essencial para a Alemanha garantir uma fabricação de baterias eficiente e econômica, mantendo assim um controle firme sobre toda a cadeia de valor dos veículos elétricos. Por isso, a Alemanha considera as baterias um dos elementos críticos para garantir a prosperidade industrial.
- Para evitar a perda de agregação de valor no florescente mercado de veículos elétricos para outros países, como os Estados Unidos, que oferecem uma plataforma digital para condução autônoma aliada à Inteligência Artificial (IA), e a China, que se dedica à fabricação em massa de baterias, a Alemanha tem envidado esforços para desenvolver capacidades domésticas de fabricação de baterias.
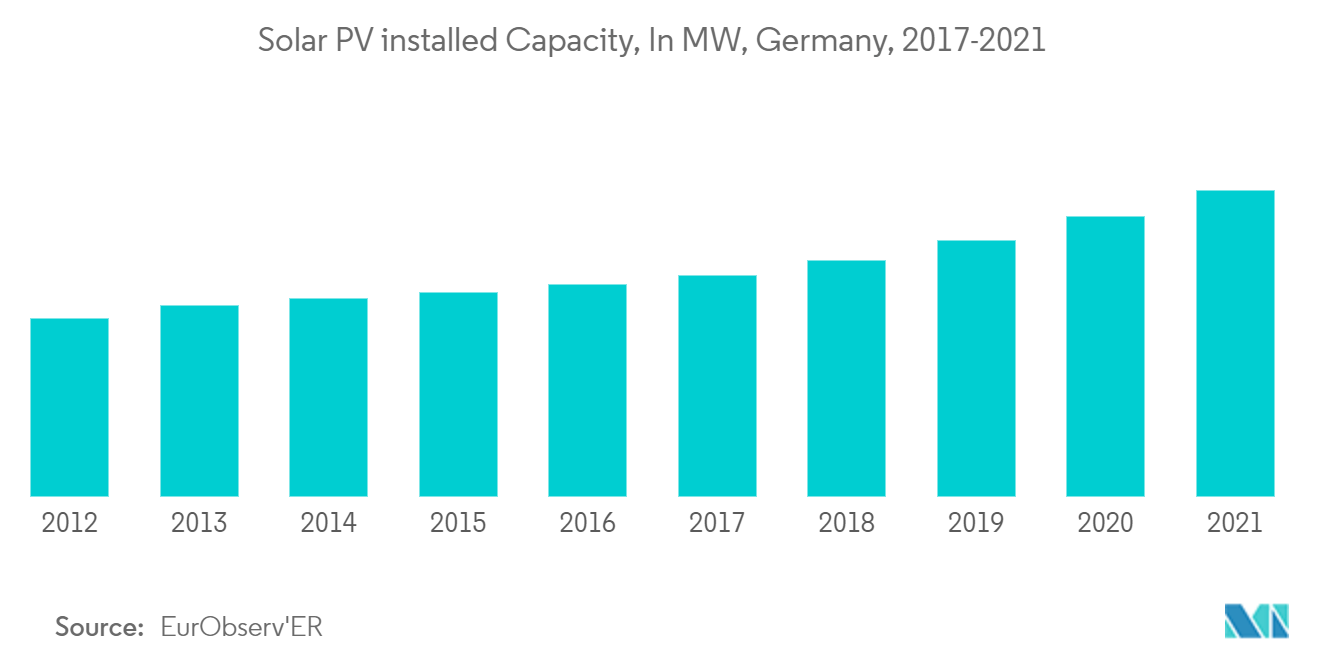
- Além disso, houve uma adoção em larga escala de energia solar no país. De acordo com a Lei de Energias Renováveis da Alemanha (EEG), o país estabeleceu uma meta de atingir uma participação de 40-45% de fontes de energia renovável no consumo total de energia do país até 2025. Como resultado, houve um crescimento significativo na capacidade solar instalada, conforme observado no gráfico ao lado.
- À medida que a Alemanha investe fortemente no desenvolvimento de energia solar em todos os segmentos, como residencial, comercial e de utilidade pública, espera-se que todos os três segmentos apresentem crescimento sustentado durante o período de previsão. Em setembro de 2021, a Alemanha registrou a adição de 406,4 MW de nova capacidade fotovoltaica, dos quais mais de 321,6 MW foram atribuídos a sistemas instalados em telhados e no solo com até 750 kW de capacidade, construídos sob o regime de Tarifa de Alimentação (FiT).
- Devido a esse desenvolvimento, espera-se que a Alemanha domine o mercado de células de bateria na Europa durante o período de previsão.
Panorama regulatório
O Regulamento de Baterias da UE (Regulamento (UE) 2023/1542) é o principal marco regulatório que orienta a fabricação de células de bateria na UE. Ele estabelece requisitos de sustentabilidade, segurança e circularidade para baterias de veículos elétricos, industriais e portáteis vendidas na UE. A aplicação geral teve início em 18 de fevereiro de 2024, e as metas de Responsabilidade Estendida do Produtor (REP) e de recuperação de materiais estão em vigor desde 18 de agosto de 2025, tornando mais rigorosa a conformidade para produtores de células, fabricantes de equipamentos originais (OEMs) e recicladores.
Em 2025, o Regulamento (UE) 2025/1561 ajustou as obrigações de devida diligência, postergando o início dos requisitos de relato e abastecimento de devida diligência de baterias para 18 de agosto de 2027, com o prazo para orientação da Comissão definido para 26 de julho de 2026. Paralelamente, o passaporte de bateria está previsto para entrar em vigor a partir de 18 de fevereiro de 2027 para baterias LMT, baterias industriais acima de 2 kWh e baterias de veículos elétricos, aumentando os requisitos de rastreabilidade e gestão de dados para as cadeias de suprimentos da UE.
Análise da cadeia de valor
A cadeia de valor de células de bateria da Europa abrange o fornecimento de matérias-primas (lítio, níquel, cobalto, manganês, grafite), refino e precursores, produção de material ativo de cátodo e ânodo, fabricação de células (prismáticas, cilíndricas, em bolsa), montagem de módulos/packs, integração em sistemas automotivos e de armazenamento estacionário, e coleta e reciclagem em fim de vida sob as obrigações de circularidade da UE. A European Battery Alliance (EBA) também apontou uma transição da atividade de lançamento de projetos para a execução industrial, o que aumenta a ênfase na disciplina de ramp-up, rendimento, sistemas de qualidade e operações escaláveis à medida que a capacidade se expande.
A expansão da capacidade de fabricação tem sido rápida. A Europa superou 200 GWh de capacidade de fabricação de células de bateria no início de 2026, em comparação com cerca de 1 GWh em 2017, refletindo a construção de gigafábricas e a capacidade associada de módulos/packs em toda a região. Investimentos e parcerias transfronteiriças continuam sendo uma característica marcante da cadeia, incluindo o projeto de joint venture da CATL e Stellantis NV na Espanha (relatado como uma instalação de 4,1 bilhões de euros, com Madri autorizando a importação de mão de obra chinesa para a construção até o final de 2028), além de outros grandes investimentos liderados por empresas chinesas, como a BYD na Hungria (relatado em 4 bilhões de euros) e a presença europeia da CATL na Alemanha e na Hungria. Esses desenvolvimentos apoiam ecossistemas locais de módulos/packs e a localização de fornecedores em torno dos locais de fabricação de células, além de reforçar a necessidade de alinhar os materiais upstream e a capacidade de reciclagem com os cronogramas de conformidade da UE.
Cenário Competitivo
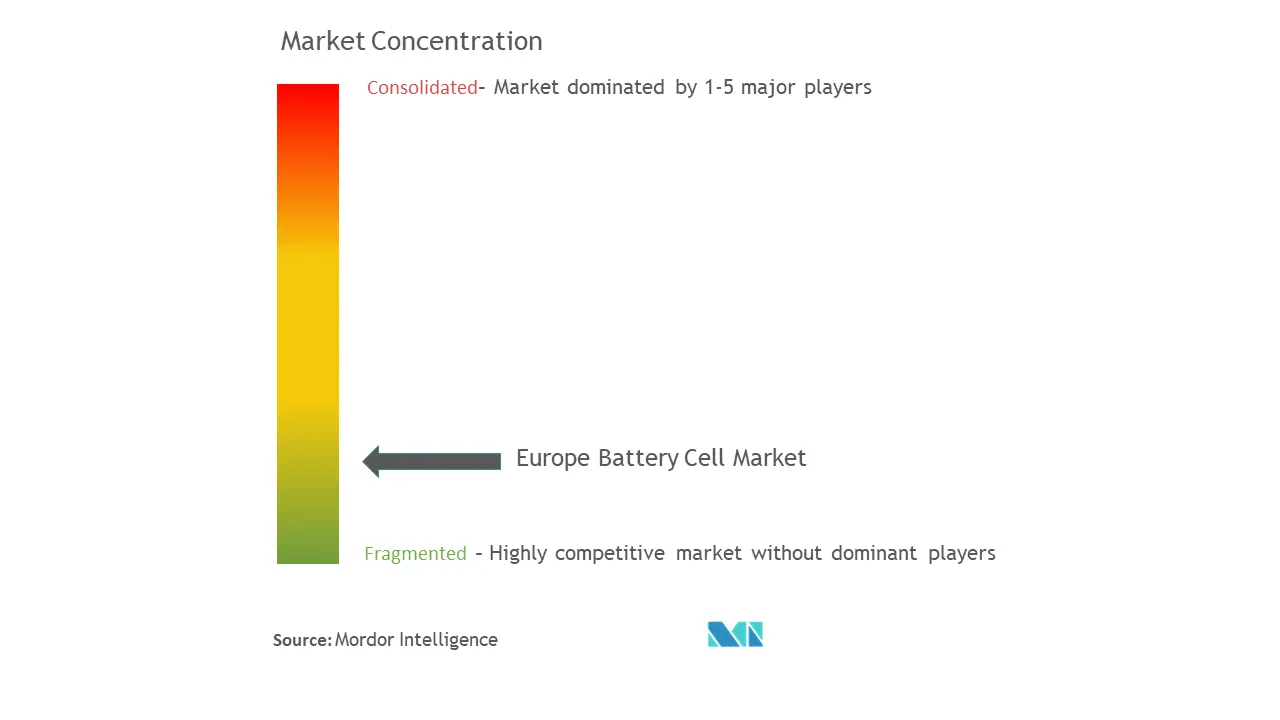
O mercado europeu de células de bateria é altamente fragmentado. Alguns dos principais players do mercado incluem BYD Co. Ltd, Contemporary Amperex Technology Co. Limited, Duracell Inc., EnerSys e Clarios.
Líderes do Setor Europeu de Células de Bateria
BYD Co. Ltd
Contemporary Amperex Technology Co. Limited
Duracell Inc.
EnerSys
Clarios
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica


Oportunidades de mercado e perspectivas futuras
Financiamentos vinculados a políticas e programas industriais estão criando oportunidades claras na fabricação de células em grande escala e na localização de etapas habilitadoras (materiais, módulos e qualificação). Em junho de 2026, foi criado o mecanismo Battery Booster, oferecendo 1,5 bilhão de euros em empréstimos sem juros financiados com receitas do EU ETS para apoiar a ampliação da fabricação de células de bateria para capacidade superior a 10 GWh dentro do EEE.
As implantações de armazenamento estacionário de energia também estão expandindo a demanda por fornecedores de células além do setor automotivo. Os contratos utilizam cada vez mais termos de energia em escala de rede que se traduzem em volumes significativos de células. Por exemplo, a BYD Energy Storage foi selecionada para fornecer 600 MW/2,4 GWh para o projeto BESS de Siedlce, na Polônia, com início da construção no terceiro trimestre de 2026 e comissionamento até o final de 2027. Além disso, a planejada Lei do Acelerador Industrial da UE está posicionada como um mecanismo de estímulo à demanda por baterias e componentes fabricados na Europa, oferecendo aos fabricantes e parceiros da cadeia de suprimentos outra via para competir por meio da preparação para conformidade e capacidade localizada em mercados europeus-chave.
Desenvolvimentos recentes do setor
- Junho de 2026: A BYD anunciou que está explorando a aquisição de uma planta de fabricação brownfield existente no sul da Europa para um segundo local de montagem de veículos de passageiros na Europa, com o planejamento anterior de uma fábrica na Turquia colocado em espera. A medida fortalece a presença regional da BYD e seu posicionamento de fornecimento de baterias para programas europeus.
- Maio de 2026: Uma nova linha de montagem de módulos de bateria de 5 GWh em Debrecen, Hungria, entrou em operação após a obtenção das autorizações necessárias. A expansão fortalece o fornecimento local para programas de OEMs europeus e melhora a logística e os prazos de entrega em comparação com módulos importados, refletindo a expansão europeia da CATL.
- Outubro de 2024: A EnerSys realizou um investimento em participação acionária na Verkor e assinou um acordo de prototipagem para desenvolver e produzir células de bateria de íon-lítio EnerSys ENS1 no centro de inovação da Verkor em Grenoble. A colaboração conecta a EnerSys à pesquisa e desenvolvimento europeia de células e apoia a localização de produtos para clientes regionais.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado abrange o valor das células de bateria fornecidas na Europa, contabilizadas como células vendidas para uso em packs de veículos elétricos e outras aplicações finais em toda a região, com receitas capturadas no nível da célula em USD.
Exclusões de escopo: exclui matérias-primas upstream (como lítio, níquel e cobalto), packs e módulos de bateria como produtos independentes, equipamentos de carregamento e serviços de reciclagem.
Visão geral da segmentação
- Tipo
- Prismática
- Cilíndrica
- Bolsa
- Aplicação
- Baterias Automotivas (HEV, PHEV, EV)
- Baterias Industriais (Tração, Estacionária (Telecom, UPS, Sistemas de Armazenamento de Energia (ESS), etc.)
- Baterias Portáteis (Eletrônicos de Consumo etc.)
- Baterias para Ferramentas Elétricas
- Baterias SLI
- Outros
- Geografia
- Reino Unido
- Alemanha
- França
- Itália
- Restante da Europa
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
Começamos mapeando o panorama de demanda e oferta europeu de células de bateria e, em seguida, alinhamos as definições entre as fontes para que a mesma unidade não seja contada duas vezes. Fontes públicas são usadas para ancorar os elementos básicos, como registros de veículos elétricos, sinais de atividade industrial e movimentos transfronteiriços de baterias e componentes-chave.
As fontes sem paywall que usamos para estruturar os dados incluíram estatísticas de comércio e indústria do Eurostat, publicações sobre baterias da Comissão Europeia e do Centro Comum de Investigação, tabelas de perspectivas de baterias e veículos elétricos da Agência Internacional de Energia, bases de dados de patentes do EPO para direções tecnológicas, e atualizações da European Battery Alliance, além de agências nacionais de energia. Também revisamos relatórios anuais de empresas, apresentações a investidores e anúncios de plantas para cronogramas de capacidade, ramp-ups e mudanças de mix. Quando necessário, foram utilizadas assinaturas pagas de dados financeiros e inteligência de empresas, notícias e finanças, bases de dados de patentes e dados de importação-exportação em nível de embarque para verificar datas, normalizar nomes de instalações e evitar a omissão de sites importantes. As fontes listadas aqui são apenas ilustrativas, e também consultamos muitas outras fontes públicas e pagas para coletar dados, validar entradas e preencher lacunas de informação.
Entrevistas primárias e pesquisas
O trabalho primário foi usado para testar o modelo com verificações práticas, já que a precificação e a utilização de células de bateria podem variar de trimestre a trimestre. Conversamos com uma combinação de participantes da cadeia de suprimentos de células, compradores e especialistas técnicos em toda a Europa, e então reavaliamos as premissas por geografia e por padrões de demanda de uso final, para que os dados documentais não fossem aceitos sem verificação.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente |
|---|---|
| Nível superior: 30% | CXOs: 13% |
| Nível médio: 54% | Líderes funcionais/de unidade: 43% |
| Empresas menores: 16% | Gerentes: 44% |
Dimensionamento e previsão de mercado
Para o dimensionamento, aplicamos abordagens top-down e bottom-up uma vez, em que a visão top-down é construída reconstruindo a demanda europeia de células a partir da produção e dos registros de veículos elétricos, do tamanho médio dos packs (kWh), do mix de química e formato, e então convertendo em valor de célula usando faixas de preço médio de venda (ASP) observadas. Para manter a realidade, os totais são corroborados com aproximações bottom-up seletivas, como consolidações de capacidade por linhas de gigafábricas anunciadas, curvas de ramp-up e verificações de ASP amostradas versus volume a partir de conversas com compradores.
Os insumos relevantes neste mercado incluíram planos de produção de veículos elétricos e híbridos plug-in por país, kWh médio de bateria por veículo por segmento, participação de células produzidas localmente versus importadas, taxas de utilização em grandes plantas, e movimentos de ASP de células vinculados a mudanças na química do cátodo e ciclos de renegociação de contratos. Quando os dados no nível de site estavam incompletos, as lacunas foram tratadas usando premissas conservadoras de ramp-up e triangulação com fluxos comerciais e feedback de prazos de aquisição.
A previsão é realizada por meio de análise de cenários com uma estrutura multivariada simples, na qual a produção de veículos elétricos, a intensidade de kWh de bateria e a progressão assumida de ASP são os principais fatores. As trajetórias finais ano a ano são ajustadas após feedback de especialistas, especialmente em períodos com mudanças de política, atrasos no início de plantas ou quedas rápidas de preço.
Validação de dados e ciclo de atualização
Os resultados são verificados em etapas, em que a primeira passagem se concentra em saber se os volumes e preços se reconciliam com sinais independentes, como adições de capacidade, comentários sobre utilização e movimentos de importação-exportação. Se a variância for grande, reabrimos a planilha de dados, reverificamos os fatores de conversão (kWh para valor de célula) e recontatamos as fontes quando uma premissa específica não puder ser defendida.
Antes da aprovação final, um segundo analista revisa a lógica do modelo e sinaliza anomalias por país e aplicação, para que um único ponto de dado forte não distorça o total geral. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, por exemplo, grandes atrasos em plantas, mudanças de política ou reajustes bruscos de preços. Imediatamente antes da entrega, realizamos uma passagem final de atualização para que os clientes recebam a visão mais recente e consistente.
Tamanho do mercado europeu de células de bateria segundo a Mordor Intelligence em comparação com outras estimativas publicadas
É normal observar valores de mercado diferentes para células de bateria na Europa, já que os publicadores podem não concordar sobre qual nível da cadeia de valor está sendo contabilizado e quais anos são tratados como a base real. A diferença geralmente resulta de uma combinação de escolhas de delimitação, lógica de precificação e da rapidez com que as premissas são atualizadas quando ocorre nova capacidade ou reajuste de preços.
Os principais fatores de divergência neste mercado são se os valores são construídos a partir de GWh e depois precificados com benchmarks semelhantes a preços spot versus ASPs contratuais, se as importações são deduzidas ou contabilizadas junto com a produção doméstica, e como as receitas em nível de pack são separadas das receitas em nível de célula. Uma construção orientada por atualização, que revisita os ASPs trimestrais, usa uma janela de conversão cambial anual consistente e reverifica pontos de controle de utilização próximos à publicação, pode alterar o total do ano corrente. Essa é uma das razões pelas quais o resultado da Mordor Intelligence difere.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 9,85 bilhões de USD (2024) | |
| Associação do Setor A | 8,10 bilhões de USD (2024) | Frequentemente relatado a partir da produção anunciada convertida de GWh usando uma única premissa combinada de EUR por kWh, o que pode subestimar o valor quando células automotivas de maior densidade ganham participação e quando os ASPs contratuais atrasam em relação aos movimentos de preço spot. |
| Consultoria Global B | 12,40 bilhões de USD (2024) | Pode incluir o valor de módulos de bateria e montagem de packs, e em alguns casos aplica premissas agressivas de ramp-up e utilização para plantas novas que ainda não se estabilizaram na produção nominal. |
A dispersão reflete principalmente o que é incluído no limite da célula, além de como os ASPs e ramp-ups são tratados em anos de rápida evolução. Nossa abordagem permanece rastreável, pois os volumes são vinculados a sinais de demanda de veículos elétricos e industrial, e os preços são então verificados de forma cruzada com feedback de aquisição e verificações de consistência baseadas em comércio antes que os totais sejam finalizados.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do Mercado Europeu de Células de Bateria?
O Mercado Europeu de Células de Bateria deve registrar um CAGR de 12,46% durante o período de previsão (2026-2031)
Quem são os principais players do Mercado Europeu de Células de Bateria?
BYD Co. Ltd, Contemporary Amperex Technology Co. Limited, Duracell Inc., EnerSys e Clarios são as principais empresas que operam no Mercado Europeu de Células de Bateria.
Quais anos este Mercado Europeu de Células de Bateria abrange?
O relatório abrange o tamanho histórico do Mercado Europeu de Células de Bateria para os anos: 2020, 2021, 2022, 2023 e 2024. O relatório também prevê o tamanho do Mercado Europeu de Células de Bateria para os anos: 2026, 2027, 2028, 2029, 2030 e 2031.
Página atualizada pela última vez em:



