
Taille et part du marché européen des cellules de batterie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2021 - 2024 |
| Growth Rate | 12.46 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen des cellules de batterie par Mordor Intelligence
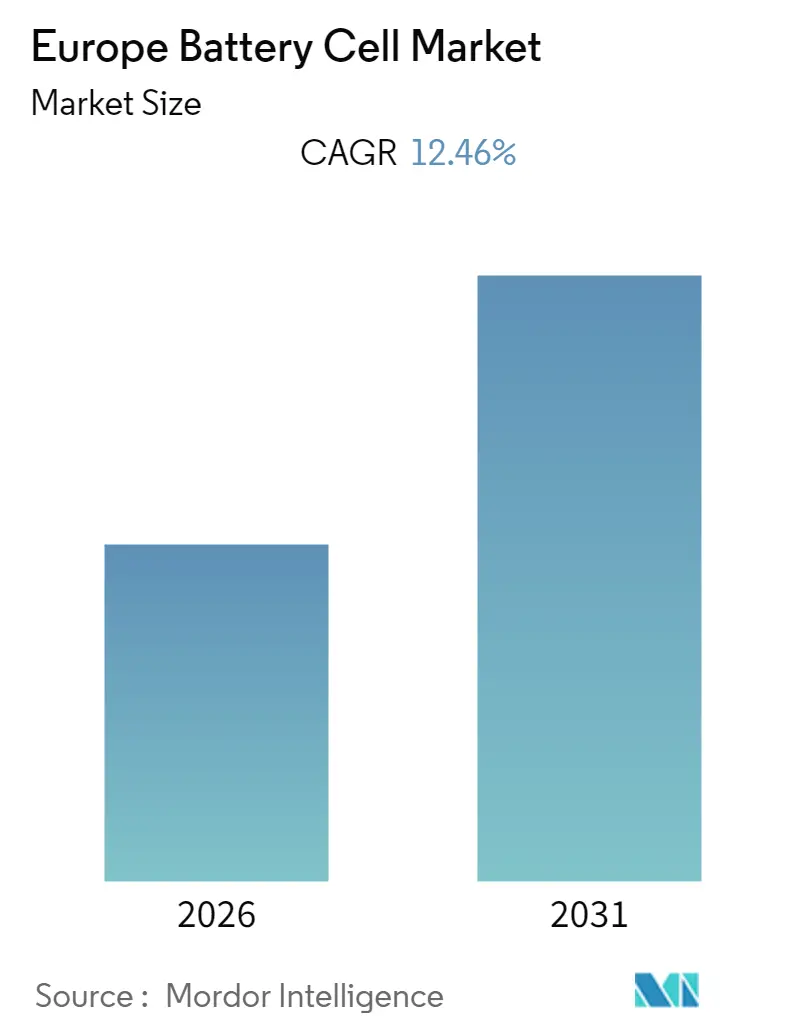
La taille du marché européen des cellules de batterie devrait enregistrer un CAGR de 12,46 % au cours de la période de prévision.
- Le segment des batteries automobiles devrait dominer le marché au cours de la période de prévision. Cela peut être attribué aux politiques de soutien du gouvernement et à la sensibilisation accrue des consommateurs aux VE, qui devraient stimuler le marché au cours de la période de prévision.
- Le développement de batteries avancées, dotées d'une haute résistance à la chaleur et au feu, d'un cycle de charge plus élevé et d'une durée de vie plus longue, est susceptible de représenter une opportunité significative pour les fabricants de cellules de batterie sur le marché dans un avenir proche.
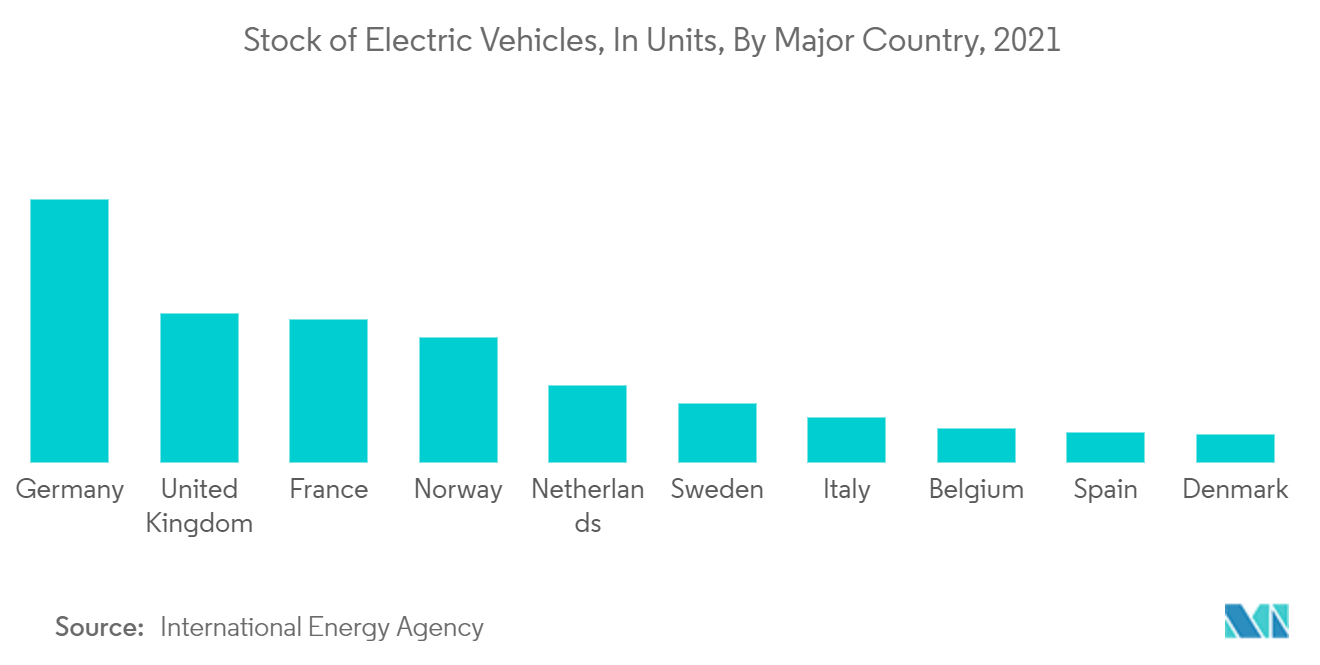
- L'Allemagne a dominé le marché des cellules de batterie. Les politiques de soutien du gouvernement en matière de recherche et développement de véhicules électriques, associées à des investissements plus importants dans les énergies renouvelables, devraient stimuler le marché dans le pays.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché européen des cellules de batterie
Le segment des batteries automobiles devrait dominer le marché
- Ces dernières années, l'Europe a connu une croissance significative des VE et la demande de VE devrait augmenter au cours de la période de prévision en raison de facteurs tels que l'augmentation des investissements dans le secteur grâce à des politiques gouvernementales favorables et diverses incitations pour les acteurs de la fabrication de batteries pour véhicules électriques.
- Les véhicules à moteur à combustion interne (MCI) sont remplacés par des véhicules à propulsion électrique. En raison des préoccupations environnementales croissantes, la technologie évolue vers les véhicules électriques (VE). Les batteries lithium-ion sont principalement utilisées dans les VE car elles offrent une haute densité d'énergie, une faible autodécharge, un poids réduit et un faible entretien.
- En janvier 2021, la Commission a approuvé un deuxième projet important d'intérêt européen commun pour soutenir l'innovation et la recherche dans la chaîne de valeur des batteries. Le projet s'appelle « European Battery Innovation » et a été conjointement préparé et notifié par la Belgique, la Croatie, l'Autriche, la Finlande, l'Allemagne, la France, la Grèce, la Pologne, l'Italie, la Slovaquie, la Suède et l'Espagne. Dans les années à venir, les douze pays devraient fournir jusqu'à 2,9 milliards EUR de financement, ce qui devrait débloquer environ 9 milliards EUR d'investissements privés.
- Pour les véhicules à MCI, la batterie à base de plomb est largement utilisée et devrait continuer à être le seul système de batterie viable pour le marché de masse dans un avenir prévisible. Les batteries lithium-ion nécessitent encore des réductions de coûts plus importantes pour les applications SLI afin d'être considérées comme une alternative viable au marché de masse aux batteries à base de plomb.
- Les systèmes de batteries lithium-ion propulsent les véhicules hybrides rechargeables et électriques. En raison de leur haute densité d'énergie, de leur capacité de recharge rapide et de leur puissance de décharge élevée, les batteries lithium-ion sont la seule technologie disponible qui répond aux exigences des équipementiers en matière d'autonomie de conduite et de temps de charge des véhicules. Les batteries de traction à base de plomb ne sont pas compétitives pour les véhicules hybrides complets ou électriques en raison de leur énergie spécifique et de leur poids inférieurs.
- Tous ces développements devraient augmenter les ventes de cellules de batterie dans le segment automobile au cours de la période de prévision.
L'Allemagne devrait dominer le marché
- L'industrie automobile joue un rôle essentiel dans l'économie allemande. L'industrie automobile en Allemagne connaît une croissance dans le domaine des voitures électriques, comme le montre le graphique ci-contre. Les ventes de batteries pour voitures électriques devraient atteindre 60 milliards USD d'ici 2030. Ainsi, avec la croissance de l'adoption des voitures électriques, il existe un potentiel de croissance significatif pour la fabrication de batteries et les cellules de batterie prismatiques.
- Il devient donc essentiel pour l'Allemagne d'assurer une fabrication de batteries efficace et rentable, maintenant ainsi une emprise ferme sur l'ensemble de la chaîne de valeur des VE. Par conséquent, l'Allemagne considère les batteries comme l'un des éléments essentiels pour assurer la prospérité industrielle.
- Pour éviter la perte de valeur ajoutée sur le marché en plein essor des VE au profit d'autres pays, tels que les États-Unis, qui offrent une plateforme numérique pour la conduite autonome, associée à l'intelligence artificielle (IA), et la Chine, qui se consacre à la fabrication de masse de batteries, l'Allemagne s'efforce de développer des capacités nationales de fabrication de batteries.
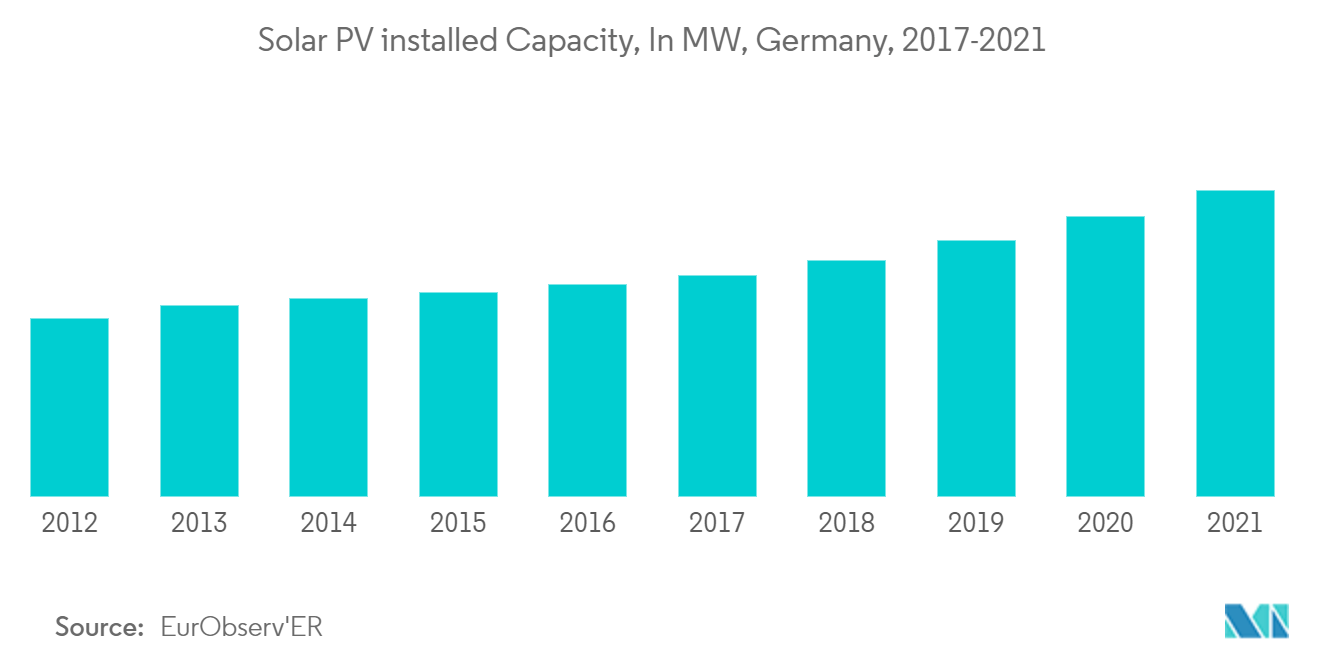
- De plus, il y a eu une adoption à grande échelle de l'énergie solaire dans le pays. Conformément à la loi allemande sur les énergies renouvelables (EEG), le pays s'est fixé un objectif d'atteindre une part de 40 à 45 % de sources d'énergie renouvelables dans la consommation totale d'énergie du pays d'ici 2025. En conséquence, il y a eu une croissance significative de la capacité solaire installée, comme le montre le graphique ci-contre.
- Alors que l'Allemagne investit massivement dans le développement de l'énergie solaire dans tous les segments, tels que le résidentiel, le commercial et les services publics, les trois segments devraient connaître une croissance soutenue au cours de la période de prévision. En septembre 2021, l'Allemagne a enregistré l'ajout de 406,4 MW de nouvelle capacité photovoltaïque, dont plus de 321,6 MW étaient attribuables aux systèmes en toiture et au sol jusqu'à 750 kW de taille et construits dans le cadre du régime de tarif d'achat (FiT).
- En raison de ce développement, l'Allemagne devrait dominer le marché des cellules de batterie en Europe au cours de la période de prévision.
Paysage réglementaire
Le règlement européen sur les batteries (Règlement (UE) 2023/1542) constitue le cadre politique central façonnant la fabrication de cellules de batterie dans l'UE. Il établit des exigences en matière de durabilité, de sécurité et de circularité pour les batteries destinées aux véhicules électriques, à l'industrie et aux applications portables vendues dans l'UE. L'application générale a débuté le 18 février 2024, et les objectifs de responsabilité élargie des producteurs (REP) et de récupération des matériaux sont en vigueur depuis le 18 août 2025, renforçant les obligations de conformité pour les producteurs de cellules, les équipementiers et les recycleurs.
En 2025, le règlement (UE) 2025/1561 a ajusté les obligations de diligence raisonnable, reportant le début des exigences de déclaration et d'approvisionnement en matière de diligence raisonnable sur les batteries au 18 août 2027, avec une échéance de publication des orientations de la Commission fixée au 26 juillet 2026. Parallèlement, le passeport batterie devrait s'appliquer à partir du 18 février 2027 pour les batteries LMT, les batteries industrielles de plus de 2 kWh et les batteries de véhicules électriques, augmentant les exigences de traçabilité et de gestion des données pour les chaînes d'approvisionnement de l'UE.
Analyse de la chaîne de valeur
La chaîne de valeur des cellules de batterie en Europe couvre l'approvisionnement en matières premières (lithium, nickel, cobalt, manganèse, graphite), le raffinage et les précurseurs, la production de matériaux actifs de cathode et d'anode, la fabrication de cellules (prismatiques, cylindriques, en poche), l'assemblage de modules/packs, l'intégration dans les systèmes automobiles et de stockage stationnaire, ainsi que la collecte et le recyclage en fin de vie conformément aux obligations de circularité de l'UE. L'Alliance européenne des batteries (EBA) a également souligné un glissement des activités de lancement de projets vers l'exécution industrielle, ce qui accroît l'importance de la discipline de montée en cadence, du rendement, des systèmes qualité et de la mise à l'échelle des opérations à mesure que les capacités se développent.
La montée en échelle de la fabrication a été rapide. L'Europe a dépassé 200 GWh de capacité de fabrication de cellules de batterie au début de 2026, contre environ 1 GWh en 2017, reflétant le déploiement de gigafactories et des capacités associées de modules/packs dans toute la région. Les investissements et partenariats transfrontaliers demeurent une caractéristique déterminante de la chaîne, notamment le projet de coentreprise entre CATL et Stellantis NV en Espagne (une installation évaluée à 4,1 milliards d'EUR, Madrid ayant autorisé le recours à de la main-d'œuvre chinoise importée pour la construction jusqu'à fin 2028), ainsi que d'autres investissements majeurs pilotés par des acteurs chinois tels que BYD en Hongrie (évalué à 4 milliards d'EUR) et l'implantation européenne de CATL en Allemagne et en Hongrie. Ces développements soutiennent les écosystèmes locaux de modules/packs et la localisation des fournisseurs autour des sites de fabrication de cellules, tout en accentuant la nécessité d'aligner les capacités de matériaux en amont et de recyclage avec les calendriers de conformité de l'UE.
Paysage concurrentiel
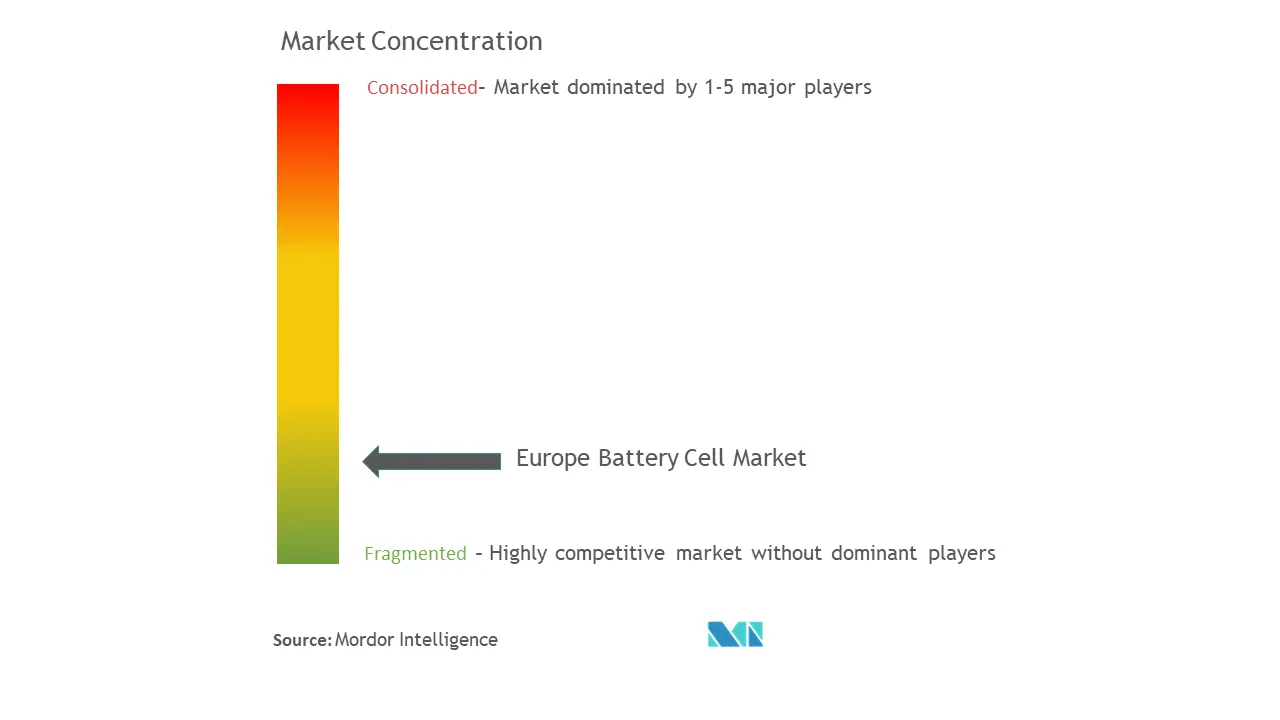
Le marché européen des cellules de batterie est très fragmenté. Parmi les principaux acteurs du marché figurent BYD Co. Ltd, Contemporary Amperex Technology Co. Limited, Duracell Inc., EnerSys et Clarios.
Leaders de l'industrie européenne des cellules de batterie
BYD Co. Ltd
Contemporary Amperex Technology Co. Limited
Duracell Inc.
EnerSys
Clarios
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier


Opportunités de marché et perspectives d'avenir
Le financement lié aux politiques publiques et les programmes industriels créent des opportunités claires dans la fabrication à grande échelle de cellules et la localisation des étapes habilitantes (matériaux, modules et qualification). En juin 2026, la facilité Battery Booster a été mise en place, offrant 1,5 milliard d'EUR de prêts sans intérêt financés par les recettes du SEQE-UE pour soutenir la montée en échelle de la fabrication de cellules de batterie vers une capacité de 10 GWh et plus au sein de l'EEE.
Les déploiements de stockage d'énergie stationnaire élargissent également la demande pour les fournisseurs de cellules au-delà de l'automobile. Les contrats utilisent de plus en plus des termes d'énergie à l'échelle du réseau qui se traduisent par des volumes de cellules importants. Par exemple, BYD Energy Storage a été sélectionné pour fournir 600 MW/2,4 GWh pour le projet BESS de Siedlce en Pologne, dont la construction débutera au T3 2026 et la mise en service est prévue pour fin 2027. Par ailleurs, l'Industrial Accelerator Act de l'UE, prévu, est positionné comme un levier de demande pour les batteries et composants fabriqués en Europe, offrant aux fabricants et partenaires de la chaîne d'approvisionnement une autre voie pour rivaliser grâce à leur préparation en matière de conformité et à leur capacité localisée sur les principaux marchés européens.
Développements récents du secteur
- Juin 2026 : BYD a annoncé qu'elle explore l'acquisition d'une usine de fabrication brownfield existante dans le sud de l'Europe pour un second site d'assemblage de véhicules particuliers en Europe, le projet d'usine en Turquie précédemment prévu étant mis en suspens. Cette démarche renforce la présence régionale de BYD et son positionnement en matière d'approvisionnement en batteries pour les programmes européens.
- Mai 2026 : Une nouvelle ligne d'assemblage de modules de batterie de 5 GWh à Debrecen, en Hongrie, est devenue opérationnelle après réception des permis nécessaires. Cette expansion renforce l'approvisionnement local pour les programmes des équipementiers européens et améliore la logistique et les délais par rapport aux modules importés, reflétant l'expansion européenne de CATL.
- Octobre 2024 : EnerSys a réalisé un investissement en capital dans Verkor et a signé un accord de prototype pour développer et produire les cellules de batterie lithium-ion EnerSys ENS1 au centre d'innovation de Verkor à Grenoble. Cette collaboration relie EnerSys à la R&D européenne sur les cellules et soutient la localisation des produits pour les clients régionaux.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché couvre la valeur des cellules de batterie fournies en Europe, comptabilisées comme des cellules vendues pour être utilisées dans des packs de véhicules électriques et d'autres applications finales dans la région, avec les revenus mesurés au niveau de la cellule en USD.
Exclusions du périmètre : sont exclus les matières premières amont (telles que le lithium, le nickel et le cobalt), les packs et modules de batterie en tant que produits autonomes, les équipements de charge, et les services de recyclage.
Aperçu de la segmentation
- Type
- Prismatique
- Cylindrique
- Pochette
- Application
- Batteries automobiles (VHE, VHR, VE)
- Batteries industrielles (traction, stationnaire (télécommunications, UPS, systèmes de stockage d'énergie (SSE), etc.)
- Batteries portables (électronique grand public, etc.)
- Batteries pour outils électriques
- Batteries SLI
- Autres
- Géographie
- Royaume-Uni
- Allemagne
- France
- Italie
- Reste de l'Europe
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Nous commençons par cartographier la situation de l'offre et de la demande en Europe pour les cellules de batterie, puis nous harmonisons les définitions entre les sources afin qu'une même unité ne soit pas comptée deux fois. Des sources publiques sont utilisées pour ancrer les éléments de base tels que les immatriculations de véhicules électriques, les signaux d'activité industrielle et les mouvements transfrontaliers de batteries et de composants clés.
Parmi les sources non soumises à abonnement que nous avons utilisées pour cadrer les données figurent les statistiques commerciales et industrielles d'Eurostat, les publications sur les batteries de la Commission européenne et du Centre commun de recherche, les tableaux de prévisions sur les batteries et les véhicules électriques de l'Agence internationale de l'énergie, les bases de données de brevets de l'OEB pour l'orientation technologique, ainsi que les mises à jour de l'Alliance européenne des batteries et des agences nationales de l'énergie. Nous examinons également les rapports annuels des entreprises, les présentations aux investisseurs et les annonces d'usines pour les calendriers de capacité, les montées en cadence et les évolutions de mix. Lorsque nécessaire, des abonnements payants pour les données financières et de veille des entreprises, l'actualité et les données financières, les bases de données de brevets et les données import-export au niveau des expéditions ont été utilisés pour vérifier les dates, normaliser les noms de sites et éviter d'omettre des sites majeurs. Les sources listées ici sont uniquement illustratives, et nous avons également consulté de nombreuses autres sources publiques et payantes pour collecter des données, valider les entrées et combler les lacunes d'information.
Entretiens et enquêtes primaires
Les travaux de terrain ont été utilisés pour éprouver le modèle par des vérifications pratiques, car les prix et l'utilisation des cellules de batterie peuvent évoluer d'un trimestre à l'autre. Nous avons échangé avec un ensemble de participants de la chaîne d'approvisionnement en cellules, d'acheteurs et de spécialistes techniques à travers l'Europe, puis nous avons revérifié les hypothèses par géographie et par schéma de demande finale afin que les données documentaires ne soient pas prises pour argent comptant.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Fonction du répondant |
|---|---|
| Premier rang : 30 % | Dirigeants (CXO) : 13 % |
| Rang intermédiaire : 54 % | Responsables fonctionnels/d'unité : 43 % |
| Acteurs plus petits : 16 % | Managers : 44 % |
Dimensionnement et prévisions du marché
Pour le dimensionnement, nous appliquons une approche descendante et ascendante en une seule fois, où la vue descendante est construite en reconstituant la demande européenne en cellules à partir de la production et des immatriculations de véhicules électriques, de la taille moyenne des packs (kWh), du mix de chimies et de formats, puis en convertissant en valeur de cellule à l'aide de fourchettes de prix de vente moyens (ASP) observées. Pour rester réaliste, les totaux sont corroborés par des approximations ascendantes sélectives, telles que l'agrégation des capacités par lignes de gigafactory annoncées, les courbes de montée en cadence, et des vérifications échantillonnées de prix ASP multipliés par volume issues d'échanges avec des acheteurs.
Les données ayant compté sur ce marché incluaient les plans de production de véhicules électriques et hybrides rechargeables par pays, la capacité moyenne en kWh de batterie par véhicule selon le segment, la part de cellules produites localement par rapport aux cellules importées, les taux d'utilisation des principales usines, et les évolutions des prix ASP des cellules liées aux changements de chimie des cathodes et aux cycles de renégociation des contrats. Lorsque les données au niveau des sites étaient incomplètes, les lacunes ont été traitées en utilisant des hypothèses de montée en cadence prudentes et en triangulant avec les flux commerciaux et les retours sur les délais d'approvisionnement.
Les prévisions sont établies à l'aide d'une analyse de scénarios avec une structure multivariée simple, où la production de véhicules électriques, l'intensité en kWh des batteries et la progression estimée des prix ASP sont les principaux moteurs. Les trajectoires finales année par année sont ajustées après retour d'experts, notamment lors de périodes marquées par des changements de politique, des retards de démarrage d'usines ou des baisses rapides de prix.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés par étapes, la première passe visant à déterminer si les volumes et les prix se recoupent avec des signaux indépendants tels que les ajouts de capacité, les commentaires sur l'utilisation et les mouvements import-export. Si l'écart est important, nous rouvrons la feuille de données d'entrée, revérifions les facteurs de conversion (kWh en valeur de cellule) et recontactons les sources lorsqu'une hypothèse spécifique ne peut être justifiée.
Avant validation finale, un second analyste examine la logique du modèle et signale les anomalies par pays et par application afin qu'un point de données isolé ne fausse pas le total global. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs se produisent, par exemple des retards majeurs d'usines, des changements de politique ou des ajustements de prix marqués. Juste avant la livraison, nous effectuons une dernière passe de mise à jour afin que les clients reçoivent la vue la plus récente et cohérente.
Taille du marché européen des cellules de batterie selon Mordor Intelligence comparée à d'autres estimations publiées
Il est normal d'observer des valeurs de marché différentes pour les cellules de batterie en Europe, car les éditeurs peuvent ne pas s'accorder sur le niveau de la chaîne de valeur pris en compte et sur les années considérées comme référence. L'écart provient généralement d'un ensemble de choix de périmètre, de logique de tarification, et de la rapidité avec laquelle les hypothèses sont actualisées lorsque de nouvelles capacités ou ajustements de prix surviennent.
Les principaux facteurs d'écart sur ce marché sont de savoir si les chiffres sont construits à partir des GWh puis valorisés avec des références proches du spot ou avec des prix ASP contractuels, si les importations sont nettes ou comptabilisées avec la production nationale, et comment les revenus au niveau du pack sont séparés de ceux au niveau de la cellule. Une construction actualisée qui revoit les prix ASP trimestriels, utilise une fenêtre de conversion de devise annuelle cohérente, et revérifie les points de contrôle d'utilisation proches de la publication peut modifier le total de l'année en cours. C'est l'une des raisons pour lesquelles le résultat diffère pour Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 9,85 milliards d'USD (2024) | |
| Association sectorielle A | 8,10 milliards d'USD (2024) | Souvent rapporté à partir de la production annoncée convertie depuis les GWh en utilisant une seule hypothèse de prix moyen en EUR par kWh, ce qui peut sous-estimer la valeur lorsque les cellules automobiles à plus haute densité gagnent des parts et lorsque les prix ASP contractuels retardent par rapport aux mouvements spot. |
| Cabinet de conseil international B | 12,40 milliards d'USD (2024) | Peut inclure la valeur des modules de batterie et de l'assemblage des packs, et applique dans certains cas des hypothèses agressives de montée en cadence et d'utilisation pour les nouvelles usines qui ne se sont pas encore stabilisées à leur capacité nominale. |
L'écart reflète principalement ce qui est inclus dans le périmètre de la cellule, ainsi que la manière dont les prix ASP et les montées en cadence sont traités durant les années de forte évolution. Notre approche reste traçable car les volumes sont liés aux signaux de demande des véhicules électriques et de l'industrie, puis les prix sont recoupés avec les retours d'achat et des vérifications de cohérence basées sur le commerce avant que les totaux ne soient arrêtés.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché européen des cellules de batterie ?
Le marché européen des cellules de batterie devrait enregistrer un CAGR de 12,46 % au cours de la période de prévision (2026-2031)
Qui sont les principaux acteurs du marché européen des cellules de batterie ?
BYD Co. Ltd, Contemporary Amperex Technology Co. Limited, Duracell Inc., EnerSys et Clarios sont les principales entreprises opérant sur le marché européen des cellules de batterie.
Quelles années ce rapport sur le marché européen des cellules de batterie couvre-t-il ?
Le rapport couvre la taille historique du marché européen des cellules de batterie pour les années : 2020, 2021, 2022, 2023 et 2024. Le rapport prévoit également la taille du marché européen des cellules de batterie pour les années : 2026, 2027, 2028, 2029, 2030 et 2031.
Dernière mise à jour de la page le:



