
Tamaño y Participación del Mercado Europeo de Celdas de Batería
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2021 - 2024 |
| Growth Rate | 12.46 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Europeo de Celdas de Batería por Mordor Intelligence
Se espera que el tamaño del Mercado Europeo de Celdas de Batería registre una CAGR del 12,46% durante el período de pronóstico.
- Se espera que el segmento de baterías automotrices domine el mercado durante el período de pronóstico. Esto puede atribuirse a las políticas de apoyo del gobierno y al aumento de la conciencia sobre los vehículos eléctricos entre los consumidores, lo que se espera que impulse el mercado durante el período de pronóstico.
- El desarrollo de baterías avanzadas, que tienen alta resistencia al calor y al fuego, un mayor ciclo de carga y una vida más larga, probablemente presentará una oportunidad significativa para los fabricantes de celdas de batería en el mercado en un futuro próximo.
- Alemania ha dominado el mercado de celdas de batería. Las políticas de apoyo del gobierno para la investigación y el desarrollo de vehículos eléctricos, junto con una mayor inversión en energías renovables, se prevé que impulsen el mercado en el país.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Europeo de Celdas de Batería
Se Espera que el Segmento de Baterías Automotrices Domine el Mercado
- En los últimos años, Europa fue testigo de un crecimiento significativo en los vehículos eléctricos y se espera que la demanda de vehículos eléctricos se impulse durante el período de pronóstico debido a factores como el aumento de la inversión en el sector gracias a políticas gubernamentales favorables y diversos incentivos para los actores en la fabricación de baterías para vehículos eléctricos.
- Los vehículos con motor de combustión interna (MCI) están siendo reemplazados por vehículos impulsados por baterías. Debido a las crecientes preocupaciones medioambientales, la tecnología está evolucionando hacia los vehículos eléctricos (VE). En su mayoría, las baterías de iones de litio se utilizan en los vehículos eléctricos, ya que proporcionan alta densidad de energía, baja autodescarga, menor peso y bajo mantenimiento.
- En enero de 2021, la Comisión aprobó un segundo Proyecto Importante de Interés Común Europeo para apoyar la innovación y la investigación en la cadena de valor de las baterías. El proyecto se denomina 'Innovación Europea en Baterías' y fue preparado y notificado conjuntamente por Bélgica, Croacia, Austria, Finlandia, Alemania, Francia, Grecia, Polonia, Italia, Eslovaquia, Suecia y España. En los próximos años, se espera que los doce países proporcionen hasta 2.900 millones de EUR en financiación, lo que probablemente desbloqueará alrededor de 9.000 millones de EUR en inversiones privadas.
- Para los vehículos con motor de combustión interna, la batería de plomo es ampliamente utilizada y se espera que continúe siendo el único sistema de batería viable para el mercado masivo en el futuro previsible. Las baterías de iones de litio aún requieren mayores reducciones de costos para que las aplicaciones SLI sean consideradas una alternativa viable al mercado masivo frente a las baterías de plomo.
- Los sistemas de baterías de iones de litio impulsan los vehículos híbridos enchufables y eléctricos. Debido a su alta densidad de energía, capacidad de recarga rápida y alta potencia de descarga, las baterías de iones de litio son la única tecnología disponible que cumple con los requisitos de los fabricantes de equipos originales (OEM) en cuanto al alcance de conducción y el tiempo de carga de los vehículos. Las baterías de tracción de plomo no son competitivas para los vehículos híbridos completos o eléctricos debido a su menor energía específica y mayor peso.
- Se prevé que todos estos desarrollos aumenten las ventas de celdas de batería en el segmento automotriz durante el período de pronóstico.
Alemania Dominará el Mercado
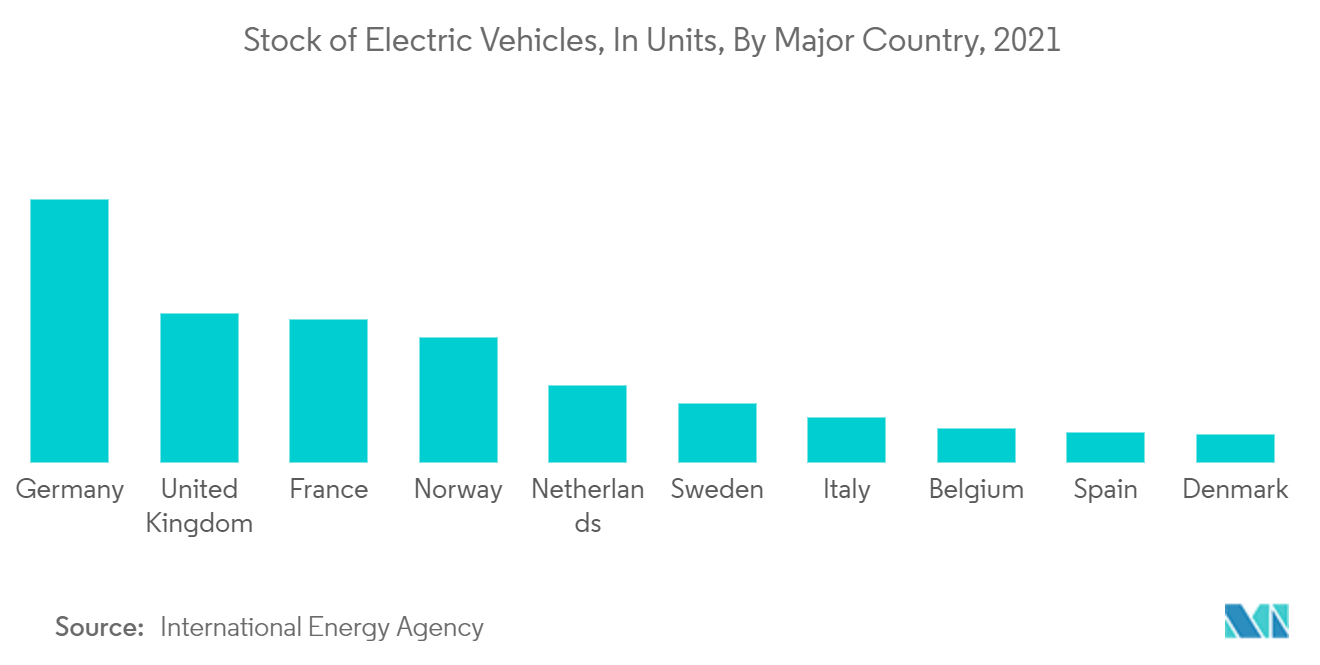
- La industria automotriz desempeña un papel vital en la economía alemana. La industria automotriz en Alemania está siendo testigo de un crecimiento en los automóviles eléctricos, como se observa en el gráfico adjunto. Se espera que las ventas de baterías para automóviles eléctricos crezcan hasta USD 60.000 millones para 2030. Por lo tanto, con el crecimiento en la adopción de automóviles eléctricos, existe un potencial de crecimiento significativo para la fabricación de baterías y las celdas de batería prismáticas.
- Por ello, resulta esencial para Alemania garantizar una fabricación de baterías eficiente y rentable, manteniendo así un firme control sobre toda la cadena de valor de los vehículos eléctricos. Por lo tanto, Alemania considera las baterías como uno de los elementos críticos para garantizar la prosperidad industrial.
- Para evitar la pérdida de valor añadido en el floreciente mercado de vehículos eléctricos a favor de otros países, como Estados Unidos, que ofrece una plataforma digital para la conducción autónoma junto con Inteligencia Artificial (IA), y China, que se dedica a la fabricación masiva de baterías, Alemania ha estado realizando esfuerzos para desarrollar capacidades nacionales de fabricación de baterías.
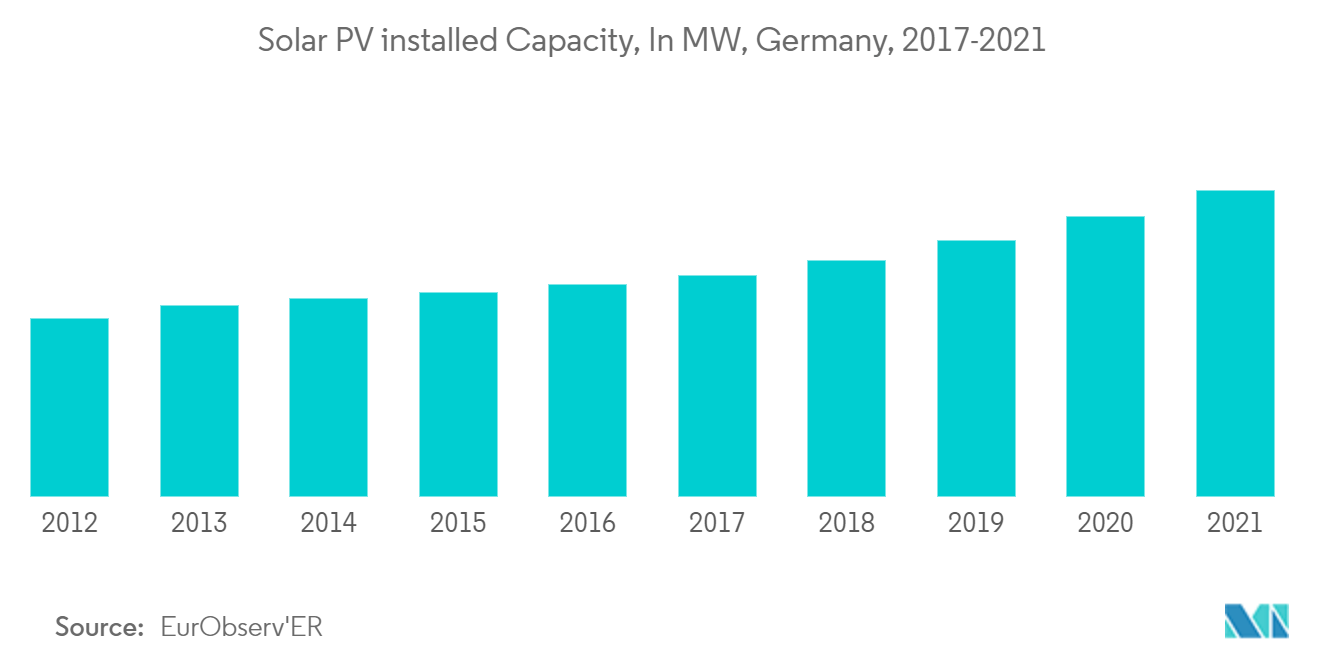
- Además, ha habido una adopción a gran escala de la energía solar en el país. De acuerdo con la Ley de Energías Renovables de Alemania (EEG), el país ha establecido un objetivo de alcanzar una participación del 40-45% de fuentes de energía renovable sobre el consumo total de energía del país para 2025. Como resultado, ha habido un crecimiento significativo en la capacidad solar instalada, como se observa en el gráfico adjunto.
- A medida que Alemania invierte fuertemente en el desarrollo de la energía solar en todos los segmentos, como el residencial, el comercial y el de servicios públicos, se espera que los tres segmentos experimenten un crecimiento sostenido durante el período de pronóstico. En septiembre de 2021, Alemania registró la incorporación de 406,4 MW de nueva capacidad fotovoltaica, de los cuales más de 321,6 MW correspondieron a sistemas en tejados y montados en suelo de hasta 750 kW de tamaño, construidos bajo el esquema de Tarifa de Alimentación (FiT).
- Debido a este desarrollo, se espera que Alemania domine el mercado de celdas de batería en Europa durante el período de pronóstico.
Panorama regulatorio
El Reglamento de Baterías de la UE (Reglamento (UE) 2023/1542) es el marco de política central que da forma a la fabricación de celdas de baterías en la UE. Establece requisitos de sostenibilidad, seguridad y circularidad para las baterías de EV, industriales y portátiles vendidas en la UE. La aplicación general comenzó el 18 de febrero de 2024, y la Responsabilidad Extendida del Productor (EPR) y los objetivos de recuperación de materiales están en vigor desde el 18 de agosto de 2025, endureciendo el cumplimiento para los productores de celdas, los OEM y los recicladores.
En 2025, el Reglamento (UE) 2025/1561 ajustó las obligaciones de diligencia debida, posponiendo el inicio de los requisitos de presentación de informes y abastecimiento de diligencia debida en baterías al 18 de agosto de 2027, con el plazo para las directrices de la Comisión fijado para el 26 de julio de 2026. En paralelo, se prevé que el pasaporte de baterías se aplique a partir del 18 de febrero de 2027 para baterías LMT, baterías industriales de más de 2 kWh y baterías de EV, aumentando los requisitos de trazabilidad y gestión de datos para las cadenas de suministro de la UE.
Análisis de la cadena de valor
La cadena de valor de celdas de baterías de Europa abarca el abastecimiento de materias primas (litio, níquel, cobalto, manganeso, grafito), refinado y precursores, producción de materiales activos de cátodo y ánodo, fabricación de celdas (prismáticas, cilíndricas, tipo bolsa), montaje de módulos/paquetes, integración en sistemas automotrices y de almacenamiento estacionario, y recolección y reciclaje al final de la vida útil bajo las obligaciones de circularidad de la UE. La Alianza Europea de Baterías (EBA) también ha señalado un cambio de la actividad de lanzamiento de proyectos hacia la ejecución industrial, lo que aumenta el énfasis en la disciplina de aumento de producción, el rendimiento, los sistemas de calidad y las operaciones escalables a medida que se expande la capacidad.
La expansión de la fabricación ha sido rápida. Europa superó los 200 GWh de capacidad de fabricación de celdas de baterías a principios de 2026, frente a aproximadamente 1 GWh en 2017, lo que refleja la construcción de gigafactorías y la capacidad asociada de módulos/paquetes en toda la región. La inversión y las asociaciones transfronterizas siguen siendo una característica definitoria de la cadena, incluyendo el proyecto de empresa conjunta de CATL y Stellantis NV en España (reportado como una instalación de 4.1 mil millones de EUR, con Madrid autorizando mano de obra china importada para la construcción hasta finales de 2028), junto con otras inversiones importantes lideradas por China, como BYD en Hungría (reportada en 4 mil millones de EUR) y la presencia europea de CATL en Alemania y Hungría. Estos desarrollos respaldan los ecosistemas locales de módulos/paquetes y la localización de proveedores en torno a los sitios de fabricación de celdas, al tiempo que aumentan la necesidad de alinear los materiales aguas arriba y la capacidad de reciclaje con los calendarios de cumplimiento de la UE.
Panorama Competitivo
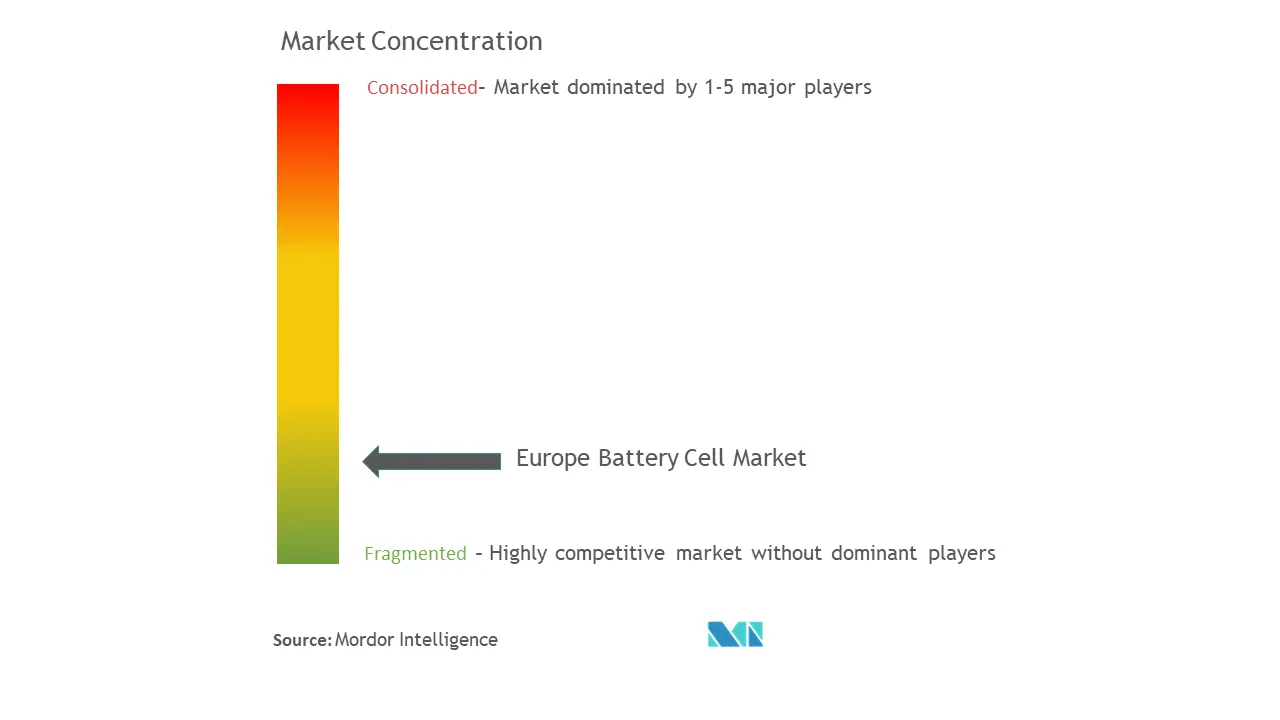
El mercado europeo de celdas de batería está altamente fragmentado. Algunos de los actores clave en el mercado incluyen BYD Co. Ltd, Contemporary Amperex Technology Co. Limited, Duracell Inc., EnerSys y Clarios.
Líderes de la Industria Europea de Celdas de Batería
BYD Co. Ltd
Contemporary Amperex Technology Co. Limited
Duracell Inc.
EnerSys
Clarios
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial


Oportunidades de mercado y perspectivas futuras
La financiación vinculada a políticas y los programas industriales están creando oportunidades claras en la fabricación de celdas a gran escala y la localización de las etapas habilitadoras (materiales, módulos y calificación). En junio de 2026, se estableció el fondo Battery Booster, que ofrece 1.5 mil millones de EUR en préstamos sin intereses financiados con ingresos del EU ETS para apoyar la ampliación de la fabricación de celdas de baterías hasta una capacidad de más de 10 GWh dentro del EEE.
Los despliegues de almacenamiento de energía estacionaria también están expandiendo la demanda de proveedores de celdas más allá del sector automotriz. Los contratos utilizan cada vez más términos de energía a escala de red que se traducen en volúmenes de celdas considerables. Por ejemplo, BYD Energy Storage fue seleccionada para suministrar 600 MW/2.4 GWh para el proyecto BESS de Siedlce en Polonia, con inicio de construcción en el tercer trimestre de 2026 y puesta en marcha para finales de 2027. Además, la Ley de Acelerador Industrial prevista por la UE se posiciona como una palanca de demanda para las baterías y componentes fabricados en Europa, dando a los fabricantes y socios de la cadena de suministro otra vía para competir a través de la preparación para el cumplimiento normativo y la capacidad localizada en los principales mercados europeos.
Desarrollos recientes del sector
- Junio de 2026: BYD anunció que está explorando la adquisición de una planta de fabricación existente en el sur de Europa para un segundo sitio de ensamblaje de vehículos de pasajeros europeo, con la planta en Turquía previamente planificada en suspenso. El movimiento fortalece la presencia regional de BYD y su posicionamiento de suministro de baterías para programas europeos.
- Mayo de 2026: Una nueva línea de ensamblaje de módulos de baterías de 5 GWh en Debrecen, Hungría, entró en operación tras recibir los permisos necesarios. La expansión fortalece el suministro local para programas de OEM europeos y mejora la logística y los tiempos de entrega frente a los módulos importados, lo que refleja la expansión europea de CATL.
- Octubre de 2024: EnerSys realizó una inversión de capital en Verkor y firmó un acuerdo de prototipo para desarrollar y producir celdas de baterías de iones de litio EnerSys ENS1 en el centro de innovación de Verkor en Grenoble. La colaboración conecta a EnerSys con la I+D europea de celdas y respalda la localización de productos para clientes regionales.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca el valor de las celdas de baterías suministradas en Europa, contabilizadas como celdas vendidas para su uso en paquetes de EV y otros usos finales en toda la región, con los ingresos capturados a nivel de celda en USD.
Exclusiones de alcance: Excluye las materias primas aguas arriba (como litio, níquel y cobalto), los paquetes y módulos de baterías como productos independientes, el equipo de carga y los servicios de reciclaje.
Descripción general de la segmentación
- Tipo
- Prismática
- Cilíndrica
- De Bolsa
- Aplicación
- Baterías Automotrices (HEV, PHEV, EV)
- Baterías Industriales (Tracción, Estacionarias (Telecomunicaciones, UPS, Sistemas de Almacenamiento de Energía (ESS), etc.))
- Baterías Portátiles (Electrónica de Consumo, etc.)
- Baterías para Herramientas Eléctricas
- Baterías SLI
- Otras
- Geografía
- Reino Unido
- Alemania
- Francia
- Italia
- Resto de Europa
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Comenzamos mapeando el panorama de oferta y demanda de celdas de baterías en Europa, y luego alineamos las definiciones entre fuentes para que la misma unidad no se cuente dos veces. Se utilizan fuentes públicas para anclar los elementos básicos, como las matriculaciones de EV, las señales de actividad industrial y los movimientos transfronterizos de baterías y componentes clave.
Las fuentes sin muro de pago que utilizamos para enmarcar los insumos incluyeron estadísticas comerciales e industriales de Eurostat, publicaciones sobre baterías de la Comisión Europea y el Centro Común de Investigación, las tablas de perspectivas de baterías y EV de la Agencia Internacional de Energía, las bases de datos de patentes de la EPO para la dirección tecnológica, y actualizaciones de la Alianza Europea de Baterías y de agencias energéticas nacionales. También revisamos informes anuales de empresas, presentaciones para inversores y anuncios de plantas para los calendarios de capacidad, los aumentos de producción y los cambios de combinación de productos. Cuando fue necesario, se utilizaron suscripciones de pago para datos financieros e inteligencia empresarial, noticias y finanzas, bases de datos de patentes y datos de importación-exportación a nivel de envío para verificar fechas, normalizar nombres de sitios y evitar la omisión de sitios importantes. Las fuentes enumeradas aquí son solo ilustrativas, y también consultamos muchas otras fuentes públicas y de pago para recopilar datos, validar insumos y cerrar las brechas de información.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para poner a prueba el modelo con verificaciones prácticas, ya que los precios y la utilización de las celdas de baterías pueden variar de un trimestre a otro. Hablamos con una combinación de participantes de la cadena de suministro de celdas, compradores y especialistas técnicos en toda Europa, y luego revisamos los supuestos por geografía y por patrones de demanda de uso final para que los insumos de investigación documental no se tomaran al pie de la letra.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 30% | Directivos (CXO): 13% |
| Nivel medio: 54% | Líderes funcionales/de unidad: 43% |
| Actores más pequeños: 16% | Gerentes: 44% |
Dimensionamiento y previsión del mercado
Para el dimensionamiento, aplicamos una vez los enfoques descendente y ascendente, donde la vista descendente se construye reconstruyendo la demanda de celdas en Europa a partir de la producción y las matriculaciones de EV, el tamaño promedio de los paquetes (kWh), la combinación de química y factor de forma, y luego convirtiendo a valor de celda utilizando rangos de ASP observados. Para mantenerlo realista, los totales se corroboran con aproximaciones ascendentes selectivas, como la consolidación de capacidad por líneas de gigafactorías anunciadas, curvas de aumento de producción y verificaciones muestreadas de ASP por volumen a partir de conversaciones con compradores.
Los insumos que importaron en este mercado incluyeron los planes de producción de EV y PHEV por país, los kWh promedio de batería por vehículo según el segmento, la proporción de celdas producidas localmente frente a las importadas, las tasas de utilización en las principales plantas, y los movimientos de ASP de celdas vinculados a los cambios en la química del cátodo y los ciclos de renegociación de contratos. Cuando los datos a nivel de sitio estaban incompletos, las brechas se manejaron utilizando supuestos conservadores de aumento de producción y triangulando con flujos comerciales y comentarios sobre los plazos de entrega de adquisiciones.
La previsión se realiza mediante análisis de escenarios con una estructura multivariante simple, donde la producción de EV, la intensidad de kWh de batería y la progresión asumida de ASP son los principales impulsores. Las trayectorias finales año por año se ajustan después de recibir la retroalimentación de expertos, especialmente en períodos con cambios de política, retrasos en el inicio de plantas o caídas rápidas de precios.
Validación de datos y ciclo de actualización
Los resultados se verifican en pasos, donde la primera revisión se centra en si los volúmenes y los precios concuerdan con señales independientes como las adiciones de capacidad, los comentarios sobre utilización y los movimientos de importación-exportación. Si la varianza es grande, reabrimos la hoja de insumos, volvemos a verificar los factores de conversión (kWh a valor de celda) y volvemos a contactar a las fuentes cuando no se puede defender un supuesto específico.
Antes de la aprobación final, un segundo analista revisa la lógica del modelo y señala anomalías por país y aplicación para que un solo dato fuerte no distorsione el total completo. El informe se actualiza anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos importantes, por ejemplo, retrasos importantes de plantas, cambios de política o reajustes de precios abruptos. Justo antes de la entrega, ejecutamos un pase de actualización final para que los clientes reciban la vista consistente más reciente.
Tamaño del mercado europeo de celdas de baterías de Mordor Intelligence en comparación con otras estimaciones publicadas
Es normal ver diferentes valores de mercado para las celdas de baterías en Europa, ya que los editores pueden no coincidir en qué nivel de la cadena de valor se está contando y qué años se tratan como la base real. La brecha generalmente proviene de una combinación de decisiones de límites, lógica de precios y qué tan rápido se actualizan los supuestos cuando se producen nuevos aumentos de capacidad o reajustes de precios.
Los principales factores de brecha en este mercado son si las cifras se construyen a partir de GWh y luego se valoran con referencias similares a las del mercado al contado frente a los ASP contractuales, si las importaciones se netean o se cuentan junto con la producción nacional, y cómo se separan los ingresos a nivel de paquete de los ingresos a nivel de celda. Una construcción liderada por actualizaciones que revisa los ASP trimestrales, utiliza una ventana de conversión de moneda anual consistente y vuelve a verificar los puntos de control de utilización cerca de la publicación puede cambiar el total del año en curso. Esta es una de las razones por las que el resultado difiere para Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 9.85 mil millones de USD (2024) | |
| Asociación Industrial A | 8.10 mil millones de USD (2024) | A menudo se reporta a partir de la producción anunciada convertida de GWh utilizando un único supuesto de EUR por kWh combinado, lo que puede subestimar el valor cuando las celdas automotrices de mayor densidad ganan participación y cuando los ASP contractuales se retrasan respecto a los movimientos al contado. |
| Consultora Global B | 12.40 mil millones de USD (2024) | Puede incluir el valor de los módulos de baterías y del ensamblaje de paquetes, y en algunos casos aplica supuestos agresivos de aumento de producción y utilización para plantas nuevas que aún no se han estabilizado en su producción nominal. |
La diferencia refleja principalmente lo que se incluye en el límite de la celda, además de cómo se tratan los ASP y los aumentos de producción en años de rápido movimiento. Nuestro enfoque se mantiene trazable porque los volúmenes se vinculan a señales de demanda de EV e industrial, y luego los precios se verifican de forma cruzada con la retroalimentación de adquisiciones y controles de coherencia basados en el comercio antes de fijar los totales.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado Europeo de Celdas de Batería?
Se proyecta que el Mercado Europeo de Celdas de Batería registre una CAGR del 12,46% durante el período de pronóstico (2026-2031)
¿Quiénes son los actores clave en el Mercado Europeo de Celdas de Batería?
BYD Co. Ltd, Contemporary Amperex Technology Co. Limited, Duracell Inc., EnerSys y Clarios son las principales empresas que operan en el Mercado Europeo de Celdas de Batería.
¿Qué años cubre este Mercado Europeo de Celdas de Batería?
El informe cubre el tamaño histórico del Mercado Europeo de Celdas de Batería para los años: 2020, 2021, 2022, 2023 y 2024. El informe también pronostica el tamaño del Mercado Europeo de Celdas de Batería para los años: 2026, 2027, 2028, 2029, 2030 y 2031.
Última actualización de la página el:



