
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2021 - 2024 |
| Taxa de crescimento | 12.98 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
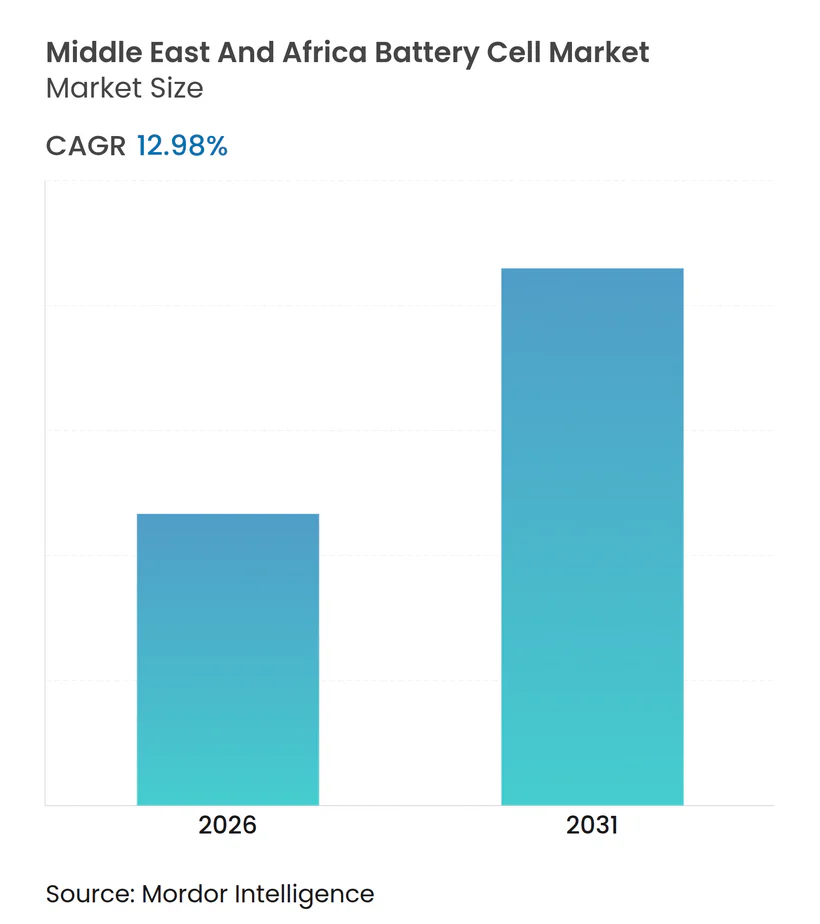
Análise do Mercado de Células de Bateria do Oriente Médio e África por Mordor Intelligence
Espera-se que o tamanho do Mercado de Células de Bateria do Oriente Médio e África registre um CAGR superior a 12,98% durante o período de previsão (2026-2031).
- O aumento dos investimentos em projetos de energia renovável e as políticas governamentais de apoio devem impulsionar o mercado de células de bateria durante o período de previsão.
- O maior foco na segurança das células de bateria, aliado ao crescente investimento em P&D de células de bateria, deve apresentar uma oportunidade significativa para as empresas fabricantes de células de bateria no futuro próximo.
- A África do Sul dominou o mercado de células de bateria. As políticas de apoio do governo para o desenvolvimento de fontes de energia renovável, bem como o desenvolvimento de infraestrutura relacionada a veículos elétricos, devem impulsionar o mercado no país.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Crescimento da Geração de Energia Renovável
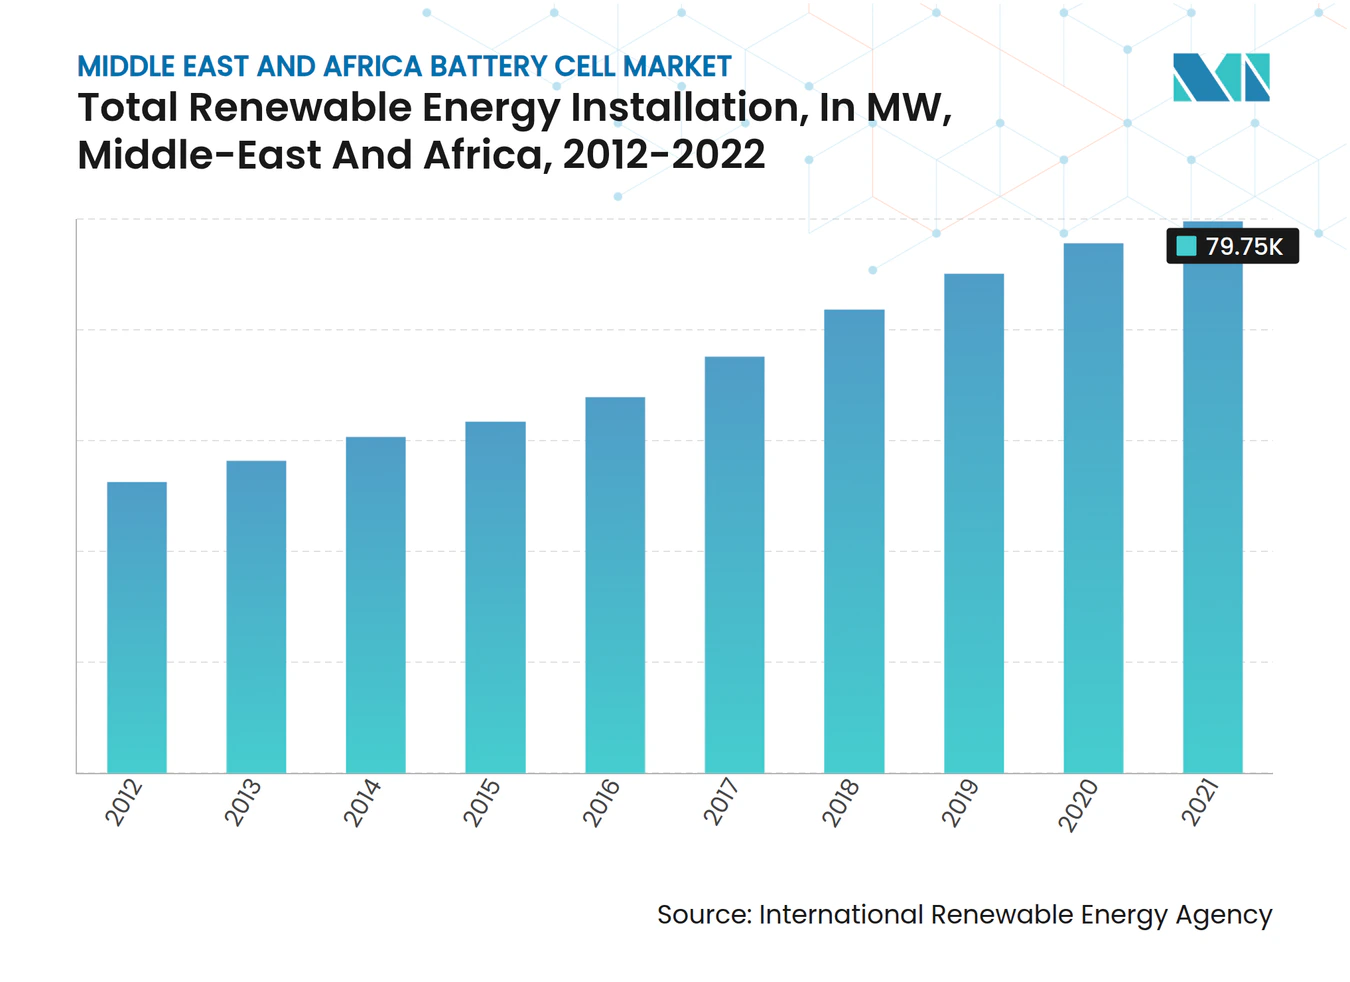
- Ao longo da última década, a capacidade instalada e a geração de energia renovável têm crescido de forma constante no Oriente Médio e na África. Como recursos renováveis, como solar e eólico, geram energia de forma intermitente e em níveis variados, armazenar essa energia para uso posterior durante os picos de demanda é fundamental. Por isso, os modernos sistemas de armazenamento de energia estão se tornando uma parte indispensável dos projetos de energia renovável.
- Tradicionalmente, os sistemas de armazenamento por bombeamento são a tecnologia de armazenamento de energia mais amplamente utilizada no mundo. No entanto, devido às limitações geográficas do armazenamento hidráulico por bombeamento, à grande área de terreno necessária e à queda nos custos das baterias, os sistemas de armazenamento de energia em baterias tornaram-se cada vez mais populares para o armazenamento de energia gerada a partir de fontes renováveis.
- Vários governos do Oriente Médio e da África estão investindo fortemente em projetos de energia renovável para alcançar emissões líquidas zero até 2050. Por exemplo, de acordo com a Agência Internacional de Energia Renovável (IRENA), espera-se que os Emirados Árabes Unidos instalem mais de 18 GW de energia solar até 2030, o que, por sua vez, deve impulsionar a demanda por redes inteligentes, sendo essencial para integrar as fontes de energia renovável, criando assim vastas oportunidades para os participantes do mercado de células de bateria no futuro.
- O governo da Arábia Saudita está investindo significativamente em projetos de energia renovável, e o governo tem como objetivo gerar 50% de sua energia a partir de fontes renováveis até 2030. Além disso, no âmbito da Visão 2030, o país projeta produzir 27,3 GW de energia renovável até 2024 e 58,7 GW até 2030. Para atingir essas metas de energia renovável, o governo está trabalhando em cerca de 13 projetos de energia renovável no país. Os projetos têm uma capacidade total de 4.870 MW, uma capacidade de energia solar fotovoltaica de 4.470 MW e eólica de 400 MW. Espera-se que esses projetos sejam comercializados até 2024. Assim, tais iniciativas governamentais devem impulsionar a demanda por células de bateria cilíndricas e prismáticas durante o período de previsão.
- O Egito é considerado o país africano mais favorável para o desenvolvimento e investimento em projetos de energia renovável, devido às condições ideais para projetos de energia solar no país. Em 2021, o Egito recebeu um volume significativo de investimentos estrangeiros diretos. Os novos projetos de energia renovável do Egito aumentaram para USD 3,5 bilhões em 2021, o dobro do valor registrado em 2020, com uma capacidade de produção de eletricidade de cerca de 3.570 MW. Além disso, em dezembro de 2021, a empresa Alnowais Investment, com sede nos Emirados Árabes Unidos, investirá USD 1 bilhão em dois projetos de energia limpa no Egito. Espera-se que os projetos estejam em operação até 2025.
- Todas essas iniciativas tomadas pelos governos do Oriente Médio e da África devem testemunhar um aumento significativo na demanda por sistemas de armazenamento de energia, impulsionando o mercado de células de bateria durante o período de previsão.

África do Sul Domina o Mercado
- De acordo com o estudo do Instituto de Mudanças Ambientais da Universidade de Oxford, em janeiro de 2022, a África do Sul foi identificada como o país africano mais favorável para o desenvolvimento e investimento em projetos de energia renovável. O estudo afirma que investimentos estratégicos em energia solar e eólica são cruciais para garantir a segurança e a sustentabilidade energética em toda a África.
- Devido a essa condição favorável para projetos de energia solar e eólica, muitos países estão investindo em projetos de energia renovável. Por exemplo, em novembro de 2021, os Estados Unidos, o Reino Unido, a França, a Alemanha e a União Europeia concordaram com uma parceria de vários bilhões de dólares para ajudar a África do Sul a financiar uma transição mais rápida do carvão para a energia renovável. A iniciativa foi avaliada em USD 8,5 bilhões.
- Além disso, em 23 de março de 2022, a Noruega e o Reino Unido também estão investindo USD 39 milhões na energia renovável da África do Sul. Esse investimento ajudaria a empresa H1 Capital a construir 2.400 MW de novas usinas eólicas e solares.
- O governo da África do Sul aprovou o Plano de Recursos Integrado (IRP) 2019, que visa aumentar a participação das energias renováveis no mix energético total. Até 2030, o país tem como meta uma capacidade adicional de 14,4 GW de energia eólica, 6 GW de energia solar, 3 GW de gás, 2,5 GW de energia hidráulica, 2,088 GW de armazenamento, incluindo sistemas de armazenamento de energia em baterias, e 1,5 GW de carvão.
- Em junho de 2021, a Eskom, principal empresa de serviços públicos da África do Sul e maior emissora de gases de efeito estufa, planeja investir USD 10 bilhões em projetos de energia renovável e deve fechar a maioria de suas usinas termelétricas a carvão até 2050. A empresa gera mais de 90% da eletricidade da África do Sul e tem como objetivo investir mais em projetos de energia solar para alcançar as emissões líquidas zero do país até 2050.
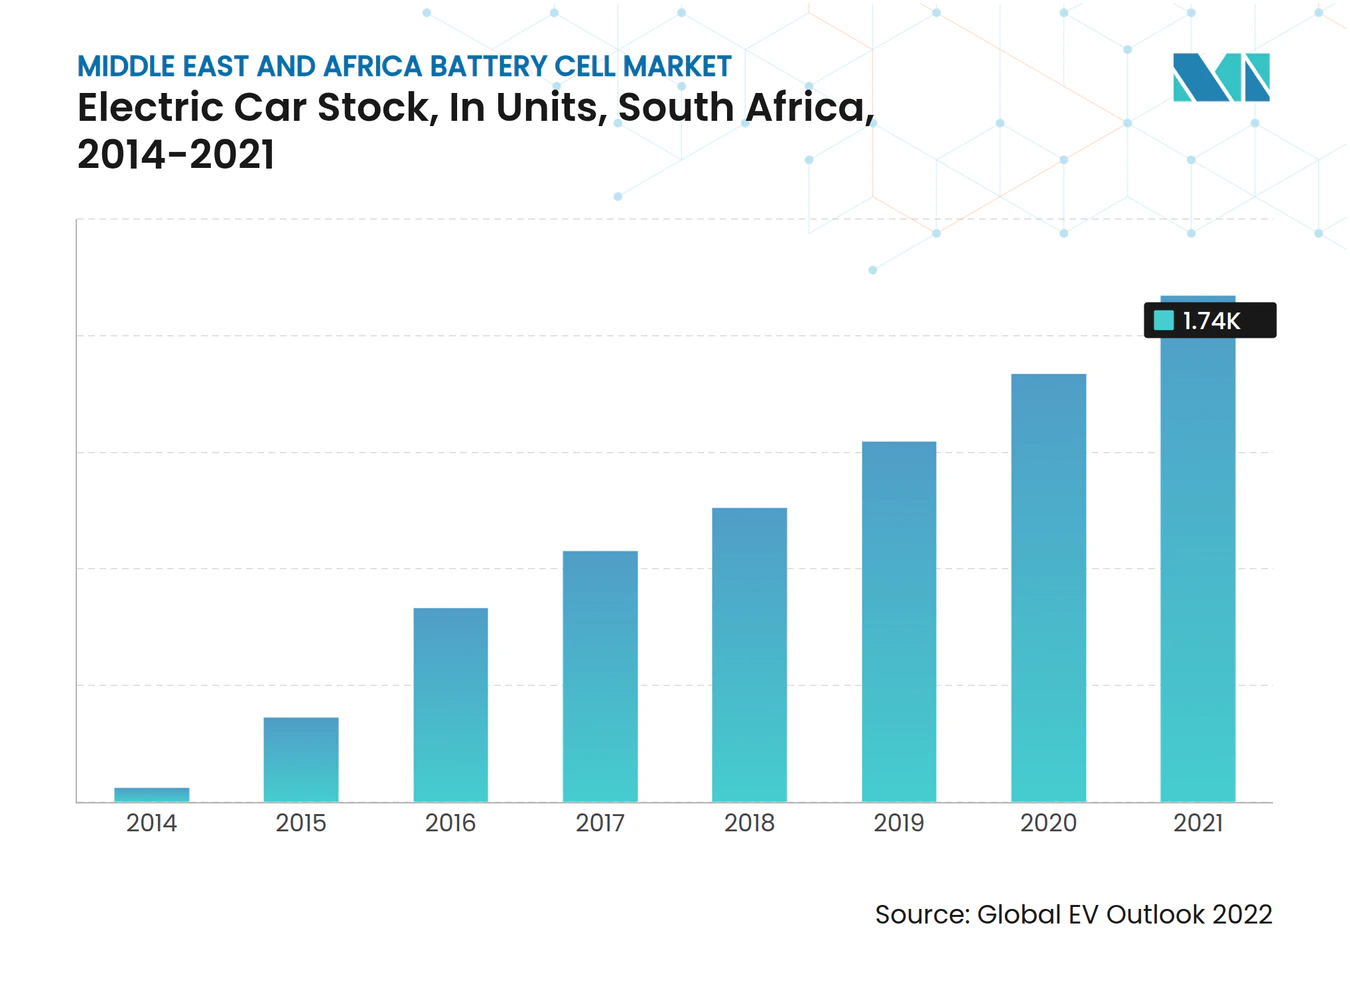
- O governo sul-africano está promovendo os veículos elétricos. As vendas de veículos elétricos em 2021 foram de 1.739 unidades, o que representa mais de 18% em comparação com as vendas de veículos elétricos em 2020. O aumento nas vendas de automóveis pode ser atribuído ao apoio do governo sul-africano, como esquemas de incentivos e subsídios a fabricantes e compradores, que visa impulsionar as exportações de veículos e componentes com um novo foco em veículos elétricos.
- Assim, essas iniciativas do governo devem testemunhar um aumento nos investimentos em veículos elétricos e energia renovável, o que provavelmente impulsionará o mercado de células de bateria na África do Sul durante o período de previsão.
Panorama regulatório
Os regimes regulatórios em todo o Oriente Médio e a África moldam a implantação de células de bateria e BESS, com requisitos nacionais de segurança e conformidade estabelecendo a linha de base. Na África do Sul, o National Regulator for Compulsory Specifications (NRCS) exige testes UN 38.3 e evidências de segurança relacionadas para produtos de armazenamento de energia importados. Na Arábia Saudita, a SASO rege a avaliação de conformidade usando testes no estilo IEC 62660 para células de íon-lítio, enquanto os mandatos de aquisição e rastreabilidade de concessionárias nos Emirados Árabes Unidos, liderados pela DEWA e pela EWEC, pressionam os fornecedores a documentar a proveniência e os registros de desempenho.
As exigências de políticas regionais e de zonas industriais são complementadas pelas aprovações da Atlantic Free Zone em Marrocos. As restrições de controle de exportação sobre concentrados de lítio em vários países também influenciam o conteúdo local e os fluxos de materiais, afetando a forma como os fornecedores estruturam a aquisição e a fabricação a jusante.
Análise da cadeia de valor
A localização da cadeia de valor de baterias está acelerando por meio de atividades de giga-fábricas e investimentos em plantas de materiais. O projeto de giga-fábrica de Kenitra, em Marrocos, e a planta de ânodos da Sohar Freezone, em Omã, ancoram a localização intermediária, apoiados por parcerias com fabricantes chineses como Gotion e Zhongke Electric, permitindo transferência de tecnologia e montagem local.
A África do Sul também está buscando participação na cadeia de valor doméstica por meio de iniciativas da DTIC. Em toda a região, as cadeias de suprimento estão cada vez mais conectando a produção de catodos e ânodos com a montagem de células para apoiar a implantação de BESS e outras soluções de armazenamento estacionário.
Cenário Competitivo
Concentração do Mercado
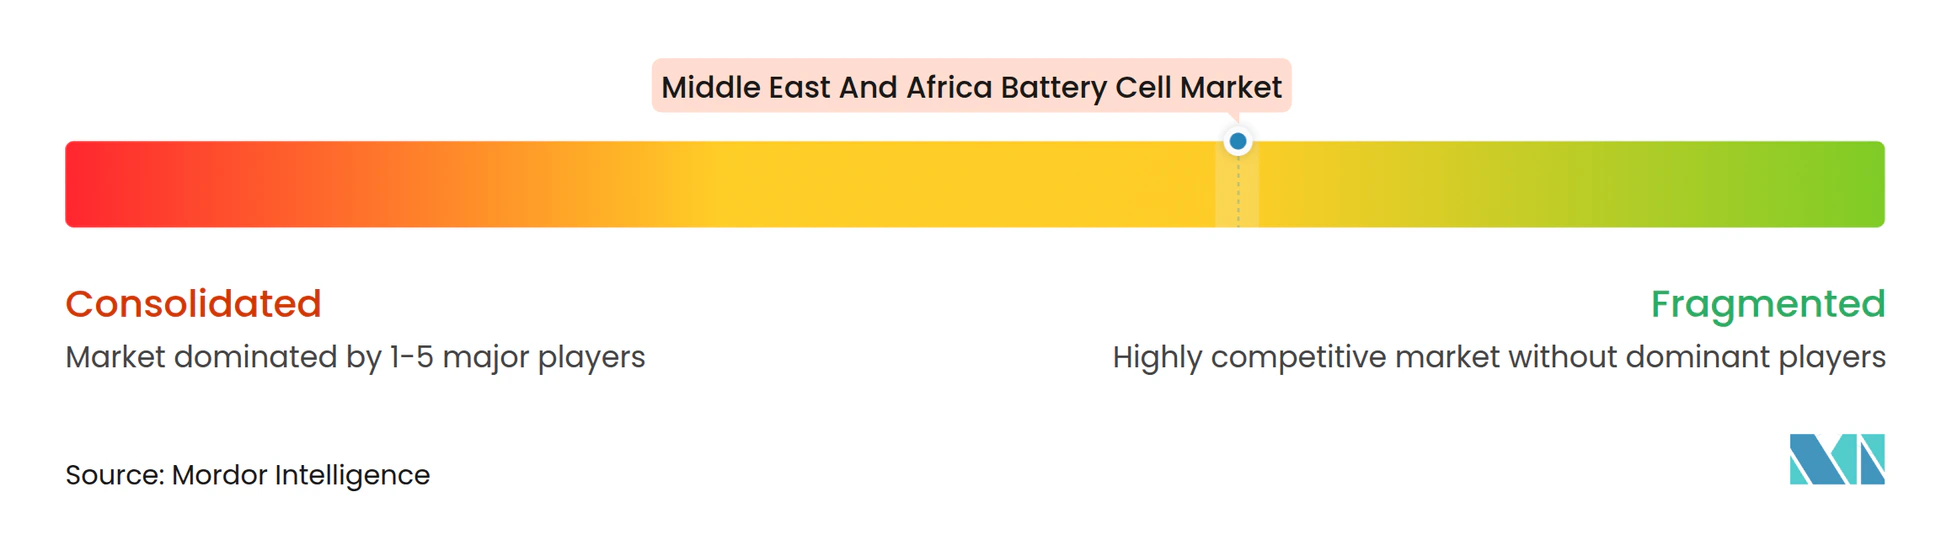
O mercado de células de bateria do Oriente Médio e África é altamente fragmentado. Alguns dos principais participantes do mercado incluem BYD Co. Ltd, Contemporary Amperex Technology Co. Limited, Duracell Inc., EnerSys e Clarios.
Líderes do Setor de Células de Bateria do Oriente Médio e África
-
BYD Co. Ltd
-
Contemporary Amperex Technology Co. Limited
-
Duracell Inc.
-
EnerSys
-
Clarios
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Células de Bateria do Oriente Médio e África Empresas cobertas neste relatório
- BYD Co. Ltd
- Contemporary Amperex Technology Co. Limited
- Duracell Inc.
- EnerSys
- Clarios
- LG Chem Ltd (changed to LG Energy Solution, Ltd.)
- Panasonic Corporation
- Saft Groupe S.A.
- ElringKlinger AG
- GS Yuasa Corporation
Oportunidades de mercado e perspectivas futuras
Os fatores de demanda para células de bateria no MEA incluem armazenamento em escala de concessionária, necessidades de confiabilidade da rede, eletrificação do transporte e energia de reserva industrial. O projeto RTC da Masdar em Abu Dhabi ilustra uma aquisição em escala de múltiplos GWh, o que eleva o patamar para fornecedores bancáveis e reforça as expectativas de rastreabilidade na contratação por concessionárias.
No lado da oferta, a fase 1 de produção da giga-fábrica de Kenitra, em Marrocos, tem como meta 20 GWh anuais, com potencial de capacidade total de 100 GWh. O projeto da Sohar Freezone, em Omã, envolve um investimento de 1 bilhão de dólares para capacidade de ânodos em três fases, enquanto a base da ZOE Energy Storage, na Arábia Saudita, tem como meta uma capacidade inicial de 6 GWh, com expansão para 18 GWh. As dinâmicas comerciais respaldadas pela AfCFTA apoiam corredores de fabricação, e os programas nacionais nos Emirados Árabes Unidos e na Arábia Saudita reforçam a localização e a cobertura de pós-venda para armazenamento estacionário e serviços de rede.
Desenvolvimentos industriais recentes em Mercado de Células de Bateria do Oriente Médio e África
- Julho de 2026: O contrato garante 11,275 GWh de armazenamento em baterias para o projeto renovável Round the Clock (RTC) da Masdar em Abu Dhabi, utilizando o sistema de armazenamento Haohan. A implantação visa o armazenamento de energia em escala de concessionária e destaca a capacidade da BYD de integrar sua tecnologia de armazenamento em megaprojetos do MEA, apontando para a demanda por implantações em escala de rede e potencial de localização regional.
- Julho de 2026: A BYD anunciou planos para explorar uma planta de fabricação de baterias e componentes na África do Sul para localizar a produção da Blade Battery, em vez da montagem de veículos. O desenvolvimento localiza a cadeia de suprimentos na África do Sul e expande a capacidade regional de fabricação de componentes, o que apoia empregos locais e reduz a exposição a importações no mercado do MEA.
- Julho de 2026: A BYD assinou um memorando de cooperação com a Eskom para pilotar nós especializados de carregamento rápido na África do Sul. Esse trabalho apoia infraestrutura de carregamento mais rápida e integração à rede, o que, por sua vez, ajuda a viabilizar uma adoção mais ampla de veículos elétricos e serviços de energia na região.
Mercado de Células de Bateria do Oriente Médio e África Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este relatório, o mercado corresponde ao valor das células de bateria vendidas para usos finais em todo o Oriente Médio e a África, contabilizado no nível da célula e capturado em dólares americanos correntes para o ano medido.
Exclusões de escopo: Pacotes de bateria, módulos de bateria, carregadores e eletrônicos de gerenciamento de bateria que não sejam células estão excluídos do valor de mercado.
Visão geral da segmentação
- Tipo
- Prismática
- Cilíndrica
- Bolsa
- Aplicação
- Baterias Automotivas (HEV, PHEV, EV)
- Baterias Industriais (Motriz, Estacionária (Telecomunicações, UPS, Sistemas de Armazenamento de Energia (ESS), etc.))
- Baterias Portáteis (Eletrônicos de Consumo, etc.)
- Baterias para Ferramentas Elétricas
- Baterias SLI
- Outros
- Geografia
- Emirados Árabes Unidos
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi usada para construir a base do modelo, com foco em sinais de demanda por país e em verificações de fluxos comerciais e atividades de transição energética. As fontes públicas incluíram publicações da International Energy Agency sobre baterias e armazenamento, publicações da International Renewable Energy Agency sobre adições de capacidade energética, e conjuntos de dados no estilo IRENASTAT, quando disponíveis.
Para verificar volumes e preços, também recorremos a fontes como o UN Comtrade para códigos comerciais relacionados a baterias, indicadores do Banco Mundial para atividade macro e industrial, e estatísticas nacionais ou publicações de ministérios de energia em mercados-chave (por exemplo, Arábia Saudita, Emirados Árabes Unidos, África do Sul e Egito). Relatórios anuais de empresas, apresentações a investidores e imprensa confiável foram usados para confirmar anúncios de fábricas, cronogramas de comissionamento e fatores de demanda em mobilidade, indústria e armazenamento estacionário. Utilizamos assinaturas pagas para dados financeiros de empresas e para dados de importação e exportação em nível de remessa seletivamente, a fim de preencher lacunas na divulgação de empresas privadas e validar a direção dos fluxos transfronteiriços. Essas fontes documentais são apenas ilustrativas, e muitos outros documentos e conjuntos de dados públicos também foram consultados para captura, validação e esclarecimento de dados.
Entrevistas e Pesquisas Primárias
O trabalho primário concentrou-se em validar o que as fontes documentais não conseguem explicar totalmente, principalmente a divisão realizada da demanda de células por aplicação, os canais de aquisição típicos e as premissas de progressão de preços usadas nas previsões. Conversamos com uma combinação de participantes da cadeia de suprimentos de células e baterias, desenvolvedores de projetos, distribuidores e grandes compradores, e depois alinhamos os insights regionais entre o CCG, o Norte da África e a África Subsaariana para reduzir pontos cegos em nível de país.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 28% | CXOs: 16% |
| Nível médio: 56% | Líderes funcionais/de unidade: 40% |
| Empresas menores: 16% | Gerentes: 44% |
Dimensionamento e Previsão de Mercado
O dimensionamento partiu de uma construção top-down que reconstrói a demanda regional de células usando indicadores de atividade de uso final, e depois traduz essa demanda em valor usando pontos de preço combinados por química e formato. Utilizamos uma única lente de valor de mercado para garantir consistência, na qual os principais insumos foram verificados país por país antes de serem consolidados no total regional.
O modelo foi ancorado em uma lista curta de indicadores de mercado observáveis e atualizáveis, como sinais de lançamento de veículos elétricos e motocicletas, atividade de licitações de armazenamento em escala de concessionária e datas de comissionamento, adições de capacidade renovável, indicações de demanda de backup de telecomunicações e data centers, e importações relacionadas a baterias que indicam disponibilidade de curto prazo. As premissas de preços foram guiadas por trajetórias de custo de pacotes e células discutidas em relatórios públicos de energia, e depois ajustadas usando feedback de entrevistas sobre tarifas locais, logística e estruturas contratuais típicas.
Para a previsão, foi utilizada análise de cenários, pois a demanda na região pode mudar em degraus quando grandes projetos são concedidos ou adiados. Nos bastidores, realizamos uma verificação simples de regressão em relação a indicadores macro e de expansão energética para ver se a trajetória do cenário permanecia realista. Aproximações bottom-up foram aplicadas seletivamente, usando verificações de fornecedores e canais e cálculos amostrados de preço médio de venda multiplicado por volume, e onde faltavam dados no nível da empresa, preenchemos as lacunas usando cronogramas de capacidade e padrões de intensidade de importação, em vez de forçar uma consolidação total artificial.
Validação de Dados e Ciclo de Atualização
A validação foi feita por meio de triangulação em etapas, na qual os resultados do modelo foram comparados com sinais independentes, como direção comercial, pipelines de projetos e consumo implícito por uso final, e depois revisados novamente quando as variações pareciam altas. Também realizamos verificações de anomalias em mudanças ano a ano no valor, de modo que saltos repentinos pudessem ser rastreados até um fator claro, como uma grande concessão de armazenamento, uma mudança de política ou uma oscilação de preços.
Antes da aprovação final, as premissas e cálculos intermediários passam por múltiplas revisões de analistas, e os respondentes são recontatados quando uma variável-chave muda ou uma lacuna permanece relevante. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos importantes que possam mudar as perspectivas. Antes da entrega, uma revisão final de analista é concluída para que os clientes recebam a visão mais atual disponível naquele momento.
Comparação do Dimensionamento do Mercado de Células de Bateria do Oriente Médio e África da Mordor Intelligence com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para células de bateria no Oriente Médio e na África podem diferir mesmo quando parecem abordar o mesmo tópico, porque a fronteira entre células, módulos e pacotes não é tratada de forma consistente. As diferenças também surgem de como os estudos tratam os fluxos comerciais como demanda, como convertem preços em dólares americanos, e com que rapidez atualizam as premissas quando grandes projetos regionais alteram cronogramas.
Ao rastrear indicadores de demanda no nível de célula, atualizar premissas de preços e cronograma cambial, e depois validar a consolidação por meio de pipelines de projetos e verificações comerciais, a Mordor Intelligence mantém o valor de mercado vinculado às células de bateria, em vez da receita de sistemas de bateria adjacentes, o que pode inflar os totais.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 4,00 bilhões de dólares (2026) | |
| Consultoria Regional A | 1,54 bilhão de dólares (2024) | Usa um ano-base anterior e parece depender de uma narrativa ampla de tendências, sem mostrar como o preço médio de venda das células e os volumes de uso final são reconstruídos para o MEA, o que pode subestimar mudanças abruptas em grandes projetos. |
| Periódico Comercial B | 2,36 bilhões de dólares (2024) | Frequentemente rotula o mercado como baterias de íon-lítio e pode misturar células com baterias e pacotes, e tipicamente aplica uma única curva de crescimento sem separar as concessões de armazenamento em escala de concessionária da demanda menor de eletrônicos. |
A dispersão entre as estimativas vem principalmente de limites de escopo e de tempo, não de um simples erro de cálculo. Quando as células são contabilizadas apenas no nível da célula, e a demanda é verificada em relação a licitações de armazenamento, sinais de veículos elétricos e padrões comerciais, o total se torna mais fácil de explicar e de replicar durante as atualizações, o que foi o nosso objetivo neste relatório.
Principais Questões Respondidas no Relatório
Qual é o tamanho atual do Mercado de Células de Bateria do Oriente Médio e África?
O Mercado de Células de Bateria do Oriente Médio e África está projetado para registrar um CAGR superior a 12,98% durante o período de previsão (2026-2031)
Quem são os principais participantes do Mercado de Células de Bateria do Oriente Médio e África?
BYD Co. Ltd, Contemporary Amperex Technology Co. Limited, Duracell Inc., EnerSys e Clarios são as principais empresas que operam no Mercado de Células de Bateria do Oriente Médio e África.
Quais anos este Mercado de Células de Bateria do Oriente Médio e África abrange?
O relatório abrange o tamanho histórico do Mercado de Células de Bateria do Oriente Médio e África para os anos: 2020, 2021, 2022, 2023 e 2024. O relatório também prevê o tamanho do Mercado de Células de Bateria do Oriente Médio e África para os anos: 2026, 2027, 2028, 2029, 2030 e 2031.