
Tamanho e Participação do Mercado de Gestão de Ativos da Europa
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
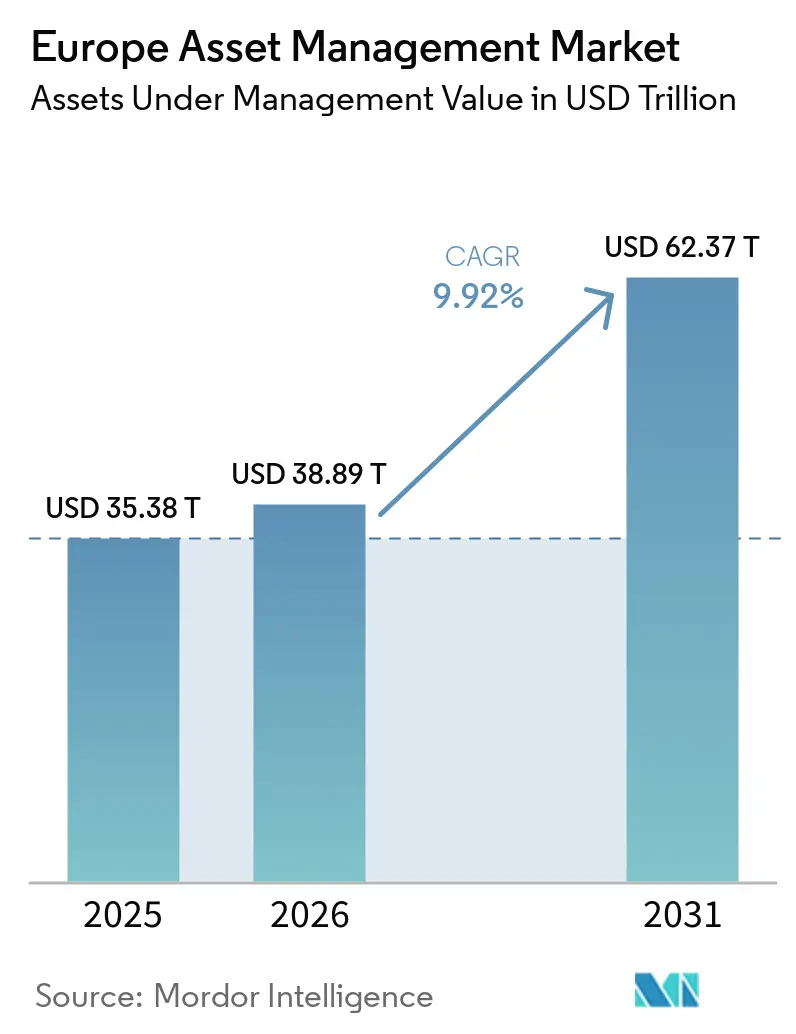
| Tamanho do mercado no ano base (2025) | 35.38 Trilhões de dólares |
| Tamanho do Mercado (2026) | 38.89 Trilhões de dólares |
| Tamanho do Mercado (2031) | 62.37 Trilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 9.92 % |
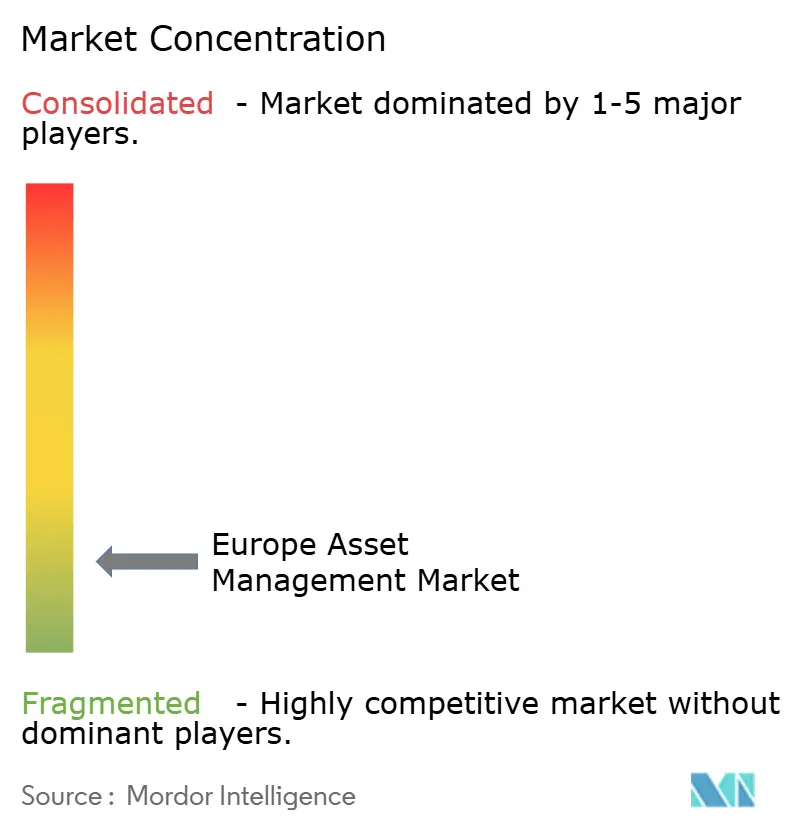
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gestão de Ativos da Europa por Mordor Intelligence
Espera-se que o tamanho do mercado de gestão de ativos da Europa cresça de 35,38 trilhões de USD em 2025 para 38,89 trilhões de USD em 2026 e está previsto para atingir 62,37 trilhões de USD até 2031, a um CAGR de 9,92% no período 2026-2031. A maior atenção à sustentabilidade, as reformas previdenciárias orientadas por políticas e os canais de assessoria digital em rápida maturação estão amplificando os fluxos estruturais de entrada no mercado de gestão de ativos da Europa. O Regulamento de Divulgação de Finanças Sustentáveis da UE está direcionando a alocação de estratégias ativas tradicionais para produtos de impacto orientados pelos Artigos 8 e 9, enquanto os planos de previdência de contribuição definida na Europa Central e Oriental expandem o conjunto investível de capital de longa duração. Os mecanismos de equivalência pós-Brexit preservaram o alcance de distribuição de Londres, mas estimularam uma onda de redomiciliação de fundos que beneficia Dublin, Luxemburgo e outros centros da UE. A pressão sobre as taxas proveniente de ETFs e estratégias de beta inteligente está forçando os gestores a adotar modelos operacionais habilitados por tecnologia e a diversificar para soluções de mercado privado que comandam margens mais elevadas. Nesse contexto, o mercado de gestão de ativos da Europa está se transformando em um ecossistema híbrido onde blocos de construção passivos, ativos alternativos e serviços digitais coexistem para atender às preferências de retorno, risco e sustentabilidade de uma base de investidores em expansão.
Principais Conclusões do Relatório
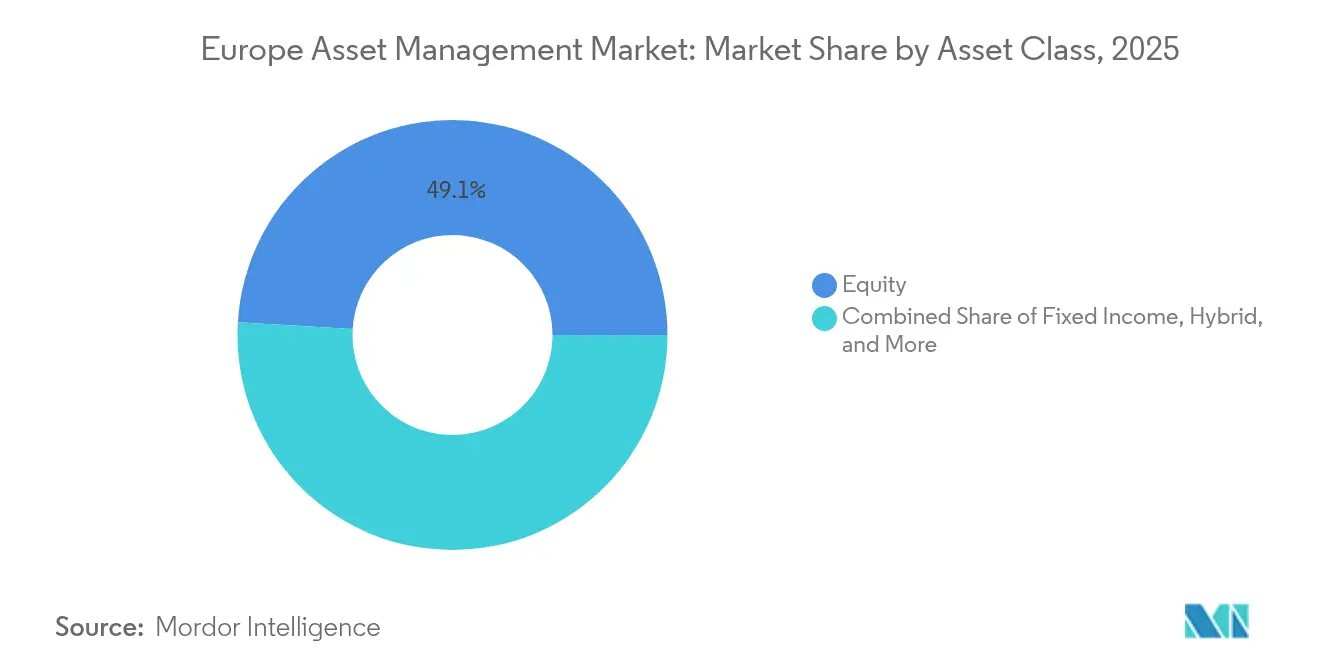
- Por classe de ativos, as estratégias de ações capturaram 49,05% da participação do mercado de gestão de ativos da Europa em 2025; os investimentos alternativos estão projetados para registrar o CAGR mais rápido de 11,89% até 2031.
- Por fonte de recursos, os fundos de pensão e as seguradoras responderam por 44,22% do tamanho do mercado de gestão de ativos da Europa em 2025, enquanto os investidores individuais apresentam a perspectiva de CAGR mais elevada de 10,31% até 2031.
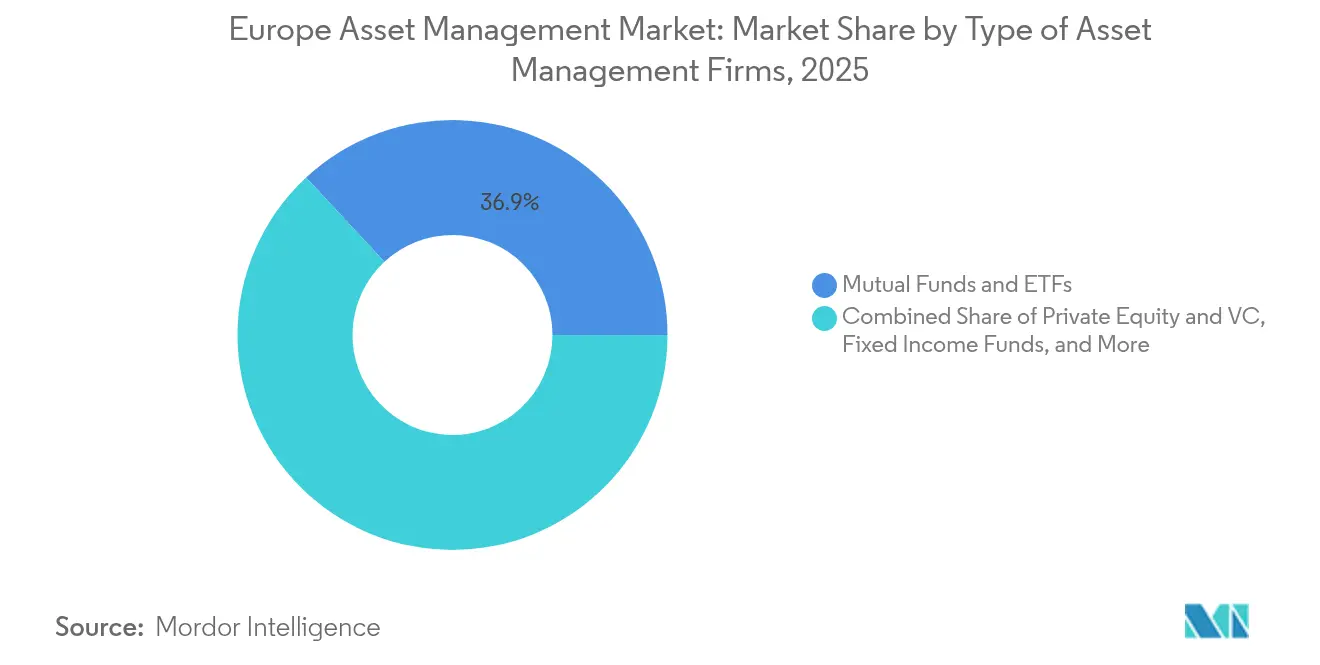
- Por tipo de empresa, os fundos mútuos e ETFs detinham 36,92% da participação de receita do mercado de gestão de ativos da Europa em 2025, enquanto as empresas de private equity e capital de risco estão posicionadas para expandir a um CAGR de 10,98% até 2031.
- Por geografia, o Reino Unido manteve 24,55% da participação do tamanho do mercado de gestão de ativos da Europa em 2025; a Espanha está prevista para crescer a um CAGR de 10,41% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regulamento de Divulgação de Finanças Sustentáveis da UE (SFDR) | +2.1% | Em toda a UE, mais forte na Alemanha, França e Países Baixos | Médio prazo (2-4 anos) |
| Crescimento das pensões de contribuição definida na Europa Central e Oriental | +1.8% | Europa Central e Oriental, com repercussão na Europa Ocidental | Longo prazo (≥ 4 anos) |
| Rápida adoção pelo varejo de plataformas robo de baixo custo | +1.4% | Reino Unido, Alemanha, Países Baixos | Curto prazo (≤ 2 anos) |
| Projetos-piloto de tokenização para fundos UCITS | +0.9% | Luxemburgo, Irlanda, expandindo-se para os principais mercados da UE | Médio prazo (2-4 anos) |
| Expansão do passaporte transfronteiriço pós-Brexit | +0.7% | Corredor Reino Unido-UE, impacto secundário na Suíça | Curto prazo (≤ 2 anos) |
| Demanda institucional por produtos de impacto dos Artigos 8/9 | +1.6% | Em toda a UE, concentrada nos países nórdicos e na Alemanha | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aplicação do Regulamento de Divulgação de Finanças Sustentáveis da UE (SFDR)
A implementação do SFDR provou ser transformadora para o mercado de gestão de ativos da Europa. Em meados de 2025, os veículos dos Artigos 8 e 9 acumularam 6,67 trilhões de USD (6,4 trilhões de EUR) em AUM, equivalendo a 59% do total de ativos de fundos da UE. Os fundos com rótulo sustentável acumularam 80,2 bilhões de USD (77 bilhões de EUR) em entradas líquidas em 2024, enquanto os produtos convencionais registraram 14,58 bilhões de USD (14 bilhões de EUR) em saídas líquidas[1]. As divulgações de Impactos Adversos Principais do regulamento adicionam encargos de conformidade, mas as empresas capazes de integrar dados ESG confiáveis obtêm vantagens competitivas. A revisão da ESMA destaca que os fundos do Artigo 9 definem seus objetivos de impacto; no entanto, não fornecem métricas de impacto verificáveis adequadas. Essa deficiência resultou em um aumento notável nas reclassificações e em requisitos mais rigorosos de due diligence por parte dos investidores. Bancos e seguradoras vinculam cada vez mais as decisões de concessão de crédito ou subscrição às classificações SFDR no nível do fundo, incorporando ainda mais os rótulos de sustentabilidade nas decisões de alocação de capital em todo o mercado de gestão de ativos da Europa.
Crescimento das Pensões de Contribuição Definida na Europa Central e Oriental
A pressão demográfica sobre os sistemas de repartição levou os governos da Europa Central e Oriental a adotar pilares de capitalização, uma tendência que está ampliando a participação do mercado de gestão de ativos da Europa. Os gastos com pensões da UE atingiram 2.070 bilhões de USD (1.882 bilhões de EUR) em 2023; os países da Europa Central e Oriental situam-se muito abaixo dos índices ocidentais, deixando uma ampla lacuna à medida que a poupança obrigatória aumenta[2]. O alinhamento com a IORP II melhora a portabilidade transfronteiriça, e os gestores ocidentais equipados com capacidades multiativo estão conquistando mandatos em alternativos, ações multifator e soluções de data-alvo. As limitações de escala entre as empresas locais criam alvos de aquisição, permitindo que grupos pan-europeus ampliem sua presença e capacidades de dados no setor de gestão de ativos da Europa.
Rápida Adoção pelo Varejo de Plataformas Robo de Baixo Custo
Os investidores millennials e da Geração Z, criados no comércio eletrônico sem atritos, exigem conveniência semelhante nos serviços financeiros. As plataformas de assessoria robótica alcançam estruturas de custo mais baixas em comparação com os canais tradicionais, aproveitando algoritmos automatizados para construção e rebalanceamento de portfólios. As regras de adequação da ESMA obrigam as empresas a realizar rigorosa elaboração de perfil de risco, uma tarefa que a ingestão de dados via API acelera, tornando os modelos robóticos conformes em escala. Estudos acadêmicos de pesquisadores de bancos centrais europeus associam a adoção de plataformas robóticas a maior engajamento com o banco digital e ao aumento da literacia financeira, sugerindo ventos favoráveis demográficos que sustentam o mercado de gestão de ativos da Europa até pelo menos 2030. Os assessores tradicionais respondem com modelos híbridos — alocação algorítmica de ativos mais orientação humana — que preservam a receita de taxas enquanto oferecem conveniência digital.
Projetos-Piloto de Tokenização para Fundos UCITS
Luxemburgo e Irlanda promulgaram regimes de sandbox que permitem classes de cotas baseadas em blockchain para UCITS. O ELTIF 2.0 catalisou ainda mais a adoção; o AUM em fundos de investimento de longo prazo cresceu 38% em 2024 com 55 novos lançamentos[3]. As cotas tokenizadas permitem liquidação instantânea na data de negociação, ganchos de conformidade automatizados e propriedade fracionada de ativos ilíquidos, atributos que reduzem os valores mínimos para poupadores menores. Custódia, consenso sobre avaliação e reconhecimento jurídico entre jurisdições permanecem pontos de atrito, mas os reguladores elogiam o alinhamento da tecnologia com os objetivos da União dos Mercados de Capitais. À medida que os modelos de dados se padronizam, a tokenização pode comprimir os custos de back-office, sustentando a resiliência das margens no mercado de gestão de ativos da Europa.
Análise de Impacto das Restrições*
| Restrição | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Compressão de taxas por ETFs passivos | -1.9% | Alemanha, Reino Unido, Países Baixos | Curto prazo (≤ 2 anos) |
| Aumento dos requisitos de capital sob a AIFMD II | -1.3% | Em toda a UE, maior impacto sobre gestores alternativos menores | Médio prazo (2-4 anos) |
| Envelhecimento da rede de assessores limitando o alcance no varejo | -0.8% | Alemanha, Itália, França | Longo prazo (≥ 4 anos) |
| Risco geopolítico de energia reduzindo o apetite por risco | -1.1% | Em toda a UE, economias intensivas em energia | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Compressão de Taxas por ETFs Passivos
O mercado europeu de ETFs testemunhou uma concorrência intensificada à medida que a UBS introduziu fundos de ações core de custo zero, levando os concorrentes a reduzir seus índices de despesas para permanecerem competitivos. Simultaneamente, a expansão de ETFs de fator e temáticos levou à comoditização de exposições que anteriormente eram exclusivas de veículos geridos ativamente. Os gestores de ativos que dependem de taxas de seleção de ações estão sob pressão crescente para gerar alfa diferenciado de forma consistente ou para migrar para ofertas mais especializadas. Essas ofertas incluem mandatos ESG personalizados, alternativas de investimento focadas em renda ou soluções de gestão de risco de sobreposição. Além disso, a crescente ênfase na eficiência de custos está impulsionando avanços na digitalização e fomentando parcerias de serviços compartilhados. Esses desenvolvimentos estão melhorando a alavancagem operacional e simplificando os processos em todo o mercado de gestão de ativos da Europa, permitindo que as empresas se adaptem ao cenário competitivo em evolução.
Envelhecimento da Rede de Assessores Limitando o Alcance no Varejo
Mais de quarenta por cento dos assessores europeus se aproximam da idade de aposentadoria, especialmente na Alemanha e na Itália, justamente quando a complexidade dos produtos aumenta. As cargas de exames regulatórios e a preferência por carreiras em fintech desestimulam os novos entrantes mais jovens. Os gestores de ativos dependentes de intermediários baseados em comissões enfrentam gargalos de distribuição, particularmente para soluções ESG estruturadas ou alternativas que exigem explicações aprofundadas. A assessoria digital-humana híbrida pode mitigar, mas não substituir totalmente, o aconselhamento humano de confiança para clientes abastados e em processo de envelhecimento, criando um freio de médio prazo no crescimento do AUM no varejo dentro do mercado de gestão de ativos da Europa.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Classe de Ativos:
Alternativos Impulsionam a InovaçãoOs ativos alternativos têm expectativas de CAGR de 11,89%, superando todas as outras classes, enquanto as estratégias de ações capturam a maior participação de 49,05% do mercado de gestão de ativos europeu. Os baixos rendimentos soberanos e as crescentes expectativas de inflação alimentam o apetite por private equity, ativos reais e infraestrutura. O ELTIF 2.0 reduziu os valores mínimos de entrada, permitindo que investidores de massa afluente aloquem em veículos de mercado privado evergreen. Os fundos híbridos — que combinam beta passivo com inclinações ativas — ganham tração entre os alocadores institucionais, equilibrando o controle de custos com a flexibilidade tática.
A ascendência dos alternativos repousa no desempenho: o private equity europeu produziu 1,2× equivalentes de mercado público ao longo de um período de 20 anos. A infraestrutura desfruta de fluxos de caixa de longa duração, frequentemente indexados à inflação, correspondendo aos passivos previdenciários, enquanto o crédito privado explora o desalavancamento bancário para gerar rendimentos de dois dígitos. As soluções de gestão de caixa permanecem indispensáveis para as empresas, mas os spreads comprimidos restringem a lucratividade. Os gestores de renda fixa pivotam para mandatos sem restrições e segmentos de crédito securitizado para justificar as taxas. Em conjunto, essas dinâmicas mantêm os alternativos na vanguarda da inovação dentro do mercado de gestão de ativos europeu.

Por Fonte de Recursos:
Momentum dos Investidores IndividuaisOs fundos de pensão e as seguradoras ancoraram 44,22% dos ativos em 2025, mas o CAGR de 10,31% dos investidores individuais sinaliza um momentum redistributivo dentro do mercado de gestão de ativos europeu. A transferência de patrimônio dos baby boomers para herdeiros nativos digitais, as APIs de open banking e os modelos de corretagem sem comissão democratizam o acesso ao mercado. Os ETFs e os portfólios modelo dominam os fluxos do varejo, mas o interesse em fundos com rótulo sustentável e exposição fracionada ao mercado privado está crescendo por meio de wrappers robóticos e side-pockets do ELTIF. Os tesouros corporativos, em busca de ganho de rendimento, permanecem cautelosamente investidos em veículos de curtíssima duração em meio à elevada volatilidade das taxas.
As autoridades regulatórias estão implementando requisitos rigorosos de divulgação de produtos para garantir que as famílias tenham uma compreensão clara das estruturas de custos, dos riscos associados e do impacto mais amplo dos produtos financeiros. Os dados da EFAMA indicam que a participação do segmento de varejo nos Ativos sob Gestão (AuM) europeus registrou crescimento significativo em 2023, aumentando em quase cinco pontos percentuais em comparação com 2019. Embora os fluxos de investimento no varejo sejam frequentemente influenciados pelo sentimento do mercado, a adoção de ferramentas de engajamento digital, recursos educacionais gamificados e mecanismos integrados de pontuação ESG em aplicativos está fomentando relacionamentos mais sólidos com os investidores. Esses avanços devem sustentar o crescimento contínuo e o desenvolvimento de longo prazo do mercado de gestão de ativos europeu.
Por Tipo de Empresa de Gestão de Ativos:
Mercados Privados em AscensãoOs complexos de fundos mútuos e ETFs detinham 36,92% dos ativos em 2025, mas as casas de private equity e capital de risco visam um CAGR de 10,98% até 2031 no mercado de gestão de ativos da Europa. Os grandes players, como a Amundi, superam as barreiras transfronteiriças aproveitando plataformas completas em indexação, investimento em fatores e co-investimentos em mercados privados. As boutiques especializadas cultivam profundidade setorial, oferecendo, por exemplo, fundos de venture capital em ciências da vida ou infraestrutura de descarbonização que cobram taxas vinculadas ao desempenho.
A arquitetura regulatória impulsiona o momentum: a AIFMD II estabelece um quadro para investidores profissionais que esclarece as divulgações de risco e as expectativas de governança, enquanto o ELTIF 2.0 abre canais para o varejo. Ainda assim, os modelos operacionais de mercado privado exigem redes intensivas de originação de negócios, assessoria de criação de valor e análise de risco de nível institucional. Isso eleva as barreiras, impulsionando a concentração de capital em direção a franquias bem capitalizadas e acelerando as ondas de consolidação dentro do setor de gestão de ativos europeu.
Análise Geográfica
Mercado de Gestão de Ativos da Europa
O Reino Unido comandou 24,55% do tamanho do mercado de gestão de ativos da Europa em 2025, aproveitando os ecossistemas de custódia, jurídico e de talentos forjados ao longo de décadas. Os modelos com menor dependência de passaporte pós-Brexit levaram as empresas a operacionalizar centros paralelos na UE, mas Londres permanece o principal centro intelectual para gestão de portfólios e distribuição global. A Espanha, em uma trajetória de CAGR de 10,41%, ilustra a potência da reforma sistêmica de pensões. A inscrição automática, os incentivos fiscais à poupança diferida e os supermercados de fundos de varejo expandiram o AuM doméstico enquanto atraíam players globais para Madri e Barcelona. Alemanha e França mantêm substanciais reservas institucionais, mas crescem de forma mais modesta; ambos os mercados focam no refinamento ESG e na digitalização dos planos de pensão patrocinados por empregadores.
As jurisdições do BENELUX prosperam como centros nervosos de administração de fundos, beneficiando-se de tratados fiscais e forças de trabalho multilíngues, enquanto os mercados nórdicos otimizam abordagens sofisticadas de investimento orientado por passivos e liderança em ESG para atrair mandatos transfronteiriços. A Europa Central e Oriental compõe o cluster do Resto da Europa e abriga potencial de crescimento de longo prazo à medida que os planos de capitalização escalam. A expansão aqui requer paciência, fluência regulatória local e arquiteturas de produtos adaptáveis, condições mais facilmente atendidas por grupos diversificados dentro do mercado de gestão de ativos da Europa.
Cenário Regulatório
O mercado de gestão de ativos europeu opera sob estruturas de toda a UE, incluindo UCITS e AIFMD, supervisionadas por autoridades nacionais competentes e coordenadas pela ESMA. Uma âncora recente importante é a Diretiva (UE) 2024/927 (AIFMD II e a revisão dos UCITS), que passou a ser aplicável em 16 de abril de 2026 e reforçou os requisitos em torno de ferramentas de gestão de liquidez, supervisão de delegação e governança de fundos. A ESMA também sinalizou em sua agenda de 2026 e em declarações públicas da Presidente Verena Ross (junho de 2026) que as prioridades de supervisão incluem a simplificação por meio de relatórios mais integrados, maior resiliência e apoio à inovação digital, como a tokenização de fundos.
A regulamentação de sustentabilidade continua a moldar o design de produtos e as divulgações. O SFDR permanece central para a classificação e distribuição de fundos, e a Comissão Europeia propôs uma revisão do SFDR em novembro de 2025, reformulando as discussões sobre divulgação e categorização de produtos antes de trabalhos legislativos adicionais. A atividade de transposição nacional mostra o ônus de implementação; por exemplo, a Irlanda assinou o S.I. n.º 181/2026 em 1.º de maio de 2026 para transpor a Diretiva (UE) 2024/927 para o direito interno. A ESMA também mapeou trabalhos de normas técnicas de acompanhamento para relatórios de fundos, com consulta prevista para o final de 2026 e propostas finais no primeiro semestre de 2027.
Análise da Cadeia de Valor
A cadeia de valor na gestão de ativos da Europa começa com a estruturação de produtos (veículos UCITS e FIA) e gestão de portfólios, depois passa por risco, conformidade e dados, incluindo a linhagem de dados ESG para o SFDR, antes de chegar à negociação, custódia/depositário, administração de fundos e atendimento ao investidor. A distribuição é um elo definidor em toda a região, com redes bancárias e de seguradoras ainda importantes em muitos países, ao lado de plataformas, provedores de portfólios modelo e canais digitais, como assessoria robótica e híbrida. Os domicílios de fundos, como Luxemburgo e Irlanda, concentram a fabricação e a administração, enquanto os modelos operacionais pós-Brexit reforçam centros paralelos na UE para apoiar a distribuição e o atendimento transfronteiriços.
Os provedores de infraestrutura operacional, incluindo custodiantes, depositários, administradores, fornecedores de índices e dados e plataformas de tecnologia, influenciam cada vez mais o custo e o tempo de entrada no mercado, à medida que a pressão sobre as taxas dos ETFs empurra os gestores em direção a serviços compartilhados e automação. A cadeia também está sendo reconfigurada por mudanças regulatórias e atualizações da infraestrutura de mercado: a aplicabilidade da AIFMD II a partir de 16 de abril de 2026 aumenta as demandas de relatórios e gestão de liquidez para gestores alternativos, e a preparação para uma mudança europeia para um ciclo de liquidação T+1 até 11 de outubro de 2027 coloca as atualizações de processos de ponta a ponta (captura de negociações, correspondência, colateral e relatórios de clientes) na agenda de transformação de curto prazo. Do lado da demanda, os fluxos estão se concentrando em wrappers escaláveis, com a EFAMA reportando entradas líquidas em fundos de longo prazo de 217 bilhões de EUR no primeiro trimestre de 2026 e vendas líquidas de ETFs UCITS de 113 bilhões de EUR no primeiro trimestre de 2026, reforçando a necessidade de fabricação, distribuição e atendimento eficientes em escala.
Cenário Competitivo
O mercado de gestão de ativos da Europa permanece fragmentado: os cinco maiores gestores capturam uma pequena parcela dos ativos, produzindo amplo espaço tanto para consolidação quanto para diferenciação liderada por especialistas. As grandes casas — Amundi, BlackRock, Legal & General Investment Management, UBS Asset Management, BNP Paribas — capitalizam sobre a amplitude de produtos, capital regulatório e maquinário de vendas transfronteiriço. Elas replicam capacidades passivas com taxas mínimas, agrupam portfólios modelo e, cada vez mais, fornecem acesso a mercados privados por meio de fundos alimentadores e estratégias evergreen.
As boutiques especializadas coexistem explorando ineficiências em ações temáticas, dívida de mercados de fronteira ou private equity direcionado a setores (por exemplo, ciências da vida ou infraestrutura digital). O atendimento personalizado ao cliente e os ciclos de decisão ágeis permitem que essas empresas entreguem alfa diferenciado, embora com menor capacidade. A atividade de fusões e aquisições acelerou: a aquisição pendente de 5,1 bilhões de EUR (5,61 bilhões de USD) da AXA IM pelo BNP Paribas e a compra de 3,5 bilhões de EUR (3,85 bilhões de USD) da Viridium pelo consórcio Allianz-BlackRock-T&D ilustram a busca por economias de escala em tecnologia, distribuição e conformidade regulatória.
A tecnologia emergiu como uma área crítica de foco para as empresas. Pesquisas realizadas pela Strategy& destacam que a implementação de IA generativa em diversas aplicações, como relatórios personalizados para investidores, detecção de anomalias em atividades de negociação e automação de divulgações relacionadas à conformidade, tem o potencial de impulsionar reduções substanciais nos custos operacionais. Esses avanços ressaltam a crescente importância de aproveitar soluções baseadas em IA para aumentar a eficiência e simplificar os processos dentro das organizações. Os players europeus devem ponderar as decisões de construir versus fazer parceria em meio à escassez global de talentos. Mudanças culturais de falhar rapidamente, governança ágil e infraestrutura nativa em nuvem distinguem os líderes dos retardatários. Ao mesmo tempo, a regulamentação permanece rigorosa; os requisitos de linhagem de dados do SFDR e os testes de estresse de liquidez da AIFMD II favorecem empresas com recursos abundantes e sistemas de risco de nível empresarial. O campo competitivo, portanto, recompensa tanto os gigantes capazes de explorar a alavancagem operacional quanto as boutiques ágeis que conquistam nichos defensáveis de alta margem dentro do mercado de gestão de ativos da Europa.
Líderes do Setor de Gestão de Ativos da Europa
-
UBS Asset Management
-
Amundi Asset Management
-
Legal & General Investment Management (LGIM)
-
DWS Group
-
Allianz Global Investors & PIMCO (Europa)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Gestão de Ativos da Europa Empresas cobertas neste relatório
- Amundi
- UBS Asset Management
- Legal & General Investment Management
- DWS Group
- Allianz Global Investors
- Schroders
- AXA Investment Managers
- BNP Paribas Asset Management
- BlackRock Europe
- Fidelity International
- Invesco Europe
- J.P. Morgan Asset Management
- Natixis Investment Managers
- M&G Investments
- Nordea Asset Management
- Robeco
- Generali Investments
- Union Investment
- Eurizon Capital
- Carmignac
Oportunidades de Mercado e Perspectivas Futuras
Estão surgindo oportunidades onde as mudanças regulatórias e de infraestrutura criam novo espaço de distribuição e design de produtos. O compromisso da Estratégia de Investimento de Varejo (RIS) da UE avançou em junho de 2026, apertando as expectativas de Valor pelo Dinheiro e de divulgação nos regimes de fundos, o que cria espaço para gestores que possam industrializar a comparação de custos e desempenho entre pares, simplificar a arquitetura de classes de cotas e taxas, e fortalecer a distribuição direta ao consumidor ou com plataforma em primeiro lugar, mantendo-se dentro das restrições de adequação e divulgação. Em paralelo, o trabalho de revisão do SFDR que começou com a proposta da Comissão Europeia em novembro de 2025 está impulsionando renovadas discussões sobre taxonomia de produtos e rotulagem, pressionando por gamas de produtos sustentáveis mais claras e controles de dados e relatórios mais robustos para as estratégias dos Artigos 8/9.
A tokenização e a infraestrutura de mercado digital estão se tornando temas mais investíveis para fabricantes de fundos e prestadores de serviços, apoiados por iniciativas de bancos centrais e infraestrutura de mercado. Em maio de 2026, o BCE anunciou um programa de trabalho de duas vias do Eurosistema para um sistema financeiro tokenizado (Pontes e Appia), com o Pontes entrando em fase piloto no terceiro trimestre de 2026. Em junho de 2026, o Banco Europeu de Investimento emitiu papel comercial nativo em DLT na Clearstream D7. Em conjunto, esses desenvolvimentos movem a emissão e a liquidação tokenizadas do conceito para fluxos de trabalho repetíveis. Isso cria oportunidades para gestores de UCITS e alternativos que operam em centros como Luxemburgo e Irlanda para desenvolver classes de cotas tokenizadas, acesso fracionado a segmentos de mercado privado, inclusive por meio de estruturas ELTIF 2.0, e modelos de atendimento nativamente digitais que reduzem os valores mínimos e melhoram a eficiência operacional, ao mesmo tempo em que alinham as práticas de governança, custódia e avaliação ao escrutínio regulatório.
Desenvolvimentos industriais recentes em Mercado de Gestão de Ativos da Europa
- Julho de 2026: A UBS anunciou uma parceria estratégica com a MSCI para integrar dados, análises e modelos da MSCI com a expertise em alternativos da UBS para desenvolver uma plataforma de dados de mercados privados baseada em IA. A iniciativa visa melhor padronização de dados e transparência em ativos privados, fortalecendo as capacidades de design de produtos, gestão de riscos e relatórios para clientes à medida que os mercados privados se expandem dentro de portfólios multiativo.
- Abril de 2026: A Amundi e a ICG anunciaram uma parceria estratégica e de capital de longo prazo para ampliar o acesso aos mercados privados, incluindo a Amundi adquirindo uma participação econômica de 9,9% e estabelecendo um acordo de distribuição exclusivo de 10 anos. A estrutura combina escala de fabricação e distribuição de produtos com capacidades de originação em mercados privados, apoiando ofertas de maior margem em meio à compressão de taxas nos mercados públicos.
- Novembro de 2024: A Amundi concordou em adquirir a wealthtech alemã aixigo por 149 milhões de EUR (163,9 milhões de USD) para fortalecer as ferramentas digitais baseadas em API para assessores financeiros. A aquisição reforça a integração do fluxo de trabalho dos assessores e os modelos de distribuição híbrida, que são críticos à medida que as redes de intermediários tradicionais envelhecem e o atendimento ao cliente migra para jornadas com prioridade digital.
Mercado de Gestão de Ativos da Europa Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este relatório, o mercado de gestão de ativos da Europa é dimensionado como o total de ativos sob gestão (AUM) administrados por gestores de ativos profissionais em toda a Europa, cobrindo tanto produtos baseados em fundos quanto mandatos discricionários, e medido como o valor do AUM no final do período em USD.
Exclusões do escopo: Excluímos os ativos do balanço de seguradoras geridos internamente, a autogestão de tesouraria corporativa e os ativos sobre os quais apenas se presta assessoria sem um mandato de gestão contínuo.
Visão Geral da Segmentação
- Por Classe de Ativos
- Ações
- Renda Fixa
- Investimento Alternativo
- Híbrido
- Gestão de Caixa
- Por Fonte de Recursos
- Fundos de Pensão e Seguradoras
- Investidores Individuais (Varejo + Alta Renda)
- Investidores Corporativos
- Outras Fontes (Governo, Fundos Fiduciários, etc.)
- Por Tipo de Empresa de Gestão de Ativos
- Grandes Instituições Financeiras / Bancos de Grande Porte
- Fundos Mútuos e ETFs
- Private Equity e Capital de Risco
- Fundos de Renda Fixa
- Fundos de Hedge
- Outros Tipos de Empresas de Gestão de Ativos
- Por Geografia
- Reino Unido
- Alemanha
- França
- Espanha
- Itália
- BENELUX (Bélgica, Países Baixos, Luxemburgo)
- NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega, Suécia)
- Resto da Europa
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O trabalho documental começou com a definição do AUM e da cobertura da Europa, de modo que os mesmos limites sejam aplicados ano a ano. Referenciamos fontes públicas e não pagas, como comunicados estatísticos do Banco Central Europeu, séries macroeconômicas do Eurostat, publicações da ESMA sobre mercados de fundos e organismos setoriais como a EFAMA para divisões de AUM e sinais em nível de país. Para ancorar o comportamento do mercado, também utilizamos relatórios anuais, registros regulatórios, apresentações para investidores e imprensa financeira de renome para impulsionadores de fluxos, direção de taxas e lançamentos de produtos.
Após o mapeamento da definição e das séries principais, utilizamos bases de dados por assinatura para dados financeiros de empresas e contexto de notícias, além de uma base de dados de patentes para rastrear mudanças de longo prazo, como assessoria digital e automação de fundos, que podem afetar os padrões de distribuição e crescimento do AUM. Os insumos documentais ajudaram principalmente a estabelecer parâmetros para divisões por país, escolhas de conversão de moeda e direção de tendências antes de conversar com os participantes do mercado. As fontes listadas aqui são ilustrativas, e muitas outras referências públicas também foram verificadas durante a coleta e o esclarecimento de dados.
Entrevistas Primárias e Pesquisas
As discussões primárias foram realizadas com gestores de ativos, distribuidores e prestadores de serviços que estão próximos dos fluxos de fundos e das conquistas de mandatos, e depois com especialistas do setor que acompanham a regulamentação e a distribuição transfronteiriça. Essas conversas foram utilizadas para confirmar o que é contabilizado como ativos geridos, validar a composição por país e por produto, e testar as premissas sobre fluxos líquidos, efeitos de desempenho do mercado e o ritmo da compressão de taxas na Europa.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 38% | Diretores executivos: 15% |
| Nível médio: 44% | Líderes funcionais/de unidade: 29% |
| Empresas menores: 18% | Gestores: 56% |
Dimensionamento e Previsão do Mercado
O dimensionamento começa a partir de uma reconstrução de cima para baixo que vincula os pools de ativos investíveis da Europa às premissas de penetração gerida, que são então ajustadas usando divisões públicas de AUM entre fundos de investimento e mandatos discricionários. Os principais insumos utilizados no modelo incluem indicadores de desempenho do mercado de ações e títulos, direção dos fluxos líquidos de subscrição e resgate, tendências de poupança das famílias e contribuições previdenciárias, mudanças na composição de produtos (passivo versus ativo) e pressão sobre as taxas que pode alterar o comportamento de reporte entre os canais. Quando a cobertura por país difere entre as séries públicas, utilizamos regras de inclusão consistentes e normalizamos os totais para que a região some corretamente.
Para manter os totais realistas, corroboramos o resultado com aproximações seletivas de baixo para cima usando divulgações de AUM de gestores amostrados, consolidações em nível de país a partir de registros públicos e verificações de canal sobre onde o AUM está sendo contabilizado. Se um país menor ou subsegmento não tinha divulgação, preenchemos as lacunas usando relações de proxy, como ativos investíveis e intensidade de domiciliação de fundos, e depois verificamos novamente as participações implícitas com o feedback das entrevistas.
As previsões foram construídas usando análise de cenários apoiada por indicadores de tendências e opiniões de especialistas sobre ciclos de taxas, apetite por risco e mudanças regulatórias que afetam a distribuição. Os cenários foram traduzidos em trajetórias de AUM combinando faixas esperadas de retorno de mercado com expectativas de fluxo líquido, e depois revisados para que os números finais correspondam a padrões plausíveis de país e classe de ativos.
Validação de Dados e Ciclo de Atualização
Os resultados são validados por meio de múltiplas passagens, começando com verificações mecânicas que confirmam que os totais por país se reconciliam com a Europa e que os movimentos ano a ano se alinham com os sinais de mercado conhecidos. Também realizamos verificações de variância em relação a indicadores independentes, como a direção dos fluxos de fundos, grandes quedas de mercado e o momento de eventos regulatórios que podem mudar o reporte ou a rotulagem de produtos.
Antes da aprovação final, as premissas e fórmulas são revisadas por outro analista, e os valores discrepantes acionam chamadas de acompanhamento para verificar novamente as definições ou as escolhas de moeda. O relatório é atualizado anualmente, e ajustes intermediários são feitos quando há eventos materiais, como movimentos bruscos de mercado ou grandes mudanças de regras. Logo antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atual disponível.
Tamanho do Mercado de Gestão de Ativos da Europa da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para a gestão de ativos da Europa podem parecer muito diferentes porque nem todos medem a mesma coisa, e as escolhas de momento podem deslocar os totais em trilhões. As diferenças geralmente decorrem do que é tratado como AUM gerido versus ativos assessorados, de como os mandatos discricionários são tratados e se os valores refletem os níveis de final de ano ou uma média ao longo do ano.
Na prática, o ritmo de atualização e o momento da moeda importam neste mercado porque os movimentos do EUR e da GBP podem alterar o AUM reportado em USD mesmo quando os ativos em moeda local estão estáveis. Algumas estimativas também aplicam taxas de crescimento amplas sem verificar se os fluxos líquidos e o desempenho do mercado podem explicar conjuntamente o salto implícito. Por essa razão, nosso ciclo de atualização e as verificações cruzadas são configurados para identificar essas lacunas antes da publicação.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 35,38 T USD (2025) | |
| Associação do Setor A | 35,64 T USD (2024) | Utiliza um valor de AUM reportado em EUR vinculado a um instantâneo de final de ano, portanto o nível em USD depende fortemente da taxa EUR para USD escolhida e pode incluir estimativas de países baseadas em associações que não correspondem à lista de países do relatório. |
| Consultoria Global B | 25,99 T USD (2023) | Parece aplicar uma definição mais ampla e multiativo com um ano base diferente e tratamento pouco claro de mandatos versus veículos de fundos, o que pode comprimir o valor inicial quando a cobertura é mais estreita ou quando apenas categorias selecionadas de gestores são contabilizadas. |
A diferença decorre principalmente do momento e do escopo, não de um único erro matemático. Ao fixar a definição de AUM em fundos mais mandatos discricionários, aplicando um momento de conversão USD consistente e verificando novamente o crescimento implícito em relação aos fluxos e movimentos de mercado, a Mordor Intelligence mantém a estimativa alinhada a um conjunto repetível de impulsionadores que os usuários podem acompanhar e testar sob estresse.
Principais Questões Respondidas no Relatório
Qual será o tamanho do mercado de gestão de ativos europeu até 2031?
Está projetado para atingir 62,37 trilhões de USD, expandindo-se a um CAGR de 9,92%.
Qual segmento de investidores está crescendo mais rapidamente na Europa?
Os investidores individuais, capacitados pela assessoria digital e pela reforma previdenciária, estão previstos para crescer os ativos a um CAGR de 10,31% até 2031.
Qual é o papel do SFDR nos fluxos de fundos europeus?
Em 2024, os rótulos do SFDR direcionaram os fluxos de investimento para as estratégias dos Artigos 8 e 9, que responderam por uma parcela substancial dos ativos de fundos da UE e registraram entradas líquidas significativas.
Por que os investimentos alternativos estão ganhando participação na Europa?
O private equity, a infraestrutura e o crédito privado oferecem retornos protegidos contra a inflação e não correlacionados, e se beneficiam do apoio de políticas como o ELTIF 2.0.
Como a tecnologia está remodelando a concorrência entre os gestores de ativos europeus?
As ferramentas de IA generativa, as plataformas de assessoria robótica e as estruturas de fundos tokenizados reduzem custos, melhoram a personalização e diferenciam a qualidade do serviço.
Qual é o impacto da AIFMD II sobre os gestores alternativos menores?
O aumento dos requisitos de capital e de relatórios está elevando os custos de conformidade, impulsionando uma migração para plataformas maiores que podem aproveitar as eficiências de escala.