
Tamanho e Participação do Mercado de Carbonato de Etileno
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 1.23 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.91 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 9.12 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Carbonato de Etileno por Mordor Intelligence
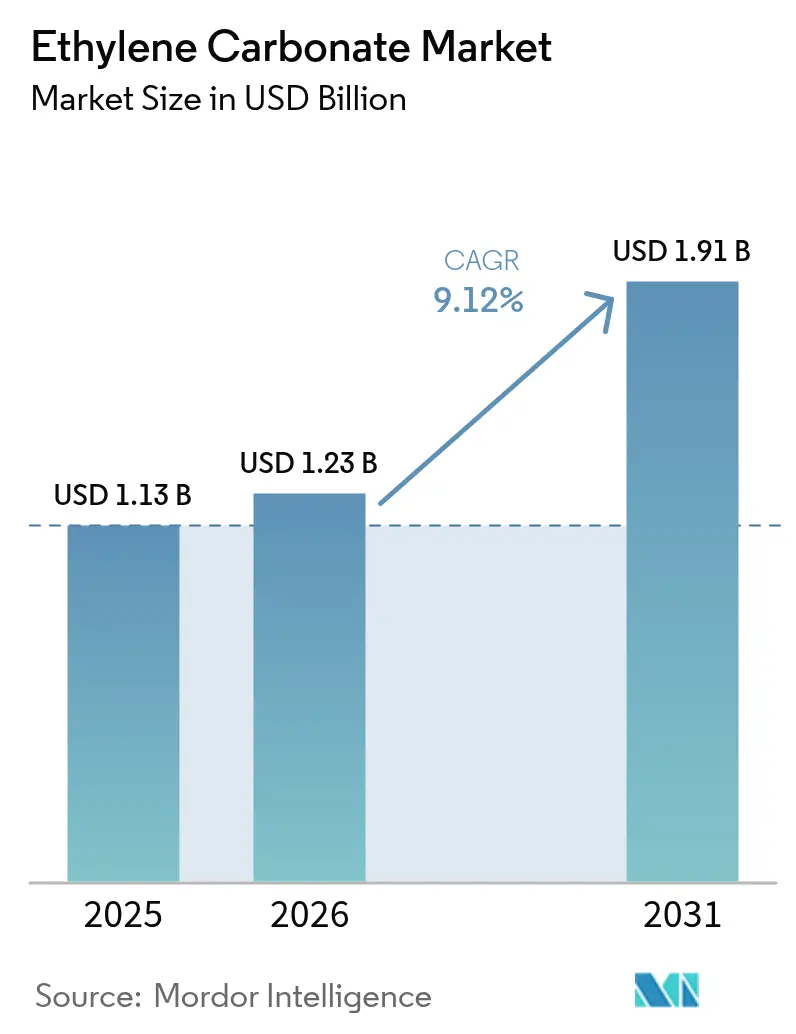
O tamanho do mercado de Carbonato de Etileno deverá crescer de USD 1,13 bilhão em 2025 para USD 1,23 bilhão em 2026, com previsão de atingir USD 1,91 bilhão até 2031, a um CAGR de 9,12% no período de 2026 a 2031. A demanda é impulsionada pelo papel insubstituível do composto nos eletrólitos de baterias de íons de lítio, onde promove a interface sólido-eletrólito (SEI) que protege os ânodos de grafite e permite maiores densidades de energia. O ecossistema petroquímico e de baterias integrado da Ásia-Pacífico sustenta tanto a liderança de custos quanto a segurança do fornecimento, enquanto os produtores norte-americanos e europeus competem em graus de pureza e vantagens de conformidade regulatória. Cadeias de fornecimento integradas que abrangem desde matérias-primas de óxido de etileno até misturas de eletrólitos prontas para uso estão se tornando alavancas competitivas decisivas. Ao mesmo tempo, a volatilidade das matérias-primas e as classificações de toxicidade introduzem riscos de custo e conformidade que favorecem fornecedores grandes e verticalmente integrados, capazes de amortizar investimentos em segurança e sustentabilidade.
Principais Conclusões do Relatório
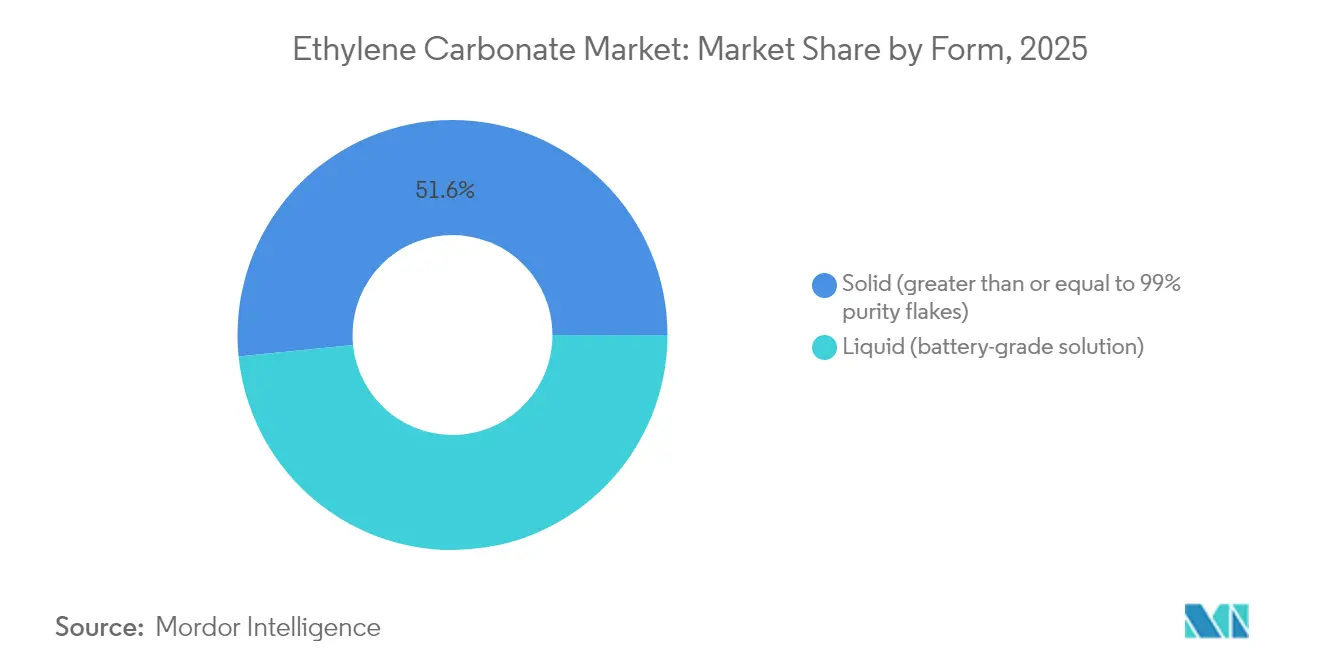
- Por forma, o carbonato de etileno sólido liderou com 51,60% da receita em 2025, enquanto as soluções líquidas de grau de bateria registram um CAGR de 9,55% até 2031.
- Por aplicação, as baterias de íons de lítio responderam por 46,70% da participação do mercado de carbonato de etileno em 2025 e projetam crescimento a um CAGR de 11,22% até 2031.
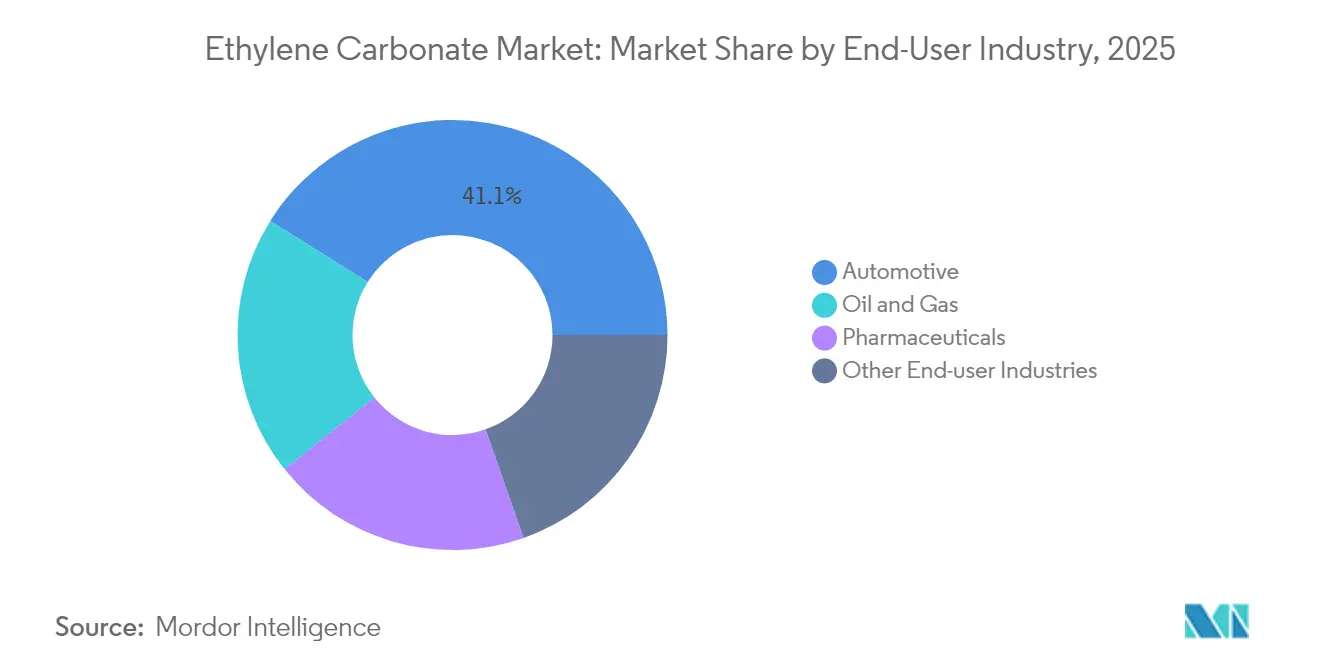
- Por indústria de usuário final, o setor automotivo liderou com 41,10% da demanda em 2025, e sua expansão pela eletrificação está projetada para crescer a um CAGR de 10,42% até 2031.
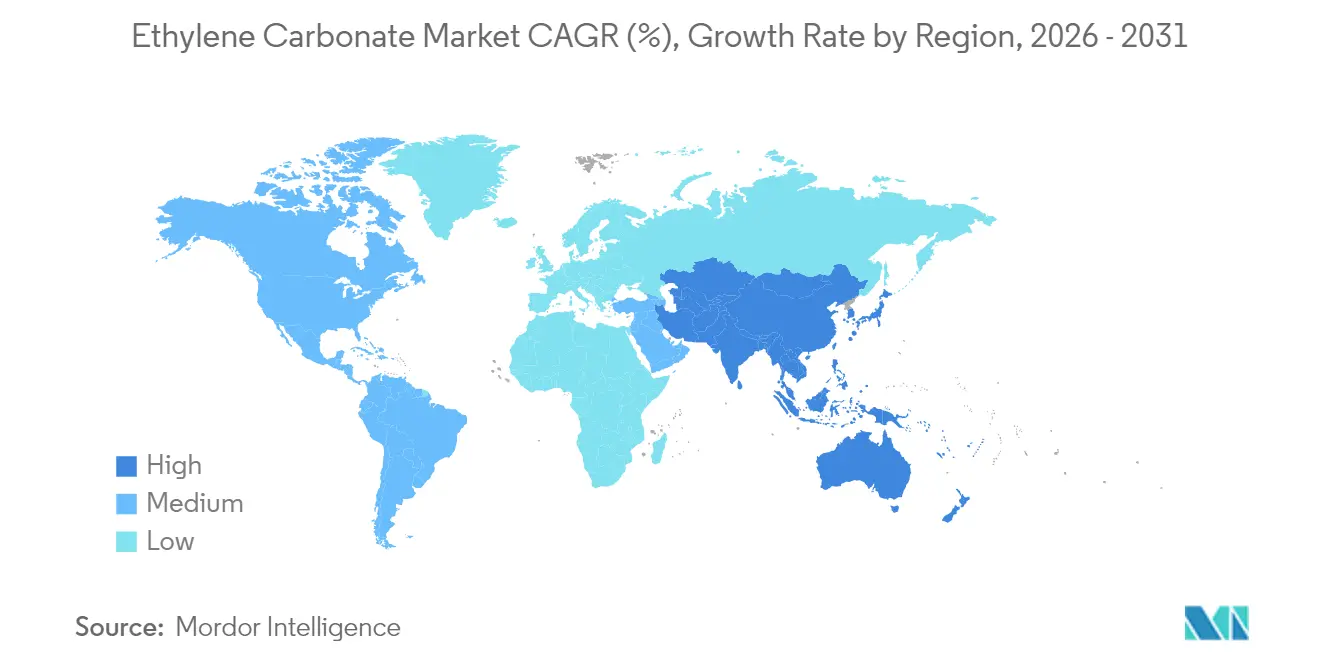
- Por geografia, a Ásia-Pacífico controlou 54,05% das receitas globais em 2025 e está prevista para registrar um CAGR de 9,48% durante o período de previsão.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda crescente por baterias de íons de lítio de alta densidade de energia em veículos elétricos | +3.20% | Global, com Ásia-Pacífico liderando | Médio prazo (2 a 4 anos) |
| Crescimento em lubrificantes industriais e automotivos premium | +1.80% | América do Norte e Europa, principalmente | Longo prazo (≥ 4 anos) |
| Expansão da capacidade de fabricação de baterias asiática | +2.70% | Núcleo Ásia-Pacífico, com transbordamento para cadeias de fornecimento globais | Curto prazo (≤ 2 anos) |
| Regulamentações favoráveis para solventes de eletrólitos mais seguros | +1.10% | Europa e América do Norte | Médio prazo (2 a 4 anos) |
| Surgimento de requisitos de precursores para baterias de estado sólido | +0.90% | Global, com adoção antecipada no Japão e na Coreia do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente por Baterias de Íons de Lítio de Alta Densidade de Energia em Veículos Elétricos
O lançamento global de veículos elétricos requer sistemas de eletrólitos que sustentem tensões de célula acima de 4,4 V, permitindo ao mesmo tempo desempenho de carregamento rápido. O carbonato de etileno forma uma camada de SEI estável que protege os ânodos de grafite da co-intercalação de solventes, propriedade validada em pesquisas do Instituto Skoltech que demonstram uma redução marcante da perda de capacidade em comparação com alternativas à base de carbonato de propileno. Fabricantes de automóveis e de células incorporam, portanto, cláusulas de fornecimento de longo prazo em contratos de suprimento, protegendo a demanda de oscilações de preço de curto prazo. O efeito cumulativo adiciona 3,20 pontos percentuais ao CAGR previsto à medida que as implantações de baterias se expandem em carros de passeio, frotas comerciais e armazenamento estacionário.
Crescimento em Lubrificantes Industriais e Automotivos Premium
Lubrificantes de alto desempenho em usinagem de metais, óleos de motor e caixas de engrenagens de turbinas eólicas especificam cada vez mais aditivos à base de carbonato polar que mantêm a viscosidade a temperaturas acima de 200 °C. Dados laboratoriais sobre carbonatos oleoquímicos confirmam que a cadeia de carbono curta do carbonato de etileno confere solubilidade superior e propriedades formadoras de película, aprimorando a resistência à pressão extrema[1]Robert O. Dunn et al., "Propriedades Físicas de Carbonatos Oleoquímicos," Journal of the American Oil Chemists' Society, springer.com. As extensões de garantia de OEM para intervalos de troca de óleo de 20.000 km amplificam a carga de aditivos por formulação, traduzindo-se em demanda estável e com margens acrescidas além do setor de baterias.
Expansão da Capacidade de Fabricação de Baterias Asiática
A China está prevista para adicionar 26 milhões de toneladas de capacidade anual de etileno até 2027, reduzindo os custos de matéria-prima para produtores de carbonato a jusante. Os fabricantes regionais aproveitam entregas just-in-time para gigafábricas vizinhas, reduzindo os custos logísticos que corroem a competitividade dos embarques transpacíficos. O debottelamento de 2.000 t/ano de gama-butirolactona da Mitsubishi Chemical Group Corporation e o complexo de USD 10 bilhões da BASF SE em Zhanjiang ilustram como os operadores estabelecidos co-localizam intermediários upstream com unidades de carbonato de grau de bateria[2]Mitsubishi Chemical Group, "Expansão da Capacidade de Produção de Gama-Butirolactona," mcgc.com. Os prêmios de segurança de fornecimento resultantes sustentam 2,70 pontos percentuais de CAGR incremental.
Surgimento de Requisitos de Precursores para Baterias de Estado Sólido
As células de estado sólido de próxima geração utilizam eletrólitos poliméricos que incorporam derivados de carbonato de etileno para aumentar a condutividade iônica e a estabilidade interfacial. Linhas em escala piloto no Japão e na Coreia do Sul já especificam pureza maior ou igual a 99,9%, favorecendo fornecedores com tecnologia avançada de cristalização fracionada. Embora os volumes permaneçam pequenos até 2027, os ciclos de design-in em eletrônicos de consumo antecipam uma maior adoção automotiva após 2028, adicionando 0,90 pontos percentuais à curva de crescimento de longo prazo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Classificação de toxicidade à saúde e ao meio ambiente do carbonato de etileno | -1.40% | Global, mais rigorosa na Europa e América do Norte | Médio prazo (2 a 4 anos) |
| Volatilidade nos preços da matéria-prima de óxido de etileno | -2.10% | Global, afetando particularmente produtores integrados | Curto prazo (≤ 2 anos) |
| Substituição por misturas de carbonato de dimetila e carbonato de propileno | -1.80% | Global, liderada por aplicações sensíveis a custo | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos Preços da Matéria-Prima de Óxido de Etileno
Os custos de matéria-prima constituem uma parcela significativa dos custos variáveis de produção para fabricantes não integrados. Uma parcela substancial da capacidade global de etileno está em risco de encerramento durante a atual desaceleração do mercado, intensificando a volatilidade de preços e reduzindo as margens de lucro dos conversores de carbonato. Produtores com unidades próprias de óxido de etileno protegem sua exposição, mas os comerciantes que abastecem players menores a jusante experimentam compressão de margens, arrastando o CAGR setorial em 2,10 pontos percentuais.
Substituição por Misturas de Carbonato de Dimetila e Carbonato de Propileno
O carbonato de dimetila oferece menor viscosidade e um perfil toxicológico mais limpo, levando formuladores em adesivos, revestimentos e lubrificantes selecionados a testar taxas de substituição de 20 a 30%[3]Ayoub O. G. Abdalla e Dong Liu, "Carbonato de Dimetila como Combustível Oxigenado Promissor," MDPI Energies, mdpi.com. As misturas de carbonato de propileno reduzem igualmente os custos gerais de solvente em aplicações industriais de grande volume. Embora as químicas de bateria de alta energia ainda exijam carbonato de etileno, a perda de demanda incremental em nichos sensíveis a custo subtrai 1,80 pontos percentuais do CAGR do mercado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Forma:
Conveniência da Cadeia de Fornecimento Inclina o Crescimento para os LíquidosO segmento sólido manteve a liderança com 51,60% da receita em 2025, sustentado por uma rede logística de décadas que transporta flocos com pureza maior ou igual a 99% mundialmente para dissolução no local. As soluções líquidas de grau de bateria, no entanto, estão se expandindo a um CAGR de 9,55% até 2031, pois chegam com controle de umidade e filtradas para menos de 20 ppm de água, eliminando etapas de manuseio na planta que arriscam contaminação. Essa mudança estrutural permite que os fornecedores capturem margens de processamento enquanto viabilizam o enchimento automatizado nas linhas de eletrólito das gigafábricas. Os produtos sólidos permanecerão relevantes para usos industriais a granel onde o manuseio em tambores ou sacos não é um fator limitante de velocidade, preservando uma base considerável de crescimento lento.
A diferença de desempenho entre sólidos de grau técnico 99,0% e líquidos de grau de bateria 99,7% está diminuindo à medida que a cristalização e o polimento por troca iônica são incorporados a montante, aumentando a participação endereçável dos líquidos em segmentos não relacionados a baterias. O recente investimento da Huntsman International LLC em uma linha de purificação E-GRADE no Texas exemplifica como os fornecedores ocidentais defendem participação de mercado com volumes de maior pureza e valor agregado. Os concorrentes asiáticos respondem com remessas a granel em contêineres ISO que reduzem os custos de frete em 10 a 12%, intensificando a competição por formato até 2031.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante aquisição do relatório


Por Aplicação:
Dominância Liderada por Baterias Ancora a Receita FuturaAs baterias de íons de lítio contribuíram com 46,70% do consumo em 2025 e a previsão é de expansão a um CAGR de 11,22%. A dependência da química em relação ao carbonato de etileno decorre de sua capacidade de formar uma SEI de alta impedância em platôs de tensão acima de 4,4 V, um pré-requisito para cátodos NCA e NCM ricos em níquel utilizados em pacotes de veículos elétricos de longo alcance. Projetos de armazenamento de energia em escala de rede estão começando a espelhar essa formulação, estendendo a demanda além da mobilidade para o nivelamento de picos e a integração de renováveis.
As formulações de lubrificantes representam uma parcela significativa dos volumes de carbonato de etileno, devido à sua capacidade de dissolver aditivos antidesgaste em altas temperaturas. No entanto, seu crescimento de dígito médio fica atrás da demanda por baterias, limitando sua influência sobre os preços gerais. Os usos especiais médicos e farmacêuticos, embora representem menos de 5% do volume em toneladas, comandam as maiores margens brutas devido às rigorosas especificações de endotoxinas e metais pesados. A dispersão das taxas de crescimento entre as aplicações sublinha por que os produtores alocam capacidade incremental para módulos de purificação de grau de bateria que oferecem períodos de retorno mais rápidos.
Por Indústria de Usuário Final:
A Eletrificação Automotiva Orienta a Trajetória de VolumeOs OEMs automotivos, que abrangem desde carros de passeio a vans de entrega de uso leve, absorveram 41,10% do volume global em 2025. Seu volume agregado está no caminho de um CAGR de 10,42%. Os fabricantes de baterias na China, na Europa e nos Estados Unidos sincronizam as chamadas de carbonato por meio de programas de estoque gerenciado pelo fornecedor que penalizam entregas atrasadas, induzindo os fornecedores a manter estoque tampão regional e a localizar a filtração final para umidade em partes por milhão.
Equipamentos industriais e maquinário de energia renovável representam um segmento significativo de usuário final, utilizando lubrificantes e refrigerantes premium para aumentar a longevidade dos componentes sob alto estresse mecânico. O carbonato de etileno de grau farmacêutico mantém seu nicho em matrizes de liberação controlada de medicamentos e estabilizadores de meios de contraste, registrando crescimento de dígito simples baixo a médio. O portfólio de mercados finais proporciona diversificação, mas o domínio da eletrificação automotiva significa que qualquer desaceleração na adoção de veículos elétricos repercutirá nos balanços de oferta e demanda em um a dois trimestres.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante aquisição do relatório
Análise Geográfica
Mercado de Carbonato de Etileno da APAC
O corredor integrado de produtos químicos para baterias da Ásia-Pacífico gerou 54,05% das receitas globais em 2025 e deve registrar um CAGR de 9,48% até 2031, impulsionado por 26 milhões de toneladas de capacidade planejada de craqueamento de etileno na China continental, que sustenta a liderança em custos. Os produtores locais de carbonato geralmente instalam plantas próximas a gigafábricas, reduzindo os tempos de trânsito em 2 a 3 dias e incorporando laboratórios de garantia de qualidade disponíveis sob demanda, alinhados aos protocolos de rastreabilidade automotiva. A produção de etileno do Japão atingiu o nível mais baixo em 35 anos em 2024, refletindo uma mudança em direção a produtos químicos especiais de alto valor, mesmo com o crescimento dos projetos domésticos de baterias, o que amplia a vantagem de produção regional da China.
Mercado de Carbonato de Etileno da América do Norte
A América do Norte permanece estruturalmente deficitária em carbonato de grau bateria, apesar da posição da Huntsman International LLC como maior fornecedor doméstico. Os incentivos da Lei de Redução da Inflação para fábricas de células nos Estados Unidos desencadearam acordos de fornecimento de vários anos que cobrem parcialmente os riscos de abastecimento transpacífico. Os custos de matéria-prima, no entanto, são mais elevados porque os craqueadores de etano favorecidos pelo gás de xisto priorizam o polietileno, exigindo que os fabricantes de carbonato adquiram óxido de etileno com prêmios vinculados a índices.
Mercado de Carbonato de Etileno da EMEA e da América do Sul
O rigoroso ambiente REACH da Europa aumenta os custos de conformidade, mas assegura um prêmio para materiais totalmente documentados. O compromisso da BASF SE de abastecer seis unidades de produtos químicos de consumo nos Estados Unidos inteiramente com eletricidade renovável evidencia como as credenciais de sustentabilidade estão sendo utilizadas globalmente como diferenciadores intangíveis em mercados maduros. Enquanto isso, o Oriente Médio e África e a América do Sul respondem coletivamente por uma participação menor no volume, mas apresentam potencial de crescimento por meio de programas de diversificação petroquímica e crescente penetração de importações de veículos elétricos. A flexibilidade logística — por meio do uso de tanques ISO e centros regionais de armazenamento — continua sendo o caminho para a captura lucrativa de participação de mercado nesses destinos emergentes.

Panorama regulatório
O carbonato de etileno (CAS 96-49-1) é regulamentado nos principais mercados por meio de estruturas de gestão de produtos químicos que abrangem registro, classificação e manuseio seguro. Na União Europeia, é registrado sob o REACH (EC No 1907/2006) e classificado sob o CLP (EC No 1272/2008), incluindo Acute Tox. 4 (H302), Eye Irrit. 2 (H319) e STOT RE 2 (H373), o que orienta a rotulagem, o alinhamento das FISPQs e os controles no ambiente de trabalho em toda a cadeia de suprimentos.
Em 2026, o carbonato de etileno não está listado no Anexo XIV do REACH (autorização) nem no Anexo XVII (restrições), o que sustenta a disponibilidade industrial contínua, mantendo a conformidade centrada em documentação e comunicação de riscos. Nos Estados Unidos, o carbonato de etileno consta no inventário TSCA da EPA, o que apoia a fabricação e importação legais, exigindo, ao mesmo tempo, o monitoramento contínuo das ações da EPA sobre novos produtos químicos quanto a eventuais restrições específicas de uso que possam afetar as cadeias de suprimento de eletrólitos para baterias e solventes.
Análise da cadeia de valor
A cadeia de valor do carbonato de etileno começa com etileno e dióxido de carbono, sendo o etileno convertido em óxido de etileno (EO) e, em seguida, reagido com CO2 para produzir carbonato de etileno. Produtores com ativos próprios de etileno e EO frequentemente têm vantagens de custo e confiabilidade, já que a purificação de EO e as separações de alto consumo energético podem ser otimizadas quando as unidades upstream e de carbonato estão integradas, em consonância com a mudança do mercado em direção a uma cadeia de suprimentos de materiais para baterias estreitamente coordenada.
No segmento downstream, a cadeia se divide entre sólidos de grau técnico e líquidos de grau para baterias, que exigem gestão rigorosa da umidade e purificação avançada (cristalização, destilação, polimento) para atender a limites de impurezas cada vez mais restritos para uso em eletrólitos. A distribuição e a conversão incluem logística em ISO-tanques e tambores, estocagem regional e, em alguns casos, integração em misturas de eletrólito prontas para uso, a fim de reduzir o risco de contaminação nas gigafábricas. Os principais pontos de estrangulamento centram-se na volatilidade do preço do EO e da energia, além da intensidade de capital necessária para alcançar pureza ultra elevada, o que aumenta as barreiras para conversores menores e não integrados.
Cenário Competitivo
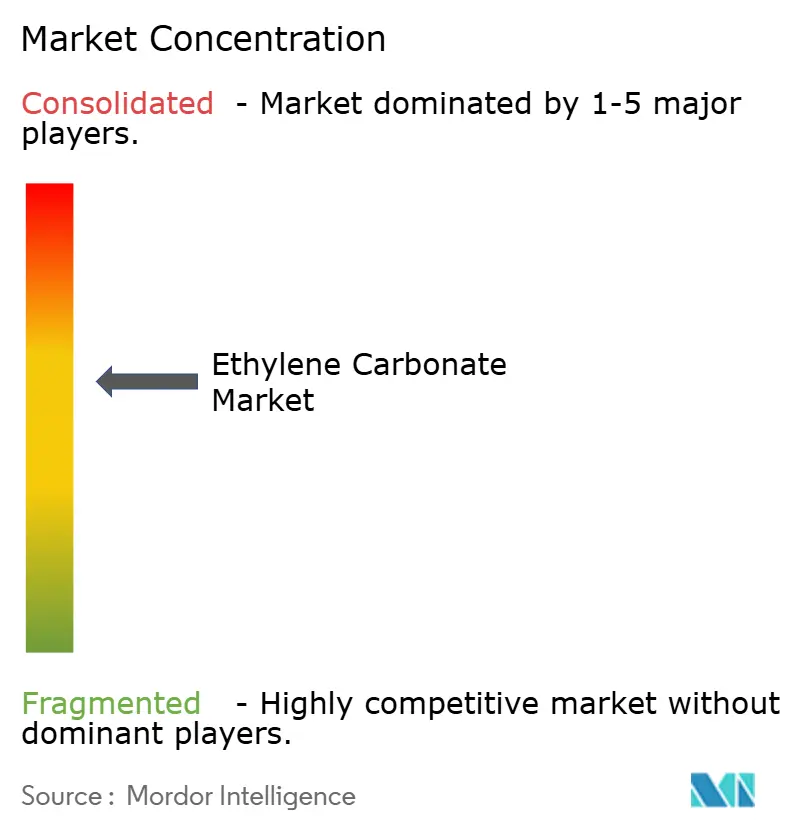
A intensidade competitiva situa-se em um nível moderadamente consolidado. As cinco principais empresas aproveitam a integração vertical desde o óxido de etileno até as misturas de solventes, permitindo eficiências de custo e garantias de fornecimento que os formuladores menores têm dificuldade em igualar. O projeto de USD 10 bilhões da BASF SE em Zhanjiang integra unidades de etileno, óxido de etileno e carbonato em uma única zona costeira para reduzir a logística entre plantas. A linha E-GRADE recentemente inaugurada da Huntsman International LLC no Texas fornece líquidos com pureza de 99,9% para programas de veículos elétricos norte-americanos, demonstrando como os limites de pureza estão sendo elevados à medida que as químicas de células impulsionam tensões mais altas.
Especialistas asiáticos como a Guangzhou Tinci Materials Technology Co., Ltd. expandem a capacidade por meio de parcerias de tolling que minimizam o desembolso de capital e permitem resposta ágil a picos de demanda à vista. Depósitos de patentes cobrindo misturas de eletrólitos não aquosos e precursores de estado sólido revelam investimentos estratégicos em P&D destinados a garantir royalties futuros. Os operadores ocidentais estabelecidos respondem com iniciativas de sustentabilidade e economia circular — por exemplo, a cooperação da Clariant com a OMV para reduzir a pegada de carbono dos derivados de etileno. Embora o custo permaneça um fator determinante nos volumes de grau commodity, as equipes de aquisição avaliam cada vez mais credenciais rastreáveis e de baixo carbono ao conceder contratos de longo prazo, diluindo ligeiramente a competição puramente por preço.
Nos próximos cinco anos, a vantagem competitiva decorrerá de: (1) proximidade às gigafábricas, (2) capacidade de atingir pureza maior ou igual a 99,9% em escala e (3) reduções demonstráveis nas emissões de Escopo 1-3. Os players que se destacarem nesses três vetores capturarão a maior parte da demanda incremental, enquanto os conversores não integrados enfrentarão compressão de margens, particularmente quando a volatilidade de matérias-primas ressurgir. A consolidação por meio de joint ventures e aquisições direcionadas permanece, portanto, um cenário provável, especialmente na Europa, onde os custos de conformidade com o REACH pressionam os balanços de empresas menores.
Líderes da Indústria de Carbonato de Etileno
BASF SE
Huntsman International LLC
Mitsubishi Chemical Group Corporation
OUCC
Shida Shenghua New Materials Group Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Carbonato de Etileno
- BASF SE
- Guangzhou Tinci Materials Technology Co., Ltd.
- Huntsman International LLC
- Liaoning Honggang Chemical Co., Ltd.
- Merck KGaA
- Mitsubishi Chemical Group Corporation
- OUCC
- Shandong Lixing Advanced Material Co., Ltd.
- Shandong Senjie Cleantech Co.,Ltd.
- Shenzhen Xinzhoubang Technology Co., Ltd.
- Shida Shenghua New Materials Group Co., Ltd.
- TOAGOSEI CO.,LTD.
- ZIBO DONGHAI INDUSTRIES CO.,LTD.

Oportunidades de mercado e perspectivas futuras
O espaço em branco está se expandindo no carbonato de etileno de grau para baterias, onde a purificação energeticamente eficiente e a capacidade localizada próxima a clusters de baterias reduzem o custo entregue e o risco de contaminação. O reconhecimento pelo MIIT da China da tecnologia de cristalização por fusão da DODGENs para purificação de carbonato de etileno oferece um exemplo concreto, com relatos de que ela reduz o consumo de energia em 72% em comparação com abordagens tradicionais; isso cria espaço para que fornecedores se diferenciem em custo operacional, pegada de carbono e produção consistente de alta pureza para sistemas de eletrólito de maior tensão.
A inovação de processos também apoia rotas de produção de menor emissão que utilizam o CO2 de forma mais direta, alinhando metas de sustentabilidade com flexibilidade de matéria-prima. Um estudo revisado por pares em 2025 descreveu uma rota de eletrossíntese sem membrana mediada por brometo, convertendo etileno e CO2 em carbonato de etileno com eficiências de Faraday relevantes em densidades de corrente práticas, apontando para um pipeline de P&D além da rota convencional baseada em EO. Comercialmente, a oportunidade está em expandir plantas dedicadas de grau para baterias próximas aos principais fabricantes de células, e em ampliar a oferta do EC de grau comercial para líquidos com controle de umidade e misturas adjacentes a eletrólitos, onde garantia de qualidade, rastreabilidade e compromissos de fornecimento se traduzem em poder de precificação.
Recent Industry Developments in Mercado de Carbonato de Etileno
- Julho de 2026: A Jiangsu Oxirane Chemical iniciou um projeto de expansão de capacidade no Parque Industrial Químico de Yangzhou para adicionar 90.000 toneladas por ano de carbonato de etileno de grau para baterias e 10.000 toneladas por ano de carbonato de etileno de grau industrial, com um cronograma de construção de 12 meses. A escala da adição destaca como os fornecedores estão construindo linhas dedicadas de solventes para baterias, em vez de depender de ativos flexíveis de commodities. Isso também aumenta a pressão competitiva sobre pureza, logística e velocidade de qualificação junto a clientes de eletrólitos e células downstream.
- Janeiro de 2026: A Dongying Hi-tech Spring Chemical Industry assinou um contrato de fornecimento de três anos com a BYD, cobrindo pelo menos 100.000 toneladas por ano de produtos solventes para baterias, incluindo carbonato de etileno, para o projeto da BYD em Hubei. Um compromisso de compra plurianual nesse volume desloca a aquisição em direção a fornecimento contratado e vinculado a projetos, reforçando o papel de fornecedores qualificados de grande volume. Isso também apoia estratégias de integração upstream e estocagem regional para atender a exigências rígidas de entrega e qualidade.
- Novembro de 2024: A Jiangsu Sailboat Petrochemical iniciou a produção comercial em uma nova planta em Lianyungang, China, utilizando a tecnologia de processo baseada em dióxido de carbono da Asahi Kasei para produzir carbonato de etileno e carbonato de dimetila de alta pureza. A entrada em operação comercial de uma tecnologia habilitada por CO2 indica uma rota de fabricação alinhada com prioridades de descarbonização e eficiência de processo. A produção adicional de alta pureza apoia a mudança mais amplo em direção a materiais de grau eletrólito para baterias, onde a consistência e o controle de processo documentado são cada vez mais decisivos.


Mercado de Carbonato de Etileno Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange o valor do carbonato de etileno vendido como produto químico nos principais usos finais, com a demanda captada onde é consumido como solvente eletrolítico, solvente de processo ou como intermediário na fabricação downstream.
Exclusões de escopo: transferências internas dentro de instalações totalmente integradas e solventes de carbonato que não sejam carbonato de etileno são excluídos, exceto quando vendidos e reportados como carbonato de etileno.
Visão geral da segmentação
- Por Forma
- Sólido (flocos com pureza maior ou igual a 99%)
- Líquido (solução de grau de bateria)
- Por Aplicação
- Baterias de Íons de Lítio
- Lubrificantes
- Produtos Médicos
- Intermediários e Agentes
- Outras Aplicações
- Por Indústria de Usuário Final
- Automotivo
- Farmacêuticos
- Petróleo e Gás
- Outras Indústrias de Usuário Final
- Por Geografia
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Rússia
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
Começamos construindo a base factual básica sobre oferta, demanda e preços usando fontes públicas que podem ser verificadas por qualquer pessoa. Insumos úteis vêm de fontes como o USGS para contexto de minerais e materiais para baterias, a IEA para orientações sobre veículos elétricos e armazenamento de energia, e a UN Comtrade para fluxos comerciais de grupos químicos relacionados, quando os relatórios estão disponíveis. Também recorremos a fontes como a US Energy Information Administration para indicadores macro de energia que influenciam a demanda de baterias, e a periódicos revisados por pares em química e eletroquímica para confirmar as necessidades de pureza dos produtos e as taxas de uso típicas.
Para conectar o mercado à atividade real das empresas, revisamos relatórios anuais, apresentações a investidores e comunicados de imprensa de produtores e participantes-chave da cadeia de valor downstream, e, em seguida, cruzamos as informações com notícias alfandegárias e comentários de nível portuário quando possível. Assinaturas de bases de dados pagas são usadas seletivamente para dados financeiros e inteligência de empresas, bases de patentes e verificações de importação e exportação em nível de embarque, principalmente para reduzir pontos ciegos em capacidade e cronogramas de expansão. As fontes listadas aqui não são exaustivas, e muitas outras referências públicas foram usadas para coleta de dados, validação e esclarecimento durante o estudo.
Entrevistas e pesquisas primárias
Em seguida, validamos o que a pesquisa documental não consegue confirmar claramente, especialmente sobre utilização de capacidade, mix de grau e como a demanda de eletrólitos para baterias se converte em volumes de carbonato de etileno. Entrevistas e pesquisas são realizadas com produtores, distribuidores, equipes de compras em usuários de baterias e produtos químicos, e especialistas do setor em APAC, EMEA e Américas, e o feedback é então usado para ajustar premissas antes da validação final dos totais internos.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 28% | CXOs: 14% | APAC: 49% |
| Nível médio: 58% | Líderes funcionais/de unidade: 41% | EMEA: 32% |
| Participantes menores: 14% | Gerentes: 45% | Américas: 19% |
Dimensionamento e previsão de mercado
O dimensionamento é primeiro construído usando uma abordagem top-down, na qual o crescimento da produção de baterias, os sinais de demanda de veículos elétricos e armazenamento estacionário, e os padrões regionais de produção e comércio químico são traduzidos em um conjunto realista de demanda por carbonato de etileno. Uma vez formado esse conjunto de demanda, aplicamos insumos específicos do mercado, como a participação de sistemas de eletrólito de íons de lítio que utilizam carbonato de etileno, proporções típicas de mistura de solventes, divisões de grau de pureza (grau para baterias versus grau industrial) e faixas de preço observadas por região, para converter volumes em valor.
Para manter o modelo fundamentado, os totais são então corroborados com aproximações bottom-up seletivas, incluindo mapeamento de capacidade em nível de fornecedor e planta, verificações amostrais de preços de venda a partir de discussões com canais, e uma verificação de sanidade dos volumes de importação e exportação nos principais países consumidores. Quando a visibilidade bottom-up é incompleta, as lacunas são tratadas por meio de faixas conservadoras de utilização e balanceamento comercial, que são então retestadas com o feedback das entrevistas. Para previsões, a análise de cenários é usada para que diferentes velocidades de adoção de veículos elétricos, mudanças na química das células e tendências de formulação de eletrólitos possam ser expressas com clareza, e o consenso de especialistas é aplicado para escolher o caminho mais provável para a previsão final.
Validação de dados e ciclo de atualização
Realizamos uma validação em múltiplas etapas para que os números finais não dependam de uma única premissa. Os resultados do modelo são verificados em relação a sinais independentes, como tendências de embarques de baterias, expansões de planta anunciadas e movimentos comerciais regionais, e as anomalias são investigadas até que uma explicação clara seja documentada. Se surgir uma variância significativa, o analista entra em contato novamente com os respondentes relevantes e revisa os insumos de preço e utilização antes da aprovação final da revisão interna.
Os relatórios são atualizados anualmente, e atualizações provisórias são acionadas quando ocorrem eventos materiais, como grandes adições de capacidade, paralisações ou mudanças de política que possam alterar a demanda de baterias. Antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada com base nos dados públicos e no feedback de campo mais recentes.
Tamanho do mercado de carbonato de etileno da Mordor Intelligence comparado a outras estimativas publicadas
Os valores de mercado publicados para carbonato de etileno podem parecer muito distantes, mesmo quando se referem ao mesmo produto químico, porque o escopo e as premissas de conversão não são sempre consistentes. O ano-base escolhido, a forma como a demanda de baterias é traduzida em consumo de solventes, e a base de preço usada para a conversão de valor costumam ser os principais fatores dessa dispersão.
A tabela destaca uma lacuna importante que frequentemente decorre do que é contabilizado como valor de mercado, e de como os volumes de grau para baterias são escalados a partir da produção de células. No modelo da Mordor Intelligence, a estimativa é mantida vinculada às vendas reportadas de carbonato de etileno em todas as aplicações e regiões, e a demanda impulsionada por baterias é convertida usando divisões declaradas de formulação e grau, em vez de assumir que toda a cesta de eletrólitos é composta por carbonato de etileno.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 1,23 bilhão de USD (2026) | |
| Editora de Pesquisa do Setor A | 0,68 bilhão de USD (2026) | Utiliza uma construção de volume precificado mais restrita, que parece depender fortemente da demanda exclusiva de baterias e de uma faixa de preço presumida mais estreita, o que pode subestimar o consumo industrial e intermediário e reduzir o valor total. |
| Editora de Inteligência de Negócios B | 0,23 bilhão de USD (2026) | Provavelmente aplica um escopo restrito em torno de graus selecionados ou um conjunto limitado de países, e pode se basear em um conjunto de dados de ano-base menor reportado, o que pode suprimir o total global quando extrapolado para o futuro. |
Analisando os três números em conjunto, as diferenças são explicadas principalmente pela quantidade de demanda não relacionada a baterias incluída, pela forma como grau e pureza são tratados, e pela base de preço usada para a conversão de valor. Nossa abordagem permanece rastreável a indicadores de demanda, verificações de comércio e capacidade, e fatores de conversão apoiados por entrevistas, o que torna o tamanho final do mercado mais fácil de reproduzir e de atualizar quando as condições mudam.


Principais Perguntas Respondidas no Relatório
O que está impulsionando o crescimento mais rápido no mercado de carbonato de etileno?
A demanda proveniente das baterias de íons de lítio, especialmente em veículos elétricos, está se expandindo a um CAGR de 11,22% e permanece o maior motor de crescimento isolado.
Qual região domina o consumo global?
A Ásia-Pacífico deteve 54,05% das receitas de 2025, beneficiando-se de cadeias de fornecimento integradas de etileno para baterias e de nova capacidade de craqueamento que entra em operação até 2027.
Como as baterias de estado sólido influenciarão a demanda por carbonato de etileno?
Embora os volumes permaneçam pequenos até 2027, os graus de altíssima pureza já estão sendo especificados como precursores de eletrólitos poliméricos, adicionando demanda incremental de longo prazo.
Quais riscos de fornecimento afetam os produtores de carbonato de etileno?
A volatilidade da matéria-prima de óxido de etileno e a potencial substituição por misturas de carbonato de dimetila ou carbonato de propileno podem pressionar as margens e corroer a participação em segmentos sensíveis a custo.
Quão consolidado é o cenário competitivo?
Os cinco maiores fornecedores controlam aproximadamente 51% do volume global, conferindo ao mercado uma concentração moderadamente consolidada.
Página atualizada pela última vez em:



