
Tamaño y participación del mercado de carbonato de etileno
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.23 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.91 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 9.12 % |
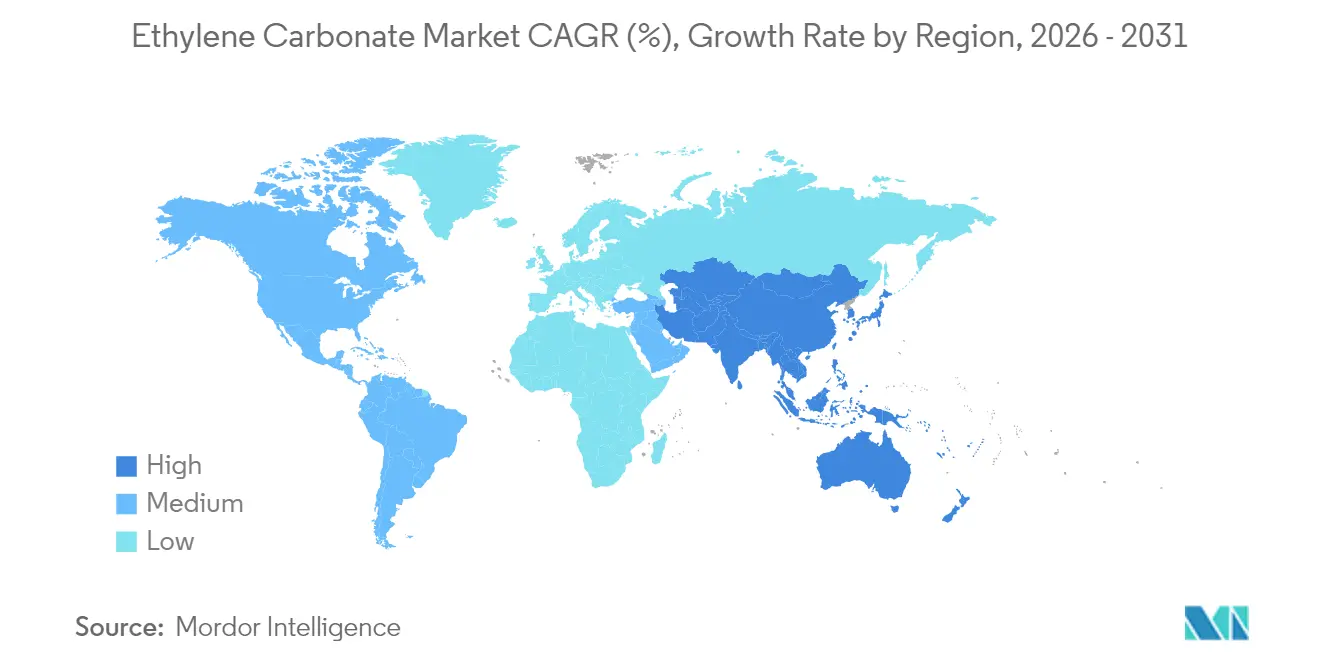
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
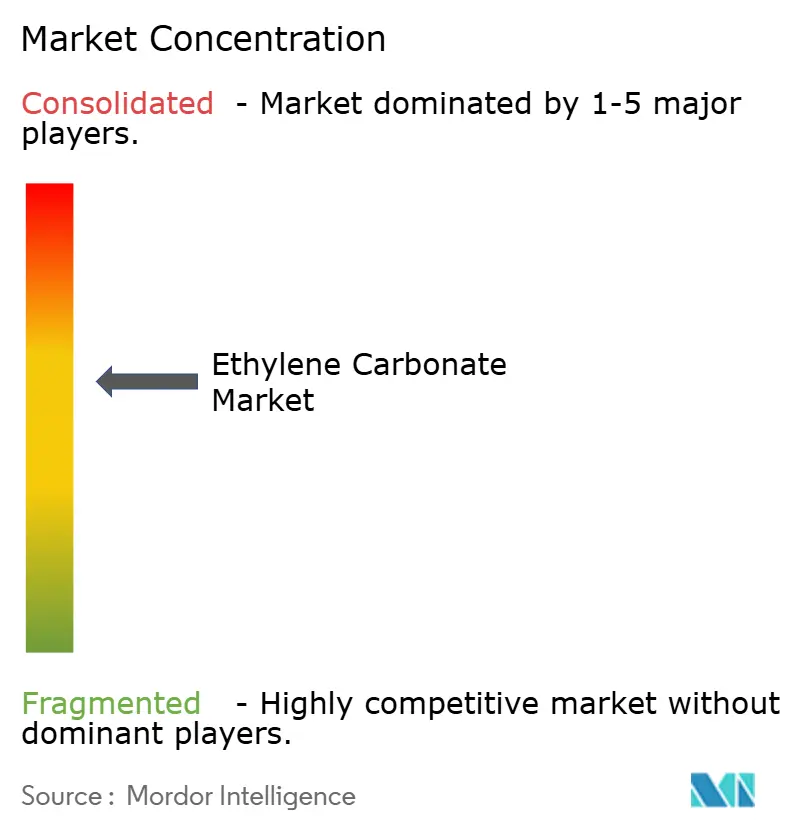
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de carbonato de etileno por Mordor Intelligence
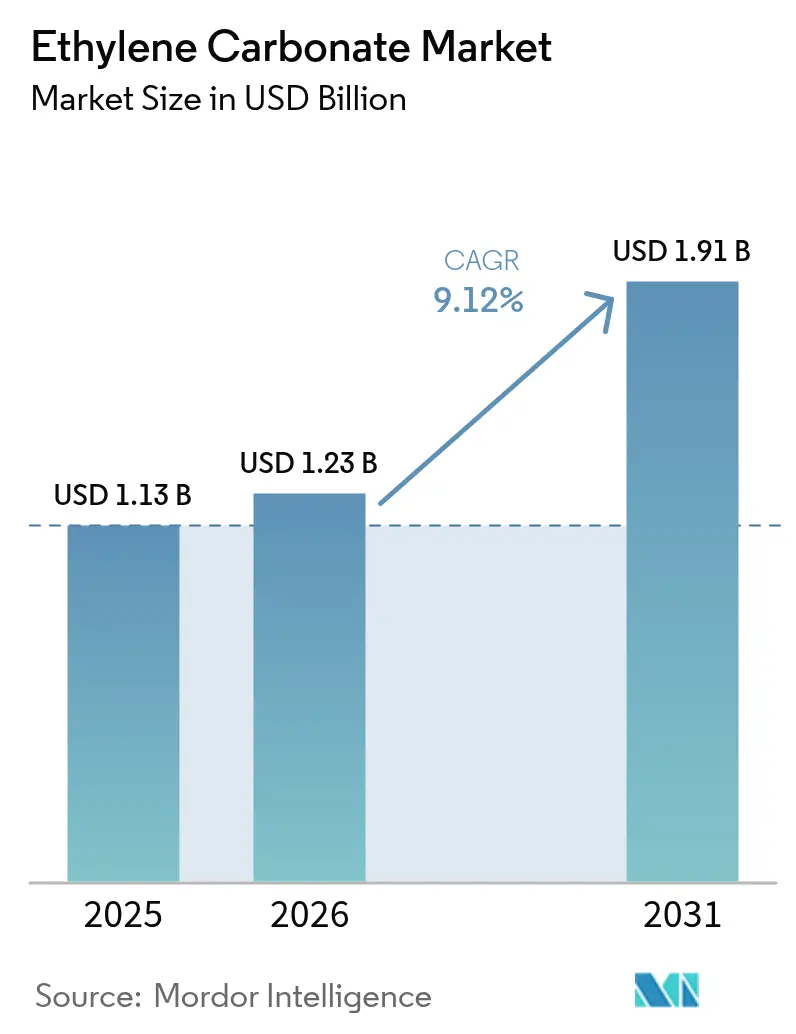
Se espera que el tamaño del mercado de carbonato de etileno crezca de 1,13 mil millones de USD en 2025 a 1,23 mil millones de USD en 2026 y se prevé que alcance 1,91 mil millones de USD en 2031 a una CAGR del 9,12% durante 2026-2031. La demanda está impulsada por el papel insustituible del compuesto en los electrolitos de baterías de iones de litio, donde promueve la interfase sólido-electrolito (SEI) que protege los ánodos de grafito y permite mayores densidades de energía. Los ecosistemas integrados de petroquímica y baterías de Asia-Pacífico sustentan tanto el liderazgo en costes como la seguridad del suministro, mientras que los productores de América del Norte y Europa compiten en grados de pureza y ventajas de cumplimiento normativo. Las cadenas de suministro integradas que abarcan desde materias primas de óxido de etileno hasta mezclas de electrolitos listas para usar se están convirtiendo en palancas competitivas decisivas. Al mismo tiempo, la volatilidad de las materias primas y las clasificaciones de toxicidad inyectan riesgos de costes y cumplimiento que favorecen a los grandes proveedores verticalmente integrados capaces de amortizar las inversiones en seguridad y sostenibilidad.
Conclusiones clave del informe
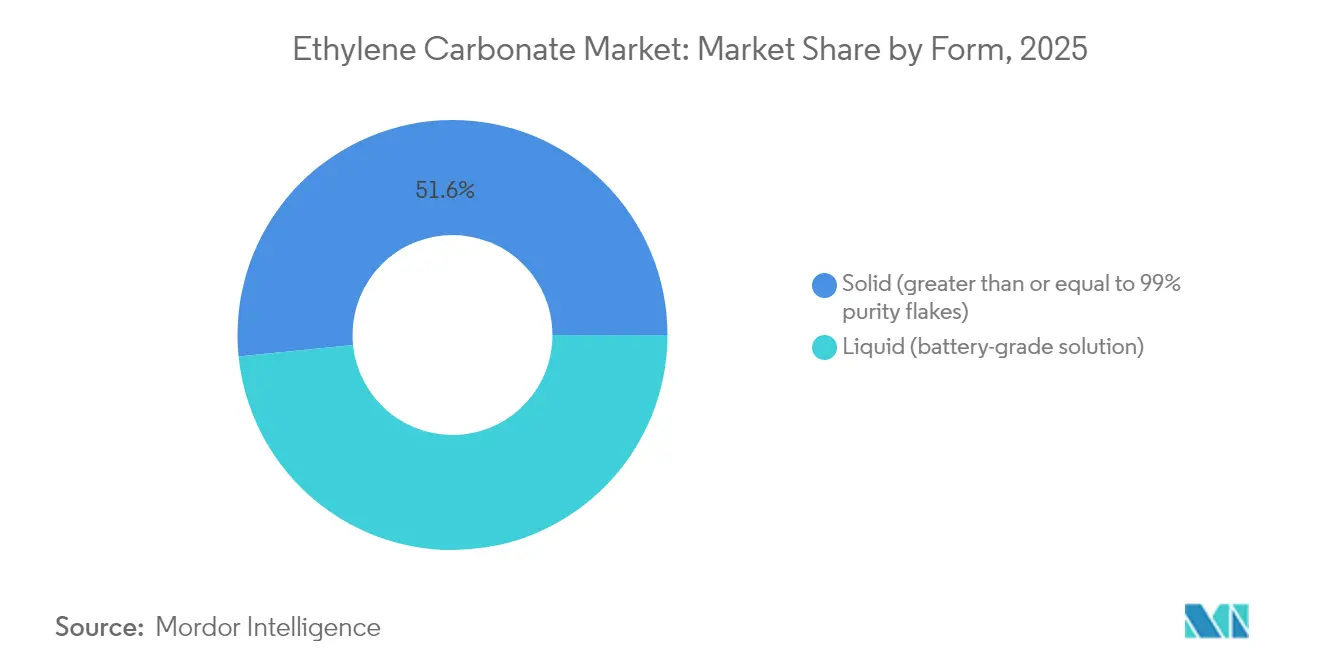
- Por forma, el carbonato de etileno sólido representó el 51,60% de los ingresos en 2025, mientras que las soluciones líquidas de grado para baterías registran una CAGR del 9,55% hasta 2031.
- Por aplicación, las baterías de iones de litio representaron el 46,70% de la cuota del mercado de carbonato de etileno en 2025 y se proyecta que crecerán a una CAGR del 11,22% hasta 2031.
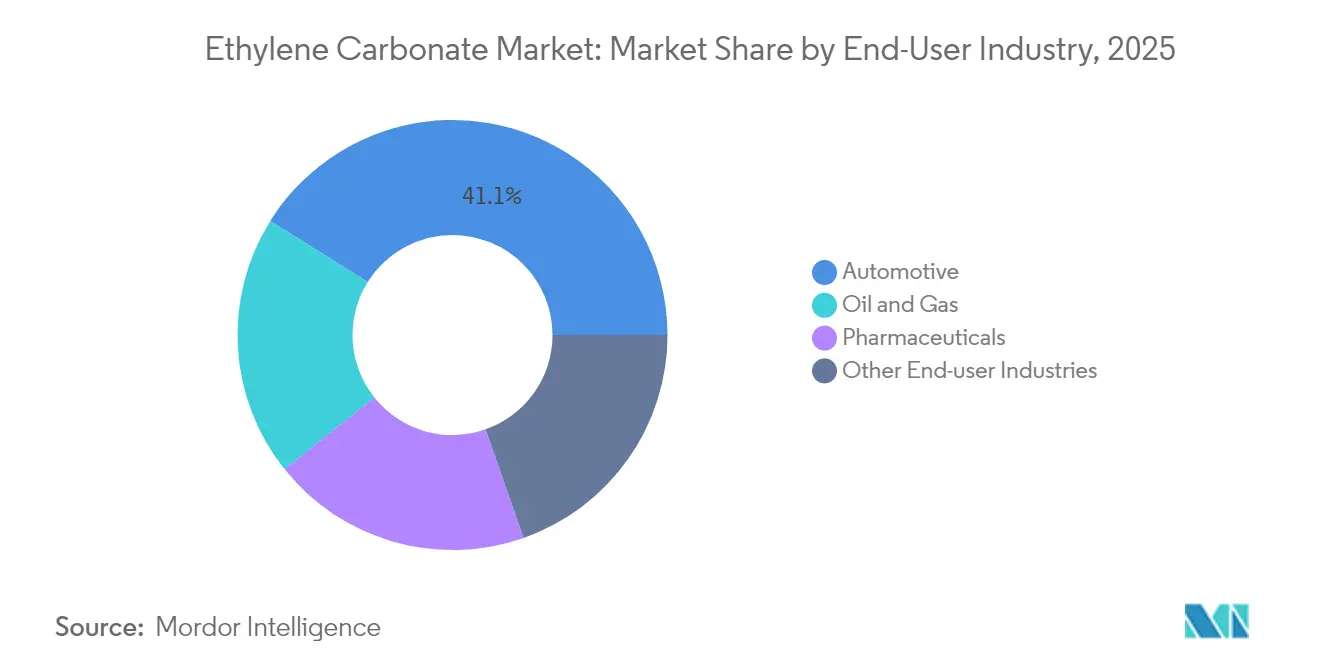
- Por industria de usuario final, el sector automotriz lideró con el 41,10% de la demanda de 2025, mientras que su impulso de electrificación está configurado para expandirse a una CAGR del 10,42% hasta 2031.
- Por geografía, Asia-Pacífico controló el 54,05% de los ingresos globales en 2025 y está destinada a una CAGR del 9,48% durante el período de pronóstico.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Demanda creciente de baterías de iones de litio de alta densidad energética en vehículos eléctricos | +3.20% | Global, con Asia-Pacífico a la cabeza | Mediano plazo (2-4 años) |
| Crecimiento en lubricantes industriales y automotrices premium | +1.80% | América del Norte y Europa principalmente | Largo plazo (≥ 4 años) |
| Expansión de la capacidad de fabricación de baterías asiática | +2.70% | Núcleo Asia-Pacífico, con repercusión en las cadenas de suministro globales | Corto plazo (≤ 2 años) |
| Regulaciones favorables para solventes electrolíticos más seguros | +1.10% | Europa y América del Norte | Mediano plazo (2-4 años) |
| Aparición de requisitos de precursores para baterías de estado sólido | +0.90% | Global, adopción temprana en Japón y Corea del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda creciente de baterías de iones de litio de alta densidad energética en vehículos eléctricos
Los despliegues globales de vehículos eléctricos requieren sistemas de electrolitos que sostengan voltajes de celda superiores a 4,4 V mientras permiten un rendimiento de carga rápida. El carbonato de etileno forma una capa SEI estable que protege los ánodos de grafito de la co-intercalación de solventes, una propiedad validada en investigaciones del Instituto de Tecnología Skolkovo que muestran una degradación de capacidad marcadamente menor en comparación con las alternativas de carbonato de propileno. Los fabricantes de automóviles y de celdas incorporan por tanto cláusulas de compra a largo plazo en los contratos de suministro, protegiendo la demanda de las fluctuaciones de precios a corto plazo. El efecto acumulado agrega 3,20 puntos porcentuales a la CAGR prevista a medida que los despliegues de baterías escalan en turismos, flotas comerciales y almacenamiento estacionario.
Crecimiento en lubricantes industriales y automotrices premium
Los lubricantes de alto rendimiento en mecanizado de metales, aceites de motor y cajas de engranajes de aerogeneradores especifican cada vez más aditivos de carbonato polar que mantienen la viscosidad a temperaturas superiores a 200 °C. Los datos de laboratorio sobre carbonatos oleoquímicos confirman que la cadena corta de carbono del carbonato de etileno confiere una solubilidad y propiedades formadoras de película superiores, mejorando la resistencia a la presión extrema[1]Robert O. Dunn et al., "Propiedades físicas de los carbonatos oleoquímicos", Journal of the American Oil Chemists' Society, springer.com. Las extensiones de garantía de los fabricantes de equipos originales a intervalos de cambio de aceite de 20.000 km amplían la carga de aditivos por formulación, traduciéndose en una demanda estable y que mejora los márgenes más allá del sector de baterías.
Expansión de la capacidad de fabricación de baterías asiática
China tiene previsto añadir 26 millones de toneladas de capacidad anual de etileno para 2027, reduciendo los costes de materias primas para los productores de carbonatos aguas abajo. Los fabricantes regionales aprovechan las entregas justo a tiempo a las gigafábricas vecinas, reduciendo los costes logísticos que erosionan la competitividad de los envíos transpacíficos. La ampliación de 2.000 t/año de gamma-butirolactona de Mitsubishi Chemical y el complejo de 10.000 millones de USD de BASF en Zhanjiang ilustran cómo los actores establecidos co-ubican intermediarios aguas arriba con unidades de carbonato de grado para baterías[2]Mitsubishi Chemical Group, "Expansión de la capacidad de producción de gamma-butirolactona", mcgc.com. Las primas de seguridad de suministro resultantes sustentan 2,70 puntos porcentuales de CAGR incremental.
Aparición de requisitos de precursores para baterías de estado sólido
Las celdas de estado sólido de próxima generación utilizan electrolitos poliméricos que incorporan derivados de carbonato de etileno para aumentar la conductividad iónica y la estabilidad interfacial. Las líneas a escala piloto en Japón y Corea del Sur ya estipulan una pureza mayor o igual al 99,9%, favoreciendo a los proveedores con tecnología avanzada de cristalización fraccionada. Aunque los volúmenes siguen siendo pequeños hasta 2027, los ciclos de diseño en electrónica de consumo presagian una mayor adopción en automoción después de 2028, añadiendo 0,90 puntos porcentuales a la curva de crecimiento a largo plazo.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Clasificación de toxicidad sanitaria y ambiental del carbonato de etileno | -1.40% | Global, más estricta en Europa y América del Norte | Mediano plazo (2-4 años) |
| Volatilidad en los precios de la materia prima de óxido de etileno | -2.10% | Global, que afecta especialmente a los productores integrados | Corto plazo (≤ 2 años) |
| Sustitución por mezclas de carbonato de dimetilo y carbonato de propileno | -1.80% | Global, liderada por aplicaciones sensibles al coste | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los precios de la materia prima de óxido de etileno
Los costes de materias primas constituyen una parte significativa de los costes variables de producción para los fabricantes no integrados. Una parte sustancial de la capacidad global de etileno está en riesgo de cierre durante la actual desaceleración del mercado, intensificando la volatilidad de precios y reduciendo los márgenes de beneficio de los convertidores de carbonato. Los productores con unidades propias de óxido de etileno cubren su exposición, pero los comerciantes que abastecen a los actores aguas abajo más pequeños experimentan vaivenes en los márgenes, arrastrando la CAGR sectorial en 2,10 puntos porcentuales.
Sustitución por mezclas de carbonato de dimetilo y carbonato de propileno
El carbonato de dimetilo ofrece menor viscosidad y un perfil toxicológico más limpio, lo que lleva a los formuladores en adhesivos, recubrimientos y determinados lubricantes a ensayar ratios de sustitución del 20-30%[3]Ayoub O. G. Abdalla y Dong Liu, "El carbonato de dimetilo como combustible oxigenado prometedor", MDPI Energies, mdpi.com. Las mezclas de carbonato de propileno reducen de manera similar los costes generales de solventes en aplicaciones industriales de gran volumen. Aunque las químicas de baterías de alta energía aún requieren carbonato de etileno, la pérdida de demanda incremental en nichos sensibles al coste resta 1,80 puntos porcentuales a la CAGR del mercado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por forma:
la conveniencia en la cadena de suministro inclina el crecimiento hacia los líquidosEl segmento sólido mantuvo el liderazgo con el 51,60% de los ingresos en 2025, respaldado por una red logística de décadas que envía escamas con pureza mayor o igual al 99% en todo el mundo para disolución in situ. Las soluciones líquidas de grado para baterías, sin embargo, se están expandiendo a una CAGR del 9,55% hasta 2031 porque llegan con control de humedad y filtradas a menos de 20 ppm de agua, eliminando los pasos de manipulación en planta que presentan riesgo de contaminación. Este giro estructural permite a los proveedores capturar diferenciales de procesamiento al tiempo que posibilita el llenado automatizado en las líneas de electrolitos de gigafábricas. Los productos sólidos seguirán siendo relevantes para usos industriales a granel donde la manipulación en tambores o sacos no es un cuello de botella, preservando una base considerable de crecimiento lento.
La brecha de rendimiento entre los sólidos técnicos al 99,0% y los líquidos de grado para baterías al 99,7% se está reduciendo a medida que la cristalización y el pulido por intercambio iónico se integran aguas arriba, ampliando la cuota direccionable de los líquidos en los segmentos no relacionados con baterías. La reciente inversión de Huntsman, con sede en Estados Unidos, en una línea de purificación E-GRADE en Texas ejemplifica cómo los proveedores occidentales defienden su cuota de mercado con volúmenes de mayor pureza y valor añadido. Los competidores asiáticos contraatacan con envíos a granel en tanques ISO que reducen los costes de flete en un 10-12%, intensificando la competencia entre formatos hasta 2031.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por aplicación:
el dominio liderado por baterías ancla los ingresos futurosLas baterías de iones de litio contribuyeron con el 46,70% del consumo de 2025 y se prevé que se expandan a una CAGR del 11,22%. La dependencia de la química respecto al carbonato de etileno se debe a su capacidad para formar una SEI de alta impedancia en las mesetas de voltaje superiores a 4,4 V, un requisito previo para los cátodos de NCA y NCM ricos en níquel utilizados en baterías de vehículos eléctricos de largo alcance. Los proyectos de almacenamiento de energía a escala de red están comenzando a reflejar esta formulación, extendiendo la demanda más allá de la movilidad hacia el recorte de picos y la integración de energías renovables.
Las formulaciones de lubricantes representan una parte significativa de los volúmenes de carbonato de etileno, debido a su capacidad para disolver aditivos antidesgaste a altas temperaturas. Sin embargo, su crecimiento de un solo dígito medio queda por detrás de la demanda de baterías, lo que limita su influencia en la fijación general de precios. Los usos especiales médicos y farmacéuticos, aunque representan menos del 5% del tonelaje, exigen los márgenes brutos más altos debido a las estrictas especificaciones de endotoxinas y metales pesados. La dispersión de las tasas de crecimiento entre aplicaciones subraya por qué los productores asignan capacidad incremental hacia módulos de purificación de grado para baterías que ofrecen períodos de recuperación de la inversión más rápidos.
Por industria de usuario final:
la electrificación automotriz dirige la trayectoria de volumenLos fabricantes de equipos originales del sector automotriz, que abarcan desde turismos hasta furgonetas de reparto de carga ligera, absorbieron el 41,10% del volumen global en 2025. Su absorción agregada está en camino de alcanzar una CAGR del 10,42%. Los fabricantes de baterías en China, Europa y Estados Unidos sincronizan las solicitudes de carbonato a través de programas de inventario gestionado por el proveedor que penalizan las entregas tardías, impulsando a los proveedores hacia existencias reguladoras regionales y la localización de la filtración final a humedad en ppm.
El equipo industrial y la maquinaria de energías renovables representan un segmento de usuario final significativo, utilizando lubricantes y refrigerantes premium para aumentar la longevidad de los componentes bajo alto estrés mecánico. El carbonato de etileno de grado farmacéutico mantiene su nicho en matrices de liberación controlada de fármacos y estabilizadores de medios de contraste, registrando un crecimiento de un solo dígito bajo a medio. La cartera de mercados finales proporciona diversificación, pero el dominio de la electrificación automotriz significa que cualquier desaceleración en la adopción de vehículos eléctricos repercutiría en los equilibrios de oferta y demanda en uno o dos trimestres.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Análisis geográfico
Mercado de Carbonato de Etileno en Asia-Pacífico
El corredor integrado de productos químicos a baterías de Asia-Pacífico generó el 54,05% de los ingresos globales en 2025 y se espera que registre una CAGR del 9,48% hasta 2031, impulsado por 26 millones de toneladas de capacidad planificada de crackers de etileno en China continental, que sustenta el liderazgo en costos. Los productores locales de carbonato típicamente sitúan sus plantas cerca de las gigafábricas, reduciendo entre 2 y 3 días los tiempos de tránsito e incorporando laboratorios de control de calidad disponibles en todo momento, alineados con los protocolos de trazabilidad del sector automotriz. La producción de etileno en Japón alcanzó su nivel más bajo en 35 años en 2024, reflejando un giro hacia productos químicos especiales de alto valor, incluso cuando los proyectos de baterías domésticos crecen, lo que amplía la ventaja de producción regional de China.
Mercado de Carbonato de Etileno en América del Norte
América del Norte sigue siendo estructuralmente deficitaria en carbonato de grado batería, a pesar de la posición de Huntsman International LLC como el mayor proveedor nacional. Los incentivos de la Ley de Reducción de la Inflación para las fábricas de celdas en Estados Unidos han desencadenado acuerdos de compra a largo plazo que cubren parcialmente los riesgos de suministro transpacífico. Sin embargo, los costos de materias primas son más elevados porque los crackers de etano con ventaja en gas de esquisto priorizan el polietileno, lo que obliga a los fabricantes de carbonato a adquirir óxido de etileno a precios vinculados a índices con primas adicionales.
Mercado de Carbonato de Etileno en EMEA y América del Sur
El estricto entorno REACH de Europa incrementa los costos de cumplimiento, pero garantiza una prima para los materiales completamente documentados. El compromiso de BASF SE de abastecer con electricidad renovable seis plantas de productos químicos para el cuidado personal en Estados Unidos subraya cómo las credenciales de sostenibilidad se despliegan globalmente como diferenciadores intangibles en mercados maduros. Mientras tanto, Oriente Medio y África y América del Sur representan conjuntamente una menor participación en volumen, pero presentan un potencial alcista a través de programas de diversificación petroquímica y una creciente penetración de importaciones de vehículos eléctricos. La flexibilidad logística —mediante el uso de tanques ISO y centros regionales de almacenamiento— sigue siendo la vía para capturar participación de mercado de manera rentable en estos destinos emergentes.

Panorama regulatorio
El carbonato de etileno (CAS 96-49-1) está regulado en los principales mercados a través de marcos de gestión de sustancias químicas que abarcan el registro, la clasificación y la manipulación segura. En la Unión Europea, está registrado conforme al REACH (CE n.º 1907/2006) y clasificado conforme al CLP (CE n.º 1272/2008), incluyendo Tox. Aguda 4 (H302), Irrit. Ocular 2 (H319) y STOT RE 2 (H373), lo que determina el etiquetado, la alineación de las SDS y los controles en el lugar de trabajo en toda la cadena de suministro.
A partir de 2026, el carbonato de etileno no figura en el Anexo XIV del REACH (autorización) ni en el Anexo XVII (restricciones), lo que respalda su disponibilidad industrial continuada mientras el cumplimiento normativo sigue centrado en la documentación y la comunicación de peligros. En los Estados Unidos, el carbonato de etileno figura en el inventario TSCA de la EPA, lo que respalda su fabricación e importación lícitas, aunque requiere un seguimiento continuo de las acciones de la EPA sobre nuevas sustancias químicas ante posibles restricciones específicas de uso que podrían afectar a las cadenas de suministro de electrolitos para baterías y disolventes.
Análisis de la cadena de valor
La cadena de valor del carbonato de etileno comienza con etileno y dióxido de carbono, donde el etileno se convierte en óxido de etileno (OE) y luego reacciona con CO2 para producir carbonato de etileno. Los productores con activos propios de etileno y OE suelen tener ventajas de costo y fiabilidad, ya que la purificación del OE y las separaciones de alto consumo energético pueden optimizarse cuando las unidades ascendentes y de carbonato están integradas, en consonancia con el cambio del mercado hacia una cadena de suministro de materiales para baterías estrechamente coordinada.
Aguas abajo, la cadena se divide en sólidos de grado técnico y líquidos de grado batería que requieren una gestión estricta de la humedad y una purificación avanzada (cristalización, destilación, pulido) para cumplir con límites de impurezas cada vez más estrictos para el uso en electrolitos. La distribución y conversión incluyen logística en contenedores ISO y tambores, almacenamiento regional y, en algunos casos, integración en mezclas de electrolitos listas para usar a fin de reducir el riesgo de contaminación en las gigafábricas. Los principales cuellos de botella se centran en la volatilidad del precio del OE y de la energía, junto con la intensidad de capital necesaria para lograr una pureza ultraalta, lo que eleva las barreras para los convertidores más pequeños y no integrados.
Panorama competitivo
La intensidad competitiva se sitúa en un nivel moderadamente consolidado. Las cinco principales empresas aprovechan la integración vertical desde el óxido de etileno hasta las mezclas de solventes, lo que permite eficiencias de costes y garantías de suministro que los formuladores más pequeños tienen dificultades para igualar. El proyecto de BASF de 10.000 millones de USD en Zhanjiang integra unidades de etileno, óxido de etileno y carbonato dentro de una única zona costera para reducir la logística entre plantas. La línea E-GRADE de Texas recientemente puesta en marcha por Huntsman suministra líquidos con pureza del 99,9% a los programas de vehículos eléctricos de América del Norte, demostrando cómo se están elevando los umbrales de pureza a medida que las químicas de celdas empujan hacia voltajes más altos.
Los especialistas asiáticos como Guangzhou Tinci amplían capacidad a través de asociaciones de maquila que minimizan el desembolso de capital y permiten una respuesta ágil a los picos de demanda spot. Las solicitudes de patentes que cubren mezclas de electrolitos no acuosos y precursores de estado sólido revelan inversiones estratégicas en I+D orientadas a asegurar futuras regalías. Los actores establecidos occidentales contraatacan con iniciativas de sostenibilidad y economía circular, por ejemplo, la cooperación de Clariant con OMV para reducir la huella de carbono de los derivados del etileno. Si bien el coste sigue siendo un factor determinante en los volúmenes de grado básico, los equipos de compras valoran cada vez más las credenciales trazables y de bajo carbono al adjudicar contratos a largo plazo, diluyendo ligeramente la competencia puramente basada en precio.
En los próximos cinco años, la ventaja competitiva derivará de (1) la proximidad a las gigafábricas, (2) la capacidad de alcanzar una pureza mayor o igual al 99,9% a escala, y (3) reducciones demostrables en las emisiones de Alcance 1-3. Los actores que sobresalgan en los tres vectores captarán la mayor parte de la demanda incremental, mientras que los convertidores no integrados enfrentan compresión de márgenes, particularmente cuando reaparezca la volatilidad de las materias primas. La consolidación a través de empresas conjuntas y adquisiciones específicas sigue siendo por tanto un escenario probable, especialmente en Europa donde los costes de cumplimiento de REACH tensionan los balances de los actores más pequeños.
Líderes de la industria del carbonato de etileno
BASF SE
Huntsman International LLC
Mitsubishi Chemical Group Corporation
OUCC
Shida Shenghua New Materials Group Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Carbonato de Etileno
- BASF SE
- Guangzhou Tinci Materials Technology Co., Ltd.
- Huntsman International LLC
- Liaoning Honggang Chemical Co., Ltd.
- Merck KGaA
- Mitsubishi Chemical Group Corporation
- OUCC
- Shandong Lixing Advanced Material Co., Ltd.
- Shandong Senjie Cleantech Co.,Ltd.
- Shenzhen Xinzhoubang Technology Co., Ltd.
- Shida Shenghua New Materials Group Co., Ltd.
- TOAGOSEI CO.,LTD.
- ZIBO DONGHAI INDUSTRIES CO.,LTD.

Oportunidades de mercado y perspectivas futuras
El espacio en blanco se está expandiendo en el carbonato de etileno de grado batería, donde la purificación energéticamente eficiente y la capacidad localizada cerca de los clústeres de baterías reducen el costo de entrega y el riesgo de contaminación. El reconocimiento del MIIT de China a la tecnología de cristalización por fusión de DODGENs para la purificación de carbonato de etileno ofrece un ejemplo concreto, con informes que indican una reducción del consumo energético del 72% frente a los enfoques tradicionales; esto crea margen para que los proveedores se diferencien en costo operativo, huella de carbono y producción constante de alta pureza para sistemas de electrolitos de mayor voltaje.
La innovación de procesos también respalda rutas de producción con menores emisiones que utilizan el CO2 de manera más directa, alineando los objetivos de sostenibilidad con la flexibilidad de materias primas. Un estudio revisado por pares en 2025 describió una ruta de electrosíntesis sin membrana mediada por bromuro que convierte etileno y CO2 en carbonato de etileno con eficiencias de Faraday significativas en densidades de corriente prácticas, lo que apunta a una cartera de I+D más allá de la ruta convencional basada en OE. Comercialmente, la oportunidad reside en escalar plantas dedicadas de grado batería cerca de los principales fabricantes de celdas, y en ampliar la oferta desde el EC de grado comercial hacia líquidos con control de humedad y mezclas próximas a electrolitos, donde el aseguramiento de calidad, la trazabilidad y los compromisos de suministro se traducen en poder de fijación de precios.
Recent Industry Developments in Mercado de Carbonato de Etileno
- Julio de 2026: Jiangsu Oxirane Chemical inició un proyecto de ampliación de capacidad en el parque industrial químico de Yangzhou para añadir 90.000 toneladas anuales de carbonato de etileno de grado batería y 10.000 toneladas anuales de carbonato de etileno de grado industrial, con un cronograma de construcción de 12 meses. La magnitud de esta ampliación pone de relieve cómo los proveedores están construyendo líneas dedicadas de disolventes para baterías en lugar de depender de activos flexibles de grado comercial. También incrementa la presión competitiva en materia de pureza, logística y velocidad de calificación con los clientes de electrolitos y celdas aguas abajo.
- Enero de 2026: Dongying Hi-tech Spring Chemical Industry firmó un acuerdo de suministro de tres años con BYD que cubre al menos 100.000 toneladas anuales de productos disolventes para baterías, incluido el carbonato de etileno, para el proyecto de BYD en Hubei. Un compromiso de compra plurianual de este volumen desplaza la contratación hacia un suministro contratado y vinculado a proyectos, y refuerza el papel de los proveedores calificados de gran volumen. También respalda estrategias de integración ascendente y de almacenamiento regional para cumplir con requisitos estrictos de entrega y calidad.
- Noviembre de 2024: Jiangsu Sailboat Petrochemical inició la producción comercial en una nueva planta en Lianyungang, China, utilizando la tecnología de proceso basada en dióxido de carbono de Asahi Kasei para producir carbonato de etileno y carbonato de dimetilo de alta pureza. La puesta en marcha comercial de una tecnología habilitada por CO2 apunta a una ruta de fabricación alineada con las prioridades de descarbonización y eficiencia de procesos. La producción adicional de alta pureza respalda el cambio más amplio hacia materiales de grado electrolito para baterías, donde la consistencia y el control documentado de procesos son cada vez más decisivos.


Mercado de Carbonato de Etileno Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca el valor del carbonato de etileno vendido como producto químico en los principales usos finales, capturando la demanda donde se consume como disolvente de electrolito, disolvente de proceso o como intermediario en la fabricación aguas abajo.
Exclusiones de alcance: se excluyen las transferencias internas dentro de instalaciones totalmente integradas y los disolventes de carbonato que no sean carbonato de etileno, salvo que se vendan y se reporten como carbonato de etileno.
Descripción general de la segmentación
- Por forma
- Sólido (escamas con pureza mayor o igual al 99%)
- Líquido (solución de grado para baterías)
- Por aplicación
- Baterías de iones de litio
- Lubricantes
- Productos médicos
- Intermediarios y agentes
- Otras aplicaciones
- Por industria de usuario final
- Automotriz
- Farmacéutica
- Petróleo y gas
- Otras industrias de usuario final
- Por geografía
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Rusia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Comenzamos elaborando la base fáctica básica sobre oferta, demanda y precios utilizando fuentes públicas que cualquiera puede verificar. Los insumos útiles provienen de fuentes como el USGS para minerales y contexto de materiales para baterías, la IEA para la dirección de vehículos eléctricos y almacenamiento de energía, y UN Comtrade para los flujos comerciales de grupos químicos relacionados donde hay información disponible. También recurrimos a fuentes como la Administración de Información Energética de EE. UU. para indicadores macroenergéticos que influyen en la demanda de baterías, y a revistas de química y electroquímica revisadas por pares para confirmar las necesidades de pureza del producto y las tasas de uso habituales.
Para conectar el mercado con la actividad real de las empresas, revisamos informes anuales, presentaciones para inversores y comunicados de prensa de productores y principales participantes de la cadena de valor aguas abajo, y luego contrastamos las afirmaciones con noticias de aduanas y comentarios a nivel portuario cuando es posible. Las suscripciones a bases de datos de pago se utilizan de forma selectiva para datos financieros e inteligencia empresarial, bases de datos de patentes y verificaciones de importaciones y exportaciones a nivel de envío, principalmente para reducir los puntos ciegos en la capacidad y los plazos de expansión. Las fuentes aquí listadas no son exhaustivas, y se utilizaron muchas otras referencias públicas para la recopilación de datos, la validación y la aclaración durante el estudio.
Entrevistas y encuestas primarias
A continuación, validamos lo que la investigación documental no puede confirmar con claridad, especialmente en cuanto a la utilización de capacidad, la combinación de grados y cómo la demanda de electrolitos para baterías se convierte en volúmenes de carbonato de etileno. Se realizan entrevistas y encuestas con productores, distribuidores, equipos de compras de usuarios de baterías y productos químicos, y expertos temáticos en APAC, EMEA y las Américas, y luego los comentarios se utilizan para ajustar los supuestos antes de aprobar los totales internos.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 28% | CXOs: 14% | APAC: 49% |
| Nivel medio: 58% | Líderes funcionales/de unidad: 41% | EMEA: 32% |
| Actores más pequeños: 14% | Gerentes: 45% | Américas: 19% |
Dimensionamiento y previsión del mercado
El dimensionamiento se elabora primero mediante un enfoque descendente, en el que el crecimiento de la producción de baterías, las señales de demanda de vehículos eléctricos y almacenamiento estacionario, y los patrones regionales de producción y comercio químico se traducen en un conjunto realista de demanda de carbonato de etileno. Una vez formado ese conjunto de demanda, aplicamos insumos específicos del mercado, como la proporción de sistemas de electrolitos de iones de litio que utilizan carbonato de etileno, las proporciones típicas de mezcla de disolventes, la división por grado de pureza (grado batería frente a grado industrial) y los rangos de precios observados por región, para convertir los volúmenes en valor.
Para mantener el modelo fundamentado, los totales se corroboran luego con aproximaciones ascendentes selectivas, incluyendo el mapeo de capacidad a nivel de proveedor y planta, verificaciones muestreadas de precios de venta a partir de conversaciones con canales, y una comprobación de coherencia de los volúmenes de importación y exportación en los principales países consumidores. Cuando la visibilidad ascendente es incompleta, las brechas se gestionan mediante bandas de utilización conservadoras y balance comercial, que luego se vuelven a comprobar con los comentarios de las entrevistas. Para la previsión, se utiliza el análisis de escenarios de modo que se puedan expresar con claridad las diferentes velocidades de adopción de vehículos eléctricos, los cambios en la química de celdas y las tendencias de formulación de electrolitos, y se aplica el consenso de expertos para elegir la trayectoria más probable para la previsión final.
Validación de datos y ciclo de actualización
Realizamos una validación en varios pasos para que las cifras finales no dependan de un único supuesto. Los resultados del modelo se comparan con señales independientes, como las tendencias de envíos de baterías, las ampliaciones de plantas anunciadas y los movimientos comerciales regionales, y luego se investigan los valores atípicos hasta documentar una explicación clara. Si aparece una variación importante, el analista vuelve a contactar a los encuestados pertinentes y revisa los insumos de precio y utilización antes de la aprobación de la revisión interna.
Los informes se actualizan anualmente, y se activan actualizaciones intermedias cuando ocurren eventos importantes, como grandes adiciones de capacidad, cierres o cambios de política que puedan afectar la demanda de baterías. Antes de la entrega, se completa una revisión final para que los clientes reciban la visión más actualizada, basada en los datos públicos más recientes y en los comentarios de campo.
Tamaño del mercado de carbonato de etileno de Mordor Intelligence en comparación con otras estimaciones publicadas
Los valores de mercado publicados para el carbonato de etileno pueden parecer muy dispares incluso cuando se refieren al mismo producto químico, porque el alcance y los supuestos de conversión no siempre son coherentes. El año base elegido, la forma en que se traduce la demanda de baterías en consumo de disolvente y la base de precios utilizada para la conversión de valor suelen ser los principales factores que explican la dispersión.
La tabla destaca una brecha clave que suele derivarse de qué se contabiliza como valor de mercado y cómo se escalan los volúmenes de grado batería a partir de la producción de celdas. En el modelo de Mordor Intelligence, la estimación se mantiene vinculada a las ventas reportadas de carbonato de etileno en todas las aplicaciones y regiones, y la demanda impulsada por las baterías se convierte utilizando divisiones declaradas de formulación y grado, en lugar de asumir que toda la mezcla de electrolitos es carbonato de etileno.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,23 mil millones de USD (2026) | |
| Editor de Investigación Sectorial A | 0,68 mil millones de USD (2026) | Utiliza una construcción de volumen valorizado más restringida que parece apoyarse en gran medida en la demanda exclusiva de baterías y en una banda de precios asumida más estrecha, lo que puede subestimar el consumo industrial e intermedio y reducir el valor total. |
| Editor de Inteligencia Empresarial B | 0,23 mil millones de USD (2026) | Probablemente aplica un alcance restringido a determinados grados o a un conjunto limitado de países, y puede basarse en un conjunto de datos del año base más reducido, lo que puede suprimir el total global al extrapolarse hacia adelante. |
Al leer las tres cifras en conjunto, las diferencias se explican principalmente por cuánta demanda no relacionada con baterías se incluye, cómo se tratan el grado y la pureza, y qué base de precios se utiliza para la conversión de valor. Nuestro enfoque se mantiene rastreable a indicadores de demanda, verificaciones de comercio y capacidad, y factores de conversión respaldados por entrevistas, lo que facilita reproducir y actualizar el tamaño final del mercado cuando cambian las condiciones.


Preguntas clave respondidas en el informe
¿Qué está impulsando el crecimiento más rápido en el mercado de carbonato de etileno?
La demanda de baterías de iones de litio, especialmente en vehículos eléctricos, se está expandiendo a una CAGR del 11,22% y sigue siendo el mayor motor de crecimiento individual.
¿Qué región domina el consumo global?
Asia-Pacífico representó el 54,05% de los ingresos de 2025, beneficiándose de cadenas de suministro integradas de etileno a baterías y de la nueva capacidad de craqueo que entrará en funcionamiento antes de 2027.
¿Cómo influirán las baterías de estado sólido en la demanda de carbonato de etileno?
Si bien los volúmenes siguen siendo pequeños hasta 2027, ya se están especificando grados de pureza ultra alta como precursores de electrolitos poliméricos, añadiendo demanda incremental a largo plazo.
¿Qué riesgos de suministro afectan a los productores de carbonato de etileno?
La volatilidad de la materia prima de óxido de etileno y la posible sustitución por mezclas de carbonato de dimetilo o carbonato de propileno pueden presionar los márgenes y erosionar la cuota en los segmentos sensibles al coste.
¿Qué tan consolidado está el panorama competitivo?
Los cinco principales proveedores controlan aproximadamente el 51% del volumen global, otorgando al mercado una concentración moderadamente consolidada.
Última actualización de la página el:



