
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2020 - 2024 |
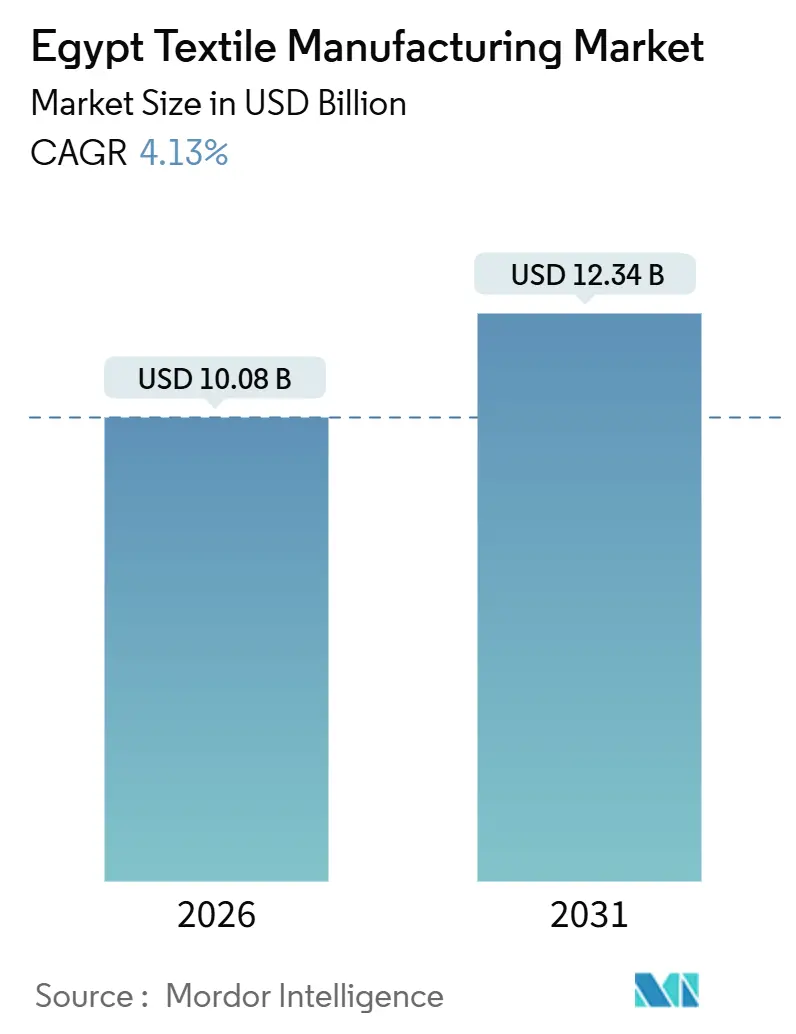
| Tamanho do Mercado (2026) | 10.08 Bilhões de dólares |
| Tamanho do Mercado (2031) | 12.34 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.13 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Fabricação Têxtil do Egito por Mordor Intelligence
O tamanho do Mercado de Fabricação Têxtil do Egito é estimado em 10,08 bilhões de USD em 2026, e espera-se que alcance 12,34 bilhões de USD até 2031, a um CAGR de 4,13% durante o período de previsão (2026-2031). Um orçamento de modernização de 56 bilhões de EGP (1,81 bilhões de USD) e 490 milhões de USD em novos investimentos estrangeiros diretos na Zona Econômica do Canal de Suez (SCZone) estão expandindo a capacidade integrada e reduzindo os prazos de entrega[1]. A rastreabilidade por blockchain para o algodão de Gizé está preparando as fábricas locais para a regra do Passaporte Digital de Produto da UE de 2026, permitindo-lhes conquistar pedidos premium de compradores europeus. A remoção de um subsídio de energia de 10 piastras por quilowatt-hora elevou os custos operacionais em 15-20%, mas a implantação de energia solar em telhados e auditorias energéticas estão amenizando o impacto para as grandes fábricas. As exportações de têxteis técnicos — incluindo tecidos médicos, de higiene e automotivos — saltaram 25% em 2025, oferecendo aos produtores um segundo motor de crescimento além da moda e dos artigos para o lar.
Principais Conclusões do Relatório
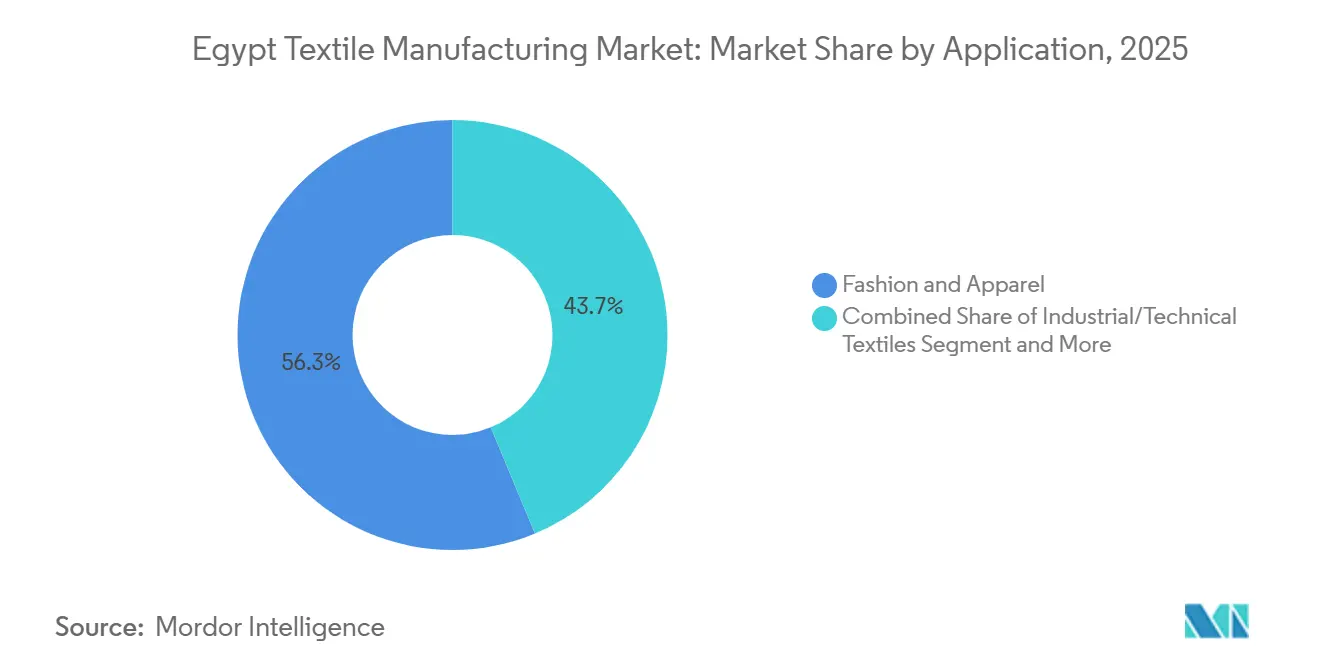
- Por aplicação, moda e vestuário lideraram com 56,26% da participação de mercado da indústria de fabricação têxtil do Egito em 2025, enquanto os têxteis industriais e técnicos estão se expandindo a um CAGR de 6,12% até 2031.
- Por matéria-prima, as fibras sintéticas capturaram uma participação de 49,37% do tamanho do mercado da indústria de fabricação têxtil do Egito em 2025, e os derivados de poliéster estão avançando a um CAGR de 6,47% até 2031.
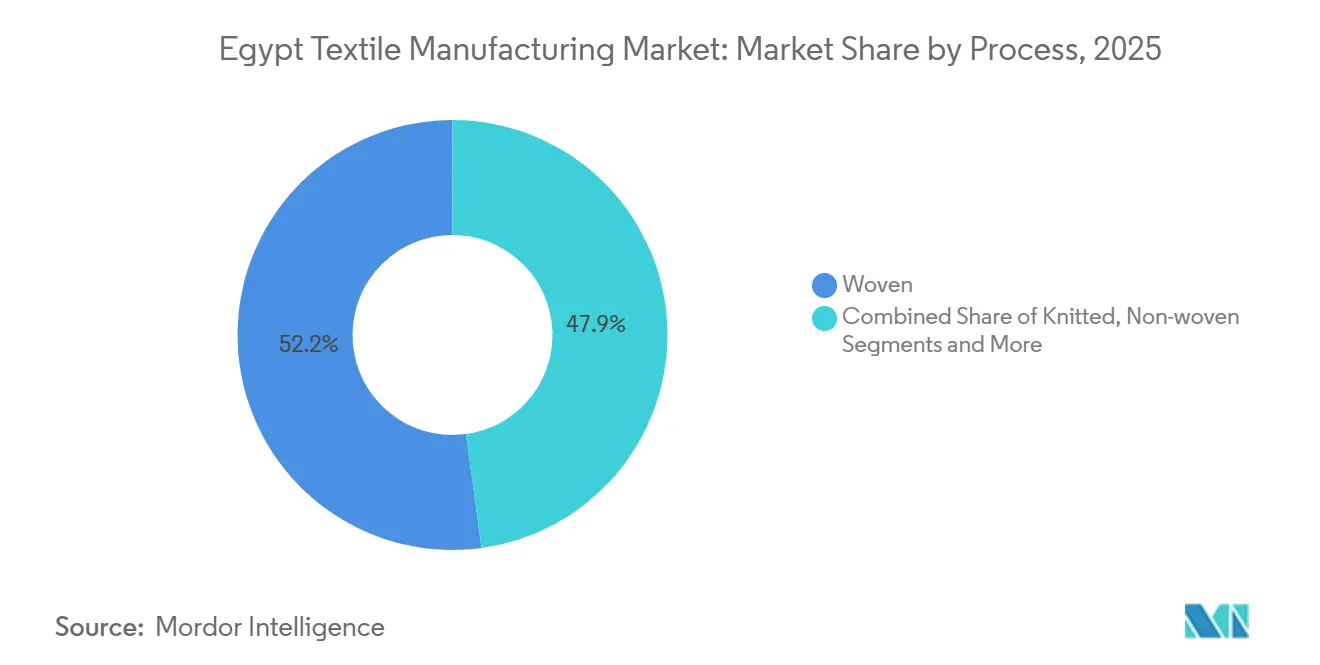
- Por processo, os tecidos planos retiveram 52,15% da participação de mercado da indústria de fabricação têxtil do Egito em 2025, e as linhas de não tecido estão crescendo a um CAGR de 5,95% até 2031.
- Por geografia, o Grande Cairo contribuiu com 38,17% da produção de 2025, mas o Restante do Egito, principalmente as cidades têxteis de Minya e Fayoum, tem previsão de crescimento a um CAGR de 5,73% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Fabricação Têxtil do Egito
Análise de Impacto dos Fatores Impulsionadores*
| Fatores Impulsionadores | (~) % DE IMPACTO NO CAGR PREVISTO | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Zona franca conjunta Egito-EAU na SCZone | +0.9% | Nacional, concentrado na Zona Econômica do Canal de Suez | Curto prazo (≤ 2 anos) |
| Recuperação do varejo da UE impulsionando as exportações de vestuário | +0.7% | Canais de reexportação da UE e da Turquia | Curto prazo (≤ 2 anos) |
| Programa de Rastreabilidade do Algodão Egípcio | +0.6% | Global, com ganhos nos corredores de exportação para a UE | Médio prazo (2-4 anos) |
| Subsídios para teares movidos por IA | +0.5% | Adoção inicial no Grande Cairo e no Delta do Nilo | Médio prazo (2-4 anos) |
| Cultivares de algodão colorido resistentes ao deserto | +0.4% | Delta do Nilo e terras recuperadas do Alto Egito | Médio prazo (2-4 anos) |
| Projetos piloto de tingimento índigo com hidrogênio verde | +0.3% | Projeto piloto em Suez, escalável nacionalmente | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Zona Franca Conjunta Egito-EAU na SCZone Acelerando o IED e a Logística de Exportação
A SCZone isentou as taxas aduaneiras sobre maquinário e concedeu isenções fiscais de 10 anos, atraindo USD 490 milhões em IED têxtil durante 2024-2025. A linha integrada de 20 hectares da Zhejiang Hengsheng converte chips de poliéster em tecido impresso em menos de 14 dias, comprovando o benefício de tempo de comercialização. O grupo turco Eroglu está aproveitando a mesma zona para combinar os custos de mão de obra do Egito com as capacidades de design da Turquia. A concentração de fiação, tecelagem e acabamento dentro de zonas alfandegárias reduz os custos logísticos em 18-22% em relação às plantas onshore. A vantagem é atenuada pelas iminentes taxas do Mecanismo de Ajustamento Carbono nas Fronteiras da UE sobre as remessas de poliéster de alta emissão.
Recuperação do Varejo da UE Elevando as Exportações de Vestuário do Egito em 8% ao Ano
As exportações de vestuário pronto atingiram USD 2,8 bilhões nos primeiros dez meses de 2025, com a Europa absorvendo USD 717 milhões, um aumento de 34% em relação ao ano anterior. Os pedidos de corte, confecção e acabamento do Egito são enviados em 10-12 dias versus 25-30 dias da Ásia do Sul, permitindo que os varejistas reponham estoques mais rapidamente. A Turquia reexporta 70% do sportswear egípcio para a UE, multiplicando os volumes por meio de sua vantagem na união aduaneira. O crescimento sustentado pressupõe uma demanda estável do consumidor europeu; qualquer retração rapidamente pressionaria as fábricas egípcias que operam com lucros líquidos de 4-6%. Diversificar para o segmento de activewear premium e vestuário técnico é, portanto, essencial para a resiliência das margens.
Programa de Rastreabilidade do Algodão Egípcio em Alinhamento com as Normas de Passaporte Digital de Produto da UE
A marcação por blockchain permite que cada fardo de algodão de Giza carregue dados de geolocalização, descaroçamento e insumos químicos, atendendo aos mandatos de divulgação da UE a partir de 2026[2]. As marcas da UE que enfrentam litígios de sustentabilidade podem rastrear a matéria-prima pelas fábricas egípcias, criando um canal premium que compensa a desvantagem de custo do algodão bruto do Egito de 15-20%. A Fase 2 do Projeto de Algodão Egípcio da ONUDI mostrou 70% de economia de água e 40% de economia de energia quando as fábricas substituem o algodão regenerado rastreável pelo poliéster virgem. Os pequenos agricultores em Gharbia e Dakahlia ainda cultivam apenas 35.000 hectares, portanto, escalar para a meta de 100.000 hectares depende da distribuição de sementes e do treinamento em agronomia. Se alcançado, o fator poderia elevar os preços médios unitários em 8-10% nos segmentos centrais de camisaria e têxteis domésticos da UE.
Subsídios da Iniciativa Nacional de Tecnologia Industrial Avançada para Teares Movidos por IA
A primeira fase do programa de modernização de EGP 56 bilhões do Egito entregou o Ghazl 4, uma fábrica de 62.000 m² operando 188.000 fusos com doffing automatizado que reduz as necessidades de mão de obra em 40% por tonelada. Os teares habilitados com IA estão sendo usados para prever falhas de equipamentos e reduzir o desperdício de tecido em até 10%. Os salários crescentes, atualmente em torno de EGP 6.000 por mês, estão aumentando a urgência dos investimentos em automação. A consolidação de 23 empresas estatais em nove empresas integradas visa reunir despesas de capital e expertise técnica. O sucesso dessa transformação dependerá de um retrainamento eficaz da força de trabalho e da implantação de infraestrutura de internet industrial nas plantas de produção legadas.
Análise de Impacto dos Fatores Restritivos*
| Fatores Restritivos | (~) % DE IMPACTO NO CAGR PREVISTO | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Racionalização dos subsídios de energia duplicando as tarifas de energia das fábricas | -0.8% | Nacional, com impacto desproporcional nas operações de tingimento e acabamento com uso intensivo de energia no Grande Cairo e no Delta do Nilo | Curto prazo (≤ 2 anos) |
| Cortes nas cotas de irrigação do governo no Delta do Nilo reduzindo a produção de algodão | -0.6% | Delta do Nilo (Gharbia, Dakahlia, Sharqia, Kafr El Sheikh), com efeitos secundários nas zonas algodoeiras do Alto Egito | Médio prazo (2-4 anos) |
| Custos de conformidade com o Mecanismo de Ajustamento Carbono nas Fronteiras da UE em têxteis com uso intensivo de energia | -0.5% | Global, afetando os exportadores egípcios para os mercados da UE; maior ônus sobre produtores de poliéster e fibras sintéticas | Médio prazo (2-4 anos) |
| Retrofits obrigatórios de filtração de microfibras aumentando o CAPEX de tratamento de efluentes | -0.4% | Nacional, com conformidade concentrada nas zonas industriais do Delta do Nilo e de Alexandria sujeitas ao monitoramento da EEAA | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Racionalização dos Subsídios de Energia Duplicando as Tarifas de Energia das Fábricas
O fim do desconto de eletricidade de 10 piástras em 2025 elevou as tarifas industriais para USD 0,12-0,14 por quilowatt-hora, inflando os custos de processamento em até 20%[3]. As linhas de tingimento consomem 800-1.200 kWh por tonelada, portanto, o gasto adicional com energia chega a USD 120 por tonelada de tecido. A Misr Spinning & Weaving espera EGP 150-200 milhões em encargos anuais extras no Ghazl 4, corroendo as margens. Um esquema de auditoria governamental oferece subsídios parciais para melhorias energéticas, mas apenas 15% das fábricas se inscreveram em seu primeiro ano. As empresas maiores respondem instalando painéis solares em telhados; as fábricas menores migram para a exportação de tecido cru para contornar o acabamento de alta energia.
Custos de Conformidade com o Mecanismo de Ajustamento Carbono nas Fronteiras da UE em Têxteis com Uso Intensivo de Energia
A notificação do CBAM começa em 2026, precificando o CO₂ incorporado a EUR 80-90 por tonelada. A fabricação de poliéster emite 6-8 toneladas de CO₂ por tonelada de fibra, implicando um corte de preço de 8-12% na entrada na UE, a menos que as fábricas reduzam as emissões. Apenas três exportadores egípcios iniciaram auditorias ISO 14064, deixando muitos expostos a penalidades. O acesso à energia renovável do Parque Solar de Benban e ao futuro vapor de hidrogênio verde poderia reduzir as emissões em 40-50%. Mudar o mix de produtos para tecidos de algodão, que têm menor intensidade de carbono, oferece uma proteção imediata.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Aplicação: Têxteis Técnicos Superam a Moda em Meio ao Impulso de Diversificação
As categorias técnicas e industriais estão se expandindo a um CAGR de 6,12%, superando o crescimento mais amplo do mercado da indústria de fabricação têxtil egípcia, à medida que compradores estrangeiros buscam aventais médicos, embalagens de higiene e feltros automotivos[4]. A moda e o vestuário continuam sendo o líder em receita, mas a inflação dos custos de mão de obra e as auditorias de sustentabilidade empurram os exportadores para nichos de maior margem, como roupas esportivas e moda modesta. A demanda da UE por tecidos automotivos leves reduz o peso dos veículos em 5-8%, criando uma demanda por não tecidos de polipropileno. Pesquisas do Centro de Comércio Internacional estimam a demanda acessível por têxteis médicos em 18,6 bilhões de USD, uma pista considerável para os conversores domésticos. A consolidação governamental de 23 empresas em nove entidades canaliza capital para melhorias específicas por aplicação.
As fábricas que ingressam em nichos técnicos garantem contratos mais longos e enfrentam menos interrupções por mudanças de estilo, estabilizando a utilização em 85-90%. O desenvolvimento de laboratórios de testes ISO 13485, com apoio de financiamento suíço, remove uma barreira de entrada no mercado para fornecedores de têxteis cirúrgicos. A produção de feltro automotivo se beneficia do plano de infraestrutura de 1,2 trilhões de USD do Egito, que aumenta as necessidades de geotêxteis. Os têxteis domésticos, impulsionados pelas linhas de tapetes da Oriental Weavers, continuam crescendo próximo à taxa geral do mercado da indústria de fabricação têxtil egípcia, sublinhando o apelo duradouro dos segmentos de decoração de interiores. Os têxteis esportivos de proteção aproveitam a posição do Egito como o décimo segundo maior exportador de roupas esportivas, utilizando os corredores de reexportação da Turquia para a Alemanha e a Polônia.



Por Matéria-Prima: O Poliéster Ganha Participação à Medida que o IED Visa a Integração Sintética
As fibras sintéticas detinham 49,37% da receita de 2025 e estão crescendo mais rapidamente do que o algodão, graças aos investimentos integrados em poliéster na SCZone que reduzem os prazos de entrega para menos de duas semanas. O poliéster desfruta de vantagens de custo a 1,30 USD por quilograma em comparação com mais de 2,00 USD para o algodão de Gizé. A participação do algodão é limitada por restrições de irrigação, embora a rastreabilidade habilitada por blockchain aumente seu potencial premium no contexto do tamanho do mercado da indústria de fabricação têxtil egípcia. As fibras recicladas estão emergindo com base em 212.000 toneladas de resíduos pré-consumo anuais, com uma planta em Kafr El Dawar convertendo 30.000 toneladas em fio de qualidade para exportação.
A expansão da capacidade de poliéster virgem colide com a precificação de carbono do CBAM; sem compensações de energia renovável, os exportadores enfrentam uma tarifa de 8-12%. A fibra de poliéster reciclado oferece uma solução alternativa de conformidade, economizando 40% de energia e capturando prêmios de economia circular. Fibras especiais como aramida e carbono permanecem abaixo de 1% de participação devido ao alto investimento de capital e à demanda local limitada. A lã e a seda mantêm nichos pequenos, mas lucrativos, em têxteis domésticos de luxo. A trajetória predominantemente sintética mantém o Egito alinhado com o crescimento global de roupas esportivas, ao mesmo tempo que ressalta a necessidade de investimentos em mitigação de emissões.
Por Processo: Tecnologias de Não Tecido Ganham Tração nos Segmentos Técnicos
Os tecidos planos ainda representam 52,15% da produção de 2025 na indústria de fabricação têxtil do Egito, mas os não tecidos estão acelerando a 5,95% ao ano, espelhando o impulso dos têxteis técnicos. Uma instalação em Kafr El Dawar transforma resíduos têxteis em feltro agulhado para interiores automotivos, aproveitando a demanda por materiais de amortecimento de som na montagem regional de veículos. A capacidade de polipropileno spunbond apoia a produção de aventais cirúrgicos, mas o fornecimento doméstico atende apenas 15% das necessidades, deixando espaço para novas linhas. Os tecidos de malha, focados em roupas esportivas, enfrentam pressão de preços da Turquia, mas se beneficiam do acesso livre de impostos do Egito ao mercado dos Estados Unidos via QIZ.
A indústria de fabricação têxtil egípcia está atualizando de teares de lançadeira para teares a jato de ar no âmbito do programa de 56 bilhões de EGP, aumentando a produtividade em 30-40%. Os não tecidos hidroentrelaçados que utilizam fibras recicladas atendem aos limites do Ecolabel da UE, obtendo prêmios de preço de 20-25%. A tecelagem 3D permanece um nicho devido aos custos de equipamentos que ultrapassam 500.000 USD por tear. Os geotêxteis agulhados se alinham com a expansão rodoviária do Egito, onde uma demanda anual de 15.000-20.000 toneladas é prevista. O investimento em infraestrutura de TI permite que softwares de manutenção preditiva elevem o tempo de atividade dos teares para 95%, uma métrica fundamental para a estabilidade dos contratos.

Análise Geográfica
O Grande Cairo contribuiu com 38,17% da produção de 2025, aproveitando a proximidade de dois portos internacionais que movimentam 56% das exportações têxteis. O cluster de mão de obra qualificada e as redes de fornecedores mantêm a utilização elevada, mas os preços de terrenos de USD 150-200 por metro quadrado e o congestionamento empurram novos projetos para o exterior. O Restante do Egito, cobrindo as cidades têxteis de Minya e Fayoum, se beneficia de EGP 3,5 bilhões em incentivos de descentralização que reduzem os custos logísticos em 15-20% e concedem isenções fiscais de 10 anos. Essas cidades integram descaroçamento, fiação e acabamento em áreas de 500 hectares, ancorando o crescimento futuro a um CAGR projetado de 5,73%.
O Delta do Nilo permanece o coração histórico com o Ghazl 4 da Misr Spinning & Weaving em El Mahalla e complexos de reciclagem em Kafr El Dawar. As fábricas do Delta enfrentam cortes nas cotas de água que reduzem o suprimento de algodão, obrigando maior uso de sintéticos. Alexandria serve como um hub de fibras sintéticas, com a SPINALEX expandindo as linhas de malharia circular após um aumento de capital para EGP 721 milhões. As tarifas de energia crescentes afetam duramente as tinturarias de Alexandria, embora os projetos de energia solar em telhados compensem 20-25% das contas de eletricidade.
As terras recuperadas do Alto Egito abrem novas áreas de cultivo de algodão, mas os solos salinos limitam os rendimentos a 1,5 toneladas por hectare. Vincular esses campos às fábricas próximas de Minya poderia garantir algodão rastreável premium para a camisaria de exportação. A Zona Econômica do Canal de Suez abrange Ismaília, Port Said e Suez; seu status aduaneiro e as importações de maquinário com isenção de impostos atraíram USD 490 milhões em IED em dois anos. Os entrantes integrados de poliéster ali desafiam a dominância do Cairo ao atingir ciclos de pedidos de 10-12 dias para compradores da UE que necessitam de rapidez no mercado. No geral, a diversificação geográfica está diluindo a participação do Cairo enquanto preserva a resiliência da cadeia de suprimentos nacional.
Panorama regulatório
A manufatura têxtil egípcia é moldada por controles de importação e conformidade de qualidade liderados pela General Organisation for Export and Import Control (GOEIC). O acesso ao mercado para remessas regulamentadas de têxteis e vestuário é aplicado por meio do programa Verification of Conformity (VOC), sob os Decretos Ministeriais 961/2012, 991/2015 e 403/2022, além das Normas Egípcias obrigatórias emitidas pela Egyptian Organization for Standardization and Quality (EOS), que orientam testes e certificações (por exemplo, verificações de composição e resistência ao desbotamento) por meio de Certificados de Inspeção e relatórios de laboratório.
A conformidade comercial e documental tornou-se mais rigorosa com a digitalização e os controles de risco. Desde janeiro de 2026, os importadores devem apresentar a Declaração de Informação Antecipada de Carga (ACID) por meio da plataforma CargoX, sendo exigido um número ACID de 19 dígitos nos documentos de embarque. Isso eleva a importância da documentação precisa de pré-embarque e do registro de fornecedores. No nível de política, o governo elevou os têxteis e o vestuário confeccionado dentro da National Industrial Strategy 2026-2030, com a meta de 100 bilhões de USD em exportações não petrolíferas, e reforçou programas que aprofundam a manufatura local, reduzindo importações de bens intermediários.
Análise da cadeia de valor
A cadeia de valor têxtil do Egito vai do fornecimento de fibras (cultivo de algodão e linho) até o descaroçamento, fiação, tecelagem/malharia, tingimento e acabamento, e segue até o vestuário confeccionado e a distribuição para exportação. A modernização liderada pelo Estado e o IED baseado em zonas estão impulsionando uma estrutura "da semente à prateleira" que reduz a dependência de fios e tecidos importados, além de encurtar os prazos ao concentrar várias etapas em um único complexo. Os principais atores do ecossistema incluem o Ministério da Indústria e Transportes, o Ministério do Setor Empresarial Público, a Federação das Indústrias Egípcias e suas câmaras relevantes, e órgãos de exportação como o Ready-Made Garments Export Council.
Novas estruturas industriais integradas estão mudando as conexões upstream e midstream. Em abril de 2025, o governo lançou duas cidades têxteis integradas em Minya e Fayoum, abrangendo 11 milhões de m². Em janeiro de 2026, a Elsewedy Industrial Development e o Crystal International Group assinaram um acordo de 350 milhões de USD para estabelecer um complexo integrado de fiação e têxteis em New October City, em um local de 800.000 m², sob o sistema de zonas francas privadas. Em maio de 2026, o Ministério do Investimento e Comércio Exterior anunciou planos para uma cidade industrial têxtil neutra em carbono, de 1,5 a 2 bilhões de USD, em Port Said, com a China Enterprise Cloud Chain, abrangendo 4,5 milhões de m², reforçando a mudança para infraestrutura agrupada de utilidades, logística e conformidade voltada a exportadores.
Panorama Competitivo
Concentração do Mercado
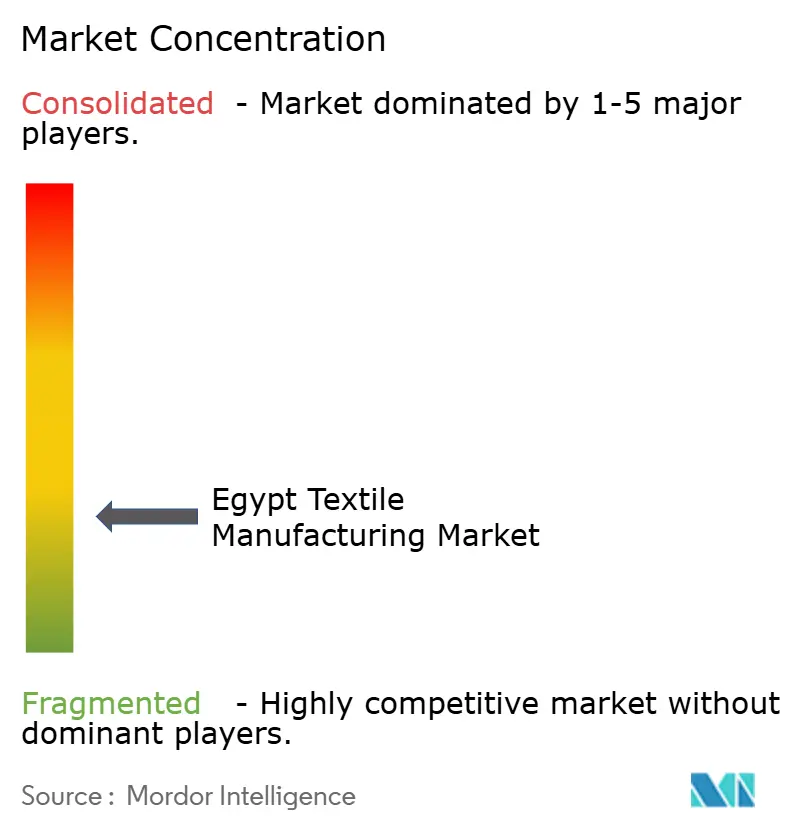
O mercado da indústria de fabricação têxtil egípcia permanece fragmentado, com empresas estatais controlando aproximadamente 40-45% da capacidade de fiação e tecelagem. As metas de consolidação preveem nove entidades integradas até 2026, mas apenas duas, Ghazl 4 e Ghazl 1, estão totalmente operacionais até o momento. Players privados como Arafa Holding e Nile Linen Group se especializam em vestuário e têxteis domésticos, respectivamente, enquanto os entrantes chineses e turcos na SCZone comprimem os ciclos de poliéster a tecido, desafiando os incumbentes em velocidade e custo.
A segmentação tecnológica divide o campo. As plantas estatais implantam teares com inteligência artificial e doffing automatizado, reduzindo a mão de obra em 40% por tonelada de fio; muitas fábricas privadas ainda operam máquinas de 20 anos com eficiência de 60-70%. A conformidade com o Decreto Ministerial 44/2000 sobre limites de efluentes cria um mercado de dois níveis: as fábricas que investem em nanofiltração obtêm prêmios de preço de 5-8% de compradores da UE que exigem auditorias. A Oriental Weavers lidera em sustentabilidade, instalando um conjunto de energia solar em telhado de 50 megawatts que reduz as contas de eletricidade em um quarto e se alinha com as métricas do CBAM.
Os movimentos estratégicos ilustram a intensidade competitiva na indústria de fabricação têxtil do Egito. A planta West Qantara de 70 milhões de USD da Zhejiang Hengsheng visa uma receita anual de 300 milhões de USD por meio de linhas de poliéster verticalmente integradas. Os projetos de reciclagem de Kafr El Dawar monetizam resíduos, transformando custos de conformidade em receitas de exportação. O empreendimento de 120 milhões de USD da Eroglu aproveita o acesso livre de impostos QIZ aos Estados Unidos, combinando design turco com fabricação egípcia. Espera-se que a concentração de mercado aumente modestamente à medida que a consolidação e o investimento estrangeiro direto favoream players maiores e com uso eficiente de capital.
Líderes da Indústria de Fabricação Têxtil do Egito
-
Cotton & Textile Industries Holding Co.
-
Misr Spinning & Weaving (El Mahalla)
-
Oriental Weavers
-
Arafa Holding
-
Alexandria Spinning & Weaving (SPINALEX)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Oportunidades de mercado e perspectivas futuras
As lacunas de curto prazo estão concentradas em capacidade integrada que substitui bens intermediários importados (fio, tecido cru e tecido acabado) e melhora a prontidão de conformidade para corredores de exportação. A Industrial Development Strategy 2030 do governo lista têxteis e vestuário confeccionado entre sete indústrias prioritárias ligadas à ambição de 100 bilhões de USD em exportações industriais, e as ações de 2026 concentraram-se em roteiros de execução e parcerias com o setor privado para acelerar a utilização de ativos em projetos estatais e baseados em zonas. Os anúncios de investimento também apontam para a continuidade da expansão da capacidade de fabricação de tecidos mais próxima de portos e zonas francas, incluindo o complexo integrado de New October City, de 350 milhões de USD, anunciado em janeiro de 2026 (Elsewedy Industrial Development e Crystal International Group).
A infraestrutura vinculada à sustentabilidade e um mix de produtos de maior valor representam as áreas de oportunidade mais claras. Exportadores voltados à UE estão se alinhando com requisitos de carbono e rastreabilidade, além de expandir capacidades técnicas, e o plano de maio de 2026 para uma cidade industrial têxtil livre de carbono, de 1,5 a 2 bilhões de USD, em Port Said, visa infraestrutura de produção de menores emissões. A Paradise Textiles também anunciou uma unidade integrada de tecidos de 102 milhões de USD na Zona Franca Pública de Alexandria Amreya, com operações previstas para o terceiro trimestre de 2026, o que aumenta a capacidade local de conversão. Do lado da demanda, as exportações de vestuário atingiram 1,15 bilhão de USD nos primeiros quatro meses de 2026 (alta de 15% em relação ao ano anterior), apoiando novos investimentos em cadeias de suprimento verticalmente integradas e de giro mais rápido, capazes de atender aos requisitos de auditoria, documentação e entrega de compradores da UE e dos EUA.
Desenvolvimentos recentes do setor
- Julho de 2026: O Ministério da Indústria visitou o complexo de Misr Spinning and Weaving Co. em El Mahalla El Kubra (cerca de 2,5 milhões de metros quadrados) para avaliar o progresso da modernização vinculada a investimentos citados em 27 bilhões de EGP. A visita reforçou a ênfase do Estado em ampliar a capacidade atualizada de fiação e tecelagem e melhorar a utilização de ativos recentemente construídos.
- Maio de 2026: O governo iniciou avaliações para a listagem temporária de subsidiárias da Cotton & Textile Industries Holding Co., incluindo a Egyptian Cotton Hub e a Misr for Trading & Ginning Cotton Co, na Bolsa Egípcia. Essa medida apoia caminhos de financiamento e governança para ativos estatais de comércio de têxteis e algodão que se situam upstream em relação à manufatura de fios e tecidos.
- Maio de 2025: A Oriental Weavers lançou uma nova unidade de tingimento de fio de poliéster em sua instalação na 10th of Ramadan City, com investimento de 50 milhões de EGP e capacidade diária de 4,75 toneladas. A capacidade adicional de tingimento fortalece a agregação de valor local para insumos têxteis domésticos à base sintética, em meio ao crescente escrutínio sobre prazos e especificações.
Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
Para este estudo, o mercado é definido como o valor da atividade de fabricação têxtil no Egito, abrangendo a conversão de fibras em fio, tecidos e produtos têxteis acabados, nos principais processos industriais e maquinários instalados utilizados para produzi-los.
Exclusões do escopo: Este dimensionamento não contabiliza as margens de vendas de vestuário no varejo nem os acréscimos de marca e distribuição a jusante fora dos valores na porta da fábrica.
Visão Geral da Segmentação
- Por Aplicação
- Moda e Vestuário
- Têxteis Industriais/Técnicos
- Têxteis Domésticos e para o Lar
- Têxteis Médicos e de Saúde
- Têxteis Automotivos e de Transporte
- Outros (Têxteis de Proteção, Esportivos, etc.)
- Por Matéria-Prima
- Fibras Naturais
- Algodão
- Lã
- Seda
- Fibras Sintéticas
- Poliéster
- Nylon
- Raiom / Viscose
- Acrílico
- Polipropileno
- Fibras Recicladas
- Outros (Fibras Especiais de Alto Desempenho (Aramida, Carbono, UHMWPE))
- Fibras Naturais
- Por Processo / Tecnologia
- Tecido Plano
- Malha
- Não Tecido
- Spunlaid (Spunbond / Meltblown)
- Hidroentrelaçado por Via Seca
- Via Úmida
- Agulhado
- Tecelagem 3D e Tecidos Espaçadores
- Por Geografia
- Grande Cairo (Cairo e Giza)
- Delta do Nilo (incl. Gharbia/El Mahalla El Kubra, Kafr El Dawar, Sharqia, Dakahlia)
- Alexandria
- Restante do Egito
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental é utilizada para estabelecer a base factual do modelo, de modo que os números estejam vinculados a sinais específicos de produção e comércio do Egito, em vez de médias globais amplas. Revisamos estatísticas públicas e comunicados de política que descrevem o contexto operacional dos fabricantes, juntamente com séries de referência que ajudam a converter atividade em valor.
As fontes tipicamente utilizadas incluem dados oficiais de comércio e indústria, como publicações do CAPMAS, tabelas de comércio do UN Comtrade, séries macroeconômicas do Banco Mundial e do FMI, e atualizações de associações comerciais ou câmaras vinculadas a têxteis e vestuário. Também verificamos relatórios anuais e apresentações para investidores de fabricantes listados, cobertura de imprensa de renome sobre adições de capacidade e bancos de dados de patentes para entender mudanças de processo que podem alterar o mix de produção e os rendimentos. Para verificações selecionadas, foram utilizadas assinaturas que agregam dados financeiros de empresas, notícias e registros de comércio em nível de remessa para acelerar a validação dos fluxos de exportação e importação. Esses exemplos não são exaustivos, e muitas outras fontes públicas também foram utilizadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário foi realizado por meio de entrevistas com especialistas e pesquisas estruturadas com fabricantes, distribuidores e prestadores de serviços de maquinário, gerentes de sourcing e entidades do setor que acompanham as necessidades de demanda e conformidade. Como este é um mercado de um único país, concentramo-nos em respondentes com cobertura nos principais clusters industriais e canais de exportação, para que as premissas sobre utilização, mix de produtos e precificação pudessem ser questionadas e corrigidas.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 27% | Diretores executivos (CXOs): 17% |
| Nível intermediário: 53% | Líderes funcionais/de unidade: 38% |
| Players menores: 20% | Gerentes: 45% |
Dimensionamento de Mercado e Previsão
O dimensionamento começa com uma construção de cima para baixo que reconstrói o conjunto de valor da fabricação têxtil do Egito a partir de padrões observáveis de produção e comércio, e então vincula esse conjunto a etapas de conversão realistas em fibras, fio, tecidos e vestuário. Para manter os totais fundamentados, corroboramo-los com verificações seletivas de baixo para cima, como capacidade e utilização amostradas por linha de processo, cadência de remessas de exportadores e faixas de preço indicativas por categoria de produto.
Os principais insumos utilizados no modelo incluem valores de exportação de têxteis e vestuário, níveis de importação de bens intermediários-chave, adições e substituições de maquinário instalado, faixas de utilização de plantas por tipo de processo e mudanças no mix de produtos entre produção básica e de maior valor. Também utilizamos indicadores macroeconômicos que tipicamente movimentam a demanda têxtil e o timing de investimentos, como crescimento da produção industrial, movimentação cambial que afeta os insumos importados e incentivos orientados por políticas para fabricação e exportações. Quando os dados em nível de empresa estavam incompletos, as lacunas foram tratadas usando médias de pares por processo e aplicando premissas conservadoras de utilização e preço validadas por meio de entrevistas.
As previsões foram construídas usando análise de cenários, onde os fatores do lado da demanda e da oferta são projetados em um caso base e, em seguida, testados sob estresse para mudanças na força dos pedidos de exportação, repasse de custos de insumos e timing de aumento de capacidade. O feedback de especialistas foi utilizado para manter as premissas prospectivas práticas, particularmente sobre utilização alcançável, prazos de entrega e progressão de preços de venda em termos de USD.
Ciclo de Validação de Dados e Atualização
Os resultados do modelo são verificados em relação a sinais independentes, como o momentum das exportações, tendências de importação de maquinário e anúncios de capacidade reportados, para verificar se o valor de produção implícito parece realista. As variações são revisadas em etapas, primeiro no nível do segmento e depois no nível do mercado total, seguidas de uma revisão interna por analistas antes da aprovação final.
Se um valor discrepante for encontrado, verificamos novamente os fatores subjacentes e entramos em contato com respondentes selecionados quando a lacuna não pode ser explicada apenas por dados públicos. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como grandes mudanças de política, grandes inícios de capacidade ou movimentos bruscos de câmbio. Antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada.
Estimativa do Estudo da Indústria de Fabricação Têxtil do Egito da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para a fabricação têxtil do Egito nem sempre coincidem porque diferentes estudos escolhem diferentes pontos de partida para o que conta como mercado, e também utilizam diferentes anos, timing de taxa de câmbio e lógica de precificação. Algumas estimativas se baseiam mais em premissas de receita setorial de alto nível, e outras se baseiam mais em valores de comércio, de modo que os totais podem divergir mesmo quando o nome do tema parece semelhante.
Uma divisão comum vem da mistura de produção fabril com o valor de venda de têxteis e vestuário a jusante, e também de quanto das importações, reexportações e produção informal se assume estar dentro do modelo. Algumas cifras externas se ancoram em um único ano base e então estendem o CAGR para frente sem reverificar a utilização e as mudanças de mix. Algumas estimativas também incorporam um valor de mercado mais amplo de têxteis e vestuário que inclui acréscimos de distribuição. Para a Mordor Intelligence, apenas o valor de fabricação na porta da fábrica no Egito é contabilizado, e os totais são restringidos usando verificações de capacidade em nível de processo e de demanda orientada por exportações, de modo que as margens de varejo e de marca não são incluídas.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 10,08 bilhões de USD (2026) | |
| Consultoria Global A | 4,32 bilhões de USD (2024) | Utiliza um ano base anterior e um conjunto de valor mais restrito que parece subestimar a atividade de fabricação intermediária em toda a conversão de fio e tecido, o que mantém o total mais baixo mesmo antes de o crescimento previsto ser aplicado. |
| Publicação Especializada do Setor B | 3,87 bilhões de USD (2024) | Frequentemente tratada como uma cobertura mais ampla de têxteis que pode seguir comentários de comércio e setor mais do que construções de fabricação em nível de processo, e pode depender de uma progressão de preços simplificada que não se ajusta totalmente ao mix de produtos e ao timing cambial. |
A divergência decorre principalmente da escolha do ano e do que é contabilizado como valor de fabricação versus valor mais amplo relacionado a têxteis. Ao manter os insumos rastreáveis a exportações, utilização de capacidade e mix de produtos, a abordagem fornece um total prático que pode ser repetido e reverificado à medida que novos sinais chegam.
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado da indústria de fabricação têxtil do Egito em 2026?
Está avaliado em USD 10,08 bilhões e tem previsão de atingir USD 12,34 bilhões até 2031.
Qual segmento está crescendo mais rapidamente no mercado da indústria de fabricação têxtil do Egito?
Os têxteis industriais e técnicos estão se expandindo a um CAGR de 6,12% até 2031.
Qual participação as fibras sintéticas detêm no mercado da indústria de fabricação têxtil do Egito?
As fibras sintéticas representaram 49,37% da receita de 2025, lideradas pelas linhas de poliéster na Zona Econômica do Canal de Suez.
Como as reformas nas tarifas de energia estão afetando os produtores?
A eliminação de um subsídio de 10 piástras elevou os custos de eletricidade em 15-20%, levando as fábricas a instalar painéis solares em telhados ou migrar para processos menos intensivos em energia.
Qual é o papel da Zona Econômica do Canal de Suez?
Suas zonas francas aduaneiras atraíram USD 490 milhões em IED para projetos verticalmente integrados de poliéster a tecido que reduzem os prazos de entrega para menos de 14 dias.
Como o Egito está respondendo às normas de carbono da UE?
Os exportadores estão adotando energia renovável, fibras recicladas e rastreabilidade por blockchain para reduzir as emissões incorporadas e atender aos requisitos do CBAM.