
Tamanho e Participação do Mercado de Óleos de Motor Automotivos do Egito
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
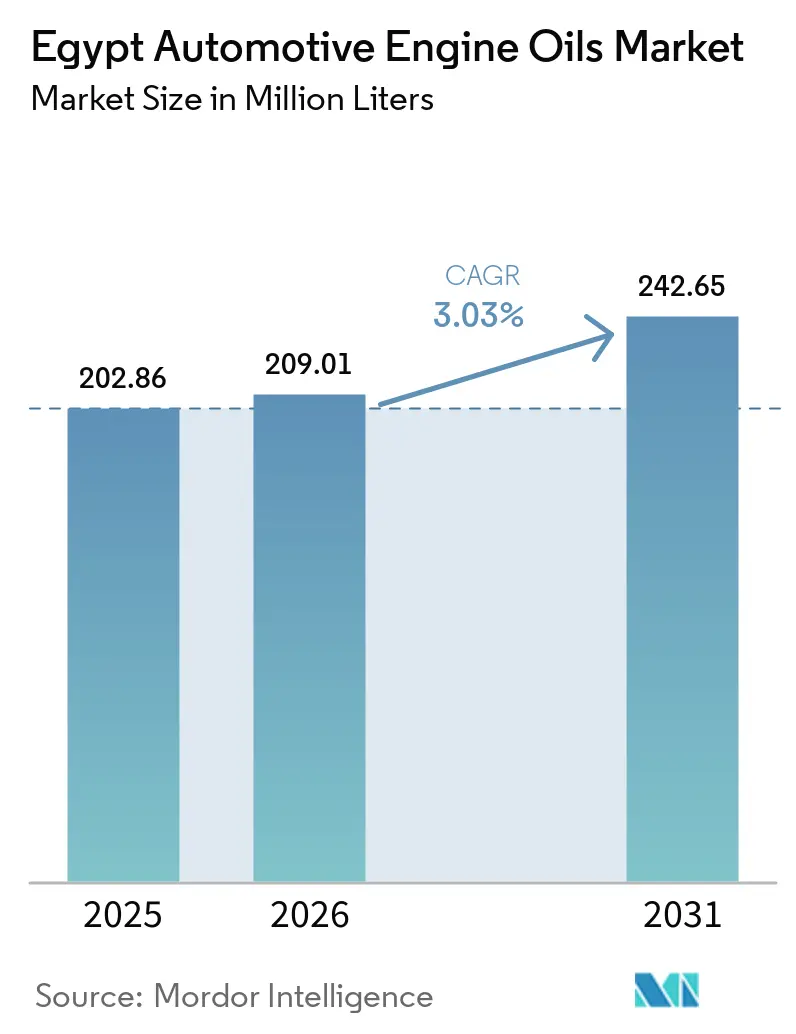
| Tamanho do mercado no ano base (2025) | 202.86 Milhões de litros |
| Volume do Mercado (2026) | 209.01 Milhões de litros |
| Volume do Mercado (2031) | 242.65 Milhões de litros |
| Taxa de crescimento (2026 - 2031) | 3.03 % |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Óleos de Motor Automotivos do Egito pela Mordor Intelligence
O tamanho do Mercado de Óleos de Motor Automotivos do Egito foi estimado em 202,86 milhões de litros em 2025 e estima-se que cresça de 209,01 milhões de litros em 2026 para atingir 242,65 milhões de litros até 2031, a um CAGR de 3,03% durante o perodo de previsão (2026-2031). O mercado de óleos de motor automotivos do Egito está em expansão em razão da retomada da atividade econômica, do aumento dos gastos em infraestrutura e dos investimentos do país em programas de combustíveis alternativos que mantêm os veículos de combustão interna em circulação. O crescimento do mercado também está associado às modernizações das refinarias locais que garantem o fornecimento de óleo base, à renovação contínua da grande frota de veículos de passeio do Egito e à crescente demanda proveniente de veículos comerciais que passam por ciclos de manutenção mais frequentes. A pressão competitiva se intensificou à medida que formuladores multinacionais e regionais adicionam graus sintéticos e semissintéticos adaptados ao desempenho em climas quentes, ao mesmo tempo em que se protegem contra produtos falsificados. A volatilidade cambial e as restrições à importação de aditivos moderam o crescimento do volume no curto prazo; no entanto, os investimentos em controle de qualidade e na capacidade de mistura doméstica protegem o mercado de óleos de motor automotivos do Egito de choques graves de abastecimento. O mix de produtos em evolução do setor e o arcabouço de política energética favorável criam oportunidades moderadas para lubrificantes premium até 2030.
Principais Conclusões do Relatório
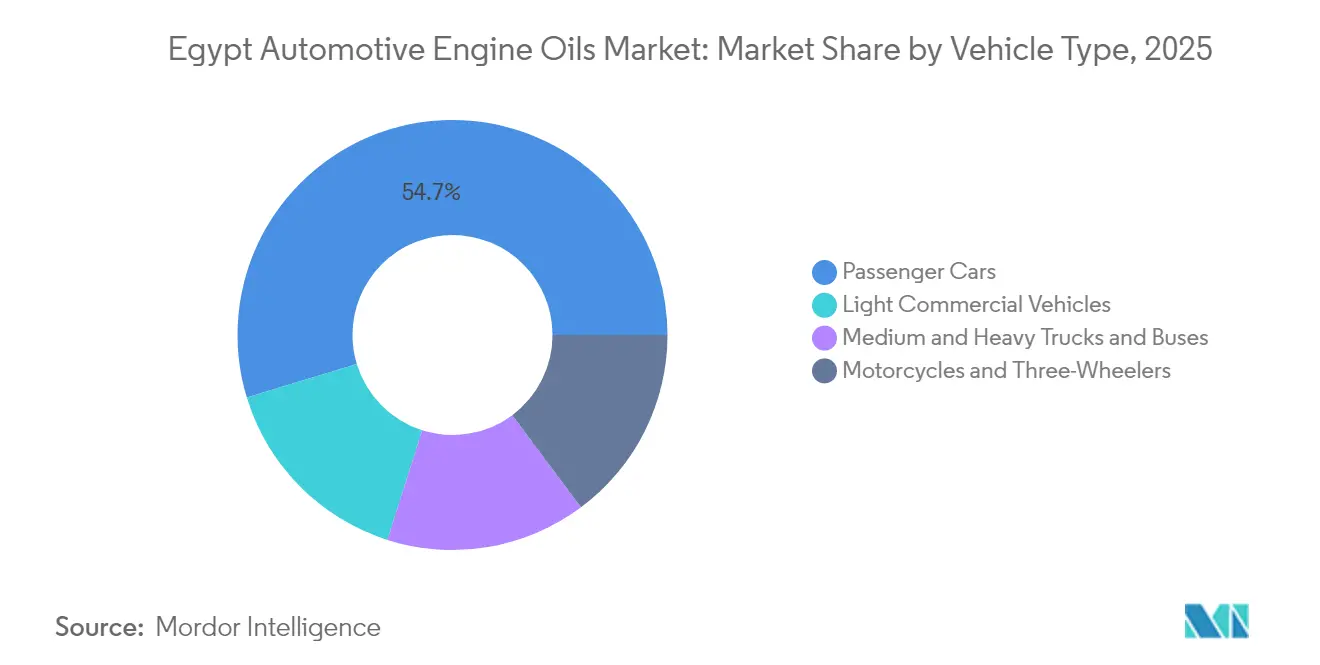
- Por tipo de veículo, os automóveis de passeio detinham 54,70% da participação do mercado de óleos de motor automotivos do Egito em 2025, enquanto os veículos comerciais leves estão projetados para expandir a um CAGR de 3,47% até 2031.
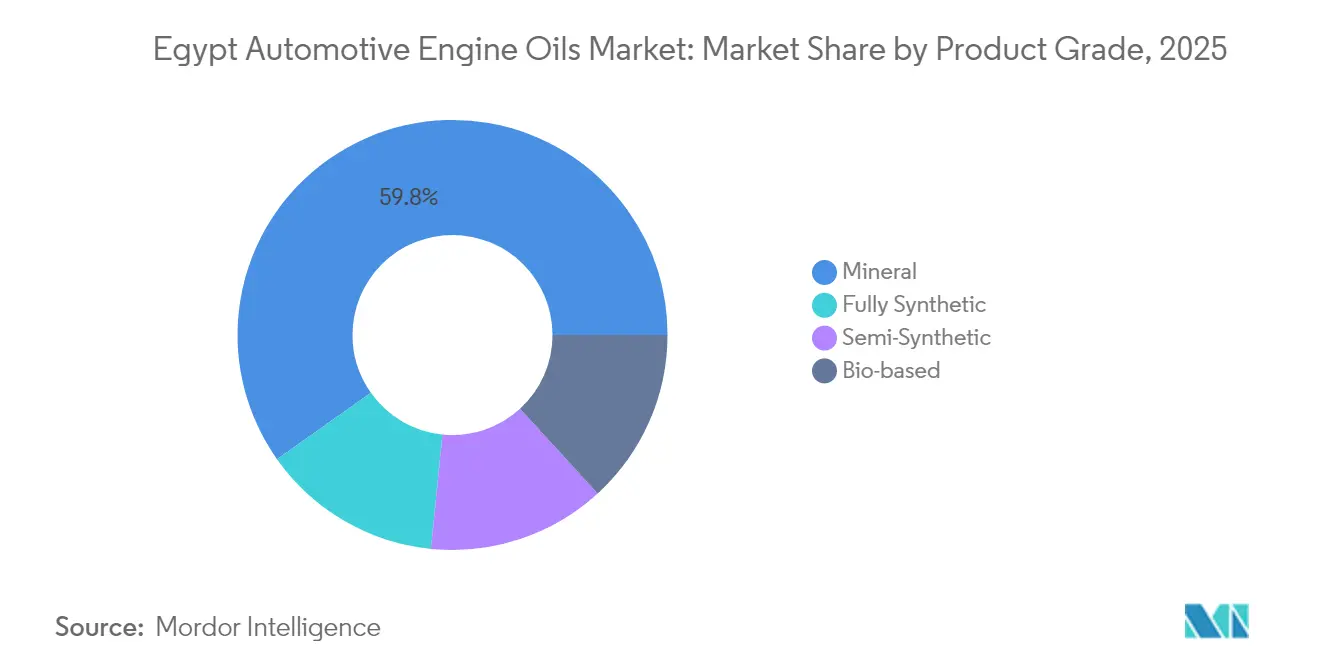
- Por grau de produto, o mineral representou 59,80% do tamanho do mercado de óleos de motor automotivos do Egito em 2025, e o totalmente sintético avança a um CAGR de 3,55% durante o mesmo horizonte.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Óleos de Motor Automotivos do Egito
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Expansão Rápida da Frota de Veículos | +0.8% | Nacional, concentrado na Grande Cairo e Alexandria | Médio prazo (2-4 anos) |
| Crescente Penetração de Óleos Sintéticos e Semissintéticos | +0.6% | Centros urbanos com maior concentração de veículos novos | Longo prazo (≥ 4 anos) |
| Metas Governamentais de Conversão para GNC Impulsionando a Frequência de Troca de Óleo | +0.4% | Implantação nacional com corredores prioritários | Curto prazo (≤ 2 anos) |
| Modernizações de Refinarias Locais Permitindo Fornecimento de Óleo Base de Maior Qualidade | +0.3% | Benefícios para a cadeia de abastecimento nacional | Médio prazo (2-4 anos) |
| P&D de Nanoaditivos para Desempenho em Climas Quentes | +0.2% | Regiões desérticas e aplicações de alta temperatura | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão Rápida da Frota de Veículos
A frota de automóveis particulares registrados no Egito atingiu 5,23 milhões em 2023, e o crescimento da frota acompanha um aumento de 7,1% na produção industrial que eleva a demanda por transporte comercial. O investimento público de EGP 115 bilhões em transporte verde multiplicou os quilômetros percorridos por veículos em rodovias, corredores de ônibus e serviços de transporte por aplicativo. A maior urbanização e uma população de 104 milhões de habitantes impulsionam a posse sustentada de automóveis, o que aumenta a demanda por lubrificantes por ciclo de manutenção. A expansão da frota também impulsiona a densidade da rede de serviços, levando os distribuidores a ampliar a cobertura do mercado de óleos de motor automotivos do Egito em cidades secundárias.
Crescente Penetração de Óleos Sintéticos e Semissintéticos
Os graus totalmente sintéticos crescem mais rapidamente do que o mercado de óleos de motor automotivos do Egito em geral, porque os motores mais modernos necessitam de maior estabilidade de viscosidade e intervalos de troca prolongados. Pesquisas locais mostram pacotes de nanoaditivos que melhoram a condutividade térmica em 10,4%, o que responde às altas temperaturas ambientes do Egito. As montadoras que fazem parceria com fabricantes de equipamentos originais globais estão publicando especificações de abastecimento de serviço que elevam a preferência do usuário final por óleos premium, enquanto os semissintéticos oferecem uma ponte de custo para veículos mais antigos em transição[1].
Metas Governamentais de Conversão para GNC Impulsionando a Frequência de Troca de Óleo
Um programa nacional financia 80.000 conversões de veículos a uma taxa de juros fixa de 3%, apoiado pela construção de 1.000 postos de GNC. Os motores bicombustível requerem intervalos de troca de óleo mais curtos para mitigar a diluição pelo combustível, aumentando o consumo de lubrificante por veículo mesmo com a desaceleração do uso de gasolina. As frotas de táxis e entregas dominam a adoção inicial, reforçando os volumes de óleo de motor entre as unidades de alta quilometragem no mercado de óleos de motor automotivos do Egito.
Modernizações de Refinarias Locais Permitindo Fornecimento de Óleo Base de Maior Qualidade
A Alexandria Mineral Oils Company elevou a produção trimestral para 335.000 toneladas, enquanto a refinaria de Mostorod adiciona 4,7 milhões de t/a de produtos acabados que incluem estoques de base do Grupo I/II. A menor dependência de importações estabiliza as margens de mistura e apoia formulações adaptadas localmente. O abastecimento doméstico também isola o setor de óleos de motor automotivos do Egito de perturbações globais no frete.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Volatilidade Cambial e Restrições de Importação de Aditivos/Óleos Base | -0.5% | Impactos na cadeia de abastecimento nacional | Curto prazo (≤ 2 anos) |
| Proliferação de Óleos Falsificados de Baixa Qualidade/Rerefinados | -0.3% | Mercados urbanos com segmentos sensíveis ao preço | Médio prazo (2-4 anos) |
| Adoção Gradual de VE e Híbridos Reduzindo a Demanda de Longo Prazo | -0.2% | Centros urbanos com adoção antecipada de VE | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade Cambial e Restrições de Importação de Aditivos/Óleos Base
As oscilações da taxa de câmbio ampliaram os custos de matérias-primas e criaram atrasos em cartas de crédito no valor de USD 7-8 bilhões antes das reformas de meados de 2024. Os misturadores enfrentam maiores demandas de capital de giro ao adquirir antioxidantes especiais e melhoradores de viscosidade. Os aumentos de preços repercutem nos varejistas, atrasando a adoção de graus sintéticos no mercado de óleos de motor automotivos do Egito[2].
Proliferação de Óleos Falsificados de Baixa Qualidade/Rerefinados
Os volumes de produtos falsificados subcotam as marcas autênticas em 20-40% no preço de varejo e podem danificar motores, corroendo a confiança do consumidor. Verificações de cor, odor e selos de evidência de adulteração são adotadas como contramedidas, mas o alcance de distribuição dos vendedores informais permanece extenso. Os produtos abaixo do padrão comprimem a participação de mercado dos fornecedores legítimos e restringem a trajetória de premiumização.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Veículo: Frotas Comerciais Impulsionam a Intensidade de Serviço
Os veículos comerciais leves registraram um CAGR de 3,47%, à frente dos automóveis de passeio, porque os setores de frete, construção e entrega de última milha cresceram após o investimento privado saltar 30% para EGP 133,1 bilhões. O tamanho do mercado de óleos de motor automotivos do Egito para frotas comerciais se aproximará de 101,2 milhões de litros até 2031, impulsionado pelo maior acúmulo de quilometragem por unidade. Os compradores comerciais contratam fornecimentos a granel, o que incentiva formulações sintéticas que reduzem o tempo de inatividade, enquanto as conversões para GNC ampliam os multiplicadores de frequência de troca. Os automóveis de passeio mantêm uma participação de 54,70% no mercado de óleos de motor automotivos do Egito, mas registram expansão mais lenta devido a uma frota envelhecida e orçamentos domésticos mais apertados. Ainda assim, o crescimento populacional mantém os volumes absolutos em alta, garantindo uma base para vendas no mercado de reposição e oficinas de serviço.
No segmento de motocicletas e triciclos, uma política que proíbe a importação de unidades completamente montadas sustenta as linhas de montagem localizadas e contém o crescimento da categoria. Caminhões pesados e ônibus se beneficiam da economia de USD 3,6 bilhões em importações de combustível após a recuperação da produção de gás natural, o que redireciona os gastos governamentais para a renovação da frota rodoviária. Os proprietários de frotas adotam óleos de intervalo longo com valores de TBN mais elevados para minimizar as visitas às oficinas — um nicho emergente que os formuladores multinacionais abordam por meio de graus de viscosidade CK-4 e FA-4. Em conjunto, essas interações garantem uma base de clientes ampla e duradoura em todas as categorias de veículos, mantendo uma base resiliente para o mercado de óleos de motor automotivos do Egito até 2031.

Por Grau de Produto: Mudança para Premium em Meio à Dominância do Mineral
Os óleos minerais retêm uma participação de 59,80% porque mais da metade da frota nacional tem mais de 12 anos e prefere a viscosidade 20W-50 de baixo custo. O segmento, totalizando 179,9 milhões de litros em 2025, cresce abaixo da média do mercado. Enquanto isso, os volumes de totalmente sintético se expandem a um CAGR de 3,55%, elevando o tamanho do mercado de óleos de motor automotivos do Egito para sintéticos a quase 48 milhões de litros até 2031. Os benefícios de estabilidade ao cisalhamento em alta temperatura e detergência atendem aos requisitos de garantia dos fabricantes de equipamentos originais para motores de injeção direta de gasolina turboalimentados. Os semissintéticos preenchem lacunas de preço e ajudam a modernizar as baias de lubrificação, enquanto as misturas de alta quilometragem com condicionadores de vedação atendem aos 1,4 milhão de veículos acima de 200.000 quilômetros.
A P&D de nanoaditivos apoia uma mudança premium local. Produtos protótipos SN Plus 5W-30 usando plaquetas de grafeno dispersas reduzem o desgaste em 17% em testes em dinamômetro sob condições ambientes de 45 °C. Os misturadores domésticos exploram fluxos de óleo base aprimorados das refinarias de Mostorod e AMOC, garantindo prazos de entrega mais curtos e menor custo de desembarque em relação às importações. A mudança para premium melhora as margens brutas e incentiva os licenciadores multinacionais a aprovar plantas de mistura egípcias, ampliando a gama de óleos conformes com especificações nos canais de varejo. No geral, uma escalada constante nos graus de qualidade mantém o mercado de óleos de motor automotivos do Egito equilibrado entre acessibilidade e desempenho.
Análise Geográfica
A produção econômica está fortemente concentrada na Grande Cairo e em Alexandria, que juntas respondem por quase metade dos veículos registrados e ancoram os armazéns de distribuição de aditivos importados e embalagens. O tamanho do mercado de óleos de motor automotivos do Egito nessas regiões metropolitanas supera 152,7 milhões de litros em 2025. O tráfego intenso e as plataformas de compartilhamento de viagens aceleram os intervalos de troca, alimentando uma demanda intensa por centros de troca rápida. O volume de movimentação do porto de Alexandria sustenta as frotas de logística e as oficinas adjacentes ao setor marítimo que preferem contêineres a granel e sistemas de dispensação medida.
Cidades secundárias — como Mansoura, Tanta e Assiut — ganham participação à medida que os corredores industriais se expandem. Um polo de fabricação de energia solar de USD 10 bilhões na Nova Capital Administrativa e a reforma de 1.000 km de rodovias impulsionam as necessidades de lubrificantes para máquinas de construção e frotas de transporte. As empresas de distribuição respondem com depósitos regionais e portais de pedidos digitais que reduzem os prazos de entrega para 48 horas. As rodovias rurais apresentam maior carga de poeira, levando os operadores de frotas a optar por óleos de maior viscosidade e alto TBN com capacidade superior de suspensão de partículas.
As governadorias do deserto e do Mar Vermelho registram volumes baixos, mas receita premium por unidade, porque os veículos de mineração e serviços petrolíferos operam em condições ambientes de 50 °C que exigem formulações sintéticas 10W-60 ou 5W-40. Os picos sazonais de turismo também atraem ônibus de longa distância ao longo do corredor do Mar Vermelho, ampliando as vendas de lubrificantes no terceiro trimestre. Os corredores logísticos aprimorados por Suez e Port Said continuam a melhorar a resiliência do abastecimento, apoiando uma presença nacional para o mercado de óleos de motor automotivos do Egito.
Panorama regulatório
O mercado de óleos automotivos para motores do Egito opera sob uma estrutura de normas e aprovações ancorada pela Organização Egípcia de Padronização e Qualidade (EOS), com supervisão da Corporação Geral de Petróleo do Egito (EGPC). A EOS mantém normas relacionadas a lubrificantes sob a ICS 75.100, incluindo especificações nacionais que abrangem óleos lubrificantes e lubrificantes regenerados (re-refinados) (por exemplo, ES 1082), que moldam as práticas de mistura, rotulagem e verificação de qualidade nos canais de varejo e oficinas.
No que diz respeito ao comércio e à conformidade, a importação e exportação de produtos petrolíferos, incluindo óleos lubrificantes, requer aprovações da EGPC nos termos do Decreto 770/2005. A Organização Geral de Controle de Exportação e Importação (GOEIC) aplica verificações de inspeção e conformidade para mercadorias liberadas na alfândega. Iniciativas governamentais de expansão petroquímica voltadas à localização reforçam o papel da produção e da infraestrutura de testes nacionais na redução de óleos de motor falsificados e abaixo do padrão.
Análise da cadeia de valor
A cadeia de valor começa com óleos básicos e aditivos, onde a disponibilidade de refinarias e petroquímica nacionais é complementada por pacotes de aditivos importados, que são sensíveis à liberação comercial e a restrições de capital de giro. A mistura e a embalagem são realizadas por comerciantes multinacionais e produtores nacionais, com participantes ligados ao Estado, como a Misr Petroleum, atuando na mistura de lubrificantes junto a marcas internacionais que utilizam mistura terceirizada local ou fabricação no país.
O caminho até o mercado passa por canais a granel para frotas e compradores industriais, e por varejo embalado por meio de postos de serviço, centros de troca rápida, oficinas independentes e distribuidores autorizados. Um caminho claro de localização é o lançamento, em maio de 2025, dos produtos ADNOC Voyager pela ADNOC Distribution e pela TotalEnergies Marketing Egypt, fabricados na unidade de mistura da TEME em Borg El Arab. Isso conecta os portfólios de marcas internacionais à capacidade de mistura egípcia e às redes de distribuição estabelecidas, enquanto as normas da EOS, as inspeções da GOEIC e as medidas antifalsificação influenciam cada vez mais a compra, os recursos de segurança da embalagem e a seleção de distribuidores no Cairo Metropolitano, em Alexandria e em redes de cidades secundárias em expansão.
Cenário Competitivo
Fornecedores globais como Shell, ExxonMobil, BP, Chevron e TotalEnergies dominam o espaço nas prateleiras de marcas, mas enfrentam crescente rivalidade de participantes sauditas e emiradenses que aproveitam vantagens de integração a montante. A Shell aproveita parcerias técnicas com redes de pós-venda de fabricantes de equipamentos originais para manter listas de aprovação de produtos, enquanto a ExxonMobil expande pacotes de oficinas franqueadas para garagens independentes. A possível desinvestimento da Castrol pela BP poderia realinhar contratos de fornecimento e abrir lacunas de marca própria para misturadores regionais.
Os fabricantes domésticos usam a proximidade com as refinarias para lançar SKUs competitivos. A AMOC comercializa misturas à base do Grupo II sob sua marca Delta, oferecendo preços de saída de fábrica 15-40% mais baixos do que as importações. O risco de falsificação leva as marcas líderes a incorporar rastreabilidade por código QR. Alguns distribuidores testam modelos de assinatura que combinam trocas de óleo com assistência em estrada, estimulando a fidelização de clientes no mercado de óleos de motor automotivos do Egito.
Os investimentos estratégicos se concentram na gestão ambiental. A TotalEnergies pilota a coleta de óleo usado em circuito fechado com fornos de cimento para valorização energética, e o programa MoreCircular da Castrol coordena com a Safety-Kleen para rerrefinar o óleo residual. A implantação do LIMS da LabWare nos laboratórios da EGPC aumenta o rendimento dos testes em 25%, melhorando as auditorias de qualidade. As alianças de P&D de nanoaditivos entre a Universidade do Cairo e os misturadores locais prometem diferenciação de desempenho. A intensidade competitiva permanecerá moderada à medida que as economias de escala se equilibram com a crescente especialização em nichos.
Líderes do Setor de Óleos de Motor Automotivos do Egito
-
ExxonMobil Corporation
-
Misr Petroleum
-
TotalEnergies
-
Shell plc
-
BP plc (Castrol)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Oportunidades de mercado e perspectivas futuras
A premiumização e a formalização da distribuição continuam sendo áreas-chave de espaço em branco. Motores mais novos e requisitos de abastecimento de fábrica das montadoras continuam a impulsionar a demanda por óleos de especificação mais alta, mesmo que o mercado ainda tenha uma grande base de óleo mineral. Evidências de atualizações ativas de portfólio incluem o lançamento, em fevereiro de 2026, pela Shell Lubricants Egypt, de uma linha renovada apresentada com produtos alinhados ao padrão de desempenho API SQ de 2025, o que apoia a adoção pelas oficinas de graus de maior desempenho e uma segmentação mais clara de produtos no ponto de venda.
A localização e a reestruturação voltada à conformidade também abrem espaço para a mistura doméstica, a garantia de qualidade e a continuidade do fornecimento. A exigência, a partir de março de 2026, de um Certificado de Conformidade para a liberação de determinados produtos químicos e de engenharia, incluindo lubrificantes, eleva o padrão exigido dos importadores e fortalece os argumentos a favor da fabricação nacional e de canais controlados. Paralelamente, a expansão do caminho até o mercado por grandes marcas, incluindo a assinatura pela Castrol Egypt de três acordos de distribuição em abril de 2026, e discussões de investimento em torno da ampliação da capacidade de fabricação de lubrificantes premium e graxas sintéticas em Alexandria e na 10ª de Ramadã, apontam para uma cobertura geográfica mais ampla e uma base endereçável maior de produtos autenticados além das principais áreas metropolitanas.
Desenvolvimentos recentes do setor
- Maio de 2026: executivos da ExxonMobil se reuniram com o Ministro do Petróleo e Recursos Minerais do Egito para discutir a expansão de investimentos em graxas sintéticas de alto desempenho e lubrificantes premium, com base nas instalações de fabricação existentes em Alexandria e na 10ª de Ramadã. As discussões indicam uma localização mais profunda de formulações de maior valor e esforços para fortalecer as capacidades nacionais de fornecimento e distribuição.
- Abril de 2026: a Castrol Egypt assinou três acordos de distribuição com a Nacita Mobility, a Qebaa Trading & Distribution e a Al Mansour for Trading & Distribution para ampliar a cobertura nacional nas principais regiões. Isso fortalece o controle de canais e a disponibilidade de serviços, apoiando a proteção da marca e uma disponibilidade de produtos mais consistente nas redes de varejo e oficinas.
- Maio de 2025: a ADNOC Distribution se associou à TotalEnergies Marketing Egypt para lançar os lubrificantes ADNOC Voyager no Egito, com produtos selecionados fabricados na unidade de mistura da TEME em Borg El Arab. A fabricação local reduz os prazos de entrega e a dependência de lubrificantes acabados importados, melhorando a resiliência do fornecimento de óleos de motor de marca.
Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
Para este relatório, o mercado abrange óleos de motor automotivos acabados vendidos e utilizados no Egito para veículos rodoviários, medidos como demanda proveniente de trocas de óleo e manutenção de frotas no país.
Exclusões do escopo: Este escopo exclui lubrificantes automotivos que não sejam de motor (como fluidos de transmissão, graxas, fluidos de freio e fluidos de arrefecimento) e óleos industriais utilizados fora de veículos.
Visão Geral da Segmentação
- Por Tipo de Veículo
- Automóveis de Passeio
- Veículos Comerciais Leves
- Caminhões Médios e Pesados e Ônibus
- Motocicletas e Triciclos
- Por Grau de Produto
- Mineral
- Semissintético
- Totalmente Sintético
- De Base Biológica
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O trabalho de pesquisa documental começou com a construção da base de demanda de veículos e manutenção no Egito, alinhando-a em seguida com os padrões de uso de óleos de motor e os fluxos comerciais de lubrificantes. Consultamos fontes públicas como publicações do CAPMAS, séries macroeconômicas do Banco Central do Egito, atualizações do Ministério do Petróleo e Recursos Minerais, e estatísticas de comércio da Alfândega do Egito e do UN Comtrade relacionadas a importações de lubrificantes e óleos base.
Para manter as premissas realistas, também utilizamos fontes como estatísticas de registro de veículos e de parque automotivo disponíveis por canais oficiais, publicações técnicas sobre intervalos de troca de óleo de motor e tendências de viscosidade, e informações de especificações de produtos publicadas por organismos de normalização (por exemplo, documentação SAE e API). Registros de empresas, comunicados de distribuidores e imprensa especializada foram utilizados para verificar a direção dos preços e a atividade dos canais; um banco de dados de assinatura paga para dados financeiros de empresas e um banco de dados de comércio em nível de remessa foram utilizados seletivamente para validar a escala dos fornecedores e a dependência de importações. As fontes listadas são ilustrativas, e muitas outras referências públicas e pagas também foram consultadas para preencher lacunas, realizar verificações cruzadas e esclarecer detalhes.
Entrevistas Primárias e Pesquisas
Chamadas primárias e pesquisas foram utilizadas para validar a frequência com que diferentes grupos de veículos trocam o óleo, quais graus são efetivamente preferidos nas oficinas e como o mix de preços e tamanhos de embalagem está se deslocando no mercado. Conversamos com uma combinação de misturadores de lubrificantes, importadores, distribuidores, oficinas de serviço, gerentes de manutenção de frotas e consultores do setor nos principais centros de demanda, e então reconciliamos as diferenças antes de finalizar os dados de entrada.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Primeiro nível: 29% | Diretores executivos (CXOs): 20% |
| Nível intermediário: 49% | Líderes funcionais/de unidade: 39% |
| Players menores: 22% | Gerentes: 41% |
Dimensionamento e Previsão do Mercado
O dimensionamento seguiu um fluxo de trabalho de cima para baixo e de baixo para cima, no qual o conjunto de demanda foi reconstruído a partir do parque de veículos rodoviários do Egito por segmento, quilometragem anual típica e intervalos médios de troca, convertidos em seguida em litros por troca de acordo com o tamanho do motor e o mix de graus de óleo. Uma vez construído o volume de demanda, ele foi traduzido em valor utilizando uma escala de preço médio de venda que reflete os tamanhos de embalagem, o mix de canais e a participação de óleos minerais, semissintéticos e totalmente sintéticos.
Para manter os totais fundamentados, verificações seletivas de baixo para cima foram realizadas utilizando consolidações de fornecedores e importadores a partir de sinais comerciais e financeiros, juntamente com verificações de canais sobre o volume de atendimento de oficinas e a movimentação de varejistas. Onde dados diretos estavam ausentes (por exemplo, atividade de serviço informal e vazamento transfronteiriço), fatores de ajuste conservadores foram aplicados e, em seguida, reavaliados em chamadas com especialistas para não superestimar o consumo.
Para as previsões, foi utilizada análise de cenários porque o mercado é sensível a variáveis que não se movem em linha reta, especialmente o crescimento do parque de veículos, a entrada de veículos usados, a inflação e o movimento cambial, e o ritmo de transição para óleos de especificação mais elevada. Os principais dados de entrada utilizados na perspectiva futura incluem o parque de veículos por tipo, a quilometragem média percorrida, o comportamento dos intervalos de troca, o deslocamento do mix de graus e a disponibilidade observada de importações e mistura local, que são então revisados com os respondentes primários antes de o cenário de previsão final ser definido.
Ciclo de Validação e Atualização de Dados
Os resultados do modelo foram verificados em relação a sinais independentes, como tendências de importação de lubrificantes, feedback sobre a atividade de serviço em oficinas e consistência entre o parque de veículos e a lógica de troca de óleo. Quando uma variação parecia grande demais, a premissa subjacente era reavaliada, e os respondentes eram contatados novamente caso a diferença não pudesse ser explicada por sazonalidade, mudanças de canal ou alterações no mix de produtos.
Antes da aprovação final, o conjunto completo de cálculos passa por uma revisão analítica em múltiplas etapas para que a aritmética, as conversões de unidades e os principais direcionadores sejam verificados, e então o texto narrativo é alinhado com os números. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como grandes reajustes de preços, mudanças de política que afetam a entrada de veículos ou movimentos bruscos na disponibilidade de importações. Imediatamente antes da entrega, realizamos uma revisão final para que os clientes recebam a visão mais atualizada possível.
Tamanho do Mercado de Óleos de Motor Automotivos do Egito da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os tamanhos de mercado publicados podem parecer muito diferentes mesmo quando se referem ao mesmo país, porque o limite do produto, a unidade de medida (litros versus USD) e a forma como os preços são calculados em média nos canais não são tratados da mesma maneira.
A tabela aponta para o principal fator de dispersão, que é o fato de o modelo da Mordor Intelligence se concentrar exclusivamente em óleos de motor automotivos acabados e dimensionar a demanda a partir dos ciclos de troca de óleo por tipo de veículo e grau, enquanto outras fontes frequentemente agrupam os óleos de motor em lubrificantes automotivos mais amplos ou aplicam premissas gerais de valor por veículo sem testar os intervalos de troca e o mix de embalagens.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 0,22 bilhões de USD (2025) | |
| Boletim Setorial A | 0,59 bilhões de USD (2024) | Este valor refere-se aos lubrificantes automotivos do Egito em termos de valor, onde os óleos de motor são combinados com outros tipos de lubrificantes e o ano é diferente, o que eleva o total e altera a base de precificação. |
| Consultoria Regional B | 0,48 bilhões de USD (2030) | Esta estimativa parece ser um número de valor para um ano futuro e provavelmente utiliza uma escalada de preços agressiva e um proxy amplo de demanda do mercado de reposição em vez de litros vinculados ao parque e aos intervalos de troca, o que pode inflar o mercado atual implícito. |
Em conjunto, a comparação mostra que a maioria das diferenças decorre da expansão do escopo para além dos óleos de motor, de anos base distintos e da forma como o preço é convertido de litros para USD. Ao manter a construção da demanda vinculada ao parque de veículos, à quilometragem percorrida e aos intervalos de manutenção, podemos explicar cada etapa e ajustar as premissas de forma transparente quando o mercado se deslocar.
Principais Questões Respondidas no Relatório
Qual é o tamanho atual do Mercado de Óleos de Motor Automotivos do Egito?
O tamanho do Mercado de Óleos de Motor Automotivos do Egito foi estimado em 202,86 milhões de litros em 2025 e estima-se que cresça de 209,01 milhões de litros em 2026 para atingir 242,65 milhões de litros até 2031, a um CAGR de 3,03% durante o período de previsão (2026-2031).
Qual categoria de veículo está crescendo mais rapidamente no consumo de óleos de motor automotivos do Egito?
Os veículos comerciais leves lideram com um CAGR de 3,47% graças à maior quilometragem e aos incentivos de conversão para GNC.
Qual grau de produto está ganhando participação no setor de lubrificantes do Egito?
Os óleos totalmente sintéticos se expandem a um CAGR de 3,55% à medida que os fabricantes de equipamentos originais exigem desempenho premium em motores mais novos.
Como as conversões para GNC afetam a demanda por óleo de motor no Egito?
Os motores bicombustível requerem trocas de óleo mais frequentes, adicionando volume incremental além do crescimento da frota.