
Tamanho e Participação do Mercado de Sensoriamento Acústico Distribuído
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 0.77 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.12 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.78 % |
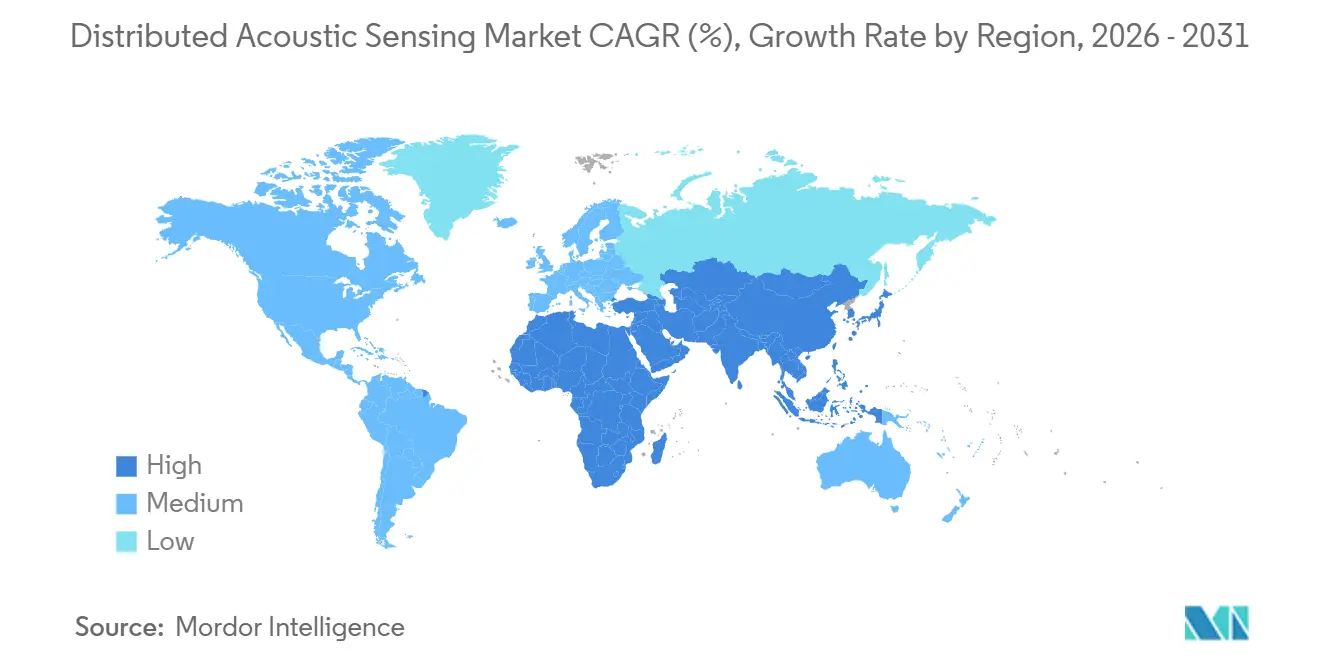
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sensoriamento Acústico Distribuído por Mordor Intelligence
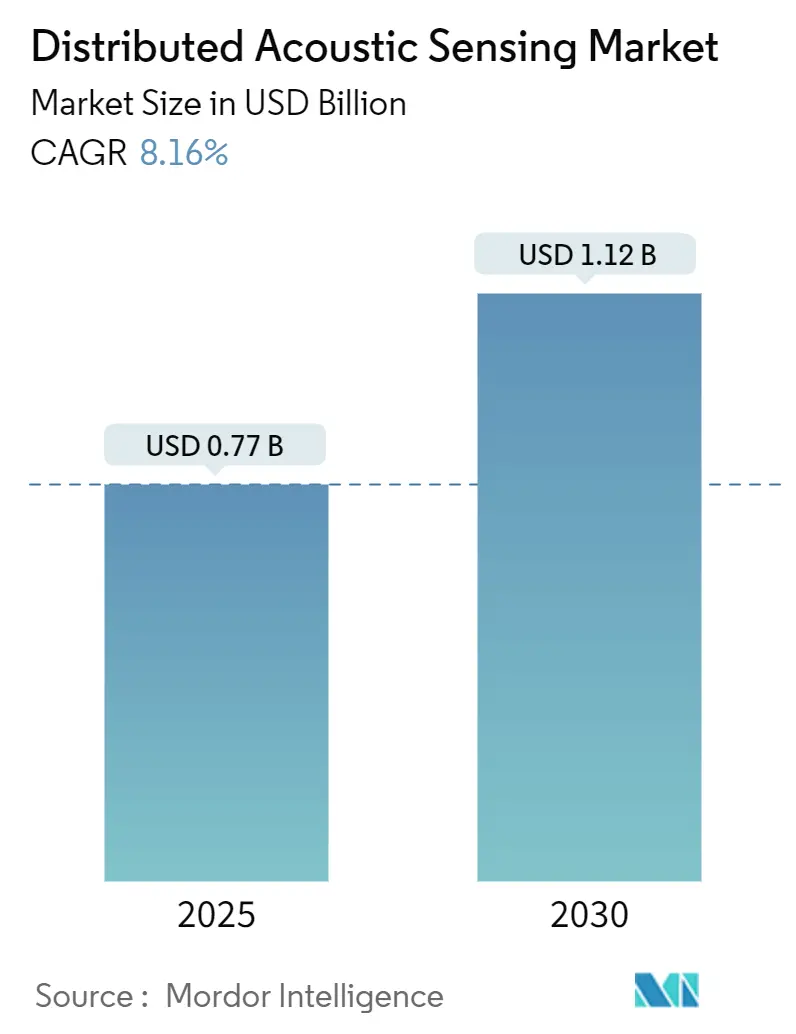
O tamanho do mercado de sensoriamento acústico distribuído foi avaliado em 0,71 bilhões de USD em 2025 e estima-se que cresça de 0,77 bilhões de USD em 2026 para atingir 1,12 bilhões de USD até 2031, a um CAGR de 7,78% durante o período de previsão (2026-2031). A crescente implantação de fibras monomodo e multimodo ao longo de dutos, corredores ferroviários e cabos de energia está ampliando a base endereçável para hardware de interrogadores e software de análise. Os operadores estão adotando a tecnologia para detectar vazamentos, interferências de terceiros, microsismicidade e anomalias estruturais em ativos que se estendem por centenas de quilômetros, eliminando a necessidade de milhares de sensores pontuais discretos. Algoritmos aprimorados por inteligência artificial agora classificam assinaturas acústicas com mais de 91% de precisão, permitindo que insights acionáveis sejam entregues em tempo quase real. A inovação em hardware também está reduzindo o custo total de propriedade, com interrogadores de fotônica de silício alcançando resolução espacial abaixo de um metro com menor consumo de energia.[1]O crescimento é ainda apoiado por regulamentações que exigem monitoramento contínuo de dutos nos Estados Unidos e na União Europeia, juntamente com expansões de infraestrutura na Ásia-Pacífico, particularmente a rede ferroviária de alta velocidade da China.
Principais Conclusões do Relatório
- Por componente, o hardware liderou com 60,21% de participação na receita em 2025, enquanto os serviços avançam a um CAGR de 11,11% até 2031.
- Por tipo de fibra, a fibra monomodo deteve 71,23% da participação do mercado de sensoriamento acústico distribuído em 2024; a fibra multimodo está posicionada para o CAGR mais rápido, de 12,41%, até 2031.
- Por aplicação, o monitoramento de dutos e linhas de fluxo comandou 35,23% da participação do tamanho do mercado de sensoriamento acústico distribuído em 2025, enquanto a segurança de perímetro está projetada para expandir a um CAGR de 10,31%.
- Por setor de uso final, petróleo e gás responderam por 46,10% do tamanho do mercado de sensoriamento acústico distribuído em 2025, com as concessionárias previstas para crescer a um CAGR de 9,71%.
- Por geografia, a América do Norte liderou com uma participação de 35,71% em 2025, mas espera-se que a Ásia-Pacífico registre o maior CAGR de 10,11% entre 2026-2031.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento dos Volumes de Intervenção em Poços nas Formações de Xisto da América do Norte | +1.8% | América do Norte | Médio prazo (2-4 anos) |
| Regulamentações Obrigatórias de Integridade de Dutos nos EUA e na UE Impulsionando o Monitoramento Acústico Contínuo | +1.5% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Implantação de Fiscalização de Velocidade de Trens Baseada em Fibra na Rede Ferroviária de Alta Velocidade da China | +1.2% | Ásia-Pacífico | Médio prazo (2-4 anos) |
| Modelo OFTO do Reino Unido Impulsionando a Adoção de Sensoriamento Acústico Distribuído em Cabos de Energia Submarinos | +0.9% | Europa | Médio prazo (2-4 anos) |
| Projetos de Captura e Armazenamento de Carbono (CAC) Exigindo Arranjos Permanentes de Sensoriamento Acústico Distribuído em Poços | +1.1% | Global, com concentração na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Megacampos Habilitados por iDAS da Saudi Aramco Impulsionando a Demanda no Oriente Médio | +0.7% | Oriente Médio | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aumento dos volumes de intervenção em poços nas formações de xisto da América do Norte
A elevada atividade de refaturamento e manutenção de poços — superando 12.000 intervenções em 2024 — exige monitoramento contínuo em poços que somente o sensoriamento acústico distribuído pode fornecer. O serviço FiberVSP da Halliburton combina perfilagem sísmica vertical com operações de tubo enrolado, reduzindo o tempo de sonda em até 60%.[2]Os operadores utilizam o sensoriamento acústico distribuído para identificar eventos microsísmicos durante o fraturamento, otimizar o espaçamento entre estágios e mitigar interferências entre poços, aumentando diretamente os fatores de recuperação e reduzindo os custos de elevação.
Regulamentações obrigatórias de integridade de dutos nos Estados Unidos e na União Europeia
As regras da PHMSA agora exigem a detecção de vazamentos tão pequenos quanto 1% do fluxo em até 15 minutos, limites que as soluções do mercado de sensoriamento acústico distribuído atendem ao monitorar comprimentos inteiros de linhas em tempo real. Algoritmos de correlação cruzada reduziram o erro de localização de 7,96 m para 0,11 m.[3]A Diretiva de Gás revisada da Europa impõe mandatos semelhantes, acelerando atualizações urgentes em corredores transfronteiriços.
Implantação de fiscalização de velocidade de trens baseada em fibra na rede ferroviária de alta velocidade da China
A rede da China ultrapassou 45.000 km em 2024 e excederá 70.000 km até 2030. O sensoriamento acústico distribuído é agora obrigatório ao longo dos novos corredores, alcançando 95% de precisão na detecção de defeitos a 350 km/h e fornecendo alerta precoce de eventos sísmicos em áreas propensas a terremotos.[4]A demanda resultante sustenta a perspectiva de crescimento regional mais rápida na Ásia-Pacífico.
Projetos de captura e armazenamento de carbono exigindo arranjos permanentes em poços
A capacidade global de CAC está projetada para quintuplicar para 200 milhões de toneladas até 2030. Os arranjos de sensoriamento acústico distribuído detectam microsismicidade a até 5 km dos poços de injeção, confirmando o confinamento da pluma de CO₂ e satisfazendo a supervisão regulatória.[5] As obrigações de monitoramento ao longo da vida útil criam um fluxo de receita de várias décadas para os prestadores de serviços.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de Engenheiros de Campo Treinados em Unidades Interrogadoras na América Latina | -0.8% | América Latina | Médio prazo (2-4 anos) |
| Degradação da Relação Sinal-Ruído do Sensoriamento Acústico Distribuído em Umbilicais Submarinos | -0.6% | Global, com concentração em regiões com operações offshore | Curto prazo (≤ 2 anos) |
| Inflação de Despesas de Capital para Fibra Blindada em Dutos do Ártico e do Deserto | -0.5% | Oriente Médio, Rússia, Canadá | Médio prazo (2-4 anos) |
| Custos de Armazenamento em Data Lake para Fluxos de Sensoriamento Distribuído a 100 kHz | -0.7% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de engenheiros de campo treinados em unidades interrogadoras na América Latina
As taxas de vagas para especialistas em sensoriamento acústico distribuído superaram 70% em 2024, estendendo os atrasos médios de comissionamento para 4,3 meses nos campos de pré-sal do Brasil. Treinar um engenheiro de campo até a proficiência com sistemas de sensoriamento acústico distribuído normalmente requer de 12 a 18 meses de educação especializada e experiência prática, criando um atraso significativo entre a demanda do mercado e a expertise disponível. Embora as principais empresas de serviços estejam abrindo centros de treinamento, o pipeline de talentos fica atrás da demanda regional, elevando os custos dos projetos por meio de contratação de expatriados.
Degradação da relação sinal-ruído do sensoriamento acústico distribuído em umbilicais submarinos
Em profundidades superiores a 1.000 m, interferências ambientais e eletromagnéticas podem reduzir a qualidade do sinal em 40%, mascarando pequenos vazamentos ou arrastos de âncoras. Fibras marinhas especializadas acrescentam 35-40% aos custos de materiais, dificultando a adoção em retrofits de campos maduros, apesar dos avanços algorítmicos em filtragem de ruído. O problema é particularmente agudo em umbilicais que combinam cabos de energia e fibras ópticas, onde a interferência eletromagnética da transmissão de energia cria fontes adicionais de ruído que a filtragem convencional tem dificuldade em eliminar. Embora algoritmos avançados de processamento de sinais e abordagens de aprendizado de máquina estejam mostrando promessa na distinção de sinais do ruído, essas soluções exigem recursos computacionais substanciais e expertise especializada para serem implementadas de forma eficaz.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
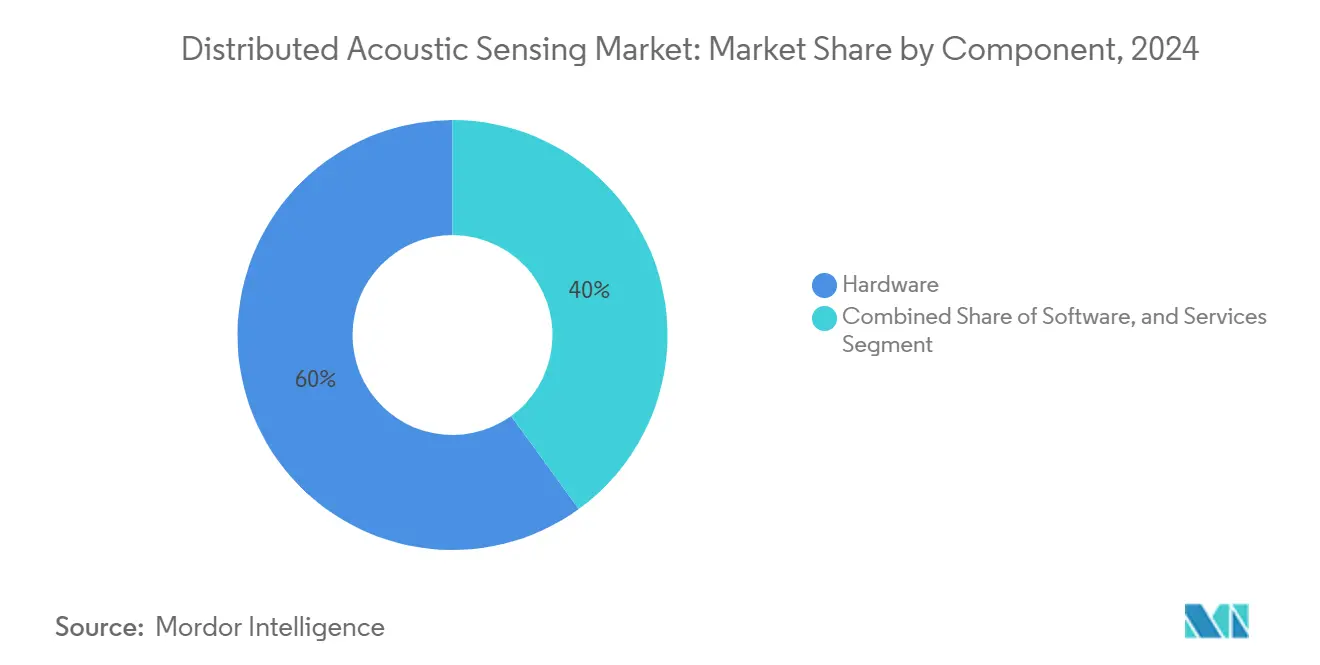
Liderança do Hardware Enfrenta Crescimento dos ServiçosO hardware detém a maior participação do mercado de sensoriamento acústico distribuído, com 60,21% em 2025. As unidades interrogadoras agora alcançam resoluções de deformação de 59 pε/√Hz com resolução espacial de 1,14 m ao longo de 12,1 km. O tamanho do mercado de sensoriamento acústico distribuído para o segmento de hardware foi de 0,46 bilhões de USD em 2024 e está se expandindo a um CAGR de 6,5% à medida que os chips de fotônica de silício reduzem o espaço físico para implantações offshore e urbanas.
Os serviços formam o conjunto de receitas de crescimento mais rápido, projetado a um CAGR de 11,11% até 2031. Os operadores requerem consultoria em ciência de dados para interpretar volumes diários de dados superiores a 2 TB por quilômetro. Contratos de treinamento, comissionamento e análise estão superando as vendas de equipamentos puros, levando os fornecedores a agrupar acordos de serviço vitalícios. O setor de sensoriamento acústico distribuído considera cada vez mais a propriedade intelectual de análise de dados como uma vantagem competitiva, impulsionando acordos de licenciamento cruzado entre fabricantes de fotônica e especialistas em software de inteligência artificial.



Por Tipo de Fibra:
Predominância da Fibra Monomodo Encontra o Impulso da Fibra MultimodoA fibra monomodo respondeu por 71,23% das receitas de 2025 graças à menor atenuação em redes de backbone superiores a 100 km. O tamanho do mercado de sensoriamento acústico distribuído atribuído às implantações de fibra monomodo está previsto para crescer a um CAGR de 7,2% à medida que os operadores adaptam a fibra escura de telecomunicações existente para funções de sensoriamento. A localização precisa a 1,14 m permite a detecção de vazamentos em corredores de dutos de alta consequência, protegendo a saúde da comunidade e do meio ambiente.
A fibra multimodo desfruta de uma perspectiva de CAGR de 12,41%. Novos métodos de média coerente reduzem o ruído em três vezes, desbloqueando o uso dual de DTS e DAS em poços sensíveis à temperatura. O setor de sensoriamento acústico distribuído está adotando designs de cabo de sensoriamento híbridos que abrigam ambos os tipos de núcleo, permitindo que os operadores otimizem o alcance e a resposta à temperatura sem múltiplas cordas de fibra.
Por Aplicação:
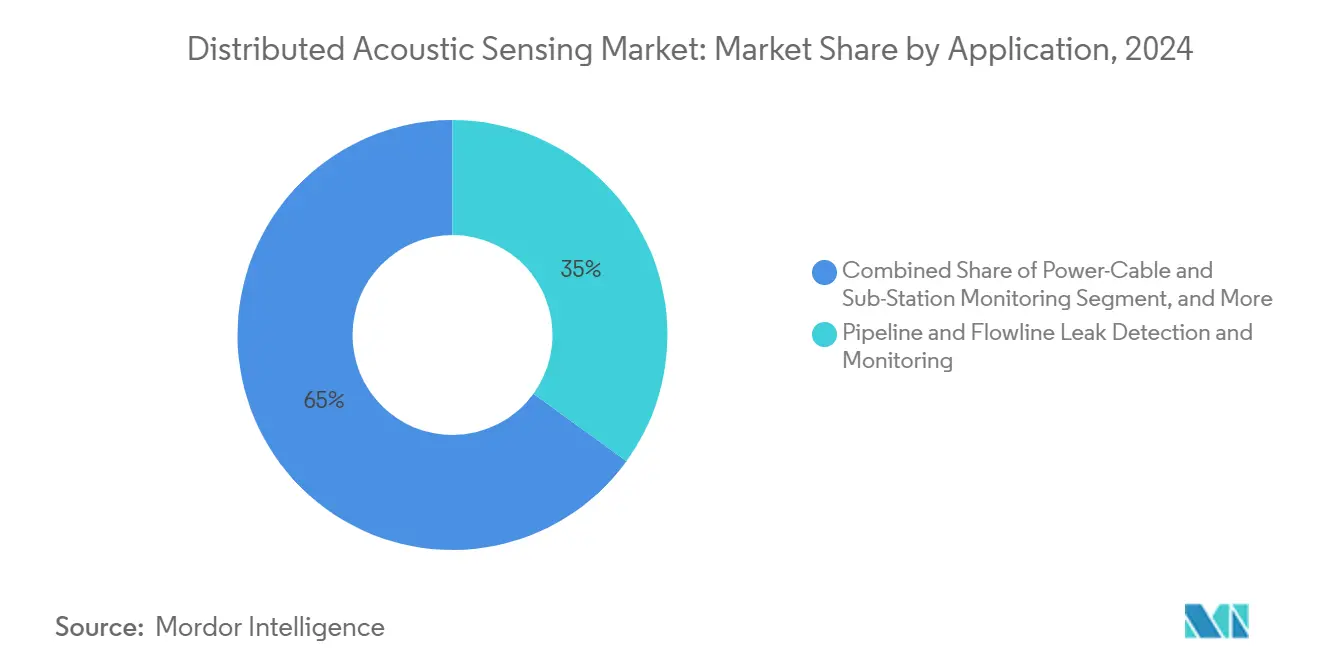
Dominância do Monitoramento de Dutos em Meio ao Aumento da SegurançaA vigilância de dutos e linhas de fluxo capturou 35,23% das receitas de 2025, sustentada por regulamentações que exigem a detecção de vazamentos em minutos. A correlação cruzada avançada localiza vazamentos de microperfurações com precisão de 0,11 m. A participação do mercado de sensoriamento acústico distribuído para este segmento permanecerá a maior até 2030, à medida que a infraestrutura envelhecida e auditorias ESG mais rigorosas intensificam as necessidades de monitoramento.
A adoção de segurança de perímetro e fronteiras está se acelerando a um CAGR de 10,31%. O DAS transforma cercas, leitos ferroviários e conduítes enterrados em microfones lineares que identificam passos, escavações ou aproximação de veículos, fechando pontos cegos em redes convencionais de câmeras. Pilotos urbanos classificam veículos com 85% de precisão usando cabos de telecomunicações existentes, criando soluções de gerenciamento de tráfego de cidades inteligentes com boa relação custo-benefício.

Por Setor de Uso Final:
Núcleo de Petróleo e Gás com Potencial de Crescimento nas ConcessionáriasPetróleo e gás permanecem o segmento vertical âncora com 46,10% dos gastos de 2025. Os operadores upstream implantam DAS para diagnósticos de fraturamento hidráulico e perfilagem de produção; as empresas midstream utilizam a tecnologia para rastreamento de pigs e gestão de integridade; as refinarias downstream monitoram racks de tubulações e tanques de armazenamento para detectar eventos de golpe de aríete. A resolução da taxa de deformação no domínio de nanostrains permite o monitoramento da propagação de fraturas em reservatórios não convencionais.
As concessionárias lideram o potencial futuro com uma previsão de CAGR de 9,71%. Os proprietários de redes estão implantando fibra ao longo de linhas aéreas e dutos subterrâneos para detectar choque de condutores, carregamento de gelo e escavações de terceiros antes que ocorram falhas. A implantação Hyper-Scan da Yokogawa Electric Corp. em redes de inverno agora fornece alertas de formação de gelo em tempo real para centros de despacho.[6]A localização precoce de falhas reduz o tempo de restauração e mitiga o risco de incêndios florestais, reforçando o mercado de sensoriamento acústico distribuído como uma camada integral nas estratégias modernas de resiliência de redes.
Análise Geográfica
Mercado de Sensoriamento Acústico Distribuído da América do Norte
A América do Norte gerou 35,7% da receita global em 2025. O setor de xisto dos Estados Unidos, com 12.000 intervenções em 2024, integra o sensoriamento acústico distribuído em operações ao vivo de tubos enrolados para reduzir o tempo não produtivo e proteger a integridade dos poços. Os prazos de conformidade da PHMSA sustentam a demanda por hardware ao longo dos corredores de petróleo bruto e produtos refinados, enquanto os projetos piloto de CCS apoiados pelo DOE exigem arranjos permanentes para o rastreamento da migração de plumas. A fibra escura de telecomunicações existente ao longo das faixas de domínio interestaduais reduz ainda mais os custos de implantação, mantendo a liderança regional no mercado de sensoriamento acústico distribuído.
Mercado de Sensoriamento Acústico Distribuído da APAC
A Ásia-Pacífico é o território de expansão mais rápida, com um CAGR de 10,11% até 2031. O mandato da China para o controle de velocidade de trens por fibra óptica abrange a maior malha ferroviária de alta velocidade do mundo, com 45.000 km, e sustenta implantações em escala metropolitana em redes de alerta precoce sísmico. A malha nacional de gás de 18.000 km da Índia e os cabos de energia eólica offshore do Sudeste Asiático oferecem impulso adicional. Os governos endossam a capacidade local de fabricação de fibra, garantindo a resiliência da cadeia de suprimentos para implantações rápidas.
Mercado de Sensoriamento Acústico Distribuído da Europa
A Europa detém uma participação significativa, ancorada pela expansão da energia eólica offshore e pelo marco regulatório OFTO, que penaliza o tempo de inatividade dos cabos. Os projetos do Mar do Norte agora especificam o monitoramento por sensoriamento acústico distribuído para todos os cabos de exportação, alcançando 98% de precisão na detecção de arrastos de âncora. As diretivas da UE sobre monitoramento de gasodutos transfronteiriços e transporte de CO₂ intensificam a adoção, enquanto operadores ferroviários de alta velocidade na França, Espanha e Itália incorporam o sensoriamento acústico distribuído para detecção de intrusões.
Mercado de Sensoriamento Acústico Distribuído do Oriente Médio e África
O Oriente Médio e a África demonstram uma adoção crescente à medida que as companhias nacionais de petróleo buscam projetos de campo petrolífero digital. A implantação inteligente de sensoriamento acústico distribuído da Saudi Aramco aumentou a eficiência de fraturamento em 23% em ativos de gás não convencional, catalisando implantações nos programas da ADNOC e da QatarEnergy. As inovações em cabos blindados para desertos áridos são agora exportadas globalmente.
Mercado de Sensoriamento Acústico Distribuído da América Latina
A América Latina permanece incipiente, mas promissora. Os operadores offshore de pré-sal do Brasil integram o sensoriamento acústico distribuído em linhas de fluxo submarinas, embora o processo seja desacelerado por uma lacuna de competências de engenharia que atrasa o comissionamento em 4,3 meses. As iniciativas de segurança de gasodutos do México e os projetos piloto de rastreamento de pigs em tempo real da Argentina ilustram o crescente reconhecimento do valor do sensoriamento acústico distribuído na proteção de ativos de alto risco.
Cenário Competitivo
Concentração do Mercado
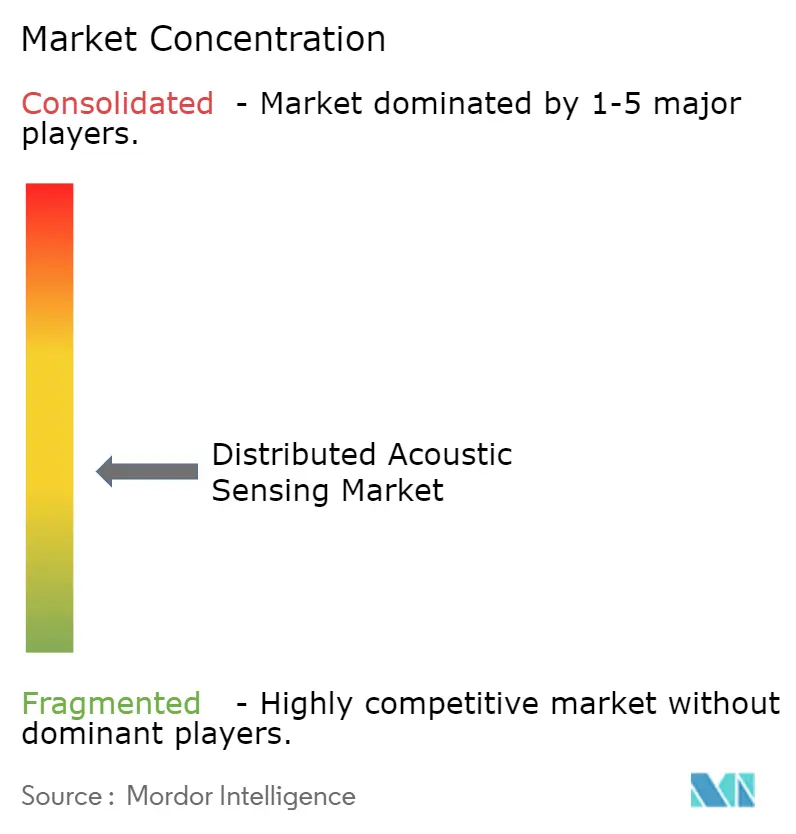
O mercado de sensoriamento acústico distribuído é moderadamente concentrado, com uma combinação de grandes empresas de serviços de campo petrolífero, especialistas em fotônica e fornecedores emergentes de equipamentos de telecomunicações. Silixa, OptaSense (Luna Innovations), AP Sensing, Halliburton e Bandweaver detêm bases instaladas notáveis. Os fornecedores se diferenciam pela sensibilidade do interrogador, resolução espacial e análise incorporada. O sistema Carina registrado da Silixa aprimora o monitoramento do subsolo amplificando a retrodifusão sem aumentar a potência do laser, uma vantagem crítica para poços profundos. A OptaSense registrou patentes para pilhas de componentes de baixo custo que poderiam democratizar os sistemas de nível básico.
As parcerias entre empresas de hardware e software de inteligência artificial estão remodelando a cadeia de valor. As empresas de serviços agrupam contratos de análise de dados ao longo da vida útil, criando fluxos de renda anuais e fidelização de clientes. APIs de arquitetura aberta estão emergindo como critérios de aquisição, permitindo que os operadores integrem feeds de sensoriamento acústico distribuído com historiadores empresariais e plataformas de gêmeos digitais.
A concorrência segmentada está se intensificando. As aplicações de alto desempenho em subsea e CAC permanecem no domínio de fornecedores premium que oferecem interrogadores robustecidos e cabos marinhos. Por outro lado, as implantações de segurança de perímetro e cidades inteligentes atraem participantes de menor custo que aproveitam a fotônica comoditizada. Colaborações entre setores — como operadoras de telecomunicações que arrendam fibra escura para prestadores de serviços de sensoriamento — estão expandindo os mercados endereçáveis e borrando as fronteiras tradicionais do setor.
Líderes do Setor de Sensoriamento Acústico Distribuído
-
Halliburton Company
-
Schlumberger Limited
-
Baker Hughes Company
-
OptaSense
-
Silixa Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sensoriamento Acústico Distribuído Empresas cobertas neste relatório
- Halliburton Company
- Schlumberger Limited
- Baker Hughes Company
- Silixa Ltd.
- OptaSense (Luna Innovations)
- AP Sensing GmbH
- Fotech Solutions Ltd.
- Bandweaver Technology
- LIOS Technology (NKT Photonics)
- Future Fibre Technologies (FFT)
- Yokogawa Electric Corp.
- OFS Fitel LLC
- Omnisens SA
- Hifi Engineering
- NEC Corporation - Fiber SenSys
- Luna Innovations (Optiphase and Micron Optics)
- Proximion AB
- Hawk Measurement Systems
- DarkPulse Inc.
- KSM Technology Partners
Desenvolvimentos industriais recentes em Mercado de Sensoriamento Acústico Distribuído
- Maio de 2025: A AP Sensing atualizou seu Método qDoBS para monitoramento de cabos de energia, recebendo reconhecimento da Associação de Sensoriamento por Fibra Óptica por aprimorar a localização de falhas em redes submarinas e subterrâneas.
- Abril de 2025: A Silixa introduziu uma plataforma de sensoriamento acústico distribuído adaptada para CAC, detectando microsismicidade além de 5 km dos poços de injeção, permitindo monitoramento de longo prazo em conformidade regulatória.
- Março de 2025: A OptaSense (Luna Innovations) registrou uma patente para interrogadores de sensoriamento acústico distribuído de componentes de baixo custo voltados para segurança de perímetro sensível a custos.
- Fevereiro de 2025: A Bandweaver lançou o picoDAS, oferecendo sensibilidade independente de distância para aplicações em poços e dutos.
- Janeiro de 2025: A Yokogawa lançou o sensoriamento por fibra Hyper-Scan para monitoramento da saúde de linhas de energia no inverno, detectando eventos de formação de gelo em tempo real.
Mercado de Sensoriamento Acústico Distribuído Escopo do relatório e metodologia de pesquisa
Definições de Mercado e Cobertura Principal
Nosso estudo define o mercado de sensoriamento acústico distribuído (DAS) como as receitas geradas por unidades interrogadoras de fibra óptica e softwares associados que convertem a luz retroespalhada em perfis contínuos de vibração para tarefas de monitoramento de ativos nos setores de petróleo e gás, energia e serviços públicos, transporte, segurança e infraestrutura ambiental. De acordo com a Mordor Intelligence, as vendas de novos equipamentos DAS, além de análises integradas e serviços básicos, atingiram 0,71 bilhões de USD em 2025, com dados rastreados globalmente em todos os ambientes de implantação.
Pacotes autônomos de segurança de perímetro que utilizam sensoriamento por fibra, mas não fornecem ao usuário final acesso a dados acústicos brutos ou processados, estão fora do escopo do estudo.
Visão Geral da Segmentação
- Por Componente
- Hardware (Unidades Interrogadoras)
- Software (Visualização/Análise)
- Serviços
- Instalação e Comissionamento
- Serviços de Treinamento e Ciência de Dados
- Por Tipo de Fibra
- Fibra Monomodo
- Fibra Multimodo
- Por Aplicação
- Serviços de Campo Petrolífero - Monitoramento de Fraturamento Hidráulico
- Detecção de Vazamentos em Dutos e Linhas de Fluxo
- Segurança de Perímetro e Fronteiras
- Integridade de Trilhos e Fiscalização de Velocidade de Trens
- Monitoramento de Cabos de Energia e Subestações
- Monitoramento Sísmico e de Microterremoto
- Saúde Estrutural em Cidades Inteligentes
- Monitoramento Ambiental e de Vida Selvagem
- Por Setor de Uso Final
- Petróleo e Gás
- Upstream
- Midstream
- Downstream
- Concessionárias e Energia
- Transporte e Logística
- Segurança Militar e Nacional
- Mineração e Geotermia
- Construção e Infraestrutura
- Petróleo e Gás
- Por Geografia
- América do Norte
- Europa
- Ásia-Pacífico
- América do Sul
- Oriente Médio
- África
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Diversas conversas com fabricantes de unidades interrogadoras de fibra óptica, engenheiros de serviços de campo petrolífero na América do Norte e no Oriente Médio, integradores de segurança ferroviária na Europa e concessionárias de serviços públicos sediadas na Ásia nos ajudaram a validar premissas de penetração, dispersão de preços, taxas de substituição ao longo do ciclo de vida e gatilhos regulatórios regionais que os dados secundários apenas indicavam.
Pesquisa Documental
Iniciamos com estatísticas públicas de organismos como a Administração de Segurança de Materiais Perigosos e Dutos dos EUA, a Associação Internacional de Produtores de Petróleo e Gás e a União Internacional de Ferrovias, que quantificam extensões de dutos, contagens de poços e quilômetros de trilhos. Associações setoriais como a Associação de Sensoriamento por Fibra Óptica, arquivos de patentes no Questel e bancos de dados de incidentes da Agência da União Europeia para as Ferrovias acrescentaram indícios sobre adoção de tecnologia e taxas de falha. Relatórios anuais corporativos (10-K), apresentações para investidores e portais regionais de licitação nos ajudaram a referenciar preços médios de venda e tamanhos de contratos. O Dow Jones Factiva forneceu fluxo de negócios e atividade competitiva. As fontes listadas são ilustrativas; muitos conjuntos de dados adicionais alimentaram nossa revisão documental e verificações cruzadas.
Dimensionamento de Mercado e Previsão
Uma construção de cima para baixo começa com os quilômetros instalados de dutos, poços, trilhos e cabos de energia por região; esses conjuntos de ativos são então combinados com índices de penetração de DAS empiricamente observados, refinados por nossas entrevistas. Consolidações de baixo para cima de remessas de fornecedores amostrados e contratos de serviço verificam os totais. As principais variáveis incluem contagens de intervenções em poços, novos quilômetros de dutos, curvas de custo de fibra, intervalos regulatórios de inspeção, vida útil típica da unidade interrogadora e taxas médias de adesão a serviços. A regressão multivariada com indicadores macroeconômicos defasados e adições de ativos fundamenta a previsão para 2026-2031, enquanto a análise de cenários amorortece oscilações no preço do petróleo e programas de estímulo à infraestrutura. As lacunas de dados em volumes de fornecedores são preenchidas por meio de proxies de preço médio de venda ponderado multiplicado por volume, utilizando dados financeiros da Hoovers e verificações seletivas de canais.
Ciclo de Validação e Atualização de Dados
Os analistas da Mordor Intelligence submetem cada iteração do modelo a triagens de variância e anomalias em relação a benchmarks independentes, reengajam especialistas quando os desvios excedem limites estabelecidos e encaminham para revisão sênior antes da aprovação final. Os relatórios são atualizados anualmente, e eventos relevantes, como uma importante diretiva de segurança de dutos, acionam atualizações intermediárias; uma verificação final de consistência é realizada imediatamente antes da entrega ao cliente.
Por que a Linha de Base de Sensoriamento Acústico Distribuído da Mordor Intelligence Resiste ao Escrutínio
As estimativas publicadas de DAS variam porque as empresas escolhem diferentes conjuntos de ativos, integram serviços de forma inconsistente ou aplicam trajetórias de preços divergentes.
Os principais fatores de divergência incluem estudos concorrentes que contabilizam kits integrados de segurança de perímetro, assumem erosão uniforme de dois dígitos no preço médio de venda ao ano, ou projetam cenários agressivos de recuperação do setor petrolífero sem reconciliar com os orçamentos reais de intervenção em poços. O escopo da Mordor Intelligence alinha as receitas estritamente com soluções DAS autônomas, aplica rampas de penetração específicas por tipo de ativo e se beneficia de um ciclo de atualização anual que elimina premissas obsoletas da era da COVID-19.
Comparação de Benchmarks
| Tamanho do Mercado | Fonte Anonimizada | Principal Fator de Divergência |
|---|---|---|
| 0,71 bilhões de USD (2025) | Mordor Intelligence | - |
| 2,66 bilhões de USD (2024) | Consultoria Global A | Inclui kits completos de perímetro e assume aumento anual de 20% no preço médio de venda, inflacionando os totais |
| 0,70 bilhões de USD (2024) | Publicação Setorial B | Exclui implantações no setor de transporte e utiliza cenário estático de preço do petróleo, subestimando o crescimento |
| 0,98 bilhões de USD (2025) | Boutique de Pesquisa C | Aplica penetração global uniforme sem linhas de base de ativos específicas por região |
Em resumo, o escopo disciplinado baseado em ativos, a modelagem combinada de cima para baixo e de baixo para cima, e o ciclo de atualização anual significam que a linha de base da Mordor Intelligence oferece aos tomadores de decisão uma visão equilibrada e transparente, facilmente rastreável até variáveis tangíveis e etapas reproduzíveis.
Principais Perguntas Respondidas no Relatório
Qual é o Tamanho do Mercado de Sensoriamento Acústico Distribuído?
O tamanho do mercado de sensoriamento acústico distribuído foi avaliado em 0,71 bilhões de USD em 2025 e estima-se que cresça de 0,77 bilhões de USD em 2026 para atingir 1,12 bilhões de USD até 2031, a um CAGR de 7,78% durante o período de previsão (2026-2031).
Qual segmento do mercado de sensoriamento acústico distribuído está crescendo mais rapidamente?
Os serviços, particularmente análise de dados e treinamento, estão se expandindo a um CAGR de 11,11% porque os operadores precisam de expertise para interpretar fluxos de dados diários de múltiplos terabytes.
Por que a fibra multimodo está ganhando espaço nos sistemas de sensoriamento acústico distribuído?
Os avanços na média coerente reduziram o ruído, tornando as fibras multimodo atraentes para aplicações que requerem sensoriamento de temperatura juntamente com monitoramento acústico.
Como o sensoriamento acústico distribuído beneficia os projetos de captura e armazenamento de carbono?
Os arranjos permanentes de sensoriamento acústico distribuído em poços detectam eventos microsísmicos a até 5 km dos poços de injeção, verificando o confinamento da pluma de CO₂ e apoiando a conformidade regulatória.
Qual desafio técnico limita a adoção do sensoriamento acústico distribuído offshore?
A degradação da relação sinal-ruído em umbilicais submarinos pode reduzir a sensibilidade de detecção em 40% em profundidades superiores a 1.000 m, embora fibras marinhas especializadas e algoritmos aprimorados estejam mitigando o problema.
Qual região crescerá mais rapidamente até 2031?
A Ásia-Pacífico, liderada pelo sensoriamento por fibra óptica obrigatório da China em corredores ferroviários de alta velocidade, está projetada para registrar um CAGR de 10,11% nas receitas do mercado de sensoriamento acústico distribuído.
O que está impulsionando a demanda atual no mercado de sensoriamento acústico distribuído?
As regulamentações de integridade de dutos nos Estados Unidos e na União Europeia, juntamente com a expansão ferroviária de alta velocidade da China, estão levando os operadores a adotar DAS para detecção contínua de vazamentos, monitoramento de intrusões e aplicação de velocidade de trens.