
Größe und Marktanteil des Marktes für verteilte akustische Sensorik
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 0.77 Milliarden US-Dollar |
| Marktgröße (2031) | 1.12 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.78 % |
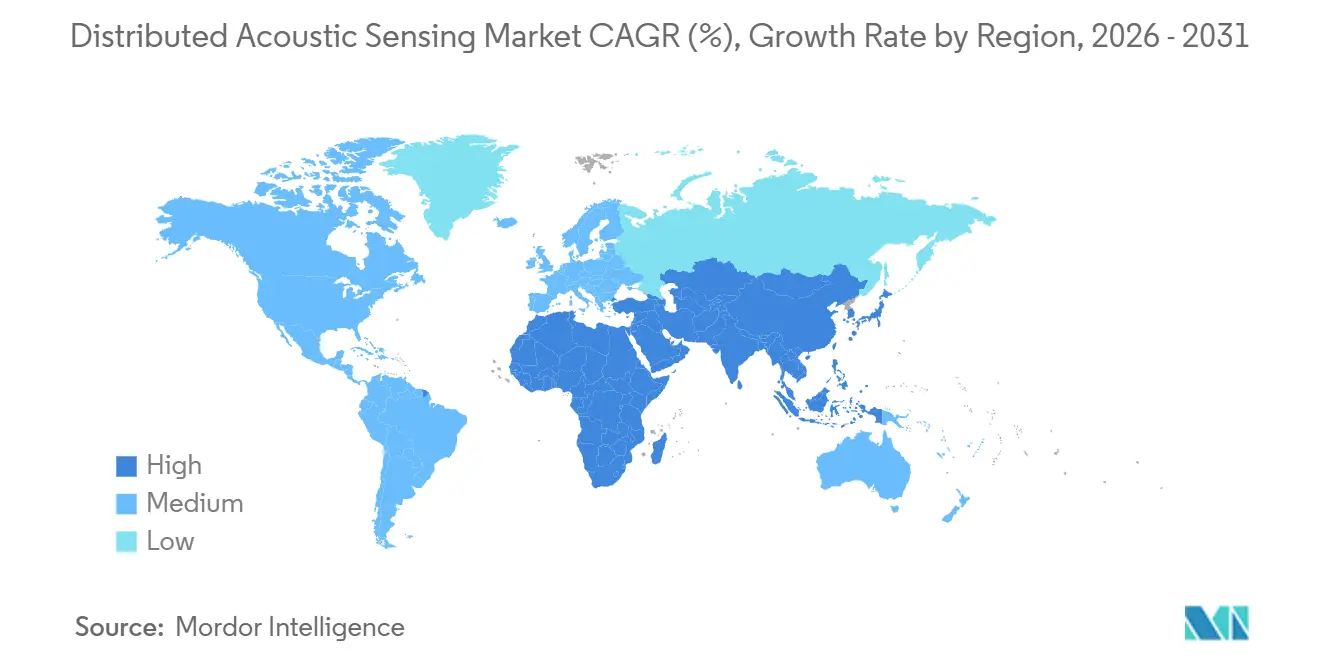
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für verteilte akustische Sensorik von Mordor Intelligence
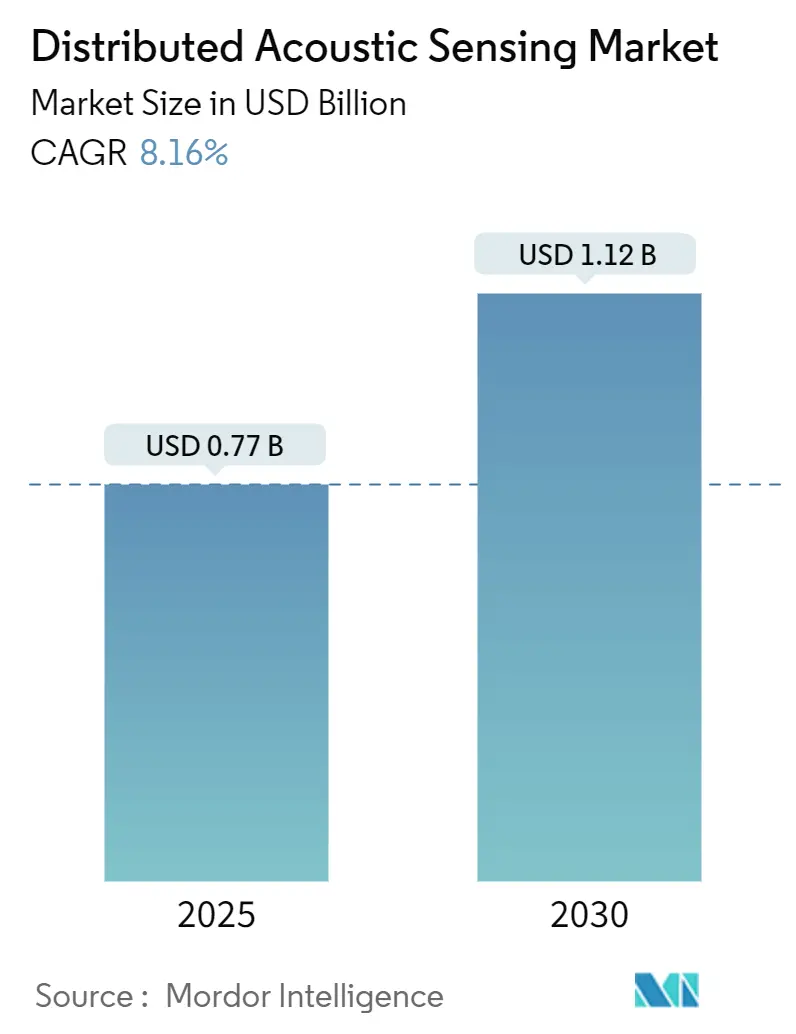
Die Marktgröße für verteilte akustische Sensorik wurde im Jahr 2025 auf 0,71 Milliarden USD geschätzt und soll von 0,77 Milliarden USD im Jahr 2026 auf 1,12 Milliarden USD bis 2031 wachsen, bei einer CAGR von 7,78 % während des Prognosezeitraums (2026–2031). Der zunehmende Einsatz von Einzel- und Mehrmodenfasern entlang von Pipelines, Bahnkorridoren und Stromkabeln vergrößert die adressierbare Basis für Abfrageeinheiten und Analysesoftware. Betreiber setzen die Technologie ein, um Lecks, Eingriffe Dritter, Mikroseismizität und strukturelle Anomalien über Anlagen zu erkennen, die sich über Hunderte von Kilometern erstrecken, und eliminieren so den Bedarf an Tausenden von diskreten Punktsensoren. Durch künstliche Intelligenz verbesserte Algorithmen klassifizieren akustische Signaturen nun mit einer Genauigkeit von mehr als 91 % und ermöglichen die Bereitstellung verwertbarer Erkenntnisse nahezu in Echtzeit. Hardwareinnovationen senken auch die Gesamtbetriebskosten, wobei siliziumphototonische Abfrageeinheiten eine räumliche Auflösung von unter einem Meter bei geringerem Energiebedarf erreichen.[1]Das Wachstum wird ferner durch Vorschriften gestützt, die eine kontinuierliche Pipeline-Überwachung in den Vereinigten Staaten und der Europäischen Union vorschreiben, sowie durch den Ausbau der Infrastruktur im asiatisch-pazifischen Raum, insbesondere durch Chinas Hochgeschwindigkeitsbahnnetz.
Wichtigste Erkenntnisse des Berichts
- Nach Komponente führte Hardware im Jahr 2025 mit einem Umsatzanteil von 60,21 %, während Dienstleistungen bis 2031 mit einer CAGR von 11,11 % wachsen.
- Nach Fasertyp hielt Einzelmodefaser im Jahr 2024 einen Marktanteil von 71,23 % am Markt für verteilte akustische Sensorik; Mehrmodefaser ist mit einer CAGR von 12,41 % bis 2031 auf dem schnellsten Wachstumskurs.
- Nach Anwendung entfiel auf Pipeline- und Flowline-Überwachung im Jahr 2025 ein Anteil von 35,23 % an der Marktgröße für verteilte akustische Sensorik, während Perimetersicherheit voraussichtlich mit einer CAGR von 10,31 % wachsen wird.
- Nach Endverbrauchsbranche entfiel auf Öl und Gas im Jahr 2025 ein Anteil von 46,10 % an der Marktgröße für verteilte akustische Sensorik, wobei Versorgungsunternehmen voraussichtlich mit einer CAGR von 9,71 % wachsen werden.
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Anteil von 35,71 %, aber der asiatisch-pazifische Raum wird voraussichtlich die höchste CAGR von 10,11 % zwischen 2026 und 2031 verzeichnen.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Bohrlochinterventionsvolumina in nordamerikanischen Schieferformationen | +1.8% | Nordamerika | Mittelfristig (2–4 Jahre) |
| Obligatorische Pipeline-Integritätsvorschriften in den USA und der EU treiben die kontinuierliche akustische Überwachung voran | +1.5% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Einsatz faserbasierter Zuggeschwindigkeitskontrolle im chinesischen Hochgeschwindigkeitsbahnnetz | +1.2% | Asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Das OFTO-Modell des Vereinigten Königreichs fördert die Einführung von verteilter akustischer Sensorik für unterseeische Stromkabel | +0.9% | Europa | Mittelfristig (2–4 Jahre) |
| Projekte zur Kohlenstoffabscheidung und -speicherung (CCS), die permanente Bohrloch-Arrays für verteilte akustische Sensorik erfordern | +1.1% | Global, mit Schwerpunkt in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Saudi Aramcos iDAS-fähige Megafelder steigern die Nachfrage im Nahen Osten | +0.7% | Naher Osten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Bohrlochinterventionsvolumina in nordamerikanischen Schieferformationen
Erhöhte Aktivitäten bei der Nachfrakturierung und Überholung – mit mehr als 12.000 Interventionen im Jahr 2024 – erfordern eine kontinuierliche Bohrlochüberwachung, die nur die verteilte akustische Sensorik leisten kann. Halliburtons FiberVSP-Dienst kombiniert vertikale seismische Profilierung mit Coiled-Tubing-Operationen und verkürzt die Bohrzeit um bis zu 60 %.[2]Betreiber nutzen die verteilte akustische Sensorik, um mikroseismische Ereignisse während der Frakturierung zu lokalisieren, den Stufenabstand zu optimieren und Bohrlochinterferenzen zu mindern, was die Gewinnungsfaktoren direkt verbessert und die Förderkosten senkt.
Obligatorische Pipeline-Integritätsvorschriften in den Vereinigten Staaten und der Europäischen Union
Die PHMSA-Vorschriften verlangen nun die Erkennung von Lecks, die so klein wie 1 % des Durchflusses sind, innerhalb von 15 Minuten – Schwellenwerte, die Lösungen des Marktes für verteilte akustische Sensorik durch die Überwachung gesamter Leitungslängen in Echtzeit erfüllen. Kreuzkorrelationsalgorithmen haben den Lokalisierungsfehler von 7,96 m auf 0,11 m reduziert.[3]Die überarbeitete Gasrichtlinie Europas schreibt ähnliche Verpflichtungen vor und beschleunigt dringende Aufrüstungen auf grenzüberschreitenden Korridoren.
Einsatz faserbasierter Zuggeschwindigkeitskontrolle im chinesischen Hochgeschwindigkeitsbahnnetz
Chinas Netz überschritt im Jahr 2024 45.000 km und wird bis 2030 70.000 km überschreiten. Die verteilte akustische Sensorik ist nun entlang neuer Korridore obligatorisch, erreicht eine Fehlererkennungsgenauigkeit von 95 % bei 350 km/h und bietet Frühwarnung vor seismischen Ereignissen in erdbebengefährdeten Gebieten.[4]Die daraus resultierende Nachfrage untermauert die schnellste regionale Wachstumsprognose im asiatisch-pazifischen Raum.
Projekte zur Kohlenstoffabscheidung und -speicherung, die permanente Bohrloch-Arrays erfordern
Die globale CCS-Kapazität soll sich bis 2030 auf 200 Millionen Tonnen verfünffachen. Arrays für verteilte akustische Sensorik erkennen Mikroseismizität bis zu 5 km von Injektionsbohrlöchern entfernt, bestätigen die Eindämmung der CO₂-Fahne und erfüllen die regulatorischen Anforderungen.[5] Langfristige Überwachungsverpflichtungen schaffen einen jahrzehntelangen Einnahmestrom für Dienstleister.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an ausgebildeten Feldingenieuren für Abfrageeinheiten in Lateinamerika | -0.8% | Lateinamerika | Mittelfristig (2–4 Jahre) |
| Verschlechterung des Signal-Rausch-Verhältnisses der verteilten akustischen Sensorik in unterseeischen Umbilikalleitungen | -0.6% | Global, mit Schwerpunkt in Regionen mit Offshore-Aktivitäten | Kurzfristig (≤ 2 Jahre) |
| Investitionskosteninflation für gepanzerte Glasfaser in arktischen und Wüstenpipelines | -0.5% | Naher Osten, Russland, Kanada | Mittelfristig (2–4 Jahre) |
| Datenspeicherkosten für verteilte Sensorikdatenströme mit 100-kHz-Rate | -0.7% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an ausgebildeten Feldingenieuren für Abfrageeinheiten in Lateinamerika
Die Vakanzquote für Spezialisten für verteilte akustische Sensorik überstieg im Jahr 2024 70 % und verlängerte die durchschnittlichen Inbetriebnahmeverzögerungen auf 4,3 Monate in Brasiliens Presalz-Feldern. Die Ausbildung eines Feldingenieurs zur Kompetenz mit Systemen für verteilte akustische Sensorik erfordert in der Regel 12–18 Monate spezialisierter Ausbildung und praktischer Erfahrung, was eine erhebliche Verzögerung zwischen Marktnachfrage und verfügbarer Expertise schafft. Obwohl große Dienstleistungsunternehmen Ausbildungszentren eröffnen, hinkt die Talentpipeline der regionalen Nachfrage hinterher, was die Projektkosten durch Expatriate-Besetzung erhöht.
Verschlechterung des Signal-Rausch-Verhältnisses der verteilten akustischen Sensorik in unterseeischen Umbilikalleitungen
In Tiefen jenseits von 1.000 m können Umgebungs- und elektromagnetische Interferenzen die Signalqualität um 40 % verringern und kleine Lecks oder Ankerschleppvorgänge verdecken. Spezialisierte Meeresfasern erhöhen die Materialkosten um 35–40 %, was die Einführung bei Brownfield-Nachrüstungen trotz algorithmischer Fortschritte bei der Rauschfilterung erschwert. Das Problem ist besonders akut bei Umbilikalleitungen, die Stromkabel und Glasfasern kombinieren, wo elektromagnetische Interferenzen aus der Stromübertragung zusätzliche Rauschquellen erzeugen, die konventionelle Filterung nur schwer eliminieren kann. Während fortschrittliche Signalverarbeitungsalgorithmen und Ansätze des maschinellen Lernens vielversprechende Ergebnisse bei der Unterscheidung von Signalen und Rauschen zeigen, erfordern diese Lösungen erhebliche Rechenressourcen und spezialisiertes Fachwissen für eine effektive Implementierung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
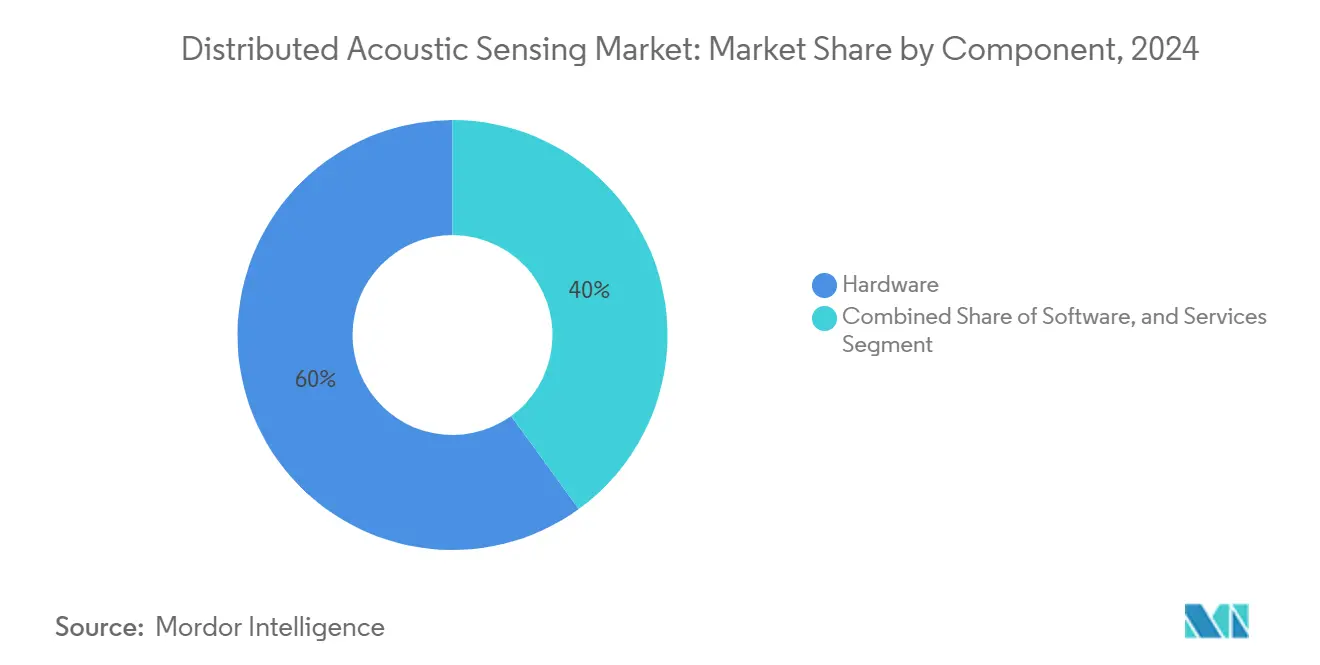
Hardware-Führerschaft sieht sich einem Aufschwung bei Dienstleistungen gegenüberHardware hält mit 60,21 % im Jahr 2025 den größten Marktanteil im Markt für verteilte akustische Sensorik. Abfrageeinheiten erreichen nun Dehnungsauflösungen von 59 pε/√Hz bei einer räumlichen Auflösung von 1,14 m über 12,1 km. Die Marktgröße für verteilte akustische Sensorik im Hardwaresegment betrug im Jahr 2024 0,46 Milliarden USD und wächst mit einer CAGR von 6,5 %, da siliziumphototonische Chips den Platzbedarf für Offshore- und städtische Einsätze reduzieren.
Dienstleistungen bilden den am schnellsten wachsenden Umsatzpool mit einer prognostizierten CAGR von 11,11 % bis 2031. Betreiber benötigen datenwissenschaftliche Beratung, um tägliche Datenmengen von mehr als 2 TB pro Kilometer zu interpretieren. Schulungs-, Inbetriebnahme- und Analyseverträge übertreffen den reinen Geräteverkauf und veranlassen Anbieter, lebenslange Servicevereinbarungen zu bündeln. Die Branche für verteilte akustische Sensorik betrachtet das geistige Eigentum an Datenanalysen zunehmend als Wettbewerbsvorteil, was zu Kreuzlizenzierungsvereinbarungen zwischen Photonikherstellern und KI-Softwarespezialisten führt.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Fasertyp:
Vorherrschaft der Einmodenfaser trifft auf Dynamik der MultimodenfaserEinzelmodefaser machte 2025 dank geringerer Dämpfung über Backbones von mehr als 100 km einen Anteil von 71,23 % der Umsätze aus. Die Marktgröße für verteilte akustische Sensorik, die auf Einzelmodeinstallationen entfällt, soll mit einer CAGR von 7,2 % steigen, da Betreiber vorhandene dunkle Telekommunikationsfasern für Sensorfunktionen nachrüsten. Die Präzisionslokalisierung bei 1,14 m ermöglicht die Leckageerkennung in Pipelinekorridoren mit hohen Konsequenzen und schützt die Gesundheit von Gemeinschaft und Umwelt.
Mehrmodefaser verzeichnet eine CAGR-Prognose von 12,41 %. Neue kohärente Mittelungsmethoden reduzieren das Rauschen um das Dreifache und erschließen den kombinierten DTS-und-DAS-Einsatz in temperatursensiblen Bohrlöchern. Die Branche für verteilte akustische Sensorik setzt auf hybride Sensorkabel-Designs, die beide Kerntypen beherbergen und es Betreibern ermöglichen, Reichweite und Temperaturreaktion ohne mehrere Faserstränge zu optimieren.
Nach Anwendung:
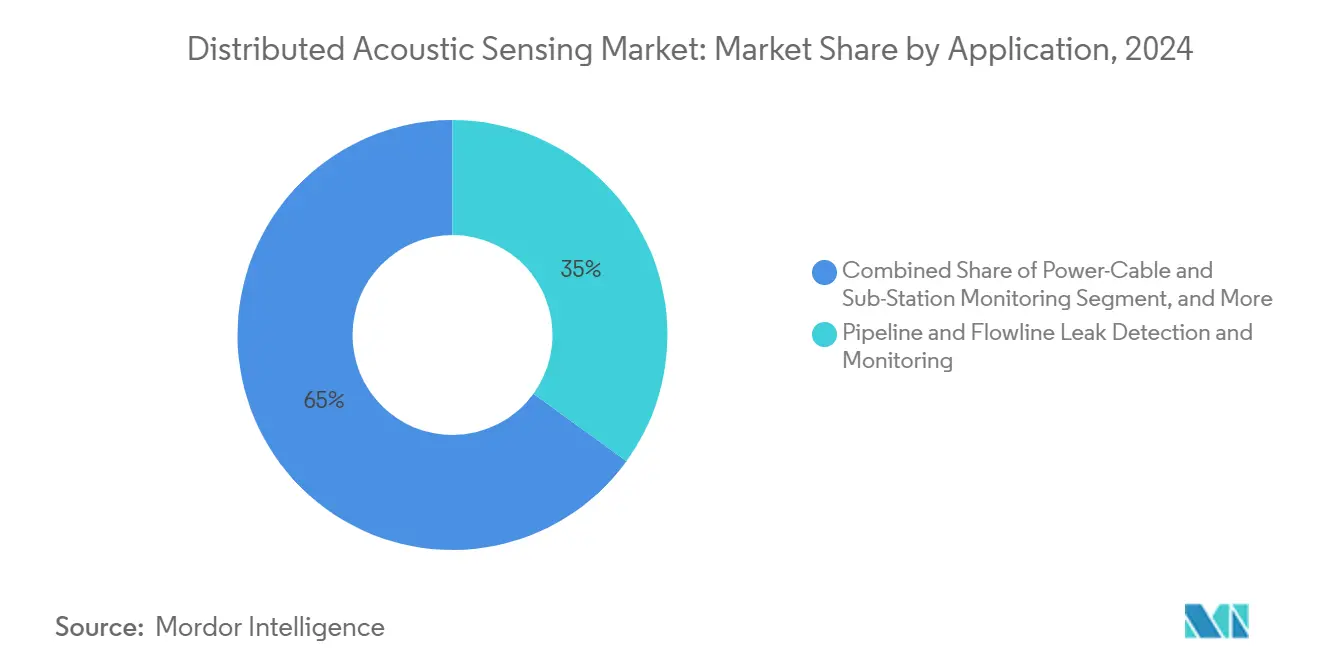
Dominanz der Pipeline-Überwachung inmitten eines SicherheitsaufschwungsPipeline- und Flowline-Überwachung erfasste 2025 35,23 % der Umsätze, gestützt durch Vorschriften, die eine Leckageerkennung innerhalb von Minuten fordern. Fortschrittliche Kreuzkorrelation lokalisiert Nadelstichundichtigkeiten mit einer Genauigkeit von 0,11 m. Der Marktanteil für verteilte akustische Sensorik in diesem Segment wird bis 2030 der größte bleiben, da alternde Infrastruktur und strengere ESG-Prüfungen den Überwachungsbedarf verstärken.
Die Einführung von Perimeter- und Grenzsicherheit beschleunigt sich mit einer CAGR von 10,31 %. Verteilte akustische Sensorik verwandelt Zäune, Bahnbetten und vergrabene Leitungen in lineare Mikrofone, die Schritte, Grabungen oder das Herannahen von Fahrzeugen identifizieren und blinde Flecken in konventionellen Kameranetzwerken schließen. Städtische Pilotprojekte klassifizieren Fahrzeuge mit 85 % Genauigkeit unter Verwendung vorhandener Telekommunikationskabel und schaffen kosteneffektive Smart-City-Verkehrsmanagementsysteme.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbrauchsbranche:
Öl und Gas als Kernbereich mit Aufwärtspotenzial bei VersorgungsunternehmenÖl und Gas bleiben die führende Branche mit 46,10 % der Ausgaben im Jahr 2025. Upstream-Betreiber setzen verteilte akustische Sensorik für hydraulische Bruchdiagnostik und Produktionsprotokollierung ein; Midstream-Unternehmen nutzen die Technologie für Molch-Tracking und Integritätsmanagement; Downstream-Raffinerien überwachen Rohrgestelle und Lagertanks, um Dampfhammerereignisse zu erkennen. Die Dehnungsratenauflösung im Nanostrainbereich ermöglicht die Überwachung der Rissausbreitung in unkonventionellen Lagerstätten.
Versorgungsunternehmen führen das zukünftige Wachstumspotenzial mit einer prognostizierten CAGR von 9,71 % an. Netzeigentümer verlegen Glasfasern entlang von Freileitungen und unterirdischen Leitungen, um Leiterschlag, Eisbelastung und Ausgrabungen durch Dritte zu erkennen, bevor Ausfälle auftreten. Yokogawas Hyper-Scan-Einsatz in Winternetzen liefert nun Echtzeit-Vereiselungswarnungen für Leitstellen.[6]Frühzeitige Fehlerlokalisierung verkürzt die Wiederherstellungszeit und mindert das Waldbrandrisiko, was den Markt für verteilte akustische Sensorik als integralen Bestandteil moderner Netzresilienzstrategien stärkt.
Geografische Analyse
Markt für verteilte akustische Sensorik in Nordamerika
Nordamerika erwirtschaftete 2025 35,7 % des weltweiten Umsatzes. Der US-amerikanische Schiefergassektor mit 12.000 Eingriffen im Jahr 2024 integriert verteilte akustische Sensorik in Live-Coiled-Tubing-Operationen, um Nebenzeiten zu reduzieren und die Bohrlochintegrität zu schützen. PHMSA-Compliance-Fristen halten die Hardwarenachfrage entlang der Rohöl- und Raffinerieproduktkorridore aufrecht, während vom DOE geförderte CCS-Pilotprojekte permanente Arrays zur Verfolgung der Plumienmigration erfordern. Vorhandene Telekommunikations-Dunkelglasfaser entlang der Trassenrechte der Interstates senkt die Bereitstellungskosten weiter und sichert die regionale Führungsposition im Markt für verteilte akustische Sensorik.
Markt für verteilte akustische Sensorik im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist das am schnellsten wachsende Gebiet mit einer CAGR von 10,11 % bis 2031. Chinas Mandat zur faseroptischen Zuggeschwindigkeitsüberwachung erstreckt sich über das weltgrößte Hochgeschwindigkeitsbahnnetz mit 45.000 km und bildet die Grundlage für Bereitstellungen im Metropolmaßstab in seismischen Frühwarnnetzwerken. Indiens nationales Gasnetz mit 18.000 km und die Offshore-Windkabel Südostasiens bieten zusätzlichen Schwung. Regierungen fördern lokale Glasfaserfertigungskapazitäten und gewährleisten so die Lieferkettenresilienz für schnelle Rollouts.
Markt für verteilte akustische Sensorik in Europa
Europa hält einen bedeutenden Marktanteil, der durch den Ausbau der Offshore-Windenergie und den OFTO-Rahmen, der Kabelausfallzeiten sanktioniert, verankert ist. Nordsee-Projekte schreiben nun die Überwachung mittels verteilter akustischer Sensorik für alle Exportkabel vor und erreichen eine Genauigkeit von 98 % bei der Erkennung von Ankerschleppern. EU-Richtlinien zur grenzüberschreitenden Pipeline-Überwachung und zum CO₂-Transport intensivieren die Akzeptanz, während Hochgeschwindigkeitsbahnbetreiber in Frankreich, Spanien und Italien verteilte akustische Sensorik zur Einbruchserkennung einsetzen.
Markt für verteilte akustische Sensorik im Nahen Osten und Afrika
Der Nahe Osten und Afrika verzeichnen eine steigende Akzeptanz, da nationale Ölgesellschaften digitale Ölfeld-Konzepte verfolgen. Saudi Aramcos intelligenter Rollout verteilter akustischer Sensorik steigerte die Risseffizienz in unkonventionellen Gasanlagen um 23 % und katalysierte Bereitstellungen in ADNOC- und QatarEnergy-Programmen. Innovationen bei gepanzerten Kabeln für raue Wüstenumgebungen werden inzwischen weltweit exportiert.
Markt für verteilte akustische Sensorik in Lateinamerika
Lateinamerika bleibt ein junger, aber vielversprechender Markt. Brasiliens Offshore-Presalz-Betreiber integrieren verteilte akustische Sensorik in Unterwasser-Fließleitungen, wenngleich ein Mangel an Ingenieursfachkräften die Inbetriebnahme um 4,3 Monate verzögert. Mexikos Pipeline-Sicherheitsinitiativen und Argentiniens Pilotprojekte zur Echtzeit-Molchverfolgung verdeutlichen die wachsende Anerkennung des Wertes verteilter akustischer Sensorik beim Schutz von Hochrisikoanlagen.
Wettbewerbslandschaft
Marktkonzentration
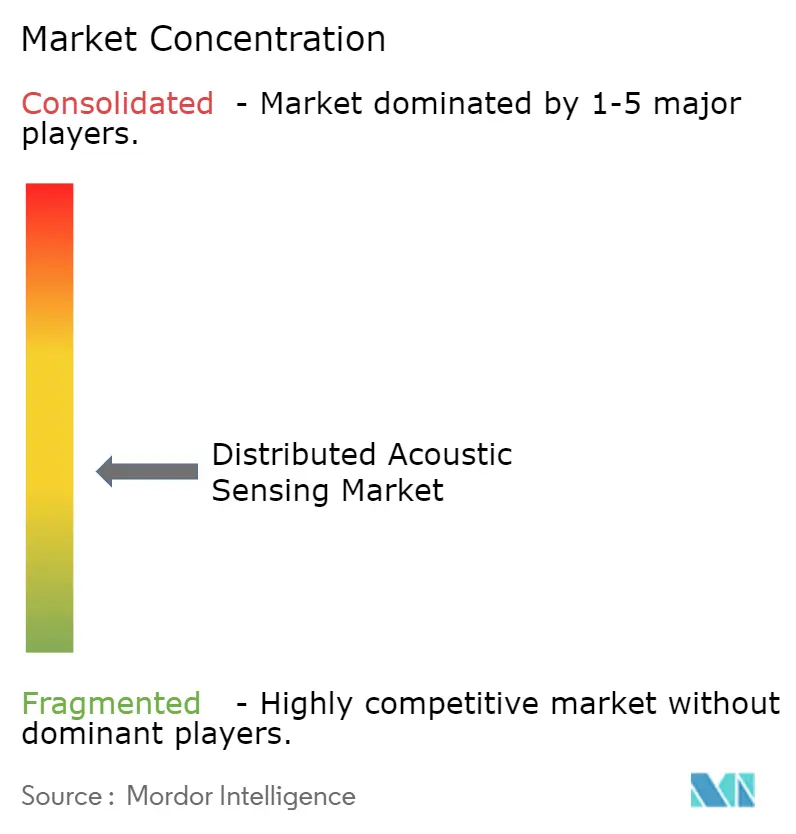
Der Markt für verteilte akustische Sensorik ist mäßig konzentriert, mit einer Mischung aus großen Ölfelddienst-Unternehmen, Photonik-Spezialisten und aufstrebenden Telekommunikationsausrüstungsanbietern. Silixa, OptaSense (Luna Innovations), AP Sensing, Halliburton und Bandweaver verfügen über nennenswerte installierte Basen. Anbieter differenzieren sich durch Abfrageeinheiten-Empfindlichkeit, räumliche Auflösung und eingebettete Analysen. Silixas eingetragenes Carina-System verbessert die Untergrundüberwachung durch Verstärkung der Rückstreuung ohne Erhöhung der Laserleistung – ein entscheidender Vorteil für tiefe Bohrlöcher. OptaSense hat Patente für kostengünstige Komponentenstapel angemeldet, die Einstiegssysteme demokratisieren könnten.
Partnerschaften zwischen Hardware- und KI-Softwareunternehmen gestalten die Wertschöpfungskette neu. Dienstleistungsunternehmen bündeln lebenslange Datenanalyseverträge, schaffen Renteneinkommensströme und Kundenbindung. Offene Architektur-APIs entwickeln sich zu Beschaffungskriterien, die es Betreibern ermöglichen, Feeds der verteilten akustischen Sensorik mit Unternehmenshistorikern und digitalen Zwillingsplattformen zu integrieren.
Der segmentierte Wettbewerb verschärft sich. Hochleistungsanwendungen in der Tiefsee und im CCS-Bereich bleiben die Domäne von Premium-Anbietern, die robuste Abfrageeinheiten und Meeresglasfaserkabel anbieten. Umgekehrt ziehen Perimetersicherheits- und Smart-City-Einsätze kostengünstigere Marktteilnehmer an, die auf handelsübliche Photonik setzen. Branchenübergreifende Kooperationen – wie Telekommunikationsanbieter, die Dunkelglasfaser an Sensorikdienstleister vermieten – erweitern adressierbare Märkte und verwischen traditionelle Branchengrenzen.
Marktführer in der Branche der verteilten akustischen Sensorik
-
Halliburton Company
-
Schlumberger Limited
-
Baker Hughes Company
-
OptaSense
-
Silixa Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verteilte akustische Sensorik Unternehmen in diesem Bericht
- Halliburton Company
- Schlumberger Limited
- Baker Hughes Company
- Silixa Ltd.
- OptaSense (Luna Innovations)
- AP Sensing GmbH
- Fotech Solutions Ltd.
- Bandweaver Technology
- LIOS Technology (NKT Photonics)
- Future Fibre Technologies (FFT)
- Yokogawa Electric Corp.
- OFS Fitel LLC
- Omnisens SA
- Hifi Engineering
- NEC Corporation - Fiber SenSys
- Luna Innovations (Optiphase and Micron Optics)
- Proximion AB
- Hawk Measurement Systems
- DarkPulse Inc.
- KSM Technology Partners
Neueste Industrielle Entwicklungen in Markt für verteilte akustische Sensorik
- Mai 2025: AP Sensing aktualisierte seine qDoBS-Methode zur Stromkabelüberwachung und erhielt die Anerkennung der Fiber Optic Sensing Association für die Verbesserung der Fehlerlokalisierung in unterseeischen und unterirdischen Netzen.
- April 2025: Silixa stellte eine auf CCS zugeschnittene Plattform für verteilte akustische Sensorik vor, die Mikroseismizität jenseits von 5 km von Injektionsbohrlöchern erkennt und eine regulatorisch konforme Langzeitüberwachung ermöglicht.
- März 2025: OptaSense (Luna Innovations) meldete ein Patent für kostengünstige Komponenten-Abfrageeinheiten für verteilte akustische Sensorik an, die auf kostensensible Perimetersicherheit abzielen.
- Februar 2025: Bandweaver stellte picoDAS vor, das eine entfernungsunabhängige Empfindlichkeit für Bohrloch- und Pipeline-Anwendungen bietet.
- Januar 2025: Yokogawa brachte Hyper-Scan-Glasfasersensorik für die Überwachung der Gesundheit von Stromleitungen im Winter auf den Markt, die Vereisung in Echtzeit erkennt.
Markt für verteilte akustische Sensorik Berichtsumfang und Forschungsmethodik
Marktdefinitionen und wesentliche Abdeckungsbereiche
Unsere Studie definiert den Markt für verteilte akustische Sensorik (DAS) als Erlöse aus faseroptischen Interrogatoreinheiten und zugehöriger Software, die rückgestreutes Licht in kontinuierliche Schwingungsprofile für die Anlagenüberwachung in den Bereichen Öl und Gas, Energie und Versorgung, Verkehr, Sicherheit sowie Umweltinfrastruktur umwandeln. Laut Mordor Intelligence erreichten die Verkäufe neuer DAS-Hardware zuzüglich gebündelter Analyselösungen und grundlegender Dienstleistungen im Jahr 2025 0,71 Milliarden USD, wobei die Daten weltweit über alle Einsatzumgebungen hinweg erfasst wurden.
Eigenständige Perimetersicherheitspakete, die faseroptische Sensorik nutzen, dem Endnutzer jedoch keinen Zugang zu rohen oder verarbeiteten akustischen Daten bieten, liegen außerhalb des Untersuchungsrahmens.
Segmentierungsübersicht
- Nach Komponente
- Hardware (Abfrageeinheiten)
- Software (Visualisierung/Analyse)
- Dienstleistungen
- Installation und Inbetriebnahme
- Schulungs- und datenwissenschaftliche Dienstleistungen
- Nach Fasertyp
- Einmodenfaser
- Multimodenfaser
- Nach Anwendung
- Ölfelddienste – Hydraulische Bruchüberwachung
- Leckageerkennung in Pipelines und Fließleitungen
- Perimeter- und Grenzsicherheit
- Gleisintegritätsprüfung und Zuggeschwindigkeitskontrolle
- Stromkabel- und Umspannstationsüberwachung
- Seismische Überwachung und Mikroerdbeben-Überwachung
- Strukturelle Gesundheit in Smart Cities
- Umwelt- und Wildtierüberwachung
- Nach Endverbrauchsbranche
- Öl und Gas
- Upstream
- Midstream
- Downstream
- Versorgungsunternehmen und Energie
- Transport und Logistik
- Militär und Heimatschutz
- Bergbau und Geothermie
- Bauwesen und Infrastruktur
- Öl und Gas
- Nach Geografie
- Nordamerika
- Europa
- Asiatisch-pazifischer Raum
- Südamerika
- Naher Osten
- Afrika
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Mehrere Gespräche mit Herstellern faseroptischer Interrogatoren, Bohrlochdienstleistungsingenieuren in Nordamerika und dem Nahen Osten, Eisenbahnsicherheitsintegratoren in Europa sowie asiatischen Versorgungsunternehmen halfen uns dabei, Penetrationsannahmen, Preisstreuungen, Lebenszyklusersatzraten und regionale regulatorische Auslöser zu validieren, auf die Sekundärdaten nur hindeuteten.
Schreibtischrecherche
Wir begannen mit öffentlichen Statistiken von Institutionen wie der US-amerikanischen Behörde für Pipeline- und Gefahrgutmaterialsicherheit, der Internationalen Vereinigung der Öl- und Gasproduzenten sowie der Internationalen Eisenbahnunion, die Pipeline-Längen, Bohrlochzahlen und Streckenkilometer quantifizieren. Branchenverbände wie die Faseroptische Sensorikvereinigung, Patentarchive auf Questel sowie Vorfallsdatenbanken der Eisenbahnagentur der Europäischen Union lieferten zusätzliche Hinweise zur Technologieakzeptanz und zu Ausfallraten. Unternehmensberichte nach dem 10-K-Format, Investorenpräsentationen und regionale Ausschreibungsportale halfen uns anschließend dabei, durchschnittliche Verkaufspreise und Vertragsgrößen zu benchmarken. Dow Jones Factiva lieferte Informationen zu Transaktionsflüssen und Wettbewerbsaktivitäten. Die aufgeführten Quellen sind exemplarisch; zahlreiche weitere Datensätze flossen in unsere Schreibtischrecherche und Querprüfungen ein.
Marktgrößenbestimmung und Prognose
Ein Top-down-Ansatz beginnt mit den installierten Pipeline-, Bohrloch-, Schienen- und Stromkabelkilometern nach Region; diese Anlagenpools werden anschließend mit empirisch beobachteten DAS-Penetrationsquoten abgeglichen, die unsere Interviews verfeinert haben. Bottom-up-Aggregationen aus Stichproben von Lieferantenlieferungen und Serviceverträgen dienen zur Überprüfung der Gesamtwerte. Zu den wichtigsten Variablen zählen die Anzahl der Bohrlochinterventionen, neue Pipeline-Kilometer, Faserkostenkurven, regulatorische Inspektionsintervalle, die typische Lebensdauer von Interrogatoreinheiten sowie durchschnittliche Service-Attach-Raten. Eine multivariate Regression mit verzögerten Makroindikatoren und Anlagenzugängen bildet die Grundlage für die Prognose 2026–2031, während Szenarioanalysen Puffer für Ölpreisschwankungen und Infrastrukturkonjunkturprogramme bieten. Datenlücken bei Lieferantenvolumina werden durch gewichtete Durchschnittsverkaufspreise multipliziert mit Volumenproxys auf Basis von Hoovers-Finanzdaten und selektiven Kanalprüfungen überbrückt.
Datenvalidierung und Aktualisierungszyklus
Mordor-Analysten unterziehen jede Modelliteration Varianz- und Anomalieprüfungen im Vergleich zu unabhängigen Benchmarks, nehmen erneut Kontakt zu Experten auf, wenn Abweichungen festgelegte Schwellenwerte überschreiten, und eskalieren zur Überprüfung durch leitende Mitarbeiter vor der Freigabe. Berichte werden jährlich aktualisiert, und wesentliche Ereignisse wie eine bedeutende Pipeline-Sicherheitsrichtlinie lösen Zwischenaktualisierungen aus; unmittelbar vor der Auslieferung an den Kunden wird eine abschließende Plausibilitätsprüfung durchgeführt.
Warum Mordors Ausgangsbasis für verteilte akustische Sensorik einer kritischen Prüfung standhält
Veröffentlichte DAS-Schätzungen variieren, weil Unternehmen unterschiedliche Anlagenpools wählen, Dienstleistungen inkonsistent bündeln oder abweichende Preisentwicklungspfade anwenden.
Zu den wesentlichen Ursachen für Abweichungen zählen konkurrierende Studien, die gebündelte Perimetersicherheitspakete einbeziehen, eine einheitliche zweistellige jährliche Erosion der Durchschnittsverkaufspreise annehmen oder aggressive Erholungsszenarien im Ölfeld projizieren, ohne diese mit tatsächlichen Bohrlochinterventionsbudgets abzugleichen. Mordors Untersuchungsrahmen richtet Erlöse strikt auf eigenständige DAS-Lösungen aus, wendet anlagenspezifische Penetrationsrampen an und profitiert von einem jährlichen Aktualisierungsrhythmus, der veraltete COVID-zeitliche Annahmen beseitigt.
Benchmark-Vergleich
| Marktgröße | Anonymisierte Quelle | Wesentlicher Abweichungsgrund |
|---|---|---|
| 0,71 Milliarden USD (2025) | Mordor Intelligence | - |
| 2,66 Milliarden USD (2024) | Globales Beratungsunternehmen A | Umfasst schlüsselfertige Perimeterpakete und geht von einem jährlichen Anstieg der Durchschnittsverkaufspreise um 20 Prozent aus, was die Gesamtwerte aufbläht |
| 0,70 Milliarden USD (2024) | Branchenjournal B | Schließt Transportanwendungen aus und verwendet ein statisches Ölpreisszenario, was das Wachstum unterschätzt |
| 0,98 Milliarden USD (2025) | Forschungsboutique C | Wendet eine einheitliche globale Penetration ohne regionsspezifische Anlagenbaselines an |
Kurz gesagt bedeuten die disziplinierte anlagenbasierte Abgrenzung, die kombinierte Top-down- und Bottom-up-Modellierung sowie der jährliche Aktualisierungszyklus, dass Mordors Ausgangsbasis Entscheidungsträgern eine ausgewogene, transparente Sichtweise bietet, die sich problemlos auf greifbare Variablen und wiederholbare Schritte zurückführen lässt.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für verteilte akustische Sensorik?
Die Marktgröße für verteilte akustische Sensorik wurde im Jahr 2025 auf 0,71 Milliarden USD geschätzt und soll von 0,77 Milliarden USD im Jahr 2026 auf 1,12 Milliarden USD bis 2031 wachsen, bei einer CAGR von 7,78 % während des Prognosezeitraums (2026–2031).
Welches Segment des Marktes für verteilte akustische Sensorik wächst am schnellsten?
Dienstleistungen, insbesondere Datenanalyse und Schulung, wachsen mit einer CAGR von 11,11 %, da Betreiber Fachwissen benötigen, um tägliche Datenströme im Multi-Terabyte-Bereich zu interpretieren.
Warum gewinnt Multimodenfaser in Systemen für verteilte akustische Sensorik an Bedeutung?
Fortschritte bei der kohärenten Mittelung haben das Rauschen reduziert und Multimodenfasern für Anwendungen attraktiv gemacht, die neben der akustischen Überwachung auch Temperatursensorik erfordern.
Wie profitieren Projekte zur Kohlenstoffabscheidung und -speicherung von der verteilten akustischen Sensorik?
Permanente Bohrloch-Arrays für verteilte akustische Sensorik erkennen mikroseismische Ereignisse bis zu 5 km von Injektionsbohrlöchern entfernt, bestätigen die Eindämmung der CO₂-Fahne und unterstützen die Einhaltung regulatorischer Anforderungen.
Welche technische Herausforderung begrenzt die Einführung der verteilten akustischen Sensorik im Offshore-Bereich?
Die Verschlechterung des Signal-Rausch-Verhältnisses in unterseeischen Umbilikalleitungen kann die Erkennungsempfindlichkeit in Tiefen jenseits von 1.000 m um 40 % verringern, obwohl spezialisierte Meeresfasern und verbesserte Algorithmen das Problem mildern.
Welche Region wird bis 2031 am schnellsten wachsen?
Der asiatisch-pazifische Raum, angeführt durch Chinas obligatorische faseroptische Sensorik auf Hochgeschwindigkeitsbahnkorridoren, wird voraussichtlich eine CAGR von 10,11 % bei den Umsätzen im Markt für verteilte akustische Sensorik verzeichnen.
Was treibt die aktuelle Nachfrage im Markt für verteilte akustische Sensorik an?
Vorschriften zur Pipeline-Integrität in den Vereinigten Staaten und der Europäischen Union sowie Chinas Hochgeschwindigkeitsbahnausbau veranlassen Betreiber, verteilte akustische Sensorik für kontinuierliche Leckageerkennung, Einbruchsüberwachung und Zuggeschwindigkeitsdurchsetzung einzusetzen.