
Taille et part du marché de la détection acoustique distribuée
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
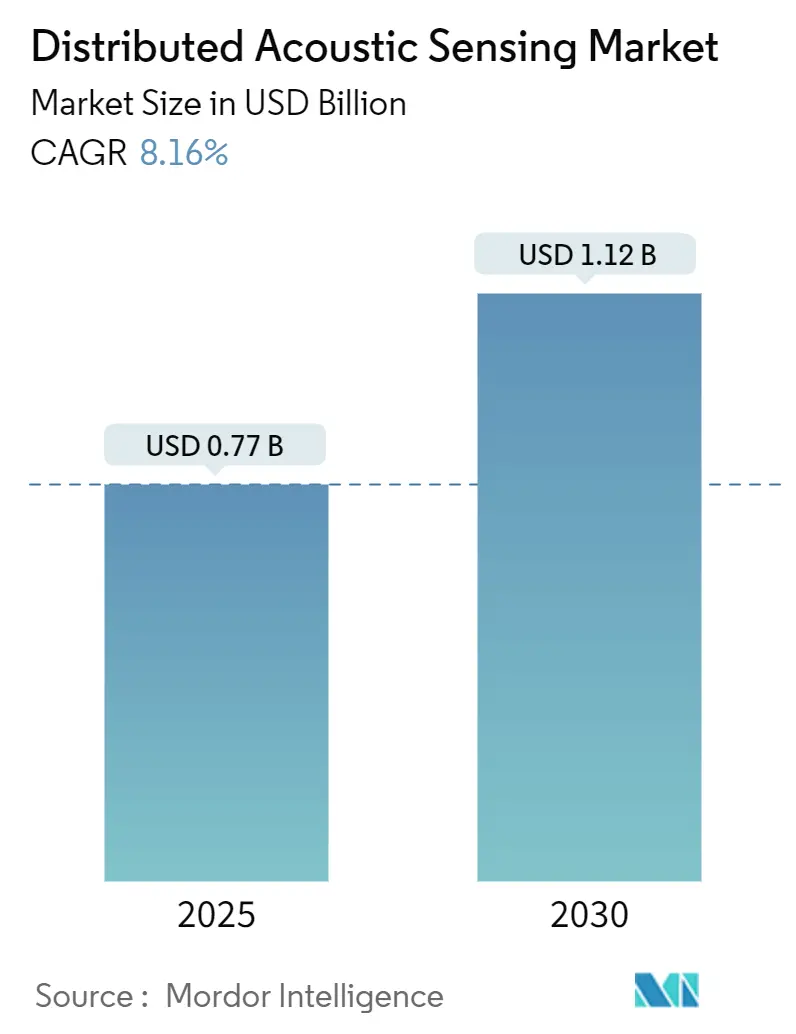
| Taille du Marché (2026) | 0.77 Milliards de dollars |
| Taille du Marché (2031) | 1.12 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.78 % |
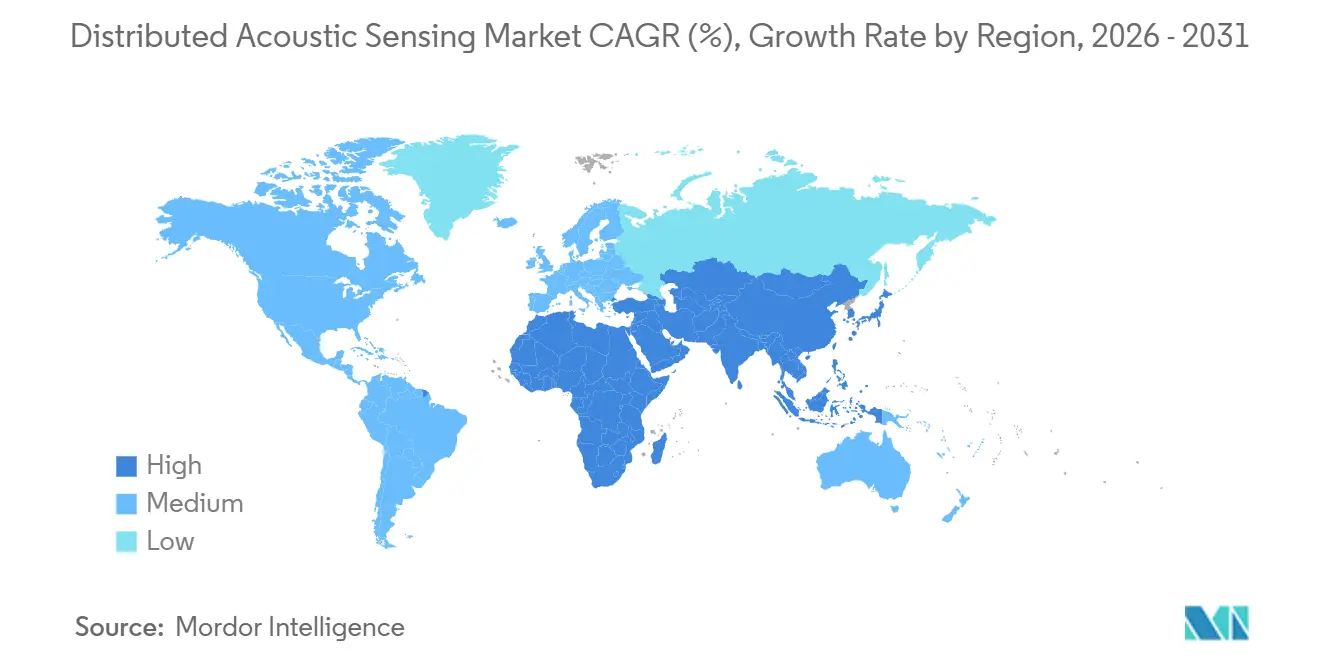
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la détection acoustique distribuée par Mordor Intelligence
La taille du marché de la détection acoustique distribuée était évaluée à 0,71 milliard USD en 2025 et devrait croître de 0,77 milliard USD en 2026 pour atteindre 1,12 milliard USD d'ici 2031, à un CAGR de 7,78 % durant la période de prévision (2026-2031). L'essor des déploiements de fibres monomodes et multimodes le long des pipelines, des corridors ferroviaires et des câbles d'alimentation élargit la base adressable pour le matériel d'interrogation et les logiciels d'analyse. Les opérateurs adoptent cette technologie pour détecter les fuites, les interférences de tiers, la micro-sismicité et les anomalies structurelles sur des actifs s'étendant sur des centaines de kilomètres, éliminant ainsi le besoin de milliers de capteurs ponctuels discrets. Les algorithmes améliorés par l'intelligence artificielle classifient désormais les signatures acoustiques avec une précision supérieure à 91 %, permettant la fourniture d'informations exploitables en quasi temps réel. L'innovation matérielle réduit également le coût total de possession, les interrogateurs à photonique sur silicium atteignant une résolution spatiale inférieure au mètre avec des budgets d'alimentation réduits.[1]La croissance est en outre soutenue par des réglementations imposant une surveillance continue des pipelines aux États-Unis et dans l'Union européenne, ainsi que par les expansions d'infrastructures en Asie-Pacifique, notamment le réseau ferroviaire à grande vitesse de la Chine.
Principaux enseignements du rapport
- Par composant, le matériel a dominé avec une part de revenus de 60,21 % en 2025, tandis que les services progressent à un CAGR de 11,11 % jusqu'en 2031.
- Par type de fibre, la fibre monomode détenait 71,23 % de la part du marché de la détection acoustique distribuée en 2024 ; la fibre multimode est positionnée pour le CAGR le plus rapide, à 12,41 %, jusqu'en 2031.
- Par application, la surveillance des pipelines et des conduites d'écoulement représentait 35,23 % de la taille du marché de la détection acoustique distribuée en 2025, tandis que la sécurité périmétrique devrait se développer à un CAGR de 10,31 %.
- Par secteur d'utilisation finale, le pétrole et le gaz représentaient 46,10 % de la taille du marché de la détection acoustique distribuée en 2025, les services aux collectivités étant prévus pour croître à un CAGR de 9,71 %.
- Par zone géographique, l'Amérique du Nord était en tête avec une part de 35,71 % en 2025, mais l'Asie-Pacifique devrait afficher le CAGR le plus élevé, à 10,11 %, entre 2026 et 2031.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Augmentation des volumes d'interventions sur puits dans les formations de schiste d'Amérique du Nord | +1.8% | Amérique du Nord | Moyen terme (2 à 4 ans) |
| Réglementations obligatoires sur l'intégrité des pipelines aux États-Unis et dans l'UE favorisant la surveillance acoustique continue | +1.5% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Déploiement de la surveillance de la vitesse des trains par fibre optique sur le réseau ferroviaire à grande vitesse de la Chine | +1.2% | Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Le modèle OFTO du Royaume-Uni stimulant l'adoption de la détection acoustique distribuée pour les câbles d'alimentation sous-marins | +0.9% | Europe | Moyen terme (2 à 4 ans) |
| Projets de captage et stockage du carbone (CSC) nécessitant des réseaux permanents de détection acoustique distribuée en fond de puits | +1.1% | Mondial, avec concentration en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Les méga-champs équipés d'iDAS de Saudi Aramco stimulant la demande au Moyen-Orient | +0.7% | Moyen-Orient | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Augmentation des volumes d'interventions sur puits dans les formations de schiste d'Amérique du Nord
L'activité élevée de re-fracturation et de travaux de maintenance — dépassant 12 000 interventions en 2024 — exige une surveillance continue en fond de puits que seule la détection acoustique distribuée peut assurer. Le service FiberVSP de Halliburton combine le profilage sismique vertical avec les opérations sur tube enroulé, réduisant le temps de forage jusqu'à 60 %.[2]Les opérateurs utilisent la détection acoustique distribuée pour localiser les événements micro-sismiques lors de la fracturation, optimiser l'espacement des étapes et atténuer les interférences entre puits, améliorant directement les facteurs de récupération et réduisant les coûts de production.
Réglementations obligatoires sur l'intégrité des pipelines aux États-Unis et dans l'Union européenne
Les règles de la PHMSA exigent désormais la détection de fuites aussi faibles que 1 % du débit en 15 minutes, des seuils que les solutions du marché de la détection acoustique distribuée satisfont en surveillant l'intégralité des longueurs de conduites en temps réel. Les algorithmes de corrélation croisée ont réduit l'erreur de localisation de 7,96 m à 0,11 m.[3]La directive révisée sur le gaz de l'Europe impose des mandats similaires, accélérant les mises à niveau urgentes sur les corridors transfrontaliers.
Déploiement de la surveillance de la vitesse des trains par fibre optique sur le réseau ferroviaire à grande vitesse de la Chine
Le réseau de la Chine a dépassé 45 000 km en 2024 et dépassera 70 000 km d'ici 2030. La détection acoustique distribuée est désormais obligatoire le long des nouveaux corridors, atteignant une précision de détection des défauts de 95 % à 350 km/h et fournissant une alerte précoce aux événements sismiques dans les zones sujettes aux tremblements de terre.[4]La demande qui en résulte soutient les perspectives de croissance régionale les plus rapides en Asie-Pacifique.
Projets de captage et stockage du carbone nécessitant des réseaux permanents en fond de puits
La capacité mondiale de CSC devrait quintupler pour atteindre 200 millions de tonnes d'ici 2030. Les réseaux de détection acoustique distribuée détectent la micro-sismicité jusqu'à 5 km des puits d'injection, confirmant le confinement du panache de CO₂ et satisfaisant la surveillance réglementaire.[5] Les obligations de surveillance à vie créent un flux de revenus pluridécennal pour les prestataires de services.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénurie d'ingénieurs de terrain spécialisés en unités d'interrogation en Amérique latine | -0.8% | Amérique latine | Moyen terme (2 à 4 ans) |
| Dégradation du rapport signal sur bruit de la détection acoustique distribuée dans les ombilicaux sous-marins | -0.6% | Mondial, avec concentration dans les régions à opérations offshore | Court terme (≤ 2 ans) |
| Inflation des dépenses d'investissement pour les fibres blindées dans les pipelines arctiques et désertiques | -0.5% | Moyen-Orient, Russie, Canada | Moyen terme (2 à 4 ans) |
| Coûts de stockage en lac de données pour les flux de détection distribuée à 100 kHz | -0.7% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Pénurie d'ingénieurs de terrain spécialisés en unités d'interrogation en Amérique latine
Les taux de postes vacants pour les spécialistes en détection acoustique distribuée ont dépassé 70 % en 2024, prolongeant les délais moyens de mise en service à 4,3 mois dans les champs pré-sel du Brésil. Former un ingénieur de terrain à la maîtrise des systèmes de détection acoustique distribuée nécessite généralement 12 à 18 mois de formation spécialisée et d'expérience pratique, créant un décalage significatif entre la demande du marché et l'expertise disponible. Bien que les grandes entreprises de services ouvrent des centres de formation, le vivier de talents est en retard sur la demande régionale, augmentant les coûts des projets par le recours à des personnels expatriés.
Dégradation du rapport signal sur bruit de la détection acoustique distribuée dans les ombilicaux sous-marins
À des profondeurs supérieures à 1 000 m, les interférences ambiantes et électromagnétiques peuvent réduire la qualité du signal de 40 %, masquant les petites fuites ou les traînées d'ancres. Les fibres marines spécialisées ajoutent 35 à 40 % aux coûts des matériaux, freinant l'adoption dans les rénovations de champs matures malgré les avancées algorithmiques en filtrage du bruit. Le problème est particulièrement aigu dans les ombilicaux qui combinent câbles d'alimentation et fibres optiques, où les interférences électromagnétiques provenant de la transmission d'énergie créent des sources de bruit supplémentaires que le filtrage conventionnel peine à éliminer. Bien que les algorithmes avancés de traitement du signal et les approches d'apprentissage automatique montrent des résultats prometteurs pour distinguer les signaux du bruit, ces solutions nécessitent des ressources informatiques substantielles et une expertise spécialisée pour être mises en œuvre efficacement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
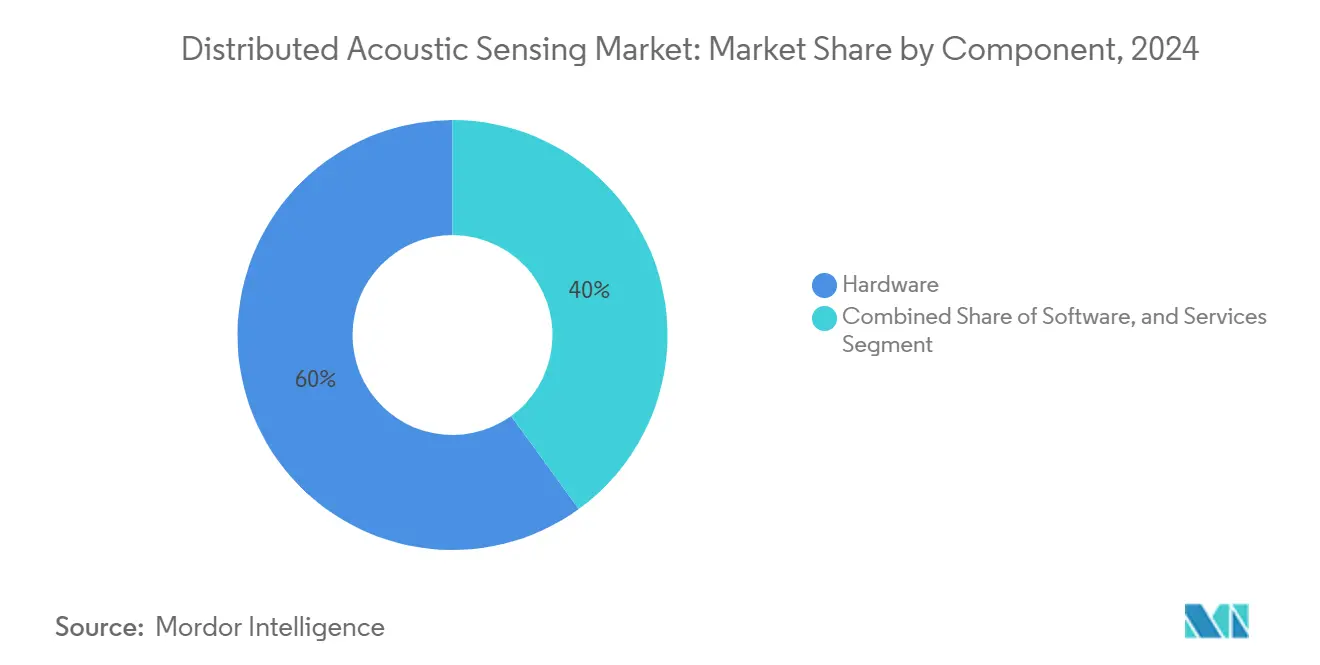
la prédominance du matériel face à la montée en puissance des servicesLe matériel détient la plus grande part du marché de la détection acoustique distribuée, à 60,21 % en 2025. Les unités d'interrogation atteignent désormais des résolutions de déformation de 59 pε/√Hz avec une résolution spatiale de 1,14 m sur 12,1 km. La taille du marché de la détection acoustique distribuée pour le segment matériel était de 0,46 milliard USD en 2024 et se développe à un CAGR de 6,5 % à mesure que les puces à photonique sur silicium réduisent l'encombrement pour les déploiements en mer et en milieu urbain.
Les services constituent le segment la croissance de revenus la plus rapide, projeté à un CAGR de 11,11 % jusqu'en 2031. Les opérateurs ont besoin de conseil en science des données pour interpréter des volumes de données quotidiens dépassant 2 To par kilomètre. Les contrats de formation, de mise en service et d'analyse dépassent les ventes d'équipements purs, poussant les fournisseurs à regrouper des accords de service sur la durée de vie. Le secteur de la détection acoustique distribuée considère de plus en plus la propriété intellectuelle en matière d'analyse de données comme un avantage concurrentiel, ce qui favorise des accords de licence croisée entre les fabricants de photonique et les spécialistes des logiciels d'intelligence artificielle.



Par type de fibre :
prédominance de la fibre monomode face à la dynamique de la fibre multimodeLa fibre monomode représentait 71,23 % des revenus de 2025 grâce à une atténuation plus faible sur les dorsales de plus de 100 km. La taille du marché de la détection acoustique distribuée attribuée aux déploiements monomodes devrait progresser à un CAGR de 7,2 % à mesure que les opérateurs modernisent les fibres noires télécom existantes pour des fonctions de détection. La localisation de précision à 1,14 m permet la détection de fuites dans les corridors de pipelines à hautes conséquences, protégeant la santé des communautés et de l'environnement.
La fibre multimode bénéficie d'une perspective de CAGR de 12,41 %. Les nouvelles méthodes de moyennage cohérent réduisent le bruit d'un facteur trois, ouvrant la voie à une utilisation hybride DTS et DAS dans les puits sensibles à la température. Le secteur de la détection acoustique distribuée adopte des conceptions de câble de détection hybrides qui abritent les deux types de cœurs, permettant aux opérateurs d'optimiser la portée et la réponse en température sans recourir à plusieurs fibres.
Par application :
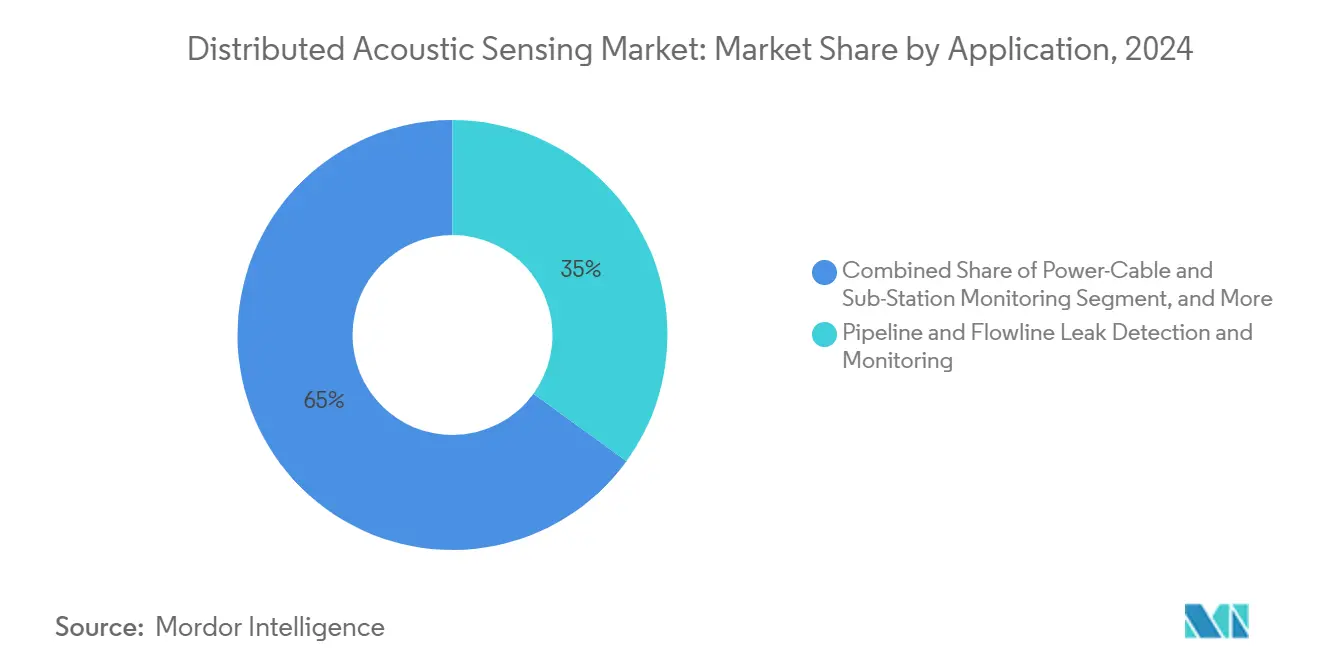
prédominance de la surveillance des pipelines face à l'essor de la sécuritéLa surveillance des pipelines et des conduites d'écoulement a capturé 35,23 % des revenus de 2025, soutenue par des réglementations exigeant la détection des fuites en quelques minutes. La corrélation croisée avancée localise les fuites en épingle à 0,11 m de précision. La part du marché de la détection acoustique distribuée pour ce segment restera la plus importante jusqu'en 2030, car le vieillissement des infrastructures et des audits ESG plus stricts intensifient les besoins de surveillance.
L'adoption pour la sécurité périmétrique et frontalière s'accélère à un CAGR de 10,31 %. La détection acoustique distribuée transforme les clôtures, les voies ferrées et les conduits enterrés en microphones linéaires qui identifient les pas, les creusements ou l'approche de véhicules, comblant les angles morts des réseaux de caméras conventionnels. Des projets pilotes urbains classifient les véhicules avec 85 % de précision en utilisant les câbles télécom existants, créant des solutions rentables de gestion du trafic pour les villes intelligentes.

Par secteur d'utilisation finale :
pétrole et gaz au cœur du marché avec un potentiel de croissance dans les services aux collectivitésLe pétrole et le gaz restent le secteur vertical d'ancrage avec 46,10 % des dépenses de 2025. Les opérateurs en amont déploient la détection acoustique distribuée pour les diagnostics de fracturation hydraulique et la diagraphie de production ; les entreprises intermédiaires utilisent la technologie pour le suivi des racleurs et la gestion de l'intégrité ; les raffineries en aval surveillent les rampes de tuyauteries et les réservoirs de stockage pour détecter les événements de coup de bélier. La résolution du taux de déformation dans le domaine du nanostrain permet la surveillance de la propagation des fractures dans les réservoirs non conventionnels.
Les services aux collectivités mènent la croissance future avec un CAGR prévu de 9,71 %. Les propriétaires de réseaux déploient des fibres le long des lignes aériennes et des conduits souterrains pour détecter le claquement des conducteurs, la charge de glace et les excavations de tiers avant que des pannes ne surviennent. Le déploiement Hyper-Scan de Yokogawa Electric Corp. dans les réseaux hivernaux fournit désormais des alertes de givrage en temps réel pour les centres de répartition.[6]La localisation précoce des défauts réduit le temps de restauration et atténue le risque d'incendie de forêt, renforçant le marché de la détection acoustique distribuée en tant que couche intégrale dans les stratégies modernes de résilience des réseaux.
Analyse géographique
Marché de la Détection Acoustique Distribuée en Amérique du Nord
L'Amérique du Nord a généré 35,7 % des revenus mondiaux en 2025. Le secteur des schistes bitumineux aux États-Unis, avec 12 000 interventions en 2024, intègre la détection acoustique distribuée dans les opérations de tubage enroulé en temps réel afin de réduire les temps non productifs et de préserver l'intégrité des puits. Les délais de conformité de la PHMSA soutiennent la demande en matériel le long des corridors de pétrole brut et de produits raffinés, tandis que les projets pilotes de captage et stockage du CO₂ financés par le DOE nécessitent des réseaux permanents pour le suivi de la migration des panaches. La fibre noire télécom existante le long des emprises autoroutières interétatiques réduit davantage les coûts de déploiement, maintenant le leadership régional sur le marché de la détection acoustique distribuée.
Marché de la Détection Acoustique Distribuée en Asie-Pacifique
L'Asie-Pacifique est le territoire en expansion la plus rapide, avec un CAGR de 10,11 % jusqu'en 2031. Le mandat de la Chine pour le contrôle de la vitesse des trains par fibre optique couvre le plus grand réseau ferroviaire à grande vitesse du monde, soit 45 000 km, et sous-tend des déploiements à l'échelle métropolitaine dans les réseaux d'alerte précoce aux séismes. Le réseau national de gaz de 18 000 km de l'Inde et les câbles éoliens offshore d'Asie du Sud-Est offrent une dynamique supplémentaire. Les gouvernements soutiennent la capacité locale de fabrication de fibres, garantissant la résilience de la chaîne d'approvisionnement pour des déploiements rapides.
Marché de la Détection Acoustique Distribuée en Europe
L'Europe détient une part significative, ancrée par l'expansion de l'éolien offshore et le cadre OFTO qui pénalise les temps d'arrêt des câbles. Les projets en mer du Nord spécifient désormais la surveillance par détection acoustique distribuée pour tous les câbles d'exportation, atteignant une précision de 98 % dans la détection des traînées d'ancre. Les directives de l'UE sur la surveillance des pipelines transfrontaliers et le transport du CO₂ intensifient l'adoption, tandis que les opérateurs ferroviaires à grande vitesse en France, en Espagne et en Italie intègrent la détection acoustique distribuée pour la détection des intrusions.
Marché de la Détection Acoustique Distribuée au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique affichent une adoption croissante alors que les compagnies pétrolières nationales poursuivent leurs plans de champ pétrolier numérique. Le déploiement intelligent de la détection acoustique distribuée par Saudi Aramco a amélioré l'efficacité de fracturation de 23 % dans les actifs gaziers non conventionnels, catalysant les déploiements dans les programmes d'ADNOC et de QatarEnergy. Les innovations en matière de câbles blindés pour désert aride sont désormais exportées à l'échelle mondiale.
Marché de la Détection Acoustique Distribuée en Amérique Latine
L'Amérique latine reste naissante mais prometteuse. Les opérateurs offshore de pré-sel au Brésil intègrent la détection acoustique distribuée dans les conduites d'écoulement sous-marines, bien que ralentis par un manque de compétences en ingénierie qui retarde la mise en service de 4,3 mois. Les initiatives de sécurité des pipelines au Mexique et les projets pilotes de suivi des racleurs en temps réel en Argentine illustrent la reconnaissance croissante de la valeur de la détection acoustique distribuée dans la protection des actifs à haut risque.
Paysage concurrentiel
Concentration du Marché
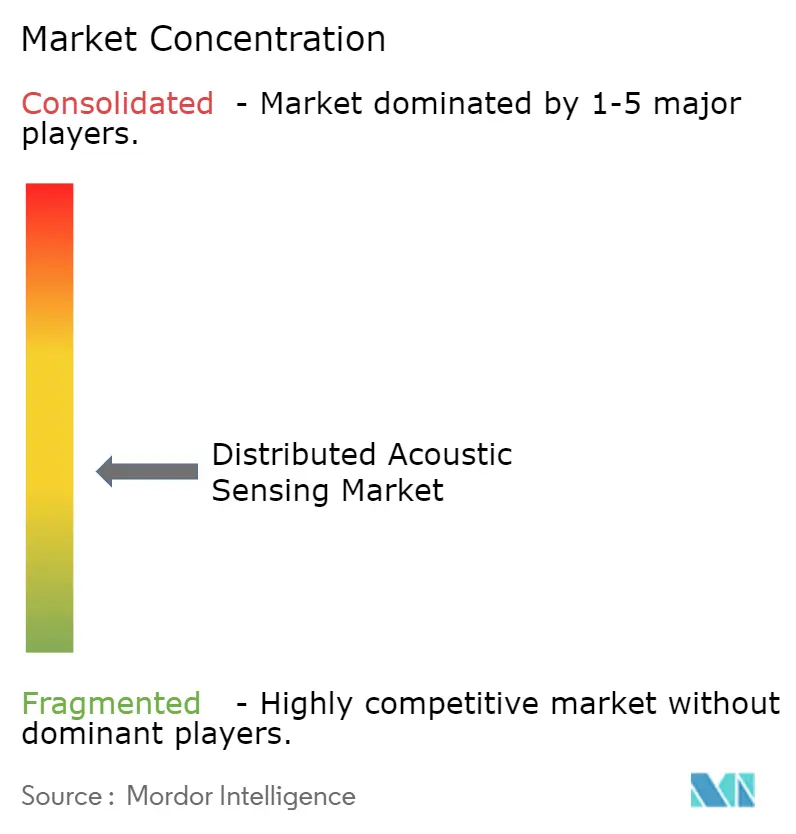
Le marché de la détection acoustique distribuée est modérément concentré, avec un mélange de grands groupes de services pétroliers, de spécialistes en photonique et de fournisseurs émergents d'équipements télécom. Silixa, OptaSense (Luna Innovations), AP Sensing, Halliburton et Bandweaver disposent de bases installées notables. Les fournisseurs se différencient par la sensibilité de l'interrogateur, la résolution spatiale et les analyses intégrées. Le système Carina enregistré de Silixa améliore la surveillance du sous-sol en amplifiant la rétrodiffusion sans augmenter la puissance laser, un avantage critique pour les puits profonds. OptaSense a déposé des brevets pour des ensembles de composants à faible coût qui pourraient démocratiser les systèmes d'entrée de gamme.
Les partenariats entre les entreprises de matériel et les sociétés de logiciels d'intelligence artificielle remodèlent la chaîne de valeur. Les entreprises de services regroupent des contrats d'analyse de données à vie, créant des flux de revenus récurrents et une fidélisation des clients. Les API à architecture ouverte émergent comme critères d'approvisionnement, permettant aux opérateurs d'intégrer les flux de détection acoustique distribuée avec les historiens d'entreprise et les plateformes de jumeaux numériques.
La concurrence segmentée s'intensifie. Les applications sous-marines et de CSC à haute performance restent le domaine des fournisseurs premium offrant des interrogateurs robustifiés et des câbles marins. À l'inverse, les déploiements de sécurité périmétrique et de villes intelligentes attirent des entrants à moindre coût tirant parti d'une photonique banalisée. Les collaborations intersectorielles — telles que les opérateurs télécom louant des fibres noires à des prestataires de services de détection — élargissent les marchés adressables et brouillent les frontières traditionnelles du secteur.
Leaders du secteur de la détection acoustique distribuée
-
Halliburton Company
-
Schlumberger Limited
-
Baker Hughes Company
-
OptaSense
-
Silixa Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Capteurs Acoustiques Distribués Entreprises couvertes dans ce rapport
- Halliburton Company
- Schlumberger Limited
- Baker Hughes Company
- Silixa Ltd.
- OptaSense (Luna Innovations)
- AP Sensing GmbH
- Fotech Solutions Ltd.
- Bandweaver Technology
- LIOS Technology (NKT Photonics)
- Future Fibre Technologies (FFT)
- Yokogawa Electric Corp.
- OFS Fitel LLC
- Omnisens SA
- Hifi Engineering
- NEC Corporation - Fiber SenSys
- Luna Innovations (Optiphase and Micron Optics)
- Proximion AB
- Hawk Measurement Systems
- DarkPulse Inc.
- KSM Technology Partners
Développements industriels récents dans Marché des Capteurs Acoustiques Distribués
- Mai 2025 : AP Sensing a mis à niveau sa méthode qDoBS pour la surveillance des câbles d'alimentation, obtenant la reconnaissance de la Fiber Optic Sensing Association pour l'amélioration de la localisation des défauts dans les réseaux sous-marins et souterrains.
- Avril 2025 : Silixa a introduit une plateforme de détection acoustique distribuée adaptée au CSC, détectant la micro-sismicité au-delà de 5 km des puits d'injection, permettant une surveillance à long terme conforme aux réglementations.
- Mars 2025 : OptaSense (Luna Innovations) a déposé un brevet pour des interrogateurs de détection acoustique distribuée à composants à faible coût destinés à la sécurité périmétrique sensible aux coûts.
- Février 2025 : Bandweaver a lancé picoDAS, offrant une sensibilité indépendante de la distance pour les applications en fond de puits et en pipeline.
- Janvier 2025 : Yokogawa Electric Corp. a lancé la détection par fibre Hyper-Scan pour la surveillance de la santé des lignes électriques en hiver, détectant les événements de givrage en temps réel.
Marché des Capteurs Acoustiques Distribués Portée du rapport et méthodologie de recherche
Définitions du Marché et Couverture Principale
Notre étude définit le marché des capteurs acoustiques distribués (DAS) comme les revenus générés par les unités d'interrogation à fibre optique et les logiciels associés qui convertissent la lumière rétrodiffusée en profils de vibration continus pour les tâches de surveillance des actifs dans les secteurs du pétrole et du gaz, de l'énergie et des services publics, des transports, de la sécurité et des infrastructures environnementales. Selon Mordor Intelligence, les ventes de nouveaux équipements DAS ainsi que les analyses groupées et les services de base ont atteint 0,71 milliard USD en 2025, avec des données suivies à l'échelle mondiale dans tous les environnements de déploiement.
Les solutions autonomes de sécurité périmétrique utilisant la détection par fibre mais ne fournissant pas à l'utilisateur final un accès aux données acoustiques brutes ou traitées sont exclues du périmètre de l'étude.
Aperu de la Segmentation
- Par composant
- Matériel (unités d'interrogation)
- Logiciel (visualisation/analyse)
- Services
- Installation et mise en service
- Services de formation et de science des données
- Par type de fibre
- Fibre monomode
- Fibre multimode
- Par application
- Services pétroliers - Surveillance de la fracturation hydraulique
- Détection des fuites de pipelines et de conduites d'écoulement
- Sécurité périmétrique et frontalière
- Intégrité des voies ferrées et surveillance de la vitesse des trains
- Surveillance des câbles d'alimentation et des sous-stations
- Surveillance sismique et des micro-séismes
- Santé structurelle dans les villes intelligentes
- Surveillance environnementale et de la faune
- Par secteur d'utilisation finale
- Pétrole et gaz
- Amont
- Intermédiaire
- Aval
- Services aux collectivités et énergie
- Transport et logistique
- Défense et sécurité intérieure
- Mines et géothermie
- Construction et infrastructure
- Pétrole et gaz
- Par géographie
- Amérique du Nord
- Europe
- Asie-Pacifique
- Amérique du Sud
- Moyen-Orient
- Afrique
Méthodologie de Recherche Détaillée et Validation des Données
Recherche Primaire
De nombreux entretiens avec des fabricants d'unités d'interrogation à fibre optique, des ingénieurs de services pétroliers en Amérique du Nord et au Moyen-Orient, des intégrateurs de sécurité ferroviaire en Europe et des services publics basés en Asie nous ont permis de valider les hypothèses de pénétration, la dispersion des prix, les taux de remplacement en fin de cycle de vie et les déclencheurs réglementaires régionaux que les données secondaires ne faisaient qu'esquisser.
Recherche Documentaire
Nous avons commencé par les statistiques publiques d'organismes tels que l'Administration américaine de la sécurité des pipelines et des matières dangereuses, l'Association internationale des producteurs de pétrole et de gaz, et l'Union internationale des chemins de fer, qui quantifient les longueurs de pipelines, le nombre de puits et les kilomètres de voies ferrées. Des associations professionnelles telles que la Fiber Optic Sensing Association, les archives de brevets sur Questel et les bases de données d'incidents de l'Agence de l'Union européenne pour les chemins de fer ont fourni des indices sur l'adoption des technologies et les taux de défaillance. Les rapports annuels 10-K des entreprises, les présentations aux investisseurs et les portails régionaux d'appels d'offres nous ont ensuite permis d'établir des références pour les prix de vente moyens et les tailles de contrats. Dow Jones Factiva a fourni les flux de transactions et l'activité concurrentielle. Les sources citées sont données à titre indicatif ; de nombreux ensembles de données supplémentaires ont alimenté notre revue documentaire et nos vérifications croisées.
Dimensionnement du Marché et Prévisions
Une approche descendante part des kilomètres installés de pipelines, de puits, de voies ferrées et de câbles électriques par région ; ces parcs d'actifs sont ensuite mis en correspondance avec les ratios de pénétration DAS empiriquement observés, affinés lors de nos entretiens. Des consolidations ascendantes des expéditions d'un échantillon de fournisseurs et des contrats de services vérifient les totaux. Les variables clés comprennent le nombre d'interventions sur puits, les nouveaux kilomètres de pipelines, les courbes de coûts de la fibre, les intervalles d'inspection réglementaires, la durée de vie typique des unités d'interrogation et les taux moyens d'attachement des services. Une régression multivariée avec des indicateurs macroéconomiques décalés et des ajouts d'actifs sous-tend les prévisions 2026-2031, tandis qu'une analyse de scénarios amortit les fluctuations des prix du pétrole et les programmes de relance des infrastructures. Les lacunes dans les volumes des fournisseurs sont comblées par des proxies de volume pondérés par le prix de vente moyen, en utilisant les données financières de Hoovers et des vérifications sélectives auprès des canaux de distribution.
Cycle de Validation des Données et de Mise à Jour
Les analystes de Mordor soumettent chaque itération du modèle à des contrôles de variance et d'anomalies par rapport à des références indépendantes, réengagent les experts lorsque les écarts dépassent des seuils définis, et escaladent pour une révision senior avant validation. Les rapports sont actualisés chaque année, et des événements significatifs tels qu'une directive majeure de sécurité des pipelines déclenchent des mises à jour intermédiaires ; une vérification finale est effectuée immédiatement avant la livraison au client.
Pourquoi la Référence de Mordor sur les Capteurs Acoustiques Distribués Résiste à l'Examen
Les estimations publiées sur les DAS varient parce que les entreprises choisissent des parcs d'actifs différents, regroupent les services de manière incohérente ou appliquent des trajectoires de prix divergentes.
Les principaux facteurs d'écart comprennent des études concurrentes comptabilisant des kits de sécurité périmétrique intégrés, supposant une érosion uniforme à deux chiffres du prix de vente moyen, ou projetant des scénarios de reprise pétrolière agressifs sans les réconcilier avec les budgets réels d'intervention sur puits. Le périmètre de Mordor aligne strictement les revenus sur les solutions DAS autonomes, applique des rampes de pénétration spécifiques aux actifs et bénéficie d'un cycle d'actualisation annuel qui élimine les hypothèses obsolètes de l'ère COVID.
Comparaison de référence
| Taille du Marché | Source anonymisée | Principal facteur d'écart |
|---|---|---|
| 0,71 milliard USD (2025) | Mordor Intelligence | - |
| 2,66 milliards USD (2024) | Cabinet de Conseil Mondial A | Inclut des kits périmètriques clés en main et suppose une augmentation annuelle du prix de vente moyen de 20 %, ce qui gonfle les totaux |
| 0,70 milliard USD (2024) | Journal Sectoriel B | Exclut les déploiements dans les transports et utilise un scénario de prix du pétrole statique, sous-estimant la croissance |
| 0,98 milliard USD (2025) | Cabinet de Recherche Spécialisé C | Applique une pénétration mondiale uniforme sans référentiels d'actifs spécifiques à chaque région |
En résumé, le périmètre rigoureux basé sur les actifs, la modélisation combinant approches descendante et ascendante, et le cycle d'actualisation annuel font de la référence de Mordor une vision équilibrée et transparente que les décideurs peuvent aisément relier à des variables tangibles et à des étapes reproductibles.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la détection acoustique distribuée ?
La taille du marché de la détection acoustique distribuée était évaluée à 0,71 milliard USD en 2025 et devrait croître de 0,77 milliard USD en 2026 pour atteindre 1,12 milliard USD d'ici 2031, à un CAGR de 7,78 % durant la période de prévision (2026-2031).
Quel segment du marché de la détection acoustique distribuée connaît la croissance la plus rapide ?
Les services, notamment l'analyse de données et la formation, se développent à un CAGR de 11,11 % car les opérateurs ont besoin d'expertise pour interpréter des flux de données quotidiens de plusieurs téraoctets.
Pourquoi la fibre multimode gagne-t-elle du terrain dans les systèmes de détection acoustique distribuée ?
Les avancées en moyennage cohérent ont réduit le bruit, rendant les fibres multimodes attractives pour les applications nécessitant une détection de température en parallèle de la surveillance acoustique.
Comment la détection acoustique distribuée bénéficie-t-elle aux projets de captage et stockage du carbone ?
Les réseaux permanents de détection acoustique distribuée en fond de puits détectent les événements micro-sismiques jusqu'à 5 km des puits d'injection, vérifiant le confinement du panache de CO₂ et soutenant la conformité réglementaire.
Quel défi technique limite l'adoption de la détection acoustique distribuée en offshore ?
La dégradation du rapport signal sur bruit dans les ombilicaux sous-marins peut réduire la sensibilité de détection de 40 % à des profondeurs supérieures à 1 000 m, bien que des fibres marines spécialisées et des algorithmes améliorés atténuent le problème.
Quelle région connaîtra la croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique, portée par le déploiement obligatoire de la détection par fibre optique sur les corridors ferroviaires à grande vitesse en Chine, devrait enregistrer un CAGR de 10,11 % dans les revenus du marché de la détection acoustique distribuée.
Quels sont les facteurs qui stimulent la demande actuelle sur le marché de la détection acoustique distribuée ?
Les réglementations sur l'intégrité des pipelines aux États-Unis et dans l'Union européenne, ainsi que l'expansion du réseau ferroviaire à grande vitesse en Chine, incitent les opérateurs à adopter la détection acoustique distribuée pour la détection continue des fuites, la surveillance des intrusions et l'application de la vitesse des trains.