
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 29.95 Bilhões de dólares |
| Tamanho do Mercado (2031) | 44.60 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.28 % |
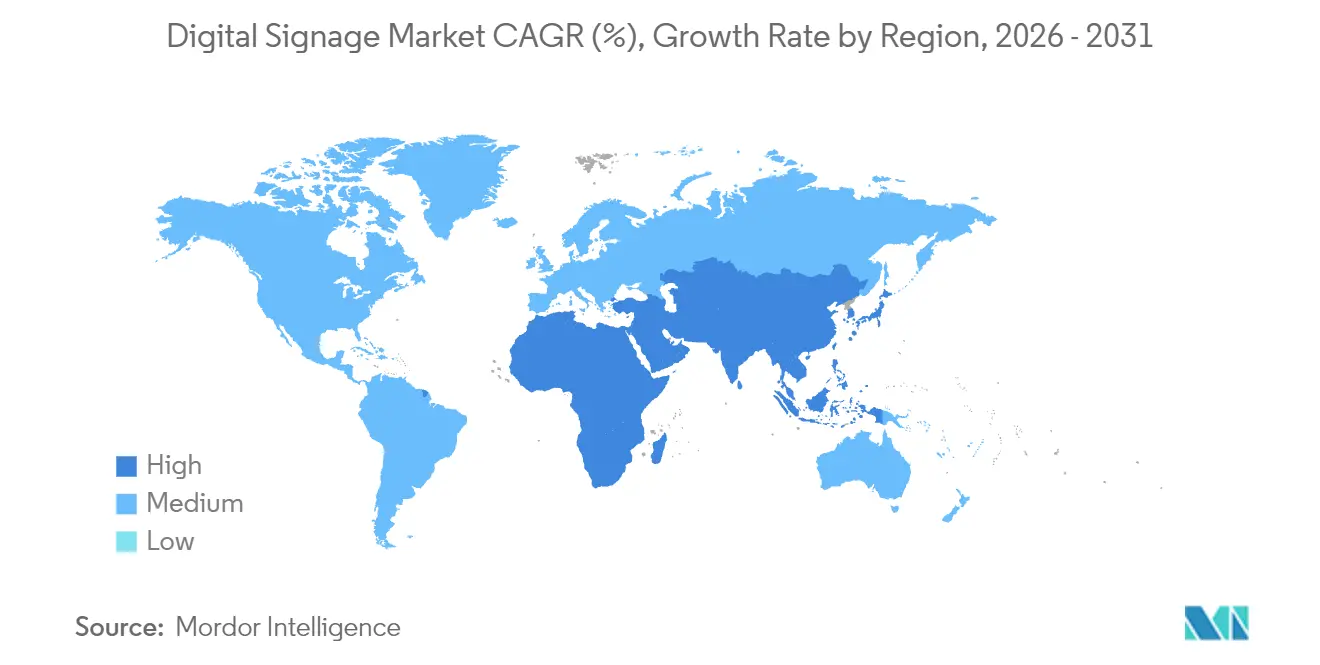
| Mercado de Crescimento Mais Rápido | Ásia |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sinalização Digital por Mordor Intelligence
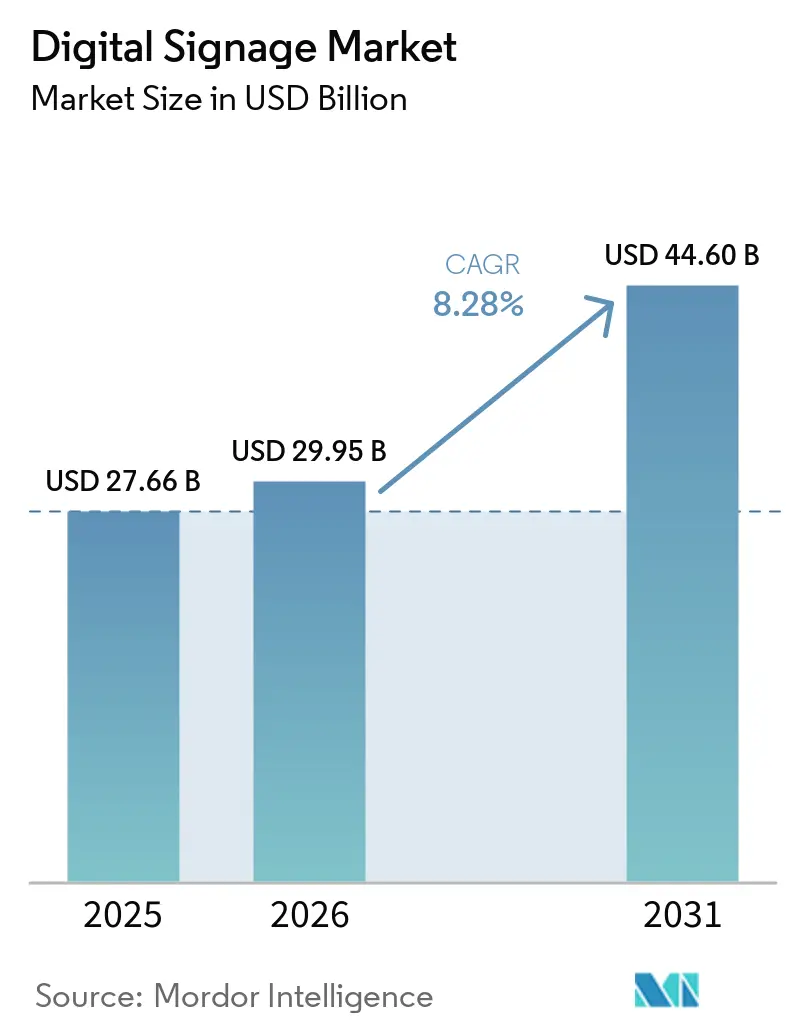
O tamanho do mercado de sinalização digital em 2026 é estimado em USD 29,95 bilhões, crescendo a partir do valor de 2025 de USD 27,66 bilhões, com projeções para 2031 indicando USD 44,6 bilhões, crescendo a um CAGR de 8,28% no período 2026-2031. A adoção consistente de mecanismos de conteúdo baseados em IA, redes de borda habilitadas por 5G e telas MicroLED de baixo consumo energético sustenta essa expansão. Grandes empresas utilizam displays conectados para unificar as comunicações em ambientes de trabalho híbridos, enquanto autoridades municipais integram painéis interativos à infraestrutura de cidades inteligentes para otimizar a mobilidade e as iniciativas de segurança pública. Os varejistas intensificam os investimentos à medida que as plataformas de análise de audiência transformam as telas em loja em ativos de mídia de varejo geradores de receita. Ao mesmo tempo, os operadores de transporte implantam sistemas de informação ao passageiro em tempo real que elevam a qualidade do serviço.
Principais Conclusões do Relatório
- Por componente, o hardware reteve 60,12% da receita de 2025, enquanto o software avança a um CAGR de 10,39% até 2031.
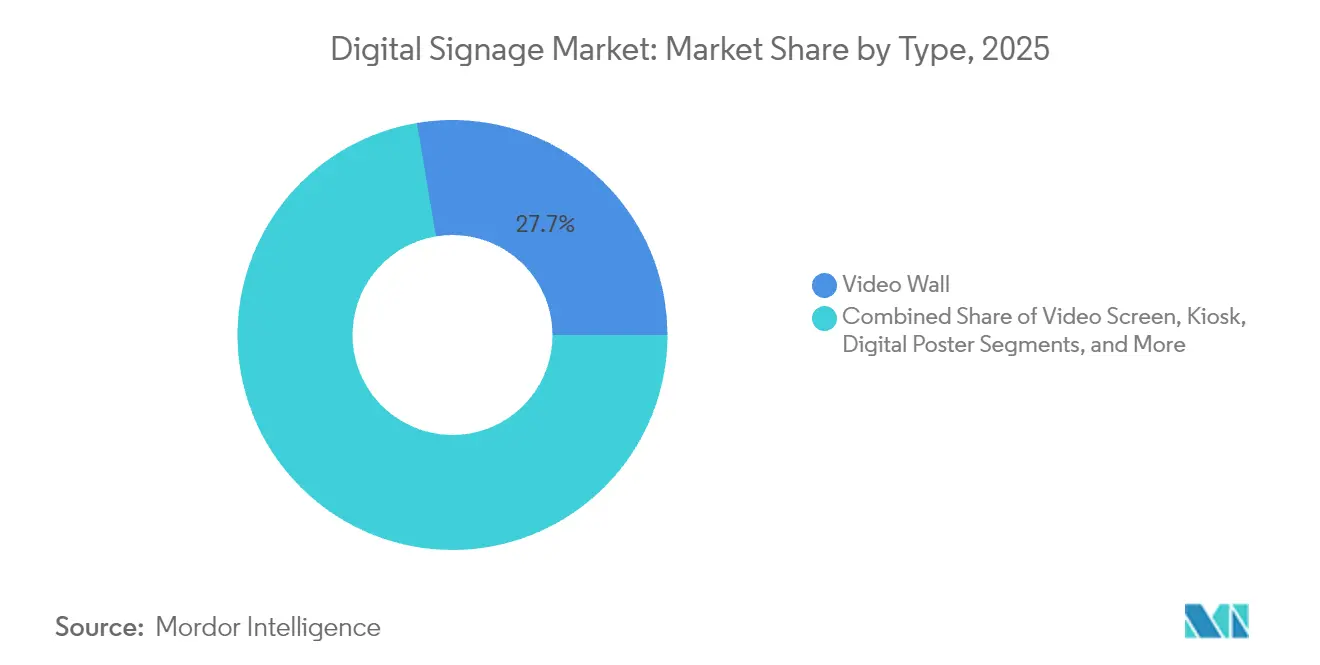
- Por tipo, as paredes de vídeo representaram 27,65% da participação do mercado de sinalização digital em 2025; os quiosques devem crescer 9,1% ao ano até 2031.
- Por implantação, os sistemas locais lideraram com 69,05% da receita em 2025, enquanto as plataformas em nuvem apresentam a perspectiva de CAGR mais rápida, de 12,54%.
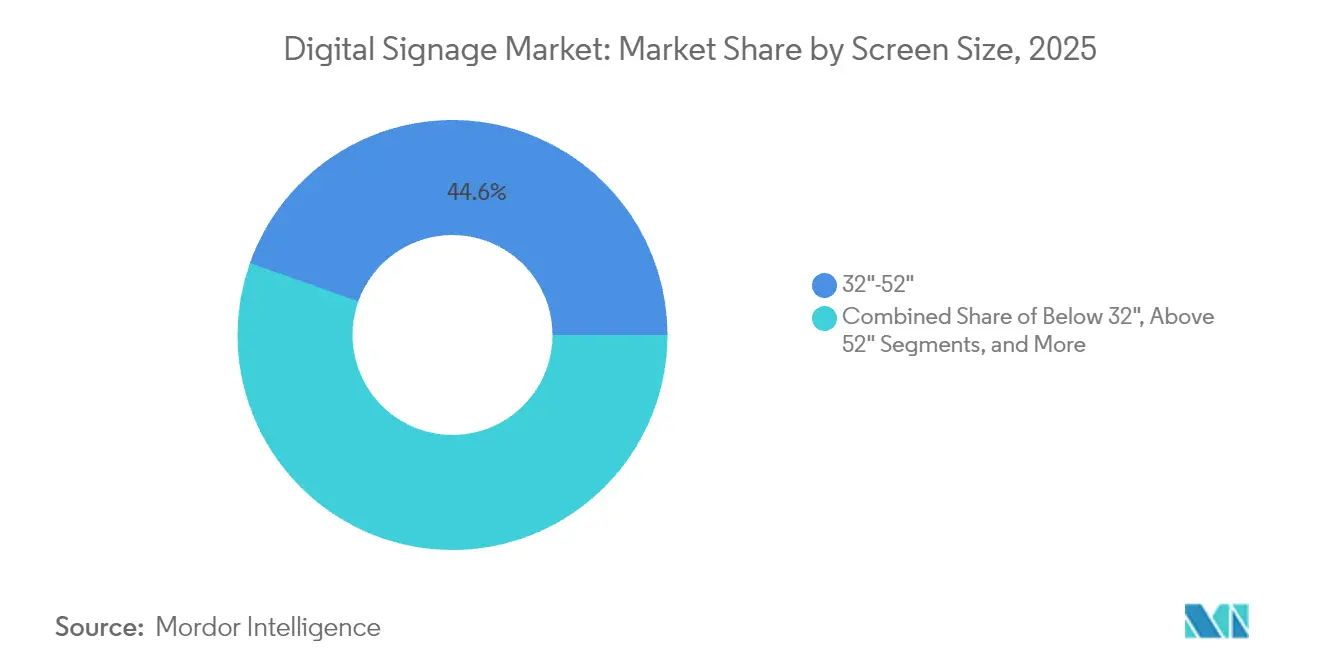
- Por tamanho de tela, a faixa de 32"–52" capturou 44,55% de participação do tamanho do mercado de sinalização digital em 2025; telas acima de 52" estão se expandindo 7,68% ao ano.
- Por localização, as instalações internas geraram 65,92% das vendas de 2025, enquanto as implantações externas registram um CAGR de 8,82%.
- Por uso final, o varejo deteve 21,35% da receita em 2025, enquanto os displays de transporte apresentam o CAGR mais rápido, de 9,19%, até 2031.
- Por região, a América do Norte comandou 33,08% dos gastos de 2025; a Ásia-Pacífico lidera o crescimento com um CAGR de 8,42% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Análise de audiência baseada em IA | +1.2% | América do Norte e Europa | Médio prazo (2 a 4 anos) |
| 5G mais computação de borda | +1.5% | Ásia-Pacífico, expansão para o Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Mandatos de sustentabilidade da UE | +0.8% | Europa | Longo prazo (≥ 4 anos) |
| Painéis de comunicação para trabalho híbrido | +1.1% | América do Norte, expansão global | Médio prazo (2 a 4 anos) |
| Megaprojetos de cidades inteligentes | +0.9% | Oriente Médio | Longo prazo (≥ 4 anos) |
| Monetização de mídia de varejo | +1.3% | América Latina | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Análise de audiência baseada em IA impulsionando a personalização dinâmica de conteúdo
Os varejistas agora substituem loops padronizados por mecanismos de IA que ajustam as mensagens em tempo real quando os compradores se aproximam. Módulos de visão computacional avaliam faixa etária, gênero e duração do engajamento, acionando variantes criativas que podem aumentar a conversão em até 30%. Redes nos Estados Unidos, no Reino Unido, na Alemanha e na França vinculam esses insights a dados de aplicativos de fidelidade para enriquecer campanhas omnicanal. As agências pagam CPMs premium por essa exposição precisa, transformando redes de lojas em canais de mídia de alta margem. A conformidade com o GDPR molda o ritmo de implantação na Europa, mas os fornecedores incorporam fluxos de trabalho de privacidade por design que anonimizam os quadros de vídeo localmente antes da análise. Esses fatores mantêm o mercado de sinalização digital em uma trajetória sólida de crescimento no médio prazo.
5G + computação de borda habilitando transmissão externa em tempo real
Autoridades de transporte em Tóquio, Seul, Singapura e Sydney utilizam backbones 5G de ondas milimétricas para enviar vídeo de latência ultrabaixa e alertas de emergência a painéis LED externos. Servidores de borda no dispositivo pré-armazenam clipes em alta resolução, reduzindo o custo de trânsito de dados e permitindo que as campanhas sejam alteradas instantaneamente quando os sensores de fluxo de pedestres registram picos. Estudos para hubs de transporte asiáticos mostram ganhos de produtividade de 52% a 245% e economias de custo de até 90% quando o 5G substitui a fibra legada.[1] À medida que mais metrópoles ativam núcleos 5G autônomos, o mercado de sinalização digital recebe um impulso imediato.
Mandatos de sustentabilidade corporativa da UE acelerando displays de baixo consumo energético
As regras de Bruxelas limitam o Índice de Eficiência Energética dos displays e exigem suporte de peças de reposição por sete anos, direcionando os compradores para telas MicroLED e e-paper colorido. Os analistas esperam economias anuais de 39 TWh de eletricidade até 2030 e uma redução de 13 milhões de toneladas de CO₂.[2] O painel de e-paper colorido da Samsung de 2025 consome 0,00 W para conteúdo estático, alinhando-se às listas de verificação de aquisição europeias. A conformidade com o ecodesign fortalece a atração de longo prazo da região sobre o mercado de sinalização digital.
Modelos de trabalho híbrido pós-pandemia impulsionando painéis em nuvem
Os empregadores dos Estados Unidos reduzem as áreas de escritório, mas aprimoram os espaços compartilhados com clusters de displays ricos em dados. Os consoles em nuvem integram feeds de agendamento, reuniões de vídeo e métricas de bem-estar, tornando o gerenciamento multissite sem atritos. Pesquisas indicam que 74% das empresas veem os painéis digitais como um caminho para reduções de custo de 50% nas operações de instalações. Esse cenário incentiva assinaturas de software de receita recorrente que mantêm o mercado de sinalização digital em expansão até 2027.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Padrões de CMS fragmentados | −0.7% | Global | Curto prazo (≤ 2 anos) |
| CAPEX e licenças para LED externo em zonas históricas | −0.5% | Europa | Longo prazo (≥ 4 anos) |
| Vulnerabilidades de segurança cibernética em displays de transporte | −0.4% | América do Norte, expansão global | Médio prazo (2 a 4 anos) |
| Picos de preço de CIs de driver especializados | −0.3% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Padrões de CMS fragmentados complicando a interoperabilidade entre múltiplos fornecedores
Os varejistas globais frequentemente gerenciam telas de várias marcas, mas não encontram um protocolo comum para agendamento ou análise. A União Internacional de Telecomunicações alerta que a falta de interoperabilidade retarda as implantações e aumenta o custo total de propriedade.[3] Muitas empresas, portanto, ficam presas a ecossistemas de fornecedor único, limitando propostas competitivas. As alianças do setor estão elaborando APIs, mas as diferentes direções dos fornecedores mantêm o progresso lento. Essa realidade limita a escalabilidade de curto prazo para o mercado de sinalização digital.
Vulnerabilidades de segurança cibernética evidenciadas por ransomware em displays de transporte
O ransomware penetrou nos painéis de transporte dos Estados Unidos, forçando sequestros de mensagens que causaram confusão pública. Um comunicado da Administração Federal de Trânsito classifica os painéis de mensagens dinâmicas como ativos de alto risco e recomenda segmentação de rede e acesso multifator.[4] As salvaguardas adicionais aumentam os custos e prolongam os cronogramas dos projetos, amortecendo brevemente o impulso de crescimento no mercado de sinalização digital.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Quiosques Impulsionam a Revolução do Engajamento InterativoAs paredes de vídeo dominaram a receita de 2025 com 27,65% de participação devido ao seu impacto imersivo em salas de controle e ambientes de varejo de alto padrão. O mercado de sinalização digital continua a favorecer sua escala para experiências de marca e eventos corporativos de grande porte. A demanda também permanece estável para pôsteres digitais em restaurantes de serviço rápido, pois os franqueados valorizam as trocas simples de conteúdo.
Os quiosques, no entanto, oferecem o CAGR mais rápido, de 9,1%, até 2031, à medida que os compradores adotam o autoatendimento, a orientação de rotas e o cadastro em programas de fidelidade em telas sensíveis ao toque responsivas. Os varejistas no mercado de sinalização digital implantam módulos de IA que recomendam complementos no momento do pagamento, aumentando o valor do ticket. As carcaças de LCD transparente conquistam um nicho em lojas de luxo e concessionárias automotivas, combinando visibilidade do produto com sobreposições de dados. Os fabricantes agora experimentam equipamentos híbridos que fundem paredes de vídeo com múltiplos painéis e interação de quiosque para saguões de transporte.



Por Componente:
Soluções de Software Aceleram a Migração para a NuvemOs componentes de hardware geraram 60,12% do faturamento de 2025 e permanecem fundamentais para o mercado de sinalização digital, abrangendo blocos de LED, reprodutores de mídia e kits de montagem. A queda nos custos de pixel mantém o capex gerenciável para ciclos de atualização a cada quatro ou cinco anos.
A receita de software cresce a um CAGR de dois dígitos de 10,39%, à medida que as empresas descobrem que a orquestração de conteúdo e a análise impulsionam o ROI. Os painéis em nuvem garantem o tempo de atividade da frota por meio de diagnósticos remotos, enquanto os agendadores de IA melhoram a relevância das campanhas. Os fornecedores integram registros de prova de exibição para que os anunciantes possam auditar as exposições, aumentando a confiança no mercado de sinalização digital.
Por Implantação:
Soluções Baseadas em Nuvem Transformam as Operações EmpresariaisOs modelos locais detinham 69,05% dos gastos de 2025, pois setores altamente regulamentados, como finanças e saúde, ainda preferem a custódia local dos dados. Sua dominância mantém o mercado de sinalização digital ancorado nos padrões tradicionais de TI.
Os serviços em nuvem, avançando a 12,54% ao ano, reformulam as estruturas de custo ao agrupar licenças, armazenamento e análise. Os modelos híbridos facilitam a transição ao manter arquivos sensíveis no local, enquanto exploram a escala elástica da nuvem para playlists não críticas. Os fornecedores tranquilizam os compradores com conformidade ISO-27001 e locatários de nuvem privada opcionais, aliviando as preocupações com riscos cibernéticos que antes travavam o mercado de sinalização digital.
Por Tamanho de Tela:
Formatos Grandes Capturam Aplicações PremiumOs displays entre 32" e 52" asseguraram 44,55% de participação do tamanho do mercado de sinalização digital em 2025, pois se encaixam na maioria das gôndolas, salas de reunião e lobbies de hotéis. Seu ponto ideal equilibra campo de visão e consumo de energia.
Os painéis acima de 52" registram o maior crescimento, de 7,68%, à medida que praças públicas, estádios e aeroportos buscam grandes telas para feeds em tempo real. Novos blocos modulares de MicroLED permitem paredes contínuas acima de 100" sem emendas visíveis, elevando as experiências de alto padrão. A escassez de oferta de vidro LCD de grande formato pode elevar os preços, mas a demanda no mercado de sinalização digital persiste porque o ROI proveniente de impressões que capturam a atenção permanece claro.

Por Localização:
Implantações Externas Aceleram a Integração com Cidades InteligentesOs ambientes internos geraram 65,92% das vendas em 2025 e continuarão sendo essenciais para merchandising, comunicação corporativa e orientação de fluxo. Temperaturas estáveis prolongam a vida útil dos componentes e simplificam a logística de manutenção no mercado de sinalização digital. As instalações internas capturaram 63,95% da participação do mercado de serviços de sinalização digital em 2025, beneficiando-se da iluminação controlada, da temperatura e do menor risco de vandalismo.
As instalações externas, crescendo 8,82% ao ano, acompanham a onda das cidades inteligentes à medida que prefeitos implantam outdoors conectados que alternam entre anúncios e instruções de evacuação durante emergências. Maior brilho, invólucros com classificação IP e regulagem inteligente de luminosidade combatem o ofuscamento e o consumo de energia. As regulamentações sobre poluição luminosa em distritos históricos europeus moderam alguns projetos, mas as megacidades do Oriente Médio avançam, sustentando o impulso externo no mercado de sinalização digital.
Por Setor de Uso Final:
Transporte Emerge como Líder de CrescimentoO varejo capturou 21,35% da receita de 2025, à medida que as marcas monetizam telas nas bordas das prateleiras e nas extremidades dos corredores. A integração com dados de ponto de venda impulsiona as conversões de venda cruzada, gerando ganhos mensuráveis que reforçam o investimento no mercado de sinalização digital.
Os displays de transporte atingem um CAGR de 9,19%, à medida que aeroportos, ferrovias e metrôs adotam painéis de gerenciamento de jornada que combinam orientação de rotas, alertas de segurança e anúncios programáticos. Processadores de borda executam algoritmos de IA localmente para manter o serviço mesmo se os links centrais falharem. As agências de segurança impõem bases de segurança cibernética, elevando ligeiramente os custos, mas não o suficiente para suprimir o potencial de crescimento no mercado de sinalização digital.
Análise Geográfica
Mercado de Sinalização Digital da América do Norte
A América do Norte deteve 33,08% da receita em 2025, ancorada pelas reformas corporativas dos Estados Unidos que transformaram lobbies em vitrines com foco digital. Os varejistas canadenses aceleram a modernização dos caixas, mantendo a demanda regional estável. O mercado de sinalização digital aqui se beneficia de uma infraestrutura de nuvem madura que reduz o atrito na implantação.
Mercado de Sinalização Digital da Ásia-Pacífico
A Ásia-Pacífico está em uma trajetória de CAGR de 8,42%, impulsionada pelos projetos de clusters urbanos da China, pelo impulso de exportação tecnológica do Japão, pelo boom de shopping centers da Índia e pela recuperação do turismo no Sudeste Asiático. Uma cadeia de suprimentos integrada para painéis e circuitos integrados reduz os custos unitários, conferindo aos compradores regionais uma margem de preço que impulsiona a penetração do mercado de sinalização digital.
Mercado de Sinalização Digital da Europa
A Europa registra ganhos estáveis sustentados por mandatos de ecodesign e alto poder de compra. As restrições de sinalização em distritos históricos adicionam esforços de conformidade; no entanto, empresas alemãs e nórdicas adotam displays de classe energética A, compensando as pausas em zonas turísticas. Os aeroportos da Europa Oriental competem pelo status de hub por meio de painéis de orientação imersivos, expandindo o mercado de sinalização digital para o leste.
Edições regionais
Todas as regiões
Panorama regulatório
As implantações de sinalização digital são moldadas por regimes de segurança de produtos e compatibilidade eletromagnética, além de crescentes obrigações de cibersegurança para endpoints conectados. A partir de 31 de julho de 2025, a norma IEC/UL 62368-1 tornou-se o principal padrão de segurança baseado em risco, substituindo a IEC 60950-1 e a IEC 60065 para classes de equipamentos AV e TIC que incluem displays comerciais e reprodutores de mídia, o que impulsiona a recertificação para acesso ao mercado em muitas jurisdições. Na UE, a conformidade com a Diretiva de Compatibilidade Eletromagnética (EMCD) continua sendo um pré-requisito fundamental para colocar eletrônicos de sinalização no mercado, enquanto o processo de autorização de equipamentos da FCC dos EUA rege os componentes de sinalização habilitados para rádio.
A pressão regulatória também está migrando para requisitos de energia e cibersegurança que afetam a lista de materiais, a manutenção de software e as listas de verificação de compras. O ENERGY STAR Displays Versão 8.0 (em vigor desde 28 de janeiro de 2020) continua sendo a base da qualificação de eficiência para displays de sinalização de grande formato e vertical em muitas licitações, complementado por diretrizes federais dos EUA de compra eficiente para displays e monitores. Em cibersegurança, as Cyber Security (Security Standards for Smart Device) Rules 2025 entraram em vigor na Austrália em 4 de março de 2026, e os requisitos de segurança do UK Product Security and Telecommunications Infrastructure para produtos conectáveis relevantes foram atualizados por meio de emendas de 2025, reforçando controles básicos como autenticação e tratamento de vulnerabilidades para hardware de sinalização conectado à internet. Diretrizes paralelas da CISA dos EUA em 2025 impulsionaram requisitos de aquisição com segurança desde a concepção em implantações do setor público e em locais críticos.
Análise da cadeia de valor
A cadeia de valor da sinalização digital abrange insumos de componentes e painéis (módulos LCD/OLED/MicroLED, circuitos integrados de driver, subsistemas de energia e térmicos), fabricação de displays e reprodutores de mídia (incluindo displays comerciais baseados em SoC), plataformas de software/CMS e gerenciamento de dispositivos, e integração de sistemas a jusante. Integradores e empresas de serviços de AV/TI normalmente projetam redes, instalam suportes e gabinetes, conectam-se a redes corporativas e de trânsito, e validam o desempenho, enquanto estúdios de conteúdo, parceiros de ad-tech e provedores de dados/análises fornecem criativos, medição de audiência e comprovação de exibição. Serviços gerenciados e contratos de suporte fecham o ciclo com monitoramento, atualizações e manutenção em campo, o que se torna mais relevante à medida que as frotas crescem e as linhas de base de cibersegurança se tornam mais rigorosas.
A captura de valor está migrando para software, operações em nuvem e resultados vinculados a mídia de varejo e comunicações corporativas, mas a cadeia ainda enfrenta atritos decorrentes de hardware e ambientes operacionais heterogêneos. A fragmentação entre plataformas SoC e versões de SO/navegador aumenta o esforço de integração e eleva o custo do ciclo de vida, particularmente onde os displays podem operar por 10 a 15 anos, enquanto a computação embarcada se torna obsoleta mais cedo devido a padrões web e atualizações de segurança. Iniciativas do setor e movimentos de plataforma estão abordando esses gargalos, incluindo o anúncio da SignageOS de sua plataforma Supra em janeiro de 2026 para reduzir a fragmentação de hardware e estender a vida útil dos dispositivos, e comentários da Global Signage Alliance em março de 2026 destacando a integração da sinalização nas pilhas centrais de TI corporativa e IoT. Isso aumenta a importância da conectividade via API, das certificações de segurança e do gerenciamento remoto escalável nas decisões de compra e implantação.
Cenário Competitivo
Concentração do Mercado
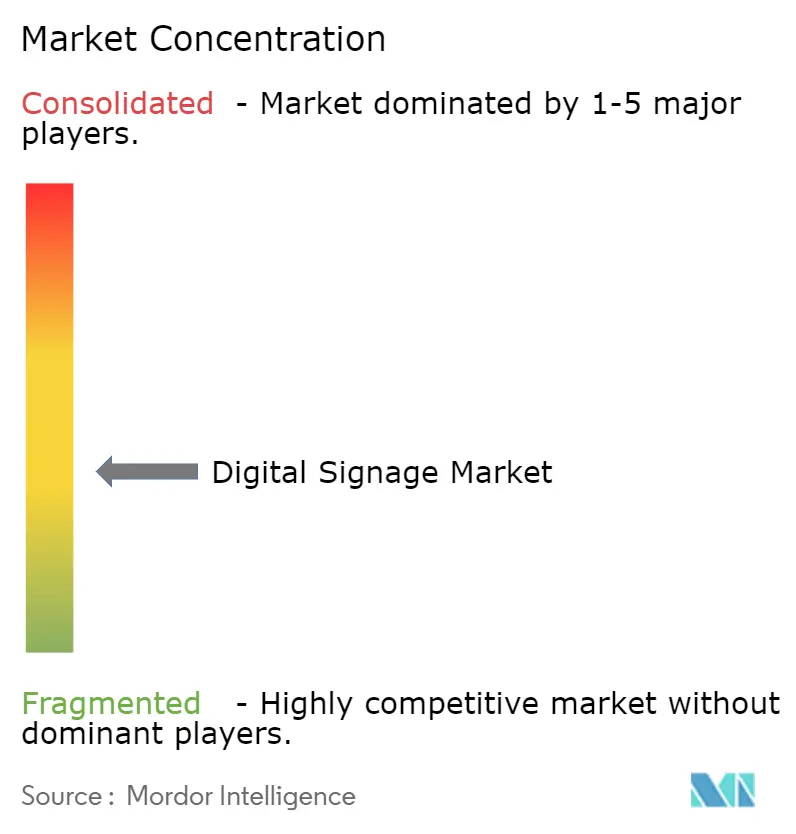
A Samsung manteve a liderança por 15 anos consecutivos ao combinar reprodutores de mídia com SoC proprietário com inovações em MicroLED, OLED e e-paper colorido. LG Display, NEC, Panasonic e Sony disputam licitações de projetos de alto nível com processamento de imagem diferenciado e esquemas de serviço. Sua participação combinada supera 55%, conferindo ao mercado de sinalização digital uma concentração moderada.
Integradores de soluções como Stratacache, BrightSign e Planar incorporam software especializado que une componentes de múltiplos fornecedores em redes completas. Eles frequentemente vencem contratos específicos de segmento em restaurantes de serviço rápido, educação e saúde, demonstrando espaço para expertise de nicho ao lado de fabricantes globais.
A P&D agora converge em agendamento baseado em IA, firmware com segurança reforçada e substratos de baixo consumo. Os fornecedores com pilhas de ponta a ponta ganham vantagem em acordos de estrutura plurianuais, enquanto as parcerias com empresas de segurança cibernética se tornam rotineiras. Essa corrida armamentista acelera o tempo de lançamento no mercado de recursos inovadores, sustentando a tensão competitiva no mercado de sinalização digital.
Líderes do Setor de Sinalização Digital
-
Samsung Electronics Co. Ltd
-
Panasonic Corporation
-
Sony Corporation
-
NEC Corporation
-
LG Electronics Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sinalização Digital Empresas cobertas neste relatório
- NEC Display Solutions Ltd.
- LG Display Co. Ltd.
- Samsung Electronics Co. Ltd.
- Panasonic Corporation
- Sony Group Corporation
- Stratacache
- Planar Systems Inc.
- Hitachi Ltd.
- Barco NV
- Goodview
- Cisco Systems Inc.
- Scala Inc.
- Broadsign International LLC
- Appspace Inc.
- BrightSign LLC
- Mvix Inc.
- Christie Digital Systems USA Inc.
- Daktronics Inc.
- Leyard Optoelectronic Co. Ltd.
- Unilumin Group Co. Ltd.
- JCDecaux SA
- E Ink Holdings Inc.
- Clear Channel Outdoor Holdings Inc.
- Sharp Corporation
Oportunidades de mercado e perspectivas futuras
As oportunidades estão se ampliando onde a sinalização digital é tratada como um endpoint monetizável e definido por software, em vez de uma instalação única de hardware, especialmente em mídia de varejo, sistemas de informação de trânsito e programas de cidades inteligentes. A mudança é sustentada pela migração mensurável do mercado publicitário para o digital out-of-home. A Out of Home Advertising Association of America relatou receita total de OOH em 2025 de USD 9,46 bilhões (alta de 3,6% ano a ano), com o digital OOH representando 36,3% dos gastos e crescendo 10,5%, o que reforça a demanda por fluxos de trabalho programáticos, comprovação de exibição e análise de audiência, e aumenta a taxa de adesão a software e serviços gerenciados. A coordenação do ecossistema em torno de interoperabilidade e governança também cria espaço para fornecedores que se alinham com estruturas emergentes, como as recomendações da série ITU-T H.780 a H.789 e esforços de protocolo liderados pelo setor, de órgãos como a Global Signage Alliance.
A diferenciação de produtos e plataformas está se expandindo para além de resolução e brilho, em direção a modos de interação, operações de conteúdo habilitadas por IA e conquistas de compra orientadas por sustentabilidade. A Samsung apresentou a sinalização digital 3D sem óculos global (Spatial Signage) na ISE 2026, junto com recursos de conteúdo habilitados por IA por meio do Samsung VXT, apontando para um caminho premium para varejo experiencial, ativações de marca e ambientes de alta permanência, onde o engajamento pode sustentar orçamentos mais altos de display e conteúdo. Ao mesmo tempo, a eficiência energética e a conformidade em segurança de dispositivos estão se tornando critérios de compra na Europa, América do Norte e Austrália, o que está incentivando a adoção de tecnologias de display de baixo consumo (como e-paper colorido) e o provisionamento e gerenciamento remoto seguro para frotas distribuídas. Esse modelo sustenta receita recorrente de software e serviços profissionais em torno de implementação de políticas, atualizações e governança.
Desenvolvimentos industriais recentes em Mercado de Sinalização Digital
- Abril de 2026: a Samsung Electronics anunciou o lançamento global de um modelo de 32 polegadas em sua linha Spatial Signage, ampliando seu portfólio de displays comerciais 3D sem óculos. O desenvolvimento amplia os casos de uso endereçáveis para merchandising imersivo e experiências de marca, reduzindo a barreira de tamanho e implantação em comparação com displays especializados de maior formato.
- Maio de 2025: a Sony anunciou uma integração com a Playipp para viabilizar fluxos de trabalho corporativos de sinalização digital plug-and-play nos displays profissionais Sony BRAVIA usando o CMS Playipp. Isso fortalece implantações centradas em SoC que reduzem a dependência de reprodutores de mídia externos e simplifica a implantação e as operações de conteúdo para frotas corporativas multissite.
- Janeiro de 2025: a LG Electronics anunciou uma aliança com a BrightSign para integrar o BrightSignOS aos displays de sinalização digital UHD da LG (série UV5N). A incorporação de um ambiente operacional de sinalização amplamente utilizado diretamente nos displays favorece instalações mais rápidas e cria um caminho mais claro para que parceiros de CMS e integradores padronizem implantações em diferentes locais.
Mercado de Sinalização Digital Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este relatório, o mercado de sinalização digital é definido como a receita gerada por redes de exibição digital utilizadas para publicidade, informação e orientação de fluxo, incluindo as telas, o software que agenda conteúdo e os serviços relacionados que mantêm os sistemas em funcionamento.
Exclusões de escopo: Excluímos televisores e monitores de uso geral para consumidores que não são implantados como pontos de extremidade de sinalização gerenciada.
Visão Geral da Segmentação
- Por Tipo
- Parede de Vídeo
- Tela de Vídeo
- Quiosque
- Tela LCD Transparente
- Pôster Digital
- Outdoor
- Outros Tipos
- Por Componente
- Hardware
- Display LCD/LED
- Display OLED
- Display MicroLED
- Reprodutores de Mídia
- Controladores
- Projetor/Telas de Projeção
- Outros Hardwares
- Software
- Serviços
- Instalação e Integração
- Serviços Gerenciados
- Suporte e Manutenção
- Hardware
- Por Implantação
- Local
- Baseado em Nuvem
- Híbrido
- Por Tamanho de Tela
- Abaixo de 32"
- 32"–52"
- Acima de 52"
- Ultra-grande Acima de 100"
- Por Localização
- Em Loja/Interno
- Externo
- Por Setor de Uso Final
- Varejo
- Transporte
- Hotelaria
- Corporativo
- Educação
- Saúde
- Governo
- Esportes e Entretenimento
- Serviços Bancários e Financeiros
- Instalações de Manufatura
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Países Nórdicos
- Restante da Europa
- América do Sul
- Brasil
- Restante da América do Sul
- Ásia-Pacífico
- China
- Japão
- Índia
- Sudeste Asiático
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Países do Conselho de Cooperação do Golfo
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer os limites do que é considerado sinalização digital e para ancorar o ambiente de demanda antes de dimensioná-lo. Revisamos materiais públicos, como estatísticas de negócios e varejo do U.S. Census Bureau e do Eurostat, fluxos comerciais do UN Comtrade para categorias de equipamentos de exibição e eletrônicos, e indicadores macroeconômicos da OCDE que influenciam os ciclos de investimento em capital.
Além disso, consultamos fontes como o IEEE e outros periódicos revisados por pares para a direção tecnológica, bancos de dados de patentes selecionados para acompanhar o ritmo de depósitos em exibição e gestão de conteúdo, e atualizações de associações setoriais que indicam a adoção por parte dos estabelecimentos. Relatórios anuais de empresas, apresentações para investidores e imprensa especializada foram utilizados para verificar a linguagem sobre mix de produtos e o cronograma de grandes anúncios de implantação. Adicionalmente, uma assinatura paga cobrindo dados financeiros e notícias de empresas foi utilizada para agilizar a validação de indicadores de receita reportados. Essas fontes são ilustrativas e não exaustivas, e muitas outras referências públicas também foram utilizadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em confirmar o que é adquirido em conjunto em uma implantação típica e como os preços e os ciclos de atualização se comportam entre as regiões. Conversamos com uma combinação de participantes do ecossistema de exibição, fornecedores de software e serviços, parceiros de canal e grandes usuários finais nos setores de varejo, transporte, corporativo, saúde e hospitalidade, para que as premissas da pesquisa documental pudessem ser testadas sob pressão e, em seguida, ajustadas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 29% | CXOs: 13% | APAC: 49% |
| Nível intermediário: 55% | Líderes funcionais/de unidade: 42% | EMEA: 31% |
| Players menores: 16% | Gerentes: 45% | Américas: 20% |
Dimensionamento do Mercado e Previsão
O mercado foi primeiramente reconstruído por meio de uma abordagem de cima para baixo, na qual a atividade de instalação e os ciclos de substituição são traduzidos em um conjunto de pontos de extremidade de exibição endereçáveis, conectados em seguida às divisões típicas de custo de materiais entre hardware, software e serviços. Uma vez construído o conjunto de demanda, ele foi convertido em receita utilizando faixas de preço que refletem o tamanho da tela, os requisitos de uso interno versus externo e a complexidade da gestão de conteúdo.
Para manter o modelo fundamentado, utilizamos insumos como adições de área comercial construída nas principais economias, sinais de expansão de infraestrutura aeroportuária e de transporte, contagens de lojas de varejo e de serviço rápido, tendências de digitalização da publicidade urbana e vida útil típica das telas e cronograma de atualização (especialmente para locais de alta disponibilidade). As previsões foram elaboradas por meio de análise de cenários apoiada por opiniões de especialistas sobre sensibilidade ao investimento em capital, direção dos custos de componentes e taxas de adesão de software, que alimentaram nosso cenário base. Aproximações pontuais de baixo para cima foram utilizadas para corroborar os totais, como faixas de preço médio de venda amostradas multiplicadas por volumes unitários estimados, além de verificações de canal sobre a parcela de projetos que incluem instalação e suporte contínuo. Onde os sinais de baixo para cima eram incompletos, tratamos as lacunas aplicando índices de adesão conservadores que foram revisados novamente durante os acompanhamentos primários.
Ciclo de Validação e Atualização de Dados
Os resultados foram triangulados por meio de múltiplas verificações, incluindo validação cruzada com indicadores de demanda independentes, testes de consistência entre regiões e lógica de participação nos gastos entre hardware e software ou serviços recorrentes. Se uma métrica se movia de forma acentuada ou ficava fora das faixas esperadas, verificávamos novamente a série de insumos, revisitávamos as premissas de conversão e recontatávamos entrevistados selecionados para entender o que havia mudado.
Antes da aprovação final, o modelo é revisado em etapas para que os valores discrepantes sejam explicados e os números finais permaneçam rastreáveis às variáveis declaradas. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando eventos relevantes afetam os preços, o ritmo de implantação ou as condições de fornecimento. Imediatamente antes da entrega, realizamos uma revisão final para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Sinalização Digital da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para sinalização digital frequentemente não coincidem porque os analistas fazem escolhas diferentes sobre qual receita contabilizar e como distribuí-la no tempo. As maiores divergências geralmente decorrem de onde o hardware termina e onde começa o gasto adjacente em exibição, de como os serviços são tratados e se o ano é representado em dólares correntes ou em premissas ajustadas.
Sinais de remessa e base instalada, além de verificações sobre o cronograma de substituição de telas e as taxas de adesão de software, são utilizados como evidências que vinculam a estimativa da Mordor Intelligence a um pipeline de implantação realista, em vez de um amplo segmento de eletrônicos de exibição. As diferenças também surgem quando algumas estimativas incluem categorias mais amplas de exibição comercial, aplicam trajetórias agressivas de preço médio para telas de grande formato ou se baseiam em conversões cambiais mais antigas sem revalidar as mudanças no mix regional.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 29,95 bilhões de USD (2026) | |
| Global Consultancy A | 33,56 bilhões de USD (2026) | Utiliza uma rede de segmentação mais ampla que parece incluir gastos adjacentes em exibição comercial, e o total mais elevado é consistente com premissas de preço médio mais agressivas entre as categorias de telas. |
| Industry Publisher B | 26,54 bilhões de USD (2024) | Ancora a série em um ano base anterior e pode subestimar o nível de 2026 caso a aceleração da adoção e as mudanças de preços entre 2024 e 2026 não sejam totalmente incorporadas. |
No geral, a divergência é explicada principalmente pelos limites de escopo e pelas escolhas de cronologia, e não por um único problema matemático. Ao manter o conjunto de demanda vinculado às implantações e ao comportamento de atualização, e ao convertê-lo em receita com lógica transparente de adesão e precificação, nossa estimativa permanece mais fácil de reproduzir e atualizar quando os sinais de mercado mudam.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do Mercado de Sinalização Digital?
Espera-se que o tamanho do Mercado de Sinalização Digital atinja USD 29,95 bilhões em 2026 e cresça a um CAGR de 8,28% para atingir USD 44,6 bilhões até 2031.
Quem são os principais players do Mercado de Sinalização Digital?
Samsung Electronics Co. Ltd, Panasonic Corporation, Sony Corporation, NEC Corporation e LG Electronics Inc. são as principais empresas que operam no Mercado de Sinalização Digital.
Qual é a região de crescimento mais rápido no Mercado de Sinalização Digital?
Estima-se que a Ásia-Pacífico cresça ao maior CAGR durante o período de previsão (2026-2031).
Qual região tem a maior participação no Mercado de Sinalização Digital?
Em 2026, a América do Norte detém a maior participação de mercado no Mercado de Sinalização Digital.