
Tamanho e Participação do Mercado de Sinalização Digital para Varejo
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 6.24 Bilhões de dólares |
| Tamanho do Mercado (2031) | 8.29 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.86 % |
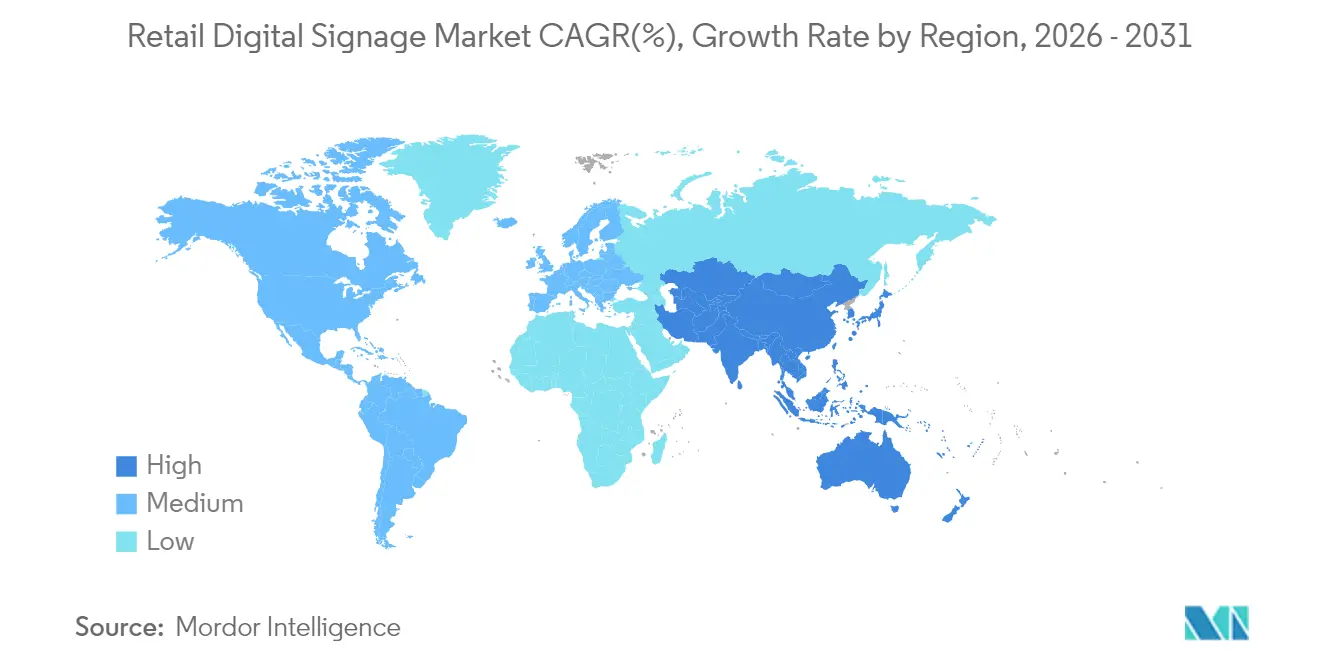
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
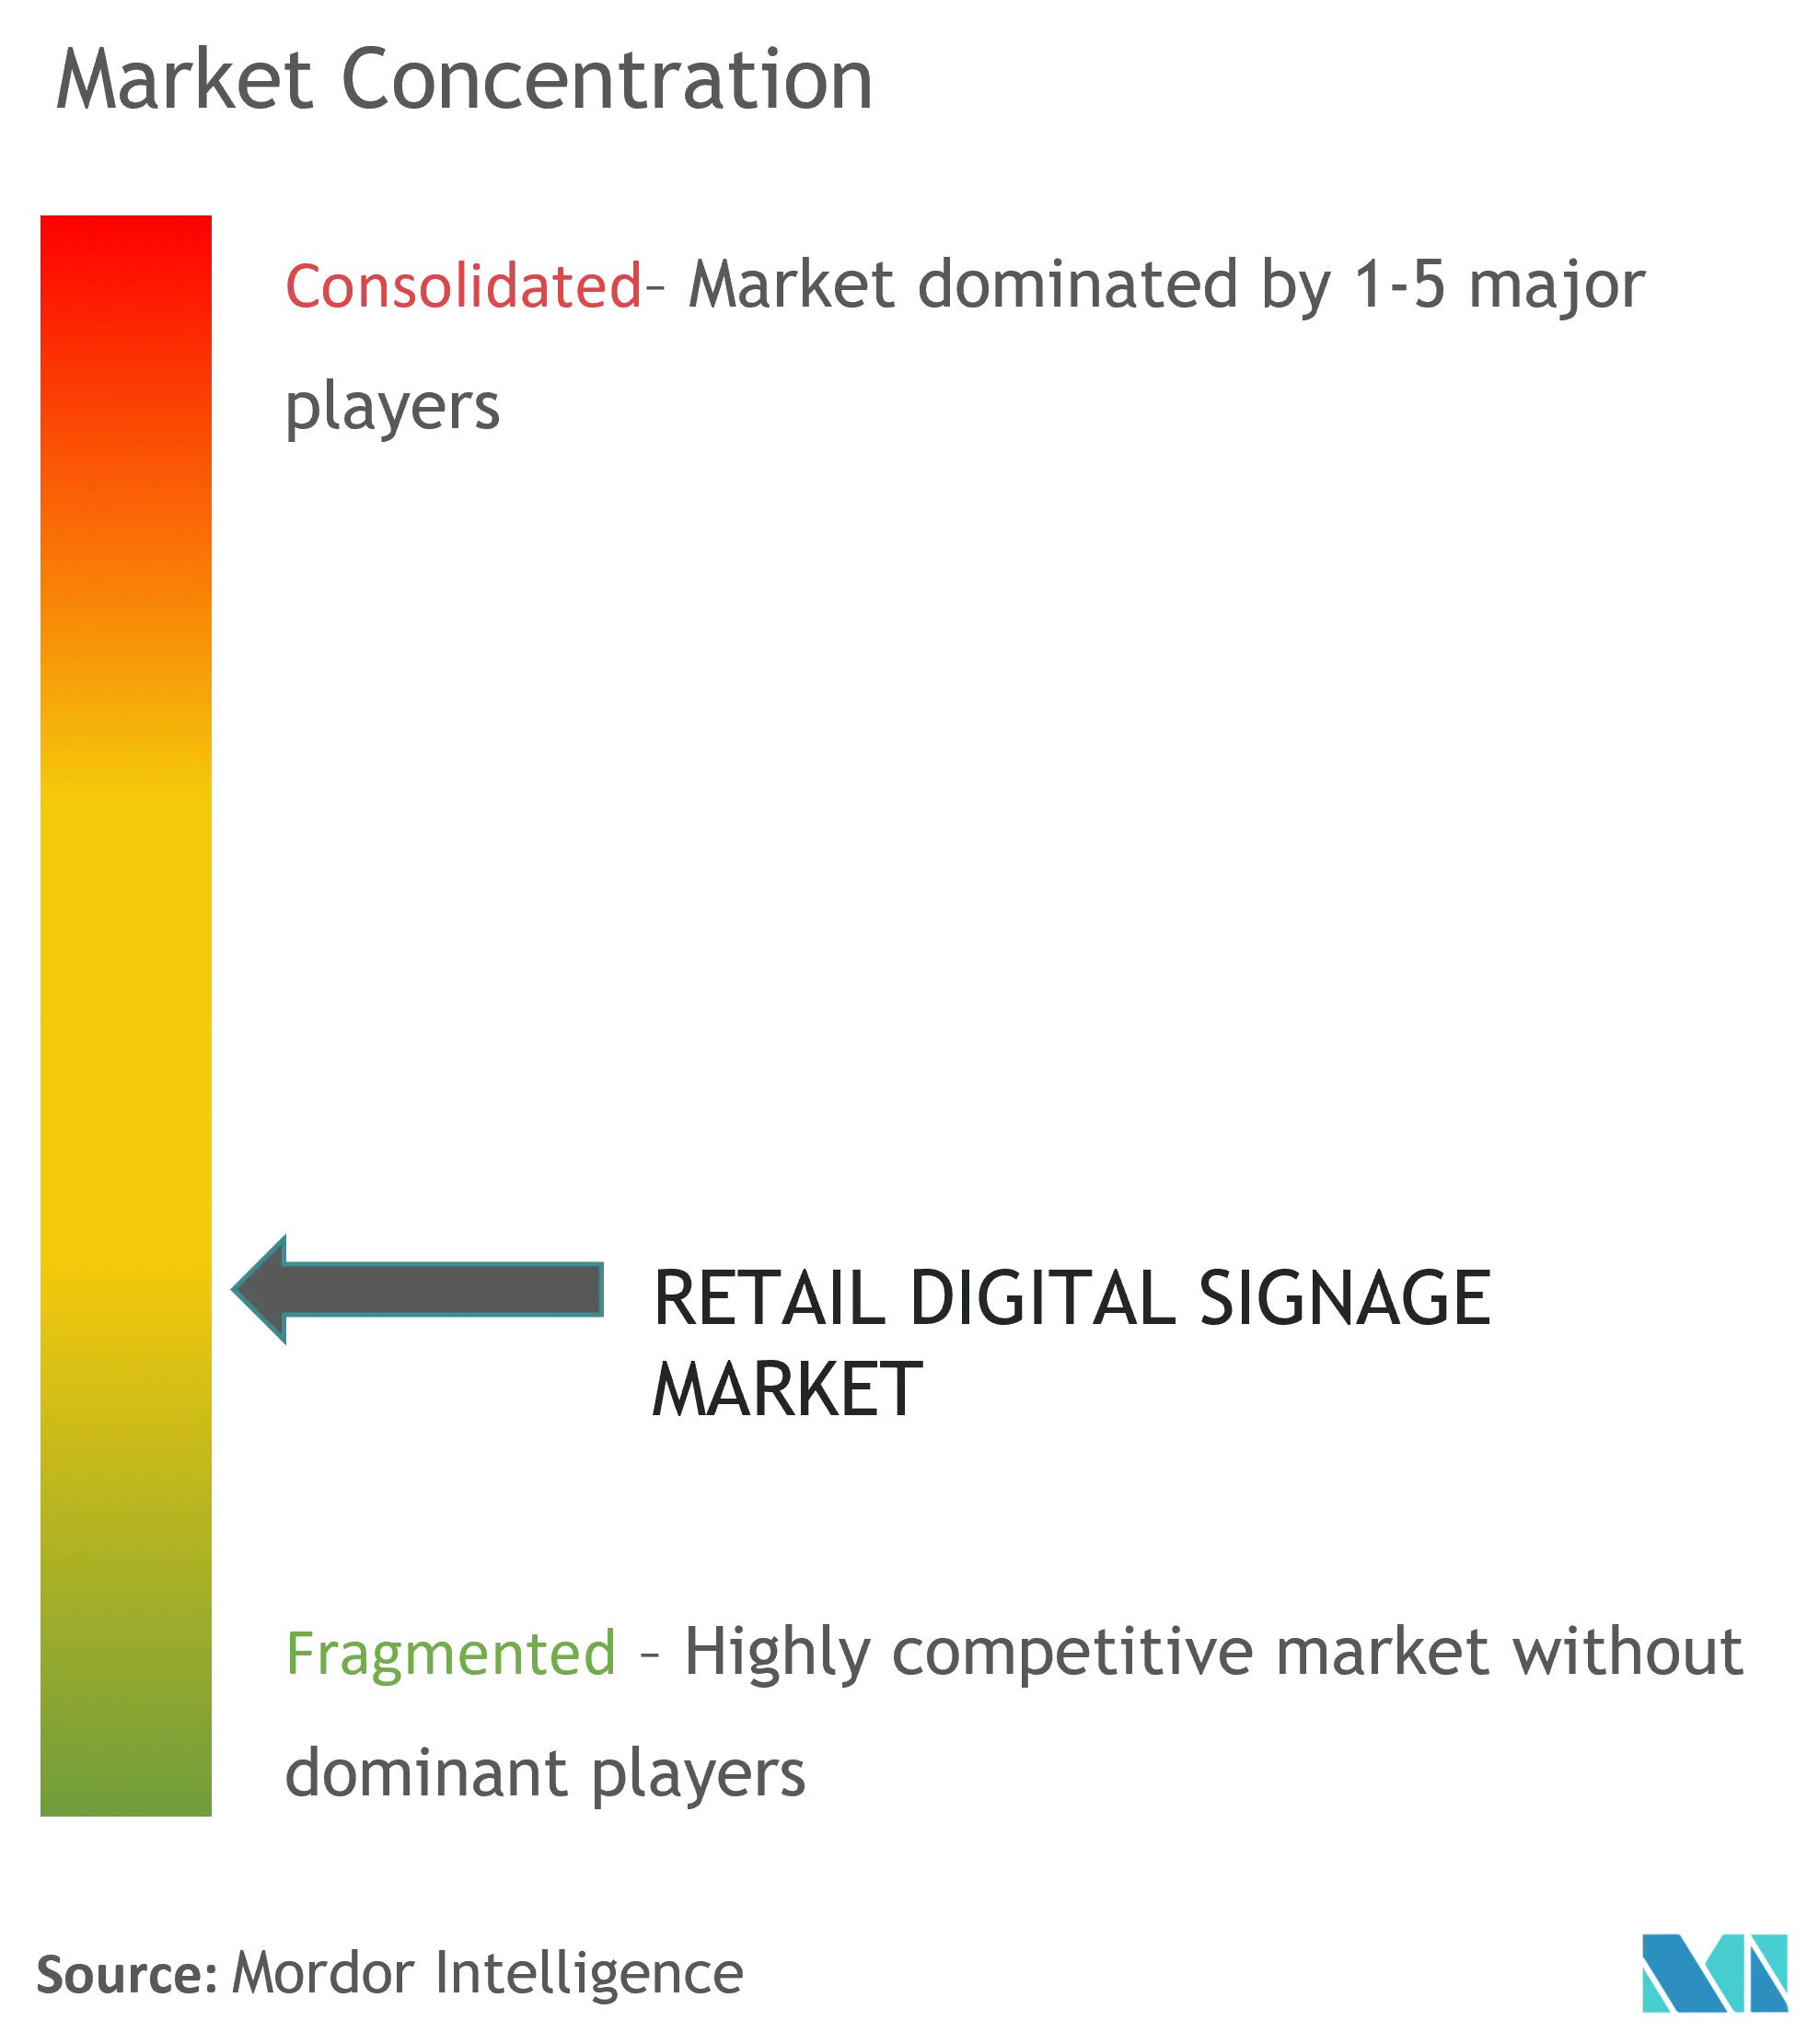
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sinalização Digital para Varejo por Mordor Intelligence
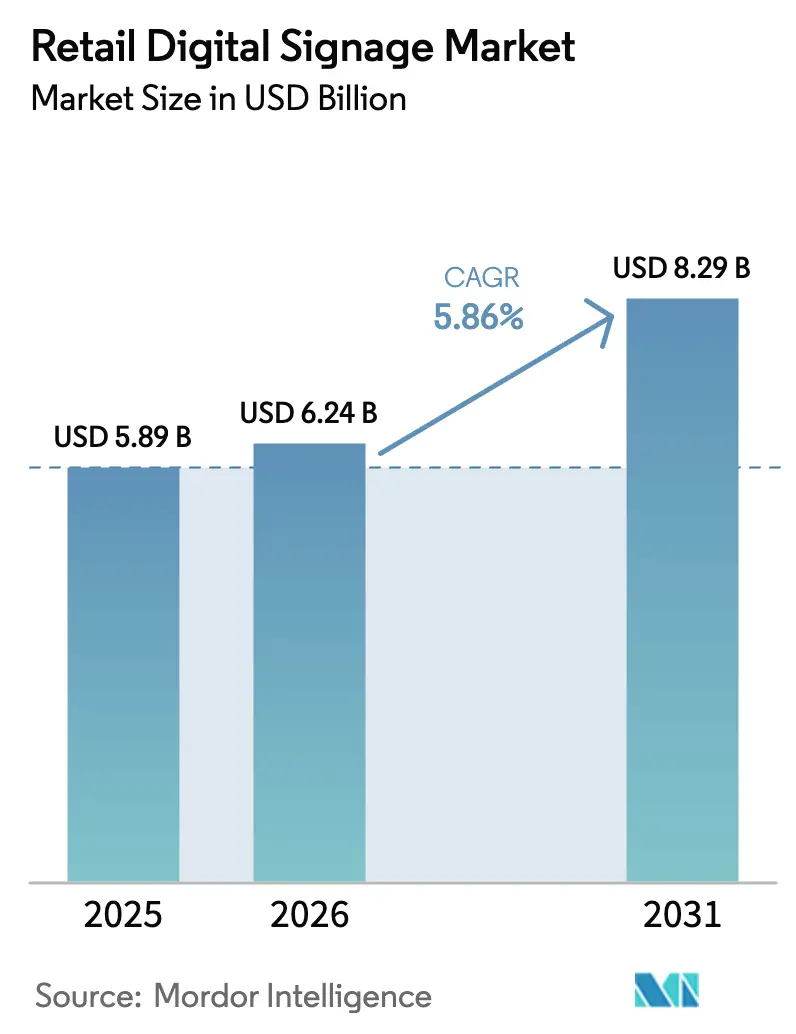
O tamanho do mercado de sinalização digital para varejo em 2026 é estimado em USD 6,24 bilhões, crescendo a partir do valor de 2025 de USD 5,89 bilhões, com projeções para 2031 mostrando USD 8,29 bilhões, crescendo a um CAGR de 5,86% entre 2026 e 2031. O crescimento está vinculado à queda nos preços de painéis de vídeo LED, à implantação de redes privadas 5G e a softwares em nuvem que permitem aos varejistas atualizar milhares de telas a partir de um único painel de controle. A análise de compradores baseada em IA agora alimenta conteúdo em tempo real que reage a sinais demográficos, níveis de estoque e até mesmo ao clima, enquanto os displays de borda de prateleira com IoT trazem precificação dinâmica a cada corredor. Os custos de hardware continuam a cair, mas funcionalidades mais ricas — análise de vídeo anônima, negociação programática de anúncios e arquiteturas de CMS headless — impulsionam o setor em direção a modelos de receita centrados em serviços. A América do Norte permanece o maior comprador regional, mas proibições legisladas de etiquetas de papel e cobertura 5G densa conferem à Ásia-Pacífico a trajetória de expansão mais rápida. A oportunidade de longo prazo reside na integração da automação de conteúdo com dados de fidelidade, para que as mensagens permaneçam atualizadas sem inflar os orçamentos criativos.
Principais Conclusões do Relatório
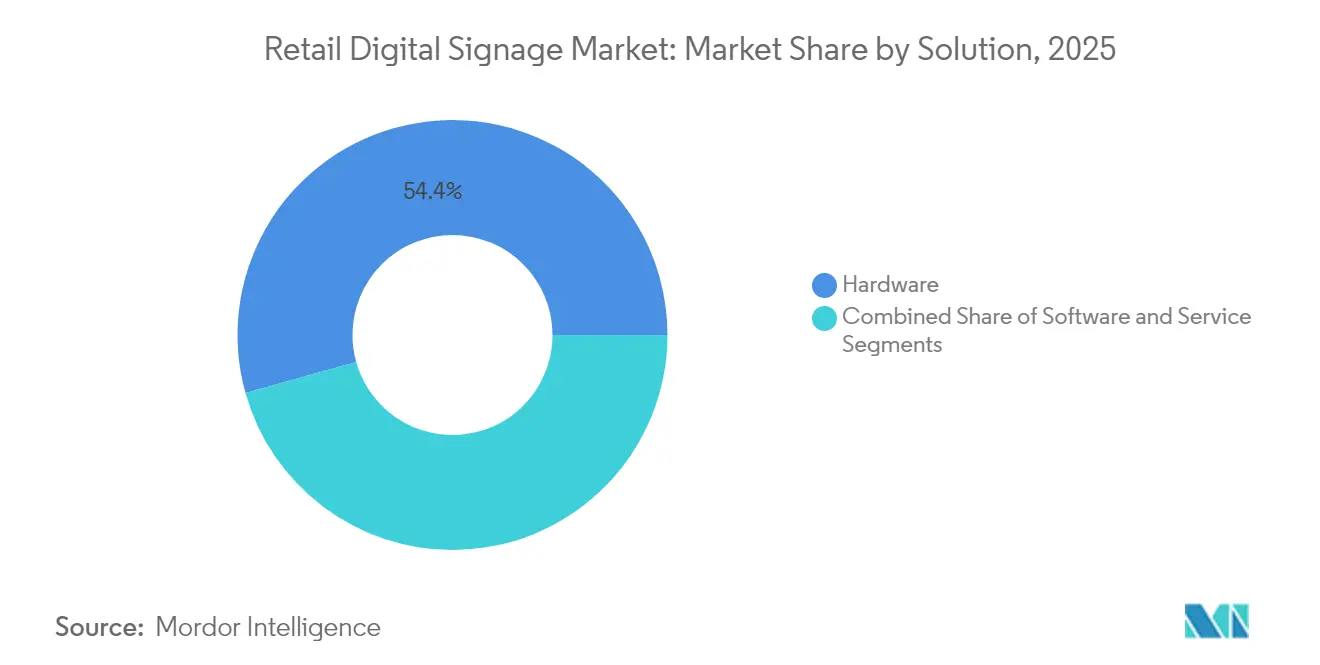
- Por solução, o hardware representou 54,35% da participação do mercado de sinalização digital para varejo em 2025, enquanto o software em nuvem registrou o CAGR mais rápido, de 6,66%, até 2031.
- Por formato de varejo, hipermercados e supermercados lideraram com 33,62% de participação na receita em 2025; redes de alimentação rápida e restaurantes têm previsão de expansão a um CAGR de 7,09% até 2031.
- Por aplicação, quiosques interativos e de autoatendimento responderam por 56,40% do aumento do tamanho do mercado de sinalização digital para varejo e estão avançando a um CAGR de 7,95% até 2031.
- Por localização de tela, as instalações internas detinham 70,25% do tamanho do mercado de sinalização digital para varejo em 2025; os displays de vitrine e semiexternos estão crescendo a um CAGR de 9,22% até 2031.
- Por geografia, a América do Norte capturou 37,45% da participação do mercado de sinalização digital para varejo em 2025, enquanto a Ásia-Pacífico deve crescer a um CAGR de 7,18% entre 2026 e 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção crescente de displays de borda de prateleira com IoT | +1.2% | Europa, com expansão para a América do Norte | Médio prazo (2 a 4 anos) |
| Análise de compradores com IA em lojas de departamentos | +1.5% | América do Norte, Europa Ocidental | Médio prazo (2 a 4 anos) |
| Redes privadas 5G para transmissão em UHD | +0.8% | Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Queda no custo de painéis de vídeo LED | +0.6% | Oriente Médio, Europa, América do Norte | Curto prazo (≤ 2 anos) |
| Eliminação legislada de etiquetas de preço em papel em supermercados sul-coreanos impulsionando displays eletrônicos de prateleira | +0.9% | Coreia do Sul, com expansão inicial para o Japão e Singapura | Curto a médio prazo (1 a 3 anos) |
| Modelos de rede de anúncios com participação na receita em shoppings dos Estados Unidos incentivando proprietários a instalar sinalização programática | +1.1% | Estados Unidos, com expansão gradual para o Canadá | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção crescente de displays de borda de prateleira habilitados para IoT em redes de supermercados europeias
Os displays de borda de prateleira com IoT representam agora o maior item de linha nos orçamentos digitais de muitos varejistas de alimentos europeus. As etiquetas em rede sincronizam com sistemas ERP para corrigir erros de precificação em segundos, um ganho de eficiência que reduz o trabalho manual de etiquetagem em 85% e apoia novas regras de transparência sobre dados nutricionais.[1]Telit, "IoT para Sinalização Digital no Varejo," telit.comVincular os displays a aplicativos de fidelidade impulsiona promoções personalizadas no exato momento da escolha; projetos piloto mostram aumentos de conversão de 23% quando as ofertas aparecem ao lado do item. O retorno sobre o investimento se acelera à medida que as lojas eliminam o papel, reduzem contratos de impressão e redirecionam funcionários para tarefas voltadas ao cliente. O sucesso na França e na Alemanha está levando redes de grandes lojas dos Estados Unidos a testar a mesma arquitetura em 2025, ampliando ainda mais o mercado de sinalização digital para varejo.
Análise de compradores com IA impulsionando a implantação de sinalização interativa
Setenta e um por cento dos principais varejistas dos Estados Unidos combinam câmeras com IA de borda para personalizar conteúdo por faixa etária, tempo de atenção ou intensidade de engajamento.[2]Hughes Network Systems, "Tendências de Sinalização Digital 2025," hughes.com A personalização aumenta o tempo de permanência em 40% e alimenta as equipes de merchandising que reordenam em tempo quase real. A conformidade com o GDPR e o CPRA orienta os fornecedores para o processamento de visão anônima que descarta imagens brutas após a extração de metadados, uma prática que mantém os reguladores satisfeitos enquanto preserva a profundidade dos insights. Lojas de departamentos relatam aumentos diários de vendas de 30% após implantar a cadeia de tecnologia em toda a rede. À medida que os custos caem, as redes de vestuário de médio porte são as próximas na fila, impulsionando o mercado de sinalização digital para varejo em direção à diferenciação centrada na experiência, em vez da competição baseada em preço.
Implantação rápida de redes privadas 5G habilitando conteúdo UHD em tempo real
Shoppings na China, no Japão e na Coreia do Sul estão instalando fatias de 5G privado que garantem 20 Gbps de downlink e latência inferior a 10 ms.[3]T-Mobile US, "Sinalização Digital com 5G," t-mobile.com Os varejistas transmitem vídeo em 8K, acionam sobreposições holográficas e atualizam pacotes de preços a cada poucos minutos sem sobrecarregar a largura de banda pública. Os primeiros adotantes registram 400% mais visualizações de tela em comparação com cartazes estáticos e elevam a conversão de produtos em destaque em 27%. O espectro dedicado também permite que as equipes de TI isolem o tráfego de PDV de missão crítica, reforçando a segurança. Com operadoras oferecendo preços de serviço gerenciado, até centros de médio porte podem preparar suas redes para o futuro, impulsionando a Ásia-Pacífico ao CAGR mais acentuado no mercado de sinalização digital para varejo.
Queda no custo de painéis de vídeo LED desencadeando instalações em vitrines de varejo de luxo
A queda nos custos de LED — agora abaixo de USD 800 por m² — desbloqueou fachadas digitais para marcas que antes preferiam vitrines decoradas manualmente. As lojas substituem campanhas de impressão sazonais por telas programáveis atualizadas três vezes ao dia, uma cadência que mantém os transeuntes curiosos e aumenta o fluxo de clientes em 17%. Módulos de alto brilho resistem à luz solar direta, permitindo que localizações privilegiadas em Dubai e Nova York exibam gráficos em movimento vívidos durante todo o ano. A mudança realoca o orçamento de impressão recorrente para um investimento de capital único, encurtando os períodos de retorno e ampliando a fatia endereçável do mercado de sinalização digital para varejo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto CAPEX de retrofit para redes legadas de lojas de conveniência na América Latina | -0.7% | América Latina, partes do Sudeste Asiático | Médio prazo (2 a 4 anos) |
| Fadiga de custo de atualização de conteúdo entre varejistas europeus de médio porte | -0.5% | Europa, América do Norte | Curto prazo (≤ 2 anos) |
| Conformidade com GDPR/CPRA limitando a profundidade da análise de público em loja | -0.3% | Europa, América do Norte, redes globais com presença nessas regiões | Médio prazo (2 a 4 anos) |
| Choques de fornecimento de semicondutores para media players elevando prazos de entrega após o terremoto em Taiwan | -0.2% | Global, com impacto elevado na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto CAPEX de retrofit para redes legadas de lojas de conveniência
Implantações de tela completa podem custar entre USD 15.000 e USD 25.000 por ponto de venda, um obstáculo para proprietários fragmentados de lojas de conveniência com margens reduzidas. O financiamento é escasso e a volatilidade econômica amplifica o risco. Modelos de assinatura que transferem os gastos de CAPEX para OPEX oferecem alívio, mas os operadores se preocupam com o aprisionamento caso as moedas locais flutuem. O resultado é uma divisão digital: grandes redes utilizam precificação dinâmica enquanto os independentes permanecem estáticos, desacelerando a penetração na América Latina mesmo quando formatos maiores prosperam.
Fadiga de custo de atualização de conteúdo entre varejistas europeus de médio porte
Uma vez que o hardware está em operação, o maior item de linha passa a ser o criativo. As agências cobram entre EUR 1.500 e EUR 3.000 por campanha para localizar peças para redes de múltiplos países, sobrecarregando orçamentos que subestimaram as necessidades contínuas. Alguns varejistas estendem os ciclos de atualização de semanal para mensal, enfraquecendo a própria vantagem do digital. Geradores de modelos com IA prometem 60% de economia ao remixar ativos principais em novas iterações, mas a adoção depende da comprovação de que os guias de estilo da marca permanecem intactos. Até esse ponto de inflexão, a fadiga de atualização permanece um obstáculo para o mercado de sinalização digital para varejo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Solução:
O software ganha impulso à medida que o hardware amadureceA pilha de hardware reteve uma participação de 54,35% no mercado de sinalização digital para varejo em 2025, sustentada pela queda nos preços de LCD e pela entrada do OLED nos produtos premium de destaque. Os media players são cada vez mais fornecidos como módulos de sistema em chip, reduzindo o consumo de energia e a desordem nos gabinetes. O lançamento de papel eletrônico da Samsung em 2024 despertou novo interesse em etiquetas de baixo consumo energético para bordas de prateleira.
O software em nuvem, no entanto, está avançando a um CAGR de 6,66% até 2031 e está no caminho de superar os equipamentos físicos em valor ao longo da vida útil. Os varejistas valorizam painéis de controle que orquestram conteúdo para milhares de endpoints em minutos e sobrepõem análises anônimas para comprovação de desempenho. Os designs de CMS headless desacoplam o criativo do dispositivo, direcionando o tamanho do mercado de sinalização digital para varejo em direção à receita recorrente de SaaS em vez de instalações únicas. Esperam-se fusões que integrem CMS, negociação de anúncios e personalização com IA em plataformas únicas.


Por Formato de Varejo:
Redes de alimentação rápida aceleram a adoção de cardápios digitaisHipermercados e supermercados mantiveram a maior fatia com 33,62%, utilizando telas em rede para orientação, promoções de compra por impulso e descontos dinâmicos vinculados a estoques reguladores. Vincular a sinalização ao ERP reduz o excesso de estoque e destaca substitutos quando os favoritos esgotam, uma capacidade que aumenta o valor do carrinho.
As redes de alimentação rápida lideram o crescimento com um CAGR de 7,09%. Redes como a Wendy's destinaram USD 35 milhões para cardápios aprimorados com IA que fazem upsell de combos e ajustam preços por período do dia, elevando o ticket médio em 38%. Os proprietários de shoppings, por sua vez, transformam corredores em redes de anúncios pDOOH em regime de participação na receita, reduzindo o risco de implantação e atraindo mais proprietários para o mercado de sinalização digital para varejo.
Por Aplicação:
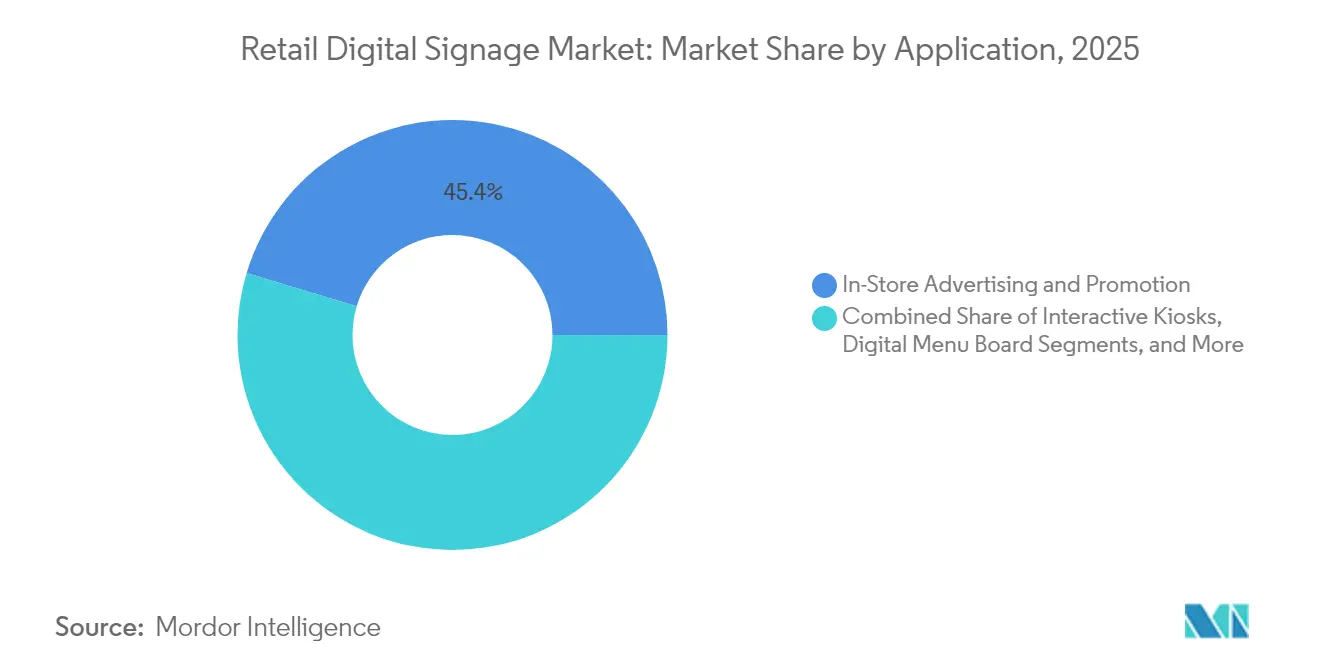
Quiosques interativos redefinem o engajamento do clienteA publicidade em loja ainda impulsionou 45,35% dos gastos em 2025, mas a sofisticação está aumentando: as telas agora exibem conteúdo baseado no clima ou redirecionam os compradores quando os SKUs ficam sem estoque. Métricas de atenção anônimas alimentam ciclos de testes A/B que otimizam o tempo de permanência e a arquitetura de escolha.
Os quiosques interativos registram o maior ganho com um CAGR de 7,95%. Compradores da Geração Z e millennials — 57% preferem o autoatendimento — usam quiosques para personalizar tênis, pagar via carteiras digitais e agendar retiradas. Os varejistas reduzem os tempos de fila e redirecionam a mão de obra para funções de consultoria, um duplo benefício que expande o mercado de sinalização digital para varejo.
Por Localização de Tela:
Displays de vitrine convertem transeuntes em clientesAs telas internas detinham 70,25% das implantações em 2025 e agora sincronizam com iluminação e áudio para criar ambientações multissensoriais. O posicionamento próximo a corredores de alta margem prolonga a permanência em até 40%, impulsionando diretamente as vendas por categoria.
As unidades de vitrine e semiexternas crescem a um CAGR de 9,22%, impulsionadas por painéis de 4.000 nits que permanecem legíveis ao meio-dia. Fachadas bem executadas aumentam as taxas de entrada nas lojas em 24%; os displays de drive-thru estendem a proposta para o ambiente externo, prosperando com invólucros à prova de intempéries e altas frequências de atualização. A proposta de valor é forte o suficiente para que até redes de vestuário de médio mercado estejam aderindo à onda do mercado de sinalização digital para varejo.
Por Tamanho de Tela:
Displays de médio porte oferecem a melhor relação visibilidade-custoAs telas entre 32" e 55" dominam, equilibrando a eficácia da linha de visão com o custo de aquisição. Os painéis de grau comercial duram mais e justificam prêmios de 30% a 40% por meio de menores taxas de falha.
As unidades abaixo de 32" proliferam nas bordas de prateleira para mensagens em nível de SKU, enquanto as telas com 55" ou mais capturam a atenção em átrios. Os preços de grande formato caíram 15% ano a ano em 2024, abrindo caminho para a narrativa experiencial em lojas de departamentos de médio porte. Os modelos ultrawide 21:9 criam passarelas panorâmicas que ancoram a estética de flagships de luxo, levando as equipes criativas a repensar as proporções de tela e mantendo o mercado de sinalização digital para varejo em constante inovação.
Análise Geográfica
Mercado de Sinalização Digital para Varejo na América do Norte
A América do Norte deteve 37,45% do mercado de sinalização digital para varejo em 2025. Os varejistas encaram as telas como o elo omnicanal que integra cupons móveis, retirada na calçada e carteiras de fidelidade em uma única jornada. O DOOH programático permite que shoppings leiloem impressões para compradores de anúncios em tempo real, gerando receita incremental que compensa os custos de hardware. Leis de privacidade como a CPRA restringem a análise facial, direcionando os operadores para metadados agregados ou anonimização no próprio dispositivo. Apesar das restrições, a adoção de IA permanece acelerada, e a penetração de CMS em nuvem supera 75% entre as redes da Fortune 500, reforçando a liderança da região.
Mercado de Sinalização Digital para Varejo na Ásia-Pacífico
A Ásia-Pacífico é a região de crescimento mais acelerado, com um CAGR de 7,18% até 2031, impulsionada pela densa cobertura 5G e por mandatos governamentais como o encerramento das etiquetas de papel na Coreia do Sul. Os varejistas chineses integram o pagamento móvel via QR à sinalização digital, permitindo que os consumidores escaneiem e comprem sem sair do corredor, comprimindo as etapas do funil em segundos. A escassez de semicondutores após o terremoto em Taiwan arrefeceu, mas o episódio convenceu os compradores a diversificar as fontes de media players e painéis, incorporando resiliência aos futuros lançamentos. À medida que os fabricantes domésticos reduzem os prazos de entrega, os varejistas locais obtêm uma vantagem de custo que impulsiona maior penetração e amplia o tamanho do mercado de sinalização digital para varejo.
Mercado de Sinalização Digital para Varejo na Europa e no Oriente Médio
A Europa ocupa uma posição intermediária entre os dois polos, distinguindo-se pelas rígidas regras do GDPR que impõem arquiteturas de análise com privacidade garantida. Displays digitais nas bordas das prateleiras com IoT são onipresentes nos hipermercados franceses, onde auxiliam no cumprimento dos requisitos de rotulagem nutricional e automatizam reduções de preço próximas às datas de validade. Paredes de LED de alta resolução nos bairros de luxo de Milão e Paris traduzem narrativas de alta-costura em arte em movimento, redefinindo as expectativas dos consumidores quanto à teatralidade das vitrines. O Oriente Médio, embora menor, espelha as tendências de luxo europeias: os shoppings de Dubai e Riade especificam cada vez mais fachadas digitais nos padrões de novas construções, reforçando o status de destaque e injetando novo volume no mercado regional de sinalização digital para varejo.

Panorama regulatório
As implantações de sinalização digital no varejo estão cada vez mais moldadas por requisitos de acessibilidade que afetam quiosques interativos, painéis de menu e outras telas em loja que expõem controles ao usuário. Nos Estados Unidos, o Departamento de Justiça finalizou atualizações do Título II da ADA em 2024 para serviços digitais governamentais estaduais e locais, com cronogramas de conformidade a partir de abril de 2026. Isso reforça a pressão de aquisição por experiências alinhadas ao WCAG em locais financiados publicamente que frequentemente incluem instalações adjacentes ao varejo, como aeroportos, centros de visitantes e áreas de concessão.
As regras de acessibilidade de transmissão e vídeo também influenciam as especificações de hardware e software para telas que exibem vídeo legendado. A FCC estabeleceu uma data de conformidade de 17 de agosto de 2026 para aparelhos cobertos e MVPDs tornarem as configurações de exibição de legendas ocultas facilmente acessíveis conforme o 47 CFR 79.103(e). Como resultado, fabricantes e fornecedores de CMS são pressionados a manter os controles de legendas e as configurações de acessibilidade facilmente localizáveis em players incorporados, sinalização baseada em SoC e pilhas de serviços gerenciados. No Canadá, a Accessibility Standards Canada adotou a EN 301 549 como Norma Nacional do Canadá em 2024 para produtos de TIC. Na UE, o Regulamento (UE) 2024/1781 estabeleceu o marco do Ecodesign for Sustainable Products Regulation, em vigor desde 18 de julho de 2024, intensificando requisitos orientados à sustentabilidade que podem se propagar para o design, a documentação e os relatórios de ciclo de vida de displays comerciais.
Análise da cadeia de valor
A cadeia de valor começa com o fornecimento de componentes de display, incluindo painéis LCD/OLED, módulos LED, controladores e fontes de alimentação, e inclui também acessórios de montagem e gabinete. Em seguida, avança para o processamento de mídia, como placas SoC ou players externos, seguido pela fabricação OEM, software, incluindo CMS, gerenciamento de dispositivos e análises, e, por fim, distribuidores, integradores de AV e equipes de TI de varejo que implantam e operam as redes. A aquisição de hardware permanece sensível à política comercial e a mudanças de fornecimento, com incerteza tarifária e reorganização da cadeia de suprimentos citadas como razões pelas quais parte da montagem está migrando para o Sudeste Asiático, por exemplo, Vietnã, Indonésia e Malásia. Varejistas e integradores também são incentivados a diversificar fontes de painéis e players de mídia para reduzir o risco de prazos de entrega.
No estágio final, a cadeia está se comprimindo à medida que OEMs e empresas de software incorporam sistemas operacionais e gerenciamento diretamente nos displays para reduzir a dependência de players externos e o trabalho de campo. Por exemplo, a aliança de janeiro de 2025 entre LG Electronics USA e BrightSign integrou o BrightSignOS aos displays de sinalização LG UHD para clientes nos EUA. Iniciativas empresariais de gerenciamento de dispositivos, como a colaboração de pré-visualização de junho de 2025 entre IAdea, Microsoft, Appspace e Planon, focaram na Microsoft Device Ecosystem Platform (MDEP). Iniciativas paralelas de padronização, como a OpenAV Cloud, com participantes incluindo Sony, BrightSign, Panasonic, Legrand, Shure e Xyte, visam APIs comuns. Isso apoia uma integração multifornecedor mais rápida para implantações no varejo e aumenta a taxa de adesão a software em nuvem recorrente e serviços gerenciados, à medida que o valor migra das margens de painéis para assinaturas e operações.
Cenário Competitivo
O campo é moderadamente fragmentado. Samsung, LG e Panasonic agrupam painéis, media players e frameworks de CMS, uma pilha vertical que garante aproximadamente 30% da receita global de displays apenas para a Samsung. BrightSign, Broadsign e Scala lideram o software especializado, capturando gastos à medida que o valor migra das margens de hardware para assinaturas de análise. As parcerias estratégicas se multiplicam: a aliança da LG com a BrightSign fornece telas pré-configuradas com CMS, reduzindo o trabalho de implantação e acelerando o tempo até o conteúdo.
A diferenciação agora depende da automação de conteúdo com IA, que reduz os gastos criativos, e de conectores de bolsas de anúncios que monetizam telas de lobby ociosas fora do horário de pico. Os fornecedores que se posicionam para o crescimento adicionam realidade aumentada e reconhecimento de gestos sobre a sinalização tradicional, visando showrooms de moda premium e automotivos. Componentes como LEDs de alto brilho e media players robustecidos estão cada vez mais comoditizados, de modo que a confiança na marca, as redes de serviço e a prontidão para conformidade tornam-se fatores decisivos.
Os desafiantes emergentes buscam profundidade em nichos em vez de amplitude — focando, por exemplo, na logística de drive-thru de redes de alimentação rápida ou na análise de prateleiras de supermercados — enquanto os incumbentes respondem adquirindo startups especializadas. Com as cinco principais empresas detendo cerca de 45% da receita global, o poder de barganha dos compradores permanece saudável, incentivando estratégias de múltiplos fornecedores que mantêm os preços competitivos e a tecnologia atualizada dentro do crescente mercado de sinalização digital para varejo.
Líderes do Setor de Sinalização Digital para Varejo
Samsung Electronics Co. Ltd
LG Display Co. Ltd
Panasonic Corporation
Planar Systems Inc.
Sharp Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sinalização Digital para Varejo
- Samsung Electronics Co. Ltd.
- LG Electronics Inc.
- Panasonic Holdings Corp.
- Sony Group Corp.
- NEC Corp.
- Sharp Corp.
- Planar Systems Inc. (Leyard)
- Stratacache Inc./Scala
- BrightSign LLC
- Broadsign International Inc.
- Daktronics Inc.
- Mvix Digital Signage LLC
- Cisco Systems Inc.
- Intuiface (IntuiLab)
- Nanolumens Inc.
- Elo Touch Solutions Inc.
- Hughes Network Systems LLC
- AOPEN Inc.
- Novisign Digital Signage Inc.
- Hanshow Technology Co. Ltd.
- Clevertouch (Boxlight)
- Peerless-AV
- Advantech Co. Ltd.

Oportunidades de mercado e perspectivas futuras
As redes de mídia de varejo representam um espaço em branco claro, em que frotas de telas em loja são tratadas como inventário monetizável, o que aumenta o valor das integrações entre CMS de sinalização, mensuração e execução de ad-tech. A escolha da Broadsign para viabilizar uma rede de mídia de varejo em mais de 200 locais da JB Hi-Fi na Austrália, anunciada em abril de 2026, é um exemplo recente. As integrações relatadas em torno de parceiros como Criteo e Retail Media Works indicam onde os fornecedores estão competindo em conectividade de fluxo de trabalho de conteúdo, mensuração de audiência e compra programática, ao mesmo tempo em que atendem aos requisitos de análise segura de privacidade sob regimes como GDPR e CPRA.
A eficiência energética e a simplificação operacional também ampliam os ciclos de atualização em etiquetas de borda de prateleira, painéis de menu e vitrines premium. O mercado está observando escala tangível em soluções digitais conectadas em loja, incluindo a Decathlon alcançando 700 lojas equipadas com soluções Vusion em 54 países, anunciado em julho de 2026, o que reflete a amplitude das implantações globais para comunicações de varejo atualizadas eletronicamente. No lado do software, arquiteturas modulares e headless estão sendo comercializadas para varejistas e integradores de múltiplos sites, exemplificado pela Navori apresentando a plataforma Qompose na InfoComm 2026 e pela Intuiface lançando sua plataforma Experience Generator em julho de 2026 para criação de conteúdo interativo. Essas mudanças apoiam serviços gerenciados, operações de conteúdo baseadas em modelos que podem reduzir a fadiga de atualização, e provisionamento padronizado de dispositivos que encurta o tempo de implantação em parques de hardware mistos.
Recent Industry Developments in Mercado de Sinalização Digital para Varejo
- Fevereiro de 2026: A Samsung lançou globalmente sinalização digital 3D sem óculos (Samsung Spatial Signage) na ISE 2026. O lançamento impulsiona formatos imersivos prontos para o varejo no catálogo de displays comerciais e incentiva vitrines premium e zonas experienciais a adotarem tipos de display de maior valor além dos painéis de vídeo LCD padrão.
- Junho de 2025: A LG Electronics USA introduziu a LG ProActive360, uma plataforma de serviços gerenciados para monitoramento e gerenciamento de conteúdo de sinalização digital, na InfoComm 2025. O lançamento fortalece a transição para operações remotas, suporte respaldado por SLA e camadas de gerenciamento baseadas em assinatura que reduzem o tempo de inatividade em redes de varejo com múltiplas localidades.
- Junho de 2024: A União Europeia colocou em vigor o Ecodesign for Sustainable Products Regulation (UE) 2024/1781 em 18 de julho de 2024, criando o marco para requisitos de sustentabilidade mais rígidos em categorias de produtos, incluindo displays eletrônicos. Fornecedores de sinalização de varejo e suas cadeias de suprimentos de hardware enfrentam pressão crescente para documentar atributos de ciclo de vida e alinhar as escolhas de design de produtos com as regras de ecodesign em evolução.


Mercado de Sinalização Digital para Varejo Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para esta metodologia, o mercado abrange a receita obtida com soluções de sinalização digital utilizadas por estabelecimentos de varejo para exibir conteúdo promocional, informativo ou interativo por meio de telas conectadas, software de suporte e serviços relacionados, quando implantadas em lojas ou diretamente em áreas de fachada de loja.
Exclusões de escopo: excluímos sinalização impressa, publicidade geral em outdoors e DOOH ao ar livre, e telas de comunicação corporativa de back-office que não estejam ligadas ao uso direcionado ao cliente no varejo.
Visão geral da segmentação
- Por Solução
- Hardware
- Tecnologia de Display (LCD, LED, OLED, Projeção, Papel Eletrônico)
- Media Players (Autônomo, Em Rede, Sistema em Chip)
- Projetores e Paredes de Vídeo
- Outros Hardwares (Suportes, Invólucros)
- Software
- Modelo de Implantação (Local, Nuvem)
- Função (Gerenciamento de Conteúdo e Dispositivos, Análise de Público, Programação e Distribuição)
- Serviços
- Instalação e Integração
- Serviços Gerenciados
- Manutenção e Suporte
- Criação de Conteúdo e Serviços Criativos
- Hardware
- Por Formato de Varejo
- Hipermercados e Supermercados
- Lojas de Departamentos
- Lojas de Conveniência e Postos de Combustível
- Lojas Especializadas
- Shoppings e Lojas Duty-Free
- Redes de Alimentação Rápida e Restaurantes
- Por Aplicação
- Publicidade e Promoção em Loja
- Quiosques Interativos e de Autoatendimento
- Cardápios Digitais
- Informações de Produto e Etiquetas de Borda de Prateleira
- Displays de Orientação e Navegação
- Telas de Gerenciamento de Filas e Caixas
- Por Localização de Tela
- Interno
- Vitrine e Semiexterno
- Externo (Alto Brilho)
- Por Tamanho de Tela
- Abaixo de 32 Polegadas
- 32 Polegadas a 55 Polegadas
- Acima de 55 Polegadas
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Países Nórdicos
- Benelux
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Coreia do Sul
- Índia
- Austrália e Nova Zelândia
- ASEAN
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- África do Sul
- Nigéria
- Quênia
- Egito
- Restante do Oriente Médio e África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para construir o mapa básico de demanda e a direção realista de precificação para sistemas de sinalização de varejo, e depois para verificar cruzadamente os totais obtidos. Recorremos a referências públicas como os indicadores de comércio varejista do US Census Bureau, as séries de faturamento do varejo do Eurostat e dados de institutos nacionais de estatística em países-chave para entender a atividade das lojas e a combinação de formatos.
Para conectar a demanda por sinalização com tecnologias habilitadoras, também revisamos fontes como comunicados da FCC sobre espectro e conectividade, portais de compras públicas para licitações de displays e AV, e artigos revisados por pares sobre desempenho de displays digitais e resposta do consumidor. Além disso, utilizamos registros de empresas, apresentações a investidores e imprensa de negócios respeitável para identificar temas de implantação, tendências de adesão a serviços e ciclos de substituição típicos, e depois usamos um banco de dados por assinatura paga para dados financeiros de empresas e um banco de dados de patentes para validar a direção dos produtos. Essas fontes são apenas ilustrativas, e muitos outros documentos públicos também foram utilizados para coleta de dados, esclarecimento e verificação cruzada.
Entrevistas primárias e pesquisas
O trabalho primário focou em entrevistas e pesquisas curtas com compradores de tecnologia de varejo, integradores de sinalização, fabricantes de displays e fornecedores de software e serviços, para que o modelo refletisse como os projetos são realmente dimensionados e precificados. As entradas foram verificadas nas principais regiões para capturar diferentes densidades de lojas, padrões de custo de mão de obra e instalação, e comportamento de atualização, e depois as premissas foram testadas novamente quando as respostas mostraram grande dispersão.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Posição do respondente | Região |
|---|---|---|
| Nível superior: 32% | CXOs: 15% | APAC: 39% |
| Nível médio: 49% | Líderes funcionais/de unidade: 38% | EMEA: 36% |
| Players menores: 19% | Gerentes: 47% | Américas: 25% |
Dimensionamento e previsão de mercado
O dimensionamento do mercado começa com uma abordagem top-down, em que a contagem de estabelecimentos de varejo e a combinação de formatos são convertidas em uma base endereçável de telas, que é então ajustada pelos níveis de adoção de displays digitais voltados ao cliente. Para manter a abordagem prática, utilizamos algumas entradas repetíveis, como a média de telas por loja por formato, o momento dos ciclos de substituição e atualização, a divisão típica dos projetos entre hardware, software e serviços, e a proporção de implantações internas versus em fachadas de loja.
Depois de formado o conjunto de demanda, a precificação é aplicada por meio de um caminho de ASP combinado que reflete a combinação de tamanhos de tela, a penetração de painéis de vídeo LED e a intensidade de instalação, e então os totais são corroborados com verificações seletivas de baixo para cima, usando divisões de receita de fornecedores amostrados e feedback de canal sobre volumes de projetos. Onde a cobertura de fornecedores é incompleta, as lacunas são tratadas por meio de fatores de expansão conservadores vinculados à concentração de redes varejistas e à atividade de integradores.
Para a previsão, foi utilizada análise de cenários para que o crescimento possa ser ajustado conforme a expansão de lojas, os ciclos de reforma e o ritmo de migração para a nuvem, e a trajetória final foi alinhada com o que os respondentes primários descreveram como restrições provavelmente enfrentadas em orçamento e implantação nos próximos anos.
Validação de dados e ciclo de atualização
Os resultados são validados por meio de várias etapas que comparam os resultados com sinais independentes, como comentários sobre investimentos em capital no varejo, anúncios observados de implantações e mudanças nas premissas médias de telas e adesão de software. Quando uma região ou linha de componente apresenta um salto acentuado que não é sustentado por um fator claro, as entradas são revisadas e recontatamos os respondentes relevantes para confirmar o que mudou.
Antes da aprovação final, o modelo e as premissas passam por revisão por pares, para que problemas de aritmética, definições e consistência de unidades sejam identificados precocemente. Os relatórios são atualizados anualmente, com atualizações intermediárias acionadas por eventos materiais que possam afetar a precificação, a disponibilidade de fornecimento ou o momento de investimento no varejo, e uma verificação final antes da entrega é realizada para garantir que as informações públicas mais recentes estejam refletidas.
Tamanho do mercado de sinalização digital de varejo da Mordor Intelligence comparado a outras estimativas publicadas
Os valores publicados para sinalização digital de varejo podem parecer muito distantes porque o termo é usado de forma diferente entre as fontes, especialmente no que diz respeito ao que é considerado implantação específica de varejo em comparação com telas de publicidade mais amplas. As diferenças também surgem de como as empresas tratam software e serviços, como aplicam a combinação de tamanhos de tela e a erosão de preços, e com que frequência atualizam suas premissas de moeda e ano-base.
A principal diferença vem de saber se redes de publicidade externa e telas de mídia em shoppings são contabilizadas como sinalização de varejo, quando a Mordor Intelligence conta apenas os sistemas instalados em lojas ou diretamente em áreas de fachada de loja, e exclui compras genéricas de mídia DOOH e telas de comunicação não relacionadas ao varejo.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 6,24 bilhões de USD (2026) | |
| Editora de Comércio A | 6,40 bilhões de USD (2024) | Usa um ano-base anterior e aplica um escopo amplo com foco em hardware, o que pode subestimar a adesão de serviços e também torna o total sensível ao momento estático de câmbio. |
| Portal do Setor B | 35,75 bilhões de USD (2024) | Mistura sinalização de varejo com publicidade em display mais ampla e telas de mídia de varejo, e depende de ASPs no estilo de preço de tabela agressivo que não refletem descontos típicos e a erosão de preços impulsionada pelo mix. |
A diferença na tabela é explicada principalmente pelo alinhamento de escopo e pela forma como a precificação é projetada ao longo do tempo. Ao manter a base instalada contabilizada vinculada a estabelecimentos de varejo, e então aplicar divisões de componentes realistas e ciclos de atualização verificados em entrevistas, a estimativa permanece rastreável a variáveis claras que um leitor pode seguir e repetir.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de sinalização digital para varejo?
O mercado está em USD 6,24 bilhões em 2026 e tem previsão de atingir USD 8,29 bilhões até 2031.
Qual região detém a maior participação?
A América do Norte lidera com 37,45% da receita de 2025, graças a estratégias omnicanal maduras e à adoção de DOOH programático.
Qual aplicação está crescendo mais rapidamente?
Os quiosques interativos e de autoatendimento expandem-se a um CAGR de 7,95% à medida que os compradores adotam a personalização e o pagamento sem contato.
Com que rapidez os cardápios digitais de redes de alimentação rápida estão se expandindo?
As implantações em redes de alimentação rápida estão avançando a um CAGR de 7,09%, com cardápios aprimorados por IA elevando as taxas de adesão em até 38%.
Qual tendência tecnológica mais influencia o crescimento futuro?
As redes 5G privadas que habilitam a transmissão UHD de baixa latência são fundamentais, especialmente em shoppings densos da Ásia.
Os custos de conteúdo estão caindo?
As ferramentas de geração de modelos com IA prometem até 60% de economia na produção criativa, mas a adoção generalizada ainda está em andamento.
Página atualizada pela última vez em:



