
Tamanho e Participação do Mercado de Holografia Digital
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
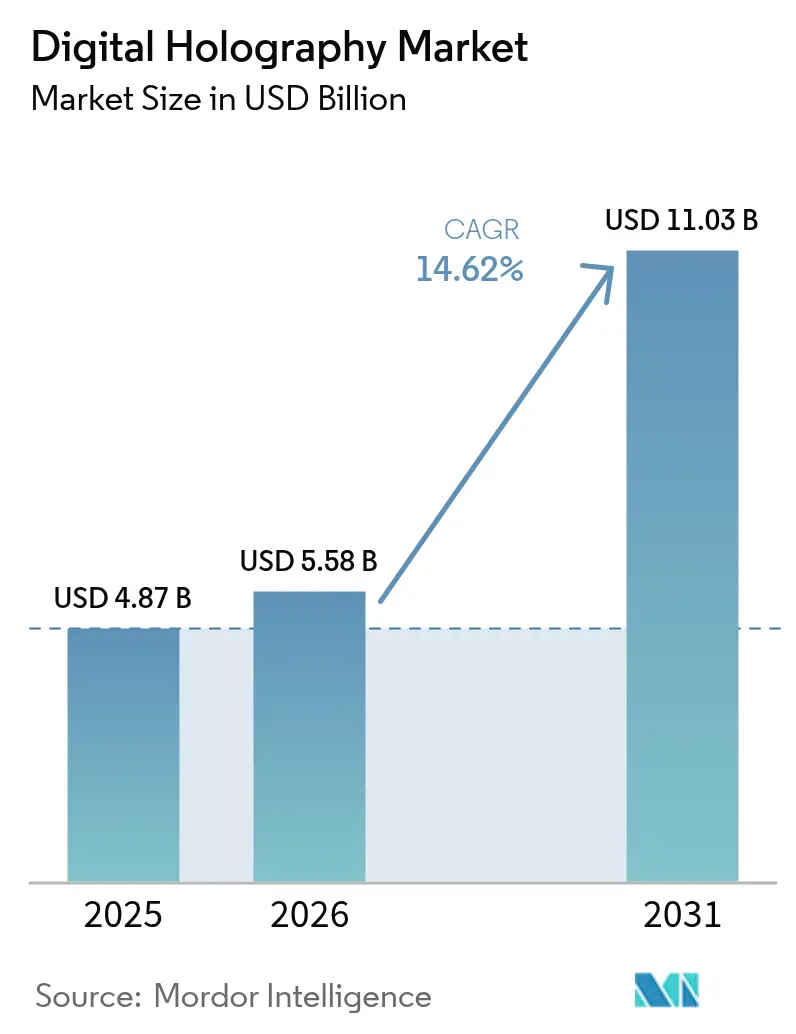
| Tamanho do Mercado (2026) | 5.58 Bilhões de dólares |
| Tamanho do Mercado (2031) | 11.03 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 14.62 % |
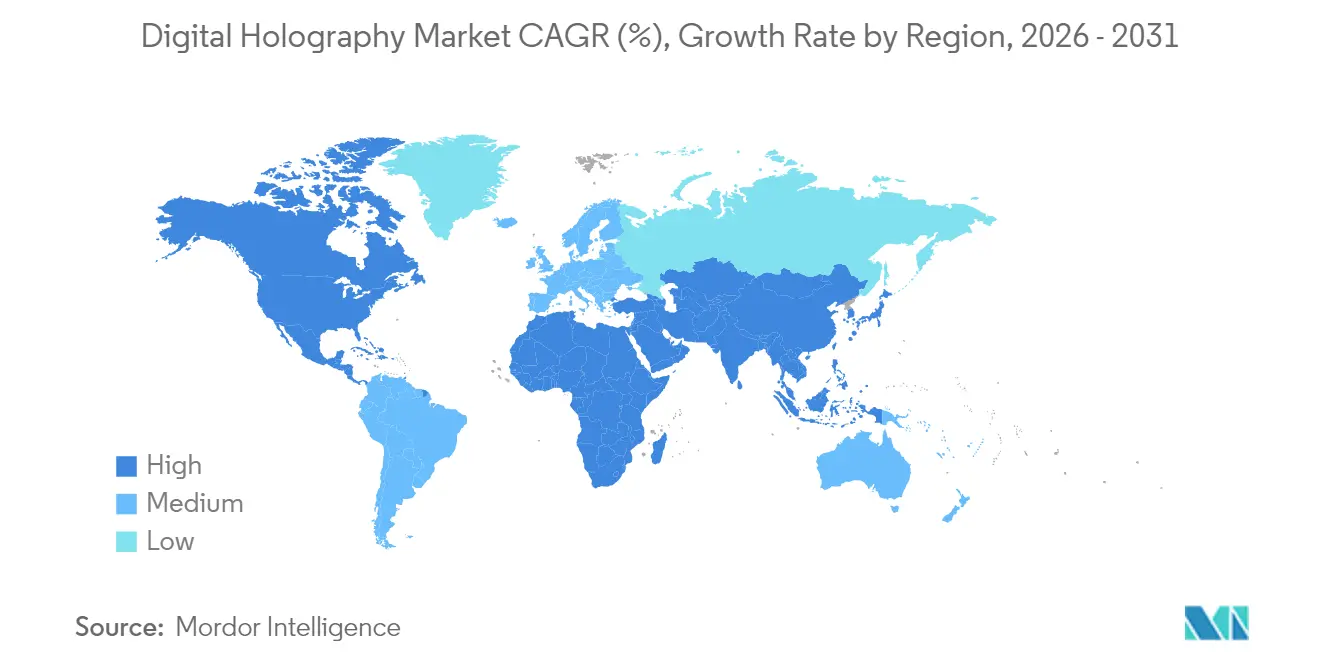
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
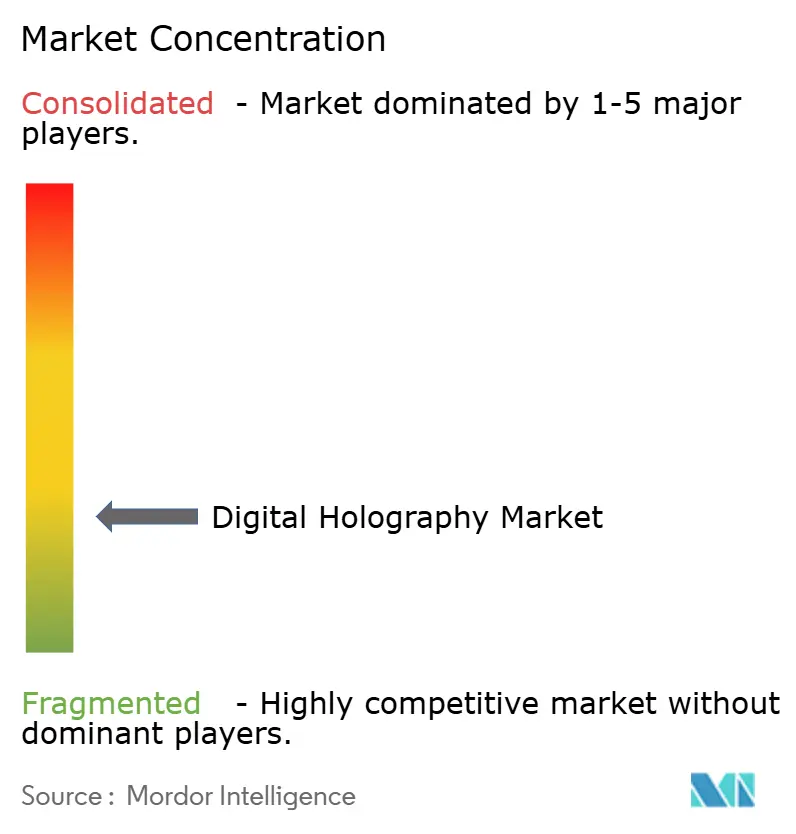
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Holografia Digital por Mordor Intelligence
O tamanho do mercado de holografia digital deve crescer de USD 4,87 bilhões em 2025 para USD 5,58 bilhões em 2026 e está previsto para atingir USD 11,03 bilhões até 2031 a um CAGR de 14,62% no período de 2026 a 2031. Uma sequência de lançamentos nos setores de defesa, médico e automotivo elevou a adoção muito acima do campo mais amplo de tecnologia de imagem. Programas dos EUA que financiam LiDAR holográfico para inteligência militar, subsídios japoneses e sul-coreanos que apoiam a análise celular sem marcadores e conquistas de design de displays de head-up (HUD) em veículos premium alemães convergiram para criar uma forte demanda por implantações comerciais. As barreiras de largura de banda que antes limitavam as reuniões 3D em tempo real recuaram após o Versatile Video Coding (H.266/VVC) reduzir as cargas de dados em 40%, viabilizando pilotos de telepresença 5G em escala nacional nos EUA. Simultaneamente, shoppings de primeiro nível na China provaram que a publicidade volumétrica pode aumentar as vendas de produtos em destaque em 40%, atraindo varejistas de todo o Sudeste Asiático para o mercado de holografia digital.
Principais Conclusões do Relatório
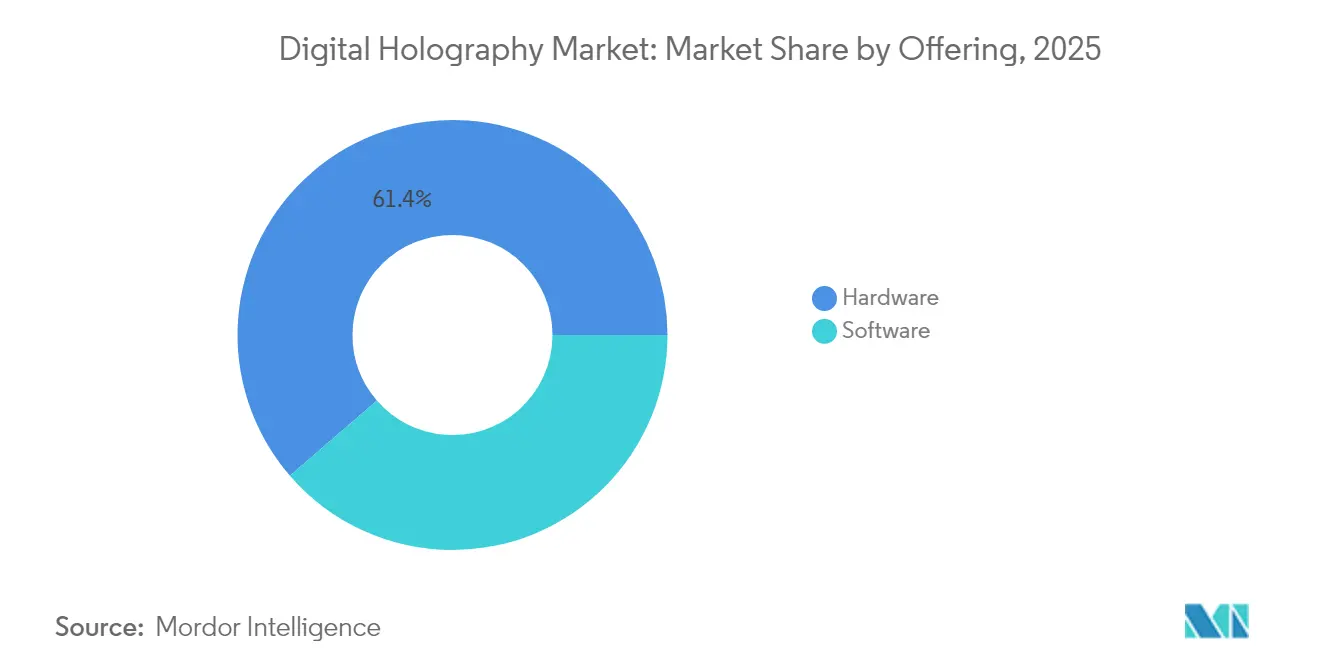
- Por oferta, o hardware detinha 61,35% da participação do mercado de holografia digital em 2025, enquanto o software avança com um CAGR de 14,73% até 2031.
- Por técnica, a holografia fora do eixo liderou com 68,50% de participação na receita em 2025; os métodos de abertura sintética estão crescendo mais rapidamente, com um CAGR de 16,42% até 2031.
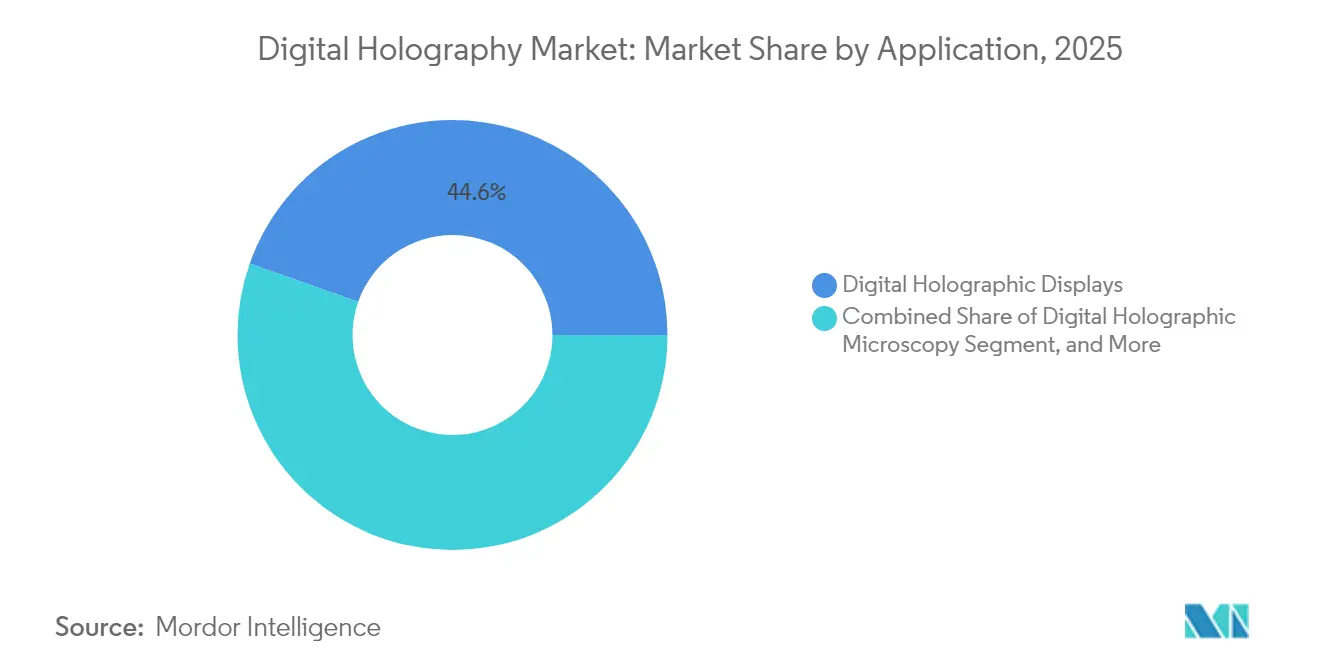
- Por aplicação, os displays de holografia digital representaram 44,60% da participação do tamanho do mercado de holografia digital em 2025, enquanto as soluções de telepresença devem se expandir a um CAGR de 15,22%.
- Por vertical de usuário final, medicina e ciências da vida capturaram 31,10% da participação do mercado de holografia digital em 2025; o setor automotivo deve crescer a um CAGR de 15,56%.
- Por região, a América do Norte dominou com 41,70% de participação em 2025, mas a Ásia-Pacífico deve crescer a um CAGR de 15,92% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Imagem de fase quantitativa sem marcadores em ensaios de medicina regenerativa | +2.2% | Japão e Coreia do Sul com expansão para EUA/UE | Médio prazo (2 a 4 anos) |
| Adoção de HUD holográfico por montadoras alemãs premium | +2.3% | Alemanha; expansão pela Europa e América do Norte | Curto prazo (≤ 2 anos) |
| Codec H.266/VVC viabilizando telepresença com baixo consumo de largura de banda | +2.3% | Estados Unidos com implicações globais | Médio prazo (2 a 4 anos) |
| Financiamento de defesa para cargas úteis de LiDAR holográfico ISR | +2.5% | Israel e Emirados Árabes Unidos; transferência de tecnologia para os EUA | Médio prazo (2 a 4 anos) |
| Anúncios volumétricos renderizados na borda em redes 5G-Advanced chinesas | +2.4% | China; lançamentos iniciais no Sudeste Asiático | Curto prazo (≤ 2 anos) |
| Algoritmos de reconstrução assistidos por IA aumentando a fidelidade da imagem | +2.1% | Laboratórios de pesquisa globais e cadeias de ferramentas de fabricantes de equipamentos originais | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da demanda por imagem de fase quantitativa sem marcadores em ensaios de medicina regenerativa
Pesquisadores japoneses e sul-coreanos de medicina regenerativa passaram a depender cada vez mais da microscopia holográfica digital para estudar células vivas sem corantes, apoiados pelo programa de subsídios de USD 215 milhões do Japão em 2025. A capacidade da holografia digital de capturar simultaneamente informações de amplitude e fase permite que os pesquisadores analisem células vivas com detalhes sem precedentes, revelando morfologia e dinâmica celular que permanecem invisíveis à microscopia convencional.[1]Frontiers in Physiology, "Reconstrução de Imagem Celular Usando Holografia Digital Com um Algoritmo GS Aprimorado," frontiersin.org A Phase Holographic Imaging relatou uma expansão estratégica para os mercados espanhol e português no primeiro trimestre de 2024, visando especificamente aplicações de medicina regenerativa. A capacidade resultante de monitorar morfologia e cinética do ciclo celular em tempo real aprimorou o design dos ensaios, encurtou os prazos de descoberta e reforçou o status de pioneiro da Ásia na terapia celular de precisão. A demanda derivada surgiu em centros de pesquisa oncológica dos EUA que adotaram os mesmos fluxos de trabalho de fase quantitativa.
Adoção de HUDs holográficos nas linhas de modelos 2026 de montadoras alemãs premium
Os fabricantes automotivos alemães estão na vanguarda da integração de displays de head-up (HUDs) holográficos em seus modelos de veículos premium, com implementações de produção programadas para 2026. BMW Group, Mercedes-Benz e Audi confirmaram lançamentos no ano-modelo 2026 usando HUDs holográficos embutidos no para-brisa que mantêm brilho de 5.000 nits e permanecem visíveis através de óculos de sol polarizados.[2]MotorTrend, "Você Não Está Entretido?! A Nova Tecnologia de Telas em Carros É Impressionante na CES 2025," motortrend.com Eastman, Ceres Holographics e Covestro forneceram filmes de Display Transparente Holográfico no Plano (HIPTD) que sustentam a solução.[3]Eastman, "Eastman, Ceres Holographics e Covestro se Unem para Avançar a Tecnologia de HUD de Display Transparente Holográfico," saflex-vanceva.eastman.com Ao realocar alertas de velocidade, navegação e ADAS para a linha de visão do motorista, as montadoras visaram pontuações mais altas no Euro NCAP e a redução de incidentes relacionados à distração.
Padronização do H.266/VVC viabilizando telepresença holográfica com baixo consumo de largura de banda nas redes 5G dos Estados Unidos
A finalização do padrão H.266/Versatile Video Coding (VVC) representa um momento decisivo para as aplicações de telepresença holográfica, reduzindo os requisitos de largura de banda em aproximadamente 40% em comparação com codecs anteriores. Esse ganho de eficiência é fundamental para a comunicação holográfica, que tradicionalmente exige capacidades massivas de transmissão de dados. As operadoras de telecomunicações dos EUA estão aproveitando esse avanço para viabilizar a telepresença holográfica em tempo real nas redes 5G, com implantações comerciais iniciando nas principais áreas metropolitanas.[4]Telecom Review Asia, "O Surgimento da Comunicação Holográfica nas Telecomunicações da Ásia-Pacífico," telecomreviewasia.com As empresas começaram a avaliar aplicações de treinamento remoto e briefings executivos que prometem economia em custos de viagem e redução da pegada de carbono.
Financiamento de defesa para cargas úteis de LiDAR holográfico ISR de longo alcance em Israel e nos Emirados Árabes Unidos
Os ministérios da defesa israelense e emiradense concederam contratos plurianuais para LiDAR holográfico embarcado em drones, capaz de mapear alvos a 10 km com precisão milimétrica, ampliando o alcance de ISR enquanto reduz o peso do sensor em 30% em comparação com sistemas de espelho de varredura. Esses sistemas utilizam holografia digital para alcançar alcance e resolução sem precedentes na identificação de alvos, mantendo fatores de forma compactos adequados para implantações em drones e veículos. A tecnologia permite o mapeamento 3D de terrenos e estruturas com precisão em nível milimétrico a distâncias superiores a 10 quilômetros, representando um avanço significativo em relação aos sistemas LiDAR convencionais. A Lockheed Martin destacou a integração de tecnologias holográficas em aplicações espaciais e de defesa, observando que esses sistemas aumentam a consciência situacional enquanto reduzem requisitos de tamanho, peso e energia.[5]Lockheed Martin, "Tendências em Tecnologia Espacial 2025," lockheedmartin.com As principais empresas dos EUA licenciaram a arquitetura sob acordos de exportação, antecipando a integração em drones de reconhecimento de próxima geração com menos de 30 kg.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de moduladores de luz espacial 4K de alta eficiência | -0.8% | Global, crítico para América do Norte e Europa | Curto prazo (≤ 2 anos) |
| CAPEX proibitivo de sala limpa (> USD 80 milhões) para moduladores de luz espacial somente de fase | -0.9% | Global, mais elevado para novos entrantes | Longo prazo (≥ 4 anos) |
| Ausência de padrões de vídeo volumétrico entre emissoras da América Latina | -0.7% | América Latina; efeitos secundários globais | Médio prazo (2 a 4 anos) |
| Ceticismo clínico na ausência de evidências de ensaios clínicos randomizados multicêntricos | -0.8% | Mercados de saúde da UE e da América do Norte | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de moduladores de luz espacial 4K de alta eficiência provenientes de fundições da Ásia-Pacífico
O mercado de holografia digital enfrenta restrições significativas de fornecimento de moduladores de luz espacial (SLMs) 4K de alta eficiência, um componente crítico nos sistemas de display holográfico. As fundições da Ásia-Pacífico, particularmente no Japão e na Coreia do Sul, estão com dificuldades para atender à crescente demanda devido a limitações de capacidade de produção e prioridades concorrentes nas linhas de fabricação de semicondutores. Essa escassez de fornecimento é agravada pela natureza especializada da produção de SLMs, que requer expertise tanto em fabricação de semicondutores quanto em engenharia óptica. Pesquisas recentes exploraram abordagens alternativas, como dispositivos de espelho digital de microssistemas (DMDs), que oferecem vantagens incluindo maior resolução e velocidades de comutação mais rápidas em comparação com SLMs de cristal líquido tradicionais. Os preços à vista de dispositivos somente de fase subiram 18% em 2025.
CAPEX proibitivo de sala limpa (> USD 80 milhões) para fabricação de moduladores de luz espacial somente de fase
O estabelecimento de novas instalações de produção para moduladores de luz espacial somente de fase requer despesas de capital superiores a USD 80 milhões, principalmente para ambientes de sala limpa que atendam aos requisitos rigorosos para a fabricação de componentes de grau óptico. Essa substancial barreira de investimento está desencorajando novos entrantes e limitando a expansão da capacidade de produção existente. Os altos custos são impulsionados pela necessidade de salas limpas Classe 10 ou superior, equipamentos especializados de litografia e instalações de teste óptico de precisão. Um estudo publicado na revista Photonics destacou os desafios na fabricação de SLMs com a densidade de pixels e as capacidades de modulação de fase necessárias para aplicações holográficas avançadas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Oferta:
Soluções de Software Aceleram a TransformaçãoO hardware capturou 61,35% da participação do mercado de holografia digital em 2025, ancorado por lasers, câmeras e moduladores de luz espacial que convertem interferência óptica em hologramas brutos. As câmeras agora superam 100 MP com pitches de pixel inferiores a 3 µm, elevando a resolução em nível de sistema. Enquanto isso, a receita de software está a caminho de adicionar USD 1,58 bilhão até 2031, à medida que módulos de recuperação iterativa de fase, escalonamento neural e compressão se tornam indispensáveis para implantações completas. Pesquisadores da UCLA demonstraram uma reconstrução por rede neural recorrente que elevou as métricas de similaridade estrutural em 40% e reduziu o tempo de computação em quinze vezes, ressaltando o papel do software em desbloquear valor latente. Compradores industriais de equipamentos originais migraram para modelos de assinatura que agrupam atualizações de firmware, pipelines de renderização em nuvem e utilitários de depuração local em acordos de nível de serviço plurianuais. Essas mudanças apontam para um futuro em que os fornecedores empacotam pilhas completas, comprimindo os prazos de integração e amplificando os custos de troca — elevando assim o tamanho do mercado de holografia digital em termos de receita recorrente.
As interfaces de programação de aplicações de segunda geração conectam mecanismos de geração de hologramas com pacotes de design de RA/RV, removendo barreiras que antes fragmentavam os pipelines de conteúdo. Laboratórios de imagem médica exploram plug-ins Python de código aberto para automatizar fluxos de trabalho de desdobramento de fase, reduzindo os tempos de configuração de experimentos de horas para minutos. Fornecedores de painéis de instrumentos automotivos licenciam algoritmos proprietários de calibração que alinham moduladores a laser a para-brisas curvos, simplificando a logística de serviço em campo e protegendo as margens. Coletivamente, essas dinâmicas confirmam que o software, embora represente a menor fatia da receita total hoje, entregará lucratividade de longo prazo desproporcionalmente maior dentro do setor de holografia digital.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório


Por Técnica:
Métodos de Abertura Sintética Elevam a ResoluçãoA holografia fora do eixo reteve 68,50% da receita em 2025 devido a instalações robustas de inspeção de máscaras de fotolitografia e metrologia aeroespacial. Os usuários apreciam sua aquisição em exposição única e rejeição inerente de ruído, que preservam a integridade dos dados em pisos de fábrica com vibração. No entanto, as abordagens de abertura sintética e híbridas devem crescer a um CAGR de 16,42%, impulsionadas por algoritmos de registro multivisão que encadeiam capturas sequenciais em um composto de abertura numérica ultraelevada. Equipes da UCLA, da Universidade de Beihang e da Fraunhofer relataram ângulos de visão superiores a 57° derivados de montagem de abertura sintética, derrubando a barreira de campo de visão que antes limitava a viabilidade comercial.
A holografia em linha, um recurso para microscopia sem marcadores, mantém um nicho em laboratórios universitários sensíveis a custos que preferem alinhamentos mais simples em detrimento da resolução máxima. Protótipos de holografia tocável da Universidade Pública de Navarra adicionaram feedback tátil via matrizes de fase ultrassônicas em abril de 2025, impulsionando pilotos em museus e empresas de tecnologia educacional. A confluência de preços decrescentes de diodos laser, avanços em servos de precisão e reconstrução por IA agora posiciona os sistemas híbridos para suplantar interferômetros legados em linhas de inspeção, potencialmente redirecionando mais 5% de participação para arquiteturas de abertura sintética até 2028. Se o fornecimento de moduladores de luz espacial se estabilizar, a participação de mercado de holografia digital dessas técnicas poderá acelerar mais rapidamente do que o previsto.
Por Aplicação:
O Momentum da Telepresença Continua no Pós-PandemiaOs displays de holografia digital representaram 44,60% da receita de 2025, atendendo vitrines de varejo emblemáticas, salas de cirurgia médica e células de planejamento de defesa. Marcas como Louis Vuitton relataram aumentos de 30% no fluxo de clientes quando vitrines volumétricas exibiam bolsas em realidade aumentada nos shoppings de Xangai. Simultaneamente, as aplicações de telepresença registram o CAGR mais rápido, de 15,22%. Os primeiros adotantes em arbitragem jurídica e consultoria cirúrgica validaram ganhos de produtividade quando participantes remotos interagiram com hologramas em tamanho real em vez de blocos de vídeo bidimensionais. O grupo de trabalho IEEE 1918.1.1 está elaborando especificações de fluxo de conteúdo com previsão de ratificação até 2026, facilitando a interoperabilidade entre fornecedores.
A microscopia permanece indispensável para a biomecânica de células vivas, o rastreamento do crescimento de corrosão e o controle de processos de fabricação aditiva. Pacotes de HUD automotivo, agora em frotas piloto, estão programados para entrar nos modelos de mercado intermediário assim que as curvas de custo ultrapassem USD 500 por para-brisa. Cofres de dados baseados em holografia digital que armazenam padrões de interferência em discos de fotopolímero atingiram demonstrações de densidade de 2 terabytes em 2024 e terão como alvo inicial os arquivos de defesa sensíveis. Etiquetas de autenticação gravadas como grades de fase em nanoescala em documentos de alto valor ultrapassaram 1 bilhão de unidades enviadas, ilustrando o quanto o tamanho do mercado de holografia digital se diversificou entre os casos de uso.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Vertical de Usuário Final:
A Curva de Adoção Automotiva se IntensificaAs instituições médicas e de ciências da vida comandaram 31,10% da participação do mercado de holografia digital em 2025, financiando microscópios completos que fornecem vídeos de fase quantitativa a 30 fps para caracterização de células-tronco. Hospitais na Alemanha e nos Estados Unidos testaram sobreposições holográficas em tempo real durante procedimentos minimamente invasivos, usando controles gestuais para girar modelos de órgãos sem quebrar os campos estéreis. Em paralelo, o setor automotivo está prestes a registrar um CAGR de 15,56% à medida que a penetração de HUDs avança de pacotes de luxo de nicho para plataformas ADAS convencionais. A Hyundai Mobis e a Zeiss introduziram elementos ópticos holográficos (HOEs) que refratam a luz para painéis de instrumentos legíveis sob luz solar, reduzindo os orçamentos de energia em comparação com conjuntos de LCD.
Os integradores de defesa aeroespacial integram sensores holográficos em cargas úteis de pequenos satélites para cubos de dados de observação da Terra. O varejo implanta paredes de anúncios volumétricos em lojas emblemáticas experienciais, e os ministérios da educação da Coreia do Sul equipam salas de aula com kits de holografia interativa para estimular a matrícula em STEM. Os fornecedores de inspeção de semicondutores usam mapeamento de fase subnanométrico para quantificar erros de sobreposição, impulsionando atualizações de ferramentas de metrologia em cada redução de nó de litografia. À medida que essas implantações convergem, o gasto incremental do setor automotivo atua como um indicador antecedente para a holografia voltada ao consumidor, ampliando ainda mais o mercado geral de holografia digital.
Análise Geográfica
Mercado de Holografia Digital da América do Norte
A América do Norte capturou 41,70% da receita global em 2025, impulsionada pelas alocações de P&D do Pentágono e pelos projetos-piloto empresariais do Vale do Silício. As operadoras de telecomunicações dos EUA aceleraram a implantação de estúdios de telepresença em centros urbanos após o H.266/VVC ter demonstrado viabilidade de largura de banda, transformando Chicago, Dallas e São Francisco em hubs pioneiros. O Canadá emergiu como um incubador de design de HUD, aproveitando créditos fiscais provinciais para atrair startups de componentes ópticos que abastecem as cadeias de fornecimento de Detroit e Munique. O financiamento de capital de risco superou 300 milhões de USD em 2025 para empresas de sensores sediadas em Montreal.
Mercado de Holografia Digital da Ásia-Pacífico
A Ásia-Pacífico, já a região de crescimento mais rápido com um CAGR de 15,92%, beneficiou-se da infraestrutura 5G-Advanced de Pequim, que transmite hologramas de produtos em tempo real para boutiques de rua, impulsionando o tamanho do mercado de holografia digital no varejo. Os complexos de ciências da vida japoneses adotaram equipamentos de imageamento de fase de alto rendimento para ensaios de medicina regenerativa, enquanto as montadoras sul-coreanas sincronizaram as ferramentas HOE com a eletrônica de HUD para encurtar os ciclos de produção. O desafio do lixo eletrônico da Índia reaproveitou backlights de LCD obsoletos em motores de luz prontos para holografia, desviando 500 toneladas de aterros sanitários em 2025.
Mercado de Holografia Digital na Europa, Oriente Médio e América Latina
A Europa manteve o momentum por meio das parcerias de tecnologia automotiva da Alemanha e dos projetos-piloto do Serviço Nacional de Saúde do Reino Unido. O Horizonte Europa destinou 95 milhões de EUR para projetos avançados de fotônica em 2025, com pesquisas em SLM apenas de fase e guias de onda em filme polimérico recebendo subsídios da primeira rodada. Israel e os Emirados Árabes Unidos avançaram na adoção de LiDAR para defesa, enquanto a Turquia iniciou licitações de mapeamento holográfico para cidades inteligentes. A América Latina ficou para trás devido a lacunas nos padrões de vídeo volumétrico; as emissoras brasileiras adiaram as reformas de estúdios 3D aguardando clareza nas especificações. Não obstante, empresas de arquitetura mexicanas utilizaram apresentações holográficas interativas para conquistar contratos internacionais, sinalizando uma demanda latente que deve crescer à medida que os padrões amadurecem.

Panorama regulatório
As implantações de holografia digital fazem referência cada vez mais frequente a padrões formais de interoperabilidade e medição, em vez de formatos de arquivo ad hoc e calibração específica de laboratório. A ISO/IEC publicou a ISO/IEC 21794-5:2026 (JPEG Pleno, Parte 5: Holografia), que define a sintaxe e a descompressão para hologramas binários e de tom contínuo e amplia o Formato de Arquivo JPEG Pleno, ajudando a alinhar a captura, o armazenamento e a decodificação de conteúdo entre pilhas de software. Separadamente, a ISO confirmou a ISO 17901-1:2015 em 2025 (revisão sistemática encerrada em junho de 2025 e confirmação publicada em novembro de 2025), mantendo atualizados os métodos de medição para eficiência de difração e características ópticas de hologramas para especificações de controle de qualidade e aquisição.
Para usuários finais regulados, os requisitos de conformidade moldam o design do sistema e os caminhos de validação mais do que a novidade do display. Na Europa, os casos de uso médicos e de ciências da vida que posicionam a visualização holográfica ou a orientação como dispositivo médico devem se alinhar às expectativas de avaliação de conformidade do EU MDR, enquanto a comercialização nos EUA geralmente segue rotas de autorização da FDA, como 510(k) ou De Novo, dependendo do uso pretendido. À medida que módulos de reconstrução e orientação assistidos por IA se integram aos fluxos de trabalho clínicos, as obrigações de conformidade baseadas em risco sob estruturas emergentes de governança de IA (por exemplo, o EU AI Act) aumentam a necessidade de rastreabilidade, conjuntos de dados de validação e limites de desempenho documentados, além de padrões de segurança óptica e segurança elétrica básica usados em aquisições hospitalares.
Análise da cadeia de valor
A cadeia de valor abrange insumos upstream de fotônica e microfabricação, geração e replicação de hologramas em midstream e integração downstream em soluções verticais, como microscopia, telepresença e HUDs automotivos. No upstream, cadeias de ferramentas de litografia e padronização (por exemplo, soluções de fluxo de trabalho da RAITH para holografia) apoiam a criação de matrizes de elementos ópticos holográficos (HOEs), enquanto materiais especializados, como filmes fotopoliméricos, permanecem itens críticos de restrição para replicação em volume. Os participantes do midstream combinam lasers, sensores de imagem e moduladores espaciais de luz com software de reconstrução, renderização e compressão. Isso reflete a divisão do mercado em que o hardware ancora as implantações, enquanto o software diferencia cada vez mais o desempenho por meio de reconstrução assistida por IA e calibração de sistema.
A integração downstream está avançando em direção a consórcios coordenados que conectam materiais, filmes ópticos, laminação e integração de módulos de Nível 1 para displays holográficos de para-brisa automotivo. A ZEISS formou a QuadAlliance com a tesa, a Saint-Gobain Sekurit e a Hyundai Mobis em 2026 para alinhar design conceitual, criação de matrizes HOE, replicação, laminação e integração da unidade de geração de imagens em uma cadeia de suprimentos coordenada. Etapas anteriores incluem acordos da ZEISS em 2025 para fortalecer o fornecimento de filmes fotopoliméricos com a LG Chem e para formalizar o trabalho com a tesa para replicação em série de filmes holograficamente funcionalizados de grande formato. Eastman, Ceres Holographics e Covestro também assinaram um memorando de entendimento em 2024 sobre pilhas de filmes HIPTD para HUDs. Paralelamente, estratégias geográficas de fabricação estão se expandindo para além dos polos ópticos tradicionais, exemplificadas pela parceria da DigiLens com a Kaynes Technology India em 2024 para expandir a fabricação de guias de onda em uma instalação greenfield em Hyderabad para dispositivos de RA, apoiando as necessidades de custo, rendimento e capacidade para componentes holográficos adjacentes a displays.
Cenário Competitivo
A concentração do mercado permaneceu moderada: os cinco principais fornecedores controlavam aproximadamente 35% da receita em 2024, deixando espaço para entrantes especializados por vertical. Os incumbentes buscaram joint ventures que fundem óptica, materiais e computação. O Memorando de Entendimento Eastman-Ceres-Covestro estabeleceu uma pilha completa de display de para-brisa sob um mesmo teto, reduzindo os encargos de validação das montadoras. A RealView Imaging expandiu seu conjunto de navegação cardíaca holográfica, permitindo que equipes de laboratório de cateterismo manipulem anatomia flutuante com as mãos sem luvas. A Lyncee TEC enviou microscópios interferométricos calibrados para linhas de front-end de semicondutores, triplicando a receita de exportação suíça.
As startups miraram espaços em branco: a WayRay entregou uma prova de conceito de navegação holográfica para frotas de transporte por aplicativo, e a Light Field Lab fechou uma Série C de USD 50 milhões para miniaturizar matrizes de emissores de estado sólido para monitores de jogos. Os fabricantes de componentes reduziram o risco de fornecimento com dupla fonte de backplanes de deslocamento de fase de fundições taiwanesas. Os fornecedores de algoritmos centrados em IA avançaram na cadeia de valor, agrupando código-fonte com designs de referência de FPGA para criar dependências em nível de silício. Coletivamente, essas manobras intensificaram a disputa pela participação do mercado de holografia digital, mas também expandiram o mercado endereçável total ao agrupar ofertas complementares.
As aplicações de nicho permanecem maduras para os pioneiros. Suítes de simulação farmacêutica que visualizam o encaixe de proteínas em espaço volumétrico poderiam reduzir meses dos ciclos de descoberta de medicamentos. Empresas de construção testaram plantas holográficas em campo que sobrepõem trajetos de fiação em estruturas expostas, reduzindo os custos de retrabalho. À medida que os líderes de defesa, saúde e mobilidade validam esses casos de uso, espera-se uma atividade sustentada de fusões e aquisições à medida que os conglomerados montam portfólios de capacidades, aumentando gradualmente a concentração ao longo do horizonte de previsão.
Líderes do Setor de Holografia Digital
RealView Imaging Ltd.
Lyncee TEC SA
Leia Inc
Holoxica Limited
EON Reality Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Holografia Digital
- RealView Imaging Ltd.
- Lyncee TEC SA
- Phase Holographic Imaging AB
- EON Reality Inc.
- Geola Digital UAB
- MetroLaser Inc.
- Leia Inc.
- Intelligent Imaging Innovations Inc.
- Light Logics Holography and Optics
- Jasper Display Corporation
- Holoxica Limited
- zSpace Inc.
- EchoPixel Inc.
- Zebra Imaging
- NKT Photonics A/S
- HYPERVSN (Baylan Ltd.)
- Ovizio Imaging Systems NV
- Realfiction ApS
- VNTANA
- Looking Glass Factory Inc.
- SeeReal Technologies GmbH
- Light Field Lab Inc.
- HoloTech Switzerland AG
- Daqri LLC

Oportunidades de mercado e perspectivas futuras
A codificação padronizada de hologramas e os formatos de arquivo criam espaço em branco para pipelines de conteúdo entre fornecedores e serviços gerenciados que se situam acima das restrições de hardware. A ISO/IEC 21794-5:2026 (holografia JPEG Pleno) fornece uma âncora de interoperabilidade para fornecedores de software que oferecem cadeias de ferramentas de codificação, decodificação e arquivamento para telepresença holográfica e publicidade volumétrica, onde a reutilização de conteúdo entre locais e dispositivos é uma exigência comercial. O trabalho em andamento em especificações de fluxo de conteúdo em grupos como o IEEE 1918.1.1 também apoia oportunidades para plug-ins, gateways e ferramentas de QA que reduzem o atrito de integração entre equipamentos de captura, motores de renderização e entrega de rede.
Melhorias de desempenho e custo em microscopia e metrologia industrial criam espaço adicional de produto-mercado, particularmente onde robustez e compacidade importam mais do que a complexidade óptica máxima. Pesquisas publicadas no início de 2026 destacam caminhos como a imagem computacional PEAR-FINCH (relatada pela cobertura da University of Tartu) para aumentar a profundidade de foco após o registro, e configurações de microscopia holográfica digital de caminho comum, multi-comprimento de onda e distância focal variável que melhoram a estabilidade para análise de fase quantitativa. Esses avanços se alinham com casos de uso ativos no contexto de mercado, incluindo programas de análise de células sem marcação no Japão e na Coreia do Sul e fluxos de trabalho de inspeção de semicondutores e manufatura que valorizam repetibilidade e produtividade. A oportunidade centra-se em traduzir esses métodos em instrumentos e módulos de software prontos para uso e validados (redução de ruído, desembrulho de fase, reconstrução neural) que possam ser implantados em ensaios multi-site e linhas de produção sem extensa reconfiguração óptica.
Recent Industry Developments in Mercado de Holografia Digital
- Fevereiro de 2026: a Leia Inc. anunciou uma expansão estratégica da plataforma Immersity para implantações de nível empresarial e suporte multidispositivo após demonstrações na MWC Barcelona 2026. A iniciativa amplia a aplicação além dos displays holográficos centrados no consumidor e posiciona a Leia para buscar contratos empresariais e integração entre dispositivos. A atualização se alinha às mudanças contínuas do setor em direção à holografia definida por software em ecossistemas de displays holográficos.
- Dezembro de 2025: a Leia Inc. e a Morphotonics concluíram a instalação e qualificação da Aurora 1100 Platform, uma linha de litografia por nanoimpressão rolo a placa de Geração 5 totalmente automatizada, para escalar a produção de Immersity Cells. A industrialização da capacidade de nanoimpressão apoia o fornecimento de componentes em maior volume para displays imersivos e reduz a dependência de linhas piloto de menor escala.
- Janeiro de 2025: a Park Systems Corp. concluiu a aquisição da Lyncée Tec SA para adicionar recursos de microscopia holográfica digital ao seu portfólio de metrologia. Essa combinação fortalece as ofertas de medição 3D automatizada para fluxos de trabalho de semicondutores e embalagens avançadas, onde a inspeção sem contato está ganhando prioridade.


Mercado de Holografia Digital Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este estudo, o mercado de holografia digital abrange a receita gerada pela captura, processamento, reconstrução e exibição digital de informações holográficas por meio de hardware e software relacionados vendidos para usos comerciais e institucionais.
Exclusões de escopo: excluímos a holografia analógica tradicional e componentes ópticos vendidos como peças de uso geral quando não são comercializados para fluxos de trabalho de holografia.
Visão geral da segmentação
- Por Oferta
- Hardware
- Lasers
- Sensores de Imagem CCD/CMOS
- Moduladores de Luz Espacial
- Divisores de Feixe e Óptica
- Processadores e Memória
- Software
- Algoritmos de Reconstrução
- Mecanismos de Visualização/Renderização
- Software de Compressão e Transmissão
- Hardware
- Por Técnica
- Holografia Fora do Eixo
- Holografia em Linha
- Técnicas de Abertura Sintética e Híbridas
- Holografia Tocável
- Por Aplicação
- Displays de Holografia Digital
- Microscopia Holográfica Digital
- Telepresença e Comunicação Holográfica
- Displays de Head-Up (Automotivo e Aviação)
- Armazenamento de Dados e Autenticação de Segurança
- Inspeção de Fabricação e Metrologia
- Por Vertical de Usuário Final
- Medicina e Ciências da Vida
- Aeroespacial e Defesa
- Automotivo
- Comercial e Varejo
- Educação e Institutos de Pesquisa
- Automação Industrial
- Mídia e Entretenimento
- Eletrônicos de Consumo
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Países Nórdicos (Dinamarca, Suécia, Noruega, Finlândia)
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Coreia do Sul
- Índia
- Sudeste Asiático
- Austrália
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio
- Países do Conselho de Cooperação do Golfo
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Restante da África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa com a construção de uma visão clara de como a holografia é usada e paga nos principais mercados finais, e então mapeia isso para o que pode ser rastreado em dados públicos. As fontes utilizadas incluem itens como bancos de dados da FDA dos EUA para produtos relacionados a imagem aprovados, registros do Escritório de Patentes e Marcas dos EUA (US Patent and Trademark Office) para patentes relacionadas à holografia, e periódicos de óptica revisados por pares que descrevem a adoção em microscopia e metrologia.
Para entender o ambiente de demanda, também recorremos a fontes como o US Bureau of Labor Statistics para sinais de emprego médico e laboratorial, indicadores da OCDE e do Banco Mundial para intensidade de P&D e produção industrial, e páginas relevantes de padrões e associações de imagem e fotônica. Relatórios anuais de empresas, notas de teleconferências de resultados e apresentações a investidores ajudam a confirmar como as receitas são descritas e quais aplicações são priorizadas. Em alguns casos, assinaturas pagas de dados financeiros de empresas e bancos de dados de patentes são usadas para preencher lacunas sobre empresas privadas e atividade tecnológica. As fontes listadas aqui são ilustrativas, e muitas outras referências públicas também foram usadas para coleta, validação e esclarecimento de dados.
Entrevistas e Pesquisas Primárias
O trabalho primário é usado para verificar a lógica de dimensionamento e testar sob pressão premissas que a pesquisa documental não consegue resolver totalmente, como taxas de adesão, tamanhos típicos de negócios e a divisão entre demanda liderada por microscopia, metrologia e displays. Falamos com proprietários de produtos, líderes de vendas, engenheiros de aplicação, usuários de laboratório e integradores de sistemas em APAC, EMEA e Américas, pois as decisões de compra podem variar por caso de uso e por práticas regionais de aquisição.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | CXOs: 17% | APAC: 41% |
| Nível intermediário: 51% | Líderes funcionais/de unidade: 26% | EMEA: 37% |
| Empresas menores: 19% | Gerentes: 57% | Américas: 22% |
Dimensionamento de Mercado e Previsão
O dimensionamento de mercado é construído usando uma abordagem top-down que começa a partir do pool de demanda endereçada e, em seguida, o restringe usando sinais observáveis de adoção e gastos. Na prática, vinculamos a atividade do mercado final aos pontos em que a holografia é realmente adquirida, que são fluxos de trabalho de imagem e inspeção, atualizações de laboratório e implantações especializadas de visualização.
As principais entradas incluem o crescimento da base instalada de configurações de microscopia e inspeção em laboratórios e fábricas-alvo, ciclos típicos de renovação para equipamentos de imagem, a parcela de fluxos de trabalho que pode migrar de 2D para reconstrução holográfica, e faixas de preço médio de venda por tipo de sistema (hardware mais software agrupado). Também acompanhamos indicadores como tendências de gastos em P&D, o ritmo de automação no controle de qualidade e o número de publicações avançadas de imagem como sinais de suporte. Uma vez construídos os totais top-down, eles são corroborados por meio de aproximações bottom-up seletivas, como preços médios de venda amostrados multiplicados por volumes de unidades estimados a partir de verificações de canal e uma consolidação parcial de receita de fornecedores, e então ajustados onde surgem lacunas.
Para previsão, a análise de cenários é usada porque a adoção depende da rapidez com que os casos de uso escalam de pilotos para uso rotineiro. As premissas para taxas de adoção, mudanças de preços e ciclos de substituição são alinhadas ao que os respondentes primários consideram realista dentro do período de previsão, e a projeção final é mantida consistente com os indicadores macroeconômicos e as restrições de capacidade visíveis. Onde as evidências bottom-up são escassas, como em fornecedores privados menores, preenchemos a lacuna usando faixas de preço conservadoras e intervalos de penetração validados, em vez de forçar contagens precisas de unidades.
Validação de Dados e Ciclo de Atualização
A validação é feita verificando se os totais modelados se alinham com sinais independentes, como narrativas de envio de equipamentos, direção de gastos de capital em laboratórios e o ritmo de introdução de novos produtos entre as principais aplicações. Se o resultado de um segmento parecer fora do esperado, revisamos as entradas de fatores, revisamos os cálculos e depois recontatamos um pequeno grupo de respondentes para confirmar se a mudança é real ou apenas um artefato de modelagem.
Antes da aprovação final, o trabalho passa por revisões de analistas em múltiplas etapas que buscam valores discrepantes, mudanças súbitas e divisões regionais que não correspondem a padrões de demanda conhecidos. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais que podem alterar preços, disponibilidade ou adoção. Pouco antes da entrega, um analista realiza uma revisão final para garantir que as divulgações públicas mais recentes e os sinais de mercado estejam refletidos nos números publicados.
Tamanho do Mercado de Holografia Digital da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os valores de mercado publicados para holografia digital podem parecer muito distantes porque os pesquisadores não contam sempre os mesmos limites de receita e também escolhem diferentes anos-base. Diferenças na forma como hardware, software e serviços são agrupados, além da rapidez com que se assume que os preços cairão, tendem a criar a maior dispersão.
Os principais fatores de discrepância geralmente vêm de escolhas de escopo e tempo que são fáceis de não perceber. Algumas estimativas se inclinam fortemente para casos de uso liderados por displays e experiências, enquanto outras estão mais centradas em microscopia e metrologia, onde os ciclos de compra e os pontos de preço se comportam de forma diferente. O momento de conversão de moeda, a escolha do ano-base e se atualizações intermediárias são aplicadas após grandes lançamentos de produtos também podem alterar o número final, mesmo quando a CAGR parece semelhante.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 5,58 bilhões de USD (2026) | |
| Editora de Pesquisa Setorial A | 4,22 bilhões de USD (2024) | Utiliza um ano-base de 2024 e uma janela de previsão mais curta, o que pode subestimar o aumento decorrente de implantações mais recentes que se expandem após os pilotos iniciais, especialmente nos ciclos de compra de laboratório e inspeção. |
| Editora de Pesquisa Setorial B | 6,19 bilhões de USD (2026) | Aplica um escopo mais amplo que pode incorporar gastos adjacentes com displays holográficos e experiências, e as premissas de preço e adoção parecem mais agressivas ao longo do horizonte de longo prazo. |
As verificações de ciclo de renovação de equipamentos e as entrevistas de adoção em nível de aplicação são as evidências que mantêm a Mordor Intelligence alinhada ao que realmente é comprado em microscopia, metrologia e visualização especializada, e é por isso que o valor de 2026 pode se situar entre uma visão ancorada em um ano-base mais baixo e uma estimativa de escopo mais amplo. A dispersão na tabela se deve principalmente ao que é contabilizado como receita de holografia digital e à rapidez com que se assume que a adoção vai escalar, escolhas que podem ser revisadas e reproduzidas quando as entradas são claramente declaradas.


Principais Perguntas Respondidas no Relatório
Quais são os principais fatores que impulsionam o mercado de holografia digital?
Os lançamentos de HUDs automotivos, os gastos com defesa em LiDAR de longo alcance e a crescente demanda hospitalar por imagem de fase quantitativa impulsionam coletivamente um CAGR de 14,62% até 2031.
Qual região está crescendo mais rapidamente e por quê?
A Ásia-Pacífico está se expandindo a um CAGR de 15,92%, impulsionada pela holografia de varejo chinesa, pelos subsídios japoneses de medicina regenerativa e pelas implantações industriais sul-coreanas.
Como o codec H.266/VVC influencia a adoção do mercado?
O H.266/VVC reduz a largura de banda de fluxos volumétricos em cerca de 40%, viabilizando a telepresença holográfica em tempo real nas redes 5G existentes sem atualizações de infraestrutura.
Por que o fornecimento de moduladores de luz espacial é uma restrição?
Os SLMs 4K de alta eficiência requerem fábricas especializadas; a capacidade limitada no Japão e na Coreia do Sul aumentou os prazos de entrega e os custos, dificultando o lançamento de novos produtos.
Qual vertical detém a maior participação na receita?
Os usuários de medicina e ciências da vida detinham 31,10% da receita de 2025 porque a holografia oferece imagem não invasiva e de alta resolução, vital para terapia celular e planejamento cirúrgico.
Como as empresas líderes estão fortalecendo suas posições competitivas?
Elas formam alianças que integram óptica, materiais e IA — como Eastman, Ceres Holographics e Covestro — encurtando o tempo de comercialização e assegurando participação incremental no mercado de holografia digital.
Qual é o tamanho do mercado de Holografia Digital em 2026?
O mercado de holografia digital deve crescer de USD 4,87 bilhões em 2025 para USD 5,58 bilhões em 2026 e está previsto para atingir USD 11,03 bilhões até 2031 a um CAGR de 14,62% no período de 2026 a 2031.
Página atualizada pela última vez em:



