
Tamanho e Participação do Mercado de Suplementos Alimentares
Análise do Mercado de Suplementos Alimentares por Mordor Intelligence
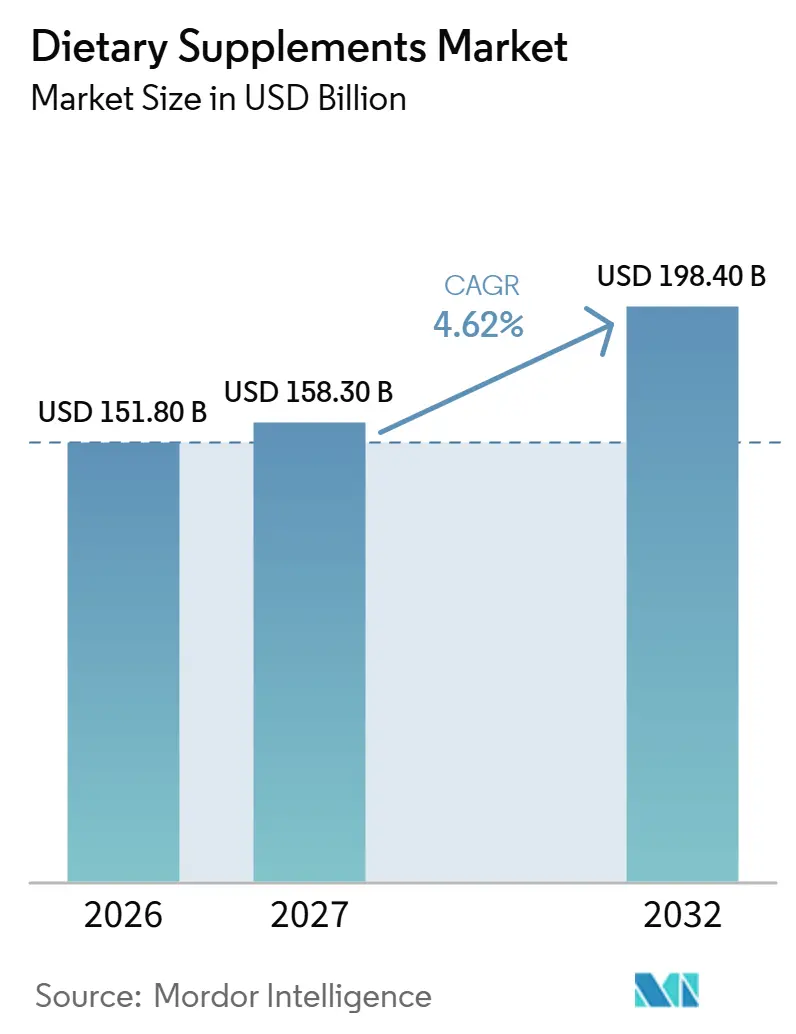
O tamanho do mercado de suplementos alimentares é estimado em 151,8 bilhões de USD em 2026 e está projetado para 158,3 bilhões de USD em 2027, atingindo 198,4 bilhões de USD até 2032, crescendo a um CAGR de 4,62% de 2027 a 2032.
A demanda por manutenção da saúde nos Estados Unidos oferece aos fabricantes um público consolidado, enquanto a segmentação demográfica confere às linhas de vitaminas um foco específico no consumidor. Na Noruega, as farmácias são o principal canal de compra de suplementos à base de plantas, enquanto as assinaturas no varejo oferecem um mecanismo para pedidos recorrentes. Atender a essas necessidades requer formatos de vitaminas acabados que conectem uma formulação relevante a um canal de compra prático. A demanda e as oportunidades de canal sustentam a expansão, enquanto as falhas de ingredientes falsificados e as questões de segurança não resolvidas sobre DHA em doses mais elevadas tornam a autenticidade e a verificação de segurança restrições ao crescimento dos fornecedores.
Principais Conclusões do Relatório
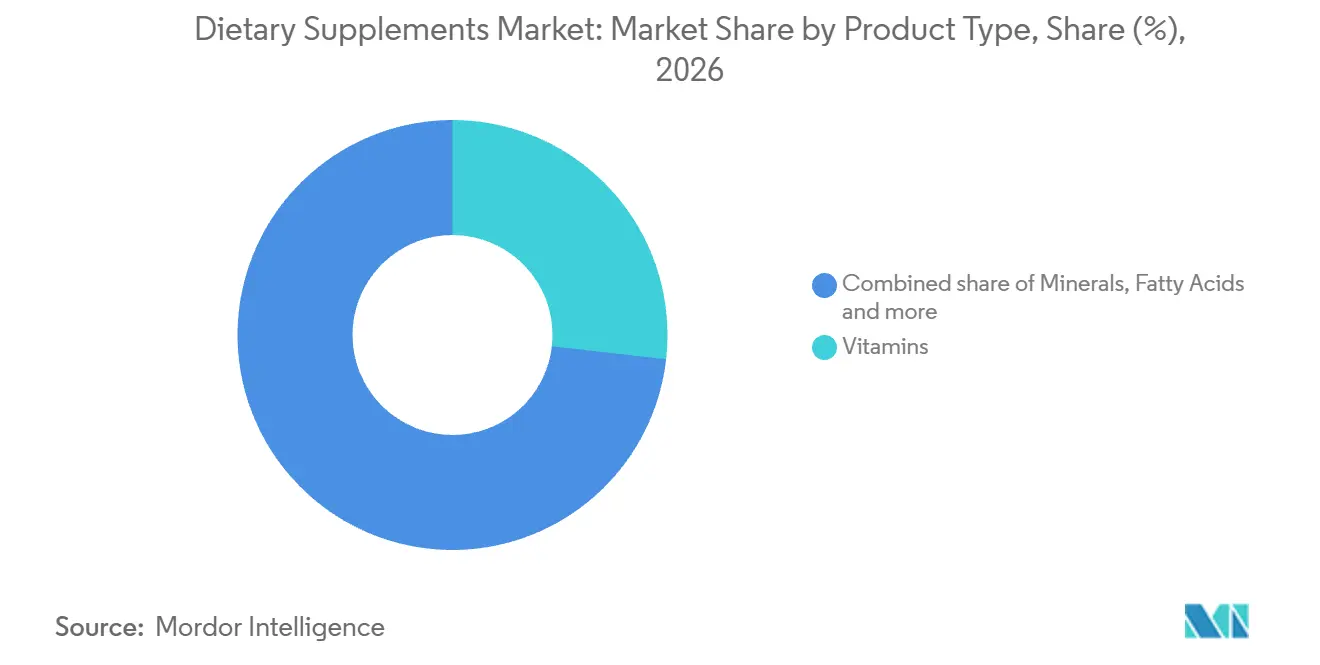
- Por tipo de produto, as vitaminas lideraram com uma participação de 26,8% no mercado de suplementos alimentares em 2026, enquanto os suplementos prebióticos e probióticos têm previsão de crescimento mais rápido, com um CAGR de 9,85% de 2027 a 2032.
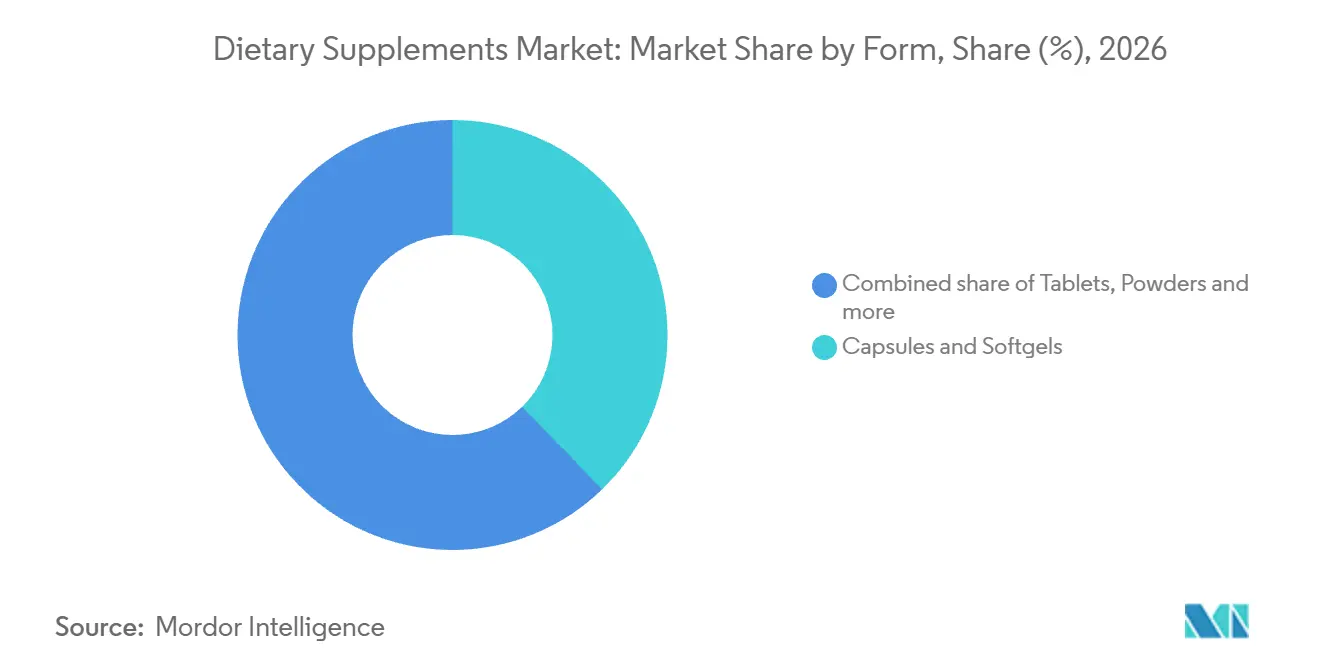
- Entre as formas, cápsulas e softgels representaram uma participação de 37,75% no tamanho do mercado de suplementos alimentares em 2026, e as gomas são projetadas para crescer mais rapidamente, com um CAGR de 12,25% de 2027 a 2032.
- Entre as fontes, os suplementos sintéticos/derivados de fermentação detiveram a maior participação, com 55,4% da receita do mercado em 2026, enquanto os suplementos à base de plantas têm previsão de crescimento mais rápido, com um CAGR de 10,05% de 2027 a 2032.
- Para os grupos de consumidores, as mulheres representaram a maior participação, com 33,86% da receita do mercado em 2026, com o segmento infantil com previsão de crescimento mais rápido, com um CAGR de 11,25% de 2027 a 2032.
- As aplicações de saúde foram lideradas por saúde geral e bem-estar, com 40,53% da receita do mercado em 2026, enquanto o fortalecimento da imunidade tem projeção de crescimento mais rápido, com um CAGR de 9,65% de 2027 a 2032.
- Dentro dos canais de distribuição, os canais de varejo online combinaram a maior participação, com 27,18% da receita do mercado em 2026, com o CAGR projetado mais rápido de 13,25% de 2027 a 2032.
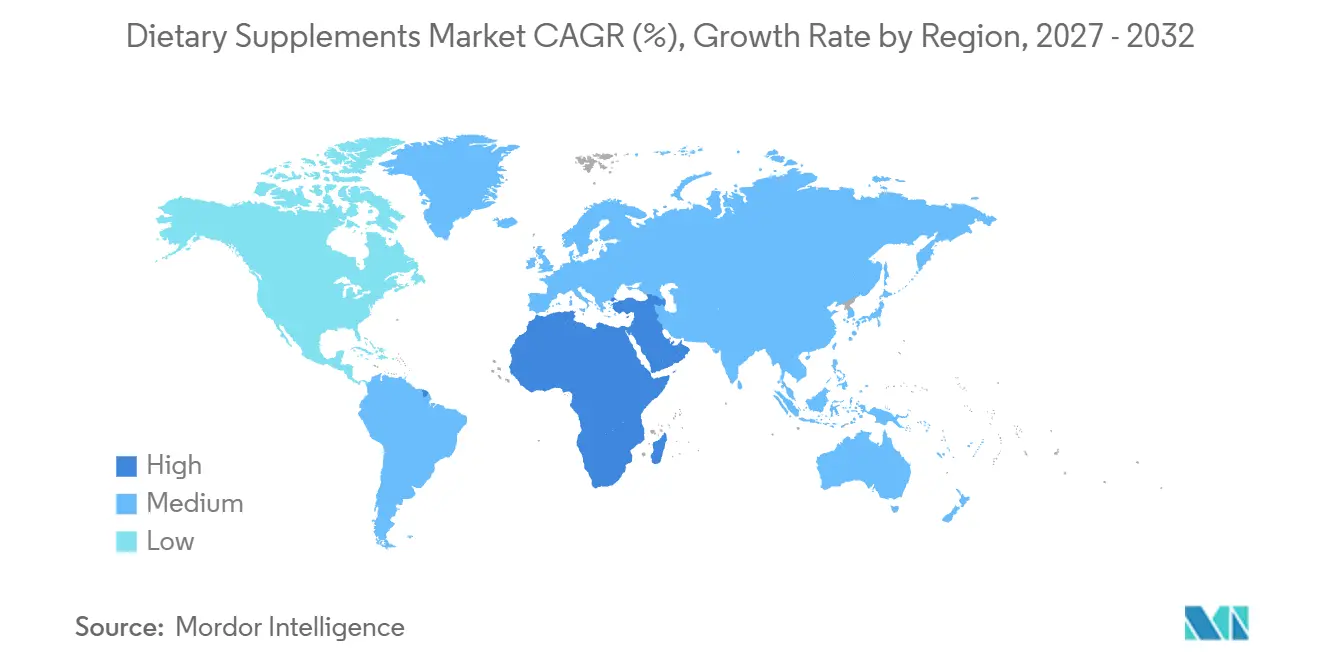
- Entre as geografias, a Ásia-Pacífico liderou com 49,55% da receita do mercado em 2026, enquanto a região do Oriente Médio e África tem previsão de crescimento mais rápido, com um CAGR de 8,1% de 2027 a 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores do Mercado de Suplementos Alimentares*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Maior Foco na Saúde Preventiva | +1.8% | Em todo o território dos Estados Unidos | Longo prazo (≥ 4 anos) |
| Suplementos Direcionados a Consumidoras Impulsionando o Crescimento | +1.3% | Em todo o território dos Estados Unidos | Médio prazo (2-4 anos) |
| Crescente Preferência por Fórmulas de Rótulo Limpo, Base Vegetal e Veganas | +1.1% | Em todo o mercado norueguês | Médio prazo (2 a 4 anos) |
| Foco no Envelhecimento Saudável Acelerando a Adoção de Multivitamínicos entre os Consumidores | +1% | América do Norte, Europa e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| O Crescimento do Comércio Eletrônico Melhora a Acessibilidade dos Suplementos e o Alcance do Mercado | +0.8% | Em toda a China continental | Curto prazo (≤ 2 anos) |
| Investimentos em Pesquisa e Desenvolvimento Impulsionam o Desenvolvimento Inovador de Produtos e Soluções Direcionadas | +0.6% | Em toda a região Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Maior Foco na Saúde Preventiva
As prioridades de saúde preventiva sustentam a demanda ao oferecer aos consumidores um motivo para usar suplementos na manutenção contínua da saúde. Em julho de 2026, 78% dos adultos norte-americanos relataram tomar pelo menos um suplemento para a saúde.[1] Em uma pesquisa da Morning Consult de setembro de 2026 para o Conselho de Nutrição Responsável, 52% dos adultos norte-americanos afirmaram que os suplementos eram essenciais ou importantes para manter a saúde e o bem-estar. Considerados como indicadores separados, o uso generalizado e a importância percebida conferem às fórmulas de manutenção da saúde um público já familiarizado com o uso de suplementos. A abertura comercial está em fortalecer as ofertas de manutenção da saúde para os usuários existentes, de modo que a expansão não precise depender inteiramente da captação de novos usuários de suplementos.
Suplementos Direcionados a Consumidoras Impulsionando o Crescimento
A demanda por suplementos voltados para mulheres tem uma base clínica concreta quando uma formulação atende a uma necessidade de saúde reprodutiva definida. O Colégio Americano de Obstetras e Ginecologistas recomenda que a maioria das mulheres em idade reprodutiva tome um suplemento diário contendo pelo menos 400 mcg de ácido fólico para ajudar a prevenir defeitos do tubo neural. A dosagem exata é determinada por meio de decisão compartilhada entre a paciente e seu obstetra-ginecologista. Isso oferece aos fabricantes um briefing de design de produto construído em torno de um nutriente especificado, uso diário e uma população feminina definida.
Preferência Crescente por Fórmulas Clean Label, à Base de Plantas e Veganas
Os suplementos à base de plantas podem ser desenvolvidos como uma proposta de saúde voltada para farmácias, conferindo à origem do ingrediente e ao acesso no varejo papéis distintos na oferta. Na pesquisa da Opinion de maio de 2025 para o Forbrukerrådet, 48% dos 199 entrevistados noruegueses que compraram suplementos à base de plantas no ano anterior relataram compras em farmácias, com múltiplos pontos de venda selecionáveis. No mesmo grupo de compradores, 20% citaram melhor saúde em geral nas respostas codificadas pela pesquisa. Esses resultados conectam um canal de compra observado a um motivo declarado de manutenção da saúde, criando um contexto específico para explicar o que uma formulação de origem vegetal pretende oferecer. Um fornecedor que busca esses compradores noruegueses pode priorizar a distribuição em farmácias e explicar o papel de manutenção da saúde da formulação nesse ponto de venda.
Foco no Envelhecimento Saudável Acelerando a Adoção de Multivitamínicos entre os Consumidores
A baixa ingestão calórica oferece uma base dietética específica para produtos multivitamínicos voltados ao envelhecimento saudável. As diretrizes dietéticas norueguesas resumidas pelo Instituto Norueguês de Saúde Pública (FHI) recomendam suplementos multivitamínicos/minerais para pessoas com baixa ingestão calórica, um grupo que frequentemente inclui adultos mais velhos, ou com dieta pouco variada. Essa recomendação condicional confere a um produto combinado um papel no atendimento de várias necessidades nutricionais por meio de uma única compra. Os fornecedores podem desenvolver uma variante por fase de vida em torno dessa situação dietética, traduzindo o posicionamento amplo de bem-estar no envelhecimento em um briefing de formulação específico. Uma linha organizada em torno de necessidades dietéticas pode distinguir uma oferta de multivitamínico para baixa ingestão de um produto adulto geral.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Presença de Produtos Falsificados Prejudicando o Crescimento | -0.8% | Reino Unido e Coreia do Sul | Curto prazo (≤ 2 anos) |
| Crescente Ceticismo dos Consumidores em Relação a Aditivos Sintéticos e Preocupações com a Segurança de Megadoses | -0.5% | Em toda a região europeia | Médio prazo (2-4 anos) |
| Regulamentações Mais Rígidas sobre Suplementos Alimentares e Produtos Limítrofes | -0.4% | Em todo o mercado brasileiro | Médio prazo (2-4 anos) |
| Guerras de Preços de Produtores Locais Reduzem as Margens de Lucro | -0.3% | Em toda a China continental | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Presença de Produtos Falsificados Prejudicando o Crescimento
Os suplementos falsificados criam um problema competitivo que combina falha de ingredientes com demanda por alternativas mais baratas. A Polícia de Marcas Registradas da Coreia do Sul apreendeu aproximadamente 8.000 itens falsificados de suplementos de saúde e alimentares em 6 operações de julho de 2025 a janeiro de 2026.[2] Os produtos apreendidos incluíam vitaminas, probióticos e suplementos para articulações e ossos sem nenhum dos ingredientes ativos anunciados. Entre 75 entrevistados do Reino Unido que compraram conscientemente suplementos alimentares falsificados em 2025, 49% afirmaram que comprariam um produto de marca mais barata semelhante se os falsificados não estivessem disponíveis.[3] Para fornecedores legítimos, esses resultados implicam que a autenticidade do produto e o preço abordam partes diferentes da ameaça competitiva. Demonstrar ingredientes genuínos pode diferenciar uma oferta, mas deixa sem solução o custo de competir por compradores de falsificados explicitamente sensíveis ao preço.
Crescente Ceticismo dos Consumidores em Relação a Aditivos Sintéticos e Preocupações com a Segurança de Megadoses
As fórmulas de DHA em doses mais elevadas enfrentam uma restrição comercial quando a segurança a longo prazo não foi estabelecida na ingestão proposta. Em seu parecer de 15 de dezembro de 2025, a Autoridade Europeia para a Segurança dos Alimentos (EFSA) concluiu que a segurança a longo prazo em relação ao sangramento para DHA suplementar isolado acima de 1 g/dia não pôde ser estabelecida para nenhum grupo populacional. Ela manteve 1 g/dia como nível de ingestão seguro e não estabeleceu um nível de ingestão tolerável superior. Para um fabricante que considera uma fórmula de DHA em dose mais elevada, isso deixa um problema de comprovação entre o aumento da dose e a apresentação de uma proposta de segurança a longo prazo convincente. A escalada de dose em produtos de DHA consequentemente carrega um ônus de desenvolvimento não resolvido, limitando o argumento comercial para usar uma ingestão mais elevada como vantagem isolada do produto.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Suplementos Alimentares
Por Tipo de Produto:
Vitaminas Lideram à Medida que os Portfólios Especializados se ExpandemAs vitaminas representaram uma participação de 26,8% no tamanho do mercado de suplementos alimentares em 2026, tornando-as o maior segmento. Em 2025, a Haleon expandiu os Centrum Daily Kits pela Ásia-Pacífico e reportou mais de 1 milhão de embalagens vendidas desde o lançamento. Os kits fornecem um suprimento de 30 dias de vitaminas adaptadas às necessidades de gênero e faixa etária. A Haleon também reportou que a linha gerou ganhos de participação de mercado, indicando que esses kits de vitaminas personalizados estavam conquistando negócios na região.
Os suplementos prebióticos e probióticos são o segmento de crescimento mais rápido, com um CAGR previsto de 9,85% de 2027 a 2032. A BioGaia vendeu 715 milhões de doses de seus produtos probióticos acabados de marca em todo o mundo em 2025, definindo uma dose como a ingestão recomendada específica do produto por ocasião. Esse volume de doses provém de produtos acabados de marca vendidos a consumidores em todo o mundo, com culturas probióticas fornecidas a um número limitado de clientes empresariais como fonte adicional de doses além dessa contagem. A H&H International reportou que suas vendas combinadas de probióticos pediátricos e suplementos nutricionais infantis na China continental reverteram para um crescimento de 2% em 2025, auxiliadas pela expansão do portfólio para produtos como pós nutricionais infantis. Os suplementos de proteínas e aminoácidos atendem compradores de desempenho atlético, ilustrado pelo segmento mais amplo de Nutrição de Desempenho da Glanbia, incluindo pós proteicos e produtos prontos para beber e prontos para comer, que registrou crescimento de receita comparável de 2,8% em 2025.

Por Forma:
Escala de Softgel Encontra Investimento em GomasCápsulas e softgels representaram uma participação de 37,75% no mercado de suplementos alimentares em 2026, tornando-os o maior segmento. Em maio de 2026, a Robinson Pharma reportou 36 máquinas de encapsulamento de softgel em sua instalação principal, incluindo 15 dedicadas a softgels vegetarianos. A Robinson Pharma é um fabricante contratado de suplementos alimentares, oferecendo às marcas uma rota de produção externa para essa base instalada. Uma marca pode oferecer um softgel vegetariano por meio desse modelo de produção, ampliando suas opções de formulação enquanto mantém a forma de dosagem líder.
As gomas são o segmento de crescimento mais rápido, com um CAGR previsto de 12,25% de 2027 a 2032. Em maio de 2025, a Pharmavite inaugurou uma instalação em New Albany, Ohio, que expandiu a produção de gomas vitamínicas Nature Made e já estava produzindo produtos prontos para venda. O projeto também apoiou capacidades de pesquisa e inovação para gomas vitamínicas por meio do Centro de Excelência em Inovação de Gomas da Pharmavite. A instalação representou um investimento de 250 milhões de USD, demonstrando o capital que a Pharmavite comprometeu com a produção comercial na forma de crescimento mais rápido.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório
Por Fonte:
Fermentação Industrial Ancora uma Base de Fornecimento em DiversificaçãoOs suplementos sintéticos/derivados de fermentação foram o maior segmento, representando 55,4% da receita do mercado em 2026. Em abril de 2025, a Zhejiang NHU reportou capacidade anual de 45.000 toneladas métricas de vitamina C hidrossolúvel proveniente de seu projeto de biofermentação na China. Isso ilustra a escala industrial na fase de ingredientes, onde um insumo vitamínico especificado pode apoiar o desenvolvimento de formulações de produtos acabados. A capacidade anual indica o potencial de fornecimento de vitamina C a partir de um projeto de fermentação, deixando a disponibilidade real para os formuladores dependente da produção.
Os suplementos à base de plantas são o segmento de crescimento mais rápido, com um CAGR previsto de 10,05% de 2027 a 2032. Em maio de 2025, 20% de 1.001 adultos noruegueses relataram usar suplementos feitos de extratos de plantas, ervas ou outros ingredientes naturais durante o ano anterior. Essa base de consumidores estabelecida oferece aos fabricantes um público definido para o posicionamento de origem vegetal, sem exigir que cada formulação sirva ao mesmo propósito de saúde. Os suplementos de origem animal oferecem outra opção de fonte, com óleo de peixe e óleo de krill entre os exemplos na categoria de óleos ômega usados para saúde por 25% dos adultos norte-americanos em julho de 2026.
Por Grupo de Consumidores:
Mulheres Lideram à Medida que os Canais Infantis se TransformamAs mulheres foram o maior segmento, representando 33,86% da receita do mercado em 2026. Em julho de 2026, 82% das mulheres norte-americanas relataram usar pelo menos um suplemento para a saúde, em comparação com 74% dos homens. A mesma pesquisa constatou uso de vitaminas ou minerais entre 72% das mulheres norte-americanas. Uma linha de vitaminas voltada para mulheres pode, portanto, atender a um público familiarizado com a categoria, oferecendo aos fornecedores uma proposta de entrada mais específica do que o uso de suplementos femininos isoladamente.
O segmento infantil tem previsão de crescimento mais rápido, com um CAGR de 11,25% de 2027 a 2032. Na China continental, a contribuição dos canais online para as vendas de probióticos pediátricos e suplementos nutricionais infantis da H&H International aumentou de 49,2% em 2024 para 62,1% em 2025. Essa mudança de mix oferece aos fabricantes de suplementos infantis um motivo concreto para desenvolver um canal online junto com o próprio produto. Os homens representam outro grupo de consumidores, com 30% dos homens norte-americanos relatando uso de suplementos proteicos para saúde em julho de 2026.
Por Aplicação de Saúde:
Bem-Estar Geral Lidera à Medida que os Produtos Imunológicos Ganham TraçãoA saúde geral e o bem-estar foram o maior segmento, representando 40,53% da receita do mercado em 2026. Em uma pesquisa de 2025 com 6.000 compradores adultos de suplementos vitamínicos ou minerais na Bélgica, Alemanha, Itália, Polônia e Suécia, 63% selecionaram o suporte à saúde geral como motivo de uso. Esse resultado torna a manutenção ampla da saúde uma proposta concreta para compradores dentro de uma população definida de compradores de suplementos.
O fortalecimento da imunidade é o segmento de crescimento mais rápido, com um CAGR previsto de 9,65% de 2027 a 2032. As vendas de colostro na categoria de saúde imunológica do canal natural da SPINS cresceram 203,4%, atingindo quase 4 milhões de USD nas 52 semanas encerradas em 30 de novembro de 2025. Isso combina uma proposta de ingrediente em rápida expansão com uma aplicação de varejo estreitamente definida, oferecendo aos fabricantes um argumento comercial específico a examinar dentro da oferta mais ampla de imunidade. Os suplementos para saúde óssea e articular atendem a outra aplicação distinta, com 44% dos 1.441 entrevistados qualificados na pesquisa norte-americana da KPMG de fevereiro a março de 2026 relatando consumo regular.
Por Canal de Distribuição:
Escala Online se Aprofunda por Meio da Adoção de AssinaturasOs canais de varejo online foram o maior segmento, com 27,18% da receita do mercado em 2026, e o segmento de crescimento mais rápido, com um CAGR projetado de 13,25% de 2027 a 2032. Em 2025, a iHerb processou mais de 44 milhões de pedidos e atendeu 15 milhões de clientes ativos em seu sortimento mais amplo de saúde e bem-estar, incluindo vitaminas, minerais e suplementos. Essa escala pode oferecer a um fornecedor de suplementos acesso a uma grande plataforma de varejo cuja base de pedidos se estende por categorias de saúde relacionadas.
As assinaturas AutoShip & Save da iHerb aumentaram 370% em 2025 em comparação com 2024 em seu sortimento mais amplo. Separadamente, o serviço Subscribe & Save da iHerb permite que os clientes escolham a frequência de entrega para produtos elegíveis e adicionem ou removam itens, pulem entregas ou cancelem a qualquer momento. O serviço abrange a maioria dos produtos enviáveis para os Estados Unidos, Singapura, Hong Kong, Coreia e Japão. Os intervalos selecionados pelos clientes criam uma rota para demanda recorrente programada, enquanto os cancelamentos e pausas mantêm a receita recorrente dependente da participação contínua do cliente.
Análise Geográfica
Mercado de Suplementos Alimentares da Ásia-Pacífico
A Ásia-Pacífico representou uma participação de 49,55% no tamanho do mercado de suplementos alimentares em 2026, tornando-a a maior geografia. Em 2025, a Herbalife reportou 1,73 bilhão de USD em vendas líquidas em seu portfólio mais amplo de produtos de nutrição em sua região de reporte Ásia-Pacífico, que exclui a China, alta de 0,3% em relação a 2024. A Herbalife distribui e comercializa seus produtos de nutrição por meio de uma rede global de membros independentes usando um modelo de venda direta. Um entrante nesses mercados, portanto, enfrenta um participante consolidado de porte considerável com relacionamentos com membros, mesmo que as vendas regionais da Herbalife tenham se expandido apenas modestamente.
Mercado de Suplementos Alimentares do Oriente Médio e África
O Oriente Médio e África é a geografia de crescimento mais rápido, com um CAGR previsto de 8,1% de 2027 a 2032. Em setembro de 2025, a plataforma myAster da Aster DM Healthcare expandiu a entrega expressa 24 horas por dia, 7 dias por semana de medicamentos, suplementos de saúde e produtos de beleza de Dubai para Abu Dhabi, Sharjah, Ajman e Ras Al Khaimah nos Emirados Árabes Unidos. Para fornecedores de suplementos, essa expansão concluída ilustra uma rota para mercados locais adicionais por meio de um serviço que combina o atendimento de farmácia com um sortimento mais amplo de produtos de saúde.
Na América do Norte, 31% dos adultos norte-americanos relataram tomar suplementos proteicos, incluindo pós, bebidas ou barras, para saúde em julho de 2026. Na Europa, 34% dos usuários de suplementos vitamínicos ou minerais pesquisados na Bélgica, Alemanha, Itália, Polônia e Suécia em 2025 relataram recomendações de profissionais de saúde, incluindo médicos e enfermeiros. Na América do Sul, o Brasil exigiu notificação à Anvisa até 1º de setembro de 2026 para suplementos cobertos pela transição comunicados às autoridades de saúde locais até 31 de agosto de 2024. Os produtos qualificados no Brasil fabricados até 1º de setembro de 2026 podem ser vendidos até o vencimento mesmo sem essa notificação. A exceção permite que um fornecedor brasileiro gerencie lotes existentes elegíveis separadamente da regularização da notificaão, em vez de tratar o prazo como uma data de retirada automática.
Estrutura Regulatória e Perspectivas
A comparação examina jurisdições selecionadas sob a perspectiva de um fabricante estabelecido que introduz uma linha de suplementos acabados em conformidade. Ela contrasta procedimentos de fabricação, notificação de produto, entrada em alimentos de saúde registrados, elegibilidade de constituintes e alegações de suplementos de saúde de baixo risco. A coluna da China abrange a rota de alimentos de saúde registrados, enquanto a coluna da África do Sul abrange os suplementos de saúde definidos pela SAHPRA. A atratividade reflete como esses requisitos afetam a capacidade do fabricante de fornecer e diferenciar essa linha.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Alemanha | China | Brasil | África do Sul |
|---|---|---|---|---|---|
| Autoridade principal | Administração de Alimentos e Medicamentos (FDA) | Escritório Federal de Proteção ao Consumidor e Segurança Alimentar (BVL), com autoridades de conformidade federais e estaduais | Centro de Avaliação de Alimentos da Administração Estatal para Regulação do Mercado (SAMR) | Anvisa | Autoridade Regulatória de Produtos de Saúde da África do Sul (SAHPRA) |
| Principais instrumentos ou diretrizes | Procedimentos de fabricação escritos conforme 21 CFR Parte 111 | Notificação do produto; estrutura de fontes de nutrientes da Diretiva 2002/46/CE | Rota de alimentos de saúde registrados; certificados de 5 anos | Constituintes autorizados e limites de uso específicos por população | Diretrizes para indicações e substâncias de suplementos de saúde de baixo risco |
| Efeito comercial | Estabelecer e seguir procedimentos de fabricação escritos | Notificar cada produto com uma amostra de rótulo em alemão antes da disponibilidade para venda; o operador retém a responsabilidade de conformidade | O registro fornece status de produto por tempo limitado | Selecionar constituintes autorizados dentro dos limites para a população pretendida | Manter indicações e substâncias dentro das categorias de diretrizes de baixo risco |
| Atratividade atual da política | Médio | Médio | Médio | Médio | Médio |
| Direção futura da atratividade da política | Sem alteração | Sem alteração | Sem alteração | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | |||||
Para um fabricante estabelecido, a atratividade Média e Sem alteração nos Estados Unidos e na Alemanha refletem os requisitos de procedimentos de fabricação e a notificação sem aprovação do produto, respectivamente. A rota de alimentos de saúde registrados da China sustenta a atratividade Média por meio de certificados de 5 anos, enquanto as regras de terceirização de 1º de dezembro de 2026 combinam deveres de supervisão de contratados com rotas de autorização alternativas para titulares de certificados de comissionamento, sustentando Sem alteração no geral. A atualização do suplemento de cúrcuma do Brasil de 22 de abril de 2026 coloca uma mudança específica de ingrediente dentro de sua estrutura de limites de constituintes, sustentando atratividade Média e Sem alteração para um fabricante que cumpre os deveres aplicáveis de formulação e rotulagem. A estrutura de baixo risco da África do Sul sustenta atratividade Média e Sem alteração porque os medicamentos complementares cobertos podem permanecer à venda somente com um pedido de registro apresentado até o prazo de convocação aplicável, operadores relevantes detendo licenças da seção 22C(1)(b) dentro dos prazos especificados, conformidade com a seção 20, regulamentos 10, 11, 12 e 42 e outras disposições aplicáveis, e indicações de baixo risco.
Etapas da Cadeia de Valor
A cadeia de valor compara o licenciamento de ingredientes, a fabricação de suplementos e a distribuição de produtos acabados por meio das capacidades que cada etapa fornece e da receita que pode capturar. A Niagen Bioscience oferece licenciamento para seu ingrediente patenteado de nicotinamida ribosídeo Niagen, enquanto a Robinson Pharma fornece fabricação contratada de suplementos em múltiplas formas. Essas funções distintas permitem que uma marca combine insumos especializados com capacidade de produção externa, tornando a coordenação entre a formulação e o contrato de fabricação comercialmente significativa.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Principais participantes | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Desenvolvimento e licenciamento de ingredientes | Desenvolvedores e licenciadores de ingredientes, como a Niagen Bioscience | Receita de licenciamento de ingredientes | Potenciais escassez de matérias-primas e aumentos de custos | Qualificar fontes alternativas de matérias-primas e manter opções de formulação |
| Formulação e fabricação | Fabricantes contratados como a Robinson Pharma; fabricantes integrados como a Herbalife Ltd. | Taxas de serviço de fabricação e vendas de produtos acabados | Cumprimento das especificações de identidade, potência e produção dos ingredientes | Testar materiais recebidos em relação às especificações definidas |
| Distribuição e entrega ao cliente | Varejistas online como a iHerb; operadores de venda direta como a Herbalife Ltd. | Vendas de produtos e remuneração de membros vinculada a vendas | Confiabilidade de entrega para clientes geograficamente dispersos | Posicionar a capacidade de atendimento mais próxima dos mercados atendidos |
| Fonte: Mordor Intelligence | ||||
Em 2025, a iHerb inaugurou centros de atendimento em Dallas-Fort Worth e em Riade, Arábia Saudita, para melhorar a velocidade, a confiabilidade e a eficiência de custos das entregas em seu negócio mais amplo de saúde e bem-estar. A iHerb estoca produtos de fabricantes e distribuidores autorizados, posicionando o sortimento de varejo e o atendimento na mesma etapa downstream. A expansão coloca a execução das entregas em sites operados pelo varejista, oferecendo às marcas de suplementos acesso a investimentos em atendimento que não precisam ser de sua propriedade.
Cenário Competitivo
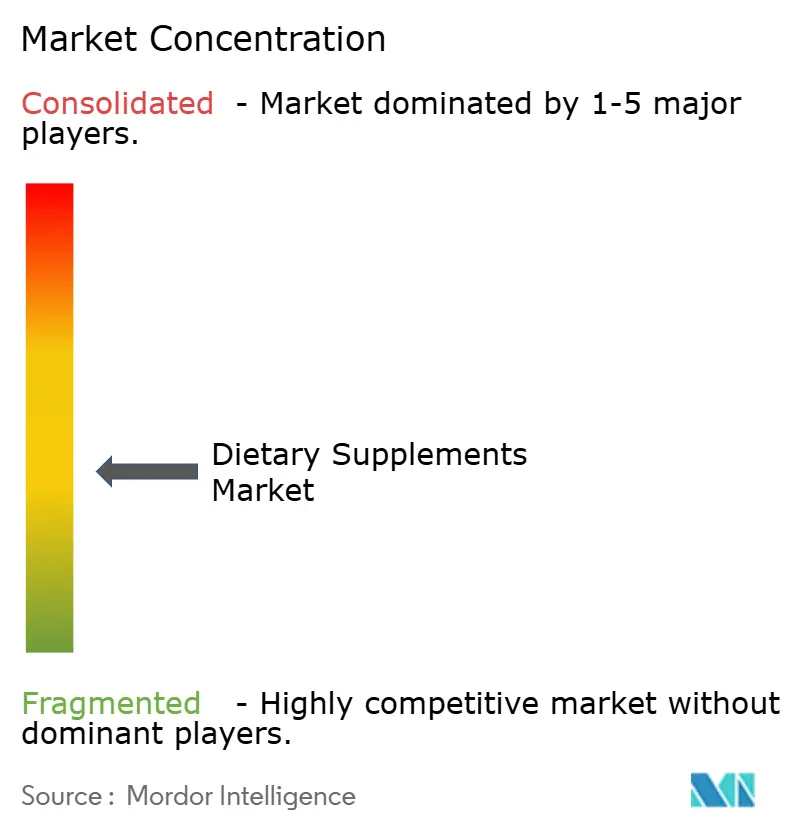
Os especialistas em venda direta Amway Corporation e Herbalife Ltd. competem ao lado do negócio de vitaminas mainstream da Nestlé S.A. e dos participantes de saúde ao consumidor Bayer AG e Haleon plc. Essa combinação cria um campo moderadamente fragmentado que abrange redes de membros, o portfólio Nutritionals da Bayer e a linha de vitaminas Centrum da Haleon. A Herbalife reportou 5,04 bilhões de USD em vendas líquidas em toda a empresa em seu negócio mais amplo de produtos de nutrição em 2025, alta de 0,9% em relação a 2024. Seu Formula 1 Nutritional Shake Mix representou aproximadamente 25% dessas vendas em toda a empresa. Essa dependência de uma linha de produtos demonstra a exposição da Herbalife ao desempenho de uma única franquia dentro de seu portfólio mais amplo de nutrição.
Em 6 de maio de 2026, a Amway lançou novas operações de fabricação de comprimidos em forma sólida e controle de qualidade em sua Planta Nutrilite Spaulding em Ada, Michigan. O projeto concluído de 75 milhões de USD fez parte de seu investimento mais amplo na categoria de Nutrição. Localizar a fabricação de comprimidos e o controle de qualidade na Nutrilite Spaulding oferece à Amway supervisão de ambas as atividades antes que os produtos entrem em sua rede de venda direta.
Em setembro de 2026, a Nestlé concordou em vender seu negócio mainstream de vitaminas, minerais e suplementos para a Yellow Wood Partners, sujeito à aprovação da concorrência e com fechamento esperado para o primeiro semestre de 2027. Os ativos incluem 7 marcas, operações associadas de suplementos de marca própria nos Estados Unidos e operações dedicadas de fabricação, embalagem, armazenagem e distribuição. Essa combinação daria ao comprador capacidades tanto de produtos de marca quanto de marca própria, criando diferentes rotas para atender varejistas e consumidores de suplementos. Como as marcas de vitaminas premium da Nestlé estão fora da venda, a conclusão reduziria sua exposição mainstream enquanto preserva uma presença em suplementos premium. A aprovação regulatória e as condições de fechamento determinarão quando a estrutura de propriedade proposta poderá entrar em vigor, tornando a execução da transação central para a realocação de curto prazo dessas capacidades.
Líderes do Setor de Suplementos Alimentares
-
Amway Corporation
-
Herbalife Ltd.
-
Nestlé S.A.
-
Bayer AG
-
Haleon plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Suplementos Alimentares Empresas cobertas neste relatório
- Amway Corporation
- Herbalife Ltd.
- Nestlé S.A.
- Bayer AG
- Haleon plc
- Abbott Laboratories
- Suntory Holdings Ltd.
- Otsuka Holdings Co., Ltd.
- Glanbia PLC
- Church & Dwight Co., Inc.
- NOW Health Group, Inc.
- Vitabiotics Ltd.
- H&H Group (Swisse)
- Reckitt Benckiser Group PLC
- Vital Health Foods (Pty) Ltd
- 21st Century HealthCare, Inc.
- Kirin Holdings Company, Limited
- Jamieson Wellness Inc.
- Harbin Pharmaceutical Group
- Dr. Willmar Schwabe GmbH & Co. KG
Principais Oportunidades para os Participantes do Mercado
As oportunidades comparam o desenvolvimento diferenciado de suplementos com a preparação específica por país para o acesso ao mercado de produtos acabados. Em 19 de outubro de 2026, a Administração de Alimentos e Medicamentos dos Estados Unidos (FDA) finalizou orientações não vinculantes sobre informações recomendadas de identidade e segurança para notificações de novos ingredientes alimentares. Para fabricantes que desenvolvem suplementos contendo esses ingredientes, a oportunidade de planejamento está em vincular o desenvolvimento do produto a um pacote de evidências suficientemente definido antes da introdução comercial.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Segmento comprador/líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Suplementos contendo novos ingredientes alimentares comprovados | Orientação final dos EUA aborda informações recomendadas de identidade e segurança | Fabricantes que desenvolvem suplementos acabados contendo novos ingredientes alimentares | Desenvolver dossiês de produto em paralelo ao desenvolvimento da formulação | Requisitos existentes de notificação e comprovação de segurança | Fabricantes de suplementos com dados comprovados de identidade e segurança dos ingredientes |
| Linhas de suplementos preparadas para certificação halal na Indonésia | Anúncio de outubro de 2026 propôs escalonamento até 17 de outubro de 2028, pendente de alteração do Regulamento Governamental 42/2024 | Empresas de suplementos de saúde que preparam produtos para a Indonésia | Preparar evidências de produto e produção para o escalonamento de certificação anunciado | Demonstrar adequação para certificação | Fabricantes capazes de documentar insumos e produção de suplementos adequados |
| Linhas de suplementos legadas com dossiês técnicos atualizados no Brasil | Orientação de regularização de setembro de 2026 acompanhou requisitos contínuos de estabilidade, qualidade e segurança | Fabricantes de suplementos cobertos pela transição comunicados localmente até 31 de agosto de 2024 | Alinhar os dossiês de produtos acabados afetados e as especificações de produção com os requisitos técnicos | Estudos de estabilidade e evidências de suporte de qualidade e segurança | Fabricantes de suplementos com comprovação técnica completa |
| Fonte: Mordor Intelligence | |||||
A extensão anunciada da Indonésia ofereceria aos fabricantes uma janela de preparação, enquanto os requisitos técnicos contínuos do Brasil colocam as evidências de estabilidade ao lado da regularização. Um fabricante pode usar esses pontos de planejamento para desenvolver uma proposta de produto acabado cuja formulação e documentação avancem juntas. Para as linhas legadas brasileiras afetadas, a conclusão do dossiê é a abertura imediata porque a regularização da notificação mantém as obrigações de estabilidade, qualidade e segurança em vigor.
Desenvolvimentos industriais recentes em Mercado de Suplementos Alimentares
- Out 2026: A Administração de Alimentos e Medicamentos dos Estados Unidos (FDA) finalizou orientações não vinculantes sobre informações recomendadas de identidade e segurança para notificações relativas a novos ingredientes alimentares usados em suplementos.
- Set 2026: A Nestlé concordou em vender seu negócio mainstream de vitaminas, minerais e suplementos, incluindo 7 marcas e operações associadas de suplementos de marca própria nos Estados Unidos, para a Yellow Wood Partners por 1 bilhão de USD. O acordo estava sujeito a aprovações regulatórias, com fechamento esperado para o primeiro semestre de 2027.
- Jun 2026: A STADA concordou em adquirir 16 marcas de vitaminas, minerais e suplementos da Orifarm para sua oferta de farmácias europeias, incluindo marcas na Noruega, Dinamarca, Bélgica e Polônia. A aquisição foi concluída até 4 de setembro de 2026.
Mercado de Suplementos Alimentares Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de suplementos alimentares mede a receita anual dos fabricantes proveniente de suplementos ingeríveis acabados e embalados vendidos para complementar dietas regulares e apoiar resultados de saúde globalmente. As vendas são classificadas por produto, forma, fonte, grupo de consumidores, aplicação de saúde, canal de distribuição e geografia.
Exclusões do escopo: Alimentos funcionais, bebidas esportivas, alimentos básicos fortificados, ingredientes de suplementos alimentares vendidos separadamente e serviços de teste ou fabricação contratada estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Produto
- Vitaminas
- Vitamina A
- Vitamina C
- Vitamina D
- Vitamina B (Inclui B6, B7 / Biotina, B9 / Ácido Fólico, B12, etc.)
- Outros Suplementos de Vitaminas
- Suplementos Multivitamínicos
- Minerais
- Suplementos de Ferro
- Suplementos de Cálcio
- Suplementos de Magnésio e Zinco
- Suplementos Multiminerais
- Outros Minerais
- Ácidos Graxos
- Proteínas e Aminoácidos
- Suplementos Prebióticos e Probióticos
- Suplementos Herbais
- Enzimas
- Suplementos Combinados
- Outros
- Vitaminas
- Por Forma
- Comprimidos
- Cápsulas e Softgels
- Pós
- Gomas
- Líquidos
- Outros
- Por Fonte
- Base Vegetal
- Base Animal
- Sintético/Derivado de Fermentação
- Por Grupo de Consumidores
- Masculino
- Feminino
- Infantil/Crianças
- Por Aplicação de Saúde
- Saúde e Bem-Estar Geral
- Saúde Óssea e Articular
- Gerenciamento de Energia e Peso
- Saúde Gastrointestinal e Intestinal
- Fortalecimento da Imunidade
- Saúde Cardiovascular
- Gerenciamento do Diabetes
- Saúde Cognitiva e Mental
- Cuidados com Pele, Cabelo e Unhas
- Saúde Ocular
- Outras Aplicações de Saúde
- Por Canal de Distribuição
- Supermercados/Hipermercados
- Lojas Especializadas
- Canais de Varejo Online
- Venda Direta
- Outros Canais de Distribuição
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- Europa
- Alemanha
- França
- Reino Unido
- Espanha
- Países Baixos
- Itália
- Suécia
- Polônia
- Bélgica
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Coreia do Sul
- Indonésia
- Tailândia
- Singapura
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Chile
- Colômbia
- Peru
- Restante da América do Sul
- Oriente Médio e África
- Emirados Árabes Unidos
- África do Sul
- Nigéria
- Arábia Saudita
- Egito
- Marrocos
- Turquia
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Fontes públicas e oficiais, como a estrutura de suplementos alimentares da Comissão Europeia, ajudam a distinguir suplementos em forma de dosagem de outros alimentos e a rastrear fontes permitidas de vitaminas e minerais; as diretrizes de dieta saudável da Organização Mundial da Saúde fornecem contexto para as necessidades nutricionais e o papel da suplementação; a pesquisa de consumidores do Conselho de Nutrição Responsável fornece um indicador norte-americano de uso relatado e atitudes; e os dados de comércio de mercadorias da Organização Mundial do Comércio podem ajudar a verificar os fluxos de produtos transfronteiriços onde as classificações permitem.
Registros de empresas, materiais para investidores, registros regulatórios públicos e relatórios respeitáveis do setor de alimentos e saúde podem adicionar evidências sobre portfólios de produtos, investimentos em fabricação, alcance de canais e condições regionais. Essas fontes são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas ou pesquisas estruturadas teriam como alvo fabricantes de suplementos, especialistas em ingredientes e formulação, distribuidores e varejistas, e analistas de mercado com conhecimento de vendas e canais globais de produtos. Os entrevistados seriam solicitados a testar evidências secundárias sobre mix de produtos, receita dos fabricantes, demanda regional, preços e rota para o mercado, ao mesmo tempo em que identificam cobertura ausente ou inconsistente. Os analistas registrariam diferenças não resolvidas, buscariam esclarecimentos de um entrevistado relevante quando viável e comparariam cada resposta com indicadores públicos independentes antes de usá-la no modelo.
Distribuição dos entrevistados do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do entrevistado | Região |
|---|---|---|
| Nível superior: 30% | Diretores executivos (CXOs): 20% | APAC: 45% |
| Nível médio: 45% | Líderes funcionais/de unidade: 35% | EMEA: 30% |
| Participantes menores: 25% | Gerentes: 45% | Américas: 25% |
Dimensionamento do Mercado e Previsão
A estimativa global seria construída de cima para baixo a partir da receita dos fabricantes de suplementos embalados acabados, com verificações seletivas de baixo para cima a partir de agregações de receita de marcas ou fornecedores amostrados e verificações de canais. A população por faixa etária e fase de vida, o uso relatado de suplementos, o poder de compra domiciliar, o mix de canais de varejo e online, e as tendências de preço e mix de produtos ou formas ajudariam a explicar a demanda e a construir participações entre tipos de produtos, formas, fontes, grupos de consumidores, aplicações, canais e regiões. Os analistas fariam previsões do mercado com análise de cenários ancorada ao crescimento observado e às mudanças nesses indicadores, depois testariam as trajetórias de segmentos e regiões em relação aos mesmos fatores. Quando uma estimativa de fornecedor ou canal amostrado estiver incompleta, os analistas documentariam sua cobertura, comparariam com sinais independentes de vendas e comércio e a usariam apenas como uma verificação delimitada. Quando os códigos de comércio público combinam suplementos com outros bens, os analistas tratariam os totais de comércio resultantes apenas como verificações direcionais. Os entrevistados primários revisariam a razoabilidade das premissas em nível de variável e explicariam desvios materiais.
Ciclo de Validação e Atualização de Dados
Os analistas triangulariam divulgações de empresas, indicadores públicos e evidências de entrevistados, depois verificariam totais, participações de segmentos, movimentos ano a ano e mudanças de previsão em busca de anomalias em relação a sinais independentes. Antes que uma explicação de entrevistado altere uma previsão, os analistas a comparariam com evidências independentes de vendas. Uma revisão em múltiplas etapas rastrearia cada valor incomum até sua fonte e cálculo, resolveria ou sinalizaria discrepâncias e exigiria revisão do analista antes da aprovação; o recontato seria acionado por detalhes contraditórios do entrevistado, lacunas materiais ou uma mudança que altere o limite do mercado ou os fatores de previsão. As evidências e o modelo seriam atualizados anualmente, revisados entre ciclos após eventos materiais de mercado e revisados novamente imediatamente antes da entrega.
Tamanho do Mercado de Suplementos Alimentares da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos usados para modelar a demanda. O mercado de suplementos alimentares mede a receita anual dos fabricantes proveniente de suplementos ingeríveis acabados e embalados vendidos para complementar dietas regulares e apoiar resultados de saúde globalmente.
Os principais fatores de lacuna incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Os analistas fariam previsões do mercado com análise de cenários ancorada ao crescimento observado e às mudanças nesses indicadores, depois testariam as trajetórias de segmentos e regiões em relação aos mesmos fatores.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 158,3 bilhões de USD (2027) | |
| Consultoria Global A | 49,3 bilhões de USD (2026) | Em sua base de 2026, esta estimativa está 68,9% abaixo do valor de 2027 deste relatório de 158,3 bilhões de USD, 1 ano depois. A estimativa abrange apenas suplementos à base de plantas, um subconjunto das categorias de produtos de suplementos acabados do relatório. |
| Consultoria Global B | 108,7 bilhões de USD (2026) | Em sua base de 2026, esta estimativa está 31,3% abaixo do valor de 2027 deste relatório de 158,3 bilhões de USD, 1 ano depois. A estimativa abrange apenas suplementos à base de plantas, um subconjunto das categorias de produtos de suplementos acabados do relatório. |
Os analistas da Mordor Intelligence triangulariam divulgações de empresas, indicadores públicos e evidências de entrevistados, depois verificariam totais, participações de segmentos, movimentos ano a ano e mudanças de previsão em busca de anomalias em relação a sinais independentes.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de suplementos alimentares?
O mercado está projetado para atingir 158,3 bilhões de USD em 2027 e 198,4 bilhões de USD até 2032, com um CAGR de 4,62% de 2027 a 2032.
Quais forças estão moldando a demanda por suplementos?
As necessidades de manutenção da saúde e as fórmulas direcionadas sustentam a demanda. Em julho de 2026, 78% dos adultos norte-americanos relataram uso de suplementos para a saúde.
Qual tipo de produto lidera as vendas de suplementos?
As vitaminas detiveram a maior participação, com 26,8% em 2026, enquanto os suplementos prebióticos e probióticos têm previsão de crescimento mais rápido, com um CAGR de 9,85% de 2027 a 2032.
Quais empresas são os principais concorrentes no mercado de suplementos?
Os principais participantes incluem Amway Corporation, Herbalife Ltd., Nestlé S.A., Bayer AG e Haleon plc.
O que limita as perspectivas comerciais para suplementos de DHA em doses mais elevadas?
O parecer da EFSA de dezembro de 2025 não pôde estabelecer a segurança a longo prazo em relação ao sangramento para DHA suplementar isolado acima de 1 g/dia para nenhum grupo populacional, criando um ônus de comprovação para ofertas em doses mais elevadas.
Qual região lidera a receita de suplementos e qual cresce mais rapidamente?
A Ásia-Pacífico deteve 49,55% da receita em 2026, enquanto a região do Oriente Médio e África tem previsão de crescimento mais rápido, com um CAGR de 8,1% de 2027 a 2032.