
Dimensão e Quota do Mercado de Maquinário para Fundição sob Pressão
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
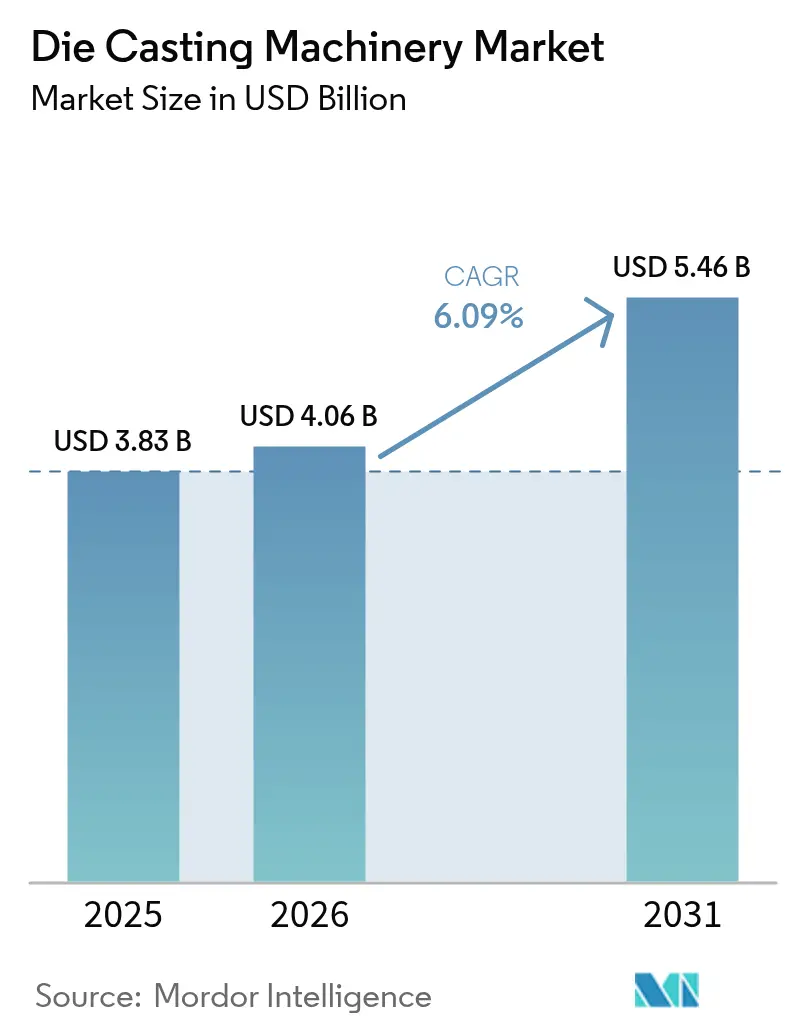
| Tamanho do Mercado (2026) | 4.06 Bilhões de dólares |
| Tamanho do Mercado (2031) | 5.46 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.09 % |
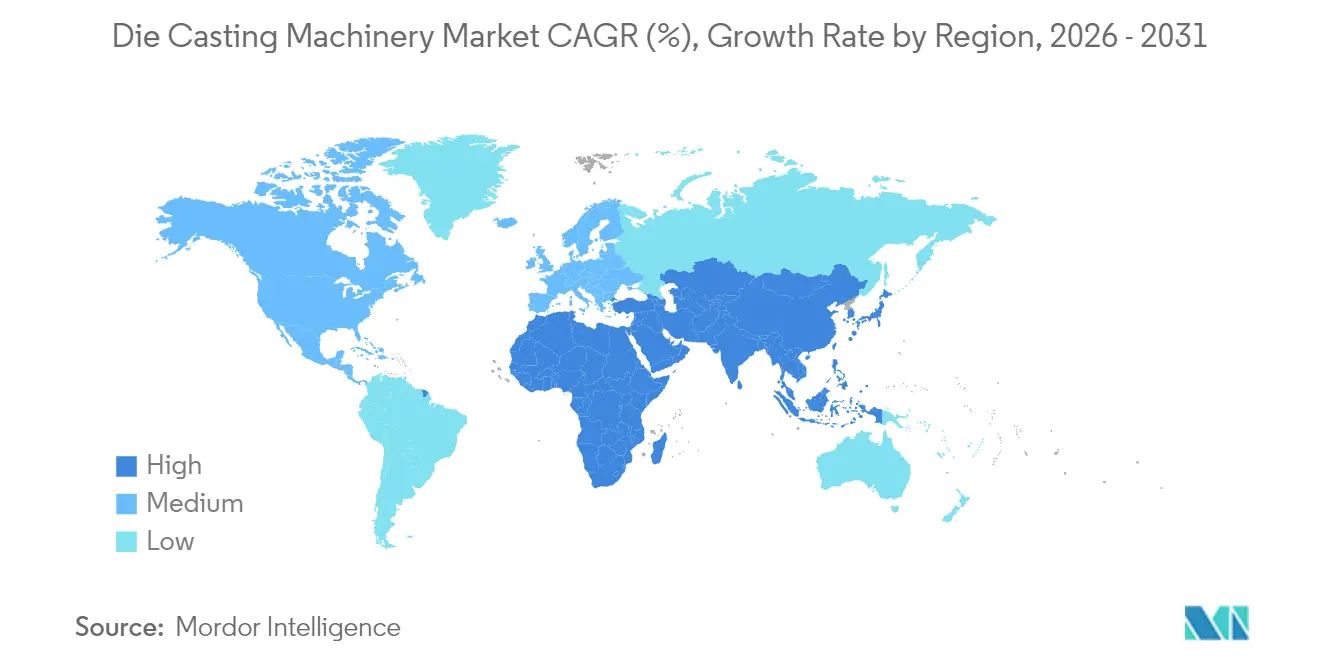
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
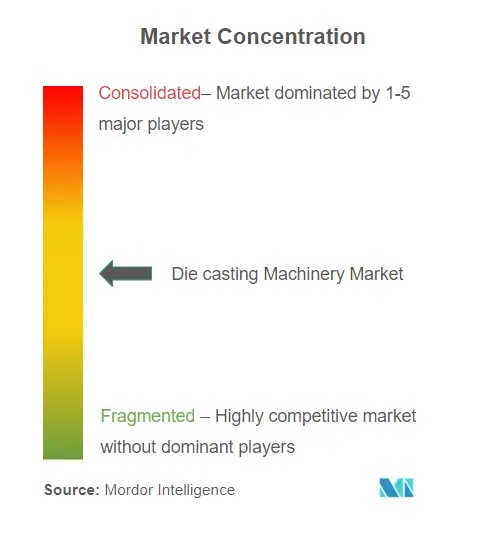
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Maquinário para Fundição sob Pressão pela Mordor Intelligence
A dimensão do mercado de maquinário para fundição sob pressão deverá crescer de USD 3,83 mil milhões em 2025 para USD 4,06 mil milhões em 2026, com previsão de atingir USD 5,46 mil milhões até 2031, a um CAGR de 6,09% no período 2026-2031. Os intensos ciclos de substituição de equipamentos, as reformulações de plataformas de veículos elétricos (VE) e a miniaturização da eletrónica estão a orientar os orçamentos de aquisição para prensas de alta tonelagem, máquinas de câmara quente e células totalmente automatizadas. A fundição estrutural em giga-prensas emergiu como um elemento revolucionário no setor manufatureiro, criando um segmento premium. Ao tirar partido de prensas de grande escala, esta inovação minimiza a dependência da soldadura, acelerando a montagem final e reforçando a integridade estrutural. Tais melhorias são desejáveis para aplicações de elevado desempenho. Simultaneamente, à medida que o encapsulamento de semicondutores evolui e a infraestrutura 5G se expande, verifica-se uma procura crescente de células de fundição compactas e de alta precisão. Tipicamente utilizando zinco e magnésio, estes sistemas são meticulosamente concebidos para manter tolerâncias rigorosas, atendendo às necessidades sofisticadas da eletrónica contemporânea. As melhorias ao nível de fábricas inteligentes estão a tornar-se cada vez mais prevalentes na indústria de fundição sob pressão. Estas melhorias não só facilitam a deteção preditiva de defeitos, como também reforçam a eficiência energética, sublinhando uma transformação digital significativa no chão de fábrica. Como resultado, os fabricantes estão a tirar partido destas tecnologias para melhorar o controlo de qualidade e promover a sustentabilidade operacional. Embora a região da Ásia-Pacífico continue a ser a pedra angular da produção global, o Médio Oriente e África estão a testemunhar um crescimento meteórico. Com os esforços de diversificação em pleno andamento, estas regiões não só estão a desenvolver novas capacidades manufatureiras, como também estão a estabelecer uma presença notável na arena global de fundição sob pressão.
Principais Conclusões do Relatório
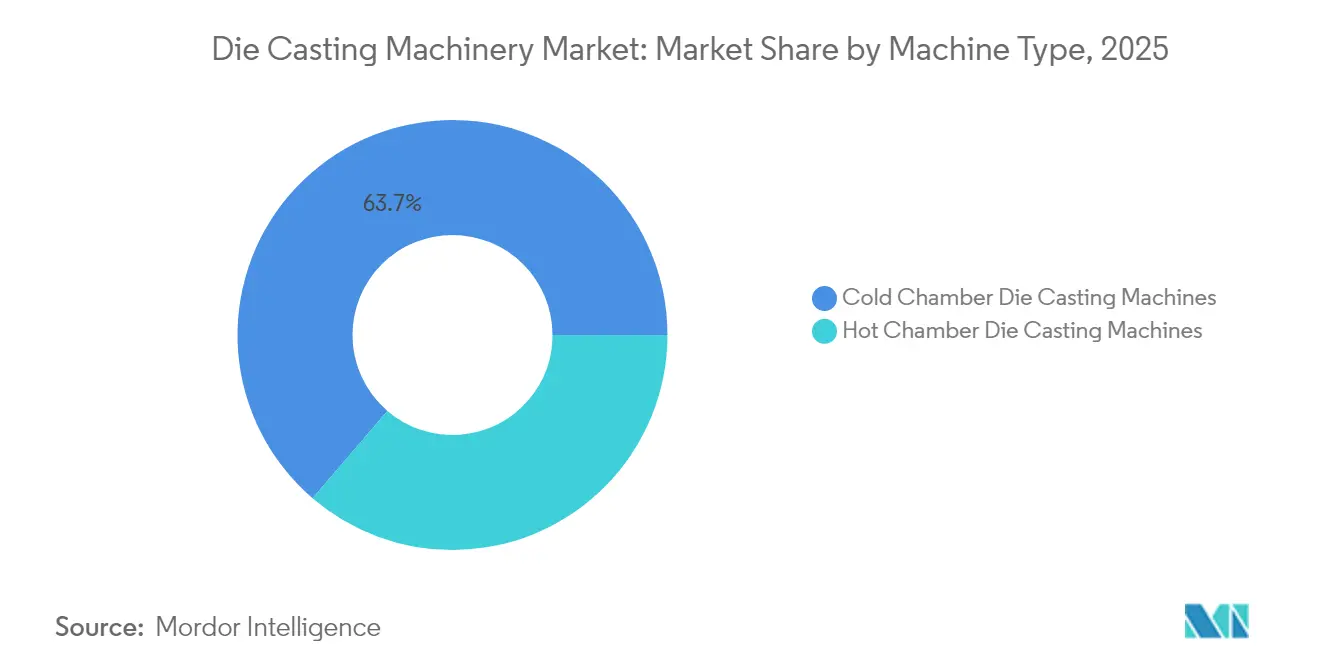
- Por tipo de máquina, os equipamentos de câmara fria detinham 63,72% da quota do mercado de maquinário para fundição sob pressão em 2025, enquanto as unidades de câmara quente deverão registar um CAGR de 6,58% até 2031.
- Por material, o alumínio representou 72,75% da dimensão do mercado de maquinário para fundição sob pressão em 2025, com o magnésio preparado para avançar a um CAGR de 7,42% até 2031.
- Por utilizador final, as aplicações automóveis lideraram com uma quota de 53,65% em 2025; o setor aeroespacial deverá crescer a um CAGR de 7,11% entre 2026 e 2031.
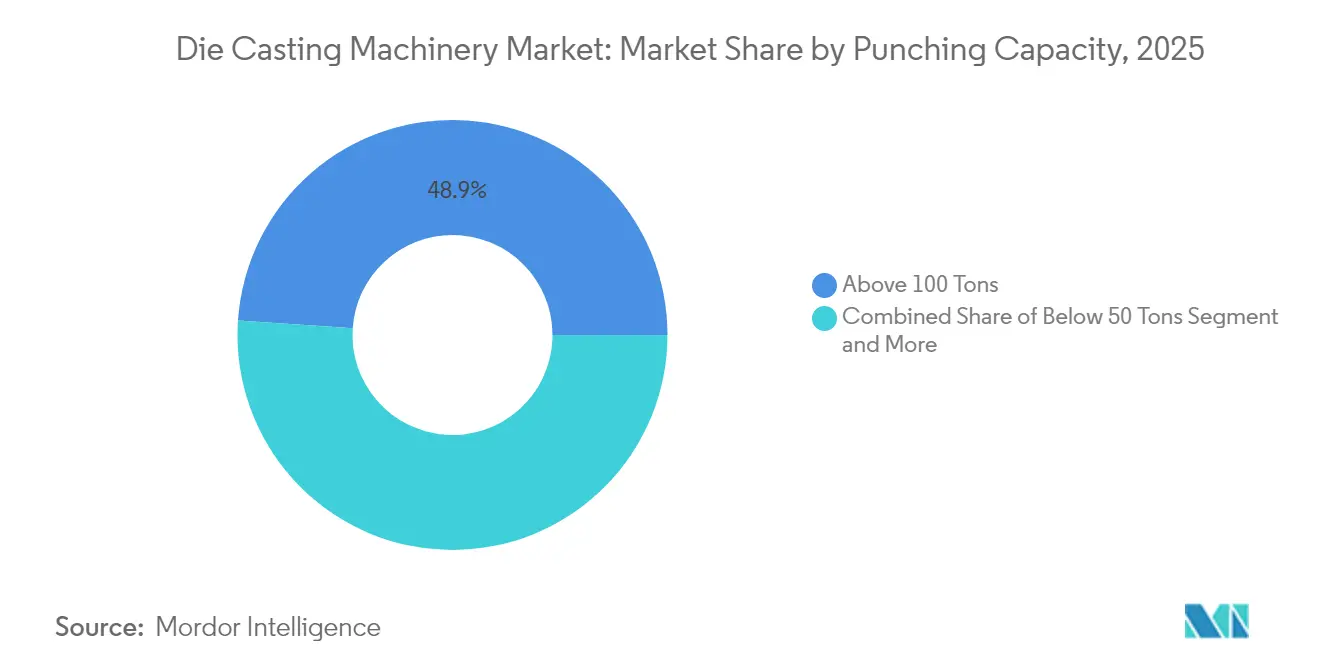
- Por capacidade de puncionamento, as prensas acima de 100 toneladas capturaram uma quota de 48,93% em 2025, enquanto as máquinas abaixo de 50 toneladas deverão registar um CAGR de 7,63% até 2031.
- Por nível de automação, as células semiautomáticas representaram uma quota de 45,05% em 2025, e as linhas totalmente automatizadas deverão crescer a um CAGR de 8,02% até 2031.
- Por geografia, a Ásia-Pacífico comandou 46,55% da quota do mercado de maquinário para fundição sob pressão em 2025, enquanto a região do Médio Oriente e África deverá crescer a um CAGR de 7,74% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Aumento da Procura de Mega/Giga-Fundição para VE | +2.1% | Global, mais forte na China, Europa e América do Norte | Médio prazo (2 a 4 anos) |
| Procura de Câmara Quente Proveniente da Miniaturização | +1.3% | Núcleo da Ásia-Pacífico, com expansão para a América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Retrofits de Prensas para a Indústria 4.0 | +0.9% | Europa, América do Norte e mercados avançados da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Atualizações Energéticas BAT-2024 da UE | +0.7% | Europa, com influência regulatória a expandir-se globalmente | Médio prazo (2 a 4 anos) |
| Kits de Retrofit de Reofundição | +0.6% | Global, concentrado em polos automóveis | Longo prazo (≥ 4 anos) |
| Moldes Conformados Fabricados por Impressão 3D | +0.5% | América do Norte, Europa e polos de fabricação avançada | Longo pra |
| Fonte: Mordor Intelligence | |||
Aumento da Procura de Mega-/Giga-Fundição Impulsionada pelos VE
As prensas de alta tonelagem produzem peças fundidas de uma só peça para a carroçaria traseira inferior, substituindo múltiplos componentes e simplificando a produção. O sucesso do programa da Tesla incentivou a Ford, a Volvo e a GM a comprometerem-se com arquiteturas estruturais que dependem do fornecimento de giga-prensas ao longo do ciclo de vida do veículo. Os fabricantes de equipamento original (OEM) chineses, como a Wanfeng Aowe, estão a expandir os ensaios de mega-fundição em magnésio, com o objetivo de tirar partido das baterias integradas no chassis. À medida que a concorrência se intensifica, o mercado de maquinário para fundição sob pressão está a bifurcar-se em dois segmentos distintos: linhas convencionais de tonelagem média e configurações de giga-prensas de elevado investimento, adaptadas a componentes estruturais de grandes dimensões. A visibilidade da procura estende-se para além de 2030, à medida que a integração bateria-chassis se torna um padrão de conceção, assegurando vagas de investimento em múltiplas plantas em três continentes[1]"Perspetivas da Cadeia de Fornecimento da Giga-Prensa da Tesla,", Centro de Notícias SMM, smm.cn.
Miniaturização da Eletrónica a Impulsionar a Procura de Câmara Quente
À medida que o encapsulamento de semicondutores evolui, a procura de soluções de fundição sob pressão de precisão aumenta. Com o estreitamento dos espaçamentos entre contactos (bump pitches), existe uma maior procura de carcaças e dissipadores de calor que apresentem tolerâncias de maquinagem rigorosas. Para satisfazer estes requisitos exigentes, os sistemas de câmara quente de ciclo rápido, particularmente os que utilizam zinco e magnésio, estão a ganhar terreno. As fundições que apoiam grandes fabricantes como a TSMC e a Intel estão a adotar células de fundição multi-slide, que oferecem um controlo superior da temperatura de fusão e tempos de ciclo rápidos para satisfazer as necessidades da fabricação moderna de eletrónica. Na infraestrutura 5G, as linhas de fundição de magnésio em grande escala estão a fornecer componentes leves, como carcaças de antenas, o que reforça o argumento a favor das tecnologias de fundição em câmara quente. Espera-se que as aplicações emergentes em semicondutores de diamante e computação quântica exijam uma gestão térmica avançada, consolidando ainda mais a relevância dos sistemas de câmara quente. A sua rápida adaptabilidade a vários tipos de produtos torna-os ideais para ambientes de produção de alta diversidade que requerem flexibilidade e precisão.
Retrofits da Indústria 4.0 a Substituir Prensas Obsoletas
A inteligência artificial (IA) e as tecnologias inovadoras estão a transformar o setor de fundição sob pressão. Os fornos supervisionados por IA e os sistemas avançados de monitorização de injeção melhoram a previsão de defeitos, reforçando a garantia de qualidade. No Japão, o retrofitting de linhas de câmara fria com sensores de IoT e ferramentas preditivas aumentou a eficiência energética e a fiabilidade. A iniciativa ReGAIN da Alemanha utiliza a monitorização de múltiplas pressões e análise de dados de borda (edge analytics) para melhorar o rendimento e minimizar o desperdício de material nos processos de fundição por gravidade, em areia e sob pressão. Os registos de qualidade prontos para blockchain simplificam a conformidade, permitem a rastreabilidade em tempo real e facilitam as auditorias. Estes sistemas lidam com operações de grande volume enquanto mantêm o desempenho. Coletivamente, estas inovações deslocam a indústria de uma abordagem centrada no hardware para uma abordagem orientada por dados, permitindo decisões mais inteligentes, maior agilidade de produção e sustentabilidade melhorada a nível global.
Conformidade com a BAT-2024 da UE a Impulsionar Atualizações Energeticamente Eficientes
A Diretiva 2024/1244 obriga as fundições europeias a divulgar as suas emissões de metal e consumo de energia, a partir da época de reporte de 2027[2]"Portal de Emissões Industriais do Regulamento 2024/1244,", Comissão Europeia, europa.eu. Para melhorar a sustentabilidade e garantir a conformidade, as instalações com emissões elevadas devem adotar sistemas avançados de filtragem, implementar circuitos fechados de arrefecimento e alinhar os seus quadros de gestão de energia com as normas ISO 50001. O benchmarking público estimula a pressão entre pares, acelerando as encomendas de prensas com aquecimento regenerativo e medição em tempo real. Os novos regulamentos da UE, definidos para impor reduções substanciais de CO₂ para veículos pesados na próxima década, estão indiretamente a aumentar a procura de peças fundidas estruturais de magnésio e alumínio. Os fabricantes estão a recorrer a estes componentes mais leves na sua procura de cumprir os objetivos de conformidade.
Análise do Impacto dos Constrangimentos*
| Constrangimento | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Volatilidade dos Preços do Alumínio/Magnésio | -1.4% | Global, especialmente nos mercados emergentes | Curto prazo (≤ 2 anos) |
| Barreira de CAPEX de EUR 10 m+ para Giga-Prensas | -0.8% | Global, com impacto mais forte nas fundições de PME | Médio prazo (2 a 4 anos) |
| Deficiências de Amperagem da Rede Elétrica | -0.6% | África, partes da Ásia | Longo prazo (≥ 4 anos) |
| Restrições de Fornecimento de Aço Premium | -0.4% | Risco na cadeia de fornecimento global | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços do Alumínio e do Magnésio
Os preços do alumínio na LME flutuaram entre USD 2.100 e USD 2.400 por tonelada métrica durante 2024, enquanto os preços do magnésio oscilaram ainda mais acentuadamente devido à forte concentração da oferta chinesa[3]"Relatório de Volatilidade dos Preços do Alumínio e do Magnésio,", Centro de Notícias SMM, smm.cn. As matérias-primas, uma componente significativa dos custos dos componentes acabados, estão a pressionar as margens de fundição. As fundições estão a adotar estratégias de cobertura de risco (hedging) para gerir a volatilidade. Apesar dos maiores volumes de produção, alguns fabricantes enfrentam quebras de receita devido à flutuação dos custos de fatores de produção. Os custos de energia, particularmente a eletricidade para os fornos de fusão, têm um impacto significativo na rentabilidade. Os picos de preços conduzem a pressão financeira imediata. As fundições estão a recorrer a medidas de curto prazo, como o abastecimento duplo e a substituição de ligas, mas estas oferecem apenas um alívio temporário. A instabilidade persistente dos custos está a reduzir o investimento no mercado de maquinário para fundição sob pressão, com as partes interessadas a adotar abordagens cautelosas apesar dos contínuos avanços tecnológicos.
Défices de Amperagem da Rede Elétrica nos Mercados Emergentes
As prensas de alta tonelagem consomem cargas de pico significativas, mas muitas redes elétricas africanas e do Sul da Ásia carecem de alimentadores de alta amperagem estáveis. As interrupções de energia arriscam sucata, danos nas ferramentas e incumprimento de prazos de entrega contratuais. As fundições financiam subestações privadas ou geradores a gás, inflacionando os custos operacionais e acrescentando intensidade de carbono. Os programas políticos estão lentamente a reforçar as redes elétricas, mas até que as atualizações cheguem, a adoção de prensas de grande porte nestas regiões permanece limitada, moderando a penetração do mercado de maquinário para fundição sob pressão.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise por Segmento
Por Tipo de Máquina:
A Dominância da Câmara Fria Impulsiona o Processamento de AlumínioAs unidades de câmara fria representaram 63,72% da quota do mercado de maquinário para fundição sob pressão em 2025, refletindo a sua adequação às ligas de alumínio de alta temperatura. As máquinas de câmara quente, embora com uma base instalada menor, estão a registar um CAGR de 6,58% à medida que os contratos de eletrónica escalam. A dimensão do mercado de maquinário para fundição sob pressão associada às linhas de câmara fria de giga-prensas está a crescer à medida que os OEM transitam para peças fundidas de carroçaria de VE de uma só peça, impulsionando a tonelagem média para cima. Os sistemas de injeção com servomotor integrado e o arrefecimento em circuito fechado surgem agora em ambas as classes de máquinas, sinalizando uma convergência de funcionalidades.
Nos nichos de câmara quente, as plataformas de zinco multi-slide cumprem os mandatos de tempo de ciclo (takt-time) de 30 segundos para carcaças de rádio 5G, enquanto os sistemas de magnésio vencem quando a redução de peso supera as preocupações com a corrosão. Os módulos da Indústria 4.0 são instalados em retrofit em ambos os tipos, recolhendo dados de fusão e êmbolo para análise na nuvem. As opções de recuperação de calor e as hidráulicas de acionamento híbrido reduzem o consumo de energia, melhorando o custo total de propriedade. À medida que as janelas de tolerância de qualidade se estreitam, ambos os tipos de máquinas adotam inspeção inline por raios X e ultrassons para verificar a geometria quase-líquida na saída da prensa. As estratégias de abastecimento de duplo fornecedor pelos OEM sustentam a diversidade da procura em todo o mercado de maquinário para fundição sob pressão.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório


Por Tipo de Material:
A Liderança do Alumínio Enfrenta a Aceleração do MagnésioO alumínio detinha uma quota dominante de 72,75% da dimensão do mercado de maquinário para fundição sob pressão em 2025, devido à sua favorável relação resistência-peso para plataformas de VE. O magnésio, que é 35% mais leve, está no caminho certo para um CAGR de 7,42% até 2031, à medida que os equipamentos de telecomunicações e as estruturas de computadores portáteis procuram poupanças de peso. A giga-fundição automóvel continua a depender do alumínio para a absorção de energia em colisões, mas os suportes interiores e os volantes estão cada vez mais a ser fabricados em magnésio.
O zinco continua a ser vital para componentes de hardware com detalhes intrincados e carcaças MEMS, sendo preferido pela sua estabilidade dimensional a baixos tempos de ciclo. As novas famílias de ligas, como o alumínio-escândio, melhoram a soldabilidade nas caixas de baterias, alargando o âmbito de aplicação. A volatilidade nos preços dos metais de base leva os utilizadores a misturar ligas com base em contratos a prazo, mas as necessidades de desempenho superam cada vez mais os fatores de custo para as peças de missão crítica. A monitorização contínua da qualidade da fusão facilita a troca entre ligas sem contaminar os fornos de retenção, uma prática que está a ganhar tração em todo o mercado de maquinário para fundição sob pressão.
Por Indústria do Utilizador Final:
A Escala Automóvel Encontra o Dinamismo AeroespacialO setor automóvel representa uma quota de 53,65% da máquina de fundição sob pressão em 2025, sublinhando a sua capacidade de implantação de capital em grande volume. As baterias, os alojamentos de motores e os componentes de chassis integrados ancoram as encomendas de giga-fundição em alumínio. O setor aeroespacial está a crescer a um CAGR de 7,11% à medida que as companhias aéreas retomam a expansão de frotas e os OEM procuram poupanças de combustível com estruturas de magnésio-lítio.
Os fabricantes de eletrónica estão a recorrer a componentes ultrafinos para dispositivos que vão desde smartphones e headsets de RV até sistemas de arrefecimento avançados em computação quântica. Simultaneamente, os compradores de maquinaria industrial estão à procura de peças fundidas grandes e robustas para corpos hidráulicos e cubos de turbinas eólicas. Entretanto, os programas de defesa estão a explorar dissipadores de calor especializados adaptados a plataformas de alta energia. A transferência de tecnologia entre verticais, como a giga-fundição derivada do setor automóvel para nervuras de asas aeroespaciais, está a alargar o conjunto de clientes e a amortecer a ciclicidade no mercado de maquinário para fundição sob pressão.
Por Capacidade de Puncionamento:
Prevalência de Grande Capacidade Versus Crescimento de Pequena CapacidadeAs prensas que excedem 100 toneladas representaram 48,93% das expedições em 2025, servindo principalmente os setores automóvel e industrial de elevado valor. Os modelos abaixo de 50 toneladas, embora menores em termos de receita, deverão atingir um CAGR de 7,63% até 2031, impulsionados por aplicações como caixas de relógios, implantes médicos e carcaças MEMS que requerem repetibilidade ao nível do micron.
As plataformas de ultra-alta tonelagem estão a liderar a transição para estruturas de veículos de uma só peça. Entretanto, as plataformas de fundição sob pressão compactas e modulares estão a tornar-se populares para prototipagem e produção de componentes aeroespaciais de baixo volume. Em apoio a ambas as extremidades deste espectro, os sistemas de injeção com servomotor elétrico oferecem um controlo preciso da velocidade e reduzem a dependência de fluidos hidráulicos. Adicionalmente, as auditorias de ciclo de vida que monitorizam o consumo de energia por ciclo de fundição estão a orientar as opções de investimento para o dimensionamento adequado, em vez de uma tendência generalizada de aumento de dimensão no mercado de maquinário para fundição sob pressão.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Nível de Automação:
Estado Atual Semiautomático Versus Futuro de Automação TotalAs células semiautomáticas representaram 45,05% das instalações de 2025, alcançando um equilíbrio entre a supervisão do operador e a pulverização e extração robóticas. Espera-se que as linhas totalmente automatizadas proporcionem um CAGR de 8,02% até 2031, à medida que os custos de mão de obra e as expectativas de tempo de atividade continuam a aumentar. A visão por IA deteta agora defeitos em tempo real, encaminhando instantaneamente as peças limítrofes para retrabalho.
Os robôs colaborativos simplificam a aplicação de lubrificante para moldes, enquanto as colheres automáticas sincronizam com os dados de nível de fusão em tempo real. O reforço da cibersegurança torna-se obrigatório à medida que as plantas integram sistemas MES, ERP e análise de dados na nuvem. A escassez de competências leva os proprietários a reconverter os maquinistas em técnicos de dados, uma tendência amplificada pelas bolsas nacionais de melhoria de competências. As estações manuais persistem em fundições de joalharia e artísticas de nicho, mas enfrentam uma obsolescência gradual no mercado de maquinário para fundição sob pressão.
Análise Geográfica
Mercado de Máquinas de Fundição sob Pressão da APAC
A Ásia-Pacífico assegurou 46,55% da receita de 2025, impulsionada pela cadeia de suprimentos de baixo custo da China e pela crescente presença da Índia na montagem de veículos elétricos. As empresas japonesas sustentam exportações de máquinas premium e pesquisa e desenvolvimento em semicondutores de diamante, consolidando a inovação regional. Os gigantes do setor de embalagens da Coreia do Sul estão reforçando a demanda por equipamentos de câmara quente, enquanto as nações da ASEAN estão incubando centros de manufatura contratada para linhas de capacidade média.
Mercado de Máquinas de Fundição sob Pressão da Europa
O crescimento da Europa baseia-se na substituição orientada por conformidade, à medida que a BAT-2024 retira do chão de fábrica as prensas com alto consumo energético. O consórcio ReGAIN da Alemanha serve como projeto piloto, integrando assistentes de inteligência artificial com contratos de energia elétrica de baixo carbono. O cluster da Lombardia, na Itália, adota ferramentas de resfriamento conformal em escala, enquanto as fundições nórdicas implementam sistemas de água em circuito fechado para se alinhar com rígidos limites de emissões.
Mercado de Máquinas de Fundição sob Pressão do Oriente Médio e África e da América do Norte
O Oriente Médio e a África, embora ainda em estágios iniciais em termos de volume absoluto, devem registrar um CAGR de 7,74% à medida que os planos de diversificação econômica financiam fundições de alumínio, modernizações da rede elétrica e centros de capacitação profissional. A Visão 2030 da Arábia Saudita impulsiona programas locais de componentes automotivos, e o Egito atrai montadoras de eletrônicos que buscam acesso isento de tarifas à União Europeia. As limitações da rede elétrica ainda dificultam a implantação de giga-prensas, mas projetos de microrredes modulares e cogeração solar visam viabilizar oportunidades de prensas de grande escala na próxima década. A América do Norte fica atrás da Ásia em adições de tonelagem, mas se beneficia de incentivos fiscais para veículos elétricos que favorecem a capacidade doméstica de fundição estrutural. As campanhas de relocalização industrial e as cláusulas de compra nacional fortalecem ainda mais a participação regional no mercado de máquinas de fundição sob pressão.

Panorama regulatório
Normas ambientais e de circularidade estão intensificando os requisitos de divulgação e de materiais nas principais regiões consumidoras, o que está levando as fundições a documentar o uso de energia, as emissões e o teor de material reciclado. Na Europa, a Diretiva 2024/1244 (BAT-2024) vincula a conformidade das fundições a atualizações como filtração avançada, resfriamento em circuito fechado e gestão de energia alinhada à ISO 50001, com ênfase na divulgação de relatórios a partir da temporada de 2027. A UE também avançou seu processo de regulamentação de Veículos em Fim de Vida (VFV) em 2026, fortalecendo a demanda por teor reciclado e metais rastreáveis nas cadeias de suprimento automotivas.
Na Ásia, a China Foundry Association introduziu o T/CFA 0501-2026 (Padrão de Avaliação de Fundição Verde) em março de 2026. O padrão incorpora requisitos relacionados ao cálculo da pegada de carbono, uso de material reciclado e monitoramento de COV, e se tornou um pré-requisito prático para exportadores que atendem compradores da UE que solicitam relatórios de autoavaliação. Nos Estados Unidos, propostas da EPA publicadas em 2026 (incluindo discussões sobre implementação gradual relacionada a níveis Tier e emendas para veículos pesados) aumentam a incerteza de conformidade para programas de veículos e motores, o que afeta indiretamente a aquisição de máquinas de fundição sob pressão ao deslocar cronogramas para redesenhos de plataformas e trens de força que sustentam a adoção de aligeiramento de peso e fundição estrutural.
Análise da cadeia de valor
A cadeia de valor de máquinas de fundição sob pressão vai desde insumos especializados (aços-ferramenta para trabalho a quente para moldes, hidráulica/servoacionamentos, eletrônica de controle, sistemas de forno e vácuo, e robótica industrial) passando pelo design e montagem de OEMs de máquinas, engenharia de aplicação e instalação/comissionamento, até a produção do usuário final, onde moldes, ligas e controle de processo determinam os rendimentos e o custo por injeção. Os OEMs estão cada vez mais agrupando prensas com gêmeos digitais, monitoramento de injeção e registros de qualidade conectados, enquanto integradores de células e fornecedores de automação oferecem pulverização, extração, rebarbação e inspeção em linha para entregar linhas completas para clientes automotivos, eletrônicos e industriais.
A jusante, fornecedores Tier 1 e fundições cativas de OEMs sustentam a demanda de alta tonelagem, mas enfrentam restrições de prontidão das instalações (capacidade de carga do piso, altura do teto, guindastes, energia), moldes com longos prazos de entrega e rigorosa disciplina de qualificação (documentação PPAP e validação da vida útil da ferramenta). As cadeias de suprimento também estão migrando para o fornecimento multirregional de peças fundidas e footprints de manufatura (China, Índia, México, Vietnã) para gerenciar geopolítica e logística, reforçadas por projetos como o comissionamento pela Buhler de soluções de megafundição Carat 920 na Seojin System, no Vietnã (abril de 2025), e a entrega de uma máquina de megafundição Carat 610 fabricada na América do Norte à Honda, nos Estados Unidos (setembro de 2024). A disponibilidade de material continua sendo uma restrição estrutural para certos segmentos, com o fornecimento de magnésio primário altamente concentrado na China, limitando a escalabilidade rápida mesmo com o aumento do interesse em plataformas de magnésio por parte de programas de eletrônicos e aligeiramento de peso.
Panorama Competitivo
Bühler Group, IDRA (parte da L.K. Technology) e Shibaura Machine encabeçam o nível global, cada um agrupando prensas com gémeos digitais de ponta a ponta que preveem a vida útil dos moldes e o consumo de energia. Os concorrentes chineses Yizumi e Haitian aproveitam as vantagens de custo e a rápida personalização para penetrar nas encomendas sensíveis ao preço, especialmente no Sudeste Asiático. Os fabricantes europeus de média dimensão focam-se em plataformas de IA de retrofit, oferecendo contratos de serviço de pagamento por injeção que monetizam as melhorias de tempo de atividade.
Os fornecedores emergentes de software vendem ferramentas de manutenção preditiva agnósticas da nuvem, compatíveis com qualquer marca de prensa, permitindo que as linhas mais antigas alcancem uma eficiência global de equipamento (OEE) quase equivalente à das novas máquinas. Os especialistas em ferramentas aditivas colaboram com os OEM de máquinas para certificar inserções de moldes com arrefecimento conformado, consolidando vendas cruzadas. Em geral, a diferenciação desloca-se da tonelagem bruta para ecossistemas ricos em dados que reduzem defeitos, consumo de energia e tempo de inatividade no mercado de maquinário para fundição sob pressão.
Líderes do Setor de Maquinário para Fundição sob Pressão
Buhler AG
L.K. Technology Holdings Limited
Haitian Die Casting
Shibaura Machine
Yizumi Holdings Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Máquinas de Fundição sob Pressão
- Bühler Group
- L.K. Technology Holdings Limited
- Shibaura Machine
- Haitian Die Casting
- Yizumi Holdings Co., Ltd.
- ItalpresseGauss
- Toyo Machine Manufacturing Co., Ltd
- UBE Machinery Inc.
- Birch Machinery Company
- Guangdong Hongtu Technology (Holdings) Co.,Ltd.
- Colosio Srl
- Zitai Precision Machinery Co., Ltd.
- Suzhou Sanji Foundry Equipment Co.,Ltd
- Wuxi Xinjiasheng
- Pace Industries LLC
- Dynacast (Form Technologies)

Oportunidades de mercado e perspectivas futuras
A fundição sob pressão integrada estrutural está expandindo o mercado endereçável para prensas de altíssima tonelagem e células automatizadas completas, com movimentos de capacidade na China demonstrando a escala dos novos programas. A Dongfeng Motor Corporation comissionou uma linha de produção de fundição sob pressão integrada de 16.000 toneladas em janeiro de 2026, na Zona de Desenvolvimento Econômico e Tecnológico de Wuhan, alinhada à produção de invólucros de baterias para modelos NEV. A CITIC Dicastal informou que sua base sul de Jinhua está se aproximando do comissionamento com uma instalação de fundição sob pressão de 10.000 toneladas e meta de capacidade anual de 450.000 componentes integrados. Essas instalações criam demanda a jusante por sistemas de assistência a vácuo, gestão térmica, monitoramento da qualidade do metal fundido, automação de rebarbação/acabamento e software de otimização da vida útil dos moldes, que reduzem o descarte em peças fundidas grandes e de alto valor.
Uma segunda frente de oportunidade são as atualizações de processo e metalurgia que ajudam as fundições a atender requisitos mais rigorosos de qualidade e sustentabilidade sem depender apenas da expansão de tonelagem. Desenvolvimentos focados em semissólido e reofundição destacados na literatura técnica recente sustentam a demanda por kits de retrofit, controle avançado de temperatura e inspeção em linha para tratar porosidade e distorção em peças estruturais e invólucros vedados. Iniciativas de circularidade, incluindo normas europeias sobre materiais veiculares e requisitos de rastreabilidade impostos por compradores, impulsionam a demanda por equipamentos capazes de documentar o uso de energia e suportar ligas com maior teor reciclado. Para fundições de nível intermediário que enfrentam barreiras de CAPEX das giga-presses, a automação modular, os retrofits digitais para prensas legadas e a mudança em direção a mercados finais com maior exigência de conformidade (aeroespacial, médico, defesa) sustentam a demanda por equipamentos centrada em precisão, registros de qualidade prontos para certificação e controle de processo repetível, e não apenas na força máxima de fechamento.
Recent Industry Developments in Mercado de Máquinas de Fundição sob Pressão
- Maio de 2026: A Shibaura Machine assinou um acordo definitivo para adquirir a Moore Nanotechnology Systems, LLC por cerca de 150 milhões de dólares americanos, com fechamento previsto para o segundo semestre de 2026. O negócio fortalece a pilha de capacidades de manufatura de precisão e processo da Shibaura Machine, apoiando requisitos de ferramental e usinagem de maior especificação que acompanham células avançadas de fundição sob pressão. Também amplia a presença da empresa na América do Norte, onde o suporte localizado é cada vez mais importante para implantações de grandes células.
- Maio de 2025: A UBE Machinery Corporation, Ltd. expandiu sua linha de máquinas de fundição sob pressão projetadas para giga-fundição de componentes estruturais de carroceria em liga de alumínio para veículos elétricos a bateria. A linha de produtos ampliada apoia a implementação por OEMs e Tier 1 de fundições estruturais maiores e aumenta a pressão competitiva sobre ofertas de máquinas de alta tonelagem prontas para automação. Também reforça a mudança do mercado em direção a células de fundição integradas que reduzem etapas de soldagem e montagem a jusante.
- Setembro de 2024: A Yizumi apresentou sua máquina de fundição sob pressão de duas placas da Série NEXT2, posicionada para melhorar a eficiência operacional e a precisão. O formato de duas placas visa a produção de peças grandes com footprint reduzido e melhor acesso para integração de automação, alinhando-se com fundições que estão evoluindo para células mais digitalizadas e automatizadas. Este lançamento adiciona uma nova opção de plataforma para compradores que buscam equilibrar tonelagem, tempo de ciclo e restrições de espaço na fábrica.


Mercado de Máquinas de Fundição sob Pressão Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para esta metodologia, o mercado abrange máquinas e células automatizadas usadas para produzir peças metálicas por meio de fundição sob pressão em ambientes industriais, medido em termos de valor para equipamentos vendidos a usuários finais e integradores.
Exclusões de escopo: revenda de equipamentos usados, mão de obra de manutenção de rotina e consumíveis gerais de fundição são excluídos, salvo quando fazem parte de um pacote de máquina nova.
Visão geral da segmentação
- Por Tipo de Máquina
- Máquinas de Fundição sob Pressão de Câmara Quente
- Máquinas de Fundição sob Pressão de Câmara Fria
- Por Tipo de Material
- Alumínio
- Zinco
- Magnésio
- Outros
- Por Indústria do Utilizador Final
- Automóvel
- Elétrico e Eletrónico
- Aeroespacial
- Fabricação Industrial
- Outros
- Por Capacidade de Puncionamento
- Abaixo de 50 Toneladas
- 50 - 100 Toneladas
- Acima de 100 Toneladas
- Por Nível de Automação
- Manual
- Semiautomático
- Totalmente Automatizado
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- Resto da América do Norte
- América do Sul
- Brasil
- Argentina
- Resto da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Resto da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Resto da Ásia-Pacífico
- Médio Oriente e África
- Emirados Árabes Unidos
- Arábia Saudita
- África do Sul
- Turquia
- Resto do Médio Oriente e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para mapear os sinais de demanda e oferta por trás das aquisições de máquinas de fundição sob pressão, mantendo as premissas realistas por ano e por região. Baseamo-nos em indicadores públicos de manufatura e comércio, como dados industriais do US Census Bureau, séries de produção do Eurostat e estatísticas de importação e exportação do UN Comtrade para categorias relevantes de máquinas. Também utilizamos o contexto de custo de energia da International Energy Agency para entender como os preços de energia podem afetar o momento dos investimentos das fundições. Para contexto setorial, consultamos entidades comerciais e fontes normativas, incluindo publicações da North American Die Casting Association, e usamos bases de dados de patentes para verificar onde estão sendo registrados desenvolvimentos em automação e maior tonelagem.
Do lado das empresas, revisamos registros, relatórios anuais, apresentações a investidores e imprensa confiável para entender expansões de capacidade, padrões de pedidos e comentários sobre preços de bens de capital. Assinaturas pagas selecionadas foram usadas apenas para acelerar a triagem de dados financeiros e de inteligência de empresas, e para identificar sinais de licitações e contratos quando disponíveis para grandes projetos industriais. Esta lista é ilustrativa, e outras fontes públicas e pagas também foram consultadas durante a coleta, validação e esclarecimento de dados.
Entrevistas e Pesquisas Primárias
O trabalho primário se concentrou em confirmar o que está sendo comprado e instalado, e por que o ciclo de compra muda entre os anos. Conversamos com uma combinação de fornecedores de máquinas, parceiros de automação, fundidores e equipes de compras e planta para validar as faixas médias de preço de venda, a composição típica de pedidos por tonelagem e a participação de células manuais versus automatizadas. Como este é um mercado global, a cobertura foi equilibrada entre APAC, EMEA e Américas, de modo que o momento do capex regional e os efeitos cambiais pudessem ser triangulados.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 38% | Diretores executivos: 16% | APAC: 45% |
| Nível médio: 42% | Líderes funcionais/de unidade: 34% | EMEA: 32% |
| Participantes menores: 20% | Gerentes: 50% | Américas: 23% |
Dimensionamento de Mercado e Previsão
O dimensionamento começa com uma construção top-down que reconstrói o volume de gastos com máquinas de fundição sob pressão, vinculando tendências de produção de fundição metálica, sinais de demanda a jusante da produção automotiva e de eletroeletrônicos, e o ciclo de capex observado para fábricas de fundição e componentes. Depois disso, testamos os totais com aproximações seletivas bottom-up, como preço amostral por máquina por faixa de tonelagem, verificações de canal sobre tamanhos típicos de pedidos, e uma consolidação limitada da exposição de receita dos fornecedores, ajustando apenas onde as duas visões divergem por um motivo claro.
As principais entradas usadas no modelo incluem a mudança de mix em direção ao alumínio e máquinas de maior tonelagem, penetração da automação (de células manuais a totalmente automatizadas), progressão do preço médio de venda por classe de capacidade, e o momento de investimento regional vinculado a anúncios de novas fábricas e adições de capacidade. Quando surgem lacunas de dados, as partes ausentes são tratadas por meio de interpolação conservadora usando anos próximos e regiões comparáveis, sendo revisadas novamente em chamadas com especialistas.
As previsões são construídas usando análise de cenários, em que o caso-base está ancorado à produção manufatureira esperada e à normalização do capex. Os cenários de alta e de baixa testam o modelo quanto a oscilações no custo de energia, mudanças de plataformas veiculares e aprovações de projetos mais lentas. As premissas para as variáveis de previsão foram alinhadas ao que os entrevistados descreveram como conversão de pedidos e prazos de entrega realistas.
Validação de Dados e Ciclo de Atualização
Os resultados são verificados em relação a sinais independentes antes da aprovação final, incluindo fluxos comerciais regionais de máquinas, comentários sobre carteiras de pedidos e mudanças visíveis na adoção de automação. Quando uma variação parece incomum, reabrimos os fatores determinantes, refazemos os cálculos e questionamos as premissas relacionadas em uma segunda revisão interna. Se a discrepância persistir, entramos em contato novamente com participantes selecionados do setor para confirmar se ela reflete um movimento real de mercado ou uma questão de tempo dos dados.
O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como grandes movimentos de capacidade, mudanças de políticas que afetam o investimento industrial ou oscilações cambiais acentuadas. Antes da entrega, uma revisão final por analista é concluída para que os clientes recebam uma visão atualizada refletindo as informações mais recentes disponíveis.
Comparação do Tamanho do Mercado de Máquinas de Fundição Sob Pressão da Mordor Intelligence com Outras Estimativas Publicadas
É normal observar valores de mercado publicados diferentes para máquinas de fundição sob pressão, mesmo quando o nome do tema parece o mesmo. As diferenças geralmente vêm de como cada editora trata o escopo das máquinas, qual ano é usado para conversão cambial e se a precificação é modelada como uma média única ou diferenciada por tonelagem e automação.
Uma diferença relacionada ao ciclo de atualização também é comum neste mercado, pois os pedidos de equipamentos podem se mover rapidamente quando grandes programas são anunciados, e as entregas podem ficar meses atrasadas. Ao reverificar os preços médios de venda por faixa de capacidade e aplicar um alinhamento cambial consistente durante as atualizações, a Mordor Intelligence reduz o desvio que pode ocorrer quando pontos de preço mais antigos ou anos de conversão mistos são carregados para uma nova previsão.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 3,83 bilhões de dólares americanos (2025) | |
| Editora de Indústria A | 4,11 bilhões de dólares americanos (2025) | Muitas vezes é utilizado um enquadramento de equipamentos mais amplo, o que pode incluir máquinas de fundição por gravidade como um tipo distinto e elevar o total, e os ASPs podem ser aplicados como um número médio único, em vez de escalonados por tonelagem e automação. |
| Instituto de Pesquisa Global B | 3,35 bilhões de dólares americanos (2024) | O ano de referência difere e é relatado em um valor de ano anterior, e a ênfase do modelo no valor de consumo com preço médio pode subestimar anos em que os aumentos de preço se concretizam mais rapidamente do que os volumes unitários. |
A dispersão de referência reflete principalmente o alinhamento de anos e a forma como a precificação é tratada entre máquinas de pequena e alta tonelagem, e não uma discordância quanto à direção do crescimento. Usando limites de escopo claros e verificações repetíveis, nossa estimativa permanece rastreável a sinais de demanda e a premissas realistas de preço e mix, o que facilita sua interpretação em conjunto com outros números publicados.


Principais Questões Respondidas no Relatório
Que perspetiva atual de despesas sustenta a nova capacidade de fundição sob pressão?
Os gastos globais em equipamentos estão a expandir-se a um CAGR de 6,09% até 2031, elevando a dimensão do mercado de máquinas de fundição sob pressão para USD 5,46 mil milhões.
Como estão as giga-prensas a mudar a produção de carroçarias automóveis?
As prensas de 6.000 a 9.000 toneladas permitem carroçarias traseiras inferiores de uma só peça que eliminam 79 componentes e reduzem o tempo de montagem em 40%.
Qual a região que está a ganhar quota mais rapidamente?
O Médio Oriente e África estão a registar um CAGR de 7,74% graças à diversificação industrial e às melhorias de infraestrutura.
Por que razão a procura de câmara quente está a aumentar na eletrónica?
O encapsulamento de semicondutores necessita agora de tolerâncias inferiores a 50 microns que as máquinas de zinco e magnésio de câmara quente conseguem fornecer em ciclos de menos de 30 segundos.
Que ferramentas digitais estão as fundições a adotar em primeiro lugar?
Sensores de IoT para fornos e modelos de previsão de defeitos por IA que atingem 96,9% de precisão proporcionam poupanças imediatas em sucata e energia
Página atualizada pela última vez em:



