
Tamanho e Participação do Mercado de Gestão de Rebanho Leiteiro
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 4.98 Bilhões de dólares |
| Tamanho do Mercado (2031) | 8.32 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 10.83 % |
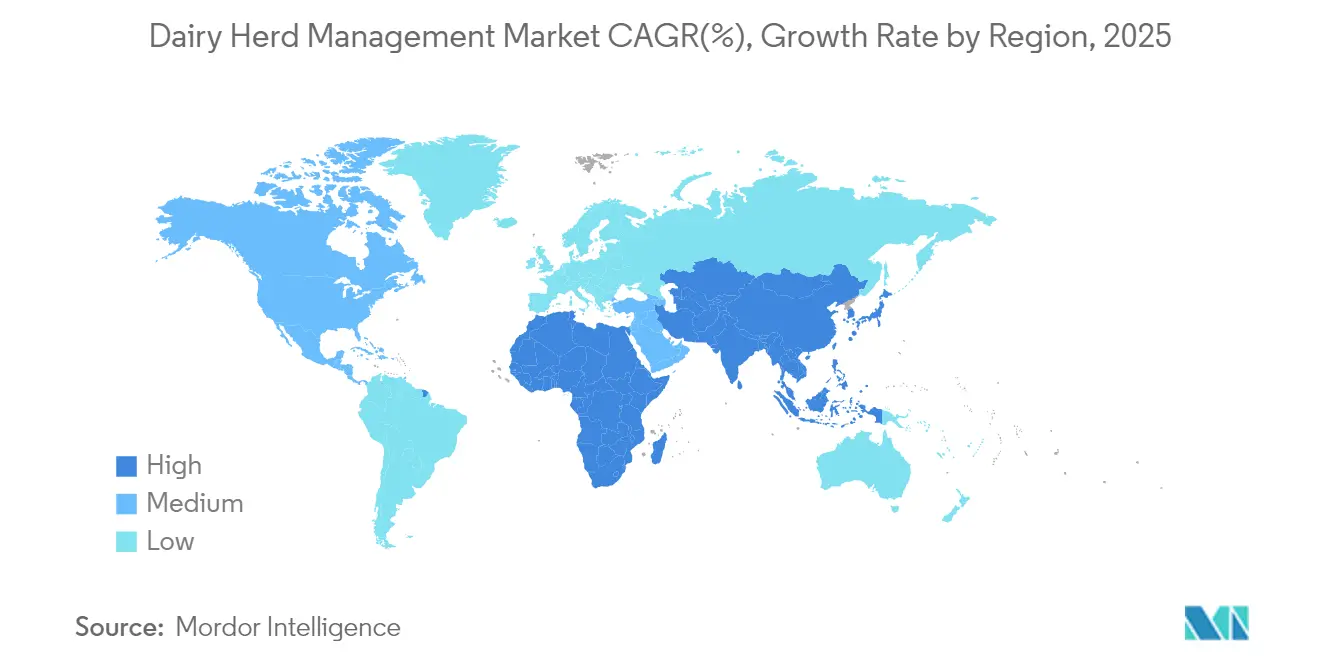
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
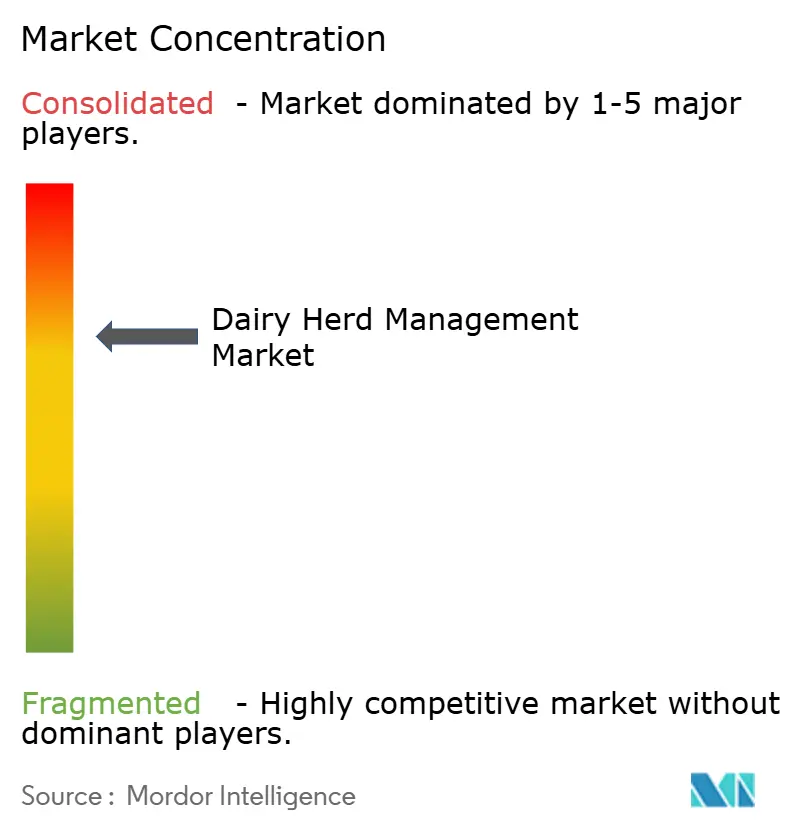
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gestão de Rebanho Leiteiro por Mordor Intelligence
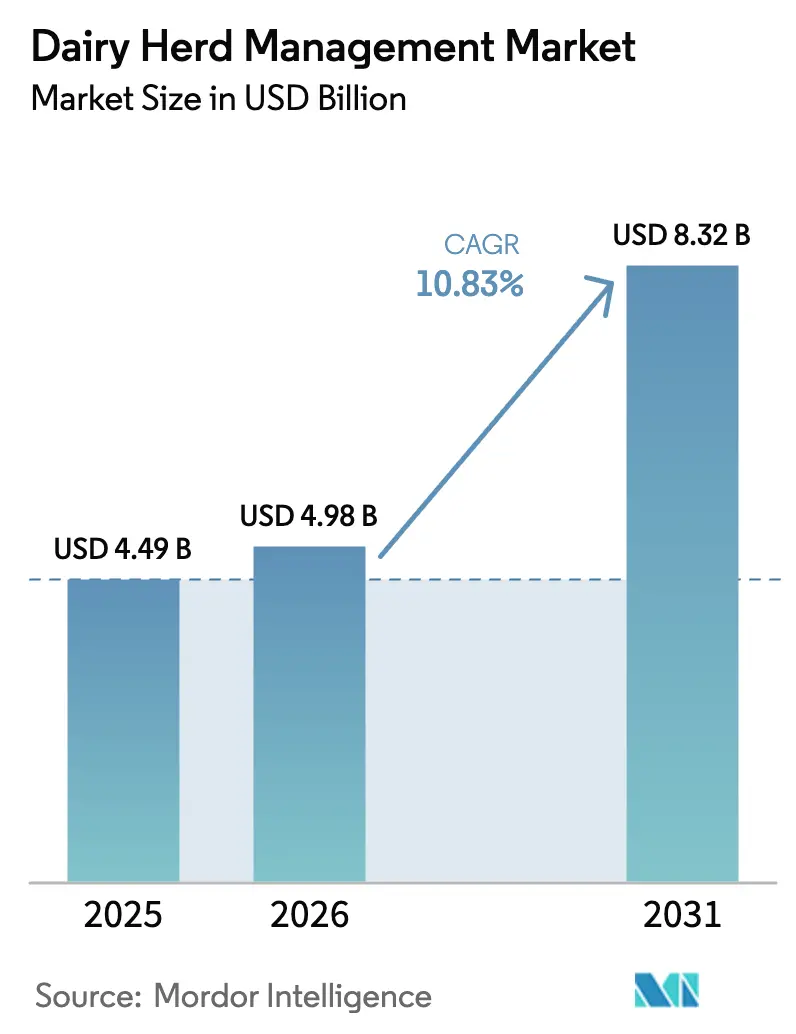
Espera-se que o tamanho do mercado de gestão de rebanho leiteiro cresça de USD 4,49 bilhões em 2025 para USD 4,98 bilhões em 2026 e está previsto para atingir USD 8,32 bilhões até 2031 a um CAGR de 10,83% no período 2026-2031. A crescente escassez de mão de obra, os novos requisitos de relatórios de emissões de metano e a expansão dos incentivos de seguros para fazendas ricas em dados sustentam esse crescimento, à medida que os produtores se voltam para sistemas de pecuária de precisão que combinam automação com análises em tempo real. A América do Norte permanece como a maior adotante, enquanto o impulso da China pela autossuficiência leiteira impulsiona a Ásia-Pacífico como a região de crescimento mais rápido. O hardware ainda representa a maior parte dos gastos, mas o software está ganhando impulso à medida que as fazendas buscam insights acionáveis que ampliem os ativos de capital existentes. As operações de médio porte estão emergindo como definidoras do ritmo tecnológico porque podem justificar inovações seletivas sem se comprometer com conjuntos totalmente robóticos.
Principais Conclusões do Relatório
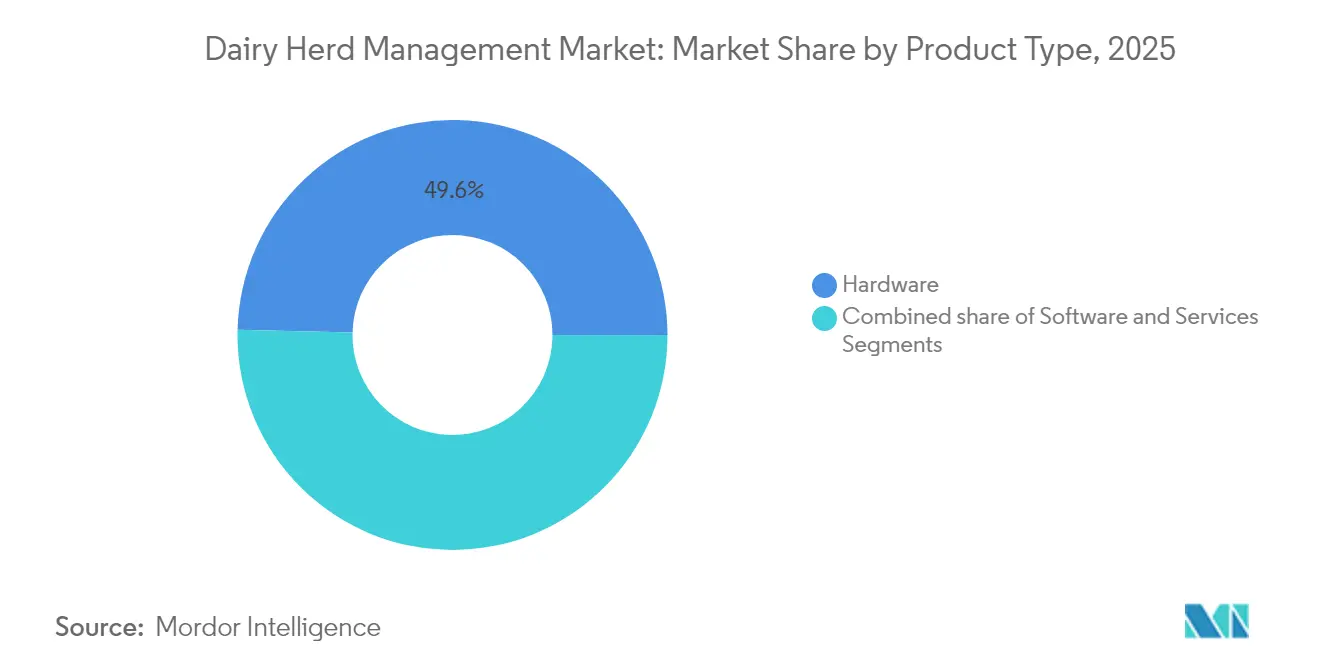
- Por tipo de produto, o hardware liderou com 49,62% da participação do mercado de gestão de rebanho leiteiro em 2025, enquanto o software avança a um CAGR de 11,05% até 2031.
- Por aplicação, as soluções de colheita de leite e automação de sala de ordenha representaram 36,44% do tamanho do mercado de gestão de rebanho leiteiro em 2025, enquanto as soluções de alimentação e nutrição registram um CAGR de 11,82% até 2031.
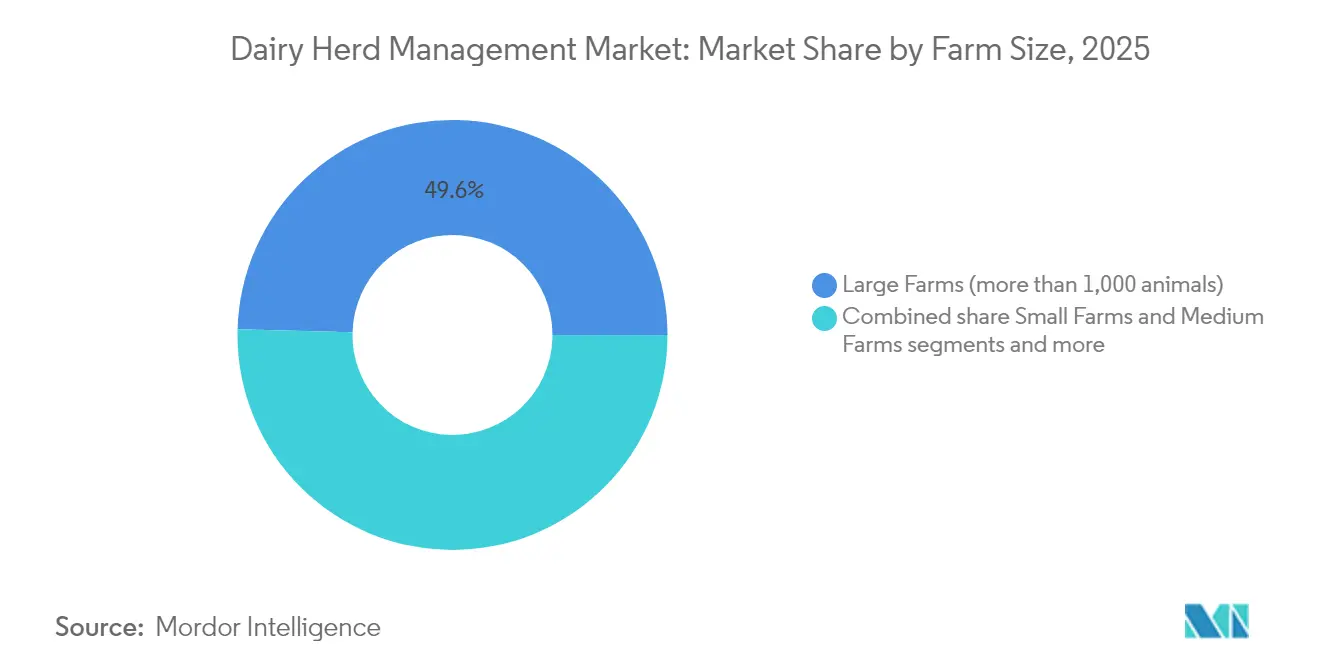
- Por tamanho de fazenda, as grandes operações detinham 49,58% do tamanho do mercado de gestão de rebanho leiteiro em 2025; as fazendas médias são o segmento de crescimento mais rápido, com CAGR de 12,83%.
- Por modo de implantação, os sistemas locais responderam por 59,78% da participação em 2025, mas as plataformas baseadas em nuvem estão se expandindo a um CAGR de 11,01% até 2031.
- Regionalmente, a América do Norte capturou a maior participação de receita em 2025, enquanto a Ásia-Pacífico está projetada para registrar o maior CAGR até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Gestão de Rebanho Leiteiro*
| Impulsionador | % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento do tamanho dos rebanhos e demanda por leite | 2.80% | Global, com maior impacto na Ásia-Pacífico e América do Norte | Médio prazo (2-4 anos) |
| Escassez de mão de obra acelerando a automação | 3.20% | América do Norte e UE, expandindo-se para a APAC | Curto prazo (≤ 2 anos) |
| Monitoramento de saúde em tempo real habilitado por IoT | 2.10% | Global, liderado por mercados desenvolvidos | Médio prazo (2-4 anos) |
| Mandatos governamentais de produtividade e rastreabilidade | 1.70% | UE, América do Norte, Austrália/Nova Zelândia | Longo prazo (≥ 4 anos) |
| Relatórios de emissões de metano impulsionando análises | 0.90% | UE, Califórnia, Nova Zelândia | Longo prazo (≥ 4 anos) |
| Seguradoras vinculando prêmios a dados granulares de rebanho | 0.80% | América do Norte, expandindo-se para a UE | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento do Tamanho dos Rebanhos e Demanda por Leite
A intensificação da demanda por nutrição à base de laticínios na China e em outras economias emergentes está movendo o mercado de gestão de rebanho leiteiro em direção a operações cada vez maiores e altamente eficientes. Os dados do censo dos EUA mostram que 65% do gado leiteiro nacional reside em fazendas com mais de 1.000 vacas, concentrando a adoção de tecnologia onde as economias de escala são mais fortes. À medida que as mega-fazendas leiteiras exigem supervisão granular, elas priorizam plataformas avançadas de monitoramento e, assim, aceleram os ciclos de inovação dos fornecedores. As expectativas de crescimento contínuo — 80% dos executivos globais de laticínios preveem expansão de volume acima de 3% — reforçam uma orientação de corrida armamentista tecnológica entre os produtores[1]Fonte: Tom Bailey, "Perspectiva Global de Laticínios 2025," mckinsey.com . O ciclo de retroalimentação resultante posiciona as ferramentas automatizadas como inegociáveis, aprofundando a integração geral dos sistemas nos procedimentos operacionais padrão dentro do mercado de gestão de rebanho leiteiro.
Escassez de Mão de Obra Acelerando a Automação
A idade média dos trabalhadores leiteiros nascidos no exterior nos Estados Unidos é agora de 42 anos, seis anos mais velhos do que seus pares nascidos nos EUA, ampliando as lacunas de sucessão nas tarefas diárias da fazenda. Os sistemas de ordenha automatizados, com preços entre USD 150.000 e USD 275.000 por unidade, estão ganhando força, com 18% dos produtores considerando planos de adoção de curto prazo. A Europa lidera a penetração, mas a adoção na América do Norte está crescendo à medida que as restrições de visto apertam a oferta de mão de obra. Longe de deslocar completamente o pessoal, a automação realoca a mão de obra humana para funções de supervisão e interpretação de dados de maior valor, aumentando a produtividade por trabalhador no mercado de gestão de rebanho leiteiro.
Monitoramento de Saúde em Tempo Real Habilitado por IoT
Conjuntos de sensores conectados à nuvem, como o SenseHub da Merck, agora monitoram mais de 1 milhão de vacas norte-americanas, produzindo dados comportamentais e fisiológicos que detectam eventos de saúde com 88% de precisão. Estudos científicos mostram reduções de 50% no uso de antibióticos e ganhos de 6% no rendimento quando a detecção automatizada de claudicação permite decisões de tratamento mais rápidas. A visão computacional está se fundindo com acelerômetros, etiquetas de temperatura e monitores de ruminação para oferecer insights preditivos de saúde que apoiam tanto auditorias regulatórias quanto benchmarks de bem-estar. À medida que as seguradoras começam a precificar apólices com base nesses dados, a adoção do sistema oferece retornos financeiros diretos, solidificando a demanda dentro do mercado de gestão de rebanho leiteiro.
Mandatos Governamentais de Produtividade e Rastreabilidade
A marcação RFID obrigatória para o movimento interestadual de gado nos Estados Unidos entra em vigor em novembro de 2024, incorporando a rastreabilidade digital nos fluxos de trabalho de gestão de rotina [2]Fonte: Departamento de Agricultura dos EUA, "Cronograma de Transição RFID para Identificação de Gado," usda.gov. A Estratégia Nacional de Rastreabilidade Agrícola da Austrália investe mais de USD 100 milhões em sistemas de dados interoperáveis, enquanto o programa Da Fazenda à Mesa da UE enfatiza cadeias de suprimentos transparentes. O imposto graduado sobre emissões pecuárias da Dinamarca começa em 120 coroas por tonelada em 2030, obrigando as fazendas a quantificar as emissões de metano com ferramentas certificadas. Essas medidas transformam a coleta abrangente de dados em uma linha de base regulatória, expandindo a demanda endereçável por plataformas integradas no mercado de gestão de rebanho leiteiro.
Análise de Impacto das Restrições do Mercado de Gestão de Rebanho Leiteiro*
| Restrição | % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto investimento inicial de capital para sistemas automatizados | -2.10% | Global, mais agudo em mercados em desenvolvimento | Curto prazo (≤ 2 anos) |
| Escassez de operadores técnicos qualificados | -1.40% | Global, particularmente em áreas rurais | Médio prazo (2-4 anos) |
| Preocupações com propriedade de dados e cibersegurança | -1.30% | UE e mercados com maior consciência de privacidade | Médio prazo (2-4 anos) |
| Consolidação de fazendas reduzindo a base de clientes de pequenas fazendas | -0.70% | América do Norte e UE principalmente | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Investimento Inicial de Capital para Sistemas Automatizados
Pacotes de automação abrangentes podem custar entre USD 2 milhões e USD 4 milhões para uma operação de 600 vacas, estendendo os índices de endividamento para empresas menores. As economias em desenvolvimento enfrentam barreiras ainda mais difíceis de acesso ao crédito, apesar do forte crescimento da demanda, desacelerando a implantação global no mercado de gestão de rebanho leiteiro. Modelos de arrendamento e contratos baseados em resultados estão surgindo, mas ainda representam uma fração do total de volumes instalados.
Preocupações com Propriedade de Dados e Cibersegurança
As plataformas em nuvem exigem que os produtores compartilhem dados operacionais granulares que alguns temem que possam ser mal utilizados por concorrentes ou reguladores. As regras de privacidade europeias aumentam a complexidade, forçando os fornecedores a investir pesadamente em estruturas de criptografia e permissões antes que os produtores confiem conjuntos de dados de missão crítica a nuvens de terceiros no mercado de gestão de rebanho leiteiro.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Gestão de Rebanho Leiteiro
Por Tipo de Produto:
A Dominância do Hardware Enfrenta a Disrupção do SoftwareO hardware entregou 49,62% da receita de 2025 dentro do mercado de gestão de rebanho leiteiro, graças a ativos intensivos em capital, como salas de ordenha automatizadas, alimentadores inteligentes e controladores de clima de estábulo. No entanto, as prioridades das fazendas estão se deslocando para plataformas ricas em dados que sintetizam as saídas dos sensores, explicando por que as assinaturas de software estão avançando a um CAGR de 11,05% até 2031. A Série MA, que sobrepõe equipamentos convencionais de sala de ordenha com módulos de controle avançados, ilustra esse estreito acoplamento de maquinário físico e inteligência preditiva.
A transição do hardware para o software é paralela às tendências mais amplas de fábricas inteligentes: uma vez que a automação remove os gargalos de mão de obra, os retornos dependem de tomar melhores decisões a partir do maior volume de dados gerados. Os fornecedores agora posicionam painéis unificados que integram registros de alimentação, fertilidade e qualidade do leite, permitindo que os gestores comparem o desempenho com pares regionais. O agendamento de manutenção preditiva reduz o tempo de inatividade não planejado, e os algoritmos de alimentação guiados por IA melhoram as taxas de conversão de ração em leite. Ao longo do período de previsão, espera-se que os fornecedores que agrupam dispositivos robustos com atualizações de software perenes capturem maiores fluxos de receita recorrente, fidelizando as fazendas a ecossistemas de marca e remodelando os limites competitivos no mercado de gestão de rebanho leiteiro.


Por Aplicação:
A Automação Impulsiona as Operações PrincipaisAs soluções de ordenha e sala de ordenha entregaram 36,44% da receita de 2025, consolidando seu papel como tecnologias de entrada no mercado de gestão de rebanho leiteiro. A alta adoção decorre dos impactos diretos no fluxo de caixa diário: cada ponto percentual na eficiência de ordenha flui diretamente para o resultado final. As plataformas de alimentação de precisão, apoiadas por scanners de cocho com visão computacional e sensores de ruminação com etiqueta auricular, estão crescendo a um CAGR de 11,82% e reduzirão a diferença de receita nos próximos cinco anos. Os módulos de detecção precoce de doenças, construídos sobre a fusão de dados de acelerômetro e térmicos, aceleram o tratamento e limitam os dias de descarte de leite, oferecendo economias anuais acima de USD 45.000 para um rebanho de 200 vacas.
O monitoramento reprodutivo evoluiu de etiquetas auriculares básicas de detecção de cio para algoritmos habilitados por IA que triangulam atividade, temperatura e ruminação para uma precisão de detecção de estro superior a 90%. As ferramentas de gestão de bezerros estão ganhando destaque à medida que as fazendas reconhecem os vínculos de produtividade ao longo da vida com a nutrição e o estado imunológico na fase inicial. Os fabricantes estão cada vez mais agrupando conjuntos de múltiplas aplicações, refletindo a preferência dos produtores por interfaces unificadas que reduzem os silos de dados entre plataformas. Essa tendência de consolidação destaca que o valor de longo prazo dentro do mercado de gestão de rebanho leiteiro não surge de dispositivos independentes, mas da visibilidade do rebanho ao longo de todo o ciclo de vida.
Por Tamanho de Fazenda:
Operações Médias Impulsionam o CrescimentoOs grandes rebanhos com mais de 1.000 vacas representaram 49,58% da receita global em 2025, pois podem amortizar a automação em maiores volumes de leite. No entanto, as operações médias, definidas como 200-999 vacas, estão se expandindo mais rapidamente a um CAGR de 12,83%, levando os fornecedores a projetar produtos modulares dimensionados para orçamentos de médio porte. O tamanho do mercado de gestão de rebanho leiteiro alocado para fazendas médias está projetado para mais do que dobrar até 2031, refletindo seu papel estratégico na resiliência do fornecimento regional de leite. Os produtores de médio porte normalmente adotam tecnologia de forma gradual — começando com módulos de alimentação ou saúde — antes de avançar para salas de ordenha robóticas quando o retorno sobre o investimento é comprovado.
Esse caminho incremental exige arquiteturas interoperáveis: etiquetas de sensores que se integram a múltiplos ecossistemas de software; controles de alimentação que se integram perfeitamente com alertas de detecção de mastite. Os fornecedores que forçam o bloqueio de plataforma arriscam resistência desse grupo influente, enquanto aqueles que oferecem APIs abertas e planos de pagamento escalonados estão ganhando participação. A trajetória do segmento sinaliza que a diversidade futura de receita no mercado de gestão de rebanho leiteiro se correlacionará com a flexibilidade do fornecedor tanto quanto com a competência técnica.
Por Modo de Implantação:
A Adoção da Nuvem AceleraAs instalações locais ainda comandam 59,78% do total de vendas porque a banda larga rural inconsistente e os temores de soberania de dados dominam a lógica de compra. No entanto, as rápidas implantações de fibra combinadas com a cobertura de telecomunicações 5G estão impulsionando um CAGR de 11,01% para ofertas baseadas em SaaS até 2031. Os modelos híbridos — armazenamento local de dados com análises em nuvem — preenchem a lacuna de confiabilidade e satisfazem as auditorias de cibersegurança conduzidas por grandes empresas.
A implantação em nuvem amplifica o valor por meio de serviços de consultoria especializada remota, benchmarking entre fazendas e modelos de aprendizado de máquina treinados em conjuntos de dados agregados de múltiplas regiões. No entanto, o medo de ataques de ransomware e apropriação indevida de dados permanece relevante: os provedores de soluções estão investindo em criptografia de ponta a ponta, dispositivos de borda na fazenda que isolam controles críticos e trilhas de auditoria ancoradas em blockchain. Esses esforços visam tranquilizar os produtores de que os benefícios do suporte à decisão em qualquer lugar e a qualquer momento superam os riscos residuais de dados no mercado de gestão de rebanho leiteiro.
Análise Geográfica
Mercado de Gestão de Rebanho Leiteiro na América do Norte
A América do Norte gerou a maior receita absoluta em 2025, à medida que instalações de grande escala, amplos recursos de capital e subsídios governamentais para sustentabilidade convergiram para incentivar a adoção completa de suítes de monitoramento e automação. Investimentos recentes de 8 bilhões de USD em processamento criam demanda downstream por qualidade consistente do leite, reforçando a supervisão baseada em sensores da fazenda à planta. Os projetos-piloto de rastreamento de metano via satélite do Canadá ressaltam como os incentivos políticos e a maturidade tecnológica se intersectam para manter o crescimento regional resiliente.
Mercado de Gestão de Rebanho Leiteiro na Europa
A Europa segue de perto, distinguindo-se por rigorosas legislações de bem-estar animal e metas de intensidade de carbono que incorporam a captura de dados nos fluxos de trabalho de conformidade. A planejada fusão da cooperativa Arla-DMK unificará os padrões tecnológicos em 12.000 fazendas, potencialmente acelerando as economias de escala para novas ferramentas digitais. O imposto progressivo sobre emissões de gado da Dinamarca eleva a análise de metano ao status de prioridade estratégica, impulsionando aquisições adicionais de plataformas a longo prazo.
Mercado de Gestão de Rebanho Leiteiro na APAC
A Ásia-Pacífico registra o maior CAGR, à medida que as megaoperações da China integram etiquetas NB-IoT UCOWS em 1,26 milhão de animais, a Indonésia canaliza subsídios para reformas de instalações resistentes ao calor e a Índia integra aplicativos de consultoria com IA à sua vasta rede cooperativa Huawei. Novas construções, em vez de reformas, dominam os gastos, permitindo que os operadores incorporem conectividade em nuvem, salas de ordenha robotizadas e câmeras de ingestão de ração desde o primeiro dia. A crescente classe média da região, aliada às políticas de autossuficiência, garante um impulso sustentado no mercado de gestão de rebanho leiteiro.

Panorama regulatório
A adoção da gestão de rebanhos leiteiros é cada vez mais influenciada por requisitos de bem-estar, higiene e rastreabilidade que exigem registros padronizados em fazendas e em toda a cadeia de suprimentos. Nos Estados Unidos, o National Dairy FARM Program Animal Care Version 5 está em vigor de 1º de julho de 2024 a 31 de dezembro de 2027, elevando as expectativas quanto a práticas documentadas de cuidado animal e protocolos auditáveis. No Canadá, o National Dairy Code (última alteração em 30 de outubro de 2024) e programas no nível da fazenda, como o proAction da Dairy Farmers of Canada, reforçam planos estruturados e registros verificáveis que conectam os dados diários do rebanho às exigências de processadores e de garantia de qualidade.
As diretrizes de higiene alimentar e de Saúde Única também estão aumentando o valor de conformidade do monitoramento e da geração de relatórios conectados. Os regulamentos de higiene da UE (Regulamentos 852/2004 e 853/2004) apoiam fluxos de trabalho de rastreabilidade nos quais registros digitais de eventos e dados de inspeção conectam as operações da fazenda ao manejo posterior. Globalmente, o guia IDF/WOAH de setembro de 2025 sobre uso prudente de antimicrobianos apoia uma documentação de tratamento mais formalizada e a gestão responsável, enquanto códigos nacionais de bem-estar, incluindo as recomendações de bem-estar bovino do Reino Unido e o código de práticas leiteiras da NFACC no Canadá, mantêm os indicadores de bem-estar e a supervisão veterinária no centro da conformidade. Juntos, esses requisitos aumentam a demanda por captura de dados integrada de saúde, tratamento e auditoria nas plataformas de gestão de rebanhos.
Análise da cadeia de valor
A cadeia de valor da gestão de rebanhos leiteiros vai desde o hardware e a conectividade no nível do estábulo, incluindo sensores, coleiras, câmeras, robôs de ordenha e equipamentos de alimentação, passando pela camada de dados (dispositivos de borda, redes da fazenda e ingestão em nuvem), até o software de decisão que transforma eventos em ações operacionais em alimentação, reprodução, saúde e relatórios de conformidade. Muitas soluções conectam identificadores no nível animal e saídas de sensores, como os ecossistemas AfiCollar e DeLaval VMS V300, a sistemas de gestão da fazenda e, quando necessário, a registros de rastreabilidade que apoiam auditorias e especificações de compradores. Esse arranjo estreita a relação entre fabricantes de equipamentos (OEMs), fornecedores de software e integradores, particularmente em torno da interoperabilidade, do mapeamento de dados e do treinamento da equipe da fazenda.
A jusante, o valor é gerado por serviços veterinários e de consultoria, testes e gestão da qualidade do leite, além de requisitos de processadores e programas de garantia que trazem dados padronizados para o início da cadeia. Veterinários e responsáveis pelo manejo do rebanho atuam como pilares fundamentais, pois planos de bem-estar, registros de tratamento e práticas de biossegurança alimentam diretamente esquemas de garantia e diretrizes alinhadas à saúde pública. À medida que as práticas de rastreabilidade digital se aprimoram, fazendas, cooperativas e processadores estão dando mais ênfase a definições de dados consistentes e à captura de eventos entre sistemas, o que aumenta o valor das plataformas capazes de integrar dados operacionais do estábulo com documentação de conformidade e de cadeia de suprimentos.
Cenário Competitivo
A fragmentação persiste: os líderes globais DeLaval, GEA e Lely competem com inovadores de nicho que visam a captura de metano, análises de claudicação ou reprodução preditiva. Os titulares de hardware estão adicionando software de IA sobre mecânicas comprovadas; a colaboração da DeLaval com a John Deere integra dados agronômicos e animais no Centro de Sustentabilidade do Leite, entregando painéis multidisciplinares que as soluções independentes tradicionais não conseguem igualar. O módulo de visão computacional Space-Time da GEA para saúde dos cascos ilustra como os complementos incrementais defendem as bases instaladas ao incorporar novo valor em salas de ordenha estabelecidas.
As startups exploram espaços regulatórios em branco: a Windfall Bio implanta micróbios que consomem metano e transformam emissões em fertilizante de alto valor, criando um nicho de conformidade ambiental. A Athian monetiza reduções verificadas de Escopo 3 canalizando USD 9 milhões em pagamentos para fazendas participantes nos EUA, criando fluxos de receita externos que justificam uma penetração mais profunda de sensores. Os fornecedores tradicionais respondem com módulos de carbono internos ou pipelines de aquisição voltados para preencher lacunas de sustentabilidade em seus portfólios.
A consolidação está se acelerando: a aquisição do Grupo SAC pela BouMatic expandiu o alcance de distribuição global, enquanto a aquisição de USD 2,1 bilhões da marca de iogurte dos EUA da General Mills pela Lactalis estende a alavancagem a jusante. As economias de escala em P&D e infraestrutura de dados encorajam fusões e aquisições, mas a demanda por serviços específicos de cada região limita o grau de concentração que o mercado de gestão de rebanho leiteiro pode atingir. Os fornecedores capazes de combinar equipamentos robustos, insights de IA e mecanismos de monetização de sustentabilidade estão melhor posicionados para liderar o próximo ciclo competitivo.
Líderes do Setor de Gestão de Rebanho Leiteiro
DeLaval
Merck and Company
Afimilk
BouMatic
GEA Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Empresas Abrangidas neste Relatório do Mercado de Gestão de Rebanho Leiteiro
- DeLaval
- GEA Group
- Afimilk Ltd.
- BouMatic LLC
- Lely Holding S.A.R.L.
- Fullwood Packo
- SCR Dairy (Allflex Livestock Intelligence)
- VAS (Valley Agricultural Software)
- Dairymaster
- Nedap N.V.
- Sum-It Computer Systems
- DairyComp (Lactanet)
- Trioliet
- MSD Animal Health (SenseHub)
- Deosan Ltd.
- CattleMax
- Smartbow GmbH
- Herdwatch
- MilkingCloud
- Amelicor (DHI-Plus)
- InterHerd+
- CowManager B.V.
- Connecterra (Ida)
- ENGS Dairy

Oportunidades de mercado e perspectivas futuras
A inovação de produtos está abrindo caminhos de monetização além do monitoramento básico, deslocando a gestão de rebanhos para decisões baseadas em medições nos pontos de ordenha e alimentação. A DeLaval anunciou em maio de 2026 que sua série VMS V300 adicionará Análise de Sólidos do Leite (gordura, proteína, lactose) durante a ordenha, fortalecendo o caso de uso de dados de composição do leite em tempo real para ajustes de ração, decisões de agrupamento e identificação precoce de mudanças de desempenho. A Afimilk introduziu um serviço de eficiência alimentar em março de 2026 que mede a ingestão individual das vacas para apoiar decisões de reprodução e descarte, ao mesmo tempo em que vincula a otimização da alimentação a esforços de redução de metano. Isso expande as plataformas de rebanho para fluxos de trabalho de rentabilidade e sustentabilidade.
A habilitação em nuvem e os dados em circuito fechado entre operações e genética também criam oportunidades para os fornecedores aprofundarem a receita recorrente de software por meio de parcerias. A GEA expandiu sua presença em gestão digital de rebanhos com o CowScout Cloud (julho de 2026), reforçando a transição de sistemas somente locais para serviços conectados que apoiam benchmarking remoto e gestão multissite. Além disso, fluxos de trabalho que utilizam dados de vídeo com IA, incluindo insights baseados no CattleEye referenciados em abordagens relacionadas à reprodução para claudicação, podem conectar indicadores de bem-estar e mobilidade à seleção genética e à melhoria de desempenho de longo prazo. Isso, por sua vez, cria demanda por interoperabilidade com organizações de reprodução, cooperativas e programas de garantia que exigem fluxos de dados padronizados e auditáveis.
Desenvolvimento Recente do Setor no Mercado de Gestão de Rebanho Leiteiro
- Maio de 2026: a DeLaval lançou a Análise de Sólidos do Leite para a série VMS V300, para medir gordura, proteína e lactose durante a ordenha. O lançamento integra análises de qualidade do leite ao hardware, expandindo os dados de composição em tempo real. Isso melhora a gestão preditiva de rebanhos e as decisões de descarte.
- Março de 2026: a Afimilk lançou o serviço de eficiência alimentar AfiCollar para medir a ingestão individual de alimento das vacas. O software possibilitou análises de desempenho para eficiência alimentar. Isso fortalece a otimização da alimentação baseada em dados e a rentabilidade nas fazendas.
- Junho de 2025: a Lactalis adquiriu o negócio de iogurte da General Mills nos EUA, expandindo sua presença na América do Norte. O acordo consolida a distribuição de produtos lácteos e o poder de alavancagem a jusante. Isso amplia o acesso ao mercado e o potencial do ecossistema de dados em toda a cadeia de valor de lácteos.


Mercado de Gestão de Rebanho Leiteiro Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange a receita obtida com sistemas usados por fazendas leiteiras para gerenciar vacas por meio de dados e automação, incluindo monitoramento de rebanho, suporte à coleta de leite, gestão de alimentação e nutrição, e ferramentas de reprodução e fertilidade.
Exclusões de escopo: esta mensuração não contabiliza insumos brutos de fazendas leiteiras, como ração, medicamentos veterinários ou construção física de estábulos, e também exclui máquinas agrícolas gerais não destinadas ao monitoramento ou controle de rebanhos leiteiros.
Visão geral da segmentação
- Por Tipo de Produto (Valor)
- Hardware
- Software
- Serviços
- Por Aplicação (Valor)
- Colheita de Leite e Automação de Sala de Ordenha
- Gestão de Reprodução e Fertilidade
- Gestão de Alimentação e Nutrição
- Monitoramento de Saúde e Doenças
- Gestão de Bezerros e Animais Jovens
- Por Tamanho de Fazenda (Valor)
- Pequenas Fazendas (menos de 200 animais)
- Fazendas Médias (200-999 animais)
- Grandes Fazendas (mais de 1.000 animais)
- Por Modo de Implantação (Valor)
- Local
- Baseado em Nuvem / SaaS
- Por Geografia (Valor)
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Espanha
- Itália
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental é usada para estabelecer a estrutura do modelo e vinculá-la a atividades leiteiras mensuráveis, antes que as premissas sejam testadas em entrevistas. Recorremos a fontes públicas, como as estatísticas leiteiras do USDA, conjuntos de dados agrícolas do Eurostat, FAOSTAT e ministérios nacionais de agricultura, para obter contagens de rebanho, produção de leite e estrutura das fazendas.
Para interpretar os sinais de adoção e as atualizações impulsionadas pela conformidade, também revisamos fontes como a International Dairy Federation, orientações sobre saúde e bem-estar animal da Organização Mundial da Saúde Animal (WOAH) e artigos revisados por pares sobre pecuária de precisão e desempenho de sensores. Relatórios anuais de empresas, brochuras de produtos, apresentações para investidores e coberturas de imprensa confiáveis nos ajudaram a entender os pacotes de produtos típicos e como os preços são estruturados (hardware, software autônomo e suporte). Além disso, assinaturas pagas selecionadas foram usadas para dados financeiros de empresas, verificações de patentes e visões de envio ou comércio, quando disponíveis. Essas fontes são ilustrativas, e muitos outros documentos públicos também foram usados para coletar, validar e esclarecer os pontos de dados.
Entrevistas e pesquisas primárias
O trabalho primário foi usado para verificar o que as fazendas realmente compram e como os gastos são divididos entre hardware e software autônomo em diferentes tamanhos de rebanho. Conversamos com uma combinação de fornecedores de soluções, parceiros de canal, integradores, veterinários e operadores de fazendas nas Américas, EMEA e APAC, de modo que as práticas leiteiras regionais e as restrições de adoção pudessem ser refletidas nas premissas.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 29% | Diretores executivos (CXOs): 13% | APAC: 46% |
| Nível médio: 51% | Líderes funcionais/de unidade: 29% | EMEA: 33% |
| Empresas menores: 20% | Gerentes: 58% | Américas: 21% |
Dimensionamento e previsão de mercado
O modelo principal é construído usando um conjunto de demanda de cima para baixo que começa com as populações de vacas leiteiras e o número de fazendas por região, filtrando em seguida pela parcela de rebanhos que adotam ferramentas de monitoramento e automação. Depois disso, o gasto típico por fazenda adotante é aplicado por área de aplicação, de forma que os totais reflitam o que é realmente instalado e pago em um ano.
Para manter o modelo vinculado às condições operacionais, usamos entradas como o tamanho médio do rebanho por país, ciclos de substituição da base instalada de sensores e equipamentos de fazenda, preferências de implantação em nuvem versus local, e a taxa em que as fazendas adotam automação na coleta de leite e no rastreamento de reprodução. Também nos referimos a indicadores como a pressão sobre o preço do leite e a disponibilidade de mão de obra, pois esses são gatilhos comuns para gastos com tecnologia nas fazendas. Os resultados foram corroborados com verificações seletivas de baixo para cima, como pontos de preço amostrados para categorias-chave de dispositivos, feedback de canal sobre volumes de unidades e uma consolidação limitada de receitas divulgadas quando havia divulgações disponíveis. Quando a divisão em nível de país não estava visível, a adoção foi estimada usando a intensidade leiteira e a distribuição de tamanho das fazendas, sendo posteriormente reverificada em entrevistas.
Para a previsão, foi aplicada uma análise de cenários em torno da velocidade de adoção, dos ciclos de substituição e da evolução de preços, e esses cenários foram alinhados às opiniões de especialistas sobre a intenção de investimento de curto prazo. Uma regressão multivariada leve também foi usada em regiões maiores para testar a sensibilidade entre a adoção e fatores como consolidação de rebanhos e restrições de mão de obra, antes da finalização das previsões.
Validação de dados e ciclo de atualização
A validação é feita por meio de múltiplas verificações para que os totais finais não dependam de um único fluxo de dados. Comparamos os resultados com sinais independentes, como contagens de rebanhos leiteiros, lógica de substituição de equipamentos e padrões de adoção observados por tamanho de fazenda; em seguida, os valores discrepantes são revisados e corrigidos com um motivo documentado.
Antes da aprovação final, o conjunto de dados e as premissas passam por revisões entre analistas, seguidas de uma verificação final de consistência entre regiões, aplicações e modos de implantação. Se for observada uma grande variação em relação à economia esperada das fazendas ou ao comportamento recente de aquisição, os especialistas são recontatados para reverificar a premissa contestada. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, após o que uma última revisão é concluída pouco antes da entrega, para que os clientes recebam a visão mais atualizada.
Tamanho do mercado de gestão de rebanhos leiteiros da Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para gestão de rebanhos leiteiros costumam variar porque diferentes estudos selecionam diferentes cestas de produtos, anos-base e formas de tratar gastos com software versus equipamentos. A combinação geográfica também é relevante, uma vez que a consolidação de rebanhos leiteiros e a adoção de automação podem avançar mais rapidamente em algumas regiões do que em outras.
Alguns números publicados incorporam gastos mais amplos com pecuária de precisão, incluindo casos de uso de monitoramento pecuário adjacentes e implantações não leiteiras. No dimensionamento da Mordor Intelligence, o valor é contabilizado apenas para hardware de gestão de rebanhos focado em lácteos e software autônomo vinculado a aplicações leiteiras principais, o que mantém os totais alinhados aos ciclos de compra e substituição das fazendas leiteiras.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 4,98 bilhões de USD (2026) | |
| Editora Global de Negócios A | 3,80 bilhões de USD (2023) | Usa um ano-base anterior e uma trajetória de crescimento mais lenta, e o resumo público não separa claramente os gastos exclusivos com lácteos de automação e monitoramento mais amplos que podem ser usados fora de fazendas leiteiras. |
| Blog do Setor B | 4,86 bilhões de USD (2025) | Apresenta uma estimativa de ano mais recente, mas o escopo descrito é mais amplo entre as aplicações e pode capturar soluções relacionadas, como conforto bovino, gestão de bezerros e aplicativos de dados, de uma forma que pode não estar consistentemente filtrada para compras específicas do setor leiteiro. |
Entre os três números, a diferença vem principalmente da escolha do ano e de se as ferramentas de pecuária de precisão adjacentes são contabilizadas como parte da gestão de rebanhos leiteiros. Ao manter o escopo vinculado ao uso em fazendas leiteiras e ao verificar as premissas de adoção e gastos com feedback de campo, o número final permanece rastreável a fatores claros que podem ser repetidos e atualizados conforme as condições mudam.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de gestão de rebanho leiteiro e com que rapidez está crescendo?
O mercado está avaliado em USD 4,98 bilhões em 2026 e espera-se que atinja USD 8,32 bilhões até 2031, expandindo-se a um CAGR de 10,83%.
Qual região oferece o maior potencial de crescimento para soluções de gestão de rebanho leiteiro?
A Ásia-Pacífico apresenta a expansão mais rápida, à medida que nações como a China investem em fazendas leiteiras de grande escala e habilitadas por tecnologia para aumentar a autossuficiência.
Qual segmento de fazenda está adotando tecnologia mais rapidamente?
As operações de médio porte com 200-999 vacas estão crescendo na adoção a um CAGR de 12,83% porque os sistemas modulares lhes permitem competir com mega-fazendas leiteiras com menor risco de capital.
Qual região tem a maior participação no Mercado de Gestão de Rebanho Leiteiro?
Em 2025, a América do Norte detém a maior participação de mercado no Mercado de Gestão de Rebanho Leiteiro.
Por que as plataformas de software estão ganhando impulso em relação ao hardware neste mercado?
Embora o hardware ainda detenha 49,62% da participação de receita, as assinaturas de software estão crescendo a um CAGR de 11,05% porque as análises extraem mais valor dos sensores e maquinários existentes.
Quais são os maiores obstáculos para uma adoção mais ampla de tecnologia na gestão de rebanho leiteiro?
As altas necessidades de capital inicial — frequentemente entre USD 2 e USD 4 milhões por fazenda de médio porte — e as preocupações contínuas com propriedade de dados e cibersegurança permanecem como as principais barreiras.
Página atualizada pela última vez em:



