
Tamanho e Participação do Mercado de Agentes de Cura para Epóxi
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 4.70 Bilhões de dólares |
| Tamanho do Mercado (2031) | 5.97 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.87 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
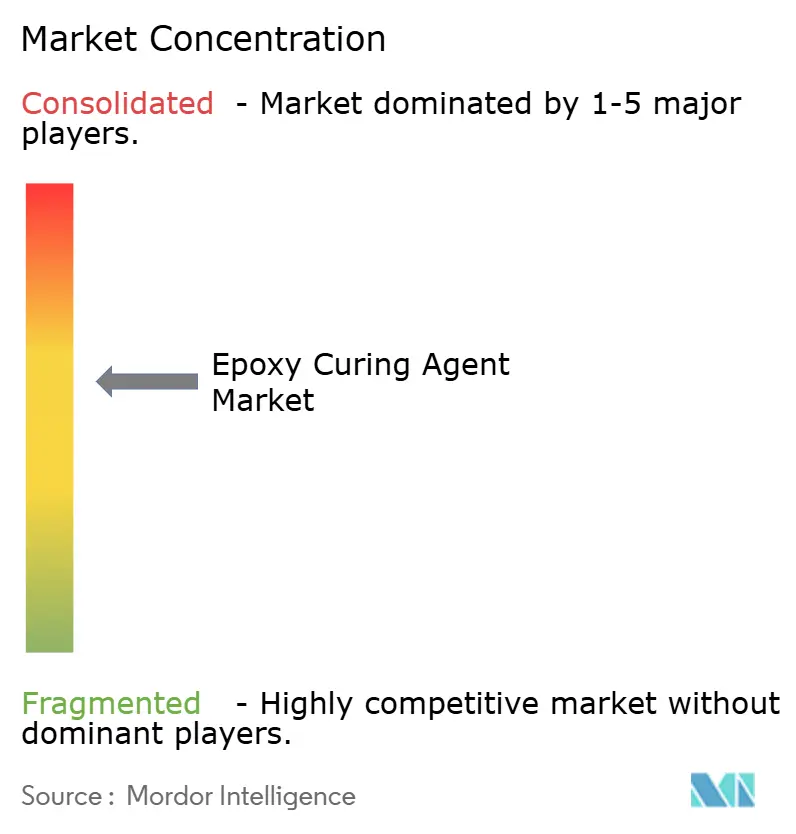
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Agentes de Cura para Epóxi por Mordor Intelligence
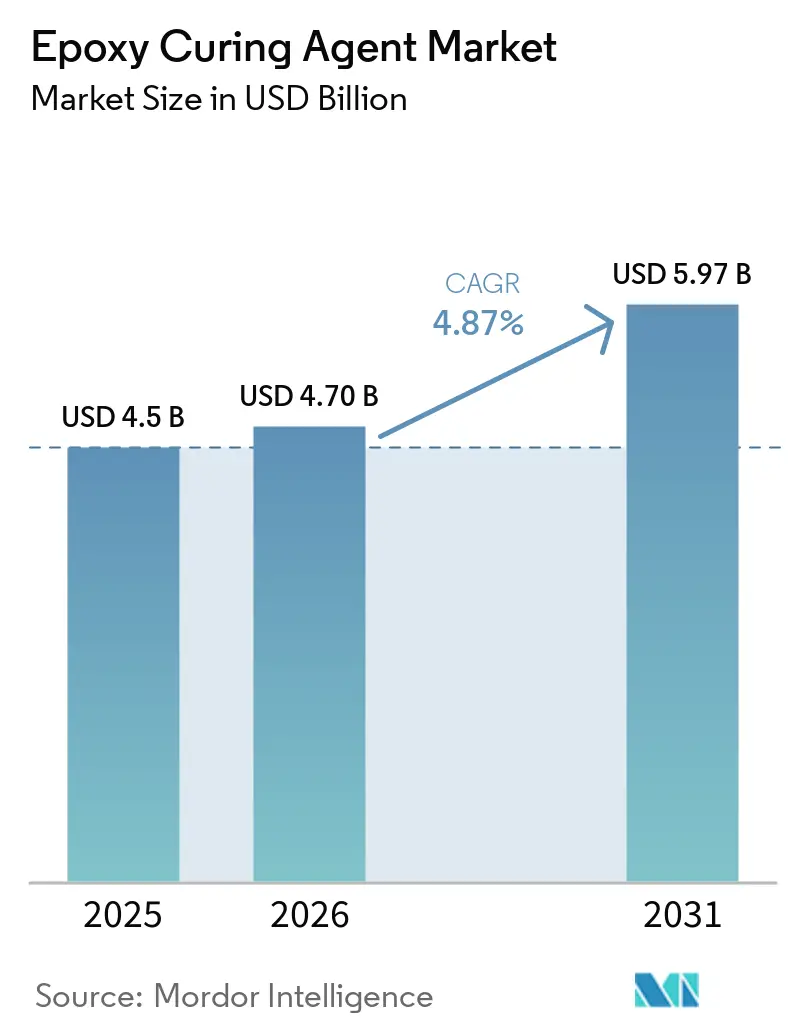
Espera-se que o tamanho do Mercado de Agentes de Cura para Epóxi aumente de USD 4,5 bilhões em 2025 para USD 4,70 bilhões em 2026 e atinja USD 5,97 bilhões até 2031, crescendo a um CAGR de 4,87% ao longo de 2026-2031. A rápida migração de revestimentos protetores de commodities para compósitos de alto desempenho, encapsulantes eletrônicos e termofixos impressos em 3D sustenta a expansão. As aminas permanecem líderes em volume, mas as variantes cicloalifáticas estão estabelecendo novos padrões em velocidade de cura e estabilidade ultravioleta. A demanda regional está divergindo: Europa e América do Norte continuam a favorecer revestimentos de manutenção, enquanto a Ásia-Pacífico impulsiona o volume incremental por meio de embalagens de semicondutores, pás de turbinas eólicas e pisos de infraestrutura. A segurança do fornecimento de encapsulantes de baixo teor de vazios, matrizes de epóxi recicláveis e fenalcaminas de base biológica está se tornando um tema competitivo dominante.
Principais Conclusões do Relatório
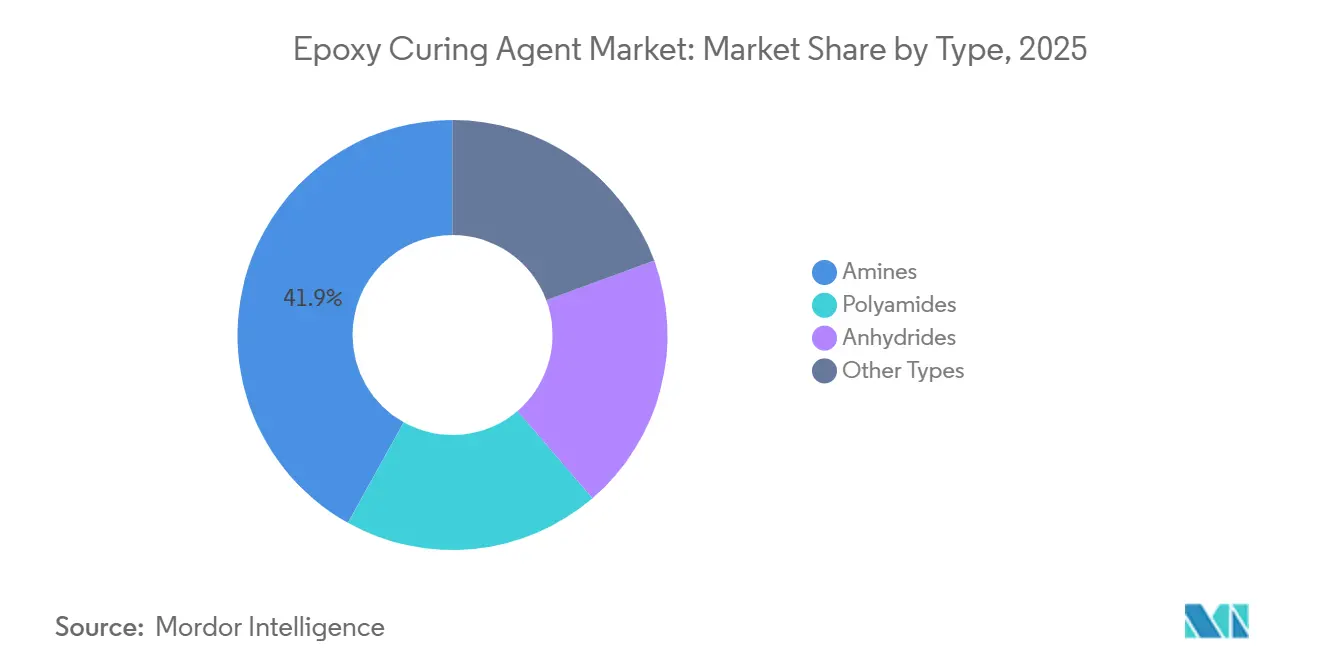
- Por tipo, as aminas lideraram com uma participação de 41,91% no mercado de agentes de cura para epóxi em 2025, e os subtipos de polieteroamina avançam a um CAGR de 5,21% até 2031.
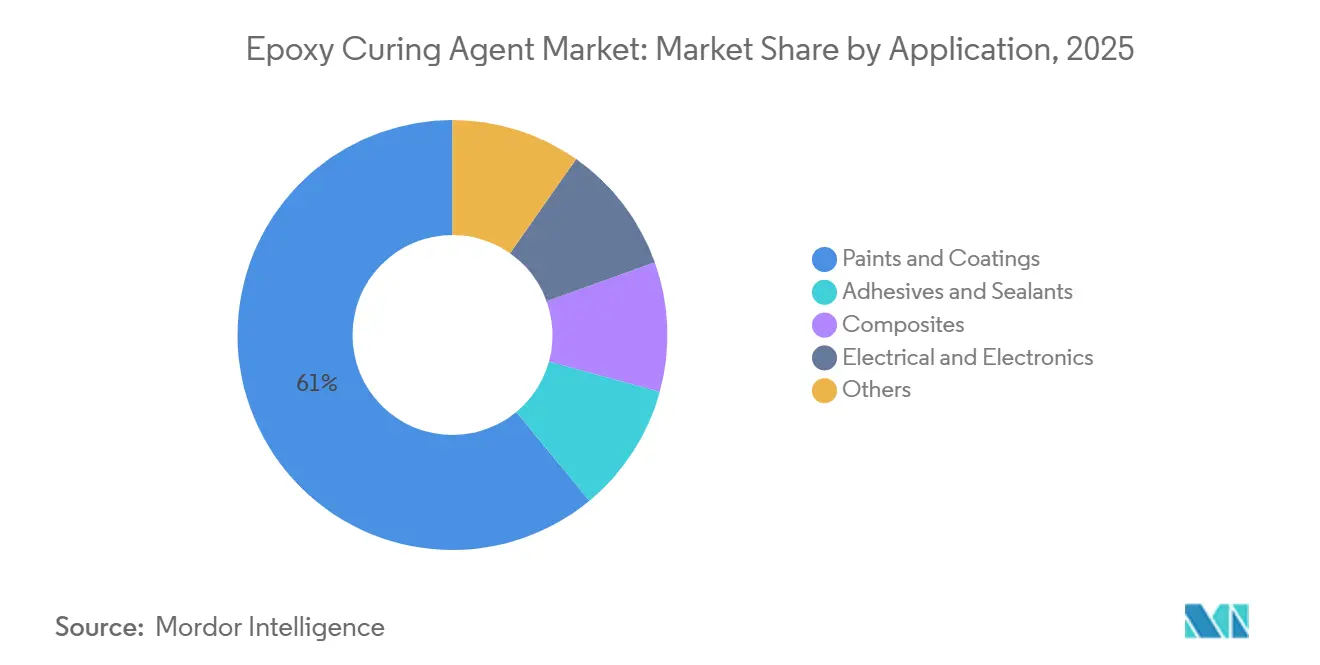
- Por aplicação, tintas e revestimentos contribuíram com 60,97% da receita em 2025, e estão projetados para registrar o CAGR mais rápido de 5,08% até 2031.
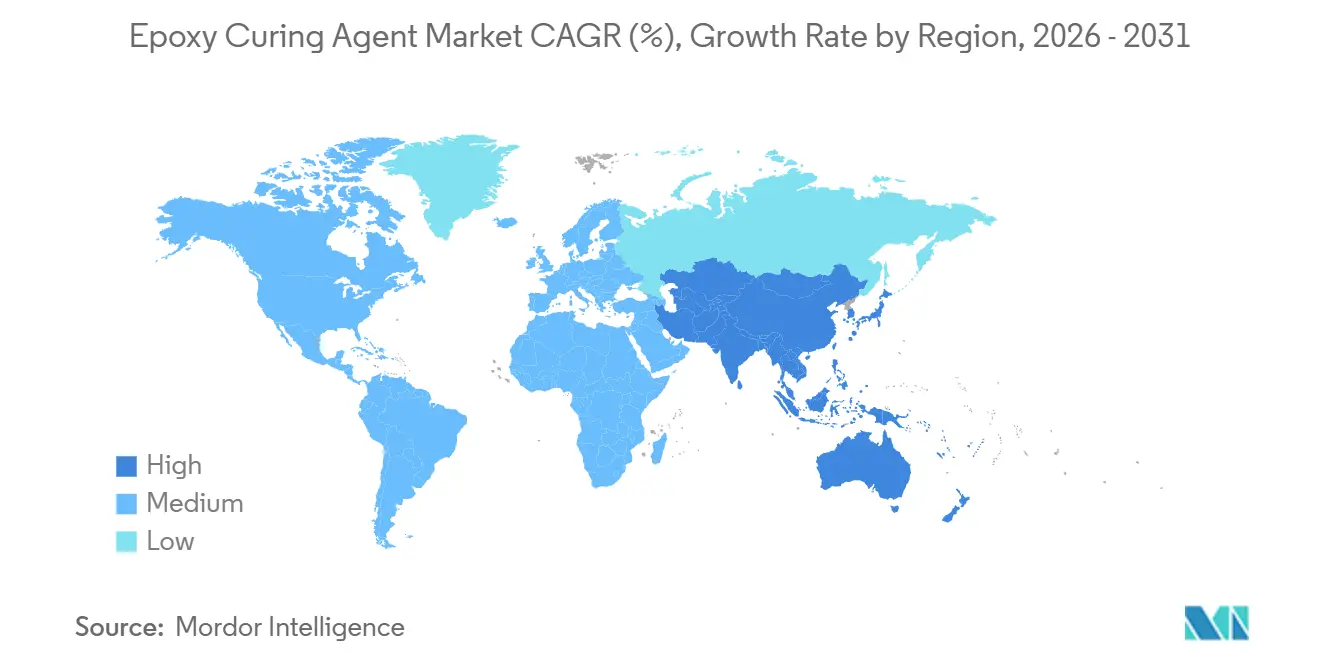
- Por geografia, a Ásia-Pacífico respondeu por 35,51% da demanda global em 2025 e está a caminho de expandir a um CAGR de 5,77% até 2031, apoiando o crescimento do mercado de agentes de cura para epóxi.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Agentes de Cura para Epóxi*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Boom de infraestrutura impulsionando a demanda por revestimentos de piso de alto desempenho | +1.2% | Núcleo APAC, Oriente Médio | Médio prazo (2-4 anos) |
| Aumento na produção de pás de turbinas eólicas | +1.0% | APAC, Europa | Longo prazo (≥ 4 anos) |
| Miniaturização de eletrônicos exigindo encapsulantes de teor de vazios ultrabaixo | +1.4% | Japão, Coreia do Sul, Taiwan, Índia | Curto prazo (≤ 2 anos) |
| Adoção de CFRP leve em automotivo e aeroespacial | +0.9% | Global | Longo prazo (≥ 4 anos) |
| Sistemas latentes ultrarrápidos que permitem impressão 3D | +0.6% | América do Norte, UE | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Boom de Infraestrutura Impulsionando a Demanda por Revestimentos de Piso de Alto Desempenho
O aumento da logística, da construção farmacêutica e de data centers na China, na Índia e nos países do Conselho de Cooperação do Golfo está elevando os volumes de pisos epóxi sem solvente e de alto teor de sólidos, impulsionando a demanda por agentes de cura para epóxi. As autoridades da China estabeleceram limites de compostos orgânicos voláteis (COV) abaixo de 80 g/L, levando os formuladores a adotar aductos de poliamida à base de água, apesar das desvantagens de sensibilidade à umidade. Os padrões de sala limpa da Índia limitam as emissões de COV a 50 g/L, acelerando as argamassas epóxi sem solvente. Os megaprojetos do Conselho de Cooperação do Golfo especificam sistemas de amina cicloalifática que curam em temperaturas ambiente acima de 40°C, garantindo rápida rotatividade e resistência química.
Aumento na Produção de Pás de Turbinas Eólicas na APAC e Europa
A capacidade instalada de energia eólica aumentou para 241,7 GW na União Europeia durante 2024, enquanto a fabricação de pás está se concentrando na China e na Índia, onde os custos de resina e mão de obra são menores[1]. Aminas de reatividade média com tempo de trabalho de 80 a 120 minutos dominam a infusão a vácuo de pás com mais de 80 m, impulsionando o mercado de agentes de cura para epóxi. Os resíduos ao fim da vida útil, previstos em 350.000 t até 2030 na União Europeia, estão acelerando a adoção de endurecedores cliváveis, como o EzCiclo da Swancor, que permitem a recuperação de fibra de carbono por solvólise.
Miniaturização de Eletrônicos Exigindo Encapsulantes de Teor de Vazios Ultrabaixo
O encapsulamento avançado de semicondutores exige compostos de moldagem epóxi com teor de vazios abaixo de 0,01% e temperaturas de transição vítrea acima de 180°C. O Japão controla 40% da participação global em materiais de vedação, liderado pela Sumitomo Bakelite, enquanto as novas instalações de montagem e teste da Índia em Gujarat e o polo químico de Dahej em Gujarat estão impulsionando o mercado de agentes de cura para epóxi, estimulando a demanda doméstica por sistemas de amina cicloalifática que reduzem os prazos de importação e as tarifas.
Adoção de CFRP Leve em Automotivo e Aeroespacial
As metas de CO₂ para frotas da União Europeia de 93,6 g/km até 2025 impõem maior uso de polímeros reforçados com fibra de carbono. Os OEMs aeroespaciais estão migrando de pré-impregnados em autoclave para pré-impregnados de saco a vácuo curados a 120°C, favorecendo aminas aromáticas modificadas com longo tempo de trabalho. O programa EuReComp da União Europeia destaca as químicas de amina recicláveis que se despolimerizam ao fim da vida útil, mantendo o desempenho das fibras[2].
Análise de Impacto das Restrições do Mercado de Agentes de Cura para Epóxi*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Limites de COV mais rígidos em sistemas de aminas à base de solvente | -0.8% | Europa, América do Norte, China | Curto prazo (≤ 2 anos) |
| Preços voláteis de epicloridrina e benzil-amina como matérias-primas | -0.6% | Global | Médio prazo (2-4 anos) |
| Escassez de fornecimento de matéria-prima de fenalcamina derivada de caju | -0.3% | Índia, Vietnã | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Limites de COV Mais Rígidos em Sistemas de Aminas à Base de Solvente
As regulamentações de compostos orgânicos voláteis estão comprimindo as margens dos endurecedores de poliamida e amina à base de solvente, forçando a reformulação para alternativas em base aquosa e de alto teor de sólidos que frequentemente sacrificam o tempo de trabalho ou a espessura de filme. A Diretiva 2004/42/CE da UE limita os COV a 40 g/L em revestimentos de um componente e 65 g/L em revestimentos de múltiplos componentes, tornando obsoletos os endurecedores de poliamida convencionais. Limites semelhantes estão pendentes na América do Norte e na China, direcionando a demanda para aductos de poliamida em base aquosa e híbridos poliaспárticos, apesar dos custos mais elevados de matérias-primas.
Preços Voláteis de Epicloridrina e Benzil-Amina como Matérias-Primas
A volatilidade dos preços das matérias-primas para epicloridrina e benzilamina está corroendo a lucratividade dos produtores verticalmente integrados e pressionando o mercado de agentes de cura para epóxi, forçando os formuladores menores a repassar os custos aos usuários finais ou absorver a compressão de margens. A epicloridrina acompanha o propileno, experimentando oscilações trimestrais de 20 a 30%, enquanto o fornecimento de benzilamina permanece concentrado entre cinco produtores, aumentando o risco de choques de preços. Os fornecedores integrados protegem-se da volatilidade, enquanto os formuladores menores enfrentam compressão de margens e redução dos gastos com P&D.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Agentes de Cura para Epóxi
Por Tipo:
Variantes Cicloalifáticas Redefinem a Dominância das AminasAs aminas capturaram 41,91% da receita em 2025, e sua participação no mercado de agentes de cura para epóxi está projetada para expandir a um CAGR de 5,21% até 2031. As aminas cicloalifáticas comandam prêmios de preço de 30 a 50% porque oferecem estabilidade ultravioleta e baixa viscosidade, essenciais para compósitos de seção espessa. As poliamidas permanecem preferidas para superfícies contaminadas, mas não conseguem igualar a prontidão de recobrimento em duas horas oferecida pelos híbridos poliaспárticos. Os anidridos dominam os laminados elétricos graças às temperaturas de transição vítrea acima de 200°C, embora seu requisito de cura a 150°C limite a aplicação em campo. As fenalcaminas, derivadas do líquido da casca da castanha de caju, estão conquistando nichos em trabalhos marítimos e offshore devido ao desempenho superior em névoa salina e à flexibilidade, enquanto as amidoaminas oferecem cura a baixa temperatura para projetos de dutos no inverno.
A participação de mercado dos agentes de cura para epóxi de "Outros Tipos" está definida para crescer à medida que os clientes aceitam acréscimos de 20 a 40% para economias no custo do ciclo de vida. A adoção depende da disponibilidade local, pois os prazos de importação de oito semanas e as tarifas de 7,5 a 10% prejudicam os cronogramas dos projetos. A atividade de patentes em imidazóis encapsulados sinaliza a iminente introdução de aminas latentes que prometem seis meses de vida útil sem refrigeração, um divisor de águas para a fabricação aditiva e kits de reparo em campo.


Por Aplicação:
Compósitos e Eletrônicos Superam o Crescimento de RevestimentosTintas e revestimentos ainda representam 60,97% do tamanho do mercado de agentes de cura para epóxi, mas seu crescimento de 5,08% fica atrás dos compósitos e da eletrônica. Os sistemas de piso protetores em centros logísticos exigem aminas cicloalifáticas que curam em menos de quatro horas, substituindo os sistemas de poliamida mais lentos. Os revestimentos marinhos agora especificam endurecedores de fenalcamina capazes de 300 µm de filme seco em uma única demão para reduzir o tempo de doca seca.
Compósitos, adesivos e eletrônicos estão preparados para uma expansão mais rápida. As pás de turbinas eólicas precisam de aminas de reatividade média com tempo de trabalho de 80 a 120 minutos, e os underfills de semicondutores exigem aminas cicloalifáticas modificadas com fenol que fornecem níveis de vazios abaixo de 0,01%. Os adesivos termicamente condutores para pacotes de baterias favorecem os anidridos para atingir 2 W m-K mantendo a integridade dielétrica. O piso industrial está migrando para sistemas à base de água para atender aos mandatos de COV, penalizando os endurecedores de commodities, mas abrindo nichos para aductos de alto teor de sólidos com odor reduzido.
Análise Geográfica
Mercado de Agentes de Cura para Epóxi na APAC
A Ásia-Pacífico detinha 35,51% do mercado de agentes de cura para epóxi em 2025 e está projetada para registrar um CAGR de 5,77% até 2031. A China continua a dominar os revestimentos de piso para centros logísticos e data centers, apesar dos ventos contrários do setor imobiliário, enquanto as regulamentações do Ministério da Ecologia e Meio Ambiente limitam os COVs, impulsionando a demanda por produtos à base de água. A expansão do setor de semicondutores na Índia, a fábrica de 300 mm da Tata e a planta de montagem da Micron no valor de 2,75 bilhões de USD exigirão encapsulantes de baixo vazio produzidos localmente para evitar tarifas de 10% e importações com prazo de 60 dias. O Japão e a Coreia do Sul mantêm liderança tecnológica em materiais de vedação, mas os esforços de localização na China e na Índia estão reduzindo essa diferença.
Mercado de Agentes de Cura para Epóxi na América do Norte
A América do Norte se beneficia de compósitos aeroespaciais e atualizações de infraestrutura financiadas pela Lei de Investimento em Infraestrutura e Empregos. Os OEMs aeroespaciais especificam cada vez mais pré-impregnados de saco a vácuo curados a 120°C, favorecendo aminas aromáticas modificadas, contribuindo para o tamanho do mercado de agentes de cura para epóxi. Os projetos de energia eólica offshore ao longo do Atlântico exigem endurecedores cliváveis para viabilizar os mandatos de reciclagem de pás. A produção de veículos do México impulsiona os volumes de adesivos, mas a dependência de agentes de cura importados adiciona um custo de frete de USD 0,15 por kg.
Mercado de Agentes de Cura para Epóxi na Europa, América do Sul e CCG
A Europa apresenta demanda estável proveniente de energia eólica offshore e redução de peso automotivo, mas limites de COV mais rígidos corroem as margens dos endurecedores à base de solvente. A fabricação de pás eólicas está migrando para a Ásia, deixando os fornecedores europeus focados em matrizes epóxi recicláveis para enfrentar o desafio de 350.000 t de resíduos de pás ao fim da vida útil da União Europeia, influenciando o mercado de agentes de cura para epóxi. A América do Sul é liderada pelas necessidades de revestimento protetor do Brasil, enquanto a construção do Conselho de Cooperação do Golfo, avaliada em 4,3 bilhões de USD ao longo da próxima década, exige aminas capazes de curar em condições ambientes de 40°C.

Análise da cadeia de valor
A cadeia de valor dos agentes de cura epóxi começa com matérias-primas petroquímicas e de base biológica para aminas, poliamidas e anidridos (por exemplo, sistemas epóxi ligados à epicloridrina e intermediários do tipo benzil-amina no lado das aminas, além do líquido da casca da castanha de caju para fenalcaminas). A fabricação principal está concentrada entre produtores integrados e de químicos especializados que convertem esses insumos em famílias de agentes de cura (aminas alifáticas/cicloalifáticas, adutos de poliamida, anidridos e sistemas latentes), e depois os embalam em formas padronizadas para formuladores de revestimentos, compósitos e eletrônicos. A sustentabilidade e a pegada de processo estão sendo cada vez mais incorporadas às operações de produção, como ilustrado pela transição da Evonik para eletricidade renovável em suas plantas de produção de agentes de cura epóxi da linha Crosslinkers (Marl, Clayton, Isehara, Los Angeles e Singapura).
Na etapa posterior, distribuidores e canais diretos aos formuladores abastecem produtores de tintas e revestimentos, fabricantes de sistemas de resina composta e fornecedores de materiais eletrônicos, onde ciclos de qualificação, conformidade com VOC e desempenho de aplicação (vida útil da mistura, encapsulamento com baixo índice de vazios, velocidade de cura e resistência química) moldam a seleção de fornecedores. A segurança de fornecimento e a localização permanecem centrais, apoiadas por investimentos em capacidade e posicionamento regional de fabricação que melhoram os prazos de entrega e a resiliência, incluindo a expansão da Evonik da capacidade de aminas especiais em Nanjing, China, para atender à demanda relacionada a epóxi. Os principais estrangulamentos incluem a volatilidade de preços das matérias-primas, o tempo de qualificação em eletrônicos e aeroespacial, e a disponibilidade restrita de certos insumos de base biológica, como matérias-primas de fenalcamina, o que aumenta o valor da integração vertical, das redes multissítio e das químicas diferenciadas.
Cenário Competitivo
O mercado de Agentes de Cura para Epóxi é moderadamente consolidado. Os grandes players investem em integração retroativa em epicloridrina e benzil-amina, amortecendo as oscilações de matérias-primas. A Cardolite capitaliza matérias-primas renováveis para fornecer fenalcaminas para revestimentos marinhos e offshore. A concorrência tecnológica centra-se em sistemas em base aquosa compatíveis com COV, aminas cliváveis para compósitos recicláveis e catalisadores latentes para fabricação aditiva.
Líderes do Setor de Agentes de Cura para Epóxi
Evonik Industries AG
Huntsman International LLC
BASF
Cardolite Corporation
Olin Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Empresas Abrangidas neste Relatório do Mercado de Agentes de Cura para Epóxi
- Aditya Birla Group
- Air Products Inc.
- Atul Ltd.
- BASF
- Cardolite Corporation
- DIC Corporation
- Evonik Industries AG
- Huntsman International LLC
- KUKDO CHEMICAL CO., LTD.
- Kumho P&B Chemicals Inc.
- Mitsubishi Chemical Group Corporation
- Olin Corporation
- Shandong Deyuan Epoxy Resin Co. Ltd
- Toray Industries Inc.
- Westlake Corporation

Oportunidades de mercado e perspectivas futuras
Está surgindo um espaço claro em torno de sistemas de cura de baixa emissão e baixa temperatura que ajudam os usuários de revestimentos a atender limites cada vez mais restritos de VOC, mantendo a produtividade em aplicações marítimas e de proteção. A atividade de produtos em 2026 reflete essa mudança: a Evonik apresentou o Ancamine 2873 como um agente de cura de emissão ultrabaixa projetado para aplicação em temperaturas de até 5 graus C, direcionado a janelas de clima frio nas quais os sistemas convencionais têm dificuldades. Os fatores de demanda ligados a pisos industriais e expansões de infraestrutura também apontam para sistemas sem solvente e de execução rápida, favorecendo pacotes de aminas cicloalifáticas e modificadas que equilibram velocidade de cura, redução de odor e tolerância à umidade.
Uma segunda área de oportunidade são as redes epóxi recicláveis e circulares para compósitos e eletrônicos de alta temperatura, onde as restrições de fim de vida coincidem com requisitos de alto desempenho. O mercado está observando esforços paralelos da indústria e da pesquisa em direção a endurecedores clivíveis ou reprocessáveis e químicas de base biológica, incluindo relatórios acadêmicos de 2026 sobre agentes de cura latentes de base biológica para epóxis de um componente e rotas de fenalcamina de base biológica e sem formaldeído para adesivos. No lado da oferta, investimentos que ampliam a capacidade regional de aminas, como o início da operação da produção expandida de aminas especiais da Evonik em Nanjing em 2026, apoiam estratégias de localização na Ásia-Pacífico, onde a embalagem de semicondutores e os pisos de infraestrutura estão em expansão, e onde prazos de entrega mais curtos e um fornecimento estável podem ser importantes em segmentos orientados por qualificação.
Desenvolvimento Recente do Setor no Mercado de Agentes de Cura para Epóxi
- Abril de 2026: a Evonik apresentou o Ancamine 2873 como um agente de cura epóxi de emissão ultrabaixa para revestimentos de proteção e marítimos, projetado para permitir a aplicação em temperaturas de até 5 graus C. O lançamento reforça o movimento em direção a formulações com redução de VOC e odor, preservando a flexibilidade da temporada de trabalho em climas mais frios. Também eleva os padrões de desempenho para sistemas de cura em baixa temperatura em revestimentos de manutenção.
- Julho de 2025: a Evonik fez a transição das plantas de produção de agentes de cura epóxi de sua linha de negócios Crosslinkers para operar com 100% de eletricidade renovável em unidades incluindo Marl, Clayton, Isehara, Los Angeles e Singapura. Isso incorpora uma fabricação de menor carbono à base de fornecimento de agentes de cura e apoia clientes que avaliam fornecedores com base nas emissões de Escopo 1 e 2. A implementação em múltiplos sítios também sinaliza uma abordagem padronizada para a descarbonização da produção de endurecedores especiais fornecidos globalmente.
- Fevereiro de 2024: a DIC Corporation anunciou o desenvolvimento de uma tecnologia central para um agente de cura de resina epóxi que oferece resistência ao calor acima de 200 graus C e permite reciclagem por reformação. Isso aborda uma barreira de longa data no uso de epóxis termofixos, onde a reutilização e as opções de fim de vida têm sido limitadas. O desenvolvimento está alinhado com o interesse crescente em sistemas epóxi reprocessáveis para aplicações elétricas e industriais de alta temperatura.


Mercado de Agentes de Cura para Epóxi Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange as receitas geradas por agentes de cura para epóxi utilizados para curar resinas epóxi, que então sustentam o desempenho final em revestimentos, adesivos, compósitos e aplicações elétricas. Dimensionamos a demanda com base no local onde os agentes de cura são vendidos como parte de sistemas epóxi nos principais setores de uso final.
Exclusões de escopo: Os itens excluídos incluem as próprias resinas epóxi, endurecedores não epóxi e produtos epóxi formulados acabados vendidos sem um valor de agente de cura separável.
Visão Geral da Segmentação
- Por Tipo
- Aminas
- Poliamidas
- Anidridos
- Outros Tipos (Fenalcaminas, Amidoaminas, etc.)
- Por Aplicação
- Tintas e Revestimentos
- Adesivos e Selantes
- Compósitos
- Elétrico e Eletrônico
- Outros (Pisos Industriais e Reparos, etc.)
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- ASEAN
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental estabelece a base factual para o modelo, de modo que os insumos não sejam construídos sobre suposições. Revisamos fontes públicas como os dados minerais do USGS onde relevantes para matérias-primas, as estatísticas de comércio da Comissão de Comércio Internacional dos EUA para fluxos químicos, os indicadores industriais da OCDE para sinais de atividade downstream, e referências de segurança e regulatórias como a Agência de Proteção Ambiental dos EUA e a ECHA para restrições de substâncias e usos que podem alterar o mix de produtos.
Além disso, utilizamos relatórios anuais de empresas, apresentações para investidores e literatura técnica de produtos para mapear as famílias de química de cura, as taxas de uso típicas e onde os preços sobem ou descem. Bancos de dados de patentes também foram analisados para rastrear novas direções de desenvolvimento de agentes de cura, incluindo sistemas de base biológica e baixo teor de COV, e para verificar se a adoção ainda está em fase inicial ou já em escala. Para contexto de receita em nível de empresa e anúncios de rápida evolução, também utilizamos assinaturas pagas focadas em finanças e notícias corporativas. Essas fontes documentais são ilustrativas, e referências públicas adicionais também foram utilizadas durante a coleta de dados, verificação cruzada e esclarecimento.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para testar as premissas documentais, especialmente em relação às divisões de participação por aplicação, ao carregamento típico de agentes de cura e a como os preços médios de venda variam por química e região. Conversamos com participantes ao longo da cadeia de valor, incluindo fornecedores de matérias-primas, formuladores, distribuidores e usuários finais em revestimentos, adesivos, compósitos e eletrônicos, e cobrimos os principais centros de demanda na APAC, EMEA e nas Américas para confirmar o que é efetivamente adquirido e utilizado.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 39% | CXOs: 12% | APAC: 42% |
| Nível intermediário: 44% | Líderes funcionais/de unidade: 43% | EMEA: 33% |
| Players menores: 17% | Gerentes: 45% | Américas: 25% |
Dimensionamento do Mercado e Previsão
O mercado é construído inicialmente por meio de uma abordagem de cima para baixo, na qual os sinais de demanda de uso final de epóxi são reconstruídos e depois convertidos em consumo de agentes de cura usando proporções típicas de formulação e penetração de aplicação. Para os agentes de cura para epóxi, rastreamos insumos práticos como atividade de revestimentos e pisos epóxi, gastos com infraestrutura e construção vinculados a revestimentos protetores, indicadores de produção de compósitos (incluindo pás eólicas) e demanda de encapsulamento eletrônico e elétrico. Também rastreamos as mudanças de mix entre aminas, anidridos e poliamidas, pois isso altera tanto o preço quanto o perfil de carregamento.
Uma vez formado o pool de demanda, os resultados são corroborados por aproximações seletivas de baixo para cima, de modo que os totais permaneçam realistas. Isso inclui a amostragem das receitas dos fornecedores onde há divulgações, a verificação do feedback do canal de distribuidores sobre o movimento de volumes e a validação dos preços médios de venda implícitos em relação às faixas observadas em graus técnicos e condições de fornecimento regionais. Onde a visibilidade é mais fraca, como no caso de formuladores locais menores, aplicamos faixas de participação conservadoras e, em seguida, verificamos novamente os volumes implícitos por aplicação com orientação das entrevistas. As previsões utilizam análise de cenários ancorada nas perspectivas de uso final, seguida de verificações de regressão simples entre os principais drivers, como atividade de revestimentos para construção, produção industrial e crescimento de compósitos. Em seguida, ajustamos os resultados com base no mix de produtos esperado e nos preços.
Validação de Dados e Ciclo de Atualização
Os resultados são validados por meio de múltiplas verificações para que o número final não dependa de um único fluxo de dados. Comparamos os totais modelados com sinais independentes, como a direção do consumo de resinas epóxi, o movimento comercial de categorias químicas relevantes e os padrões de atividade downstream, e então revisamos os valores discrepantes até que a variação tenha uma explicação clara.
Antes da aprovação final, o modelo e as premissas passam por uma revisão analítica passo a passo, incluindo verificações de consistência entre regiões, participações por tipo e precificação implícita. Se ocorrer um evento relevante, como uma mudança de capacidade, alteração regulatória ou oscilação acentuada de matérias-primas, os respondentes são recontactados para determinar se o impacto é temporário ou estrutural. Os relatórios são atualizados anualmente, e uma revisão final pré-entrega é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Agentes de Cura para Epóxi da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Diferentes tamanhos de mercado publicados podem divergir mesmo quando o mesmo nome de produto é utilizado, porque as linhas de escopo e as regras de contagem não são as mesmas, e o momento da atualização também varia. As maiores diferenças geralmente aparecem quando um estudo mescla o valor de produtos epóxi adjacentes ao total, ou quando aplica uma única curva de preços a diferentes químicas de cura.
Os produtos epóxi formulados acabados vendidos como um sistema integrado são mantidos fora do escopo de agentes de cura para epóxi da Mordor Intelligence, razão pela qual alguns totais químicos mais amplos parecem maiores quando incluem o valor total da formulação em vez de apenas o componente do agente de cura. Outro fator comum de divergência é como a demanda é vinculada aos usos finais: algumas estimativas partem da produção de resinas, enquanto outras partem da atividade de revestimentos, adesivos, compósitos e eletrônicos e depois convertem para a necessidade de agentes de cura usando fatores de carregamento. O momento da conversão cambial e as premissas de inflação também importam, especialmente quando os preços vinculados a matérias-primas se movem rapidamente e um relatório não é atualizado próximo ao ano corrente.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | USD 4,70 bilhões (2026) | |
| Consultoria Global A | USD 5,73 bilhões (2024) | Utiliza um ano base anterior e uma definição mais ampla que pode incorporar valor adicional do sistema epóxi entre os usuários finais, e então aplica um perfil de crescimento de longo prazo mais elevado que eleva o equivalente ao ano corrente. |
| Editora do Setor B | USD 5,80 bilhões (2025) | Provavelmente assume uma mudança de mix mais rápida e progressão de preços entre as químicas de cura, e a janela de previsão mais longa pode encorajar premissas de adoção otimistas que nem sempre são reconciliadas com os sinais de demanda de curto prazo. |
A dispersão na tabela decorre principalmente do que está sendo contabilizado no pool de receitas e de como os preços e o mix são projetados a partir do ano base. Quando os insumos são vinculados a uma atividade clara de uso final, ao mix em nível de química e a fatores de carregamento realistas, a estimativa permanece rastreável e mais fácil de replicar nas discussões internas de planejamento.


Principais Perguntas Respondidas no Relatório
Qual é a receita prevista para o mercado de agentes de cura de epóxi em 2031?
O mercado deve atingir 5,97 bilhões de USD até 2031.
Qual região apresenta o crescimento mais rápido para agentes de cura de epóxi?
A Ásia-Pacífico lidera, avançando a um CAGR de 5,77% até 2031.
Por que as aminas cicloalifáticas estão ganhando popularidade?
Elas oferecem estabilidade ultravioleta e cura rápida, atendendo às necessidades de revestimentos externos e compósitos.
Como as regulamentações de COV estão influenciando o desenvolvimento de produtos?
Limites mais rígidos na UE, na América do Norte e na China estão deslocando a demanda para endurecedores à base de água e de alto teor de sólidos.
Qual segmento de aplicação no mercado de agentes de cura de epóxi está se expandindo além dos revestimentos protetores?
Compósitos e encapsulamento de eletrônicos estão superando o crescimento dos revestimentos tradicionais.
Página atualizada pela última vez em:



