
Análise do Mercado de Biscoitos por Mordor Intelligence
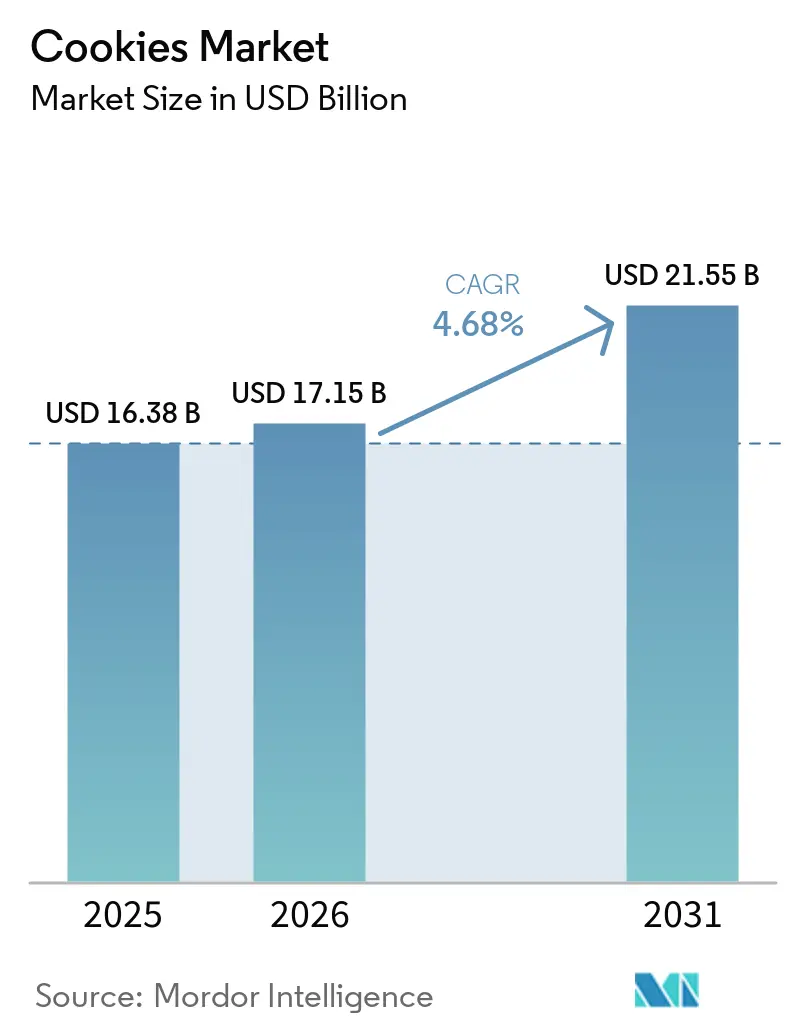
O tamanho do mercado de cookies é estimado em 17,15 bilhões de USD em 2026 e projetado em 17,95 bilhões de USD em 2027, atingindo 22,21 bilhões de USD até 2032, crescendo a um CAGR de 4,35% de 2027 a 2032.
As marcas de cookies podem associar a indulgência familiar a ocasiões de consumo definidas e propostas nutricionais mensuráveis. As compras matinais de snacks doces embalados e as ofertas de cookies com foco em proteína criam diferentes caminhos até os consumidores. A pressão sobre os custos de ingredientes na Índia adiciona uma restrição de precificação, enquanto as restrições baseadas em nutrientes no Chile podem limitar a distribuição voltada ao público infantil. As capacidades de cookies recheados e as parcerias de produção local oferecem aos fabricantes formas distintas de adaptar produtos e expandir o fornecimento local. Para lançamentos de cookies recheados e produtos fabricados por parceiros, o posicionamento por ocasião de consumo cria uma oportunidade escalável somente quando a receita preserva o acesso ao canal pretendido e os custos de produção permitem uma precificação competitiva.
Principais Conclusões do Relatório
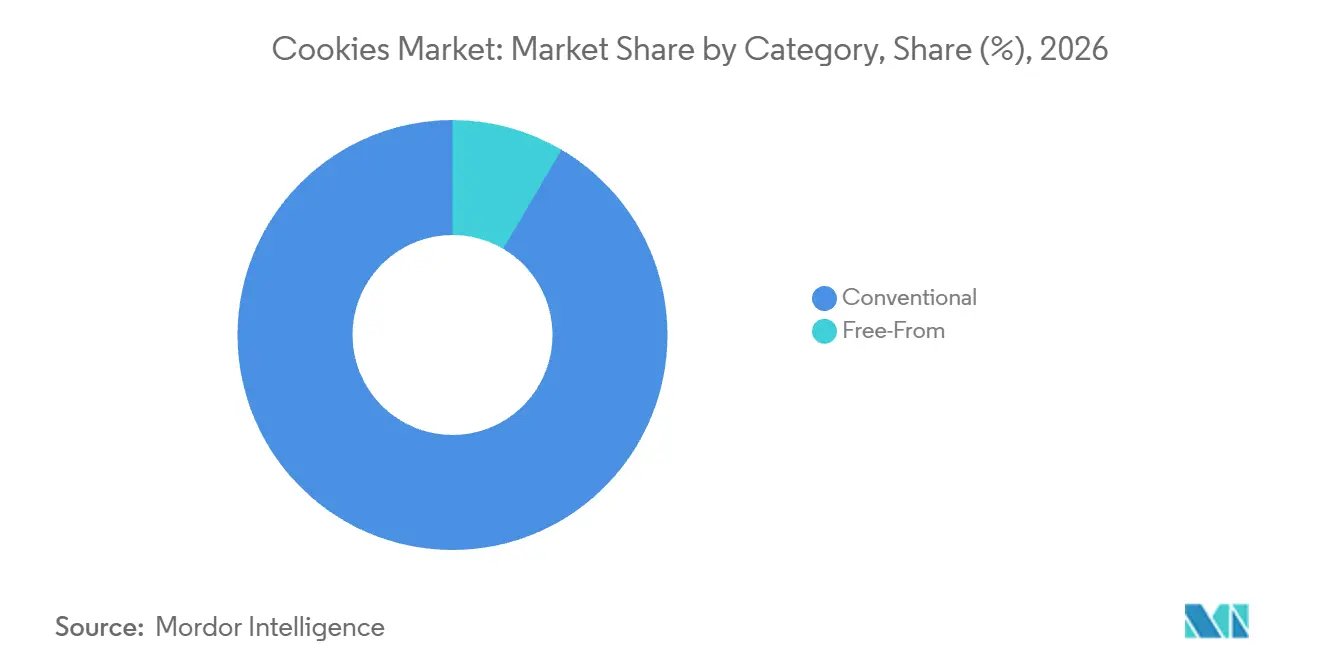
- Por tipo de produto, cookies de manteiga, shortbread e simples lideraram com uma participação de 32,98% no mercado de cookies em 2026, enquanto os cookies em barra são previstos como o segmento de crescimento mais rápido, com um CAGR de 5,6% de 2027 a 2032.
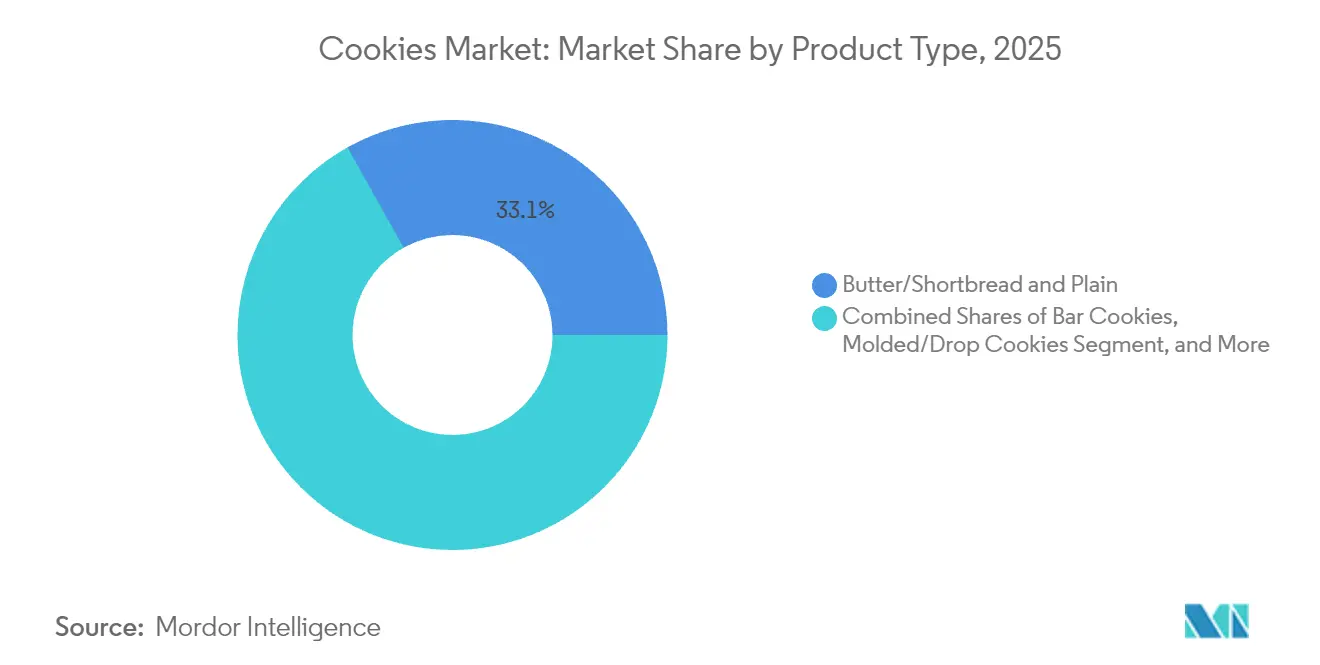
- Entre as categorias, os cookies convencionais detinham uma participação de 91,54% no tamanho do mercado de cookies em 2026, e os cookies sem restrições alimentares são projetados para crescer mais rapidamente, com um CAGR de 6,3% de 2027 a 2032.
- A distribuição por hipermercados e supermercados representou 38,89% dos gastos no varejo de cookies em 2026, enquanto os varejistas online são previstos como o canal de crescimento mais rápido, com um CAGR de 6,2% de 2027 a 2032.
- Por tipo de embalagem, sachês e envelopes lideraram com 62,8% dos gastos no varejo de cookies em 2026, com as caixas de papelão projetadas para crescer mais rapidamente, com um CAGR de 5,5% de 2027 a 2032.
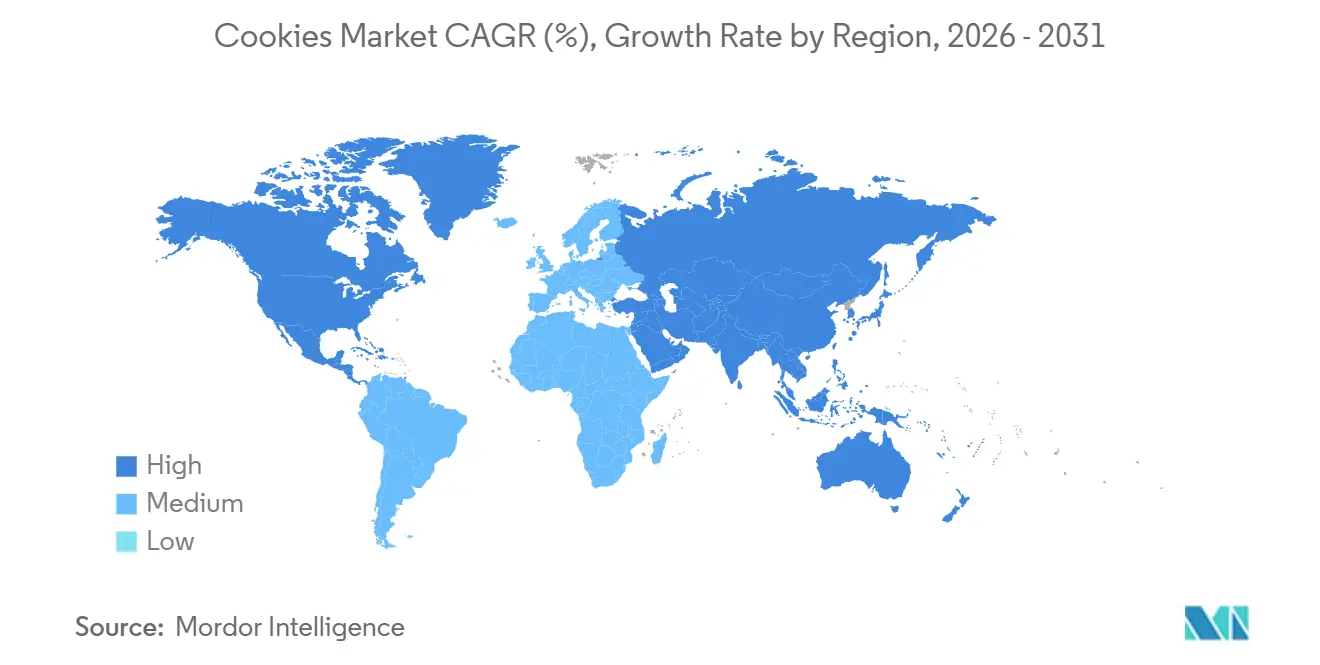
- A Europa liderou a distribuição geográfica com 32,96% dos gastos no varejo de cookies em 2026, enquanto a América do Sul é prevista como a geografia de crescimento mais rápido, com um CAGR de 6,4% de 2027 a 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda Crescente por Lanches Indulgentes com Porções Controladas | +1.7% | Em todo os Estados Unidos | Curto prazo (≤ 2 anos) |
| Aceleração da Cultura Urbana de Café da Manhã em Movimento nos Centros Metropolitanos | +1.3% | Em todo os Estados Unidos | Médio prazo (2-4 anos) |
| Enriquecimento e Melhoria Nutricional Impulsionam o Crescimento do Mercado de Biscoitos | +1.1% | Estados Unidos e Japão | Médio prazo (2-4 anos) |
| Reformulação com Gorduras de Origem Vegetal impulsionando o crescimento | +0.9% | No mercado varejista de cookies da Alemanha | Médio prazo (2-4 anos) |
| Aumento das Assinaturas Diretas ao Consumidor para Biscoitos Gourmet | +0.4% | Nos Estados Unidos | Curto prazo (≤ 2 anos) |
| Presentes e Premiumização como Posicionamento Emocional | +0.5% | Em todo os Estados Unidos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente por Lanches Indulgentes com Porções Controladas
As vendas de cookies sortidos e multipacks no corredor central dos supermercados dos EUA aumentaram 27,8% em um período de 52 semanas encerrado em 2025. As vendas em dólares de cookies no corredor central dos supermercados dos EUA caíram 2,9% nas 52 semanas encerradas em 2025 nos canais de múltiplos pontos de venda, incluindo lojas de conveniência. A Galletas Gullón lançou os ChocoBom Mini Cookies na Espanha em 2025 em um formato contendo 4 embalagens individuais. Essa estrutura de embalagem pode dividir uma compra maior de cookies em ocasiões de consumo separadas, conectando o desenvolvimento de formato a uma oferta orientada a porções. Os multipacks oferecem aos fornecedores uma proposta de embalagem diferenciada dentro de uma categoria de corredor central mais fraca, de modo que sua relevância nas prateleiras depende do formato e não da direção das vendas totais de cookies.
Aceleração da Cultura Urbana de Café da Manhã em Movimento nos Centros Metropolitanos
A demanda pelo café da manhã oferece aos fornecedores de cookies um motivo para desenvolver uma oferta em torno do horário de compra, bem como do formato de consumo. O PDI Insights Cloud constatou que as 7h geraram 10,84% das vendas semanais de snacks doces embalados em lojas de conveniência dos EUA em 2025, a maior contribuição horária. Os cookies estão inseridos nessa categoria medida ao lado de outros snacks doces embalados, conferindo relevância ao padrão matinal mais amplo para um fornecedor de cookies. Para fornecedores que desenvolvem um cookie voltado ao café da manhã, o contexto do comprador é uma visita a uma loja de conveniência com uma janela de vendas matinal pronunciada. Um cookie voltado ao café da manhã pode competir por essa visita matinal à loja de conveniência se estiver disponível quando os consumidores fazem suas compras no início do dia.
Enriquecimento e Melhoria Nutricional Impulsionam o Crescimento do Mercado de Biscoitos
Os cookies enriquecidos com nutrientes oferecem às marcas uma forma de buscar distribuição em torno de uma proposta nutricional definida. Em fevereiro de 2026, a ChunkyFit informou que seus cookies proteicos estavam disponíveis em mais de 80 pontos de venda no varejo dos EUA, incluindo a Scheels e unidades selecionadas de franquias GNC. Essa combinação de pontos de venda independentes e varejistas especializados oferece à proposta de cookies proteicos diversas rotas para alcançar os consumidores. A Byron Bay Cookie Company lançou sua linha Protein Plus online em 16 de fevereiro de 2026, com até 18 gramas de proteína e até 6 gramas de fibra por porção. A presença da ChunkyFit posiciona os cookies proteicos no varejo especializado, enquanto as declarações quantificadas por porção da Byron Bay tornam o conteúdo nutricional parte de sua proposta de produto online.
Reformulação com Gorduras de Origem Vegetal impulsionando o crescimento
As gorduras de origem vegetal podem tornar um cookie adequado para consumidores veganos quando o restante da receita também atende aos seus requisitos. Em uma entrevista em setembro de 2025, a Naughty Cookie relatou um crescimento de vendas de 82% em relação ao ano anterior, e a fundadora Jessica Motes identificou a manteiga vegana entre os ingredientes de seus cookies. A tarefa de formulação é entregar a textura e o sabor do cookie dentro de uma receita livre de ingredientes de origem animal, tornando a escolha da gordura parte do desempenho do produto. Em 2025, a Griesson – de Beukelaer anunciou os Cereola Cookies veganos com uma receita de origem vegetal, disponíveis na Alemanha. A elegibilidade vegana confere à seleção de gordura um papel na definição de quais consumidores um cookie pode atender, enquanto o sabor e a textura definem a oferta final.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos Preços de Matérias-Primas Afetando as Margens de Cookies | -0.7% | Áreas produtoras de biscoitos na Índia | Curto prazo (≤ 2 anos) |
| Rotulagem HFSS (Alto Teor de Gordura, Açúcar e Sal) Mais Rigorosa Dificultando o Crescimento | -0.5% | Instalações escolares e pontos de acesso no Chile | Médio prazo (2-4 anos) |
| Regulamentações Rigorosas de Segurança Alimentar | -0.3% | Locais de panificação e fabricação na Escócia | Longo prazo (≥ 4 anos) |
| Concorrência de Snacks Alternativos | -0.2% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços de Matérias-Primas Afetando as Margens de Cookies
A inflação de ingredientes cria uma escolha difícil entre proteger as margens de cookies e preservar o preço que os clientes pagam por produtos conhecidos. A CRISIL reportou uma inflação anual de 3% no açúcar e de 11% no leite entre as principais matérias-primas da Britannia na Índia no primeiro trimestre do exercício fiscal de 2027.[1] Esses aumentos simultâneos expõem os fabricantes que utilizam ambos os ingredientes à pressão de custos em mais de uma parte da receita. A concorrência intensa limita o escopo dos fabricantes para repassar os custos mais elevados de matérias-primas aos consumidores. A Britannia realizou alguns reajustes de preços durante esse trimestre em resposta à inflação de commodities. Para os produtores de biscoitos que enfrentam esse dilema, a recuperação de preços carrega um risco comercial, pois proteger as margens unitárias pode comprometer a acessibilidade.
Rotulagem HFSS (Alto Teor de Gordura, Açúcar e Sal) Mais Rigorosa Dificultando o Crescimento
A classificação nutricional pode eliminar oportunidades de vendas em escolas para fornecedores de cookies que visam ocasiões de consumo de snacks infantis. A Lei 20.606 do Chile exige que alimentos que excedam os limites nutricionais do Ministério da Saúde carreguem avisos nutricionais na parte frontal da embalagem. Alimentos que excedam os limites aplicáveis de energia, sódio, açúcar ou gordura saturada enfrentam proibições de venda, promoção e publicidade dentro de pré-escolas, escolas primárias e secundárias. A Lei 21.778 estendeu essas restrições aos pontos de acesso escolares, com implementação iniciando no ano letivo de 2026.[2] A primeira etapa anual dessa extensão abrange a pré-escola e os anos 1 a 4, seguida pelos anos 5 até o último ano do ensino médio na segunda etapa. Receitas acima dos limites aplicáveis enfrentam exclusão de canais, além das obrigações de rótulo de aviso, limitando o valor da promoção voltada ao público infantil nos pontos de acesso escolares cobertos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Escala do Shortbread e Crescimento dos Cookies em BarraOs cookies de manteiga, shortbread e simples representaram uma participação de 32,98% no tamanho do mercado de cookies em 2026, tornando-os o maior segmento. A Walker's Shortbread produzia cerca de 2 milhões de dedos de shortbread por dia em 2025, seu produto mais vendido. Esse volume ilustra a base de fabricação por trás de um formato de shortbread consolidado e a importância comercial de um produto principal. Para um fornecedor que opera nessa escala, a produção repetível torna-se uma forma central de sustentar uma grande franquia de produtos. Um concorrente que busque igualar o fornecimento de dedos de shortbread da Walker's precisaria de uma capacidade de panificação diária comparável, de modo que a escala de produção se torna uma barreira competitiva além do desenvolvimento de uma receita similar.
Os cookies em barra são previstos como o segmento de crescimento mais rápido, com um CAGR de 5,6% de 2027 a 2032. Cortar uma placa assada em barras uniformes fornece um formato adequado para porções individuais portáteis. Para consumidores que comem em movimento, a barra pode servir como um snack contido ou uma alternativa leve ao café da manhã. Um produtor pode definir o peso unitário pelas dimensões do corte e adequar a barra resultante a uma embalagem de porção individual. Os fornecedores de cookies em barra podem usar uma porção individual embalada para atender ao consumo matinal sem exigir que os consumidores manuseiem um sortido solto.



Por Categoria:
Escala Convencional e Especialização Sem Restrições AlimentaresOs cookies convencionais representaram uma participação de 91,54% no mercado de cookies em 2026, tornando-os o maior segmento. Em julho de 2025, a Mondelēz España inaugurou um forno totalmente elétrico para os cookies Oreo em sua fábrica de Viana, em Navarra, com 3.400 kg/h de capacidade de produção adicional na planta. Essa adição ilustra a renovação da fabricação por trás de um produto de cookie convencional consolidado. Para um produtor que oferece esse tipo de cookie, os produtos estabelecidos podem permanecer como foco de investimento em processos, além da produção de rotina. A capacidade de produção resultante oferece a uma marca convencional consolidada uma rota para escalar por meio de tecnologia de panificação, além de seu apelo de produto existente.
Os cookies sem restrições alimentares são previstos como o segmento de crescimento mais rápido, com um CAGR de 6,3% de 2027 a 2032. Em junho de 2026, a Dr. Schär informou que um investimento recente havia modernizado a infraestrutura e a tecnologia de produção em sua unidade de biscoitos e snacks salgados em Dreihausen. A Dr. Schär opera uma instalação de produção sem glúten em Dreihausen, com biscoitos distribuídos mundialmente. Isso posiciona a oferta de biscoitos dentro de um ambiente de fabricação especializado, enquanto as modernizações também atendem a um site de snacks mais amplo. Para um fornecedor sem glúten que distribui biscoitos mundialmente, a capacidade especializada do site sustenta o alcance da oferta, bem como seu posicionamento dietético.

Por Canal de Distribuição:
Alcance dos Supermercados e Crescimento da Entrega OnlineOs hipermercados e supermercados foram o maior segmento, representando 38,89% dos gastos no varejo de cookies em 2026. O Índice de Varejo do Brasil da NielsenIQ registrou 146.464 toneladas métricas de vendas da categoria mais ampla de biscoitos em grandes supermercados em 2025, queda de 2,7% em relação a 2024. O exemplo combina um volume físico considerável com a queda nos volumes de biscoitos nos grandes supermercados do Brasil. Para os fornecedores de cookies que utilizam essa rota, o acesso a um grande canal de varejo não garante por si só que a demanda unitária aumentará. Uma grande presença em supermercados pode sustentar um volume substancial de biscoitos mesmo em um ano de queda, portanto, o crescimento de cookies precisa de um argumento específico ao produto além da listagem no canal.
Os varejistas online são previstos como o segmento de crescimento mais rápido, com um CAGR de 6,2% de 2027 a 2032. Em março de 2025, a Tiff's Treats lançou um ponto de entrega exclusiva atendendo Burleson, Seagoville e Laredo, no Texas. Na semana de 7 de outubro de 2025, seu Dubai Chocolate Cookie havia esgotado 4 vezes em múltiplos mercados, com mais de 10.000 fãs entrando em uma lista de espera antes do relançamento do próximo lote naquela semana. O modelo de ponto de entrega e a lista de espera mostram duas ferramentas comerciais distintas, ampliando a cobertura de entrega e organizando o interesse em lotes limitados. Os esgotamentos e a lista de espera tornam a disponibilidade dos lotes comercialmente relevante mesmo onde a cobertura de entrega existe, pois o interesse não pode se converter em pedido até que os cookies estejam disponíveis.
Por Tipo de Embalagem:
Escala das Embalagens Flexíveis e Crescimento das Caixas de PapelãoOs sachês e envelopes foram o maior segmento, representando 62,8% dos gastos no varejo de cookies em 2026. Em uma entrevista, o presidente da More Than A Bakery, Bill Quigg, disse que sua operação de cookies e crackers no Kentucky podia encher sacos verticais de meia onça a 11 ou 12 onças e fornecer embalagens bag-in-box para o varejo. Esse exemplo de padaria mista posiciona a capacidade de ensacamento em embalagens pequenas e maiores dentro de uma única operação de fabricação. Para um fornecedor de cookies que escolhe embalagens flexíveis, os tamanhos de saco disponíveis do produtor podem moldar a unidade de venda final. A apresentação no varejo deve funcionar dentro das capacidades de embalagem do produtor de cookies, pois essas capacidades restringem quais opções de embalagem podem chegar à fabricação.
As caixas de papelão são previstas como o segmento de crescimento mais rápido, com um CAGR de 5,5% de 2027 a 2032. Uma caixa dobrável pode organizar vários cookies em um sortido definido, oferecendo aos varejistas uma superfície de exposição e aos compradores de presentes uma apresentação acabada. Para os produtores de cookies, adequar as dimensões da caixa ao sortido pode manter a embalagem externa compacta, preservando espaço para o arranjo de produtos pretendido. Outras embalagens incluíram uma lata de presente colecionável na coleção de edição limitada de cookies com cobertura de buttercream Frank's RedHot da Cheryl's Cookies, lançada em janeiro de 2025. Os fornecedores de caixas de papelão podem competir por meio do ajuste entre o sortido e a caixa, com a unidade de varejo ou de presente determinando o briefing de embalagem.
Análise Geográfica
Mercado de Cookies na Europa
A Europa representou 32,96% do tamanho do mercado de cookies em 2026, tornando-se a maior geografia. A Biscuit International, produtora de biscoitos e substitutos de pão de marca própria, reporta 30 fábricas na Europa. Em março de 2026, Portugal autorizou a operação contínua até 2027 na instalação de biscoitos e produtos de panificação da Vieira de Castro Produtos Alimentares em Vila Nova de Famalicão, após justificativa técnica e econômica citando volume extraordinário de pedidos e prazos contratuais. A rede e a autorização ilustram duas fontes distintas de flexibilidade de fornecimento, com a cobertura de fábricas de marca própria complementada pelo escopo legal de um produtor individual para estender o horário de operação.
Mercado de Cookies na América do Sul
A América do Sul é prevista como a geografia de crescimento mais rápido, com um CAGR de 6,4% de 2027 a 2032. Em março de 2026, a Nestlé Ecuador inaugurou uma linha automatizada de cookies em sua planta sul de Guayaquil, com uma capacidade adicional anunciada de 800 toneladas métricas de produção de cookies. A Caricias transferiu sua operação mais ampla de biscoitos e panificação para uma planta de 6.800 metros quadrados em Rosário em julho de 2025, uma instalação 5 vezes maior que seu site anterior. No varejo brasileiro, biscoitos revestidos e cookies juntos representaram 10,3% da receita da categoria de biscoitos de janeiro a junho de 2026. Com capacidade adicional de cookies no Equador e mais espaço de fábrica na Argentina, os produtores têm uma base física maior a partir da qual podem atender à demanda local.
O guia da Guatemala de 2026 do Departamento de Comércio dos EUA identifica a GAMA como a principal marca de cookies da Guatemala. Na Ásia-Pacífico, o Grupo APAC BFB da Monde Nissin fabricou, distribuiu e comercializou uma linha mais ampla de biscoitos, incluindo cookies e sanduíches de cookies, principalmente nas Filipinas em 2025. O lançamento do Biscoff da Mondelēz India em novembro de 2025 utilizou a produção em um site parceiro no Rajastão sob um acordo de licenciamento com a Lotus Bakeries. No Oriente Médio e África, a Sunveat Foods Limited produz biscoitos e wafers em Thika, Quênia, para consumidores e empresas em toda a África Oriental. Os entrantes que enfrentam a GAMA na Guatemala ou a Monde Nissin nas Filipinas devem competir com posições estabelecidas de marca ou de fornecimento integrado, enquanto o site parceiro da Mondelēz India ilustra como o acesso à produção pode ser assegurado por meio de licenciamento.
Edições regionais
Estrutura Regulatória e Perspectivas
Os requisitos de rotulagem selecionados são comparados sob a perspectiva de fabricantes e importadores que vendem cookies embalados. Os símbolos nutricionais acionados por nutrientes do Canadá e os requisitos de idioma árabe da Arábia Saudita impõem adaptações diferentes a uma oferta que de outra forma seria elegível. A distinção comercial é o trabalho específico de cada país necessário para alinhar as informações do produto, a apresentação da embalagem e as declarações com as obrigações aplicáveis.
Tabela Regulatória
| Fator de decisão | Canadá | Alemanha | China | Brasil | Arábia Saudita |
|---|---|---|---|---|---|
| Autoridade principal | Agência Canadense de Inspeção de Alimentos | Autoridades estaduais e escritórios locais de controle de alimentos | Administração Estatal para Regulação do Mercado | Anvisa | Autoridade Saudita de Alimentos e Medicamentos |
| Principais instrumentos ou diretrizes | Símbolos nutricionais para alimentos pré-embalados que atendam aos limites de gordura saturada, açúcar ou sódio, sujeitos a isenções e proibições de símbolos | Regulamento 1169/2011 sobre informações alimentares; transição de rótulos de embalagens da UE a partir de 2028 | GB 7718-2025 e Medidas de Supervisão de Rótulos de Alimentos sincronizadas, previstas para 16 de março de 2027 | RDC 429/2020 e IN 75/2020 sobre informações nutricionais e declarações | Regras de idioma do rótulo SFDA.FD/GSO 9; divulgação de alérgenos SFDA.FD GSO 2810:2025 |
| Efeito comercial | Avaliação do perfil nutricional e símbolos conformes para alimentos pré-embalados cobertos | Informações obrigatórias ao consumidor sobre alimentos e adaptação programada dos rótulos de embalagens | Preparação para marcação obrigatória de alérgenos e informações na embalagem externa na menor unidade de venda | Tabelas nutricionais, rótulos frontais condicionais e declarações nutricionais conformes | Informações em árabe; qualquer idioma adicional deve corresponder a elas de forma idêntica |
| Atratividade atual da política | Médio | Médio | Médio | Médio | Médio |
| Direção futura da atratividade da política | Sem alteração | Endurecimento | Endurecimento | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | |||||
Para fabricantes e importadores, Médio reflete o trabalho de adaptação sob estruturas estabelecidas, incluindo rótulos acionados por nutrientes no Canadá e no Brasil, informações ao consumidor sobre alimentos na Alemanha, rotulagem de alimentos pré-embalados na China e obrigações de idioma árabe e alérgenos na Arábia Saudita. O sistema programado de rótulos de embalagens da UE na Alemanha a partir de 2028 e a mudança da China de marcação de alérgenos recomendada para obrigatória em 16 de março de 2027 sustentam o Endurecimento. O Sem alteração do Canadá segue o prazo de 1º de janeiro de 2026, enquanto a autorização do Brasil em 8 de julho de 2026 de uma consulta de 90 dias sobre declarações de ingredientes, tecnologias de rotulagem e rotulagem de alimentos irradiados iniciou uma revisão em vez de impor obrigações finais. O Sem alteração da Arábia Saudita reflete as obrigações estabelecidas de árabe e tradução correspondente e um instrumento de alérgenos efetivo mediante aprovação porque existia uma regulamentação nacional correspondente.
Etapas da Cadeia de Valor
A captura de valor difere entre a formulação de ingredientes, a produção de biscoitos e a distribuição gerenciada pelo produtor. A Ingredion fornece ingredientes e expertise em formulação para cookies e biscoitos. A Mondelēz fabrica e vende biscoitos e snacks assados, incluindo cookies, e adquire ingredientes e materiais de embalagem para esse negócio mais amplo. Os fornecedores de ingredientes obtêm receita com os insumos, enquanto as atividades de fábrica e de rota para o mercado de um produtor integrado contribuem para a mesma receita do produto acabado.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Principais participantes | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Fornecimento e formulação de ingredientes | Fornecedores de ingredientes para panificação, como a Ingredion | Vendas de ingredientes | Traduzir um briefing de produto em uma especificação de ingrediente viável | Utilizar suporte de formulação ao qualificar ingredientes |
| Produção e embalagem de biscoitos | Produtores de biscoitos como Mondelēz International Inc. e Lotus Bakeries NV | Vendas de produtos acabados | Colocar linhas de produtos individuais em operação comercial | Comissionar a produção de cookies com base em marcos de entrega definidos |
| Distribuição | Distribuidores integrados de snacks como Mondelēz International Inc. | Vendas de produtos por meio de redes de distribuição | Coordenar rotas diretas e de terceiros | Adequar as funções de armazém e entrega à cobertura de mercado pretendida |
| Fonte: Mordor Intelligence | ||||
Até o final de 2025, a Lotus Bakeries havia entregado os primeiros cookies Biscoff de sua instalação em Chonburi, na Tailândia, a clientes. A primeira fase foi concluída no final do primeiro semestre de 2026, e a Lotus Bakeries reportou sua plena operacionalidade em agosto de 2026. Essa base operacional posiciona a produção de cookies dentro da região de crescimento pretendida da Ásia-Pacífico, permitindo que a fabricação e as entregas a clientes regionais se desenvolvam em torno do mesmo local de fornecimento.
Cenário Competitivo
Concentração do Mercado
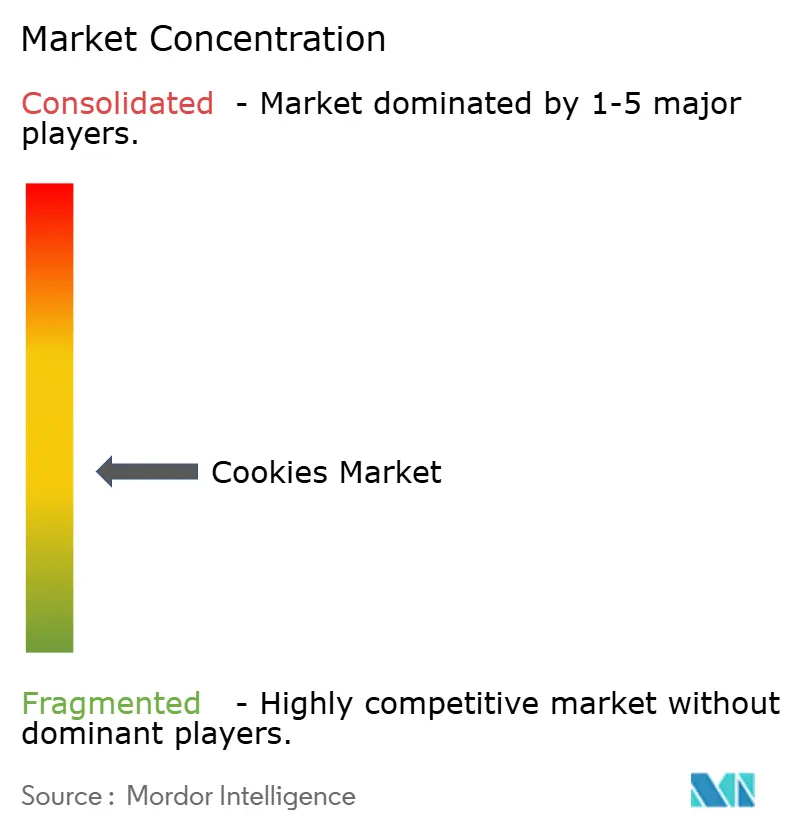
A concorrência é moderadamente fragmentada, com o produtor de cookies Mondelēz International Inc., Ferrero International S.A., o produtor de biscoitos Britannia Industries Ltd., Grupo Bimbo S.A.B. de C.V. e General Mills Inc. ao lado de empresas nacionais de biscoitos. O Grupo Bimbo lista cookies entre suas categorias de produtos, e a General Mills comercializa a massa refrigerada de cookies Pillsbury para panificação doméstica. A Burton's Biscuit Company, fabricante dos Maryland Cookies, Jammie Dodgers e Wagon Wheels, e a Fox's Biscuits são empresas afiliadas à Ferrero que estão fora das demonstrações financeiras consolidadas e da governança da Ferrero International S.A. A Fox's Burton's Company Group Limited (FBC UK) reportou uma participação de 13% nos biscoitos doces de marca do Reino Unido para o ano encerrado em 31 de agosto de 2025, alta de 0,5 ponto percentual em relação a 2024.[3] As empresas nacionais de biscoitos com posições significativas em suas categorias domésticas podem desafiar fornecedores multinacionais diversificados por meio de uma franquia geográfica mais restrita.
Em setembro de 2026, a Ferrero e a Fine Biscuits Company inauguraram uma linha de produção de Nutella Cookies em Nieppe, França, o único local de fabricação do produto na Europa. Esse ponto de fornecimento europeu dedicado oferece à nova proposta de cookies uma base de fabricação vinculada à sua comercialização regional. As escolhas anteriores de equipamentos da Britannia abordaram diferentes processos de biscoitos, com importações durante o exercício fiscal 2024-25 de uma máquina de recheio de 4 pistas Jim Jam para Jhagadia e uma linha de produção de wafers para a fábrica de Gwalior de sua subsidiária. Nieppe concentra o fornecimento europeu de Nutella Cookies em um único site, enquanto as linhas separadas de recheio e wafers da Britannia oferecem aos concorrentes capacidades de fabricação distintas a serem igualadas antes de poderem competir nesses formatos.
A General Mills anunciou a massa refrigerada Pillsbury BIG COOKIES em maio de 2025, com 3 variedades em embalagens de 6 unidades e disponibilidade planejada no Walmart naquele mês de maio e em varejistas nacionais naquele verão. A FBC UK lançou o Maryland S'wich em julho de 2025, descrevendo-o como o primeiro sanduíche de cookie com gotas de chocolate do Reino Unido, com disponibilidade em 8 varejistas do Reino Unido. Desde 5 de janeiro de 2026, as regras do Reino Unido restringiram a publicidade paga de biscoitos doces e cookies identificáveis que atendam ao teste de perfil nutricional por fabricantes ou vendedores de alimentos com pelo menos 250 funcionários. Os produtos cobertos não podem ser anunciados na televisão antes das 21h ou em anúncios online pagos a qualquer momento. Os concorrentes de cookies enfrentam uma escolha de formulação com consequências diretas para o marketing, pois um formato distintivo por si só não remove a restrição de perfil nutricional.
Líderes do Setor de Biscoitos
-
Mondelēz International Inc.
-
Ferrero International S.A.
-
Britannia Industries Ltd.
-
Grupo Bimbo S.A.B. de C.V.
-
General Mills Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Cookies Empresas cobertas neste relatório
- Mondelēz International Inc.
- Ferrero International S.A.
- The Campbell's Co.
- General Mills Inc.
- PepsiCo Inc.
- Grupo Bimbo S.A.B. de C.V.
- Britannia Industries Ltd.
- Parle Products Pvt. Ltd.
- Nestlé S.A.
- Anmol Industries Limited
- Lotus Bakeries NV
- Kellanova
- Bahlsen GmbH and Co. KG
- Lotte Wellfood Co. Ltd.
- Unibic Foods India Pvt Ltd
- Sarjena Foods Pvt. Ltd.
- Orkla ASA
- J and J Snack Foods Corp.
- Gullón S.A.
- Barilla Holding S.p.A.
Principais Oportunidades para os Participantes do Mercado
O redesenho de embalagens cria oportunidades distintas para produtores e importadores de cookies que atendem à União Europeia. O Regulamento de Embalagens e Resíduos de Embalagens começou a ser aplicado em 12 de agosto de 2026, com um requisito geral de reciclabilidade, enquanto os critérios harmonizados de design para reciclagem seguem um cronograma posterior vinculado a atos delegados. Esse sequenciamento cria a necessidade de trabalho que separa a conformidade de materiais do desenvolvimento mais longo de designs de embalagens. Os fornecedores podem abordar diferentes decisões dentro dessa sequência sem tratar cada mudança de embalagem como um projeto de substituição completa.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Segmento comprador / segmento líder | Ação recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Serviços de design para reciclabilidade | A aplicação do Regulamento de Embalagens e Resíduos de Embalagens começou em 12 de agosto de 2026; os critérios de design harmonizados seguem posteriormente, dependendo dos atos delegados | Produtores de cookies que colocam produtos embalados no mercado da UE | Desenvolver especificações de embalagem adaptáveis para requisitos em fases | Os critérios técnicos em evolução complicam as escolhas finais de design | Designers de embalagens e conversores qualificados |
| Qualificação de materiais em contato com alimentos | Os limites de PFAS foram aplicados a partir de 12 de agosto de 2026, onde outro ato da UE não proíbe já a embalagem afetada | Produtores e importadores que utilizam embalagens de cookies em contato com alimentos | Verificar os materiais em relação aos limites aplicáveis antes de qualificar substitutos | Demonstrar conformidade para cada especificação de material relevante | Fornecedores de testes de materiais e fornecedores de embalagens conformes |
| Minimização funcional de embalagens | Fabricantes e importadores enfrentam um prazo de minimização de peso e volume em 1º de janeiro de 2030 | Fabricantes e importadores de cookies que abastecem a UE | Redesenhar as dimensões da embalagem e o uso de materiais em torno da funcionalidade exigida | As reduções devem preservar a funcionalidade, levando em conta a forma e o material | Engenheiros de embalagens e conversores capazes de validar embalagens redesenhadas |
| Fonte: Mordor Intelligence | |||||
A abertura central é a qualificação coordenada de embalagens, pois as obrigações abordam diferentes propriedades e têm diferentes cronogramas de implementação. Nos termos do Artigo 5(5), o flúor total acima de 50 mg/kg exige que o fabricante, importador ou usuário a jusante forneça ao fabricante ou importador uma prova que quantifique o flúor PFAS ou não PFAS mediante solicitação, tornando a documentação parte da qualificação. Os fornecedores capazes de conectar essas decisões podem oferecer um serviço mais útil do que uma substituição de material avaliada isoladamente. Isso cria um papel prático para a engenharia e a verificação ao lado da venda de materiais de embalagem.
Desenvolvimentos industriais recentes em Mercado de Cookies
- Set 2026: A Ferrero e a Fine Biscuits Company inauguraram uma linha de produção de Nutella Cookies em Nieppe, França, o único local de fabricação do produto na Europa.
- Ago 2026: A Lotus Bakeries reportou a primeira fase de sua instalação de produção de Biscoff em Chonburi, Tailândia, totalmente operacional.
- Mar 2026: A Nestlé Ecuador inaugurou uma linha automatizada de cookies em sua planta sul de Guayaquil, com uma capacidade adicional anunciada de 800 toneladas métricas de produção de cookies.
Mercado de Cookies Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado global de cookies mede os gastos anuais dos consumidores com cookies vendidos por meio de canais de varejo e similares em todo o mundo. Abrange produtos de cookies do dia a dia e especiais em seus formatos disponíveis, categorias, canais de venda e embalagens.
Exclusões de escopo: Sobremesas de padaria em loja vendidas como itens não embalados, snacks doces que não sejam cookies onde os cookies não são a forma de produto principal, e ingredientes de cookies vendidos separadamente, incluindo farinha, açúcar, gorduras e cacau, estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Produto
- Biscoitos em Barra
- Biscoitos Moldados/de Colher
- Biscoitos Sanduíche e Recheados com Creme
- Biscoitos Wafer e Enrolados
- Manteiga/Shortbread e Simples
- Outros (Macarons, Merengue, etc.)
- Por Categoria
- Convencional
- Sem Restrições Alimentares
- Por Canal de Distribuição
- Hipermercados/Supermercados
- Lojas de Conveniência
- Varejistas Especializados
- Varejistas Online
- Outros Canais de Distribuição
- Por Tipo de Embalagem
- Sachês e Envelopes
- Caixas
- Outros
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- Europa
- Alemanha
- França
- Reino Unido
- Países Baixos
- Itália
- Suécia
- Polônia
- Bélgica
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Coreia do Sul
- Indonésia
- Tailândia
- Singapura
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Chile
- Colômbia
- Peru
- Restante da América do Sul
- Oriente Médio e África
- Emirados Árabes Unidos
- África do Sul
- Nigéria
- Arábia Saudita
- Egito
- Marrocos
- Turquia
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa secundária baseia-se em fontes como as estatísticas PRODCOM do Eurostat para valor e volume comparáveis de produção vendida por produto, dados de comércio da FAOSTAT para sinais de importação e exportação relacionados a cookies onde os códigos de produto permitem, regulamentações eletrônicas de rotulagem de alimentos dos EUA para contexto de produto e declarações, e textos do Codex Alimentarius para definições e padrões internacionais de alimentos. Essas fontes ajudam os analistas a distinguir as vendas de cookies acabados da produção, comércio, ingredientes e evidências regulatórias, enquanto as classificações de países e os códigos de produtos são verificados antes do uso.
Registros de empresas, relatórios anuais, materiais para investidores e imprensa de negócios de reputação ajudam a identificar a exposição às vendas de cookies, capacidade de fábrica, lançamentos de produtos, ações de precificação e mudanças de canal. Esses indicadores são verificados em relação a registros públicos de produção, comércio e regulamentação. As fontes mencionadas não são exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
As entrevistas e pesquisas estruturadas teriam como alvo fabricantes de cookies, varejistas, distribuidores e especialistas em embalagens ou categorias, com respondentes selecionados entre diferentes tamanhos de empresa e funções relevantes para as vendas globais de cookies no varejo. Suas contribuições verificariam as evidências secundárias sobre preços de venda ao consumidor, cobertura de canais, mix de produtos, demanda regional e o timing de lançamentos ou mudanças de capacidade, enquanto as diferenças não resolvidas seriam rastreadas até definições, períodos ou unidades e trianguladas com registros independentes antes da inclusão.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | Diretores executivos (CXOs): 20% | Ásia-Pacífico: 40% |
| Nível médio: 50% | Líderes funcionais/de unidade: 35% | EMEA: 32% |
| Empresas menores: 20% | Gerentes: 45% | Américas: 28% |
Dimensionamento do Mercado e Previsão
O modelo começa de cima para baixo com os gastos globais dos consumidores em cookies acabados e, em seguida, aloca valor entre os cortes de produto, categoria, canal, embalagem e geográficos do relatório, usando o mix de vendas reportado, a presença no varejo e a disponibilidade do produto. Os analistas acompanham a direção das vendas e remessas de cookies, as mudanças de preço no varejo e de mix de produtos, os padrões de consumo populacional e domiciliar, e as mudanças de custo de insumos ou regulatórias que podem afetar a precificação, a reformulação ou o fornecimento. Os indicadores são comparados entre países e períodos antes de sua contribuição para a previsão ser definida. Uma regressão multivariada pode relacionar o valor histórico do mercado a esses indicadores de demanda e preço onde as observações são suficientemente consistentes, enquanto a análise de cenários lida com mudanças estruturais, como novo acesso a canais ou regras alimentares que carecem de uma relação histórica estável. Verificações seletivas de baixo para cima usam vendas divulgadas por fornecedores ou preço médio de venda amostrado multiplicado pelo volume estimado no varejo para testar os totais do mercado e as principais participações regionais ou de canal. As observações ausentes são preenchidas com a série pública comparável mais próxima, ajustada para cobertura e timing conhecidos, e sinalizadas para revisão dos analistas. Especialistas primários verificam se os indicadores selecionados e os caminhos de previsão resultantes em nível de variável se adequam às condições observadas de compra, precificação e rota para o mercado, e as discrepâncias são reconciliadas com as evidências antes que as participações de segmento sejam finalizadas.
Validação de Dados e Ciclo de Atualização
Os analistas triangulam divulgações de empresas, séries oficiais de produção e comércio, sinais de varejo e canal, e evidências primárias, e então verificam os movimentos ano a ano, os totais de participação, as conversões de unidades e a variância das previsões em relação a indicadores independentes. As anomalias são rastreadas até definições de fonte, timing, moeda ou cobertura e revisadas por um segundo analista antes da aprovação. O recontato é acionado quando uma resposta material conflita com um registro mais recente, um lançamento ou fechamento documentado, ou outro sinal independente. O conjunto de dados é atualizado anualmente, revisado entre ciclos quando um evento material altera os preços, a regulamentação, a produção ou a distribuição de cookies, e submetido a uma nova passagem de fonte e cálculo antes da entrega.
Estimativa do Mercado de Cookies da Mordor Intelligence Comparada com Outras Estimativas Publicadas
O mercado global de cookies mede os gastos anuais dos consumidores com cookies vendidos por meio de canais de varejo e similares em todo o mundo. O modelo começa de cima para baixo com os gastos globais dos consumidores em cookies acabados e, em seguida, aloca valor entre os cortes de produto, categoria, canal, embalagem e geográficos do relatório, usando o mix de vendas reportado, a presença no varejo e a disponibilidade do produto.
Os Principais Fatores de Lacuna são abordados por meio de um limite de transação consistente, insumos de demanda específicos do mercado e verificações cruzadas ao longo do estudo. Os analistas triangulam divulgações de empresas, séries oficiais de produção e comércio, sinais de varejo e canal, e evidências primárias, e então verificam os movimentos ano a ano, os totais de participação, as conversões de unidades e a variância das previsões em relação a indicadores independentes.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 17,95 bilhões de USD (2027) | |
| Consultoria Global A | 32,5 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 81,1% acima do valor de 2027 deste relatório de 17,95 bilhões de USD, 2 anos depois. |
| Consultoria Global B | 42,3 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 135,7% acima do valor de 2027 deste relatório de 17,95 bilhões de USD, 2 anos depois. |
A Mordor Intelligence vincula a estimativa à cobertura definida do estudo e ao modelo de demanda. Os analistas triangulam divulgações de empresas, séries oficiais de produção e comércio, sinais de varejo e canal, e evidências primárias, e então verificam os movimentos ano a ano, os totais de participação, as conversões de unidades e a variância das previsões em relação a indicadores independentes.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de cookies?
O tamanho é estimado em 17,15 bilhões de USD em 2026 e projetado em 17,95 bilhões de USD em 2027, atingindo 22,21 bilhões de USD até 2032, com um CAGR de 4,35% de 2027 a 2032.
O que sustenta a demanda por cookies?
Ocasiões de consumo definidas e ofertas enriquecidas com nutrientes sustentam o desenvolvimento de produtos. Em fevereiro de 2026, a ChunkyFit reportou distribuição em mais de 80 pontos de venda no varejo dos EUA, incluindo a Scheels e unidades selecionadas de franquias GNC.
Qual tipo de produto lidera as vendas de cookies?
Os cookies de manteiga, shortbread e simples representaram 32,98% dos gastos no varejo de cookies em 2026, o maior segmento por tipo de produto.
Quais empresas são os principais concorrentes no mercado de cookies?
Os principais players incluem Mondelēz International Inc., Ferrero International S.A., Britannia Industries Ltd., Grupo Bimbo S.A.B. de C.V. e General Mills Inc.
Qual é o principal desafio para os fornecedores de cookies?
A volatilidade dos custos de ingredientes pode complicar a precificação. A CRISIL reportou uma inflação anual de 3% no açúcar e de 11% no leite entre as principais matérias-primas da Britannia na Índia no primeiro trimestre do exercício fiscal de 2027.
Qual região lidera os gastos com cookies e qual está crescendo mais rapidamente?
A Europa detinha 32,96% dos gastos no varejo de cookies em 2026. A América do Sul é prevista para crescer mais rapidamente, com um CAGR de 6,4% de 2027 a 2032.