
Tamanho e Participação do Mercado de Gestão de Consentimento
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
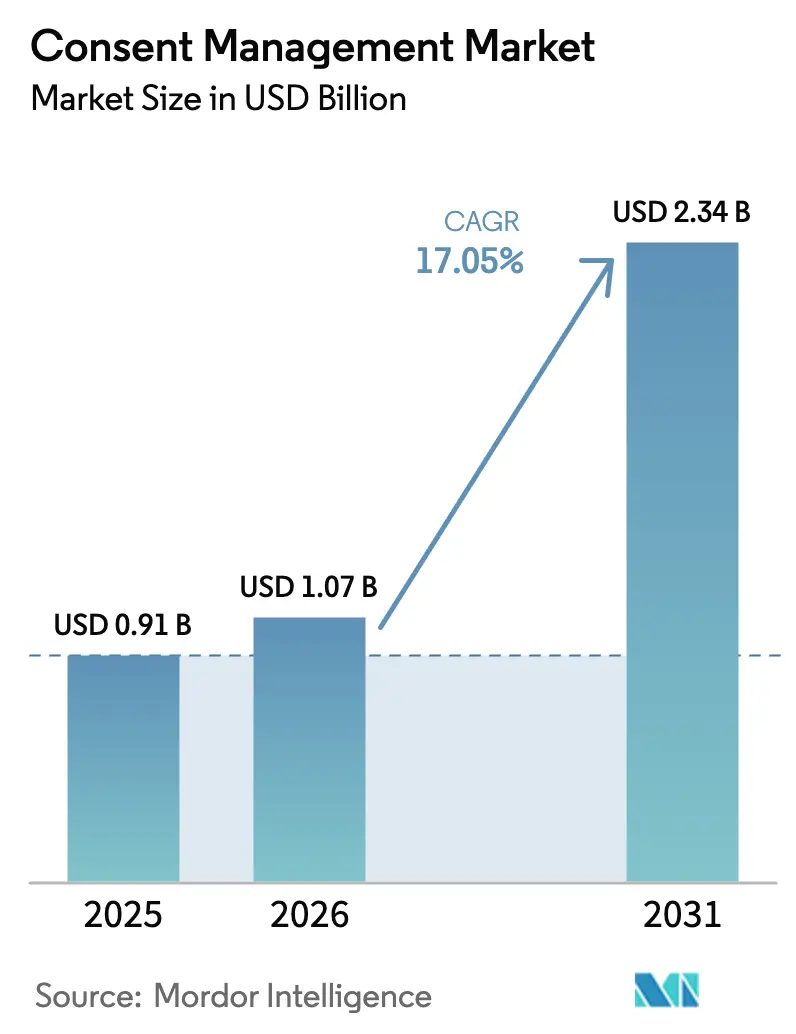
| Tamanho do Mercado (2026) | 1.07 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.34 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 17.05 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gestão de Consentimento por Mordor Intelligence
O tamanho do mercado de gestão de consentimento foi avaliado em USD 0,91 bilhão em 2025 e estima-se que cresça de USD 1,07 bilhão em 2026 para atingir USD 2,34 bilhões até 2031, a um CAGR de 17,05% durante o período de previsão (2026-2031). Fortes mandatos globais de privacidade, uma mudança em todo o setor em direção a estratégias de dados primários e o crescente reconhecimento executivo do consentimento como um impulsionador da confiança do cliente sustentam essa expansão. A intensificação das atividades de fiscalização na América do Norte, os rápidos lançamentos regulatórios na Ásia-Pacífico e a rápida inovação na orquestração de consentimento baseada em nuvem estão direcionando os investimentos dos fornecedores para a amplitude da plataforma, automação orientada por IA e integração de identidade sem fricção. A diferenciação competitiva depende cada vez mais da capacidade de incorporar permissões granulares em pontos de contato da web, móveis e IoT, ao mesmo tempo em que fornece análises em tempo real que traduzem sinais de consentimento em inteligência de marketing acionável. A consolidação persiste à medida que grandes empresas de tecnologia entram no setor, levando os fornecedores estabelecidos a ampliar seus conjuntos de recursos, expandir ecossistemas de parceiros e buscar soluções específicas para cada setor.
Principais Conclusões do Relatório
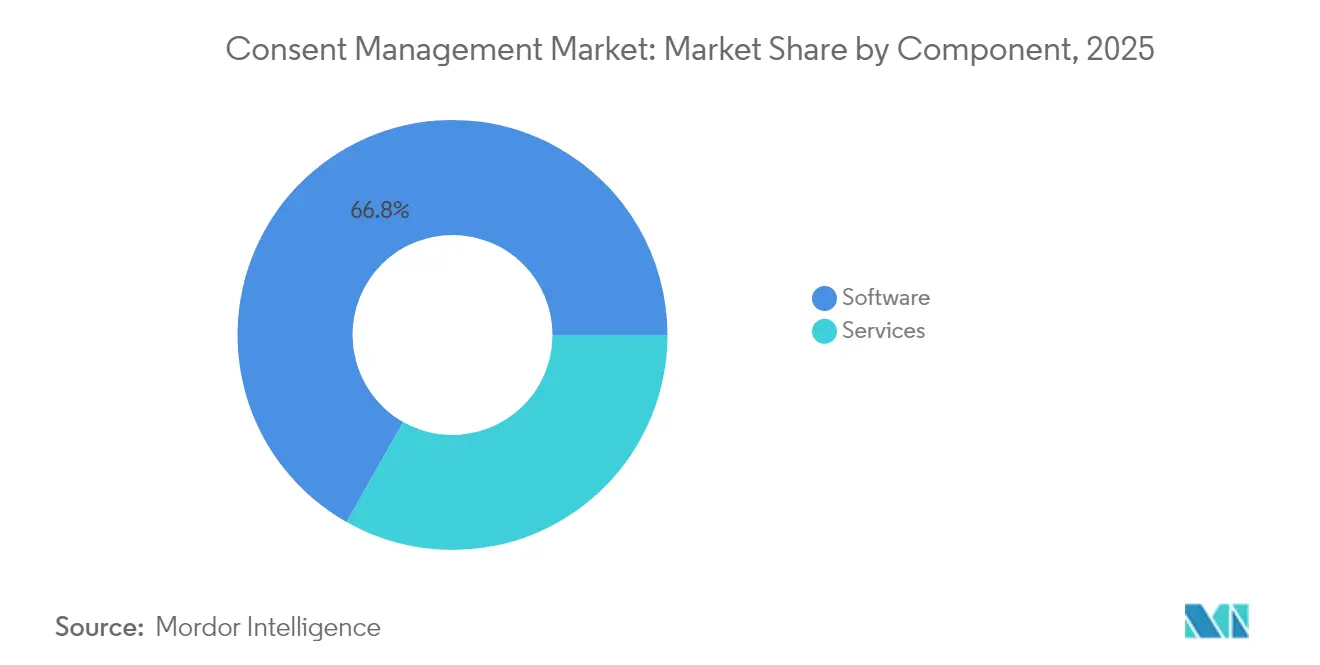
- Por componente, o software representou 66,80% da participação do mercado de gestão de consentimento em 2025, enquanto os serviços têm previsão de expansão a um CAGR de 17,1% até 2031.
- Por modelo de implantação, as soluções em nuvem capturaram 64,10% do tamanho do mercado de gestão de consentimento em 2025 e espera-se que cresçam a um CAGR de 18,0% entre 2026 e 2031.
- Por ponto de contato, os aplicativos web lideraram com 55,40% de participação de receita em 2025; os aplicativos móveis têm projeção de avanço a um CAGR de 18,6% até 2031.
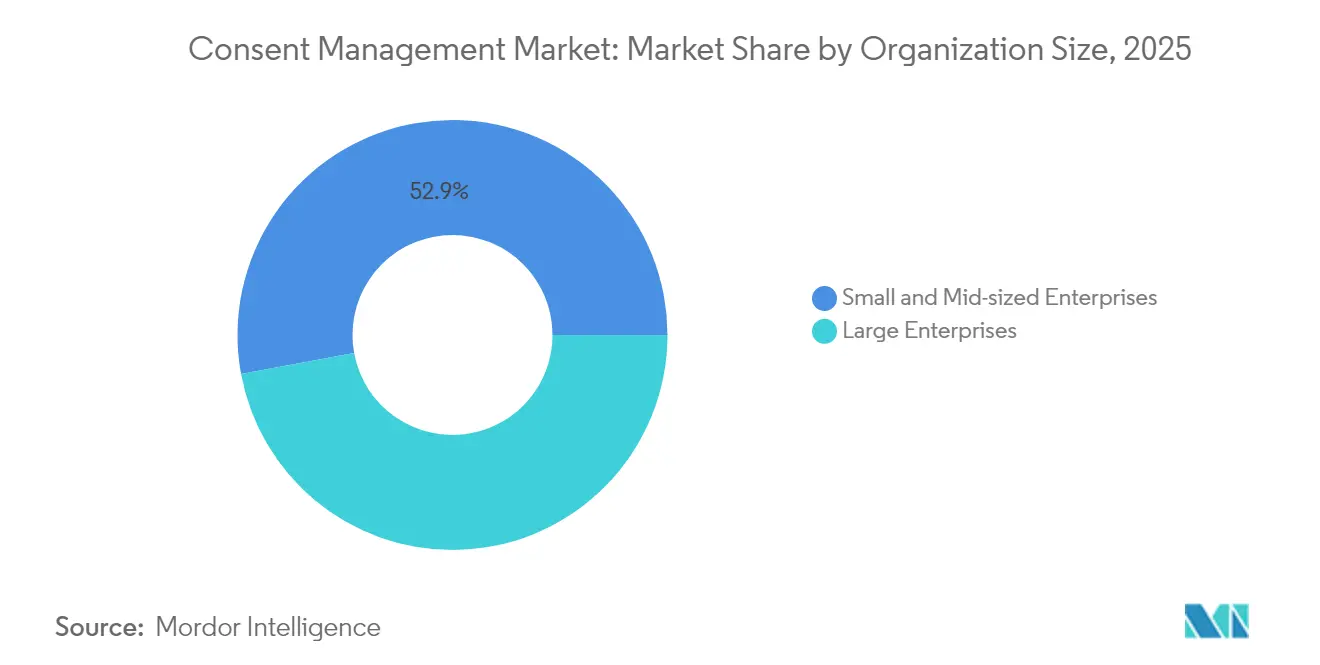
- Por tamanho da organização, as grandes empresas detinham 47,10% da participação do mercado de gestão de consentimento em 2025, enquanto as PMEs estão posicionadas para o crescimento mais rápido a um CAGR de 18,2% até 2031.
- Por setor de usuário final, o varejo e o comércio eletrônico controlavam 24,80% do tamanho do mercado de gestão de consentimento em 2025; a área da saúde está configurada para crescer a um CAGR de 18,7% até 2031.
- Por geografia, a América do Norte comandou 36,20% da receita em 2025, enquanto a Ásia-Pacífico está no caminho para um CAGR de 17,4% entre 2026 e 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regulamentações de privacidade globais e setoriais rigorosas | +4.2% | América do Norte e UE, expansão global | Longo prazo (≥ 4 anos) |
| Estratégias de dados primários após a depreciação de cookies | +3.8% | América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Experiência do usuário baseada em confiança de dados como diferencial competitivo | +2.9% | América do Norte e UE, crescendo na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Consentimento incorporado em dispositivos de borda IoT | +2.1% | Núcleo APAC, transbordamento para a América do Norte | Longo prazo (≥ 4 anos) |
| Pipelines automatizados de privacidade como código | +1.8% | América do Norte e UE | Curto prazo (≤ 2 anos) |
| Tokens de consentimento para ecossistemas Web3 | +1.5% | Adoção inicial na América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações de privacidade globais e setoriais rigorosas impulsionam a expansão do mercado
A fiscalização intensificada chegou em 2025 com mais oito estatutos estaduais de privacidade nos EUA, a Lei de Proteção de Dados Pessoais Digitais da Índia e novas regras de segurança nacional do Departamento de Justiça, forçando as empresas a renovar as ferramentas de consentimento e os processos de governança. Leis estaduais como a proibição de Maryland sobre vendas de dados sensíveis e as proteções aprimoradas de Nova Jersey para menores exigem permissões hipergranulares que os pop-ups de cookies legados não conseguem fornecer. As instituições financeiras enfrentam pressões paralelas decorrentes do aumento das penalidades do GDPR, das salvaguardas biométricas da Índia e dos mandatos mais rigorosos de banco aberto da Austrália. As penalidades impostas em 2024, muitas vezes chegando a somas multimilionárias em dólares, reformularam as plataformas de consentimento como infraestrutura central, e não como complementos discricionários, desencadeando realocações orçamentárias e supervisão em nível de conselho.
Estratégias de dados primários reformulam a arquitetura de consentimento
A decisão do Google de manter os cookies de terceiros, ao mesmo tempo em que lançou uma configuração integrada de plataforma de gestão de consentimento em agosto de 2024, elevou o mercado de gestão de consentimento ao deslocar o foco empresarial da conformidade com cookies para a governança holística de dados. Pesquisas mostram que 78% das marcas B2C agora priorizam a coleta direta de dados, criando demanda por mecanismos de orquestração que respeitem as preferências do usuário em ambientes web, de aplicativos e de servidor. O requisito da Microsoft de que os anunciantes passem sinais de consentimento até 5 de maio de 2025 acelerou a adoção do modo de consentimento e das APIs de preferência em tempo real.[1]Microsoft, "Perguntas Frequentes sobre o Modo de Consentimento em Publicidade," learn.microsoft.comA marcação do lado do servidor, defendida por empresas como a Didomi, está ganhando força como uma alternativa que preserva a privacidade e mantém o desempenho das campanhas sem sacrificar a conformidade.
A experiência do usuário baseada em confiança de dados emerge como diferencial competitivo
Os reguladores europeus agora examinam o design de interfaces tão atentamente quanto a linguagem jurídica. A Portaria de Gestão de Consentimento da Alemanha de 2025 obriga as empresas a encurtar os avisos, remover padrões obscuros e apresentar escolhas genuínas, estimulando reconstruções com foco em UX dos fluxos de consentimento. As marcas estão incorporando análises comportamentais para testar A/B o texto do banner, o sequenciamento e a iconografia, quantificando como cada iteração afeta as taxas de adesão. Os modelos de "consentimento ou pagamento" permanecem sob intensa revisão pelo Comitê Europeu para a Proteção de Dados, incentivando os fornecedores a criar centros de preferências que ofereçam alternativas de assinatura sem atrito. Trabalhos acadêmicos da Universidade da Califórnia em Berkeley ressaltam como a engenharia de privacidade agora combina o pensamento de design com o código, elevando o consentimento de um obstáculo de conformidade a uma alavanca para o valor vitalício.
O consentimento incorporado em dispositivos de borda IoT estimula a inovação técnica
Dispositivos vestíveis, veículos e sensores domésticos coletam volumes crescentes de dados sensíveis, mas muitas vezes carecem de interfaces de usuário convencionais. Os fabricantes de dispositivos estão integrando prompts de voz, fluxos de adesão por QR e tokens de consentimento baseados em blockchain para sincronizar permissões em redes restritas. [2]Ministério de Eletrônica e Tecnologia da Informação, "Visão Geral do Protocolo IoT SAFE," meity.gov.inOs fabricantes de equipamentos originais automotivos agora devem rastrear as escolhas individuais dos passageiros, habilitar transferências transfronteiriças com consciência jurisdicional e manter trilhas de auditoria que os reguladores possam verificar na inspeção. O protocolo IoT SAFE emergente exige ainda autenticação segura de dispositivos, levando as plataformas de consentimento a oferecer agentes leves capazes de operação offline com sincronização em lote na reconexão.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Requisitos multijurisdicionais em constante mudança | -2.1% | Global, afetando particularmente operações multinacionais | Médio prazo (2-4 anos) |
| Orçamentos executivos reduzidos em PMEs para ferramentas de privacidade | -1.8% | Global, com maior impacto em mercados emergentes | Curto prazo (≤ 2 anos) |
| "Fadiga de consentimento" do consumidor reduzindo as taxas de adesão | -1.4% | Global, com impacto agudo na UE e mercados maduros | Médio prazo (2-4 anos) |
| Ausência de padrões universais de interoperabilidade de consentimento | -1.2% | Global, afetando implementações multiplataforma | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Requisitos multijurisdicionais em constante mudança criam barreiras à implementação
Organizações que operam em 19 estados dos EUA, na UE, na China e na Índia precisam conciliar regras conflitantes de adesão, exclusão e localização de dados, inflando os custos de configuração e de consultoria jurídica. O conceito indiano de "gestores de consentimento" licenciados adiciona um novo ator aos fluxos de dados, enquanto as avaliações de segurança transfronteiriça da China exigem registros de consentimento que satisfaçam as orientações de dados dos auditores de cibersegurança domésticos. Na ausência de padrões globais, as equipes de privacidade corporativa mantêm conjuntos de regras paralelos, consumindo até 40% dos orçamentos totais do programa e prolongando os ciclos de implantação.
Restrições orçamentárias das PMEs limitam a penetração de mercado
As plataformas de gestão de consentimento sofisticadas frequentemente requerem serviços profissionais e integrações personalizadas além do alcance das empresas menores. Muitas PMEs ainda dependem de pop-ups de cookies de baixo custo que não atendem às regras regionais, expondo-as a multas e restrições de publicidade. O requisito de plataforma de gestão de consentimento certificada do Google para propriedades do Ad Manager que operam na Europa força até mesmo as microempresas a atualizar sua pilha de consentimento. No entanto, os custos iniciais e a equipe técnica limitada permanecem como fatores dissuasivos.[3]Google, "Programa de Parceiros de Plataforma de Gestão de Consentimento do Google," support.google.comOs fornecedores que atendem a essa lacuna por meio de ofertas de SaaS simplificadas com taxa fixa e configurações guiadas podem desbloquear um segmento não explorado considerável, mas a adoção ainda está atrasada, suprimindo a curva de crescimento agregada.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
a dominância do software enfrenta a aceleração dos serviçosAs plataformas de software geraram 66,80% da receita em 2025, refletindo a demanda contínua por renderização automatizada de banners, cofres de preferências e painéis de conformidade que escalam em ativos digitais. Os serviços, que abrangem implementação, integração e conformidade gerenciada, estão se expandindo a 17,1% ao ano à medida que as organizações terceirizam a interpretação regulatória e o monitoramento contínuo. Esse impulso ressalta como a complexidade das políticas supera a configuração de apontar e clicar, elevando a demanda por equipes multidisciplinares que combinam conjuntos de habilidades jurídicas, de UX e de DevSecOps.
Os prestadores de serviços estão incorporando verificação automatizada, categorização de scripts e monitoramento de consentimento de borda em ofertas empacotadas, reduzindo os prazos dos projetos e diminuindo o custo total de propriedade. As empresas podem, assim, delegar atualizações contínuas de conjuntos de regras, garantindo que os banners se adaptem à medida que os legisladores revisam os estatutos. Ao longo do período de previsão, modelos híbridos que agrupam software licenciado com serviços de valor agregado se tornarão prevalentes, especialmente para compradores do mercado intermediário que não possuem engenheiros de privacidade internos.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório


Por Modelo de Implantação:
a supremacia da nuvem se aceleraA entrega em nuvem capturou 64,10% da receita em 2025, com expectativa de registrar um CAGR de 18,0% ao longo do período de previsão. À medida que as marcas buscavam atualizações de regras sempre ativas, nós de borda globais para chamadas de banner sem latência e computação elástica para o processamento de sinais de consentimento. O tamanho do mercado de gestão de consentimento para soluções em nuvem se expandirá mais rapidamente, apoiado por lançamentos automáticos de recursos que eliminam projetos de atualização. As implantações on-premises persistem na área da saúde e nos serviços financeiros, onde as obrigações de residência de dados e de auditoria interna ditam o armazenamento local, mas mesmo esses setores gravitam em direção a arquiteturas híbridas que encaminham análises e dados não identificados para ambientes de nuvem segura.
A computação de borda introduz nuances adicionais. Carros conectados, fábricas inteligentes e dispositivos médicos remotos exigem verificações de consentimento de baixa latência que nem sempre podem depender de servidores centrais. Os fornecedores de nuvem respondem com agentes leves que armazenam em cache a lógica de política localmente enquanto sincronizam o estado quando a conectividade é retomada, conciliando os requisitos de soberania com a orquestração global.
Por Ponto de Contato:
os aplicativos móveis desafiam a dominância da webAs propriedades web mantiveram 55,40% de participação em 2025, mas os aplicativos móveis estão avançando a um CAGR de 18,6% à medida que o comércio no aplicativo e o streaming de conteúdo crescem. A participação do mercado de gestão de consentimento para dispositivos móveis se expandirá rapidamente porque telas menores exigem novos padrões de UX, como diálogos empilhados e adesões baseadas em gestos. A pressão em direção a SDKs nativos que harmonizam o consentimento em iOS, Android e estruturas multiplataforma simplifica a adoção pelos desenvolvedores e promove o tratamento consistente de preferências.
As APIs que permitem a portabilidade do consentimento entre chatbots, assistentes de voz e sobreposições de RA ganham relevância à medida que as jornadas omnicanal escalam. As credenciais baseadas em tokens permitem que a escolha de um usuário se propague entre dispositivos, minimizando a fadiga e reforçando a confiança. Essas APIs também oferecem suporte à coleta de dados do lado do servidor, garantindo que as tags de marketing sejam disparadas somente quando existirem preferências permitidas.
Por Tamanho da Organização:
as PMEs impulsionam o crescimento apesar da dominância empresarialAs grandes empresas representaram 47,10% da receita de 2025, apoiadas por complexas operações internacionais e orçamentos capazes de absorver os custos de plataforma e consultoria. No entanto, a adoção pelas PMEs acelera a um ritmo de 18,2% à medida que as obrigações regulatórias se ampliam e as plataformas de publicidade bloqueiam sites não conformes. Os fornecedores estão lançando licenças em camadas, implantações baseadas em assistentes e avisos padronizados para reduzir as barreiras.
O sucesso no mercado de gestão de consentimento depende, em última análise, de atender às expectativas das PMEs por um rápido retorno sobre o valor. As ofertas que agrupam a verificação básica de tags, análises granulares e avisos traduzidos automaticamente em um único painel reduzem o atrito da implementação. Entre 2026 e 2031, as PMEs responderão por uma parcela maior das novas assinaturas líquidas, embora a receita por cliente permaneça menor do que as contas empresariais.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório
Por Setor de Usuário Final:
a área da saúde lidera o crescimento em meio à dominância do varejoO varejo e o comércio eletrônico responderam por 24,80% do faturamento de 2025, pois a personalização omnicanal, os programas de fidelidade e os altos volumes de tráfego necessitaram de uma orquestração de consentimento robusta. Enquanto isso, a área da saúde acelera na taxa mais rápida, com um CAGR de 18,7%, impulsionada pelas restrições de segurança nacional sobre a transferência de informações de saúde protegidas e pela fiscalização mais rigorosa do HIPAA. O tamanho do mercado de gestão de consentimento para a área da saúde deverá mais do que dobrar até 2031, impulsionado pela telemedicina, fluxos de dados de dispositivos médicos e portais de pacientes que lidam com dados biométricos sensíveis.
Entidades de serviços financeiros, mídia, telecomunicações e setor público também aprofundam os investimentos à medida que a verificação de identidade, a publicidade baseada em interesses e as iniciativas de cidades inteligentes exigem permissões de dados transparentes. A educação acrescenta demanda incremental à medida que os fornecedores de tecnologia educacional adotam fluxos de trabalho de consentimento parental para menores, completando um perfil diversificado de adoção setorial.
Análise Geográfica
Mercado de Gestão de Consentimento da América do Norte
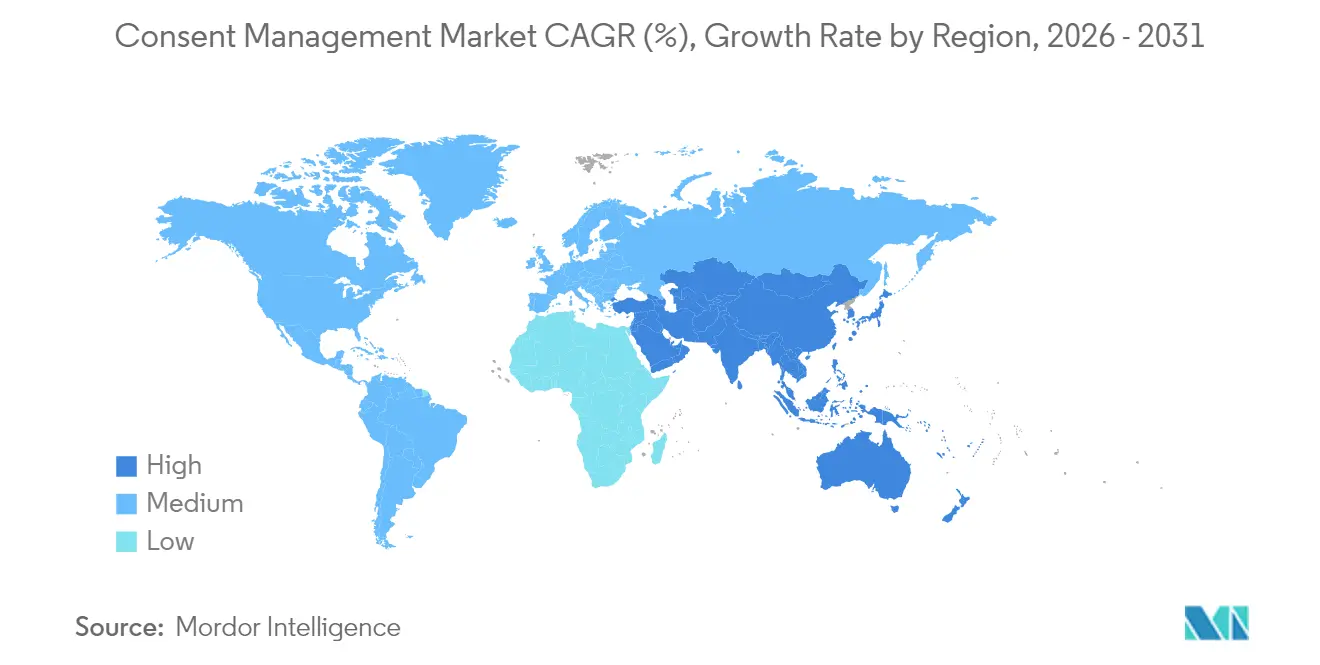
A América do Norte gerou a maior parcela da receita de 2025, com 36,20%, impulsionada pela Lei de Direitos de Privacidade da Califórnia, pelo crescente número de legislações estaduais e pelo foco corporativo na governança de dados primários. As agências federais intensificaram ainda mais a supervisão em abril de 2025, restringindo o acesso estrangeiro a dados pessoais sensíveis dos EUA e obrigando prestadores de saúde e processadores de nuvem a aprimorar a verificação de consentimento. As emendas ao PIPEDA do Canadá e o marco regulatório emergente do México ampliam a complexidade regional, levando as empresas a adotar plataformas capazes de calibrar automaticamente os avisos por estado e país.
Mercado de Gestão de Consentimento da Ásia-Pacífico
A Ásia-Pacífico é a região de crescimento mais acelerado, avançando a um CAGR de 17,4% até 2031, à medida que a Lei de Proteção de Dados Pessoais Digitais da Índia formaliza os "gestores de consentimento" e a China aplica avaliações de segurança para transferências transfronteiriças. Japão, Coreia do Sul e Austrália mantêm adoção estável sob regimes maduros, enquanto Indonésia, Vietnã e Filipinas entram em fases de aplicação que deverão gerar nova demanda. A fadiga dos usuários em mercados populosos impulsiona a inovação no design de avisos visualmente simplificados e em bases jurídicas alternativas.
Mercado de Gestão de Consentimento da Europa
A Europa permanece uma arena madura, porém em evolução. O GDPR continua a ancorar a conformidade, mas a Regulamentação de Gestão de Consentimento da Alemanha e a Lei de Inteligência Artificial da UE acrescentam novas camadas que exigem refinamentos de interface e transparência algorítmica. O debate pan-europeu em torno dos modelos de "consentimento ou pagamento" estimula o desenvolvimento de centros de preferências que oferecem alternativas gratuitas e equitativas. As regras pós-Brexit em evolução no Reino Unido criam mecanismos de exclusão divergentes, obrigando os fornecedores a manter modelos configuráveis para visitantes da UE e do Reino Unido.

Panorama regulatório
Os requisitos de gestão de consentimento estão se tornando mais rígidos nas principais jurisdições, levando as organizações a passar da conformidade em nível de banner para controles auditáveis do ciclo de vida do consentimento (captura, propagação, aplicação e registro). Nos Estados Unidos, a California Privacy Protection Agency (CPPA) implementou regulamentações atualizadas do California Consumer Privacy Act, em vigor desde 1º de janeiro de 2026, adicionando requisitos que elevam a governança operacional, incluindo direitos de tecnologia de tomada de decisão automatizada (ADMT) e conceitos de auditoria de cibersegurança que se cruzam com a forma como os sinais de consentimento e preferência são coletados e aplicados.
Na Europa, o IAB Transparency and Consent Framework (TCF) 2.3 entrou em vigor de aplicação em 28 de fevereiro de 2026, enquanto uma decisão do Tribunal de Comércio belga de 7 de janeiro de 2026 esclareceu elementos das posições anteriores da autoridade belga de proteção de dados relevantes para o TCF, mantendo as strings de consentimento de publishers e ad-tech sob escrutínio intensificado. As obrigações de consentimento também estão sendo moldadas por regimes adjacentes, incluindo o EU AI Act (com obrigações relacionadas à transparência, como o Artigo 50, aplicável a partir de 2 de agosto de 2026) e implementações mais amplas de cibersegurança em 2026 discutidas por órgãos do setor, como o IAPP, reforçando a demanda por sistemas de consentimento capazes de demonstrar transparência, responsabilidade e alinhamento de governança transfronteiriça.
Cenário Competitivo
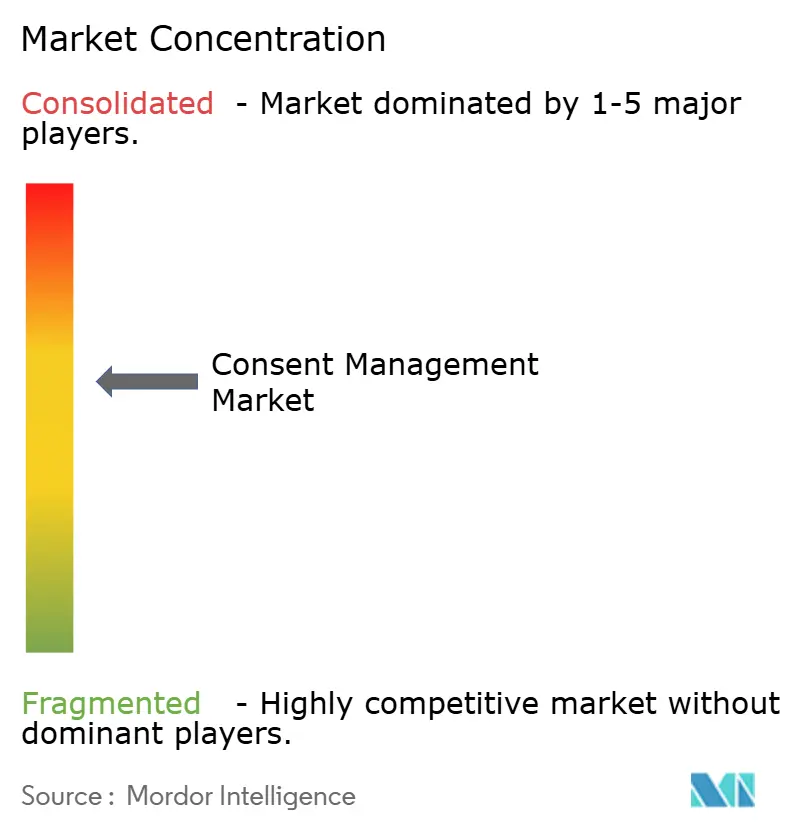
A concentração do mercado é moderada, com o quinteto do topo controlando aproximadamente metade da receita global. A tensão competitiva se intensificou em 2024 quando o Google lançou uma configuração integrada de plataforma de gestão de consentimento e a Microsoft tornou obrigatório o modo de consentimento para campanhas publicitárias no EEE, pressionando os incumbentes a investir em otimização de banner assistida por IA, costura de ID entre dispositivos e SDKs móveis de toque zero.
A consolidação estratégica remodela o setor. A aquisição da divisão de ética da OneTrust pelo EQS Group em dezembro de 2024 ilustra os movimentos dos fornecedores em direção à governança de ponta a ponta que abrange denúncias, resposta a incidentes e orquestração de consentimento. Parcerias como as da ForgeRock e OneTrust trazem federação de identidade e gestão de consentimento para jornadas unificadas, facilitando as transferências de autenticação para autorização. Os disruptores, incluindo a Transcend e a Privado, se diferenciam por meio de ferramentas de privacidade centradas em código e monitoramento contínuo; 90% dos clientes da Transcend relatam conformidade mais rigorosa após a migração, enquanto um estudo da Privado de 2024 descobriu que 75% dos sites ainda violam as regras de consentimento, sinalizando espaço substancial para inovação.
Os nichos emergentes incluem orquestração de consentimento para IoT, emissão de credenciais Web3 e pipelines de DevSecOps com privacidade incorporada. Os fornecedores que entregam valor de negócios mensurável — menor abandono de campanha, maiores taxas de adesão e redução de gastos jurídicos — superarão as ofertas puramente orientadas à conformidade à medida que os compradores cada vez mais enxergam o consentimento como um facilitador de crescimento, e não como um centro de custos.
Líderes do Setor de Gestão de Consentimento
OneTrust
TrustArc
Usercentrics (incl. Cookiebot)
Crownpeak
Quantcast
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Gestão de Consentimento
- OneTrust
- TrustArc
- Cookiebot
- Quantcast
- Crownpeak
- Didomi
- BigID
- Osano
- Piwik PRO
- Trunomi
- HIPAA-T
- Ketch
- Usercentrics
- Civic UK
- ConsentManager.net
- Sourcepoint Technologies
- Termly
- Securiti.ai
- MineOS (Mine PrivacyOps)
- Privado.ai
- IBM
- Salesforce

Oportunidades de mercado e perspectivas futuras
Uma lacuna importante está na operacionalização do consentimento de ponta a ponta em fluxos de dados complexos, não apenas coletando as escolhas dos usuários, mas também propagando-as por tags, SDKs, pipelines server-side, camadas de identidade e processadores subsequentes, com aplicação verificável e registros probatórios. Os compradores de plataformas estão respondendo a prazos concretos do ecossistema e mudanças de regras, como a exigência da Microsoft Advertising de que os anunciantes transmitam sinais de consentimento para campanhas no EEE, Reino Unido e Suíça até 5 de maio de 2025, e a aplicação do IAB TCF 2.3 na Europa a partir de 28 de fevereiro de 2026, que juntos elevam o padrão para o tratamento de sinais de consentimento em tempo real nas pilhas de publicidade e análise.
Outra oportunidade é a convergência: privacidade, cibersegurança e governança de IA estão sendo cada vez mais gerenciadas como um modelo operacional unificado, criando demanda por sistemas interoperáveis que conectem a gestão de consentimento e preferências às avaliações de risco e aos testes de controle. Na prática, isso é reforçado por marcos regulatórios como as regulamentações da CPPA em vigor a partir de 1º de janeiro de 2026 e as obrigações de transparência do EU AI Act a partir de 2 de agosto de 2026, que aumentam a necessidade de demonstrar processamento responsável e transparência voltada ao usuário. Fornecedores e integradores que combinam orquestração de consentimento com policy-as-code, modelos de UX alinhados à acessibilidade e bibliotecas de regras multijurisdicionais podem resolver o atrito de implementação em múltiplos países e a falta de padrões universais de interoperabilidade de consentimento destacados em implantações empresariais.
Recent Industry Developments in Mercado de Gestão de Consentimento
- Julho de 2026: a OneTrust firmou parceria com a Arsaga Partners para implementar as capacidades de governança de IA da OneTrust em empresas japonesas. A colaboração amplia a presença de governança da OneTrust em implantações de IA e acelera a adoção no mercado empresarial japonês.
- Junho de 2026: a Adesso (via parceria com a OneTrust) expandiu sua parceria com a OneTrust para incluir governança de IA, governança de dados e capacidades de GRC junto à gestão de consentimento. A aliança expandida fortalece as capacidades conjuntas para implantações em larga escala de gestão de consentimento empresarial e gerenciamento de risco de IA.
- Janeiro de 2026: a Usercentrics adquiriu a MCP Manager para estender a aplicação de consentimento a fluxos de trabalho impulsionados por IA. A aquisição amplia a orquestração de consentimento pronta para UGC/IA em fluxos de trabalho empresariais.


Mercado de Gestão de Consentimento Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para esta metodologia, o mercado de gestão de consentimento abrange software e serviços relacionados usados por organizações para capturar, armazenar, atualizar e comprovar as escolhas de consentimento dos usuários para dados pessoais em canais digitais, e para apoiar a conformidade com privacidade.
Exclusões de escopo: o dimensionamento exclui ferramentas gerais de cibersegurança e tecnologia de publicidade que não fornecem um registro dedicado de captura de consentimento e auditoria de preferências.
Visão geral da segmentação
- Por Componente
- Software
- Serviços
- Por Modelo de Implantação
- Nuvem
- On-Premises
- Por Ponto de Contato
- Aplicativo Web
- Aplicativo Móvel
- API/SDK
- Por Tamanho da Organização
- Grandes Empresas
- Pequenas e Médias Empresas
- Por Setor de Usuário Final
- TI e Telecomunicações
- Governo e Setor Público
- Saúde e Ciências da Vida
- Varejo e Comércio Eletrônico
- BFSI
- Mídia e Entretenimento
- Outros (Viagens, Educação)
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Quênia
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começa estabelecendo o contexto de conformidade e uso que impulsiona a demanda por fluxos de trabalho de consentimento. Referenciamos materiais públicos e oficiais, como atualizações de privacidade e aplicação da Federal Trade Commission (FTC) dos EUA, diretrizes do European Data Protection Board (EDPB), recursos de privacidade do NIST, publicações da OCDE sobre privacidade digital e orientações e avisos de decisão de autoridades nacionais de proteção de dados (exemplos ilustrativos).
A partir disso, o modelo de mercado é ancorado usando registros públicos de empresas amplamente disponíveis, apresentações a investidores, documentação de produtos, guias de implementação e cobertura de imprensa confiável sobre mudanças em programas de privacidade. Assinaturas pagas selecionadas são usadas apenas quando necessário, por exemplo, dados financeiros e inteligência de empresas, notícias e finanças, bases de dados de patentes e contratos e licitações globais, principalmente para verificar a direção de gastos e atividades. Estas não são as únicas fontes utilizadas, e referências adicionais foram revisadas para coleta de dados, validação e esclarecimento.
Entrevistas e Pesquisas Primárias
O trabalho primário é usado para confirmar o que os compradores consideram uma compra de gestão de consentimento e como ela é implantada em pontos de contato web, mobile e baseados em API ou SDK. Entrevistamos uma combinação de tomadores de decisão em privacidade, equipes de operações de marketing e dados, e líderes de entrega nas principais regiões, para que as premissas sobre o momento da adoção, os degraus típicos de precificação e a adesão a serviços possam ser verificadas e refinadas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 38% | CXOs: 19% | APAC: 50% |
| Nível médio: 42% | Líderes funcionais/de unidade: 22% | EMEA: 32% |
| Players menores: 20% | Gerentes: 59% | Américas: 18% |
Dimensionamento de Mercado e Previsão
O dimensionamento é construído usando lógica top-down, em que a abrangência de mandatos de privacidade, a presença em canais digitais e a penetração esperada de fluxos de trabalho de consentimento são usados para reconstruir o pool de demanda, que é então convertido em gastos usando preços típicos de assinatura e taxas de adesão a serviços. Para manter os totais fundamentados, usamos aproximações bottom-up seletivas como verificações, incluindo sinais amostrados de receita de fornecedores, feedback de canal sobre preços médios de venda e proxies de volume, como número de domínios, aplicativos ou propriedades rastreadas sob governança.
As entradas usadas no modelo incluem o ritmo de aplicação e atualização das leis de privacidade, a proporção entre implantação em nuvem e local, a proporção de consentimento capturado por meio de banners web versus prompts in-app, a intensidade de implementação durante o lançamento e a reestruturação de plataformas, e a expansão impulsionada por renovações vinculada a estratégias de dados de primeira parte. Quando as verificações bottom-up não cobrem suficientemente adotantes menores, as lacunas são tratadas por meio de faixas de penetração calibradas por tamanho de organização e setor, ajustadas com base no feedback das entrevistas.
A previsão é feita usando análise de cenários informada por tendências no orçamento de operações de privacidade, crescimento do tráfego digital e o momento provável de expectativas mais rígidas de consentimento. As premissas são revisadas com os respondentes para que a previsão reflita ciclos reais de implementação, em vez de curvas de adoção suaves e irrealistas.
Validação de Dados e Ciclo de Atualização
A validação é feita por meio de múltiplas verificações para que os resultados não dependam de um único ponto de dado. Comparamos os totais modelados com sinais independentes, como padrões documentados de adoção de produtos, iniciativas públicas de conformidade e a direção do mix de software versus serviços descrita pelos entrevistados.
Anomalias são sinalizadas para revisão, e então os principais fatores são revisitados, incluindo progressão de preços, mix de implantação e ponderação regional, antes da aprovação final. Os relatórios são atualizados anualmente, com atualizações intermediárias quando eventos relevantes podem alterar as premissas de adoção, como grandes ações regulatórias ou mudanças súbitas nas práticas de rastreamento empresarial. Antes da entrega, um analista realiza uma nova revisão para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Gestão de Consentimento da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para gestão de consentimento podem parecer muito distantes porque o limite da categoria não é tratado da mesma forma entre os publishers, e porque os fluxos de receita nem sempre são contabilizados de forma consistente. As diferenças geralmente derivam do que é incluído como software de consentimento versus ferramentas de privacidade mais amplas, se os serviços profissionais estão incluídos no número, e quais pontos de contato digitais são considerados dentro do escopo.
A tabela também reflete como as escolhas de ano-base e as premissas de velocidade de adoção alteram a curva, especialmente quando as estimativas saltam de banners de cookies para orquestração de preferências e consentimento em toda a empresa. Algumas estimativas incorporam módulos de gestão de privacidade adjacentes ou aplicam uma expansão de preços acentuada, o que pode alterar significativamente o tamanho do mercado para o mesmo ano.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 0,91 bilhão de USD (2025) | |
| Consultoria Global A | 3,56 bilhões de USD (2025) | Aplica uma definição mais ampla que pode combinar ferramentas de consentimento com módulos mais amplos de gestão de privacidade e governança, e frequentemente assume níveis de empacotamento empresarial mais elevados na maioria dos compradores. |
| Resumo Setorial B | 0,45 bilhão de USD (2022) | Ancora o mercado em um estágio de adoção anterior que enfatiza os casos de uso de consentimento de cookies, e pode não capturar a expansão em estágio posterior para fluxos de consentimento móveis e API-first, e serviços contínuos. |
A diferença é explicada principalmente por se os módulos de privacidade adjacentes são contabilizados, e pela rapidez com que se assume que a orquestração de consentimento multiponto de contato substitui as implementações básicas. Ao contabilizar receita apenas quando a captura de consentimento, o armazenamento de preferências e as atualizações auditáveis são entregues em integrações web, mobile e API ou SDK, o valor de 2025 permanece alinhado a um pool de demanda repetível na Mordor Intelligence.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de gestão de consentimento?
O mercado de gestão de consentimento está avaliado em USD 1,07 bilhão em 2026 e tem previsão de atingir USD 2,34 bilhões até 2031.
Qual região lidera em receita?
A América do Norte lidera com 36,20% de participação de receita em 2025, impulsionada por leis estaduais de privacidade e forte adoção empresarial.
Qual segmento está crescendo mais rapidamente?
A área da saúde apresenta o crescimento mais rápido a um CAGR de 18,7% para 2026-2031 devido a regras mais rigorosas sobre transferências de informações de saúde protegidas.
Por que os serviços estão se expandindo rapidamente?
A complexidade regulatória e a escassez de expertise interna em privacidade levam as empresas a buscar consultoria de implementação e serviços de conformidade gerenciada, impulsionando um CAGR de 17,1% para os serviços.
Como a implantação em nuvem beneficia a gestão de consentimento?
As plataformas em nuvem fornecem atualizações regulatórias em tempo real, escalabilidade elástica e entrega de borda global, sustentando o maior CAGR previsto de 18,0% entre os modelos de implantação.
Página atualizada pela última vez em:



