
Tamanho e Participação do Mercado de Eletrodomésticos para Cozinhas Comerciais
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 52.76 Bilhões de dólares |
| Tamanho do Mercado (2031) | 71.49 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.26 % |
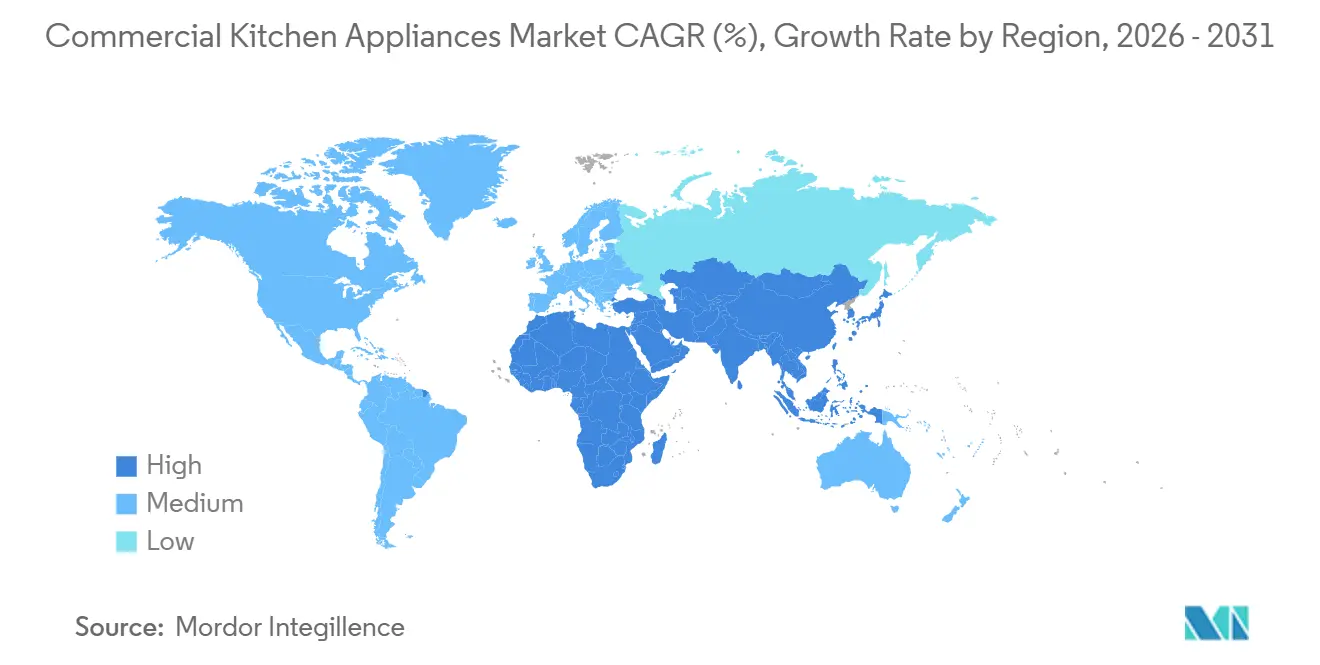
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
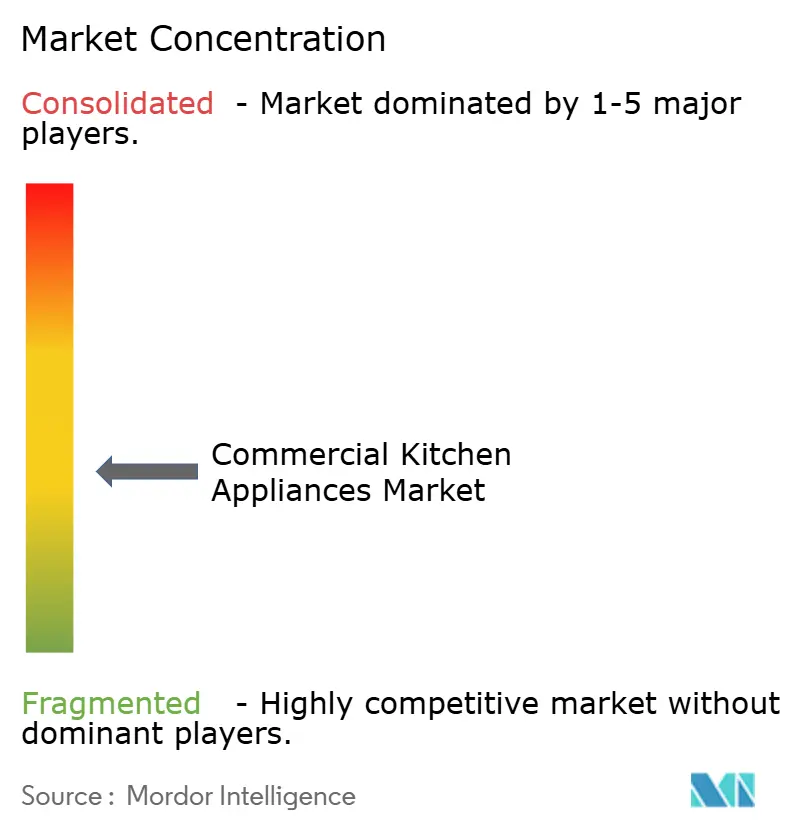
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Eletrodomésticos para Cozinhas Comerciais pela Mordor Intelligence
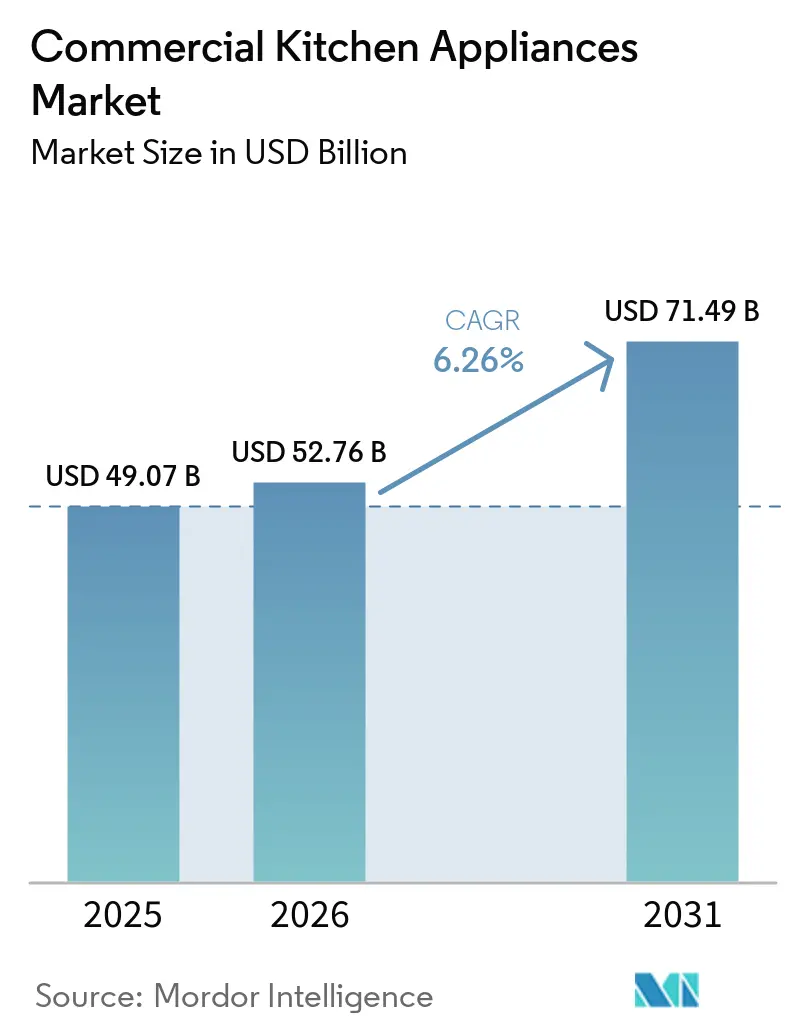
O tamanho do mercado de eletrodomésticos para cozinhas comerciais foi avaliado em USD 49,07 bilhões em 2025 e estima-se que cresça de USD 52,76 bilhões em 2026 para atingir USD 71,49 bilhões até 2031, a um CAGR de 6,26% durante o período de previsão (2026-2031). Os operadores continuam a substituir configurações legadas por eletrodomésticos multifuncionais e conectados que reduzem o espaço, diminuem os custos de energia e se sincronizam com plataformas centralizadas de pedidos e serviços, o que está deslocando a alocação de capital para longe de equipamentos de função única. Os programas de expansão das principais redes de serviço rápido permanecem como uma forte âncora de demanda, à medida que as redes escalam sistemas de retaguarda padronizados e prontos para IoT que aumentam o rendimento e comprimem a mão de obra por transação. Em paralelo, o segmento de aplicação de crescimento mais rápido é o de cozinhas cloud e ghost, que está no caminho para um CAGR de 10,32% até 2031, à medida que os formatos voltados para entrega favorecem plataformas compactas e de alto rendimento para cocção, manutenção de temperatura e refrigeração. Os modelos de distribuição também estão evoluindo, com grandes redes migrando para a aquisição direta a fim de garantir preços por volume e serviços de ciclo de vida agrupados, apoiando maior resiliência a mudanças regulatórias e de fornecimento.
Principais Conclusões do Relatório
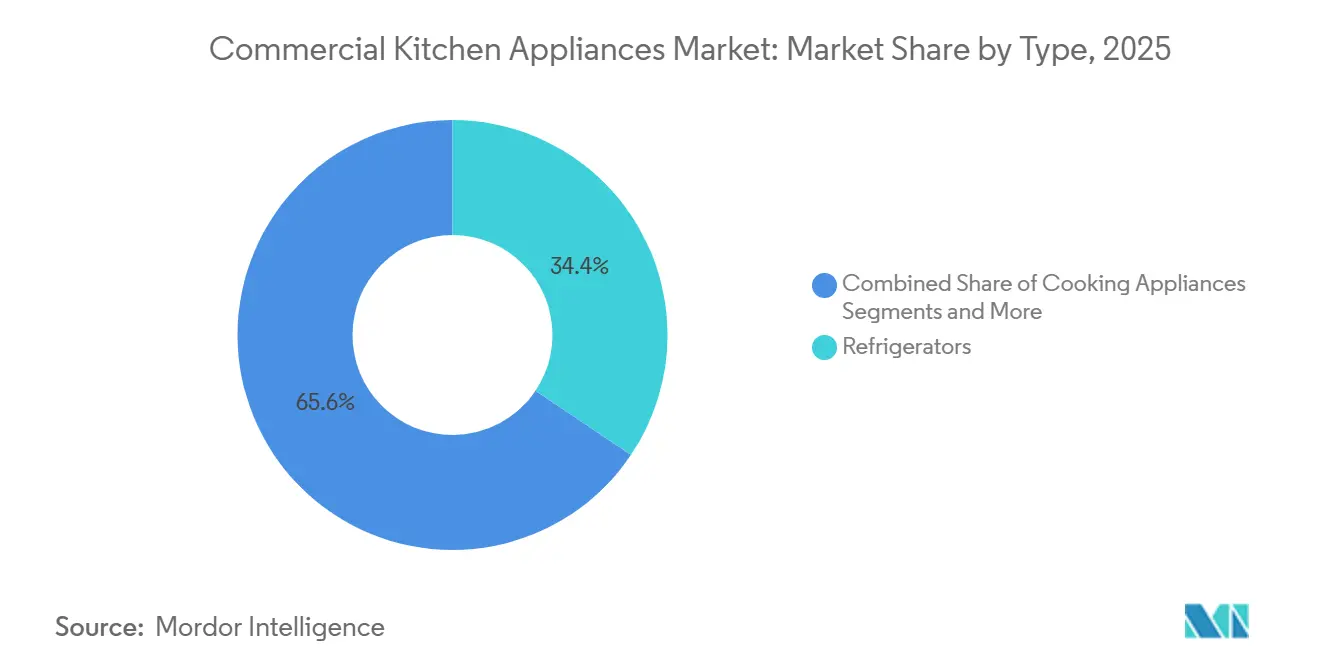
- Por tipo, os refrigeradores representaram uma participação de 34,36% no tamanho do mercado de eletrodomésticos para cozinhas comerciais em 2025, enquanto os eletrodomésticos de cocção têm previsão de expansão a um CAGR de 8,24% até 2031.
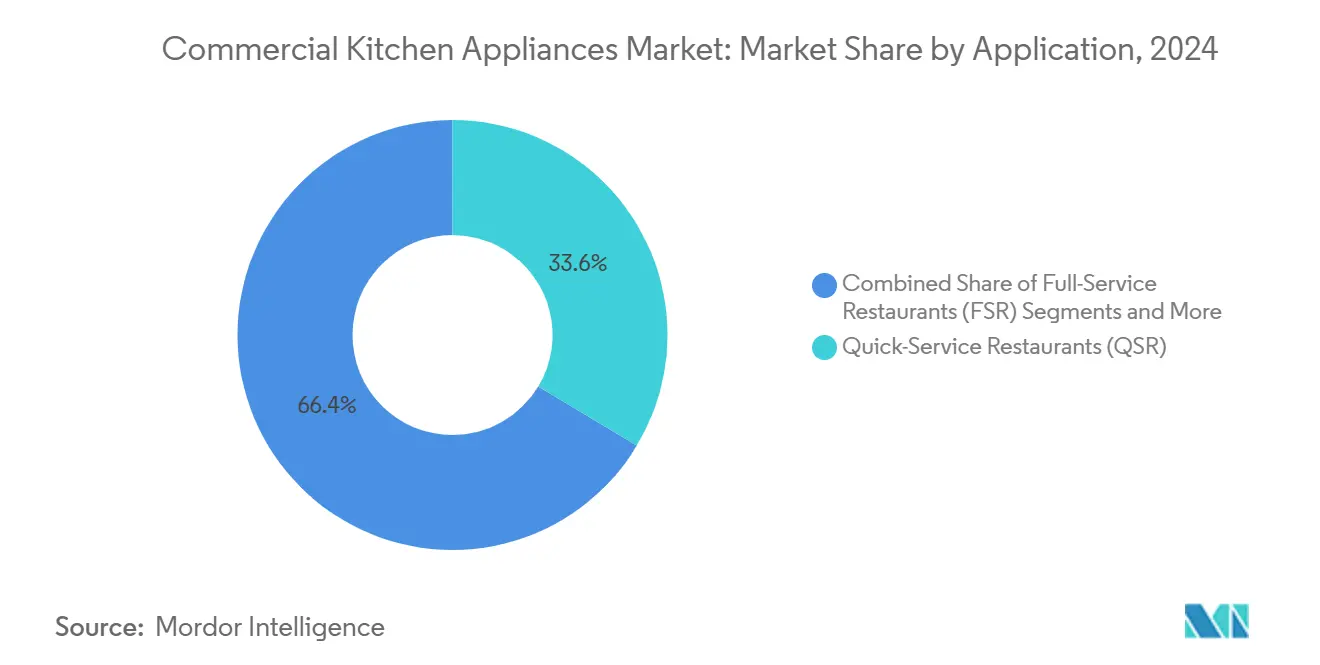
- Por aplicação, o segmento QSR deteve 30,44% da participação do mercado de eletrodomésticos para cozinhas comerciais em 2025, e as cozinhas cloud e ghost registraram o maior CAGR projetado de 10,32% até 2031.
- Por canal de distribuição, o canal direto dos fabricantes capturou 78% do tamanho do mercado de eletrodomésticos para cozinhas comerciais em 2025, enquanto os revendedores/distribuidores têm projeção de crescimento a um CAGR de 6,8% até 2031.
- Por geografia, a América do Norte representou uma participação de 26,38% no tamanho do mercado de eletrodomésticos para cozinhas comerciais em 2025, e a Ásia-Pacífico tem previsão de expansão a um CAGR de 6,87% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Redes QSR e Alimentação Fora do Lar estão em Expansão | +1.8% | Global, com maior concentração na Ásia-Pacífico (China, Índia) e América do Norte | Médio prazo (2-4 anos) |
| O Setor de Hospitalidade está Testemunhando um Boom de Construção | +1.5% | América do Norte e Europa como núcleo, Ásia-Pacífico (China, Vietnã, Índia) e Oriente Médio (Arábia Saudita, Emirados Árabes Unidos) como extensão | Médio prazo (2-4 anos) |
| As Cozinhas estão se Tornando Energeticamente Eficientes e Habilitadas para IoT | +1.2% | Global, liderado pela UE e América do Norte devido a mandatos regulatórios, com adoção se espalhando para centros urbanos da APAC | Longo prazo (≥ 4 anos) |
| Cozinhas Cloud e Ghost estão em Ascensão | +1.1% | América do Norte e APAC liderando, Europa e Oriente Médio emergindo | Curto prazo (≤ 2 anos) |
| Refrigerantes Naturais estão sendo Instalados em Retrofit | +0.9% | Estados Unidos (aplicação da Lei AIM a partir de janeiro de 2026) e UE (alterações no regulamento F-gas 2025-2026); adoção voluntária na Austrália e no Japão | Curto prazo (≤ 2 anos) |
| Demanda por Unidades Compactas Multifuncionais | +0.7% | Global, particularmente em mercados urbanos com altos custos imobiliários | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Redes QSR e Alimentação Fora do Lar estão em Expansão
Grandes empresas de serviço rápido estão executando construções agressivas de novas unidades e reformas que sustentam as compras de equipamentos para cozinhas comerciais nas categorias de cocção, refrigeração e lavagem de utensílios. O McDonald's elevou os gastos de capital e delineou planos compatíveis com a abertura de cerca de 2.200 restaurantes em 2025, apoiados por uma faixa de capex de USD 3,0-3,2 bilhões e uma meta plurianual de escalar para 50.000 locais até 2027, o que aumenta diretamente a demanda por equipamentos padronizados e de alto rendimento tanto em mercados maduros quanto em desenvolvimento[1]. A Yum! Brands reportou USD 10 bilhões em vendas digitais no terceiro trimestre de 2025 com uma combinação digital de 60%, ao mesmo tempo em que alcançou um recorde trimestral de 1.131 novas unidades brutas no período, criando impulso de aquisição para fritadeiras conectadas, fornos e plataformas integradas a sistemas de exibição de pedidos de cozinha[2]. A conectividade e a automação agora comandam um prêmio à medida que os operadores buscam maior rendimento e menor mão de obra por transação, e à medida que redes multinacionais exigem resultados uniformes em uma ampla base de lojas. Na Índia e em toda a Ásia-Pacífico, o aumento das rendas urbanas e as densas áreas de captação permitem que os formatos QSR escalem rapidamente o número de unidades, o que ancora ciclos plurianuais de substituição de equipamentos no mercado de eletrodomésticos para cozinhas comerciais. À medida que os cardápios se localizam e os fluxos de pedidos digitais permanecem elevados, as especificações de equipamentos priorizam consistência, tempos de recuperação rápidos e diagnósticos remotos que reduzem os tempos de inatividade do serviço, reforçando as escolhas de plataforma que os operadores levam para sucessivas ondas de aberturas.
O Setor de Hospitalidade está Testemunhando um Boom de Construção
Os gastos de capital em hospitalidade continuam a criar demanda plurianual por equipamentos à medida que hotéis, resorts e apartamentos com serviços constroem cozinhas adequadas às diversas necessidades de hóspedes e eventos. Os fluxos de projetos no Oriente Médio, incluindo o desenvolvimento Diriyah da Arábia Saudita, permanecem significativos e se traduzem em grandes cronogramas de aquisição escalonados para fornos, refrigeradores e lava-louças de alta capacidade ao longo de vários anos para corresponder ao faseamento da construção. As propriedades de estadia prolongada alocam proporcionalmente mais gastos em cozinhas compactas e espaços comunitários de preparo, aumentando a demanda por refrigeração de bancada, cooktops de indução compactos e lavagem de utensílios eficiente. Na Índia, propriedades hoteleiras novas e reformadas vinculadas ao turismo doméstico e às viagens de negócios continuam a especificar eletrodomésticos com economia de energia e métricas de desempenho verificadas, alinhando-se com estruturas de aquisição que favorecem equipamentos de longa vida com fácil acesso a peças e serviços. Para grupos com múltiplas propriedades, as compras centralizadas e os projetos de cozinha padronizados comprimem os custos unitários e apertam os cronogramas de instalação, o que beneficia os fornecedores capazes de entregar documentação de conformidade e suporte de comissionamento em escala. À medida que a inflação e as condições de financiamento permanecem apertadas, os operadores priorizam escolhas de equipamentos com claras economias de utilidade e manutenção, mantendo uma preferência constante por modelos qualificados pelo ENERGY STAR que demonstram retornos mensuráveis.
As Cozinhas estão se Tornando Energeticamente Eficientes e Habilitadas para IoT
A aquisição orientada pela eficiência é agora um padrão, apoiada por décadas de economias verificadas de eletrodomésticos certificados em cocção, refrigeração e lavagem de utensílios. Os dados do ENERGY STAR mostram economias acumuladas próximas a 30 milhões de MWh em equipamentos de serviço de alimentação desde 2001, com mais de 2 milhões de MWh em economias anuais registradas em 2022, sublinhando por que os operadores priorizam o desempenho verificado por terceiros. A especificação Versão 1.0 para cooktops elétricos comerciais, em vigor desde agosto de 2023, estabeleceu uma eficiência mínima de cocção de 80% e gera cerca de 10% de economia de energia por placa, traduzindo-se em 1.800 kWh, USD 200 e 2.800 libras de CO2 economizados ao longo da vida útil de uma unidade[3]. Os ganhos no nível do equipamento também são significativos nas operações diárias, com cozinheiros a vapor comerciais economizando 11.500 kWh anualmente, e lava-louças comerciais economizando 3.400 kWh e milhares de galões de água por ano, ajudando os estabelecimentos a se alinharem com metas de custo e sustentabilidade. Grandes redes integram cada vez mais manutenção preditiva e análises em tempo real ao gerenciamento de frota, com a Yum! Brands implantando a IA Byte Coach em 28.000 restaurantes KFC até o terceiro trimestre de 2025 para apoiar o desempenho operacional e a saúde dos equipamentos. À medida que os operadores de múltiplas unidades da Índia escalam os canais de entrega e refeições no local, as classificações de eficiência verificadas e os diagnósticos conectados reduzem os custos operacionais e permitem conformidade uniforme, reforçando uma mudança duradoura no mercado de eletrodomésticos para cozinhas comerciais em direção à aquisição baseada em dados.
Cozinhas Cloud e Ghost estão em Ascensão
Os formatos voltados para entrega estão reformulando as listas de equipamentos ao enfatizar eletrodomésticos compactos e de alto rendimento que se encaixam em espaços de retaguarda apertados em corredores urbanos densos. Os operadores que operam cozinhas exclusivamente para entrega priorizam fornos de convecção de múltiplos andares, refrigeração de acesso frontal com registro digital e indução para minimizar a complexidade da ventilação e acelerar os cronogramas de instalação. As camadas de IoT são valorizadas para monitoramento de temperatura e contagens de ciclos que ajudam a atender aos requisitos de documentação de segurança alimentar com menos tarefas manuais. As cidades indianas com alta penetração de entrega e renda disponível crescente registram adoção contínua de pacotes de equipamentos modulares e prontos para mobilidade que aceleram o comissionamento do local e reduzem o tempo de inatividade da construção. À medida que as plataformas de agregadores simplificam a aquisição de clientes, a aquisição favorece plataformas confiáveis e com manutenção facilitada que podem ser replicadas em múltiplos hubs dentro de uma metrópole, reforçando padrões de compra consistentes no mercado de eletrodomésticos para cozinhas comerciais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| As PMEs Enfrentam Dificuldades com o Alto Capex Inicial | -1.4% | Global, mais agudo onde o financiamento para PMEs é limitado, com taxas de juros elevadas na América do Norte e na UE | Médio prazo (2-4 anos) |
| Navegar por Certificações Complexas de Segurança e Incêndio Prova ser Desafiador | -0.7% | Conformidade multirregional na América do Norte e Europa, com estruturas emergentes na Ásia | Longo prazo (≥ 4 anos) |
| Escassez Assola a Cadeia de Suprimentos de Eletrônicos | -0.5% | Exposição global com concentração de fabricação de componentes em locais específicos | Curto prazo (≤ 2 anos) |
| Os Preços de Energia Experimentam Volatilidade Notável | -0.3% | Exposição global com maior sensibilidade na Europa e em partes da Ásia emergente | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
As PMEs Enfrentam Dificuldades com o Alto Capex Inicial
O acesso a capital e a inflação de custos permanecem como restrições estruturais para operadores de pequeno e médio porte que não conseguem negociar descontos de nível empresarial ou condições de empréstimo favoráveis. Dados de pesquisa no Canadá indicam que 69% das PMEs identificam os custos de equipamentos como um impedimento ao investimento de capital, 50% citam restrições de fluxo de caixa e 47% apontam para altos custos de empréstimos, enquanto 65% continuam a gerenciar dívidas relacionadas à pandemia com média de USD 108.000, o que reduz os orçamentos para novos equipamentos[4]. Limites de financiamento mais altos e padrões de subscrição mais rígidos elevam o obstáculo para compras de equipamentos energeticamente eficientes ou habilitados para IoT que oferecem retornos claros, mas exigem dinheiro antecipado. Restaurantes independentes e startups de cozinhas ghost na Índia enfrentam equilíbrio orçamentário semelhante à medida que as necessidades de equipamentos se expandem além da cocção básica para incluir refrigeração, lavagem de utensílios e hardware de registro de temperatura que satisfaz as práticas de segurança alimentar. Como resultado, os operadores frequentemente fazem upgrades de equipamentos em fases com base na criticidade e no horizonte de retorno, o que prolonga os ciclos de substituição. Com o tempo, inovações em financiamento e pacotes de serviços de fornecedores que reduzem os pagamentos iniciais podem melhorar a adoção no mercado de eletrodomésticos para cozinhas comerciais.
Navegar por Certificações Complexas de Segurança e Incêndio Prova ser Desafiador
Os caminhos de conformidade variam entre jurisdições e vão além dos testes de produtos para incluir documentação técnica, auditorias contínuas e controles de mudanças que aumentam custos e prazos. No Espaço Econômico Europeu, a marcação CE exige avaliação de conformidade, arquivos técnicos e Declarações de Conformidade que devem ser mantidos por 10 anos, com obrigações dependentes da categoria de risco do produto. Os fabricantes que comercializam na América do Norte e na Europa mantêm processos paralelos para satisfazer as regras de contato com alimentos, segurança elétrica e compatibilidade eletromagnética, e qualquer mudança substancial no produto pode acionar novos testes. As políticas de segurança cibernética e durabilidade de produtos estão se tornando mais rígidas em toda a UE, o que aumenta a ênfase no design em atualizações de software, reparabilidade e rastreabilidade que prolongam os ciclos de vida dos equipamentos. Para exportadores e importadores indianos que fazem a ponte entre esses mercados, a prontidão da documentação e os testes coordenados reduzem os atrasos em lançamentos e programas de retrofit. À medida que operadores e fornecedores se adaptam aos requisitos em evolução, os fornecedores que integram a conformidade no design do produto e no suporte pós-venda estão posicionados para capturar participação no mercado de eletrodomésticos para cozinhas comerciais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
A Refrigeração Ancora a Participação, os Eletrodomésticos de Cocção Lideram o CrescimentoOs refrigeradores lideraram a combinação de tipos com 34,36% de participação de mercado em 2025, refletindo as necessidades sustentadas de substituição de câmaras frias, unidades de acesso frontal e unidades de bancada em operações de serviço de alimentação de longa data. Os eletrodomésticos de cocção têm previsão de avançar a um CAGR de 8,24% até 2031, impulsionados por fritadeiras de alta eficiência, chapas e plataformas combinadas que concentram capacidade multifuncional em espaços menores. A eficiência verificada permanece central para a aquisição, pois equipamentos como cozinheiros a vapor comerciais e lava-louças entregam economias anuais mensuráveis de energia e água que melhoram a economia no nível do estabelecimento. A indução e os fornos avançados são priorizados onde as agendas de eletrificação e os códigos de construção direcionam novos projetos para configurações de retaguarda totalmente elétricas, uma abordagem que está ganhando força nas densas metrópoles indianas que priorizam a qualidade do ar e a segurança. Os ecossistemas de produtos construídos em torno de sensores e conectividade em nuvem também ajudam os operadores de múltiplas unidades a monitorar perfis de temperatura, contagens de ciclos e intervalos de serviço, apertando a conformidade e o tempo de atividade em frotas no mercado de eletrodomésticos para cozinhas comerciais.
A escolha do produto é cada vez mais específica ao contexto, com cozinhas de padaria, catering, QSR e institucionais atribuindo pesos diferentes ao rendimento, consistência e acesso à manutenção. Variantes de fornos de alta velocidade que combinam tecnologias de micro-ondas e impingement apoiam picos de entrega, enquanto unidades de convecção robustas permanecem itens essenciais para processos em lote. Os lava-louças qualificados pelo ENERGY STAR reduzem tanto a energia quanto a água, o que é relevante para instalações em regiões com estresse hídrico onde as estruturas tarifárias penalizam picos de uso. Ao longo do período de previsão, os eletrodomésticos de cocção estão posicionados para capturar uma participação crescente do mercado de eletrodomésticos para cozinhas comerciais à medida que os controles integrados encurtam o tempo de treinamento e melhoram a repetibilidade. Na Índia, as redes que equilibram os canais de refeições no local e entrega padronizam cada vez mais em pacotes compatíveis de refrigeração e lado quente para que peças, treinamento e procedimentos de serviço permaneçam comuns entre os formatos no setor de eletrodomésticos para cozinhas comerciais.

Por Aplicação:
Dominância do QSR, Cozinhas Ghost em AscensãoO QSR deteve 30,44% da demanda por aplicação em 2025, ancorado por estratégias de expansão que replicam configurações de retaguarda padronizadas para velocidade, qualidade e conformidade. As cozinhas cloud e ghost são a aplicação de crescimento mais rápido com um CAGR de 10,32% até 2031, o que atrai investimentos para equipamentos compactos e de alto rendimento que suportam maior densidade de pedidos por metro quadrado. Os formatos centrados em entrega dependem de controle preciso de temperatura, recuperação rápida e mínimos encargos de manutenção, portanto a seleção de equipamentos favorece controles digitais, monitoramento remoto e manutenção modular. A adoção de entrega de alimentos na Índia apoia o crescimento contínuo de estabelecimentos para operadores voltados para entrega em cidades de primeiro e segundo nível, o que aumenta a necessidade de pacotes de equipamentos padronizados e certificáveis que aceleram as instalações. À medida que esses formatos escalam, o mercado de eletrodomésticos para cozinhas comerciais registra pedidos crescentes de refrigeração de acesso frontal com registro, plataformas de indução que simplificam os planos de ventilação e equipamentos de lavagem de utensílios que se encaixam em espaços preenchidos.
Restaurantes de serviço completo, resorts e cantinas institucionais fazem trocas diferentes, priorizando capacidade de cocção em lote, qualidade de manutenção de temperatura e eficiências de água e energia em detrimento da velocidade pura. Hotéis e resorts compram em mini refrigeradores de quartos de hóspedes, produção para banquetes e pontos de venda de piscina ou lounge, o que distribui os ciclos de aquisição por prazos mais longos. As cozinhas de saúde e campus enfatizam a higienização e a documentação, direcionando as compras para equipamentos com registro integrado e designs de fácil limpeza. Para os operadores indianos que gerenciam portfólios mistos de FSR, QSR e cozinhas cloud, uma abordagem combinada às especificações de equipamentos simplifica o fornecimento e o treinamento de técnicos. Essas dinâmicas reforçam a demanda diversificada entre aplicações na participação do mercado de eletrodomésticos para cozinhas comerciais e sustentam uma ampla base instalada que se renova em ciclos previsíveis.
O Canal Direto do Fabricante Lidera o Mercado Global de Eletrodomésticos para Cozinhas Comerciais
Em 2025, o canal Direto do Fabricante garantiu uma participação dominante de 78% no mercado global de eletrodomésticos para cozinhas comerciais, mas os revendedores e distribuidores têm projeção de expansão a um CAGR de 6,8% até 2031. Este canal é fundamental, especialmente para projetos de grande escala e alto valor que exigem soluções personalizadas e cultivam fortes relacionamentos com clientes. Os revendedores e distribuidores que atuam como intermediários essenciais conectam os fabricantes aos usuários finais, que incluem restaurantes, hotéis, serviços de catering e cozinhas institucionais. Além de garantir ampla disponibilidade de produtos, esses intermediários aumentam a eficiência operacional, facilitando entregas rápidas que respondem às flutuações do mercado. Os revendedores, capitalizando seus conhecimentos regionais, oferecem suporte e serviços oportunos em vários locais. Eles simplificam a aquisição em grandes volumes e a logística, aliviando os desafios operacionais para empresas menores de serviço de alimentação. Ao manter um estoque de eletrodomésticos procurados, eles podem responder rapidamente a picos repentinos de demanda.
Os fabricantes globais estão aprimorando suas capacidades de distribuição por meio de movimentos estratégicos. Em junho de 2025, a Middleby inaugurou as Middleby Innovation Kitchens (MIK) em Munique, um centro experiencial para clientes-chave explorarem e inovarem soluções de cozinhas comerciais. Na sequência, em agosto de 2025, a Middleby expandiu seu portfólio adquirindo a Frigomeccanica S.p.A., aprimorando sua gama de ofertas de equipamentos em secagem, descongelamento, fermentação, refrigeração e preservação, especificamente projetados para canais diretos do fabricante.
Análise Geográfica
Mercado de Eletrodomésticos Comerciais para Cozinha na América do Norte
A América do Norte respondeu por 26,38% da receita global em 2025, refletindo a sólida base regional de sistemas de restaurantes com múltiplas unidades e a ampla adoção de equipamentos conectados e energeticamente eficientes. Os fatores regulatórios continuarão a influenciar os padrões de compra ao longo de 2026, uma vez que a Lei AIM dos EUA limita os refrigerantes de alto GWP e exige protocolos mais rigorosos de detecção e reparo de vazamentos para sistemas de grande carga, o que aumenta a atividade de substituição em câmaras frias e câmaras frigoríficas de serviços de alimentação. No Canadá, pequenas e médias empresas relatam restrições contínuas de capital e endividamentos remanescentes da pandemia que reduzem o apetite por grandes compras à vista, mantendo elevado o interesse em modelos de financiamento e orientados a serviços. Os marcos regulatórios e os códigos de segurança alimentar da região também reforçam a adoção de equipamentos com recursos verificados de desempenho e registro de dados. No médio prazo, esses fatores sustentam uma base estável de substituições e atualizações no mercado de eletrodomésticos comerciais para cozinha.
Mercado de Eletrodomésticos Comerciais para Cozinha na APAC
A Ásia-Pacífico é a região de crescimento mais rápido, com um CAGR projetado de 6,87% até 2031, à medida que a urbanização, o aumento da renda e a expansão dos formatos de QSR e delivery aprofundam a demanda por equipamentos na China, Índia e Sudeste Asiático. A expansão de redes globais tem sido robusta, com a Yum! Brands reportando milhares de novas unidades líquidas globalmente, muitas na Ásia-Pacífico, acompanhadas de volumes crescentes de pedidos digitais que exigem equipamentos focados em produtividade. Na Índia, o crescimento nas cidades de Nível 2 e Nível 3 está elevando a demanda por pacotes padronizados de equipamentos de cocção e armazenamento refrigerado confiável com registro de temperatura para atender às práticas de segurança alimentar. A seleção de equipamentos também reflete os códigos locais e as trajetórias de eletrificação, com a indução ganhando espaço em cozinhas urbanas que se beneficiam de instalações mais rápidas e controle de calor consistente. Essas tendências sustentam o aumento da penetração de equipamentos por estabelecimento e ciclos de substituição mais regulares no mercado de eletrodomésticos comerciais para cozinha.
Mercado de Eletrodomésticos Comerciais para Cozinha na EMEA
Europa, Oriente Médio e África apresentam dinâmicas mistas, com operadores europeus se adaptando aos custos de energia e às novas regras sobre gases fluorados que impulsionam a adoção de refrigerantes naturais em sistemas novos e retrofitados. A transição para soluções de CO2 e hidrocarbonetos já está bem consolidada na refrigeração de varejo europeia, e os operadores de hospitalidade estão aproveitando esse aprendizado para câmaras frias e expositores refrigerados em serviços de alimentação. No Oriente Médio, megaempreendimentos como o projeto Diriyah da Arábia Saudita estão moldando ciclos de aquisição plurianuais e programas de instalação concentrados que absorvem grandes volumes de equipamentos de cozinha em hotéis e empreendimentos de uso misto. A base de demanda da África permanece desigual, embora centros estratégicos estejam desenvolvendo infraestrutura de distribuição que apoia implantações regionais. Em toda a EMEA, sustentabilidade, conformidade regulatória e capacidade de manutenção ao longo do ciclo de vida continuam sendo fatores centrais na seleção de fornecedores no mercado de eletrodomésticos comerciais para cozinha e continuarão a orientar o momento de substituição e as escolhas de mix de produtos.
Cenário Competitivo
O mercado de eletrodomésticos para cozinhas comerciais é moderadamente concentrado, liderado por conglomerados diversificados como Ali Group, Electrolux Professional, Middleby Corporation e Rational AG, que coletivamente detêm participação substancial por meio de portfólios amplos e de múltiplas marcas. Esses portfólios abrangem categorias principais, incluindo cocção, refrigeração, lavagem de utensílios e equipamentos de preparo de alimentos. Ao lado desses gigantes, fabricantes especializados como Hoshizaki, True Manufacturing e Alto-Shaam mantêm fortes posições de nicho por meio de profunda expertise em engenharia e relacionamentos OEM de longa data com as principais redes de serviço de alimentação. A estratégia competitiva em todo o setor se afastou da simples expansão de linha de produtos em direção a serviços de valor agregado. Esses serviços incluem cada vez mais manutenção preditiva habilitada para IoT, ferramentas de gerenciamento de energia em toda a frota e suporte de conformidade regulatória vinculado a padrões de sustentabilidade e segurança.
A decisão do Ali Group de adotar o nome Welbilt na América do Norte, mantendo a identidade Ali Group em outros lugares, reflete uma estratégia de marca construída sobre o forte reconhecimento da Welbilt entre os operadores dos EUA após a aquisição de 2021. Sua coleção de marcas, como Scotsman, Delfield e Frymaster, permite que a empresa ofereça soluções agrupadas que simplificam a aquisição para clientes de múltiplas unidades. A Middleby Corporation, por sua vez, anunciou em fevereiro de 2025 planos para separar sua divisão de processamento de alimentos para aguçar seu foco em sistemas de cocção comercial e bebidas. Essa reestruturação visa melhorar a alocação de capital e acelerar a inovação em áreas de alto crescimento, como fornos inteligentes e conectados e plataformas baseadas em indução. Juntos, esses movimentos destacam como os players de escala estão se reorganizando para competir de forma mais eficaz em segmentos orientados por tecnologia.
Oportunidades significativas de espaço em branco estão surgindo em soluções de retrofit que convertem equipamentos a gás existentes para formatos elétricos ou de indução, especialmente à medida que os mandatos de eletrificação de edifícios se expandem. Os modelos de equipamento como serviço baseados em assinatura também estão ganhando atenção, permitindo que os operadores, particularmente pequenas e médias empresas, reduzam os custos de capital iniciais enquanto transferem o risco de manutenção de volta para os fabricantes. Novos entrantes orientados por tecnologia estão desafiando os incumbentes ao oferecer eletrodomésticos modulares e definidos por software, onde atualizações de firmware entregam novas capacidades sem substituir o hardware. As plataformas iCombi e iVario da Rational AG ilustram como software integrado, conectividade e consumíveis proprietários podem justificar preços premium e aprofundar o bloqueio de clientes. Ao mesmo tempo, a concentração da cadeia de suprimentos em semicondutores e materiais críticos aumentou a importância da resiliência, levando os fabricantes a aproximar a montagem e manter estoques de reserva para mitigar riscos geopolíticos e de fornecimento.
Líderes do Setor de Eletrodomésticos para Cozinhas Comerciais
-
Ali Group
-
Electrolux Professional
-
Middleby Corporation
-
Hoshizaki Corporation
-
Welbilt (Manitowoc)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Eletrodomésticos Comerciais para Cozinha Empresas cobertas neste relatório
- Ali Group
- Electrolux Professional
- Middleby Corporation
- Hoshizaki Corporation
- Welbilt (Manitowoc)
- Carrier Commercial Refrigeration
- Rational AG
- Meiko International
- Duke Manufacturing Co.
- Vulcan
- Hobart
- Hamilton Beach Commercial
- Alto-Shaam
- True Manufacturing
- Turbo Air
- Southbend
- Fagor Group
- Falcon Foodservice Equipment
- Interlevin Refrigeration Ltd
- The Vollrath Company
- Panasonic Commercial
- Garland (Welbilt)
- Blodgett
Desenvolvimentos industriais recentes em Mercado de Eletrodomésticos Comerciais para Cozinha
- Dezembro de 2025: A Agência de Proteção Ambiental dos Estados Unidos atualizou suas perguntas frequentes sobre a redução gradual de HFCs, esclarecendo que a Regra de Redução e Recuperação de Emissões que exige detecção automática de vazamentos para sistemas com carga de refrigerante ≥1.500 libras será aplicada a novos sistemas a partir de 1º de janeiro de 2026 e a sistemas existentes a partir de 1º de janeiro de 2027, afetando câmaras frigoríficas e congeladores em milhares de cozinhas comerciais.
- Fevereiro de 2025: A Middleby Corporation anunciou sua intenção de separar seu negócio de processamento de alimentos dos equipamentos de cocção comercial e sistemas de bebidas, com o objetivo de simplificar as operações e acelerar a inovação em fornos inteligentes e conectados e plataformas de indução, ao mesmo tempo em que aprimora a alocação de capital em direção a segmentos de maior crescimento.
- Janeiro de 2024: A McDonald's Corporation abriu 2.116 novos restaurantes em 2024 enquanto fechava 461 locais, alcançando expansão líquida superior a 2.100 unidades, e aumentou os gastos de capital em 18% em relação ao ano anterior para USD 2,775 bilhões, com USD 1,661 bilhão dedicado a novas construções de restaurantes que exigem instalações abrangentes de equipamentos de cozinha.
Mercado de Eletrodomésticos Comerciais para Cozinha Escopo do relatório e metodologia de pesquisa
Definições de Mercado e Principais Coberturas
Nosso estudo define o mercado de eletrodomésticos comerciais para cozinha como o valor anual de vendas de equipamentos novos, fabricados em fábrica, de refrigeração, cocção, lavagem de utensílios, preparo de alimentos e ventilação, instalados em ambientes de serviços de alimentação, como restaurantes de serviço rápido, restaurantes de serviço completo, cantinas institucionais, hotéis e cozinhas virtuais. Unidades portáteis de bancada classificadas como "pequenos eletrodomésticos comerciais" são incluídas quando explicitamente comercializadas para ciclos de uso profissional.
Exclusão de Escopo: refrigeradores de exposição para varejo não alimentar, modelos exclusivamente residenciais e peças de reposição estão fora desta avaliação.
Visão Geral da Segmentação
- Por Tipo
- Refrigeradores
- Câmaras Frias
- Acesso Frontal
- Bancada e Mesa de Preparo
- Eletrodomésticos de Cocção
- Fritadeiras
- Chapas e Churrasqueiras
- Cozinheiros a Vapor
- Cooktops e Fogões
- Gás
- Elétrico
- Indução
- Fornos
- Convecção
- Combinado
- Alta Velocidade
- Lava-Louças
- Bancada
- Esteira Transportadora
- Equipamentos de Manutenção de Temperatura e Banquetes
- Equipamentos de Preparo de Alimentos
- Equipamentos Inteligentes Conectados
- Refrigeradores
- Por Aplicação
- Restaurantes de Serviço Rápido (QSR)
- Restaurantes de Serviço Completo (FSR)
- Cozinhas Cloud e Ghost
- Cantinas Institucionais
- Resorts e Hotéis
- Hospitais e Saúde
- Refeições Ferroviárias
- Serviços de Catering
- Por Canal de Distribuição
- Direto dos Fabricantes
- Revendedores/Distribuidores
- Por Geografia
- América do Norte
- Canadá
- Estados Unidos
- México
- América do Sul
- Brasil
- Peru
- Chile
- Argentina
- Restante da América do Sul
- Ásia-Pacífico
- Índia
- China
- Japão
- Austrália
- Coreia do Sul
- Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietnã e Filipinas)
- Restante da Ásia-Pacífico
- Europa
- Reino Unido
- Alemanha
- França
- Espanha
- Itália
- BENELUX (Bélgica, Países Baixos, Luxemburgo)
- NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega, Suécia)
- Restante da Europa
- Oriente Médio e África
- Emirados Árabes Unidos
- Arábia Saudita
- África do Sul
- Nigéria
- Restante do Oriente Médio e África
- América do Norte
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Entrevistamos proprietários de serviços de alimentação, projetistas de cozinhas e distribuidores na América do Norte, Europa, Ásia-Pacífico e GCC para testar premissas de ciclo de substituição, preços médios de venda e impactos de custos regulatórios. Realizamos acompanhamentos com as equipes de gestão de produtos dos fabricantes para validar adições de capacidade planejadas e melhorias de funcionalidades.
Pesquisa Documental
Os analistas da Mordor Intelligence analisaram estatísticas de comércio do UN Comtrade, conjuntos de dados de eficiência energética emitidos pelo ENERGY STAR e pelo portal EU Ecodesign, divulgações de remessas registradas na Comissão de Comércio Internacional dos EUA e contagens de instalações de equipamentos compartilhadas pela National Restaurant Association e pelo Eurostat PRODCOM. Relatórios anuais (10-K) de empresas, apresentações para investidores e white papers do setor complementaram essas fontes públicas, enquanto D&B Hoovers e Dow Jones Factiva forneceram dados financeiros e notícias por assinatura. Esta lista é ilustrativa, não exaustiva; diversas outras fontes foram consultadas para obtenção de dados e contexto.
Dimensionamento de Mercado e Previsão
Uma construção de cima para baixo começa com contagens de estabelecimentos de restaurantes e benchmarks de área de piso, que são então combinados com índices típicos de penetração de eletrodomésticos e faixas de preço para derivar a demanda de base. Consolidações de fornecedores de remessas de refrigeração, fornos e máquinas de lavar louça fornecem âncoras de baixo para cima que permitem reconciliar lacunas. As principais variáveis do nosso modelo incluem novas aberturas de estabelecimentos de serviços de alimentação, vida útil média dos equipamentos, mudanças nas normas de eficiência energética, taxas de adoção de cozinhas virtuais e tendências de preços do aço inoxidável. Uma regressão multivariada, revisada com fontes primárias, projeta esses fatores até 2030. Verificações de cenários ajustam para variações nos custos de commodities ou desacelerações na construção.
Validação de Dados e Ciclo de Atualização
Os resultados passam por verificações de anomalias em relação a gastos históricos, volumes de importação e receitas divulgadas publicamente. Qualquer variação acima de cinco por cento aciona uma reverificação. Analistas sênior revisam cada rascunho antes da aprovação final. Os relatórios são atualizados anualmente, com atualizações intermediárias quando eventos relevantes, como grandes mudanças em códigos sanitários ou fusões e aquisições, alteram as perspectivas.
Por que a Base de Referência de Eletrodomésticos Comerciais para Cozinha da Mordor Intelligence Conquista Confiança Duradoura
Os dados publicados frequentemente divergem porque as empresas estabelecem diferentes limites de produto, estimam os preços médios de forma distinta ou atualizam seus dados em intervalos irregulares.
Os principais fatores de divergência incluem escopos mais restritos de "apenas cocção", omissão de pequenos dispositivos de bancada ou uso de preços médios de venda estáticos que ignoram mudanças rápidas em direção a modelos conectados e energeticamente eficientes. A inclusão mais ampla da Mordor Intelligence de lavagem de utensílios e equipamentos inteligentes, aliada a auditorias anuais de preços médios de venda, proporciona uma visão mais completa e atualizada.
Comparação de Referência
| Tamanho do Mercado | Fonte Anonimizada | Principal Fator de Divergência |
|---|---|---|
| 98,56 bilhões de USD (2025) | Mordor Intelligence | - |
| 89,45 bilhões de USD (2024) | Consultoria Global A | Exclui lavagem de utensílios e utensílios de preparo de bancada; atualização bienal |
| 37,44 bilhões de USD (2024) | Publicação Especializada do Setor B | Cobre apenas equipamentos de cocção; premissas de preço médio de venda estáticas |
Os totais diferentes refletem essas escolhas de escopo e de dados de entrada. Ao auditar os preços anualmente, rastrear todas as principais classes de eletrodomésticos e validar com entrevistas de usuários finais, a Mordor Intelligence fornece uma base de referência equilibrada e transparente na qual os tomadores de decisão podem confiar de forma consistente.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual e as perspectivas de crescimento do mercado de eletrodomésticos para cozinhas comerciais?
O tamanho do mercado de eletrodomésticos para cozinhas comerciais é de USD 52,76 bilhões em 2026 e tem projeção de atingir USD 71,49 bilhões até 2031 a um CAGR de 6,26%, apoiado por substituições orientadas pela eficiência e expansões de operadores de múltiplas unidades.
Quais aplicações estão se expandindo mais rapidamente no mercado de eletrodomésticos para cozinhas comerciais?
As cozinhas cloud e ghost são a aplicação de crescimento mais rápido com um CAGR de 10,32% até 2031, à medida que os formatos voltados para entrega priorizam equipamentos compactos, de alto rendimento e conectados.
Quais categorias de produtos lideram a participação e o crescimento no mercado de eletrodomésticos para cozinhas comerciais?
Os refrigeradores lideram com 34,36% de participação, enquanto os eletrodomésticos de cocção são a categoria de crescimento mais rápido a um CAGR de 8,24%, impulsionados por plataformas de indução, combinadas e conectadas.
Como as regulamentações estão influenciando as compras no mercado de eletrodomésticos para cozinhas comerciais?
Os limites de HFC da Lei AIM dos Estados Unidos e as atualizações do regulamento F-gas da UE estão acelerando as transições para sistemas de refrigerantes naturais e apertando a detecção de vazamentos e a documentação, o que antecipa as substituições do lado frio.
Qual é o papel das grandes redes na formação do mercado de eletrodomésticos para cozinhas comerciais?
Os grandes operadores QSR e de múltiplas marcas estabelecem padrões para equipamentos conectados, negociam contratos B2B diretos e escalam diagnósticos orientados por IA, o que influencia os roteiros de produtos e os modelos de serviço regionalmente e na Índia.
Quais regiões são mais importantes para o crescimento futuro no mercado de eletrodomésticos para cozinhas comerciais?
A Ásia-Pacífico é a região de crescimento mais rápido com um CAGR projetado de 6,87%, à medida que a urbanização e a expansão do QSR e dos formatos voltados para entrega aumentam a penetração de equipamentos na China, Índia e Sudeste Asiático.