
Tamanho e Participação do Mercado de Isolamento a Frio
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 7.6 Bilhões de dólares |
| Tamanho do Mercado (2031) | 9.54 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.65 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
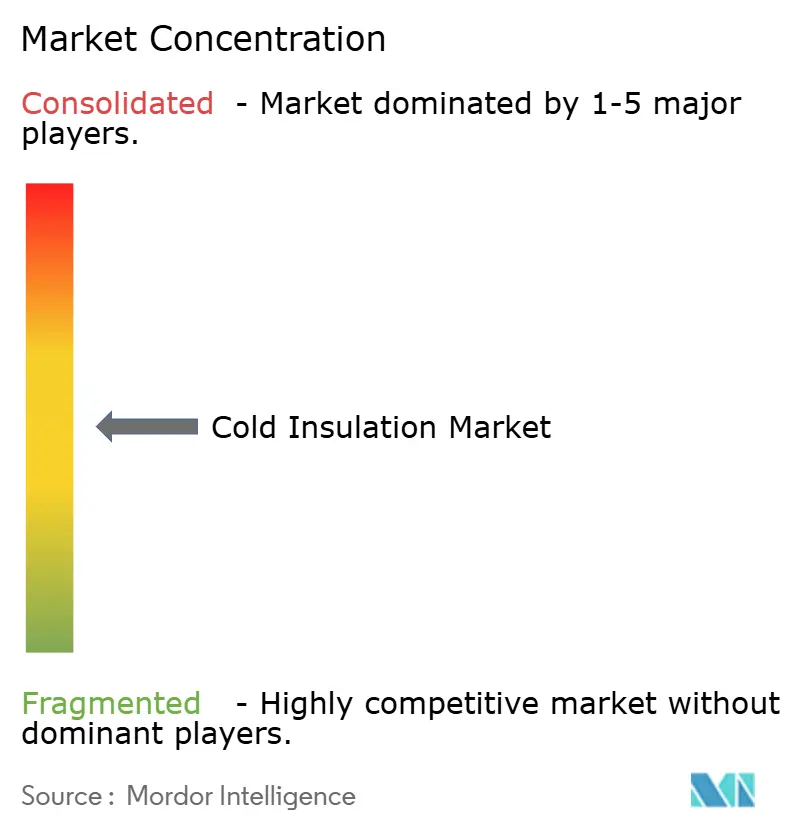
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Isolamento a Frio pela Mordor Intelligence
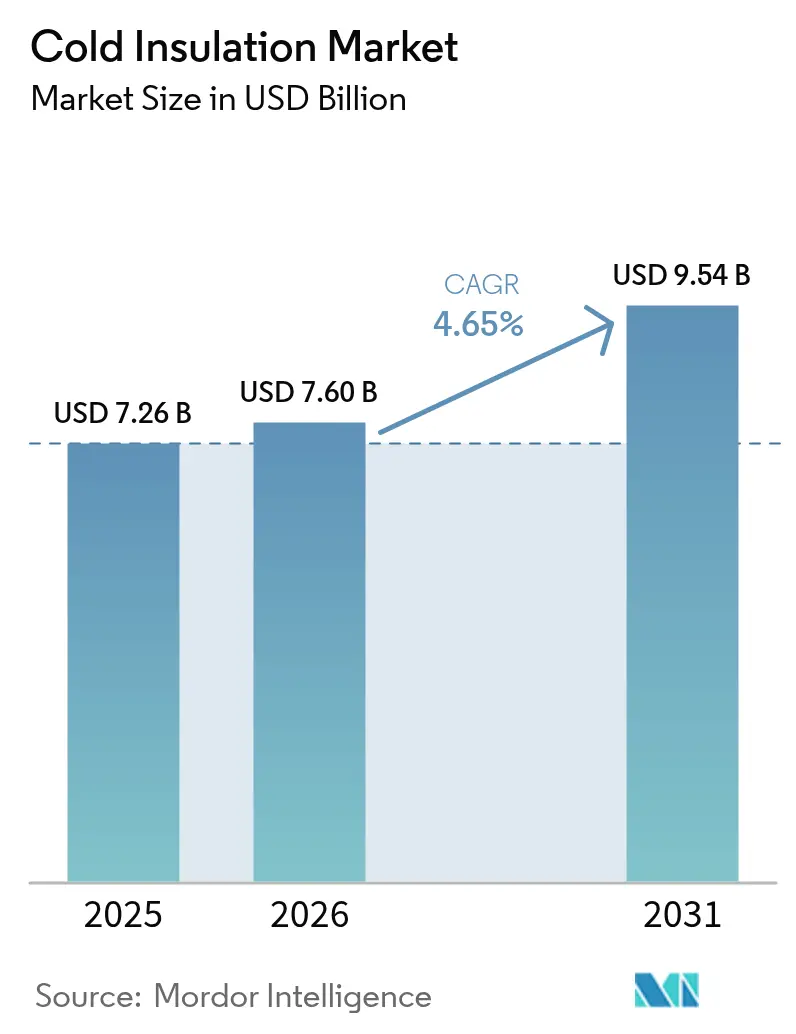
O tamanho do mercado de isolamento a frio em 2026 é estimado em USD 7,6 bilhões, crescendo a partir do valor de 2025 de USD 7,26 bilhões, com projeções para 2031 indicando USD 9,54 bilhões, crescendo a uma CAGR de 4,65% ao longo do período 2026-2031. A demanda é impulsionada pela expansão da infraestrutura de gás natural liquefeito (GNL), por mandatos mais rigorosos de eficiência energética para retrofits de edifícios e pela adoção mais ampla de logística controlada por temperatura. Melhorias tecnológicas, particularmente a resistência ao fogo aprimorada da espuma fenólica e os compósitos à base de aerogel, permitem que os fornecedores atendam a especificações de desempenho mais exigentes ao mesmo tempo em que reduzem as restrições de instalação. A pressão regulatória para descarbonizar ativos industriais mantém os requisitos de valor R em ascensão, ampliando o escopo endereçável para produtos de alto desempenho. Enquanto isso, a escassez de mão de obra instaladora para sistemas avançados e os custos voláteis de diisocianato criam oscilações periódicas de margem mesmo para os principais fabricantes. À medida que os requisitos de capital aumentam, os grandes players dependem da integração vertical e de redes de fabricação regional para garantir matérias-primas e encurtar os ciclos de entrega, reforçando as elevadas barreiras de entrada em todo o mercado de isolamento a frio.
Principais Conclusões do Relatório
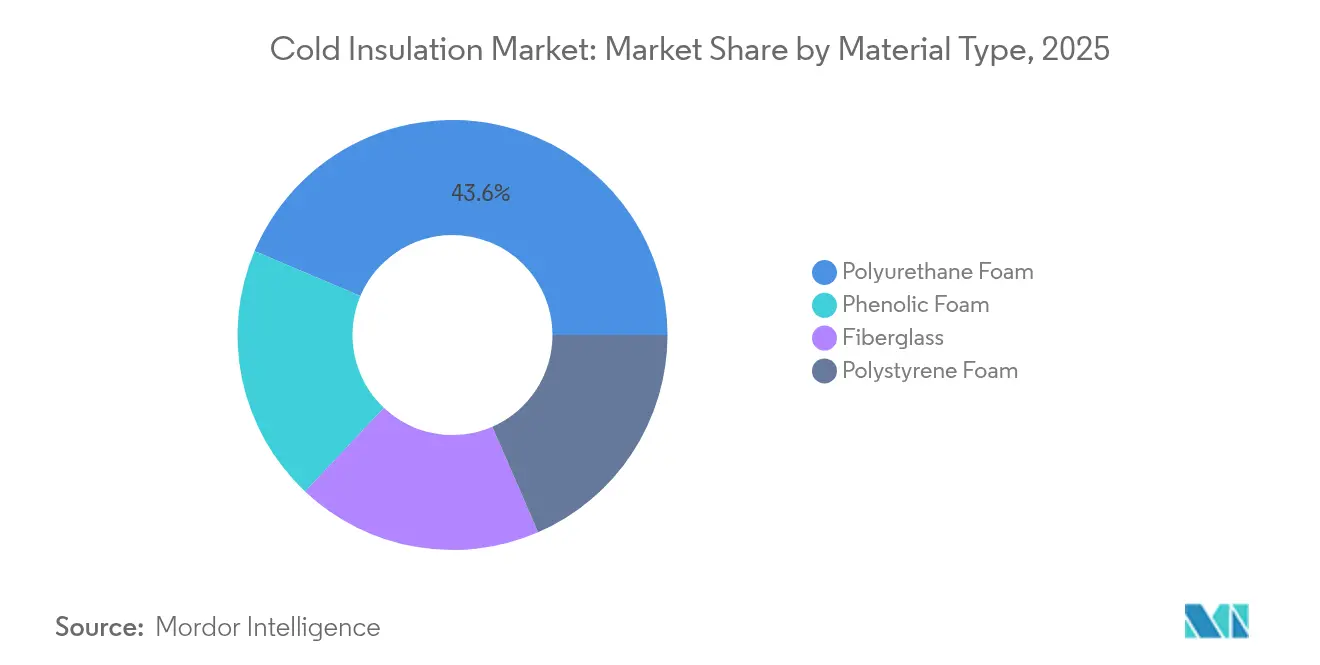
- Por material, a espuma de poliuretano detinha 43,62% da participação do mercado de isolamento a frio em 2025; a espuma fenólica é a de crescimento mais rápido, com uma CAGR de 4,82% até 2031.
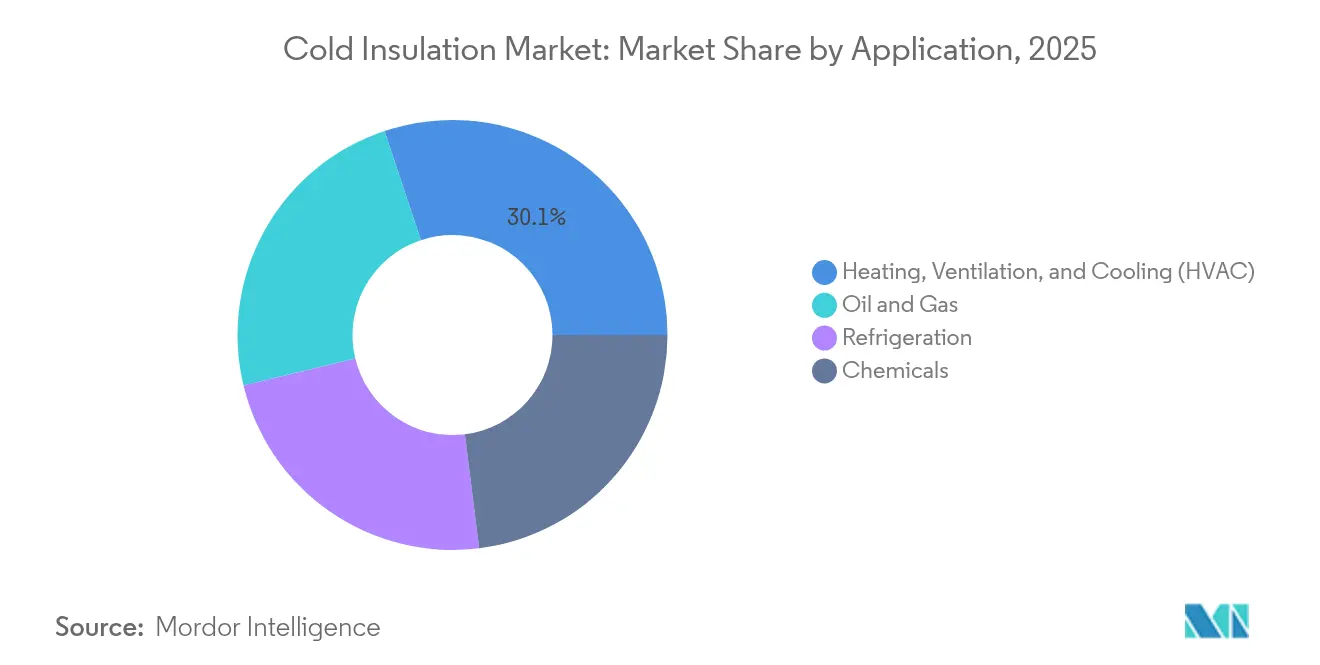
- Por aplicação, o HVAC representou 30,12% do tamanho do mercado de isolamento a frio em 2025, enquanto petróleo e gás está se expandindo a uma CAGR de 5,02% até 2031.
- Por geografia, a Ásia-Pacífico liderou com 37,35% da receita em 2025 e registra a maior CAGR regional de 5,4% ao longo do período de previsão.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Global de Isolamento a Frio
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda crescente por isolamento criogênico (projetos de GNL e LH₂) | +1.6% | Global, com concentração na Ásia-Pacífico e América do Norte | Médio prazo (2-4 anos) |
| Necessidade crescente de retrofits de eficiência energética e net-zero | +0.8% | Europa e América do Norte principalmente | Longo prazo (≥ 4 anos) |
| Expansão da logística global de cadeia de frio e e-grocery | +1.2% | Global, liderada pela América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Crescimento da infraestrutura de abastecimento de GNL em pequena escala | +0.9% | Rotas marítimas globais, concentradas na Europa e Ásia | Médio prazo (2-4 anos) |
| Crescimento Industrial e de Infraestrutura em Mercados Emergentes | +0.5% | Ásia-Pacífico, Oriente Médio e América Latina | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente por Isolamento Criogênico (Projetos de GNL e LH₂)
As aplicações criogênicas exigem materiais que suportem –162 °C para GNL e –253 °C para hidrogênio líquido sem fluência estrutural ou delaminação. Sistemas compostos que combinam espuma fenólica com barreiras multicamadas estão, portanto, substituindo a fibra de vidro convencional, o que explica o crescimento de 5,05% da espuma fenólica. No abastecimento de GNL, a integridade do isolamento protege contra eventos de vaporização instantânea que elevariam as taxas de evaporação, de modo que os operadores de transferência de navio a navio especificam limiares de condutividade térmica mais baixos. As unidades flutuantes de armazenamento e regaseificação adicionam complexidade, pois as zonas de captura criogênica de CO₂ exigem envelopes de temperatura separados dentro do mesmo casco. Os fornecedores que respondem com espumas reforçadas com aerogel obtêm diferenciação enquanto asseguram aprovações em estágio inicial por parte das sociedades classificadoras. O resultado é um nicho com preços premium que supera seu peso em volume, mas exerce uma influência desproporcional sobre os gastos em pesquisa e desenvolvimento em todo o mercado de isolamento a frio.
Necessidade Crescente de Retrofits de Eficiência Energética e Net-Zero
A política de renovação da UE prevê uma taxa anual de renovação profunda de 3%, impulsionando EUR 275 bilhões em gastos anuais e apertando os tetos de valor U para paredes externas[1]Buildings Performance Institute Europe, "Relatório sobre a evolução do quadro regulatório europeu para a eficiência dos edifícios," BPIE.EU. Os painéis de isolamento a vácuo (VIPs) e as lâminas de aerogel resolvem problemas de restrição de espaço em edifícios históricos, alcançando uma transmitância térmica 35% inferior à da lã mineral, mantendo a espessura da fachada inalterada. Programas de retrofit como o Energiesprong validaram kits de revestimento externo industrializados que reduzem o trabalho em canteiro à metade, sinalizando vias escaláveis para grandes estoques habitacionais. Proprietários corporativos e municípios classificam, consequentemente, o desempenho da envolvente como uma prioridade máxima de alocação de capital, ampliando ainda mais as oportunidades para o mercado de isolamento a frio.
Expansão da Logística Global de Cadeia de Frio e E-Grocery
Os varejistas de e-commerce de alimentos e de produtos farmacêuticos intensificam a demanda por hubs urbanos de micro-atendimento que abrigam câmaras a –30 °C adjacentes a estações de separação em temperatura ambiente. A robótica adotada nesses locais sofre com falhas de sensores induzidas por condensação, a menos que as juntas dos painéis alcancem tolerâncias precisas, tornando o EPS de alta densidade, os VIPs ou o poliuretano de base biológica as soluções preferenciais. Os cartões de pontuação de sustentabilidade adicionam outra camada: os varejistas de alimentos agora solicitam Declarações Ambientais de Produto para envolventes de instalações, impulsionando os fornecedores em direção a espumas de baixo carbono incorporado que ainda atendam aos valores R de grau congelador. Esses impulsionadores interligados garantem um pipeline estável de trabalhos de retrofit e greenfield para os players do setor de isolamento a frio.
Crescimento Industrial e de Infraestrutura em Mercados Emergentes
O esquema de Incentivo Vinculado à Produção da Índia, visando uma participação de 25% do PIB manufatureiro até 2025, impulsiona a demanda por armazéns refrigerados que apoiam exportações de vacinas e alimentos processados[2]Administração Internacional do Comércio, "Setor de Manufatura Avançada da Índia," TRADE.GOV . O México, agora o quarto maior consumidor de poliuretano do mundo, demonstra como o nearshoring fortalece os fabricantes locais de painéis que abastecem eletrodomésticos e montagens automotivas. A sensibilidade ao preço nesses mercados sustenta os volumes de fibra de vidro e EPS, porém as multinacionais ainda introduzem linhas fenólicas para atender às fábricas orientadas para exportação, obrigadas a cumprir padrões globais mais rigorosos. Com o tempo, espera-se que os códigos de construção em maturação e as estruturas de divulgação de carbono orientem as aquisições para produtos de especificação mais elevada, ampliando o horizonte para o mercado de isolamento a frio.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos preços das matérias-primas petroquímicas | –0.7% | Global, notadamente produtores de poliuretano | Curto prazo (≤ 2 anos) |
| Escassez de instaladores certificados para sistemas de aerogel/VIP | –0.4% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Falta de conscientização sobre materiais de isolamento a frio | –0.3% | Mercados emergentes | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços das Matérias-Primas Petroquímicas
Com 85% do potencial de aquecimento global do MDI do berço à porta vinculado aos insumos de matéria-prima, os fabricantes de poliuretano enfrentam exposição tanto de custo quanto de emissões. A diversificação para matérias-primas bio-circulares cobre parcialmente a volatilidade de preços, mas a escala permanece limitada a linhas piloto. Do lado da demanda, os fabricantes de equipamentos (OEMs) de eletrodomésticos frequentemente adiam as aquisições durante picos de preço, produzindo quedas de volume de curto prazo que se propagam pelo mercado de isolamento a frio. A integração vertical, como os contratos de aquisição de resinas da Owens Corning e o pipeline de tanques locais de armazenamento de MDI da Kingspan, atenua, mas não elimina, esse obstáculo.
Escassez de Instaladores Certificados para Sistemas de Aerogel/VIP
Os painéis a vácuo perdem quase todo o valor R quando perfurados, de modo que as equipes de obra devem ser treinadas para evitar danos e vedar as juntas com precisão. A líder do setor Armacell instituiu um programa de certificação global em 2024 para triplicar o número de empreiteiros qualificados até 2027. Ainda assim, a capacidade está aquém da demanda, particularmente nos programas de retrofit dos EUA e da Alemanha, onde a escassez de mão de obra sindicalizada agrava os atrasos de programação. Os erros de instalação, que elevam as taxas de falha em campo, desestimulam alguns proprietários de edifícios, apesar dos sólidos retornos modelados, moderando a adoção de soluções de alto desempenho no mercado de isolamento a frio.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Material: Dominância do Poliuretano Enfrenta Desafio Fenólico
O segmento de poliuretano capturou 43,62% do tamanho do mercado de isolamento a frio em 2025, impulsionado por cadeias de suprimento maduras e pela economia favorável da espuma spray. A espuma fenólica está se expandindo a uma CAGR de 4,82% com base na demanda de projetos de GNL e hidrogênio que exigem baixa propagação de chamas e sólido desempenho criogênico. Variantes de poliuretano de base biológica contendo 25% de polióis reciclados ou de origem vegetal reduzem as pegadas de carbono incorporado em 43% e ajudam os fabricantes a vencer licitações do setor público.
A intensidade competitiva dentro do poliuretano aumenta à medida que os produtores se integram verticalmente à síntese de diisocianato para gerenciar o risco de preço. O programa de aquisição de matérias-primas de 2025 da Owens Corning estabiliza as margens ao mesmo tempo em que viabiliza economias de compras em grandes volumes. Enquanto isso, o campus da Kingspan na Ucrânia injeta nova capacidade regional, reduzindo as emissões de frete e aumentando a segurança do fornecimento para a Europa Oriental. Esses movimentos reforçam o alto limiar para novos entrantes que buscam escala no mercado de isolamento a frio.


Por Aplicação: Liderança de Aquecimento, Ventilação e Resfriamento (HVAC) Desafiada pelo Crescimento do Setor Energético
Aquecimento, Ventilação e Resfriamento (HVAC) deteve 30,12% da participação do mercado de isolamento a frio em 2025, impulsionado por metas agressivas de renovação que especificam valores R mais elevados para dutos, linhas de água gelada e unidades de telhado. Petróleo e gás é a aplicação de crescimento mais rápido, com uma CAGR de 5,02%, refletindo trens de liquefação de GNL, módulos de abastecimento e tanques de armazenamento de hidrogênio que requerem sistemas criogênicos multicamadas. A refrigeração para cadeia de frio segue de perto; a demanda proveniente de dark stores de e-grocery e freezers para vacinas mantém os volumes de painéis elevados mesmo quando os ciclos de construção desaceleram. As plantas de processamento químico preferem soluções fenólicas e de vidro celular onde a resistência química supera o preço.
Sub-aplicações emergentes, como painéis de mudança de fase integrados no interior de plenum de HVAC, geram demanda de nicho por conjuntos híbridos de isolamento mais armazenamento de energia. Os proprietários de edifícios aceitam modestos prêmios de custo porque o deslocamento de carga reduz o tempo de funcionamento do chiller e as tarifas de demanda de pico. Em conjunto, essas tendências diversificam os vetores de crescimento além das envolventes de edifícios tradicionais, garantindo que o mercado de isolamento a frio permaneça resiliente durante as oscilações macroeconômicas.
Análise Geográfica
A Ásia-Pacífico dominou com 37,35% da receita em 2025 e deve adicionar uma CAGR de 5,4% até 2031, tornando-a tanto a maior quanto a região de crescimento mais rápido. A reforma da cadeia de frio impulsionada pela automação da China, que implanta empilhadeiras autônomas em armazéns a –30 °C, exige juntas de painéis de ultrabaixa permeabilidade para manter o controle de umidade. O impulso político da Índia em prol de uma participação de 25% do PIB manufatureiro, aliado a incentivos fiscais para a construção de câmaras frigoríficas, atrai fornecedores de poliuretano que instalam linhas locais de placas rígidas de espuma.
A América do Norte detém uma fatia expressiva, apoiada por créditos fiscais federais para retrofits e recordes de construção de terminais de exportação de GNL ao longo da Costa do Golfo. A nova linha de fibra de vidro da Owens Corning no Ohio, prevista para 2027, sustenta o fornecimento regional, enquanto as bolsas do DOE (Departamento de Energia dos EUA) aceleram a comercialização de VIPs de aerogel, que poderiam viabilizar retrofits de edifícios mais profundos. A Europa, embora enfrente uma produção de construção lenta, mantém uma demanda saudável de isolamento graças às taxas de renovação profunda legalmente mandatadas. Kingspan e Knauf Insulation expandem a capacidade regional mesmo com a volatilidade dos preços de energia desafiando as margens operacionais. Os megaprojetos do Oriente Médio, como a expansão do GNL do Catar e os hubs de hidrogênio da Arábia Saudita, aplicam especificações criogênicas rigorosas que convidam os players de aerogel, enquanto a América Latina se beneficia de investimentos em refrigeração conectados às exportações agroalimentares. Coletivamente, esses vetores regionais garantem oportunidades amplas no mercado de isolamento a frio.


Análise da cadeia de valor
A criação de valor no isolamento a frio começa upstream com insumos petroquímicos e minerais: MDI/TDI e poliois para sistemas de poliuretano, resinas de poliestireno para EPS/XPS, resinas fenólicas e matérias-primas minerais para lã de rocha e fibra de vidro, além de agentes expansores, revestimentos, barreiras de vapor e aditivos de desempenho contra incêndio. Esses insumos alimentam etapas de formulação e conversão, como a fabricação de placas de espuma e seções de tubos, produção de mantas de aerogel e fabricação de sistemas criogênicos compósitos, seguidas por testes e certificação e engenharia de aplicação para GNL, tubulações de HVAC e instalações da cadeia de frio.
A jusante, a distribuição passa por conversores de isolamento, contratantes de isolamento mecânico, distribuidores de HVAC e canais OEM (eletrodomésticos, armazenamento refrigerado e refrigeração industrial). A cadeia é cada vez mais moldada pela fabricação regional e pela armazenagem próxima ao mercado, à medida que os prazos de entrega e as restrições de frete afetam tanto os produtos químicos quanto os produtos acabados; a Europur destacou interrupções logísticas em maio de 2026, e a disponibilidade de cargas de isocianato tem sido um gargalo particular. Ampliações de capacidade e movimentos de localização, incluindo o início das obras da ROCKWOOL em uma instalação de lã de rocha de 175 milhões de USD em Wallula, Washington (abril de 2026) e o início da construção da IKO em uma planta de XPS de 45 milhões de USD em Brantford, Ontário (junho de 2026), sustentam um modelo de fornecimento centrado na produção local para reduzir a exposição a tarifas e transporte, permitindo entregas just-in-time para projetos de cadeia de frio e retrofit.
Cenário Competitivo
O mercado de isolamento a frio é moderadamente fragmentado, porém intensivo em capital. Owens Corning, Kingspan, Armacell e Knauf Insulation lideram o grupo de primeiro nível, combinando marcas globais com posições de matéria-prima verticalmente integradas. A diferenciação tecnológica domina as disputas por participação de mercado. VIPs de aerogel, espumas sem isocianato e painéis com mudança de fase aprimorada permitem que os fornecedores garantam créditos LEED e BREEAM para projetos que buscam incentivos fiscais. Os programas de certificação de instaladores, pioneirizados pela Armacell, fidelizam ainda mais os clientes ao garantir o desempenho em campo, um fosso competitivo quando a escassez de empreiteiros persiste.
Líderes do Setor de Isolamento a Frio
Owens Corning
Armacell
Aspen Aerogels Inc.
BASF
ROCKWOOL A/S
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
O espaço de oportunidade se concentra onde os requisitos de desempenho se tornam mais rígidos e as restrições de instalação são mais acentuadas: ativos criogênicos de GNL e adjacentes ao hidrogênio líquido que necessitam de sistemas multicamadas de baixa permeabilidade; envoltórios de retrofit com espaço limitado, onde folhas de aerogel e painéis de isolamento a vácuo ajudam a resolver limitações de espessura; e nós de refrigeração industrial e cadeia de frio, onde o controle de condensação e a mitigação de corrosão impulsionam especificações a nível de sistema, em vez da seleção de materiais commodities. A demanda relatada proveniente da logística com controle de temperatura e dos programas de reforma profunda apoia soluções mais empacotadas que combinam isolamento, gestão de vapor e acessórios, aumentando o valor por projeto além dos volumes de placas ou mantas.
Do lado da oferta, a inovação de materiais e a regionalização de capacidade criam espaço para novos entrantes diferenciados e parcerias. O caminho de certificação de contratantes da Armacell em 2024 (para expandir instaladores qualificados para sistemas avançados) aborda uma restrição de adoção documentada para instalações de aerogel/VIP, enquanto os fabricantes continuam a investir em produção regional para reduzir prazos de entrega e melhorar a garantia de fornecimento. A conclusão do sistema de isolamento de tubos FOAMULAR XPS da Owens Corning, focado em refrigeração (construído em torno do lançamento do PINK Pipe Gel FG de grau alimentar em maio de 2026), também reflete essa mudança para ofertas específicas de aplicação e favoráveis à conformidade para operadores de alimentos, bebidas e armazenamento frigorífico, onde os compradores priorizam cada vez mais desempenho repetível e fluxos de instalação mais simples.
Desenvolvimentos recentes do setor
- Maio de 2026: A Owens Corning lançou o PINK Pipe Gel FG, um inibidor de corrosão de grau alimentar posicionado para completar seu sistema de isolamento de tubos FOAMULAR XPS para aplicações de refrigeração por amônia. A iniciativa visa operadores de alimentos, bebidas e armazenamento frigorífico que precisam de controle de corrosão e materiais higiênicos junto com desempenho térmico de grau para congeladores, fortalecendo a demanda por especificações a nível de sistema.
- Junho de 2025: A Armacell inaugurou sua fábrica de isolamento de aerogel em Pune, Índia, expandindo a produção para incluir as linhas de produtos ArmaGel XGH e ArmaGel XGC e dobrando a capacidade de mantas de aerogel. A capacidade adicional na APAC apoia um fornecimento mais rápido para projetos criogênicos e de temperatura dupla e melhora a capacidade da Armacell de atender grandes contas industriais orientadas por cronograma.
- Outubro de 2024: A Carlisle Companies adquiriu a Plasti-Fab por 259,5 milhões de USD, expandindo sua plataforma de isolamento de poliestireno na América do Norte. O acordo aumentou a presença da Carlisle em produtos relacionados a EPS/XPS usados em refrigeração, envoltórios de edifícios e aplicações de cadeia de frio, melhorando a escala em uma região onde os contratantes valorizam um fornecimento local confiável.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Este mercado abrange o valor de materiais e sistemas usados para reduzir o ganho de calor e controlar a condensação em equipamentos, tubulações, dutos e vasos que operam abaixo da temperatura ambiente em ambientes industriais e comerciais.
Exclusões de escopo: excluímos equipamentos de refrigeração ativa (como chillers e compressores), construção autônoma de armazenamento frigorífico e mão de obra de manutenção de rotina não vinculada à demanda por material de isolamento.
Visão geral da segmentação
- Por Tipo de Material
- Espuma de Poliuretano
- Fibra de Vidro
- Espuma de Poliestireno
- Espuma Fenólica
- Por Aplicação
- Petróleo e Gás
- Produtos Químicos
- Aquecimento, Ventilação e Resfriamento (HVAC)
- Refrigeração
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália
- Nova Zelândia
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Rússia
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- Catar
- África do Sul
- Egito
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para construir o contexto de demanda e estabelecer limites práticos sobre o que deve e o que não deve ser contabilizado como gasto em isolamento a frio. Referenciamos fontes públicas como a Agência Internacional de Energia para sinais de intensidade energética, a UN Comtrade para fluxos comerciais de materiais de isolamento, a Administração de Informações sobre Energia dos EUA para indicadores de petróleo, gás e GNL, e dados de construção do US Census Bureau para atividade não residencial que influencia a construção de HVAC e refrigeração.
Para conectar esses sinais ao valor de mercado, também revisamos relatórios de sustentabilidade de fabricantes, registros anuais e apresentações a investidores, junto com atualizações de códigos de energia de edificações e segurança de refrigeração publicadas por reguladores. Bases de dados de patentes ajudaram a identificar onde a inovação de materiais está concentrada, incluindo formulações fenólicas e trabalhos relacionados a aerogel, o que informou pressupostos de preços e adoção. Para benchmarking em nível de empresa e verificações cruzadas de notícias, usamos nossas assinaturas internas de dados financeiros e notícias corporativas, e usamos seletivamente dados de importação e exportação a nível de embarque quando esclareciam os movimentos de materiais. Esses exemplos não são exaustivos, e outras fontes públicas também foram usadas para coleta de dados, validação e esclarecimento de pesquisa.
Entrevistas primárias e pesquisas
O trabalho primário se concentrou em validar como a demanda por isolamento a frio se forma em projetos reais e como os preços são negociados entre plantas industriais, operadores de cadeia de frio e contratantes mecânicos. Entrevistamos uma combinação de fornecedores de materiais, fabricantes, distribuidores, contratantes de EPC e MEP e grandes usuários finais na APAC, EMEA e Américas, para que a combinação regional, os requisitos regulatórios e o momento dos projetos pudessem ser refletidos no modelo final.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente | Região |
|---|---|---|
| Nível superior: 32% | CXOs: 13% | APAC: 45% |
| Nível médio: 53% | Líderes funcionais/de unidade: 28% | EMEA: 34% |
| Empresas menores: 15% | Gerentes: 59% | Américas: 21% |
Dimensionamento e previsão de mercado
O dimensionamento começou com uma construção top-down, na qual indicadores de atividade industrial e infraestrutura com controle de temperatura foram traduzidos em pools de demanda por isolamento por aplicação, e depois precificados em valor usando faixas de preço médio de venda específicas por região. Para manter o modelo funcional, contamos com um conjunto limitado de entradas repetíveis, como adições de GNL e processamento de gás, sinais de capex de refinarias e químicos, adições de capacidade de cadeia de frio, intensidade de instalação de HVAC em edifícios não residenciais e movimentos de preços publicados de polímeros e fibras que influenciam os preços de isolamento.
Esses totais foram então corroborados com aproximações bottom-up seletivas, incluindo divisões amostradas de receita de fornecedores, verificações de canal com distribuidores e contratantes, e verificações de sanidade de volume vezes ASP para formas de materiais comuns. Onde os indicadores diretos de volume eram escassos, usamos proporções proxy, como área de superfície isolada por tipo de projeto e ciclos típicos de substituição, e depois revisamos esses pressupostos com base no feedback das entrevistas. Para a previsão, realizamos análises de cenário em torno dos ciclos de projeto e da transmissão do custo de matéria-prima, e ajustamos os pesos dos cenários com base no consenso sobre o cronograma de pipeline, expansão de refrigeração e momentum de retrofit.
Validação de dados e ciclo de atualização
A validação foi feita em etapas para que o modelo não dependesse de um único fluxo de dados. Os resultados foram verificados em relação a sinais independentes, como tendências de produção industrial, início de construções e movimentos comerciais, e as variações foram investigadas antes que os números fossem finalizados. Quando uma região ou aplicação apresentava uma oscilação inusual, revisávamos o mapeamento de escopo e consultávamos especialistas selecionados para confirmar se se tratava de um efeito pontual de projeto ou de uma mudança real de demanda.
Cada relatório é atualizado anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos relevantes, como mudanças acentuadas nos preços de matérias-primas, decisões importantes de projetos de GNL ou atualizações de códigos que influenciam as escolhas de isolamento. Antes da entrega, um analista realiza uma nova revisão dos principais insumos para que os clientes recebam a visão mais atualizada.
Dimensionamento do mercado de isolamento a frio da Mordor Intelligence comparado com outras estimativas publicadas
Os valores de mercado publicados para isolamento a frio frequentemente não coincidem porque a linha de escopo é traçada de forma diferente e a lógica de precificação não é atualizada da mesma maneira entre as fontes. O momento também pode diferir, já que alguns estudos fixam a conversão de moeda no início do ano, enquanto outros ajustam mais tarde, alterando os totais em USD reportados.
Em nosso trabalho, os maiores fatores de dispersão geralmente são se itens adjacentes, como isolamento industrial mais amplo ou pacotes de serviços instalados, são contabilizados, e com que rapidez os preços médios de venda podem se mover com os insumos de polímeros e fibras. A cadência de atualização e o mês usado para a conversão de câmbio também podem alterar o valor do ano-base, e o ciclo de validação mais rigoroso, usando verificações de demanda a nível de aplicação, é o que mantém a estimativa fundamentada, o que é conduzido pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 7,60 bilhões de USD (2026) | |
| Editora de Comércio A | 6,81 bilhões de USD (2024) | Usa um ano-base anterior e uma trajetória de crescimento mais rápida, e seu escopo parece incluir uma lista mais ampla de tipos de materiais e usos finais, o que pode inflacionar os totais quando os limites industriais e comerciais não são separados de forma clara. |
| Plataforma do Setor B | 7,70 bilhões de USD (2024) | Publicado como uma visão apenas de materiais, com visibilidade limitada sobre como os ASPs são projetados e convertidos para USD, o que pode alterar o valor final quando as oscilações de preços de resina e fibra são acentuadas. |
A tabela indica que a seleção do ano e o tratamento de preços explicam uma grande parte da diferença, mesmo antes de considerar a combinação regional. Ao manter o escopo vinculado a aplicações de baixa temperatura e ao atualizar os pressupostos de câmbio e ASP em linha com os sinais observáveis de custo e demanda, o valor final de mercado permanece rastreável a insumos claros e pode ser reproduzido em atualizações futuras.


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de isolamento a frio até 2031?
Espera-se que alcance USD 9,54 bilhões, crescendo a uma CAGR de 4,65%.
Qual região lidera o mercado de isolamento a frio?
A Ásia-Pacífico detém 37,35% da receita e também registra a CAGR mais rápida de 5,4%.
Por que a espuma fenólica está ganhando participação nas aplicações de isolamento a frio?
A superior resistência ao fogo e a estabilidade criogênica a tornam a escolha preferida para projetos de GNL e hidrogênio.
Como os preços voláteis de diisocianato influenciam os fornecedores de isolamento?
As oscilações de preço comprimem as margens do poliuretano em até 25%, levando os produtores à integração vertical e ao uso de matérias-primas de base biológica.
O que dificulta uma adoção mais rápida de painéis de aerogel e de isolamento a vácuo?
A escassez de instaladores certificados aumenta os riscos de falha em campo, atrasando os cronogramas dos projetos e limitando a adoção.
Página atualizada pela última vez em:



