
Tamanho e Participação do Mercado de Isolamento em Espuma
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 31.81 Bilhões de dólares |
| Tamanho do Mercado (2031) | 40.39 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.89 % |
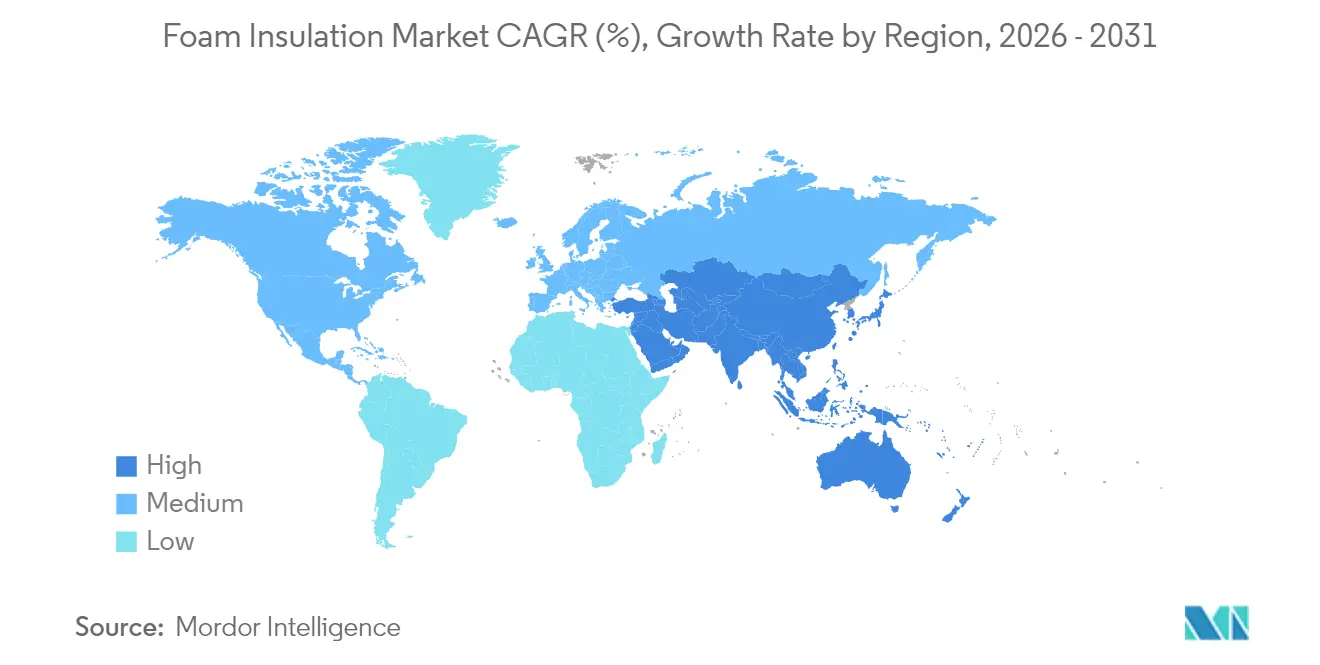
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
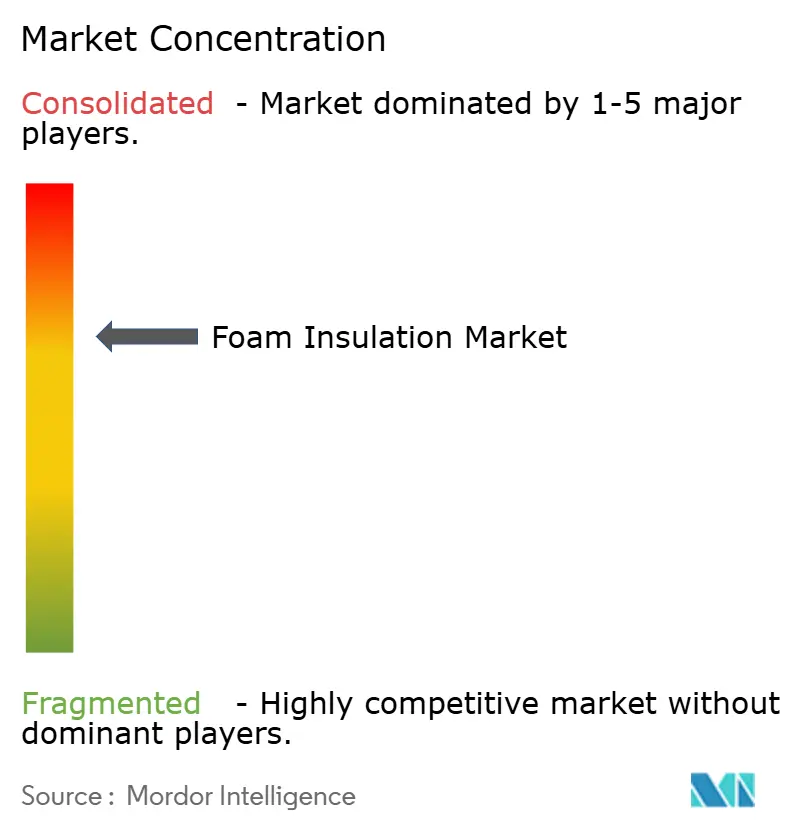
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Isolamento em Espuma por Mordor Intelligence
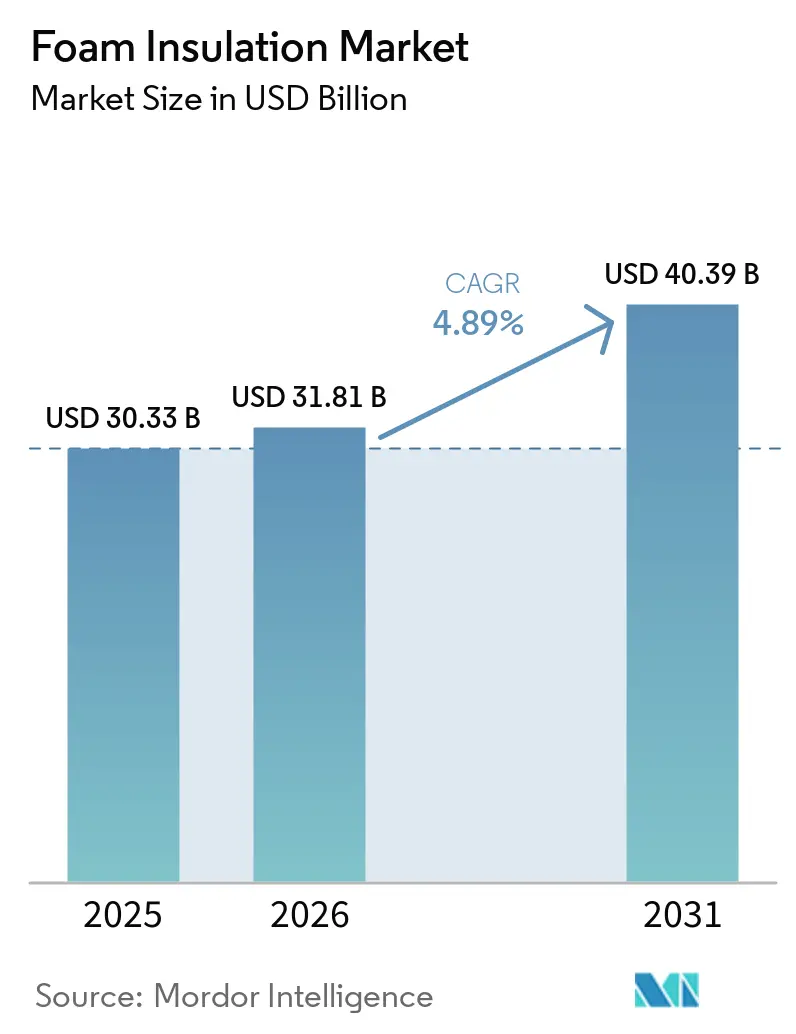
Espera-se que o tamanho do mercado de isolamento em espuma cresça de USD 30,33 bilhões em 2025 para USD 31,81 bilhões em 2026 e a previsão é de que atinja USD 40,39 bilhões até 2031, a um CAGR de 4,89% no período de 2026-2031. A forte demanda está associada a normas de construção energeticamente eficientes, gastos em infraestrutura e à necessidade de materiais que combinem alta resistência térmica com suporte estrutural. Os principais fornecedores estão expandindo a capacidade, ampliando os portfólios de produtos e buscando matérias-primas de economia circular para conter a volatilidade das matérias-primas. O campo competitivo também está inovando em torno de agentes de expansão de baixo PRG, polióis de base biológica e tecnologias de vácuo para atender tanto aos critérios de desempenho quanto aos de sustentabilidade. A Ásia-Pacífico continua sendo o principal motor de crescimento, à medida que a urbanização, os incentivos políticos e a expansão industrial ampliam a base de aplicações em edifícios, logística de cadeia de frio e eletrodomésticos.
Principais Conclusões do Relatório
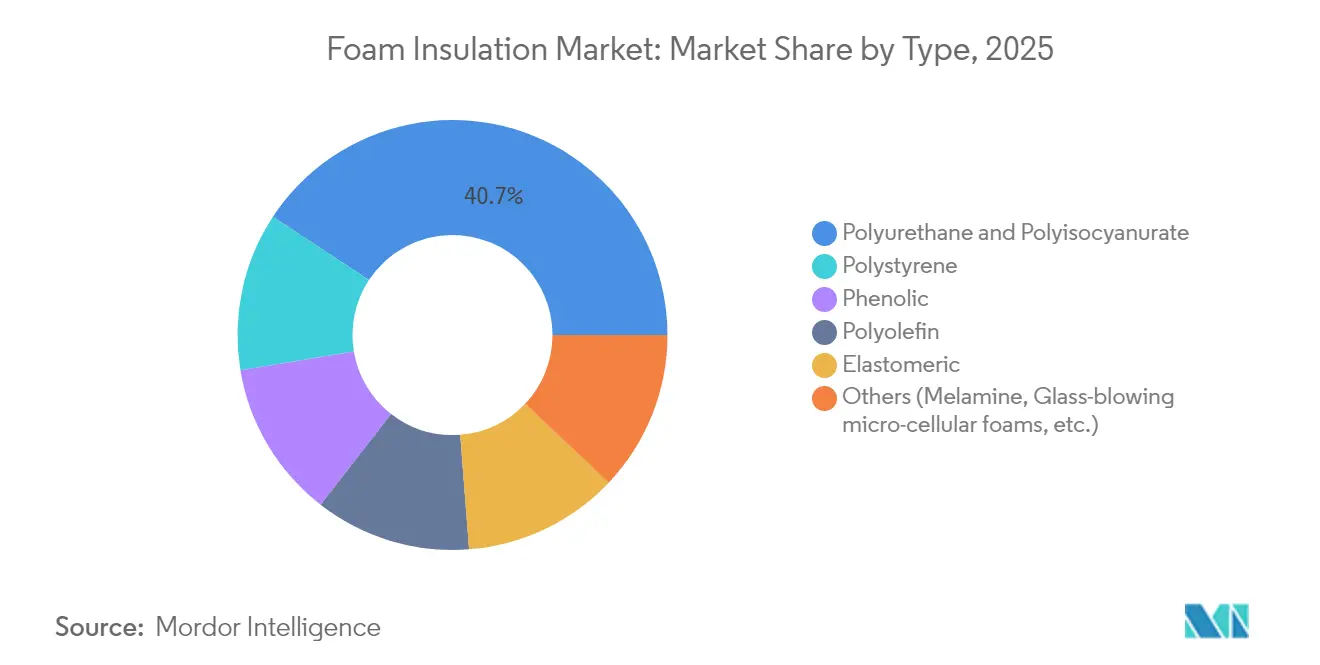
- Por tipo, as espumas de poliuretano e poliisocianurato detinham 40,74% da participação de mercado de isolamento em espuma em 2025; o segmento Outros Tipos tem projeção de avançar a um CAGR de 5,03% até 2031.
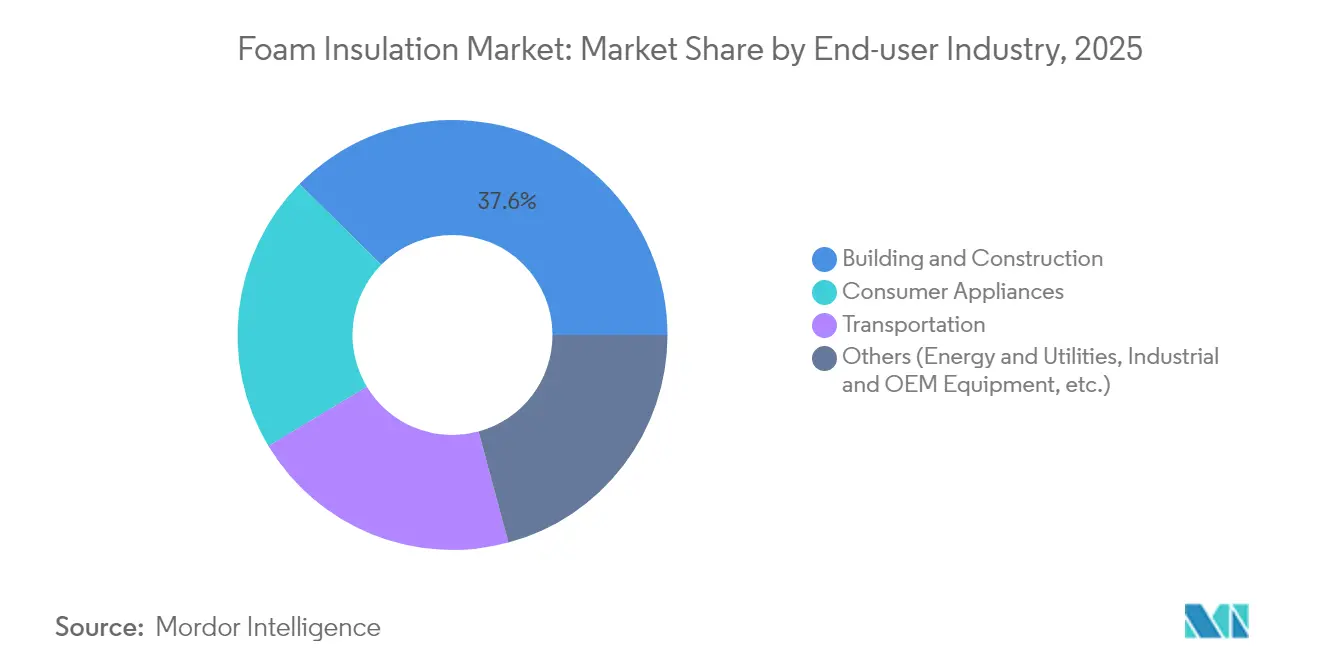
- Por setor de usuário final, a construção civil respondeu por 37,62% do tamanho do mercado de isolamento em espuma em 2025, enquanto os eletrodomésticos estão posicionados para o maior CAGR de 5,24% até 2031.
- Por geografia, a Ásia-Pacífico capturou 41,30% da receita de 2025 e tem previsão de expansão a um CAGR de 5,78%, superando todas as demais regiões.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Enrijecimento dos códigos de eficiência energética em edificações e certificações de construção sustentável | +1.6% | Global | Médio prazo (2-4 anos) |
| Estímulo à infraestrutura revitalizando a construção não residencial | +1.2% | América do Norte, Ásia-Pacífico, Europa | Curto prazo (≤2 anos) |
| Rápida expansão da cadeia de frio para comércio eletrônico | +0.9% | América do Norte, Ásia-Pacífico | Médio prazo (2-4 anos) |
| Crescimento da construção modular fora do local utilizando painéis de espuma | +0.7% | Ásia-Pacífico, América do Norte, Europa | Longo prazo (≥4 anos) |
| Crescente ênfase na construção sustentável | +0.4% | Global | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Enrijecimento dos Códigos de Eficiência Energética em Edificações e Certificações de Construção Sustentável
Novos códigos como o IECC 2024 elevam os valores de resistência térmica (R-values) obrigatórios, os requisitos de isolamento contínuo e os limites de infiltração de ar em todas as zonas climáticas. Os construtores estão adotando poliuretano de alta densidade, poliisocianurato e painéis estruturais compostos (SIPs) para cumprir essas normas mais rígidas. A atividade de retrofit também está crescendo, impulsionada por incentivos que recompensam melhorias de eficiência energética no parque de edificações existente. As soluções de espuma são preferidas por oferecerem alta resistência térmica em perfis mais finos, liberando espaço interno enquanto atendem aos limites de desempenho exigidos pelas normas. Os fabricantes estão respondendo com formulações de spray de maior R-value e sistemas de painéis certificados para projetos de energia líquida zero e LEED. O impulso regulatório está, portanto, incorporando produtos avançados de espuma tanto nos novos projetos de construção quanto nos pipelines de renovação[1]Conselho Internacional de Códigos, "Código Internacional de Conservação de Energia 2024," iccsafe.org.
Estímulo à Infraestrutura Revitalizando a Construção Não Residencial
Grandes pacotes de infraestrutura nos Estados Unidos, na China e na União Europeia estão acelerando projetos com alta intensidade de isolamento, incluindo centros de dados, hospitais e centros logísticos. Placas de espuma e sistemas de spray são especificados por sua resistência à umidade e rapidez de instalação, que encurtam os cronogramas de construção. O financiamento público está se espalhando pelas cadeias de fornecimento regionais, levando os principais produtores a adicionar capacidade para garantir contratos de longo prazo. O mercado de isolamento em espuma se beneficia diretamente do volume de áreas de telhado, paredes e fundações isoladas nessas obras públicas. Os fornecedores também estão aproveitando o impulso de especificação para introduzir placas de poliisocianurato de base biológica em projetos financiados pelo setor público, alinhando-se às metas de redução de emissões[2]Holcim Ltd., "Holcim conclui aquisição da OX Engineered Products," holcim.com Fonte: Kingspan Group plc, "Relatório Anual 2024," kingspan.com .
Rápida Expansão da Cadeia de Frio para Comércio Eletrônico
A expansão de armazéns com controle de temperatura e veículos de entrega de última milha requer isolamento que minimize a perda térmica enquanto suporta ciclos térmicos repetidos. EPS, poliuretano rígido e híbridos de painéis de vácuo são escolhidos pelo equilíbrio entre R-value, peso e custo. A onda da cadeia de frio se expande além dos alimentos para produtos farmacêuticos e biológicos, elevando os padrões de especificação em torno de higiene e segurança contra incêndio. Os fabricantes de equipamentos originais (OEMs) estão, portanto, migrando para agentes de expansão de baixo PRG para antecipar as cotas de refrigerantes futuras. A adoção de envoltórias de SIP compostos em novos armazéns está encurtando os prazos de construção e apoiando as metas de eficiência energética, reforçando a demanda no mercado de isolamento em espuma.
Crescimento da Construção Modular Fora do Local Utilizando Painéis com Isolamento em Espuma
A fabricação fora do local de módulos de paredes, telhados e pisos integra núcleos de poliisocianurato ou EPS com revestimentos de aço ou OSB. A abordagem aborda a escassez de mão de obra por meio da automação fabril e reduz os cronogramas de projetos, entregando estruturas resistentes às intempéries em dias. Os altos valores de isolamento reduzem as cargas de AVAC, aumentando a economia nos custos operacionais para proprietários e inquilinos. Os produtores modulares especificam cada vez mais espumas com conteúdo reciclado ou de base biológica para alinhar-se aos mandatos de ESG. A forte adoção em habitações multifamiliares, hotelaria e instalações educacionais aponta para uma demanda material sustentada ao longo da próxima década. As linhas de produção regionais na Ásia-Pacífico e na América do Norte estão sendo dimensionadas para suportar essa mudança.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos preços de MDI/TDI e estireno | -1.0% | Global | Curto prazo (≤2 anos) |
| Regulamentações de segurança contra incêndio e retardantes de chama elevando os custos de conformidade | -0.8% | América do Norte, Europa, Ásia-Pacífico | Médio prazo (2-4 anos) |
| Mandatos de reciclabilidade e programas limitados de recuperação de espuma | -0.6% | Europa, América do Norte, Japão | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços de MDI/TDI e Estireno
As oscilações de preços no MDI, TDI e estireno refletem interrupções no fornecimento, riscos geopolíticos e regras comerciais em evolução. Picos repentinos de custos comprimem as margens e complicam a contratação de longo prazo com construtores e OEMs. Os grandes produtores se protegem por meio de integração a montante, matérias-primas alternativas e estoques reguladores, enquanto os conversores menores enfrentam menor poder de precificação. Polióis de base biológica e fluxos de estireno reciclado estão sendo testados para mitigar a exposição, mas permanecem comercialmente limitados. A volatilidade persistente, portanto, atenua a lucratividade no curto prazo e pode atrasar as expansões de capacidade no mercado de isolamento em espuma[3]BASF, "Projeto Piloto de Reciclagem Química de Espumas de Poliuretano," basf.com.
Regulamentações de Segurança contra Incêndio e Retardantes de Chama Elevando os Custos de Conformidade
Os códigos de construção atualizados agora exigem limites mais rígidos de propagação de chamas e densidade de fumaça, particularmente para estruturas de alta ocupação. Os fabricantes devem reformular os produtos com retardantes de chama avançados ou revestimentos intumescentes, elevando os custos de materiais e certificação. Testes adicionais prolongam os ciclos de desenvolvimento de produtos e restringem os players menores que não dispõem de recursos dedicados de P&D. Embora a conformidade melhore a segurança dos ocupantes e a confiança na marca, o ônus dos custos associado estreita os diferenciais de preço em relação às alternativas de fibra mineral. Os líderes de mercado com linhas de produtos certificadas ganham vantagem durante a especificação, remodelando a dinâmica competitiva.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Dominância do Poliuretano, Inovação em Outros TiposAs espumas de poliuretano e poliisocianurato representaram 40,74% do mercado de isolamento em espuma em 2025, liderança que decorre de seus valores R superiores, resistência química e facilidade de aplicação em obra. A forte compatibilidade com os formatos de projeção e placa torna essas espumas o principal recurso para paredes externas, coberturas de baixa inclinação e tanques industriais. Os fabricantes estão integrando polióis de base biológica e matérias-primas derivadas de CO₂ em grades convencionais, ajudando os projetistas a cumprir os parâmetros de carbono incorporado sem comprometer o desempenho. Mudanças rápidas nas normas técnicas consolidaram ainda mais essas espumas, reforçando sua posição central nas especificações de projetos em todas as zonas climáticas.
A categoria "Outros Tipos", que agrupa painéis fenólicos, de melamina, elastoméricos e a vácuo, está a caminho de registrar um CAGR de 5,03% até 2031. Atributos de desempenho como condutividade térmica ultrabaixa, resistência ao fogo e amortecimento acústico sustentam a demanda por espuma de alta temperatura em fachadas de edifícios altos, plantas petroquímicas e equipamentos de HVAC especializados. Os produtores estão inovando com estruturas infundidas com aerogel e nanocelulares capazes de atingir R-10 por polegada. Embora o volume permaneça modesto, os investimentos sustentados sugerem que essas alternativas influenciarão os segmentos de valor agregado e diversificarão gradualmente o mercado de isolamento em espuma de forma mais ampla.


Por Setor de Usuário Final:
Construção Ancora a Demanda, Eletrodomésticos AceleramA construção civil reteve 37,62% da participação de mercado de isolamento em espuma em 2025, refletindo a vasta extensão da atividade global de novas construções e retrofit. Placas de isolamento contínuo, espumas de spray e formas de concreto isoladas (ICFs) ajudam os empreiteiros a atingir as metas dos códigos de energia enquanto simplificam os detalhes em torno das pontes térmicas. Os subsegmentos não residenciais, especialmente centros de dados e instalações de saúde, exibem alta intensidade de isolamento por operarem 24 horas por dia, 7 dias por semana, e pagarem tarifas de serviços públicos elevadas. As estruturas de contratação do setor público estão cada vez mais atribuindo pontos a materiais de baixo carbono, incentivando a mudança para placas de PIR de base biológica em escala.
Os eletrodomésticos representam o usuário final de crescimento mais rápido, expandindo-se a um CAGR de 5,24% à medida que fabricantes como a Whirlpool implantam painéis de vácuo que reduzem a espessura da parede da geladeira em 60%, aumentando o volume de armazenamento sem elevar o consumo de energia. As espumas de poliuretano e sopradas com ciclopentano permanecem dominantes nos modelos de médio porte, mas os agentes de próxima geração de baixo PRG e os VIPs compostos estão conquistando participação nos pontos de preço premium. Os padrões regulatórios de eficiência mínima nos Estados Unidos, na China e na União Europeia impõem melhorias constantes de desempenho térmico, garantindo uma tração duradoura para os graus de espuma especializados no setor de isolamento em espuma.
Análise Geográfica
Mercado de Isolamento em Espuma da APAC
A Ásia-Pacífico detém 41,30% da receita global e tem previsão de crescer com maior rapidez, a um CAGR de 5,78% até 2031. A rápida migração urbana e programas como o 14.º Plano Quinquenal da China canalizam capital para torres de escritórios verdes, armazéns inteligentes e instalações de cadeia de frio. Os códigos de construção nacionais agora especificam valores de isolamento mais elevados, alinhando-se com as metas de duplo carbono da China e o Código de Conservação de Energia em Edificações da Índia. Os fornecedores estão a instalar linhas de produção de placas de espuma rígida e plantas de mistura de espuma projetada próximas aos centros de demanda, reduzindo os prazos de entrega e as emissões logísticas.
Mercado de Isolamento em Espuma da América do Norte
A América do Norte está a beneficiar de um financiamento federal de infraestrutura sem precedentes que prioriza edifícios públicos energeticamente eficientes, pontes e instalações de transporte. A intensidade do isolamento é particularmente elevada em centros de dados, onde as exigências de gestão térmica são críticas e o tempo de inatividade é dispendioso. O tamanho do mercado de isolamento em espuma para retrofits institucionais nos Estados Unidos deverá expandir-se de forma constante, à medida que distritos escolares e hospitais aproveitam incentivos fiscais para modernizar envoltórias envelhecidas. A estreita colaboração entre construtores e fornecedores de materiais acelera as aprovações de novas formulações com baixo Potencial de Aquecimento Global, ampliando a adoção regional.
Mercado de Isolamento em Espuma da Europa
A Europa mantém um papel de liderança em sustentabilidade, impulsionando os fabricantes em direção a avaliações de ciclo de vida e roteiros de reciclabilidade. O pacote Fit-for-55 e o calendário de eliminação progressiva dos gases fluorados incentivam os fabricantes de espuma a introduzir agentes expansores de terceira geração e formulações com conteúdo reciclado. A Alemanha e a França estão a implementar regimes de responsabilidade alargada do produtor para materiais de construção, promovendo joint ventures em reciclagem química para recuperação de polióis. O sul da Europa e os mercados emergentes do leste europeu proporcionam crescimento incremental à medida que os seus códigos de construção se alinham com as diretivas da UE. Em conjunto, estes fatores sustentam um panorama de demanda diversificado, porém coeso, em todo o mercado de isolamento em espuma.

Panorama regulatório
A regulamentação de isolamento em espuma está cada vez mais ligada ao desempenho energético dos edifícios e à eliminação gradual de agentes de expansão de alto GWP usados em espumas de poliuretano, poliisocianurato e poliestireno. Nos Estados Unidos, o Programa de Transição Tecnológica da EPA, no âmbito da AIM Act, impulsionou uma mudança nacional em direção ao abandono de HFCs de maior GWP em novos produtos de espuma, tornando mais rigorosos os requisitos de formulação e rotulagem e aumentando a necessidade de fornecimento em conformidade de agentes de expansão de nova geração em espuma de aspersão e placas.
Na Europa, o Regulamento (UE) 2024/573 (Regulamento F-gas) estende os controles além da fabricação, abrangendo a movimentação de produtos e o tratamento no fim de vida, incluindo restrições de exportação para determinados produtos contendo espuma e requisitos mais rigorosos para evitar emissões e recuperar gases fluorados durante reformas e demolições por profissionais qualificados. A orientação política é reforçada pela reformulação da Diretiva de Desempenho Energético dos Edifícios (UE) 2024/1275, aplicável a partir de 2026, que incorpora requisitos mínimos de desempenho energético nos planos nacionais de construção e eleva a conformidade do desempenho do isolamento como um caminho para os objetivos de edifícios com emissões zero. Na China, a eliminação gradual do HCFC-141b para espumas rígidas, incluindo restrições adicionais para espuma de poliuretano de aspersão durante 2026, acelera a conversão regional para agentes de expansão alternativos e fornecimento de pré-misturas em conformidade.
Análise da cadeia de valor
A cadeia de valor do isolamento em espuma começa com insumos petroquímicos e químicos (MDI/TDI, polióis, resinas de estireno e polímero, retardantes de chama, catalisadores, surfactantes e agentes de expansão), seguidos pela formulação e conversão em sistemas de espuma de poliuretano de aspersão, placas rígidas (PU/PIR, EPS/XPS) e formatos de espuma especializados. A concentração upstream em isocianatos e polióis dá aos grandes produtores químicos influência sobre a disponibilidade, a consistência da formulação e a transferência de preços, enquanto as mudanças regulatórias em direção a agentes de expansão de baixo GWP acrescentam etapas de qualificação em formuladores, empresas de sistemas e convertedores downstream.
A fabricação midstream inclui produtores de espuma, fabricantes de placas e empresas de sistemas, com distribuição por meio de revendedores de produtos de construção, empreiteiros de isolamento e redes de instaladores, canais OEM (eletrodomésticos e transporte) e rotas de especificação de projetos (arquitetos, engenheiros, autoridades de códigos). A fragilidade recente da cadeia de suprimentos evidenciou dependências de um número limitado de locais de produção de matérias-primas e intermediários e de logística química. A declaração de força maior da Covestro sobre MDI na América do Norte, em maio de 2026, amplifica os riscos de prazo de entrega e alocação para produtores downstream de espuma de aspersão e poliisocianurato, o que, por sua vez, afeta empreiteiros e OEMs por meio de ciclos de aquisição mais longos, substituição entre tipos de espuma quando viável e maior ênfase em estocagem regional e múltiplas fontes de fornecimento.
Cenário Competitivo
O mercado de isolamento em espuma é de natureza moderadamente consolidada. Os fornecedores globais estão se consolidando para obter vantagens em matérias-primas, tecnologia e distribuição. Os líderes de mercado agora agrupam pacotes de envoltória de múltiplos materiais para garantir contratos turnkey, elevando as barreiras de entrada para especialistas em produtos únicos. Os ciclos de inovação estão se acelerando, com Covestro e Carlisle introduzindo placas de poliisocianurato de base biológica contendo até 20% de conteúdo renovável, BASF pilotando poliuretano quimicamente reciclado para produção de placas, e Kingspan adicionando isolamento de fibra de madeira à sua linha de PIR para sistemas de fachadas de materiais mistos. Players regionais como Owens Corning aproveitam estratégias de conteúdo reciclado, enquanto empresas de médio porte como TopBuild e Installed Building Products consolidam redes de instaladores por meio de aquisições localizadas, oferecendo pacotes de serviço de ponta a ponta. Este mercado em evolução equilibra economias de escala com velocidade de inovação, fomentando um setor de isolamento em espuma competitivo, porém cada vez mais concentrado.
Líderes do Setor de Isolamento em Espuma
Covestro AG
Owens Corning
Dow
BASF
Kingspan Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Isolamento em Espuma
- Armacell
- BASF
- Carlisle Spray Foam Insulation
- Covestro AG
- Dow
- HOLCIM
- Huntsman Corporation
- Icynene-Lapolla
- Johns Manville
- Kingspan Group
- Knauf Insulation
- NCFI Polyurethanes
- Owens Corning
- Carpenter Co.
- Saint-Gobain
- SEKISUI CHEMICAL CO., LTD.

Oportunidades de mercado e perspectivas futuras
Uma oportunidade importante está surgindo onde a conformidade com códigos de energia se sobrepõe às transições de agentes de expansão, permitindo que fabricantes que comercializam sistemas de espuma de baixo GWP e em conformidade com códigos conquistem especificações para envelopes de edifícios, instalações de cadeia de frio e isolamento de eletrodomésticos. Movimentos de capacidade e de portfólio reforçam esse canal, incluindo o início das obras da IKO, em junho de 2026, de uma nova instalação de isolamento de poliestireno extrudido (XPS) em Brantford, Ontário (mais de 45 milhões de dólares americanos, 67.000 pés quadrados). A expansão apoia a disponibilidade regional de produtos de espuma rígida e ajuda a encurtar as linhas de fornecimento para a demanda de isolamento na construção e industrial norte-americana.
A capacidade de instaladores e o alcance de serviços também permanecem um espaço em branco em mercados com restrição de mão de obra, o que tem apoiado a consolidação e a expansão de redes entre empreiteiros e distribuidores de isolamento. A Installed Building Products expandiu sua presença em instalação de isolamento por meio de aquisições concluídas no início de 2026, enquanto fabricantes e fornecedores de envelope de edifícios continuam a buscar integração vertical para garantir acesso a matérias-primas e produção local, como ilustrado pela conclusão da aquisição da fabricante de EPS ThermaFoam pela Carlisle Companies em fevereiro de 2025. Junto a esses movimentos estruturais, o interesse crescente em matérias-primas de economia circular (polióis de base biológica e insumos reciclados quimicamente) e arquiteturas de maior desempenho (híbridos de painéis a vácuo e compósitos avançados) apoia a diferenciação em projetos que recompensam perfis de isolamento mais finos, envelopes mais estanques ou redução do carbono incorporado sem sacrificar a resistência térmica.
Recent Industry Developments in Mercado de Isolamento em Espuma
- Junho de 2026: A Kingspan iniciou operações em uma nova instalação de fabricação automatizada em Dammam, Arábia Saudita, produzindo dutos de HVAC e placas de isolamento para edifícios. A capacidade adicional apoia prazos de entrega mais curtos e alinha a presença local da Kingspan com a atividade de construção e eficiência energética da Visão Saudita 2030.
- Maio de 2026: A Owens Corning lançou o PINK Pipe Gel FG, um inibidor de corrosão de grau alimentício que completa o Sistema de Isolamento de Tubulação FOAMULAR XPS para aplicações de refrigeração por amônia em alimentos, bebidas e armazenamento refrigerado. O lançamento fortalece a posição da Owens Corning em especificações especializadas de isolamento para cadeia de frio e industrial, onde a compatibilidade de materiais e os requisitos de conformidade influenciam as decisões de compra.
- Abril de 2026: A BASF introduziu o ELASTOSPRAY BMB, um isocianato de balanço de biomassa para sistemas de espuma de poliuretano de aspersão na América do Norte. O lançamento amplia as opções para formulações de SPF com menor carbono incorporado, mantendo a continuidade de desempenho para instaladores e usuários de sistemas que se adaptam à seleção de materiais orientada pela sustentabilidade.


Mercado de Isolamento em Espuma Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado é definido como a receita obtida com materiais de isolamento térmico à base de espuma vendidos para construção civil, eletrodomésticos, transporte e outros usos de isolamento. Tratamos o mercado como o valor do isolamento em espuma fornecido em formas comerciais comuns nas principais regiões consumidoras.
Exclusões de escopo: Exclui materiais de isolamento não baseados em espuma, como lã mineral, fibra de vidro, celulose e mantas de aerogel.
Visão Geral da Segmentação
- Por Tipo
- Poliestireno
- Poliuretano e Poliisocianurato
- Poliolefina
- Elastomérico
- Fenólico
- Outros (Melamina, Espumas microcelulares de sopro de vidro, etc.)
- Por Setor de Usuário Final
- Construção Civil
- Transporte
- Eletrodomésticos
- Outros (Energia e Serviços Públicos, Equipamentos Industriais e OEM, etc.)
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Países ASENA
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Países Nórdicos
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa com a construção da base de fatos que nos permite conectar os sinais de demanda ao consumo de isolamento em espuma. Apoiamo-nos em indicadores públicos de construção e industriais, como séries de alvarás de construção e habitação do Departamento do Censo dos Estados Unidos, referências de eficiência energética e de edificações do Departamento de Energia dos Estados Unidos, e séries macroeconômicas e de preços do Banco Mundial.
Para fundamentar o lado dos materiais, também revisamos fontes como as estatísticas de comércio do UN Comtrade para os códigos SH relevantes, tabelas públicas de alfândega e tarifas quando necessário, e artigos técnicos de periódicos e organismos de normalização que discutem famílias de espumas e requisitos de desempenho. Relatórios anuais de empresas, apresentações para investidores e publicações de referência ajudaram a validar adições de capacidade, exposição regional e mudanças no mix de produtos. Para contexto financeiro de nível empresarial de difícil acesso, uma assinatura paga focada em dados financeiros e inteligência corporativa foi utilizada de forma seletiva. As fontes aqui listadas são meramente ilustrativas, e muitas outras fontes públicas e corporativas também foram utilizadas para coletar, verificar e esclarecer dados.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para testar as premissas documentais que mais impactam o valor, que são precificação, mix de canais e onde a demanda está vinculada a reformas orientadas por normas versus novas construções. Conversamos com um conjunto de fabricantes, distribuidores, empreiteiros e usuários finais nas regiões APAC, EMEA e Américas, de modo que as lacunas nos dados públicos pudessem ser preenchidas e verificadas novamente com outro grupo de respondentes.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 29% | Executivos de alto nível (CXOs): 16% | APAC: 45% |
| Nível intermediário: 50% | Líderes funcionais/de unidade: 24% | EMEA: 32% |
| Participantes menores: 21% | Gerentes: 60% | Américas: 23% |
Dimensionamento de Mercado e Previsão
O dimensionamento é construído com uma estrutura de cima para baixo, na qual a atividade de construção e a intensidade de reformas por região são traduzidas em um conjunto de demanda por isolamento, e então filtradas para a participação da espuma com base na adequação de aplicação e nas regulamentações. Os totais são então corroborados com aproximações seletivas de baixo para cima, como receitas amostradas de produtores e importadores, verificações de canal sobre precificação típica e verificações de sanidade de volume multiplicado pelo preço médio de venda para as principais famílias de espuma.
Para o isolamento em espuma, o modelo é sensível a alguns insumos práticos, incluindo inícios e alvarás residenciais, adições de área construída não residencial, indicadores de produção de cadeia de frio e eletrodomésticos, penetração típica de espuma em montagens de paredes e coberturas, e movimentos regionais de preços vinculados a tendências de matérias-primas e agentes de expansão. Onde os dados por país eram escassos, indicadores proxy foram utilizados primeiro no nível regional e depois reconciliados com fluxos comerciais conhecidos e feedback dos respondentes, de modo que o padrão de consumo implícito permanecesse realista.
As previsões foram desenvolvidas usando uma combinação de análise de cenários e regressão multivariada, onde os impulsionadores de demanda, como produção de construção e gastos com reformas, são as principais variáveis explicativas, e a precificação é mantida consistente com o que os entrevistados esperam para os próximos anos. A série temporal final foi suavizada somente após verificar que os saltos de ano a ano correspondiam a eventos observáveis, como novos códigos de energia, grandes mudanças de capacidade ou mudanças nos ciclos de construção.
Ciclo de Validação de Dados e Atualização
A validação é realizada por meio de um conjunto de verificações que comparam o mercado modelado com sinais independentes, incluindo direção do comércio, tendências de atividade de construção e o consumo implícito de espuma por unidade de atividade. Quando as variações são grandes, as premissas são revisadas e a equipe entra em contato novamente com respondentes selecionados para confirmar se o problema é de mix, precificação ou timing.
Antes da aprovação final, o conjunto de dados passa por revisão analítica em múltiplas etapas, incluindo triagem de outliers e verificações de consistência entre regiões, para que os números finais não dependam de uma única fonte. O relatório é atualizado em ciclo anual, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como grandes mudanças regulatórias, movimentos bruscos nos preços de matérias-primas ou anúncios significativos de capacidade. Imediatamente antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atual disponível.
Dimensionamento do Mercado de Isolamento em Espuma da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para isolamento em espuma podem parecer muito diferentes porque cada estudo traça a linha de forma distinta sobre o que conta como espuma, como os preços são normalizados e quais usos finais são medidos com sinais de demanda versus premissas amplas.
Materiais de isolamento não baseados em espuma, como lã mineral e fibra de vidro, estão fora do escopo da Mordor Intelligence, o que pode reduzir o valor de 2025 em comparação com estimativas que partem do conjunto mais amplo de materiais de isolamento e então aplicam uma participação de espuma. As lacunas também aparecem quando os preços de espuma projetada e placa rígida são combinados de forma diferente, quando a espuma flexível é contabilizada em conjuntos de demanda do tipo embalagem, ou quando um único timing de câmbio é aplicado entre regiões com inflação e movimentação cambial desiguais.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 30,33 bilhões de USD (2025) | |
| Consultoria Global A | 40,60 bilhões de USD (2025) | Frequentemente apresentado como receita do fabricante em USD constante, com uma abrangência de uso final mais ampla que pode incluir formas de espuma flexível e aplicações adjacentes que nem sempre se mapeiam claramente para o isolamento instalado em edificações e eletrodomésticos. |
| Editora Setorial B | 39,34 bilhões de USD (2025) | Pode assumir preços médios de venda combinados mais elevados e inclusão mais ampla de sistemas de espuma em construção e isolamento técnico, o que pode elevar o valor se o mix regional e as margens de canal não forem verificados novamente com insumos de distribuição local. |
No geral, a dispersão é explicada principalmente pelo escopo e pela normalização de preços, e não por uma divergência sobre a direção do crescimento. Ao vincular a demanda a indicadores observáveis de construção e industriais e, em seguida, revalidar as principais premissas por meio de entrevistas, mantemos a estimativa rastreável a insumos repetíveis e verificações simples.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de isolamento em espuma?
O mercado de isolamento em espuma está avaliado em USD 31,81 bilhões em 2026.
Qual tipo de espuma detém a maior participação de mercado?
As espumas de poliuretano e poliisocianurato lideram com 40,74% da receita de 2025.
Qual é a região de crescimento mais rápido no Mercado de Isolamento em Espuma?
A Ásia-Pacífico tem estimativa de crescer ao maior CAGR durante o período de previsão (2026-2031).
Por que os eletrodomésticos são um usuário final de alto crescimento?
Os fabricantes de eletrodomésticos estão adotando painéis de vácuo avançados e espumas de baixo PRG para atender a padrões rigorosos de eficiência, impulsionando um CAGR de 5,24% para o segmento.
Quais são as principais restrições que limitam a expansão do mercado?
A volatilidade dos preços das matérias-primas, as regras mais rígidas de segurança contra incêndio e a infraestrutura limitada de reciclagem de espuma pesam sobre as perspectivas de crescimento no curto prazo.
Página atualizada pela última vez em:



