
Tamanho e Participação do Mercado Imobiliário de Escritórios da China
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
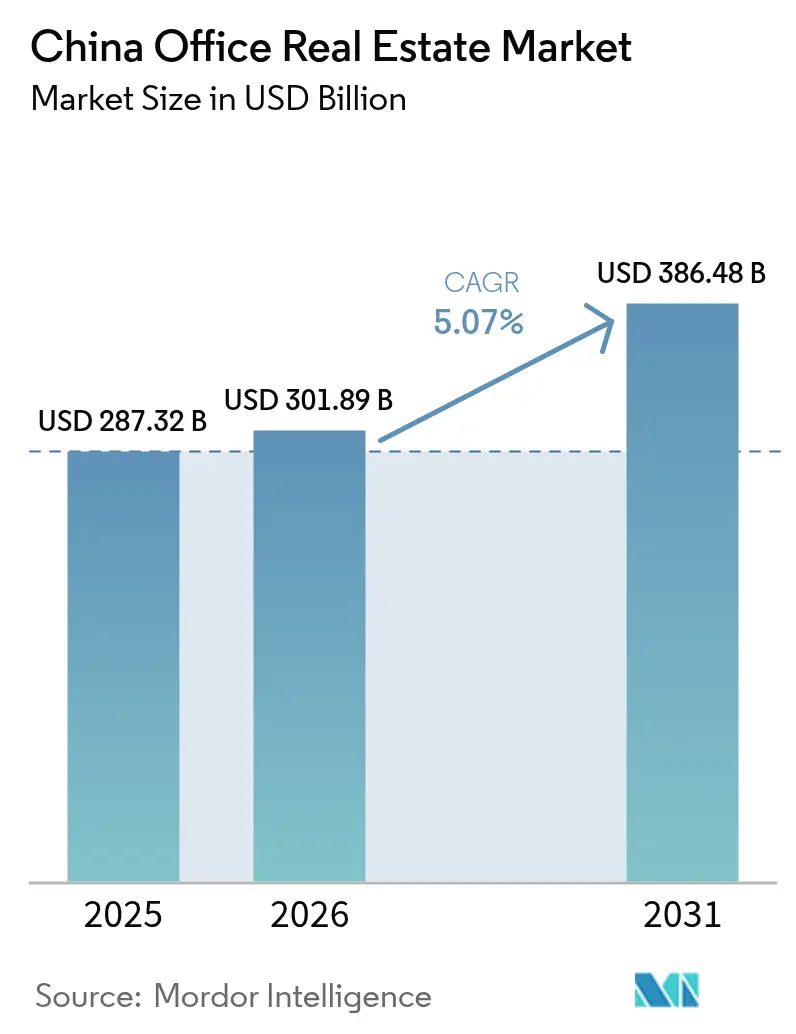
| Tamanho do mercado no ano base (2025) | 287.32 Bilhões de dólares |
| Tamanho do Mercado (2026) | 301.89 Bilhões de dólares |
| Tamanho do Mercado (2031) | 386.48 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.07 % |
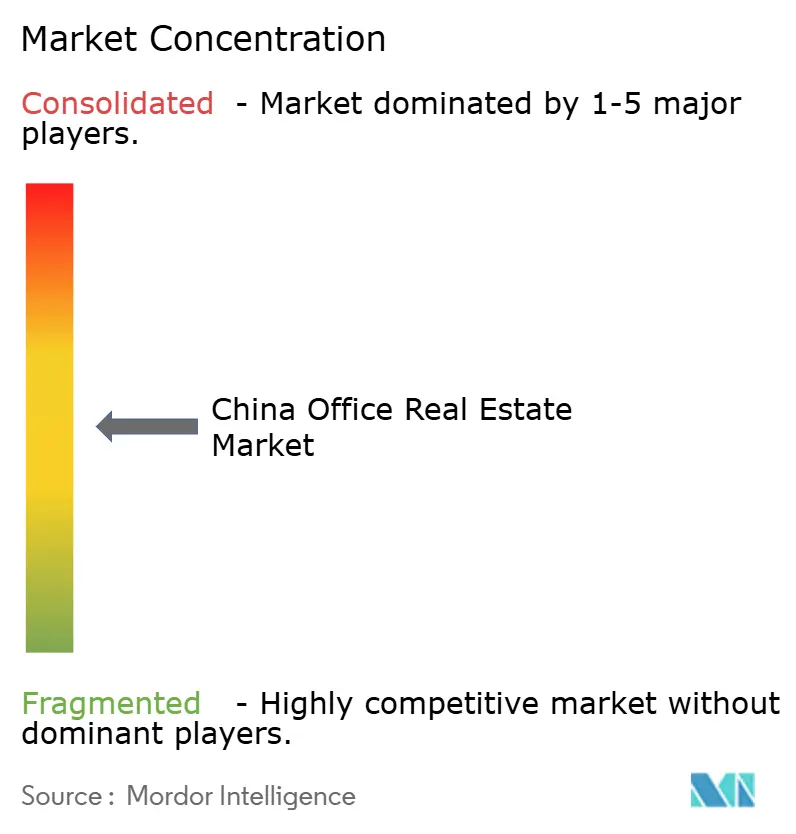
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Imobiliário de Escritórios da China pela Mordor Intelligence
O tamanho do Mercado Imobiliário de Escritórios da China deve crescer de USD 287,32 bilhões em 2025 para USD 301,89 bilhões em 2026 e está previsto para atingir USD 386,48 bilhões até 2031, a um CAGR de 5,07% ao longo de 2026-2031. A estabilidade de curto prazo do mercado é fortalecida pelo relaxamento parcial pelo governo dos limites de alavancagem das "três linhas vermelhas", que desbloquearam nova capacidade de balanço patrimonial para aquisições de ativos em dificuldades. A liquidez também foi ampliada por meio do fundo habitacional de previdência de USD 1,5 trilhão, que superou os bancos na emissão de hipotecas e sinalizou a resolução oficial de sustentar a confiança no mercado imobiliário comercial. Enquanto isso, a decisão da Comissão Reguladora de Valores Mobiliários da China de ampliar o marco público de REIT para infraestrutura vinculada ao consumo criou uma plataforma listada de USD 11,9 bilhões que canaliza capital de equity diretamente para o setor. No nível da demanda, o trabalho híbrido acelerou uma migração em direção à qualidade: os espaços de Categoria A agora capturam 51,2% do estoque ocupado e estão se expandindo mais rapidamente a 5,71%, graças às empresas que consolidam hubs de equipes para reter talentos. A política regional, notadamente o "Plano de Manufatura de Chengdu 2025", está redirecionando os nós da cadeia de suprimentos para o interior e elevando a absorção de escritórios nas cidades do interior, com Chengdu registrando um CAGR de 6,31% como o mercado metropolitano de crescimento mais rápido do país[1]Associação Imobiliária da China, "Relatório Anual de Imóveis de Escritórios 2024", Associação Imobiliária da China, crea.org.cn.
Principais Conclusões do Relatório
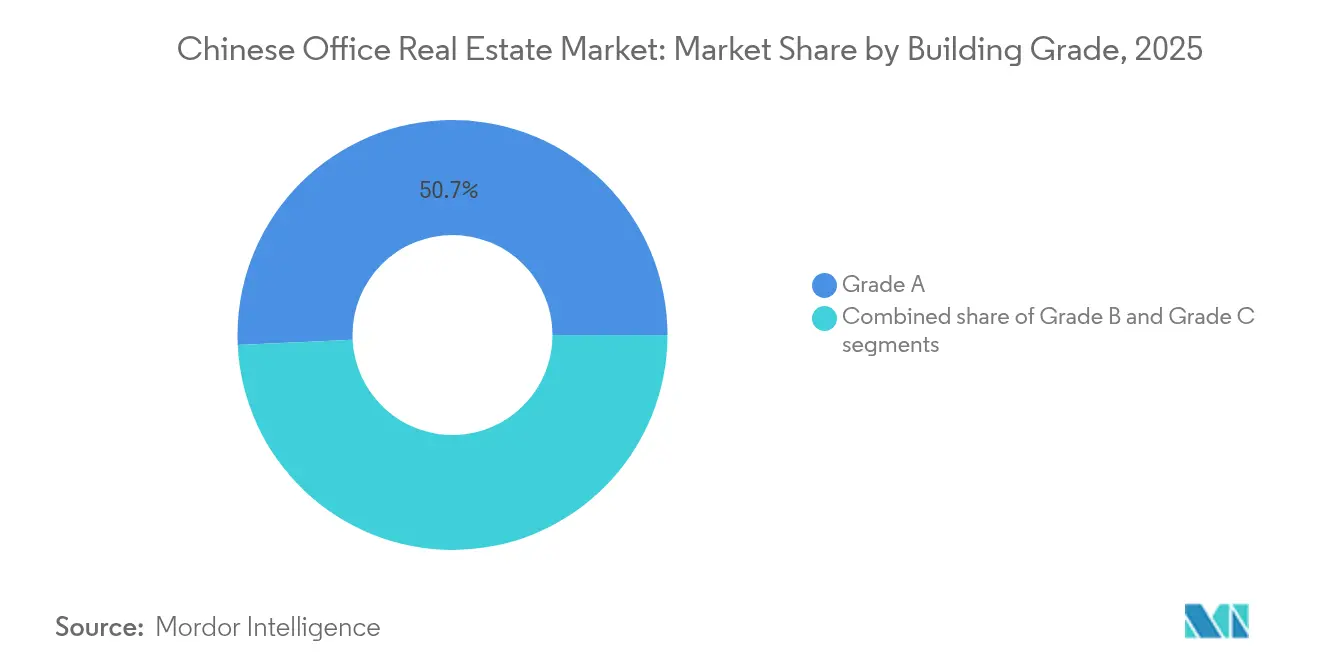
- Por classificação de edifício, os escritórios de Categoria A lideraram com 50,74% da participação do mercado imobiliário de escritórios da China em 2025; o estoque de Categoria A também é o segmento de crescimento mais rápido, a um CAGR de 5,63% até 2031.
- Por tipo de transação, os aluguéis representaram 70,62% do tamanho do mercado imobiliário de escritórios da China em 2025, enquanto as transações de vendas devem se expandir a um CAGR de 5,79% até 2031.
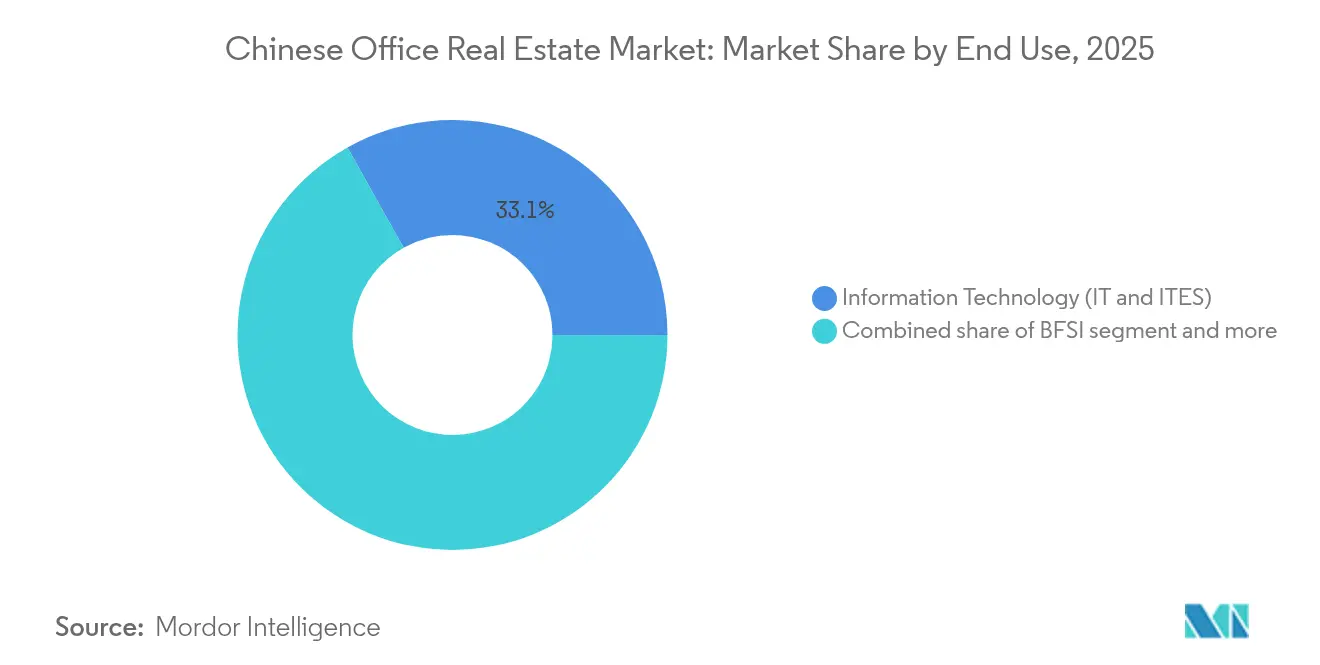
- Por uso final, o segmento de Tecnologia da Informação deteve 33,12% da participação do tamanho do mercado imobiliário de escritórios da China em 2025 e está avançando a um CAGR de 5,96% até 2031.
- Por geografia, Xangai controlou 22,05% da receita de 2025, enquanto Chengdu deve registrar o CAGR mais rápido de 6,21% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Imobiliário de Escritórios da China
Análise de Impacto dos Impulsionadores*
| Impulsionador | ( ~ ) % Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Migração em direção à qualidade impulsionada pelo trabalho híbrido | +1.2% | CBDs centrais em Xangai, Pequim, Shenzhen | Curto prazo (≤ 2 anos) |
| Nearshoring de cadeias de suprimentos para cidades do interior | +0.9% | Chengdu, Chongqing, Wuhan, Xi'an | Longo prazo (≥ 4 anos) |
| Estímulo governamental para expansão de REIT | +0.8% | Cidades de primeiro nível em todo o país | Médio prazo (2-4 anos) |
| Adoção de serviços digitais com o avanço da IA Generativa | +0.7% | Zhongguancun em Pequim, Pudong em Xangai, Nanshan em Shenzhen | Médio prazo (2-4 anos) |
| Mandatos de "ecologização" para edifícios públicos | +0.5% | Nacional, mais rigoroso em cidades de primeiro nível | Longo prazo (≥ 4 anos) |
| Crescimento de centros de inovação corporativa | +0.6% | Pequim, Xangai, Shenzhen, Hangzhou | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Estímulo Governamental para Expansão de REIT
A ampliação do regime público de REIT da China para abranger shopping centers e lojas de departamentos transformou a forma como os ativos comerciais garantem capital de longo prazo. Permitir que os investidores negociem participações securitizadas em projetos estabilizados aborda a incompatibilidade de prazo entre a dívida bancária de curto prazo e os fluxos de receita imobiliária de múltiplas décadas. O momento coincide com uma flexibilização gradual dos testes das "três linhas vermelhas" para aquisições qualificadas de ativos, resultando em um suporte de liquidez coordenado que apoia a reavaliação de ativos sem comprometer os objetivos de estabilidade financeira. Como os investidores domésticos já respondem por mais de 80% do fluxo de negócios, o canal aprimorado de REIT fornece a eles rotas de saída escaláveis, ao mesmo tempo que oferece aos incorporadores uma alternativa ao endividamento no balanço patrimonial. Os imóveis de primeiro nível devem se beneficiar primeiro porque oferecem a visibilidade de fluxo de caixa exigida pelos alocadores institucionais.
Demanda por Migração em Direção à Qualidade Impulsionada pelo Trabalho Híbrido
Pesquisas de ocupação pós-pandemia mostram que os funcionários estão dispostos a retornar apenas a espaços de trabalho que melhorem o bem-estar e a colaboração; os empregadores, consequentemente, racionalizam as instalações, mas melhoram as localizações. Essa mudança elevou os aluguéis efetivos de Categoria A em 2,4% desde 2023, mesmo com as taxas de Categoria B/C caindo 1,2%. Dados de Hong Kong indicam que 27% dos funcionários exigiriam aumentos salariais mínimos de 6% para reverter a uma semana de trabalho presencial de cinco dias, levando as empresas a investir em comodidades em vez de atualizações de remuneração. Em Xangai, as torres premium registram uma taxa de vacância de 11,5%, bem abaixo da taxa geral da cidade de 22,9%, evidenciando uma crescente diferença de aluguel entre imóveis premium e secundários. A bifurcação resultante concentra a alocação de capital em ativos emblemáticos e intensifica a pressão sobre o estoque mais antigo para que seja redevelopado ou reposicionado[2]Qian Wang, "Trabalho Híbrido e Consolidação de Espaço de Escritório na China Pós-Covid", Journal of Real Estate Research, jrer.org.
Nearshoring de Cadeias de Suprimentos para Cidades do Interior
As empresas estão transferindo operações auxiliares para o interior a fim de moderar os custos salariais e diversificar a exposição geopolítica. No âmbito do "Plano de Manufatura de Chengdu 2025", a absorção de escritórios no Distrito Financeiro e de Negócios do Parque Jiaozi de Chengdu cresceu paralelamente ao PIB de USD 48,5 bilhões da Zona de Alta Tecnologia em 2024. O CAGR resultante de 6,31% torna Chengdu o nó de expansão mais rápida no mercado imobiliário de escritórios da China, auxiliado por ligações de transporte integradas, um amplo contingente de graduados e incentivos locais que reduzem os custos de entrada para inquilinos de manufatura avançada.
Adoção de Serviços Digitais com o Avanço da IA Generativa
Os programas empresariais de IA Generativa estão impulsionando requisitos por locais de trabalho seguros e com alta densidade de energia. O hub de P&D de USD 1,4 bilhão da Huawei no distrito de Qingpu em Xangai exemplifica a demanda por ambientes em formato de campus que incorporam alimentações de energia redundantes e resfriamento de alta capacidade. As empresas estrangeiras elevaram o número de funcionários de P&D no território nacional para 716.000 em 2024, dobrando os gastos para CNY 338 bilhões ao longo da última década, o que eleva diretamente o arrendamento por ocupantes de TI e ITES.
Análise de Impacto das Restrições*
| Restrição | ( ~ ) % Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Pressão de excesso de oferta em cidades de segundo e terceiro níveis impactando o crescimento dos aluguéis | -1.3% | Cidades de segundo e terceiro níveis em todo o país | Médio prazo (2-4 anos) |
| Desaceleração econômica e endurecimento regulatório afetando o apetite de arrendamento corporativo | -1.1% | Nacional | Curto prazo (≤ 2 anos) |
| Altas taxas de vacância em CBDs recém-desenvolvidos retardando a absorção | -1.0% | CBDs emergentes nas principais metrópoles | Médio prazo (2-4 anos) |
| Racionalização de espaço por grandes ocupantes devido à adoção do trabalho híbrido | -0.8% | Nacional, com peso maior nos CBDs de primeiro nível | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alta Vacância Persistente no Estoque de Categoria B/C
A taxa de vacância fora do CBD de Xangai de 12,2% (em comparação com 11,5% no núcleo de Categoria A) ilustra como os inquilinos migram dos ativos secundários, forçando os proprietários a conceder descontos de até 50% para reter os ocupantes. Pequim espelha essa disparidade, registrando uma taxa de vacância geral de 21% na cidade em 2024, apesar da demanda estável das empresas estatais. Os riscos de oferta persistem, com 953.000 m² de novas conclusões de Categoria A em Xangai no segundo semestre de 2024, mais do que o dobro das entregas do primeiro semestre e agravando os encargos do estoque oculto. Enquanto os proprietários não recapitalizarem e reposicionarem as instalações desatualizadas, os fluxos de caixa estruturalmente mais fracos limitarão o crescimento dos aluguéis no nível mais amplo do mercado.
Financiamento Mais Restrito para Incorporadores ("Três Linhas Vermelhas")
Embora isenções de resgate se apliquem às aquisições de ativos em dificuldades, os limites principais — relação passivo/ativo abaixo de 70%, alavancagem líquida abaixo de 100% e caixa/dívida de curto prazo acima de 1 — ainda vinculam a maioria dos incorporadores de médio porte[3]Comissão Nacional de Desenvolvimento e Reforma, "14º Plano Quinquenal para Eficiência Energética de Edifícios e Edifícios Verdes", Comissão Nacional de Desenvolvimento e Reforma, ndrc.gov.cn. O financiamento agregado para os 100 principais incorporadores caiu 26% em 2024, com bancos cautelosos mantendo uma subscrição mais rígida. O aperto de financiamento desvia o capital para o estoque residencial com rotatividade mais rápida, restringindo o pipeline especulativo para novos escritórios e limitando as futuras opções de absorção para os inquilinos. As instituições bem capitalizadas podem se beneficiar por meio de aquisições de ativos com desconto, mas o número geral de transações diminui e a diversidade de desenvolvimento se estreita.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Classificação de Edifício: Ativos Premium Impulsionam a Bifurcação do Mercado
Os escritórios de Categoria A detinham uma participação expressiva de 50,74% no mercado imobiliário de escritórios da China em 2025, superando amplamente os demais níveis. Impulsionado pela consolidação de ocupantes, o segmento está previsto para se expandir a um CAGR de 5,63% até 2031, superando consistentemente o tamanho mais amplo do mercado imobiliário de escritórios da China. A consolidação permite que as empresas reduzam a metragem quadrada total enquanto elevam a qualidade da localização, a prontidão tecnológica e as credenciais ESG. Os proprietários capazes de fornecer comodidades certificadas pelo padrão WELL, como acesso sem contato, filtragem de ar aprimorada e salas de reunião flexíveis, estão obtendo prêmios de aluguel de 10%–15% em relação às taxas pré-locação de 2023.
Os ativos de Categoria B enfrentam pressão de seleção prolongada, com muitas torres se aproximando da obsolescência funcional. Os proprietários estão considerando conversões para co-armazéns, incubadoras de ciências da vida ou lofts de uso misto, mas esses projetos implicam elevado capital de investimento. Um grupo de investidores começou a adquirir pacotes de Categoria B/C com descontos superiores a 35% do pico de precificação de 2018, apostando nos benefícios da renovação urbana. A iniciativa está alinhada com as orientações municipais para revitalizar as instalações inativas, embora o licenciamento regulatório para reformas estruturais continue sendo um esforço de vários anos.
Nota: As participações dos segmentos individuais estão disponíveis mediante a compra do relatório


Por Tipo de Transação: Os Aluguéis Sustentam a Estabilidade do Mercado
Os contratos de aluguel responderam por 70,62% da receita de 2025, ancorando a participação do mercado imobiliário de escritórios da China como o formato primário para a ocupação corporativa. Esses contratos oferecem aos ocupantes flexibilidade com risco mitigado e permitem que os incorporadores com muitos ativos combinem receita recorrente com ganhos de capital. As transações de venda pura, embora menores, devem registrar o CAGR mais rápido de 5,79%, pois a reavaliação atraiu grupos domésticos orientados ao valor que perderam o ciclo de alta anterior. A acelerada absorção marca uma janela tática criada por desinvestimentos estrangeiros totalizando USD 11,2 bilhões desde 2021.
O momentum na arena de arrendamento é sustentado pela política estatal que visa um rendimento mínimo de caixa de 3% para carteiras de aluguel geridas profissionalmente. As razões renda-aluguel em nível nacional ficam próximas de 35% para os domicílios de renda média, o que limita a inflação dos aluguéis, mas garante pipelines de ocupação duráveis para os proprietários financeiramente disciplinados. Em paralelo, a plataforma pública de REIT combina o fluxo de caixa de arrendamento com a liquidez de equity listado, efetivamente hibridizando o continuum aluguel-e-venda e aprofundando a participação no mercado.
Por Uso Final: O Setor de Tecnologia Ancora a Transformação Digital
Os ocupantes de Tecnologia da Informação e ITES controlaram 33,12% da demanda de 2025, a maior fatia do tamanho do mercado imobiliário de escritórios da China, e estão posicionados para crescer a um CAGR de 5,96% até 2031. A massa crítica decorre das empresas intensivas em C&T de Pequim e dos ecossistemas de hardware de Shenzhen, cada um cultivando clusters verticalmente integrados que preferem andares plug-and-play de alta especificação. Os inquilinos do setor bancário e de serviços financeiros representam a segunda maior categoria, mas o uso de espaço está se estabilizando à medida que os canais digitais substituem os modelos baseados em agências.
As multinacionais de ciências da vida e energia adicionam absorção incremental sob generosos esquemas de incentivo provinciais, mas as empresas do varejo são liberadoras líquidas de espaço em meio à desintermediação do comércio eletrônico. O resultado é uma crescente distorção da demanda em favor dos inquilinos de tecnologia avançada, cujos orçamentos permitem a personalização em ativos existentes. Os proprietários de edifícios agora incorporam projetos de shell eletrificado capazes de densidades de 120 W/m², resfriamento N+1 e salas de conexão em nuvem de Nível III para garantir a adaptação aos ciclos de atualização de hardware.
Nota: As participações dos segmentos individuais estão disponíveis mediante a compra do relatório
Análise Geográfica
Xangai dominou o cenário de 2025 com uma participação de receita de 22,05%, mas seu setor de escritórios está enfrentando vacâncias de 22,9% à medida que empresas estrangeiras consolidam operações offshore ou realocam para hubs satélites de menor custo. Os aluguéis efetivos em submercados periféricos caíram para USD 41,6 por m² por mês, enquanto as torres premium em Pudong mantêm uma taxa mais estreita de USD 58,3, ilustrando a durabilidade da exposição ao núcleo de Categoria A. O conjunto de políticas de Xangai — créditos fiscais para exportadores de tecnologia e subsídios para retrofits ecológicos — busca estimular a absorção, mas os ciclos de decisão dos inquilinos permanecem prolongados.
Pequim, o centro político nervoso do país, registrou uma taxa de vacância de 21% em 2024, apesar dos compromissos constantes das empresas estatais. Marcas internacionais de assessoria jurídica e gestão de ativos, como Cleary Gottlieb e BlackRock, reduziram a metragem no CBD central, fazendo com que os aluguéis de Categoria A caíssem 7,3% em comparação ao ano anterior, para USD 41,3 por m² por mês. As autoridades locais estão agora combinando isenções fiscais com três anos de isenção de aluguel para inquilinos de startups de IA em Zhongguancun para estabilizar a absorção líquida.
Chengdu se destaca com um CAGR previsto de 6,21% até 2031, catalisado por sua mudança para a manufatura e pela Zona Piloto de Inovação Financeira Ocidental da Seção B, que promove a liquidação transfronteiriça em RMB. Multinacionais como Intel e Siemens recentemente arrendaram respectivamente 13.000 m² e 9.000 m² na Nova Área de Tianfu, citando menores custos de mão de obra e proximidade com fornecedores de componentes. As cotas de liberação de terrenos permanecem restritas, sustentando o poder de precificação dos proprietários apesar do aumento das conclusões.
Panorama regulatório
A política mudou de uma expansão incremental para uma atualização baseada em estoque, com as agências nacionais restringindo o acesso a novos terrenos comerciais e ampliando as saídas via mercado de capitais para ativos estabilizados. Em março de 2026, o Ministério de Recursos Naturais introduziu uma vinculação de revitalização de estoque para terrenos de construção, e as diretrizes de política de 2026 enfatizaram o controle da nova oferta e a redução do inventário imobiliário comercial, o que tem influenciado o ritmo do desenvolvimento de escritórios em submercados com excesso de oferta.
No que diz respeito a financiamento e circulação de ativos, a China Securities Regulatory Commission formalizou o programa-piloto de REITs comerciais em dezembro de 2025 (Anúncio nº 21), incluindo edifícios de escritórios no conjunto de ativos elegíveis e reforçando um caminho de venda e reciclagem para proprietários e incorporadoras. Complementarmente, o Conselho de Estado divulgou o 15º Plano Quinquenal de Renovação Urbana (2026-2030) em maio de 2026, apoiando explicitamente a reutilização de ativos comerciais subutilizados, e a linha especial de recompra de RMB 300 bilhões do People's Bank of China para habitação acessível (ativada em julho de 2026) fortaleceu a capacidade dos governos locais de adquirir e converter estoque, estreitando o vínculo entre as condições de vacância de escritórios e a execução da renovação urbana.
Análise da cadeia de valor
A cadeia de valor do mercado imobiliário de escritórios da China vai desde a liberação de terrenos e aprovações de planejamento até o desenvolvimento, a entrega da construção, a locação e as operações de propriedades, e depois o refinanciamento ou a saída por meio de negociações de ativos e securitização listada. A montante, a disciplina na oferta de terrenos tornou-se um insumo restritivo: o impulso de 2026 para restringir a nova oferta de terrenos de construção para propriedades comerciais está redirecionando as incorporadoras para pipelines de reposicionamento e renovação urbana, em vez de novos empreendimentos de escritórios em terrenos não desenvolvidos.
A jusante, intermediários de locação e ocupantes corporativos impulsionam a estabilidade do fluxo de caixa, o que por sua vez afeta as opções de refinanciamento e a liquidez das transações. O surgimento de REITs comerciais adiciona uma nova camada de distribuição e saída, com a CSRC aprovando o registro do primeiro lote em 24 de abril de 2026 e a Bolsa de Valores de Xangai listando o primeiro lote em 18 de junho de 2026, permitindo que ativos de escritórios maduros acessem financiamento no mercado público e proporcionando uma via de reciclagem para o capital atrelado a edifícios estabilizados. Com a vacância elevada nas principais cidades monitoradas (25,4% em 2025) e o estoque de escritórios Grade A relatado em 99,2 milhões de m² em 21 cidades principais até o final de 2025, a diferenciação está cada vez mais concentrada na gestão de ativos, incluindo mix de locatários, upgrades de edifícios e desempenho energético, em vez de apenas no volume de construção.
Cenário Competitivo
O mercado imobiliário de escritórios da China é moderadamente concentrado. Os fundos estrangeiros registraram seu quarto ano consecutivo de vendas líquidas em 2024, desfazendo-se de torres no valor de USD 11,2 bilhões desde 2021 e recuando de empreendimentos especulativos greenfield. As seguradoras domésticas, as corretoras de valores e os veículos de financiamento dos governos locais preencheram a lacuna, capturando mais de 80% do volume de negócios, ante 60% cinco anos atrás. A mudança reflete tanto a aversão ao risco global quanto o contínuo incentivo de Pequim para que as entidades da "equipe nacional" adquiram ativos estratégicos a valuations ciclicamente vantajosos.
Estrategicamente, os incorporadores de grande capitalização estão reduzindo participações não essenciais para levantar liquidez para a desalavancagem. A Shanghai Lujiazui Finance & Trade Zone Development Co. colocou 20 edifícios avaliados em USD 4,1 bilhões no mercado, enquanto a BlackRock aceitou um desconto de 30% em um par de torres em Xangai adquiridas em 2018 para agilizar a saída. A onda de reavaliação está redefinindo os rendimentos para cerca de 6,2% para ativos de núcleo de Categoria A no CBD, em comparação com picos abaixo de 5% em 2019, apresentando um aumento no retorno total para o capital paciente.
A adoção de tecnologia emergiu como um diferencial decisivo. A CapitaLand Integrated Commercial Trust e o Yuexiu REIT cada um atualizou torres da carteira com medição inteligente, modelagem de gêmeo digital e serviços de bem-estar baseados em aplicativos para capturar a demanda de realocação dos ocupantes do setor TMT. Por outro lado, os proprietários menores com restrições de caixa tiveram dificuldades em financiar retrofits, criando um abismo crescente no desempenho de ocupação e na atenção dos investidores.
Líderes do Setor Imobiliário de Escritórios da China
WANDA Group
Country Garden Property Development Co., Ltd
Vanke Co., Ltd.
Sunac China Holdings Limited
Poly Developments & Holdings
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A renovação urbana e a reutilização adaptativa são o principal conjunto de oportunidades, à medida que a política nacional direciona o capital para a revitalização de estoques comerciais subutilizados. O 15º Plano Quinquenal de Renovação Urbana (2026-2030) promove explicitamente a reconversão de ativos de escritórios comerciais e industriais subutilizados em habitação acessível ou infraestrutura comunitária, enquanto a linha especial de recompra de RMB 300 bilhões do People's Bank of China (ativada em julho de 2026) fornece um canal de financiamento que apoia programas locais de aquisição e conversão. Para os proprietários de escritórios, isso abre caminhos para monetizar edifícios Grade B/C estruturalmente desafiados por meio de conversão, parcerias de reincorporação ou alienação em pipelines de compra e transformação apoiados por políticas públicas.
Upgrades de qualidade e retrofits de conformidade ambiental também representam uma segunda área de oportunidade, especialmente para ativos que competem por ocupantes de tecnologia e P&D que priorizam o desempenho e a confiabilidade do edifício. A China Association for Engineering Construction Standardization publicou a T/CCIAT 0111-2026 (em vigor a partir de 1º de junho de 2026), reforçando práticas padronizadas de construção verde que podem ser traduzidas em especificações de retrofit e critérios de aquisição para proprietários e empreiteiros. Paralelamente, o canal de REITs comerciais está sendo operacionalizado por meio da aprovação de registro do primeiro lote (abril de 2026) e da listagem na Bolsa de Valores de Xangai (junho de 2026), apoiando proprietários que conseguem empacotar ativos Grade A estabilizados e bem locados em veículos compatíveis e reciclar os recursos em reposicionamento ou capex orientado pelo locatário. Conclusões emblemáticas, como o Hang Lung Properties Westlake 66 em Hangzhou (inaugurado em abril de 2026, com múltiplas torres de escritórios Grade A), também estão elevando o padrão de amenidades, credenciais de sustentabilidade e operações de nível institucional, o que aumenta o prêmio sobre ativos diferenciados.
Desenvolvimentos recentes do setor
- Julho de 2026: A China Vanke agendou uma assembleia geral extraordinária para 31 de julho de 2026 para votar uma nova estrutura de conselho e remuneração de diretores. A reformulação de governança ocorreu em conjunto com ações contínuas no balanço patrimonial, mantendo o foco do mercado na capacidade de execução e na disciplina de gestão de ativos de uma grande incorporadora nacional com ampla exposição comercial.
- Junho de 2026: Três seguradoras investiram cerca de CNY 3 bilhões para adquirir quase 50% do Beijing Dinghao Plaza, destacando o papel das seguradoras como fonte de liquidez para ativos comerciais. A transação evidenciou uma mudança no mix de compradores em direção a capital doméstico de longa duração, capaz de manter e reposicionar complexos ligados a escritórios ao longo do ciclo.
- Dezembro de 2025: A China Securities Regulatory Commission emitiu o Anúncio nº 21 para lançar o programa-piloto de REITs comerciais, permitindo que edifícios de escritórios estejam entre os ativos subjacentes elegíveis. Isso expandiu o arcabouço de REITs públicos, da infraestrutura para o setor imobiliário comercial, fortalecendo a opcionalidade de saída para proprietários de escritórios estabilizados e vinculando o desempenho de locação mais diretamente ao acesso ao mercado de capitais.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Para este estudo, o tamanho do mercado imobiliário de escritórios da China é dimensionado como o valor gerado pelas atividades de locação e venda direta de edifícios de escritórios projetados para ocupação corporativa nas principais cidades chinesas.
Exclusões de escopo: excluímos expansões de sedes ocupadas pelo proprietário, ativos de uso misto onde os escritórios representam menos de 60% da área bruta locável, e sublocações de coworking de curto prazo.
Visão geral da segmentação
- Por Classificação de Edifício
- Categoria A
- Categoria B
- Categoria C
- Por Tipo de Transação
- Aluguel
- Vendas
- Por Uso Final
- Tecnologia da Informação (TI e ITES)
- BFSI (Serviços Bancários, Financeiros e de Seguros)
- Consultoria Empresarial e Serviços Profissionais
- Outros Serviços (Varejo, Ciências da Vida, Energia, Jurídico)
- Por Principais Cidades
- Pequim
- Xangai
- Shenzhen
- Guangzhou
- Chengdu
- Restante da China
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
Começamos construindo uma base factual sobre sinais de oferta, demanda e precificação que possa ser verificada repetidamente ao longo dos ciclos. Fontes públicas foram usadas para contexto de mercado e séries de referência, como publicações do National Bureau of Statistics of China, declarações de política do People's Bank of China, atualizações do Ministry of Housing and Urban-Rural Development, e estatísticas da SAFE ou aduaneiras, quando o fluxo de capital e os insumos de construção são relevantes. Também revisamos portais de planejamento e estatísticas em nível municipal para as principais metrópoles, além de periódicos revisados por pares de economia urbana e imobiliária, para entender como a vacância, a absorção líquida e os índices de aluguel são comumente medidos.
No lado da indústria, utilizamos registros de incorporadoras listadas e empresas de serviços imobiliários, anúncios de bolsa e apresentações a investidores para acompanhar a área do portfólio, o desempenho de locação e os rendimentos de aluguel divulgados. Bases de dados de notícias e financeiras apoiaram verificações de cronologia sobre grandes lançamentos e mudanças de política, e um banco de dados de embarques de importação/exportação foi usado seletivamente para sentir a atividade de materiais de construção quando isso ajudava a explicar o momento da oferta. As fontes documentais listadas aqui são ilustrativas, e muitos documentos e bases de dados públicos adicionais foram consultados para coleta, verificação cruzada e esclarecimento.
Entrevistas e Pesquisas Primárias
Para preencher as lacunas deixadas pelos dados públicos, validamos premissas por meio de entrevistas e pesquisas estruturadas com proprietários, corretores, ocupantes, gestores de propriedades, avaliadores e partes interessadas do lado financeiro que acompanham locações e transações. Essas discussões esclareceram como o estoque Grade A, B e C é contabilizado na prática, como os incentivos alteram os aluguéis efetivos em comparação com os aluguéis anunciados, e como as tendências de vacância e absorção variam por nível de cidade e submercado.
Distribuição dos entrevistados da pesquisa de campo primária
| Tipo de empresa | Cargo do entrevistado |
|---|---|
| Nível superior: 39% | Diretores executivos (CXOs): 16% |
| Nível médio: 44% | Líderes funcionais/de unidade: 40% |
| Players menores: 17% | Gerentes: 44% |
Dimensionamento de Mercado e Previsão
O mercado foi modelado utilizando uma abordagem top-down, na qual o estoque de escritórios em nível municipal e os cronogramas de entrega são reconstruídos primeiro, e depois filtrados por meio de taxas de ocupação, absorção líquida e trajetórias de aluguel para estimar o pool de valor. Como um único número de destaque pode ocultar oscilações na precificação efetiva, separamos os aluguéis nominais dos aluguéis líquidos efetivos, aplicando ajustes de incentivo e vacância que foram validados em chamadas primárias.
Para manter o modelo fundamentado, utilizamos um pequeno conjunto de insumos com significado claro no mundo real, incluindo adições de inventário Grade A/B/C, direção da taxa de vacância, absorção líquida, índices de aluguel (e profundidade de incentivos), e atividade transacional como verificação de confiança para a precificação. As previsões foram produzidas utilizando análise de cenários, nas quais trajetórias de referência de aluguel e ocupação foram definidas por nível de cidade e depois testadas sob estresse para crédito mais restrito, atraso na entrega de projetos ou recuperação mais rápida da demanda. Em seguida, corroboramos os totais com aproximações bottom-up seletivas, como aluguéis amostrados por metro quadrado aplicados ao estoque ocupado em cidades representativas, seguidas de verificações em relação ao desempenho de portfólio divulgado em registros. Onde as evidências eram limitadas, utilizamos proxies conservadores por nível de cidade até que insumos melhores estivessem disponíveis.
Validação de Dados e Ciclo de Atualização
Testamos os resultados em relação a sinais independentes, incluindo tendências relatadas de vacância e absorção, direção do índice de aluguel e desempenho de locação divulgado para grandes portfólios, de modo que discrepâncias óbvias pudessem ser sinalizadas precocemente. Os valores discrepantes foram revisados em mais de uma etapa, começando pela reconciliação de fontes e verificações de consistência de unidades, seguidas de revisão analítica de premissas como taxas de incentivo, momento de entrega e pontos de conversão cambial.
Se uma mudança material for observada, como um grande movimento de política afetando o financiamento ou um aumento inesperado de oferta em cidades-chave, as premissas são revisadas e especialistas relevantes são recontatados. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando eventos de impacto no mercado assim exigem, seguidas de uma revisão final antes da entrega, para que os clientes recebam a visão mais atual.
Tamanho do Mercado Imobiliário de Escritórios da China Segundo a Mordor Intelligence Versus Outras Estimativas Publicadas
Os tamanhos de mercado publicados para o mercado imobiliário de escritórios da China podem parecer muito distantes entre si, mesmo quando o nome do tópico parece o mesmo. As diferenças geralmente vêm do que é considerado escritório (escritório puro versus uso misto), se os valores são baseados em aluguéis, valor do ativo ou transações, e como incentivos e vacâncias são tratados na precificação efetiva.
As tendências de vacância e absorção líquida, junto com a direção do índice de aluguel e os pipelines de entrega, são as verificações que mantêm a estimativa da Mordor Intelligence vinculada a um conjunto definido de edifícios de escritórios projetados para esse fim e a uma lógica consistente de aluguel efetivo. Outro fator frequente de discrepância é a geografia, já que algumas fontes cobrem apenas cidades de Nível 1 ou apenas Grade A, e algumas incluem sublocações de coworking ou espaços ocupados pelo proprietário que não se comportam como um mercado negociado ou locado. O momento da conversão cambial também importa, pois usar diferentes pontos de conversão de RMB para USD pode alterar o total em USD mesmo quando os números locais são semelhantes.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 287,32 bilhões de USD (2025) | |
| Relatório de Corretagem Global A | 214,60 bilhões de USD (2025) | Frequentemente limitado ao inventário Grade A em um conjunto menor de cidades principais, com o valor de mercado inferido principalmente a partir de aluguéis premium, e não normaliza totalmente os incentivos em aluguéis líquidos efetivos. |
| Resumo de Pesquisa do Setor B | 352,90 bilhões de USD (2025) | Frequentemente amplia o escopo para escritórios de uso misto e sublocações de escritórios com serviços, e pode aplicar uma trajetória de recuperação de aluguel mais agressiva sem compatibilizá-la com restrições de vacância e absorção. |
A dispersão nos valores publicados é explicada principalmente pelos limites de escopo e pela forma como os aluguéis efetivos são tratados quando as vacâncias estão elevadas. Ao ancorar o modelo em sinais observáveis de estoque, entrega, vacância e absorção de locação, e depois validar os ajustes de precificação por meio de entrevistas, nosso número permanece rastreável a etapas repetíveis que os usuários podem seguir.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado imobiliário de escritórios da China?
O mercado é avaliado em USD 301,89 bilhões em 2026 e está projetado para atingir USD 386,48 bilhões até 2031.
Por que os escritórios de Categoria A estão superando os demais segmentos?
O trabalho híbrido incentiva as empresas a se consolidarem em locais de alta especificação com melhores comodidades e credenciais ESG, impulsionando a Categoria A a um CAGR de 5,63%.
Qual cidade é o mercado de escritórios de crescimento mais rápido na China?
Chengdu lidera com um CAGR previsto de 6,21%, auxiliado pelo nearshoring de manufatura e pelas políticas de inovação.
Como o programa público de REIT afeta o investimento em escritórios?
O marco ampliado de REIT canaliza capital de equity para projetos de escritórios estabilizados, oferecendo aos proprietários saídas alternativas e aos investidores exposição líquida.
Qual é o impacto dos mandatos de edifícios verdes sobre a vacância?
Os edifícios certificados obtêm prêmios de aluguel e menor vacância, enquanto o estoque não conforme enfrenta obsolescência e maior risco de arrendamento.
Quem são os compradores dominantes no mercado de escritórios da China atualmente?
As instituições domésticas agora respondem por mais de 80% das transações, preenchendo a lacuna deixada por quatro anos consecutivos de vendas líquidas estrangeiras.
Página atualizada pela última vez em:



