
Tamanho e Participação do Mercado de Ração Composta da China
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 109 Bilhões de dólares |
| Tamanho do Mercado (2026) | 113.90 Bilhões de dólares |
| Tamanho do Mercado (2031) | 141.94 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.50 % |
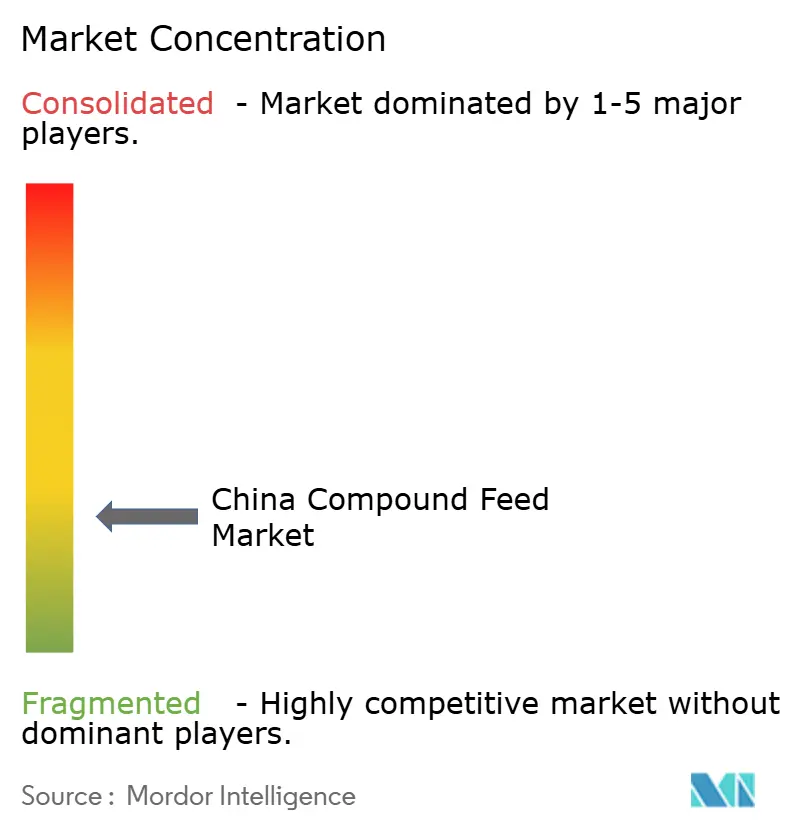
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Ração Composta da China por Mordor Intelligence
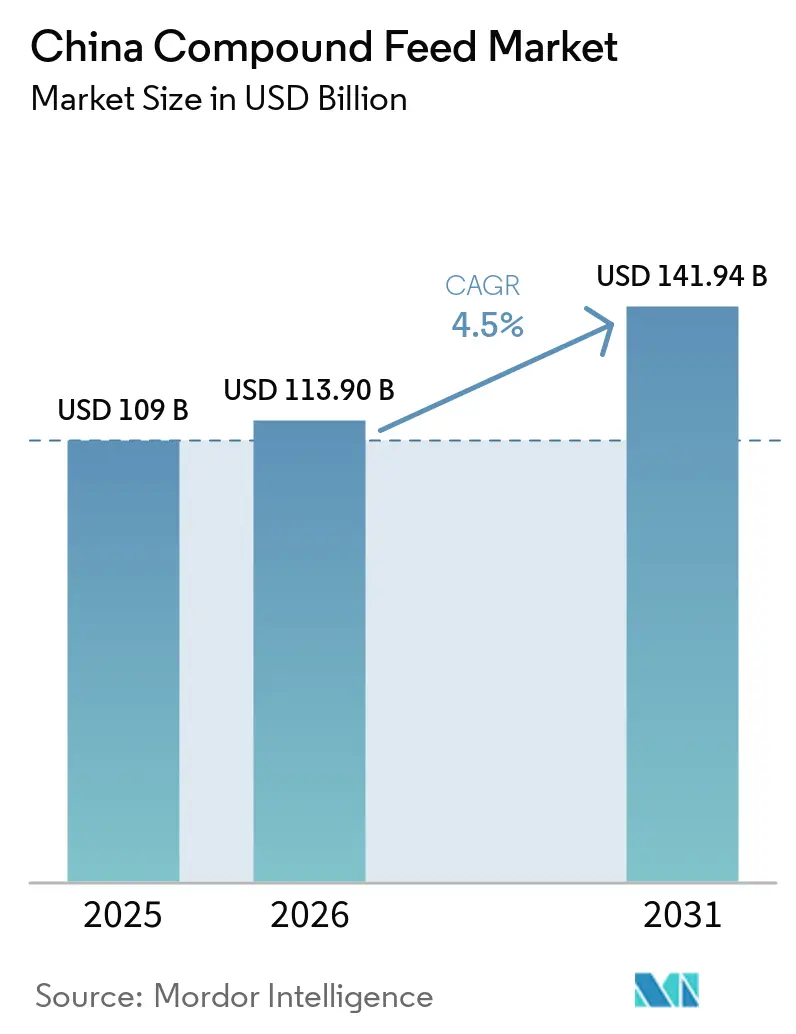
O tamanho do mercado de ração composta da China foi avaliado em 109,00 bilhões de USD em 2025 e está previsto para crescer de 113,90 bilhões de USD em 2026 para 141,94 bilhões de USD até 2031, a um CAGR de 4,50% de 2026 a 2031. O mercado é sustentado pela recuperação da demanda por ração, pelo aumento do consumo de proteína animal, pela expansão da aquicultura comercial e pela transição da ração de mistura própria para produtos comerciais padronizados. De acordo com o Serviço Agrícola Estrangeiro do Departamento de Agricultura dos Estados Unidos (USDA FAS) em 2026, o uso total de ração e resíduos da China está previsto para atingir 293 milhões de toneladas métricas no ano de comercialização 2026/27, ligeiramente superior ao do AM 2025/26, sustentado pela antecipada maior demanda por ração dos setores de avicultura e aquiculturaGrain and Feed Update-China - People's Republic of , apps.fas.usda.gov">[1]. Os principais fornecedores estão investindo em capacidade de ração para aquicultura, capacidades de formulação e sistemas de produção digital, enquanto a volatilidade nos preços da soja e do milho continua a pressionar as margens.
Principais Conclusões do Relatório
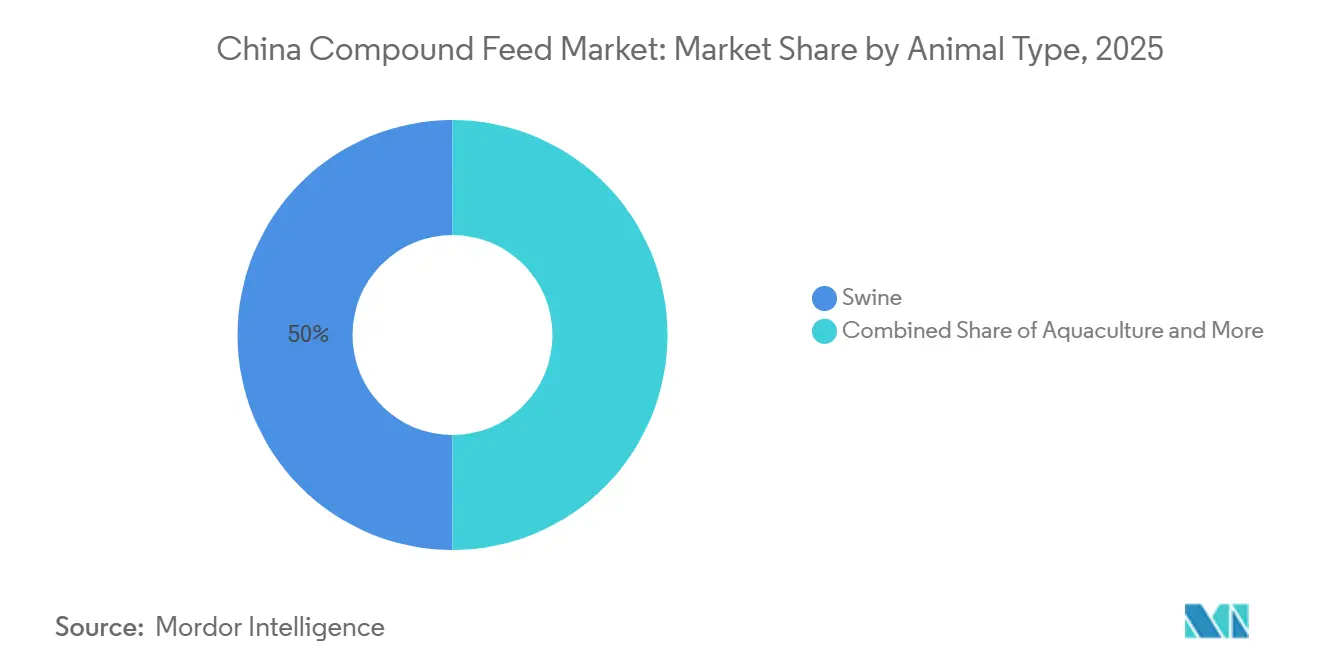
- Por tipo de animal, suínos foi o maior segmento e representou 50,0% da participação no mercado de ração composta da China em 2025, enquanto a aquicultura é o segmento de crescimento mais rápido e está prevista para expandir a um CAGR de 6,2% de 2026 a 2031.
- Por ingrediente, os cereais foram o maior segmento e representaram 41,0% do tamanho do mercado de ração composta da China em 2025, enquanto os suplementos são o segmento de crescimento mais rápido e estão previstos para expandir a um CAGR de 6,4% de 2026 a 2031.
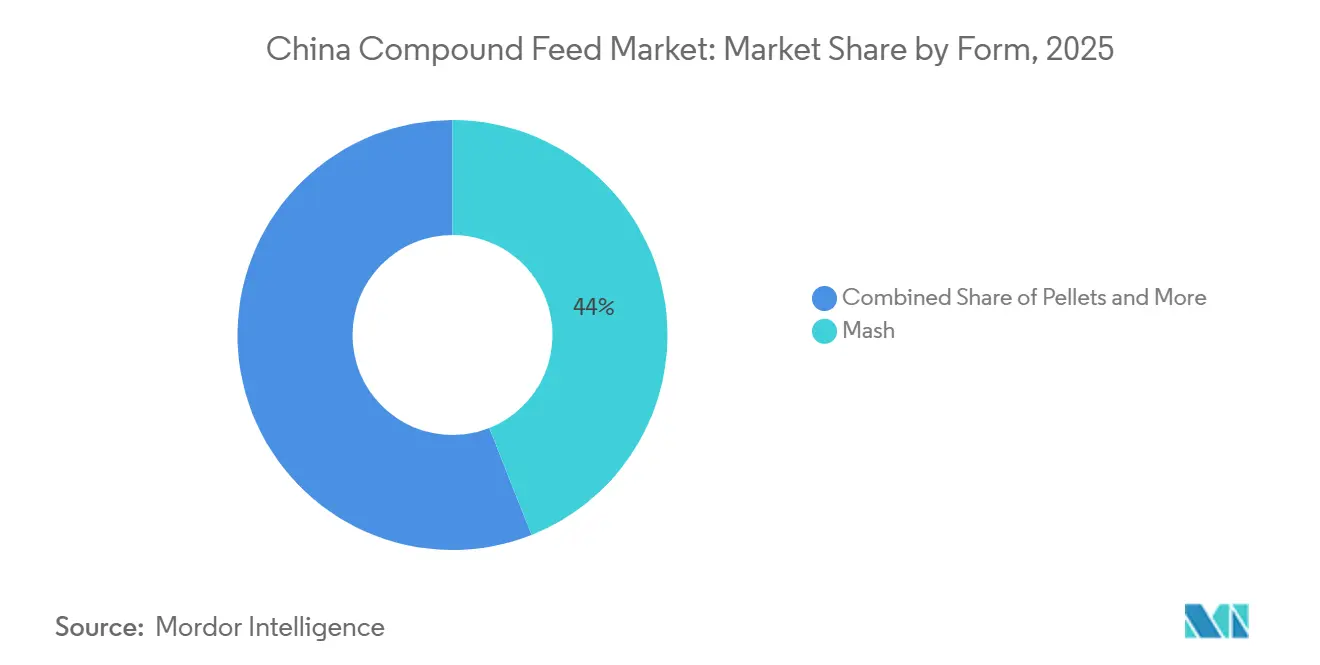
- Por forma, o farelo foi o maior segmento e representou 44,0% do mercado em 2025, enquanto os pellets são o segmento de crescimento mais rápido e estão previstos para expandir a um CAGR de 6,0% de 2026 a 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Ração Composta da China
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da Demanda por Proteína de Origem Animal na China | +0.9% | Em toda a China, com o Leste, o Sul e o Centro da China como centros de demanda | Longo prazo (≥ 4 anos) |
| Industrialização da Criação de Aves e Suínos | +0.8% | Centro da China, Norte da China e Sudoeste da China | Médio prazo (2-4 anos) |
| Expansão da Aquicultura Comercial e da Ração Aquícola Especializada | +0.7% | Guangdong, Fujian e Hubei | Longo prazo (≥ 4 anos) |
| Adoção de Formulações de Baixa Proteína e Nutrição de Precisão | +0.5% | Guangdong, Shandong e Jiangsu | Médio prazo (2-4 anos) |
| Crescimento de Operações Integradas de Pecuária e Ração | +0.5% | Henan, Sichuan e Shandong | Longo prazo (≥ 4 anos) |
| Digitalização e Automação de Fábricas de Ração e Alimentação de Fazendas | +0.4% | Jiangsu, Guangdong e Shandong | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Demanda por Proteína de Origem Animal na China
A crescente demanda por proteína de origem animal está sustentando o mercado de ração composta da China, pois a ração é um insumo essencial para a produção comercial de pecuária, avicultura e aquicultura. A contínua expansão e comercialização desses setores de produção animal estão aumentando a necessidade de rações formuladas adaptadas a diferentes espécies, estágios de crescimento e sistemas de produção. Em particular, o desenvolvimento da aquicultura comercial está sustentando a demanda por formulações especializadas de ração para aquicultura, enquanto a produção de aves e pecuária continua a gerar demanda por ração composta nas principais categorias animais. A crescente comercialização da produção animal e a transição para práticas de alimentação mais padronizadas estão apoiando ainda mais a adoção de produtos de ração fabricados comercialmente. Como resultado, o mercado de ração composta da China se beneficia de uma base diversificada de produção de proteína animal abrangendo pecuária, avicultura e aquicultura, em vez de depender exclusivamente da demanda por ração para suínos.
Industrialização da Criação de Aves e Suínos
A transição de sistemas de produção agropecuária de pequena escala e mistos para operações pecuárias maiores e mais comercializadas está expandindo a base de clientes para os fabricantes de ração comercial e aumentando o uso de programas de alimentação padronizados. De acordo com a Associação da Indústria de Ração da China em 2026, a ração composta a granel representou 53,4% da produção total de ração composta em 2025, um aumento de 4,1 pontos percentuais em relação a 2024, indicando uma contínua transição para ração fornecida comercialmente e aquisição centralizadaOverview of the National Feed Industry Development in 2025, chinafeed.org.cn">[2]. A crescente escala da produção avícola também está sustentando a demanda por ração formulada, enquanto as granjas suinícolas maiores dependem cada vez mais de nutrição padronizada e sistemas de alimentação gerenciados profissionalmente. Ao mesmo tempo, os esforços da China para gerenciar os estoques de matrizes suínas podem moderar a demanda por ração suinícola no curto prazo, criando uma perspectiva de crescimento mais equilibrada entre os segmentos pecuários. O USDA FAS informou que os estoques de matrizes haviam diminuído para 39,61 milhões de cabeças no final de 2025, próximo à meta governamental, enquanto os fracos preços dos suínos e as margens mais apertadas eram antecipados para limitar a expansão adicional do rebanho. No geral, a crescente escala, padronização e profissionalização da avicultura e da suinocultura estão sustentando a adoção de ração composta comercial, particularmente entre os produtores de grande escala.
Expansão da Aquicultura Comercial e da Ração Aquícola Especializada
A aquicultura comercial representa um importante canal de crescimento para o mercado de ração composta da China, pois a produção de diferentes espécies de peixes e organismos aquáticos requer formulações nutricionais especializadas. O contínuo desenvolvimento e comercialização da indústria aquícola da China estão sustentando a demanda por formulações de ração específicas por espécie, particularmente para espécies de alto valor e marinhas. A crescente adoção de sistemas de produção intensiva e a diversificação das espécies aquáticas cultivadas também estão criando demanda por rações adaptadas a diferentes espécies, estágios de crescimento e requisitos de produção. A BioMar anunciou em fevereiro de 2026 que expandiria sua instalação de produção em Wuxi adicionando 50.000 toneladas métricas de capacidade, com a nova linha projetada para atender espécies de alto valor e produzir rações especializadas para enguia japonesa, garoupa, peixe-mandarim e peixes em estágio inicial de vida, com comissionamento previsto para o primeiro trimestre de 2027. A expansão da capacidade especializada de ração para aquicultura indica oportunidades crescentes para produtos de ração de maior valor à medida que a indústria aquícola da China se torna mais comercializada e diversificada.
Adoção de Formulações de Baixa Proteína e Nutrição de Precisão
Os fabricantes de ração na China estão adotando cada vez mais formulações de baixa proteína com equilíbrio de aminoácidos para reduzir a dependência do farelo de soja, mantendo os requisitos nutricionais da pecuária e da avicultura. De acordo com o Ministério da Agricultura e Assuntos Rurais da China (MARA) em 2023, um plano de ação trienal visava reduzir a proporção de farelo de soja na alimentação animal de 14,5% em 2022 para abaixo de 13% até 2025. A transição para dietas de menor proteína é sustentada por aminoácidos sintéticos, farinhas proteicas alternativas e técnicas de formulação de precisão que permitem aos fabricantes de ração atender aos requisitos nutricionais com menos farelo de soja. De acordo com o MARA em 2024, a participação do farelo de soja nos ingredientes de ração diminuiu 0,5% durante janeiro–outubro de 2024 em comparação com o período correspondente do ano anterior. Essas práticas de formulação podem reduzir a exposição dos fabricantes de ração aos custos de soja importada, ao mesmo tempo que aumentam a demanda por aditivos para ração, aminoácidos, expertise em formulação e produtos de ração composta tecnicamente diferenciados. A adoção da nutrição de precisão está, portanto, apoiando o desenvolvimento de formulações de ração mais eficientes em termos de recursos, particularmente entre as granjas comerciais de maior porte.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade do Ciclo Suíno e Redução Periódica do Rebanho | -0.7% | Sichuan, Henan e Hunan com efeitos nacionais | Curto prazo (≤ 2 anos) |
| Dependência do Farelo de Soja Importado e Custos Voláteis do Milho | -0.8% | Shandong, Henan e Jiangsu | Médio prazo (2-4 anos) |
| Custos de Conformidade com Segurança Alimentar, Meio Ambiente e Redução de Antibióticos | -0.5% | Guangdong, Shandong, Jiangsu e em todo o país | Médio prazo (2-4 anos) |
| Surtos de Doenças e Interrupções de Biossegurança | -0.6% | Liaoning, Sichuan e Hunan | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Dependência do Farelo de Soja Importado e Custos Voláteis do Milho
As matérias-primas representam uma parcela importante dos custos de produção de ração composta, tornando as flutuações nos preços da soja e do milho uma restrição importante às margens dos fabricantes de ração. A China permanece altamente dependente de soja importada para sua indústria de ração, com as importações de soja atingindo aproximadamente 105 milhões de toneladas métricas em 2024, com o Brasil respondendo pela maior parcela do fornecimentoBiotechnology and Other New Production Technologies Annual, apps.fas.usda.gov">[3]. Ao mesmo tempo, os preços do milho podem flutuar com a oferta doméstica, os estoques e a demanda por ração. O Serviço Agrícola Estrangeiro do Departamento de Agricultura dos Estados Unidos (USDA FAS) antecipou que as grandes fábricas de ração chinesas usaram 6% mais milho nas rações durante os primeiros sete meses de 2025 do que o nível médio do ano anterior, destacando a importância da disponibilidade e dos preços do milho para os fabricantes de ração. A combinação da exposição à soja importada e as mudanças nos requisitos domésticos de milho podem aumentar os custos de formulação e dificultar a manutenção de margens estáveis pelos fabricantes de ração. Essas pressões de custo também podem influenciar as decisões de substituição de ingredientes e formulação, particularmente quando os preços relativos do farelo de soja, do milho e de fontes alternativas de proteína ou energia mudam.
Volatilidade do Ciclo Suíno e Redução Periódica do Rebanho
A ração suína permanece uma categoria de volume importante na indústria de ração composta da China, tornando a demanda por ração sensível às mudanças no rebanho nacional de suínos e no estoque de matrizes reprodutoras. Flutuações periódicas nos preços de suínos, na rentabilidade dos produtores e na capacidade reprodutiva podem desencadear ciclos de expansão, reposição e redução do rebanho, resultando em mudanças correspondentes na demanda por ração suína. O Ministério da Agricultura e Assuntos Rurais (MARA) também introduziu medidas para gerenciar a capacidade reprodutiva e melhorar o equilíbrio entre a oferta de suínos e a demanda do mercado. Embora essas medidas visem reduzir o excesso de capacidade produtiva e moderar futuras flutuações de oferta, os ajustes no tamanho do rebanho ainda podem criar volatilidade de curto prazo no consumo de ração. Consequentemente, os fabricantes de ração composta permanecem expostos a mudanças cíclicas na indústria suína, que podem afetar os volumes de produção, a utilização da capacidade e a estabilidade da receita.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Animal: Suínos Lidera o Mercado Enquanto a Aquicultura Apoia o Crescimento
Os suínos representaram 50,0% do tamanho do mercado de ração composta da China em 2025, tornando-o o maior segmento por tipo de animal. Sua substancial base de produção confere à ração para suínos uma influência importante na utilização das fábricas de ração e na demanda por matérias-primas. A ração para aves também representa um segmento significativo da indústria de ração composta da China, enquanto a ração para ruminantes mantém uma posição menor, porém estabelecida. A grande base de ração para suínos reflete a contínua importância da produção de carne suína no setor pecuário da China, embora o segmento permaneça exposto a flutuações nos estoques de suínos, na rentabilidade dos produtores e no ciclo de produção suinícola.
A aquicultura está prevista para ser o segmento de tipo animal de crescimento mais rápido, expandindo a um CAGR de 6,2% entre 2026 e 2031. O segmento é sustentado pela contínua comercialização da aquicultura e pela crescente demanda por formulações específicas por espécie. A ração premium para camarão, peixes marinhos, enguia e outras espécies de alto valor requer formulações nutricionais especializadas e capacidades de processamento, apoiando oportunidades para produtos de ração para aquicultura de maior valor. A expansão da aquicultura, portanto, fornece um canal de crescimento adicional para a indústria de ração composta da China ao lado de sua grande base de ração para suínos.


Por Ingrediente: Cereais Permanecem o Maior Segmento Enquanto os Suplementos Registram o Crescimento Mais Rápido
Os cereais representaram 41,0% da participação no mercado de ração composta da China em 2025, tornando-os o maior segmento, pois o milho e o trigo permanecem fontes de energia essenciais nas formulações de ração para pecuária e avicultura. De acordo com o Serviço Agrícola Estrangeiro do Departamento de Agricultura dos Estados Unidos (USDA FAS), o uso de milho para ração e resíduos na China está projetado para aumentar 0,4% no AM2026/27 em comparação com o ano de comercialização anterior. O Governo Chinês também está incentivando uma maior diversificação dos ingredientes de ração, com um objetivo de longo prazo de reduzir a participação combinada de grãos e oleaginosas na ração. Tortas e farinhas permanecem importantes fontes de proteína, enquanto as mudanças nos preços relativos dos ingredientes e as políticas governamentais estão incentivando os fabricantes de ração a avaliar fontes alternativas de proteína e energia.
Os suplementos estão previstos para ser o segmento de ingredientes de crescimento mais rápido, expandindo a um CAGR de 6,4% entre 2026 e 2031. Aminoácidos, enzimas, vitaminas e outros aditivos para ração permitem que os fabricantes formulem dietas com maior precisão nutricional e apoiem o desenvolvimento de formulações de menor proteína. A crescente adoção da nutrição de precisão é particularmente relevante à medida que os fabricantes de ração buscam reduzir a inclusão de farelo de soja mantendo o desempenho animal. Os suplementos também permitem que as fábricas de ração adaptem as formulações de acordo com a espécie animal, idade, estágio de produção e requisitos nutricionais, sustentando a demanda contínua por formulações de ração especializadas. A transição para dietas mais eficientes e tecnicamente otimizadas está, portanto, prevista para sustentar o crescimento mais rápido do segmento de suplementos.
Por Forma: O Farelo Mantém uma Grande Base Enquanto os Pellets Ganham Terreno
O farelo representou 44,0% do mercado de ração composta da China por forma em 2025, tornando-o o maior segmento. Seu uso contínuo é sustentado pelas práticas de alimentação estabelecidas na produção pecuária e por seus requisitos relativamente simples de manuseio e produção. O farelo pode ser fornecido a granel e integrado aos sistemas de alimentação existentes nas granjas, apoiando sua adoção contínua entre os produtores pecuários comerciais. Os fareletes atendem a aplicações mais especializadas, particularmente na alimentação de aves em estágio inicial, enquanto a ração líquida permanece um segmento menor devido aos seus maiores requisitos de manuseio e distribuição. O uso estabelecido do farelo no setor pecuário da China fornece ao segmento uma base instalada substancial, apesar da crescente adoção de formas de ração processadas.
Os pellets estão previstos para ser o segmento de forma de crescimento mais rápido, expandindo a um CAGR de 6,0% entre 2026 e 2031. A peletização proporciona maior uniformidade na composição e no tamanho das partículas da ração, ao mesmo tempo que melhora a eficiência de manuseio, armazenamento e distribuição da ração. Essas características são particularmente relevantes para a aquicultura, avicultura e outros sistemas de alimentação comercial que exigem qualidade de ração consistente. A contínua transição para o fornecimento padronizado de ração comercial e a expansão de granjas maiores e gerenciadas profissionalmente estão sustentando a demanda por produtos peletizados. À medida que os fabricantes de ração e os produtores priorizam cada vez mais a consistência, a eficiência logística e a entrega precisa de nutrientes, espera-se que a ração peletizada ganhe participação ao longo do período de previsão.
Análise Geográfica
Análise Geográfica
Shandong foi o maior mercado provincial de ração composta na China, sustentado por sua grande base de produção de pecuária e aves, indústria estabelecida de fabricação de ração e cadeias de suprimentos agrícolas bem desenvolvidas. Guangdong representou o mercado provincial de crescimento mais rápido, sustentado por sua forte indústria aquícola, ampla capacidade de fabricação de ração e acesso a cadeias de suprimentos costeiras estabelecidas. A estrutura geográfica do mercado de ração composta da China varia entre as províncias porque a concentração de pecuária, a atividade aquícola, a produção de culturas e a logística de ração diferem consideravelmente por região.
Fujian e Guangxi se beneficiam da aquicultura e da produção pecuária estabelecidas, criando demanda por produtos de ração convencionais e especializados. A base de aquicultura marinha de Fujian sustenta a demanda por dietas especializadas para peixes marinhos, camarão e enguia, enquanto Guangxi combina produção de suínos, aves e aquicultura de água doce. Sichuan também permanece um mercado importante devido à sua grande base de produção suína. Outras grandes províncias agrícolas, incluindo Hunan, Jiangxi, Hubei, Henan, Jiangsu e Anhui, têm combinações diversificadas de pecuária, aves, aquicultura e produção de grãos, sustentando a demanda em múltiplas categorias de ração.
Os investimentos em produção pecuária integrada podem sustentar a demanda regional por ração comercial à medida que a capacidade de produção de suínos e aves se expande. Em contraste, mercados de ração mais maduros em províncias como Hebei e Liaoning podem oferecer demanda incremental comparativamente menor com a maior formalização das fazendas, enquanto mercados geograficamente dispersos nas regiões nordeste, noroeste e autônomas podem enfrentar maiores desafios logísticos e uso contínuo de ração autofabricada. Consequentemente, os clusters de aquicultura costeira e as regiões integradas de produção pecuária oferecem oportunidades de crescimento distintas dentro do mercado de ração composta da China.
Cenário Competitivo
O mercado de ração composta da China é fragmentado, com Guangdong Haid Group Co., Limited, New Hope Liuhe Co., Ltd., Wens Foodstuff Group Co., Ltd., Tongwei Co., Ltd. e Beijing Dabeinong Technology Group Co., Ltd. representando alguns dos principais participantes em 2025. A concorrência está centrada na produção de ração composta, nutrição específica por espécie, ração para aquicultura, ração para pecuária, formulação de ração, distribuição e serviços de produção integrados. Guangdong Haid Group Co., Limited e New Hope Liuhe Co., Ltd. competem por meio de produção de ração em larga escala e amplos portfólios de produtos cobrindo pecuária, avicultura e aquicultura, enquanto Wens Foodstuff Group Co., Ltd. combina produção de ração com operações pecuárias integradas. Tongwei Co., Ltd. tem uma posição forte em ração para aquicultura e produção aquática.
A diferenciação competitiva está cada vez mais se deslocando do volume de ração isoladamente para nutrição especializada, formulações de ração para aquicultura, eficiência de produção e operações de ração digitalizadas. Guangdong Haid Group Co., Limited e New Hope Liuhe Co., Ltd. se beneficiam de escala, amplas redes de distribuição e portfólios diversificados de alimentação animal, enquanto Tongwei Co., Ltd. e BioMar Group competem por meio de produtos especializados de ração para aquicultura para espécies aquáticas de maior valor. BioMar Group e Tongwei Co., Ltd. estão expandindo sua instalação de joint venture em Wuxi em 2026, adicionando uma segunda linha de produção e 50.000 toneladas métricas de capacidade adicional, apoiando dietas especializadas para espécies incluindo enguia japonesa, garoupa e peixe-mandarim. Wens Foodstuff Group Co., Ltd. também está adotando tecnologias digitais, incluindo seu sistema de previsão e programação de ração Zhiliao Tong, que integra previsão de demanda, programação de fábricas de ração e gestão logística. Esses desenvolvimentos indicam uma ênfase crescente em expertise de formulação, eficiência operacional e soluções especializadas de ração.
O mercado também oferece oportunidades para que as empresas adaptem os produtos de ração aos diversos sistemas de produção pecuária e aquícola da China. As províncias costeiras com grandes indústrias aquícolas criam oportunidades para ração aquícola marinha e de água doce especializada, enquanto as principais regiões produtoras de suínos e aves sustentam a demanda por ração composta convencional. As granjas integradas maiores oferecem oportunidades para empresas que oferecem formulações padronizadas, serviços técnicos, planejamento digital e fornecimento confiável a granel, enquanto as operações aquícolas especializadas podem sustentar a demanda por dietas premium específicas por espécie. Consequentemente, a vantagem competitiva é cada vez mais determinada pela capacidade de uma empresa de combinar escala de produção com nutrição especializada, capacidades de formulação, redes de distribuição, operações digitais e suporte técnico, em vez de apenas pela capacidade de fabricação de ração.
Líderes do Setor de Ração Composta da China
-
Guangdong Haid Group Co., Limited
-
New Hope Liuhe Co., Ltd. (New Hope Group Co., Ltd.)
-
Wens Foodstuff Group Co., Ltd.
-
Tongwei Co., Ltd. (Tongwei Group Co., Ltd.)
-
Beijing Dabeinong Technology Group Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Junho de 2026: Tongwei Agricultural Development Co., Ltd. inaugurou sua base de produção de micropartículas de ração para camarão em Jiangsu Tongwei e lançou a série Tongwei Beyond de ração para larvas de camarão. A construção incluiu quatro linhas de produção de ração de alta qualidade para larvas, sustentada por um investimento adicional de CNY 15 milhões (2,08 milhões de USD) realizado em 2025, expandindo a capacidade da Tongwei para nutrição especializada de camarão em estágio inicial de vida.
- Fevereiro de 2026: O BioMar Group, por meio de sua joint venture com a Tongwei Co., Ltd., anunciou a expansão de sua instalação de ração aquícola em Wuxi com uma segunda linha de produção. A expansão adicionará 50.000 toneladas métricas de capacidade e permitirá a produção de rações avançadas para berçário e rações especializadas para espécies de alto valor, incluindo enguia japonesa, garoupa e peixe-mandarim. O comissionamento está previsto para o primeiro trimestre de 2027.
- Abril de 2025: O Ministério da Agricultura e Assuntos Rurais da China (MARA) emitiu o Plano de Implementação para a Ação de Economia de Grãos no Setor de Pecuária, promovendo formulação de ração de precisão, dietas de baixa proteína, recursos alternativos de ração não baseados em grãos e sistemas digitalizados de alimentação e formulação de ração. O plano visa reduzir a participação dos grãos na ração consumida pelo setor de pecuária para cerca de 60% e o farelo de soja para cerca de 10% até 2030.


Escopo do Relatório do Mercado de Ração Composta da China
A ração composta é uma mistura de matérias-primas e suplementos fornecida à pecuária, proveniente de substâncias de origem vegetal, animal, orgânica ou inorgânica ou de processamento industrial, contendo ou não aditivos. Enquanto soja, milho, cevada, trigo e sorgo são as matérias-primas mais comumente utilizadas, vitaminas, minerais e aminoácidos são os aditivos mais comuns misturados para formar a ração composta.
O Relatório do Mercado de Ração Composta da China é Segmentado por Tipo de Animal (Ruminantes, Aves, Suínos, Aquicultura e Outros Tipos de Animais), por Ingrediente (Cereais, Tortas e Farinhas, Subprodutos e Suplementos) e por Forma (Pellets, Farelo, Migalhas e Líquido). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Ruminantes |
| Aves |
| Suínos |
| Aquicultura |
| Outros Tipos de Animais (Equinos, etc.) |
| Cereais |
| Tortas e Farinhas |
| Subprodutos |
| Suplementos |
| Pellets |
| Farelo |
| Migalhas |
| Líquido |
| Por Tipo de Animal | Ruminantes |
| Aves | |
| Suínos | |
| Aquicultura | |
| Outros Tipos de Animais (Equinos, etc.) | |
| Por Ingrediente | Cereais |
| Tortas e Farinhas | |
| Subprodutos | |
| Suplementos | |
| Por Forma | Pellets |
| Farelo | |
| Migalhas | |
| Líquido |


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de ração composta da China em 2026 e qual é o seu tamanho projetado para 2031?
O mercado de ração composta da China é avaliado em 113,90 bilhões de USD em 2026 e está previsto para atingir 141,94 bilhões de USD até 2031, crescendo a um CAGR de 4,50% durante o período de previsão.
Qual categoria de alimentação animal tem a maior participação na China?
A ração para suínos representou 50,0% do mercado de ração composta da China em 2025.
Qual categoria de ração está prevista para crescer mais rapidamente?
A ração para aquicultura está prevista para crescer a um CAGR de 6,2% de 2026 a 2031, sustentada pela crescente demanda por dietas especializadas para espécies aquáticas cultivadas.
Por que as fábricas de ração estão reduzindo o uso de farelo de soja?
A menor inclusão de farelo de soja pode reduzir a exposição à soja importada, enquanto aminoácidos e suplementos ajudam a manter as metas nutricionais.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.

