
Tamanho e Participação do Mercado de Sistemas de Airbag da China
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 5.09 Bilhões de dólares |
| Tamanho do Mercado (2026) | 5.42 Bilhões de dólares |
| Tamanho do Mercado (2031) | 7.39 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.42 % |
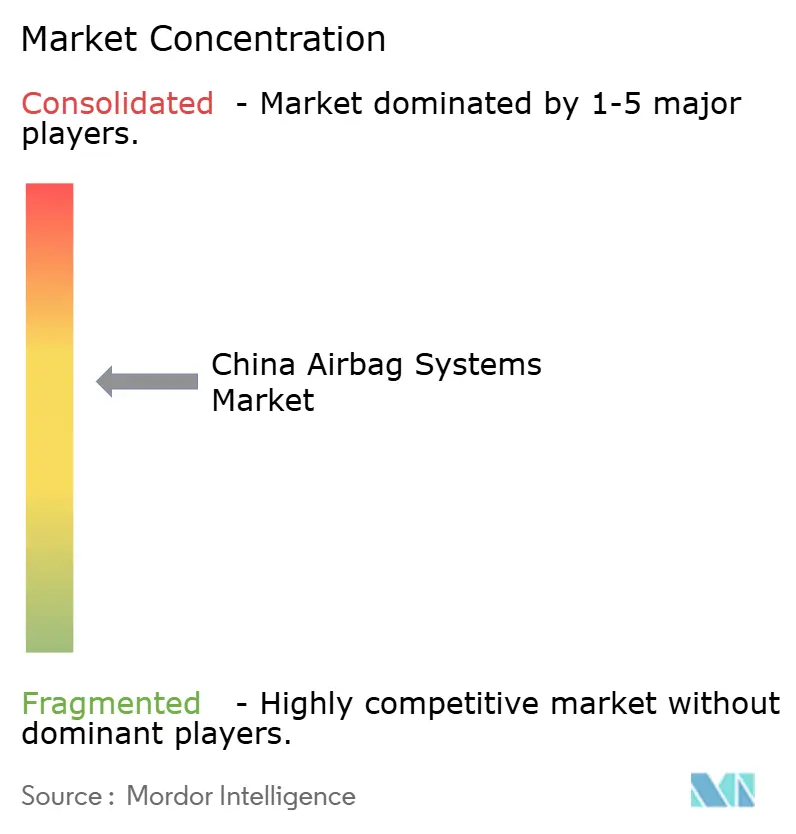
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas de Airbag da China por Mordor Intelligence
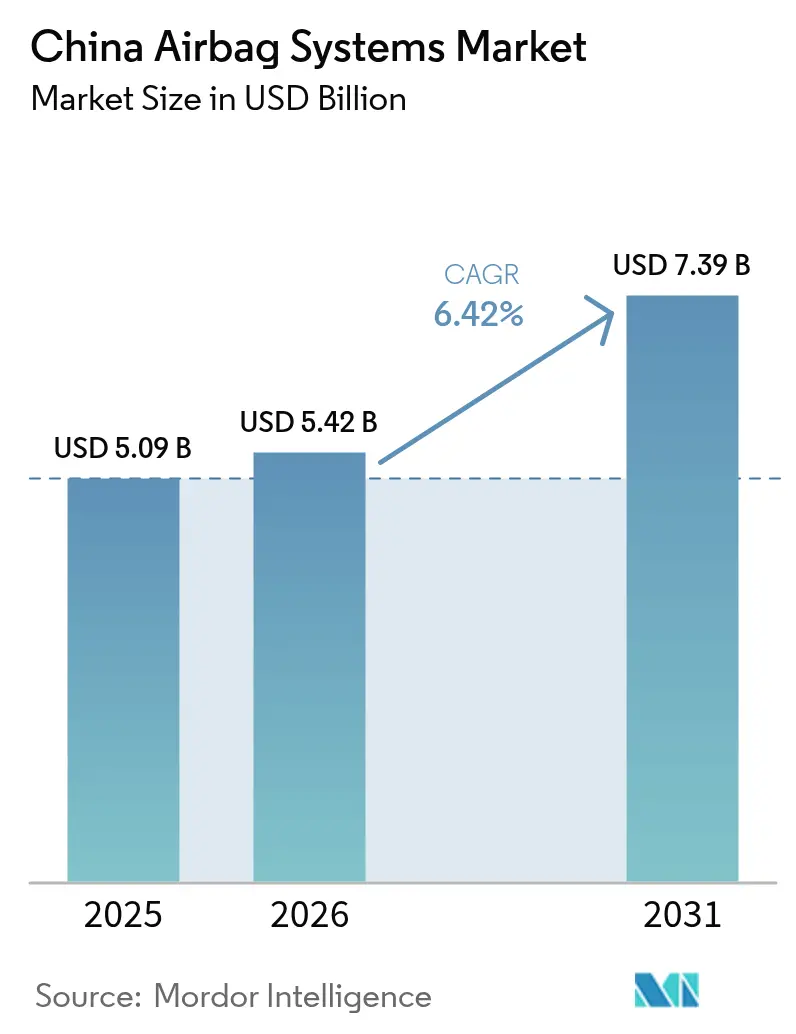
O tamanho do Mercado de Sistemas de Airbag da China em 2026 é estimado em USD 5,42 bilhões, crescendo a partir do valor de 2025 de USD 5,09 bilhões, com projeções para 2031 indicando USD 7,39 bilhões, crescendo a uma CAGR de 6,42% no período 2026-2031. Os padrões obrigatórios GB 15083 e GB 14166, o aumento da produção de veículos de passageiros e a premiumização dos SUVs elétricos combinaram-se para sustentar aumentos de demanda unitária anuais de dois dígitos. Os fornecedores domésticos estão acelerando a localização de plantas para evitar tarifas de importação e atrasos de envio, enquanto marcas globais estão expandindo postos de P&D em Xangai e Wuhan para acompanhar o ritmo da detecção de ocupantes habilitada por IA. A segurança do fornecimento de propelentes para infladores e sensores de colisão MEMS de grau semicondutor permanece uma prioridade estratégica, impulsionando os fornecedores em direção à integração vertical ou acordos de múltiplas fontes. Em paralelo, os airbags centrais passam de equipamento opcional para padrão, à medida que as montadoras buscam as maiores classificações de segurança do C-NCAP, elevando o valor do conteúdo por veículo em até um terço.
Principais Conclusões do Relatório
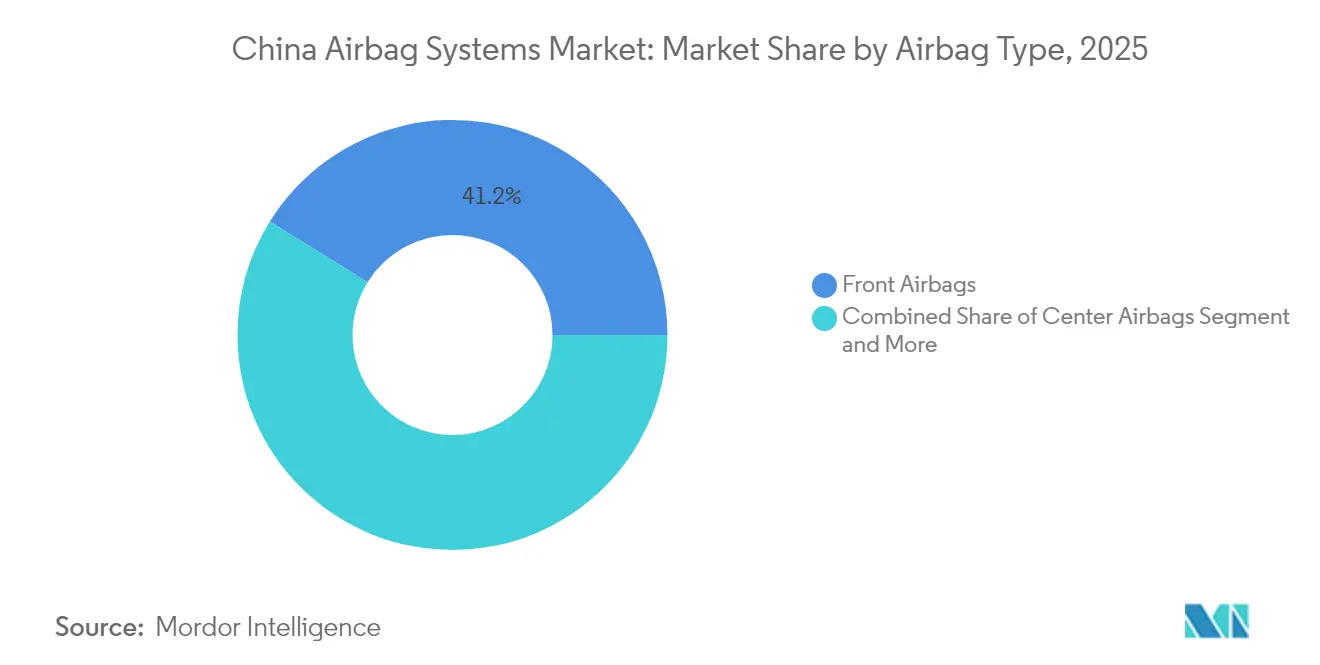
- Por tipo de airbag, os airbags frontais lideraram o mercado de sistemas de airbag da China com 41,15% da participação de mercado em 2025; estima-se que os airbags centrais registrem uma CAGR de 6,45% até 2031.
- Por tipo de veículo, os automóveis de passageiros representaram 83,10% do tamanho do mercado de sistemas de airbag da China em 2025, enquanto se espera que ônibus e micro-ônibus se expandam a uma CAGR de 6,46% até 2031.
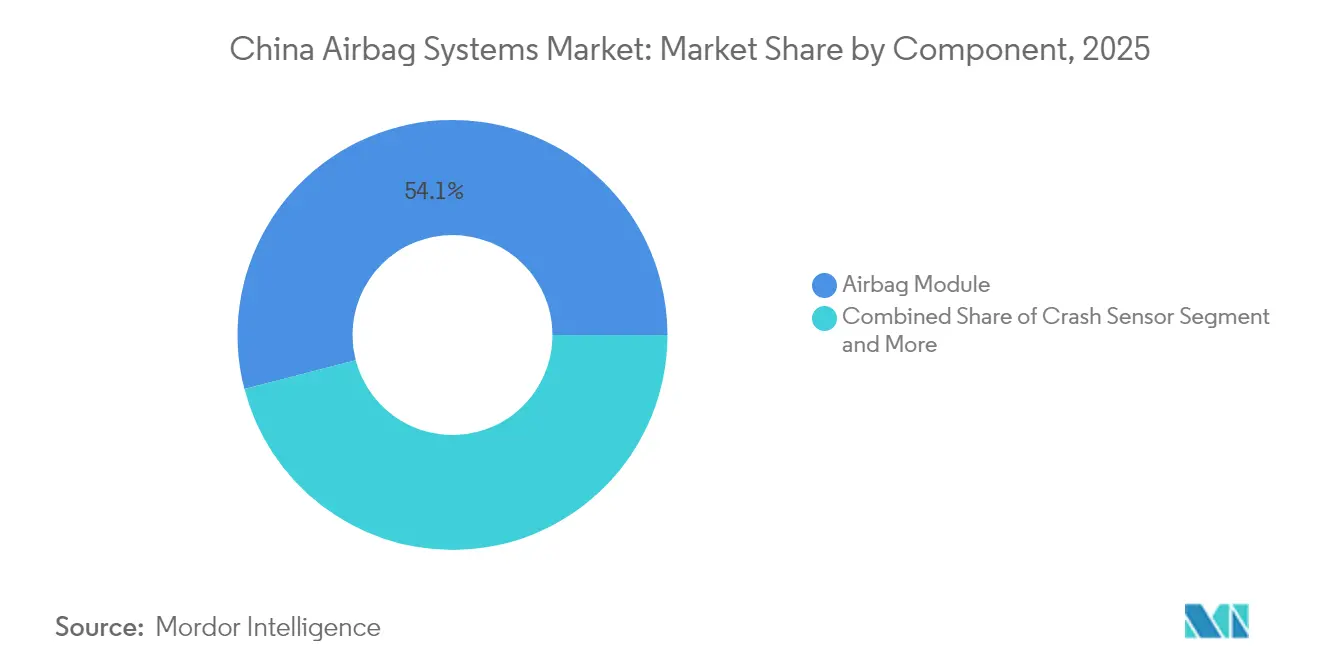
- Por componente, os módulos de airbag detiveram 54,05% da participação de receita do mercado de sistemas de airbag da China em 2025, ao passo que os sensores de colisão registraram a CAGR mais rápida, de 6,50%, até 2031.
- Por canal de vendas, o segmento OEM capturou 86,85% do mercado de sistemas de airbag da China em 2025; a demanda do mercado de pós-venda avança a uma CAGR de 6,43% à medida que a frota nacional envelhece.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Sistemas de Airbag da China
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regulamentações Obrigatórias GB 15083 e GB 14166 | +1.6% | Nacional, com aplicação em todas as províncias | Longo prazo (≥ 4 anos) |
| Aumento da Produção de Veículos de Passageiros | +1.2% | Nacional, concentrado em polos de fabricação | Médio prazo (2-4 anos) |
| Atualização da Classificação por Estrelas do C-NCAP 2024 | +1.1% | Nacional, afetando todas as montadoras que buscam classificações | Curto prazo (≤ 2 anos) |
| IA Orientada para Detecção de Ocupantes Permite Airbags Adaptativos | +0.9% | Segmentos de veículos premium, expandindo-se para o mercado de massa | Longo prazo (≥ 4 anos) |
| Premiumização de VE/SUV | +0.8% | Nacional, com segmentos premium liderando a adoção | Médio prazo (2-4 anos) |
| O Fornecimento Localizado de Infladores e Propelentes Reduz o Custo Unitário | +0.6% | Regiões de fabricação, particularmente Wuhan e Xi'an | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações Obrigatórias GB 15083 e GB 14166
O GB 15083 detalha testes de desempenho em múltiplos cenários de colisão, enquanto o GB 14166 rege a composição química e o tempo de atuação dos infladores. Os fornecedores devem validar a implantação em duplo estágio, a integridade do impacto lateral e a estabilidade do propelente sem azida por meio de laboratórios credenciados pela SAMR. A conformidade aumenta os orçamentos de engenharia em uma quantidade mínima, mas as regulamentações garantem uma linha de base previsível para a produção de vários novos veículos a cada ano [1]"GB 15083-2024 Requisitos de Desempenho para Sistemas de Retenção de Segurança Automotiva," Administração Estatal para Regulação do Mercado, samr.gov.cn . Empresas estabelecidas com corredores de teste certificados, gêmeos digitais e software de rastreabilidade encurtam os ciclos de validação em um quinto, ganhando vantagem no tempo de entrada no mercado. Empresas domésticas menores frequentemente fazem parcerias com laboratórios especializados em Jilin ou Chongqing para evitar instalações de colisão intensivas em capital, reforçando a inovação colaborativa em todo o mercado de sistemas de airbag da China.
Aumento da Produção de Veículos de Passageiros
Os volumes voltaram aos níveis pré-2020 em 2024 e estão projetados para seguir um crescimento anual estável até 2027. A produção está fortemente concentrada em Guangdong, Xangai e Hubei, permitindo que os fornecedores de módulos compensem os custos logísticos em um quinto em comparação às importações por via marítima. As ondas de renovação de frota das safras de 2018-2020 estimulam as substituições no mercado de pós-venda, enquanto os incentivos governamentais de sucateamento mantêm a produção nas plantas de montagem de carrocerias. Os livros de pedidos previsíveis permitem que os fornecedores de primeiro nível amortizem a megaplanta de Wuhan em um horizonte mais curto, reforçando as economias de escala no mercado de sistemas de airbag da China.
Atualização da Classificação por Estrelas do C-NCAP 2024 para Airbags Centrais e Laterais Traseiros
O protocolo revisado acrescenta oito pontos para proteção lateral traseira, exigindo efetivamente que as montadoras incluam airbags centrais em todas as variantes a um preço justo. Os fornecedores têm uma janela de 18 a 24 meses para aperfeiçoar os padrões de dobramento e minimizar a espessura do módulo para se encaixar em espaços estreitos entre assentos. Os custos de validação aumentam em um terço, pois cada novo módulo deve passar por testes de barreira oblíqua a 65 km/h, além de simulações de interação com o tronco. Os adotantes iniciais, principalmente joint ventures premium alemão-chinesas, garantem prêmios de preço e alavancagem de marketing, reforçando um ciclo virtuoso de diferenciação orientada pela segurança no mercado de sistemas de airbag da China [2]"Revisão do Protocolo de Avaliação de 2024," Centro de Gestão C-NCAP, c-ncap.org.
IA Orientada para Detecção de Ocupantes Permite Airbags Adaptativos
As principais montadoras estão integrando câmeras infravermelhas de grande angular em módulos de teto e combinando os dados com tapetes de pressão nos assentos. Essa inovação produz avatares tridimensionais em tempo real dos ocupantes do veículo. Por meio de algoritmos avançados, ajustam com precisão as saídas dos geradores de gás com base na estatura, postura e ângulo do encosto de assento do ocupante. Esse ajuste melhorou significativamente o desempenho de segurança durante os testes em trenó do NCAP. Além disso, com as atualizações over-the-air, esses algoritmos são continuamente refinados, fazendo a transição dos airbags de um papel passivo para um papel semi-ativo. Em uma tendência notável, os disruptores de veículos elétricos domésticos na China estão licenciando esses modelos avançados. Essa iniciativa não apenas encurta seus ciclos de P&D internos, mas também ressalta a tendência crescente de monetização de software no mercado de sistemas de airbag da China.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custos Relacionados a Recalls | -0.7% | Nacional, com maior impacto nos segmentos premium | Médio prazo (2-4 anos) |
| Airbags Falsificados/Mercado Cinza Corroem a Confiança | -0.5% | Nacional, concentrado nos canais de pós-venda | Curto prazo (≤ 2 anos) |
| Oferta Escassa de Produtos Químicos Propelentes Sem Azida | -0.4% | Nacional, afetando todos os fabricantes | Longo prazo (≥ 4 anos) |
| Atraso na Homologação | -0.3% | Nacional, concentrado nos segmentos premium e de VE | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Picos de Custos e Responsabilidade Relacionados a Recalls
Em uma iniciativa proativa, a SAMR assinou um acordo de compartilhamento de dados com reguladores tanto na UE quanto nos Estados Unidos, levando a recalls preventivos mesmo antes de qualquer incidente doméstico ser relatado. A decisão da BMW de realizar um recall de um número significativo de unidades em 2024 obrigou seus fornecedores a reservar um valor substancial para remediação e despesas jurídicas. Como resultado, os prêmios de seguro de responsabilidade civil de produtos aumentaram consideravelmente, exercendo pressão financeira sobre os fornecedores de nível médio que operam com margens estreitas. Os contratos das Montadoras (OEM) evoluíram para incorporar cláusulas punitivas de danos liquidados que efetivamente transferem o ônus dos riscos de recall para os fornecedores downstream. Esse maior escrutínio levou os fornecedores a adotar a tecnologia blockchain para rastreabilidade de peças. No entanto, essa iniciativa também prolongou a duração das cotações de programas no competitivo mercado de sistemas de airbag da China.
Airbags Falsificados/Mercado Cinza Corroem a Confiança
As investigações revelaram infladores marcados com códigos de lote falsificados e nitrato de amônio de baixa qualidade. Diferenças de preço de até quatro quintos atraem oficinas de reparo desavisadas em cidades de terceiro nível. As consequências incluem avisos da NHTSA que prejudicam a percepção dos fabricantes chineses legítimos e complicam as ambições de exportação. Os portais de comércio eletrônico domésticos agora exigem selos de autenticação de terceiros, mas a aplicação permanece irregular além das capitais provinciais. Os fornecedores genuínos investem em logotipos com RFID incorporado e tintas forenses, adicionando custos, mas restaurando a confiança no segmento de pós-venda do mercado de sistemas de airbag da China.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Airbag: Airbags Centrais Impulsionam a Inovação
Os airbags frontais retiveram a maior fatia de 41,15% do mercado de sistemas de airbag da China em 2025, mas os airbags centrais estão no caminho certo para uma robusta CAGR de 6,45% até 2031. Esse crescimento decorre das regras de pontuação do C-NCAP que recompensam a proteção lateral traseira, bem como do aumento da largura dos interiores dos VEs, que cria espaço para módulos na cabine central. Impulsionado pelo lançamento de sedãs e crossovers premium, espera-se que o mercado de airbags centrais na China registre crescimento significativo durante o período de previsão. Os fornecedores refinaram as técnicas de costura de costuras de ruptura para eliminar o enrugamento das capas de assentos, uma preocupação estética que anteriormente dificultava a adoção. Enquanto isso, os mandatos regulatórios garantem demanda consistente por airbags laterais e de cortina, e os airbags de joelho encontram seu lugar como um recurso de nicho em sedãs esportivos.
Os módulos de cortina estão evoluindo para formatos de câmara dupla, oferecendo amortecimento simultâneo para os ocupantes das fileiras dianteira e traseira. Para lidar com essa complexidade adicional, os líderes do setor estão recorrendo a robôs de dobramento de alta velocidade e mesas de costura guiadas a laser, alcançando melhorias notáveis na eficiência de produção. Embora os airbags integrados ao cinto de segurança permaneçam em fase experimental, estão atraindo subsídios de P&D para protótipos de condução autônoma, sugerindo um potencial aumento de interesse no longo prazo. O crescimento dos airbags centrais não é apenas um evento isolado; seus avanços tecnológicos, especialmente em novos tecidos e infladores compactos, estão permeando outras categorias de módulos, amplificando o momentum de inovação no mercado de sistemas de airbag da China.


Por Tipo de Veículo: Segmentos Comerciais Aceleram
Os automóveis de passageiros comandaram 83,10% das entregas em 2025, traduzindo-se em mais de 21 milhões de módulos, mas ônibus e micro-ônibus superarão com uma CAGR de 6,46%. A logística de comércio eletrônico estimula ciclos contínuos de substituição de veículos comerciais leves, enquanto os mandatos de cidades verdes desencadeiam licitações de ônibus elétricos que especificam cortinas de capotamento lateral como padrão. Os municípios estão priorizando a segurança dos ocupantes para frotas públicas, impulsionando o mercado de sistemas de airbag da China para transporte coletivo de passageiros a registrar crescimento significativo durante o período de previsão.
Nos corredores de materiais perigosos, os caminhões agora são obrigados a ter bolsas duplas de inflador para o motorista e pré-tensionadores de cinto de segurança, levando a um aumento notável no valor por cabine. Os operadores de carga, reconhecendo os benefícios da redução do tempo de inatividade e das menores taxas de seguro, estão elevando o poder de barganha dos fornecedores de segurança premium. Com as cabines de serviço pesado acomodando cubos de direção mais espessos, os fornecedores agora estão testando airbags de motorista maiores, uma atualização significativa em relação ao padrão encontrado nos sedãs. Essa iniciativa especializada de engenharia ressalta a estratégia de diversificação que muitas empresas estão adotando para contrabalançar a demanda cíclica por automóveis de passageiros no mercado de sistemas de airbag da China.
Por Componente: Sensores de Colisão Lideram a Evolução Tecnológica
Os módulos de airbag representaram 54,05% da receita de 2025, enquanto os sensores de colisão demonstraram a CAGR mais rápida, de 6,50%, à medida que a lógica de implantação baseada em IA depende de fluxos de dados mais ricos. Ao final do período de previsão, espera-se que o mercado de sensores de colisão nos sistemas de airbag da China registre crescimento significativo. Os fornecedores agora estão integrando acelerômetros triaxiais, micro-radar e transdutores de pressão em placas únicas, reduzindo com sucesso o peso do chicote de fiação por veículo. Em resposta à crescente demanda por chips de alta tolerância, resilientes às vibrações nos conjuntos de baterias de veículos elétricos (VEs), as capacidades de fabricação de MEMS nos principais polos de fabricação foram expandidas.
Embora os infladores continuem a registrar crescimento de volume consistente, há uma mudança notável em direção a propelentes sem fumaça para cumprir os limites de compostos orgânicos voláteis (COV) na cabine. As unidades de controle agora estão equipadas com microcontroladores de núcleo duplo ASIL-D, permitindo a operação simultânea dos sistemas de airbag e de condução autônoma. Essa integração resultou em uma redução notável na latência durante as implantações em múltiplos estágios. Além disso, as linhas de diagnóstico agora são capazes de fornecer relatórios de saúde em tempo real por meio de CAN-FD, abrindo caminho para receitas de manutenção preditiva baseada em assinatura. Esses avanços tecnológicos destacam uma mudança significativa no mercado de sistemas de airbag da China, passando de hardware comoditizado tradicional para sistemas inovadores de ponta.
Por Canal de Vendas: Pós-venda Ganha Impulso
Os contratos OEM capturaram 86,85% das remessas de 2025, mas o mercado de pós-venda registra uma CAGR de 6,43% à medida que múltiplas frotas nacionais de veículos ultrapassam seu marco de 10 anos de idade média. As regras de inspeção provinciais exigem a presença de airbags funcionais para aptidão ao tráfego, obrigando os proprietários a reparar os módulos com falha em vez de cancelar o registro de seus veículos. Os fornecedores de primeiro nível pilotam lojas físico-digitais que combinam módulos genuínos com instalação certificada, reduzindo as taxas de reclamações de garantia pela metade. Os instaladores autorizados dependem de software de calibração codificado por QR que corresponde os limites de implantação a códigos de acabamento específicos, garantindo conformidade regulatória e reduzindo a responsabilidade.
As estratégias de combate a falsificações incluem selos invioláveis com etiquetas NFC e validação por aplicativo móvel que capacita os consumidores a escanear e verificar a autenticidade. A promoção de redes de serviço certificadas tem como objetivo capturar receitas que anteriormente se perdiam para oficinas não regulamentadas. Com o tempo, os dados coletados nos diagnósticos de pós-venda alimentam modelos de aprendizado de máquina que refinam os algoritmos de implantação para programas de novos veículos, formando um ciclo de retroalimentação virtuoso que fortalece o mercado de sistemas de airbag da China.
Análise Geográfica
O cinturão costeiro de fabricação de Guangdong, Xangai e Jiangsu responde por aproximadamente dois terços da capacidade de airbags, aproveitando a proximidade dos portos de contêineres e a densidade das cadeias de fornecimento automotivo. As plantas em Wuhan e Xi'an ancoram o cluster emergente da China central, aproveitando subsídios estatais que reembolsam até um quinto dos investimentos em ativos fixos. As vendas nas cidades de primeiro nível se inclinam para acabamentos premium com 10 ou mais airbags, enquanto as regiões do interior preferem modelos de valor com linhas de base de seis airbags, ressaltando a complexidade do mix de produtos para os planejadores de suprimentos. A infraestrutura em Chongqing e Chengdu agora suporta laboratórios de trenó de colisão de alta velocidade, encurtando a logística de testes e impulsionando a migração local de P&D.
Os fornecedores orientados à exportação na América do Norte enfrentam escrutínio após escândalos de falsificação, levando-os a obter a certificação de cibersegurança ISO 21434 para recuperar credibilidade. Programas governamentais como o Fundo de Inovação do Delta do Rio Yangtze cofinanciam startups de eletrônica de segurança que estendem a fusão de sensores para veículos de nível médio.
As províncias ocidentais, como Xinjiang, estão apresentando novas licitações de segurança para ônibus vinculadas às rotas de passageiros da Iniciativa Cinturão e Rota, ampliando assim a dispersão geográfica da demanda no mercado de sistemas de airbag da China. Essas nuances regionais obrigam os fornecedores a adotar estruturas de fabricação em múltiplos locais para proteger-se contra riscos de política e logística.
Panorama regulatório
O mercado chinês de sistemas de airbag opera sob uma estrutura nacional de normas e certificação liderada pela State Administration for Market Regulation (SAMR), com a conformidade administrada por meio de requisitos GB obrigatórios e procedimentos de teste relacionados. No escopo deste relatório, os principais pontos de ancoragem de conformidade são a GB 15083 (desempenho de retenção de ocupantes) e a GB 14166 (química e temporização do inflador). O cenário normativo também inclui requisitos específicos para airbags, como a GB/T 38795-2020 para airbags laterais e de cortina, além de normas associativas, incluindo a T/SAEG 004-2024 e a T/SAEG 005-2024, que formalizam as expectativas de calibração e comportamento do módulo de controle usadas pelas equipes de engenharia de OEMs e fornecedores.
O trabalho regulatório também está sendo atualizado por meio de programas nacionais de padronização. As Principais Tarefas de Padronização Automotiva de 2026 do MIIT, divulgadas em 26 de maio de 2026, elevam as bases de segurança e definem áreas de foco em torno de veículos inteligentes conectados e eletrônica automotiva, estreitando a ligação entre o desempenho dos sistemas de retenção passiva e os sistemas veiculares habilitados por software. Separadamente, a SAMR anunciou ajustes nos modos de certificação CCC em 16 categorias de produtos, com alterações entrando em vigor em 1º de julho de 2026 para aceitação de novas solicitações e em 1º de janeiro de 2027 para conversão obrigatória de certificados. Essas atualizações reforçam uma disciplina mais rigorosa de avaliação de conformidade para componentes automotivos e grupos de produtos adjacentes.
Análise da cadeia de valor
A cadeia de valor de sistemas de airbag da China começa com insumos e subcomponentes, incluindo fio de nylon ou poliéster e tecidos revestidos para as almofadas, aço e peças usinadas para os infladores, produtos químicos propelentes sem azida e eletrônica de segurança, como ACUs e sensores de colisão. Esses itens são processados por integradores de módulos que montam almofadas, infladores, sensores e lógica de controle em módulos validados de airbag frontal, lateral, de cortina e central, seguidos pela entrega às montadoras sob cronogramas just-in-time. A produção e a logística estão concentradas em torno dos principais polos automotivos, incluindo clusters costeiros em Guangdong e Xangai e bases centrais em Hubei, o que apoia o sequenciamento rápido até as plantas de montagem de veículos.
Os principais pontos de estrangulamento aparecem em duas áreas. Primeiro, a química dos infladores e os insumos pirotécnicos enfrentam manuseio e supervisão mais rigorosos para produtos químicos controlados, aumentando a complexidade no fornecimento e na qualificação de geradores de gás compatíveis. Segundo, a eletrônica crítica de segurança ainda depende do fornecimento de semicondutores upstream, com microcontroladores de grau ASIL-D e determinados elementos de sensores MEMS vinculados a ecossistemas multinacionais de chips. Isso direciona o comportamento dos fornecedores para múltiplas fontes de suprimento, formação de estoques de segurança e validação de engenharia local para proteger o cronograma dos programas. No downstream, o canal OEM domina os volumes, enquanto o mercado de reposição depende de instaladores certificados e ferramentas de rastreabilidade (QR, RFID, NFC) para combater peças de mercado paralelo e limitar a responsabilidade da marca.
Cenário Competitivo
No mercado de sistemas de airbag da China, as cinco principais marcas — Autoliv, ZF LIFETEC, Continental AG, Joyson Safety Systems e Yanfeng Automotive Systems — exercem uma presença dominante, respondendo coletivamente por uma parcela significativa da receita do mercado. A Autoliv opera múltiplas plantas de módulos, alcançando ciclos de produção rápidos por meio de linhas de costura totalmente automatizadas. Enquanto isso, a ZF aprimora a segurança com detecção de ocupantes baseada em visão computacional, um recurso integrado a partir de seu centro de tecnologia em Xangai. A Continental, aproveitando sua pilha de software avançada, sincroniza a implantação de airbags com eventos do controle eletrônico de estabilidade, reforçando as medidas de prevenção de colisões. Domesticamente, a Joyson, um player proeminente, oferece soluções custo-efetivas às montadoras, fornecendo pacotes integrados verticalmente do inflador ao módulo. Essa estratégia não apenas reduz os custos de produção, mas também garante a conformidade.
Olhando para o futuro próximo, a Autoliv está prestes a iniciar uma joint venture com a HSAE, com foco na integração de mecatrônica. Concomitantemente, a ZF está realizando um investimento significativo com um megalocal em larga escala em Wuhan, capaz de produzir um volume substancial de módulos anualmente. Em sintonia com a sustentabilidade, a Continental está pilotando o uso de tecidos de poliéster reciclado, visando uma redução notável nas emissões de CO₂ do berço ao portão, posicionando-se à frente das iminentes regulamentações de aquisição de carbono.
Enquanto especialistas menores estão encontrando seu espaço em áreas de nicho, como sensores de colisão e algoritmos adaptativos, eles evitam a concorrência direta com os maiores fabricantes de módulos. À medida que as marcas locais de VEs buscam cada vez mais airbags aprimorados por software, a distinção entre segurança passiva e ativa está se tornando cada vez mais turva. Essa evolução está intensificando a concorrência e gerando maior interesse em fusões e aquisições no cenário de sistemas de airbag da China.
Líderes do Setor de Sistemas de Airbag da China
Autoliv Inc.
ZF Friedrichshafen AG
Joyson Safety Systems
TOYODA GOSEI Co., Ltd.
Denso Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Os cronogramas regulatórios e de padronização criam espaço para sistemas de retenção com maior conteúdo e eletrônica de segurança mais integrada por software. A GB 11551-2014/XG1-2026 (Emenda 1 sobre proteção de ocupantes em colisões frontais) está prevista para entrar em vigor em 1º de julho de 2027, o que antecipa as atividades de validação e incentiva os fornecedores a atualizar os projetos de módulos, o sensoriamento e a calibração de controle antes da data de conformidade. O Plano de Trabalho de Padronização Automotiva de 2026 do MIIT (26 de maio de 2026) também prioriza veículos inteligentes conectados, chips automotivos e normas relacionadas a NEVs, reforçando a demanda por airbags que se coordenem com pilhas de sensoriamento mais avançadas e eletrônica do domínio de segurança, em vez de operar como dispositivos mecânicos isolados.
As oportunidades também estão presentes no fluxo de trabalho de conformidade e na interface de dados entre OEMs e fornecedores. O MIIT exigiu que os fabricantes de veículos inteligentes conectados reportassem parâmetros técnicos abrangendo capacidades combinadas de assistência ao condutor e de atualização OTA até 1º de junho de 2025, o que leva os fornecedores de airbags e ACUs a alinhar a documentação, a rastreabilidade voltada para cibersegurança e as práticas de calibração seguras para atualização com as necessidades de relatórios das OEMs. Além disso, o processo de consulta pública do MIIT de 12 de fevereiro de 2026 sobre os Requisitos de Segurança para Sistemas de Condução Automatizada (ADSs) oferece um caminho para fornecedores que empacotam sensoriamento de ocupantes, lógica de ACU e evidências de testes em entregáveis mais rápidos e prontos para homologação, vinculados a conjuntos de recursos de assistência avançada ao condutor e condução automatizada.
Desenvolvimentos recentes do setor
- Julho de 2026: A Autoliv (Shanghai) Management Co., Ltd. e a Great Wall Motor assinaram um Acordo-Quadro de Cooperação Estratégica Global, abrangendo a ampliação da colaboração em crescimento de negócios globais, coordenação da cadeia de suprimentos e sistemas de segurança integrados. O acordo reforça um codesenvolvimento mais profundo entre OEM e fornecedor e pode trazer mais trabalho de eletrônica de airbag e integração de sistemas para as bases de engenharia e manufatura na China.
- Março de 2026: A Ningbo Joyson Electronic Corp. anunciou que adquiriria uma participação adicional de 12,42% na Anhui Joyson Automotive Safety Systems Holding Co., Ltd. por 2,516 bilhões de RMB, elevando sua participação para 69,54%. A medida consolida o controle de uma plataforma central de sistemas de segurança, apoiando decisões operacionais mais rápidas em módulos de airbag, infladores e eletrônica relacionada que atendem aos programas de OEMs chinesas.
- Junho de 2024: A Autoliv apresentou airbags fabricados com 100% de poliéster reciclado, visando reduzir as emissões de gases de efeito estufa em suas linhas de produção na China. Essa mudança de material do produto apoia os requisitos de sustentabilidade das OEMs, mantendo o conteúdo dos módulos de airbag alinhado aos processos estabelecidos de desempenho de segurança e validação.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Este mercado abrange as receitas geradas pelos sistemas de airbag automotivos vendidos para instalação em veículos produzidos e vendidos na China, incluindo módulos de airbag e hardware de sensoriamento e acionamento relacionados nos canais OEM e de reposição.
Exclusões de escopo: Não são contabilizados os sistemas eletrônicos mais amplos de segurança ativa do veículo que não acionam ou controlam diretamente um airbag.
Visão geral da segmentação
- Por Tipo de Airbag
- Airbags Frontais
- Airbags Laterais
- Airbags de Cortina
- Airbags de Joelho
- Airbags Centrais
- Airbags de Cinto de Segurança
- Por Tipo de Veículo
- Automóveis de Passageiros
- Veículos Comerciais Leves
- Veículos Comerciais Médios e Pesados
- Ônibus e Micro-ônibus
- Por Componente
- Módulo de Airbag
- Sensor de Colisão
- Inflador
- Sensor de Diagnóstico
- Unidade de Controle
- Outros
- Por Canal de Vendas
- OEM
- Pós-venda
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
Começamos construindo uma base factual para a produção de veículos na China, o mix de modelos e a adoção de normas de segurança, e depois relacionamos esses sinais às taxas de instalação de airbags e ao conteúdo por veículo. Fontes públicas, como comunicados da China Association of Automobile Manufacturers, textos de regulamentos da UNECE referenciados pelas normas GB, notificações do Ministry of Industry and Information Technology e estatísticas de comércio da alfândega chinesa, ajudam a ancorar os volumes e o momento de introdução dos recursos de segurança.
Para manter as premissas de preços realistas, revisamos relatórios anuais de empresas, apresentações para investidores e coberturas de imprensa confiáveis sobre mudanças de fornecimento, atividades de recall e localização de módulos e infladores. Para verificações cruzadas dos sinais da cadeia de suprimentos, também podemos usar assinaturas pagas de dados financeiros e de inteligência empresarial, bases de dados de patentes e uma base de dados de embarques de importação e exportação, quando os fluxos comerciais são um indicador relevante. As fontes listadas aqui são apenas ilustrativas, e utilizamos muitas referências públicas adicionais para coleta de dados, validação e esclarecimento durante o estudo.
Entrevistas e pesquisas primárias
Além do trabalho documental, validamos as premissas por meio de entrevistas com especialistas e pesquisas estruturadas com contatos de compras e engenharia de OEMs, fornecedores de módulos e componentes e distribuidores do mercado de reposição que operam na China. A discussão normalmente abrange as taxas de instalação por classe de veículo, mudanças de conteúdo, como a penetração de airbags laterais e de cortina, estratégias típicas de fornecimento e o ritmo das mudanças de ASP para sensores, infladores e bolsas costuradas. Como se trata de um mercado de país único, o trabalho de campo abrange toda a China, cobrindo os ecossistemas de veículos de passageiros e comerciais, em vez de ser dividido por região.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 31% | CXOs: 21% |
| Nível médio: 47% | Líderes funcionais/de unidade: 20% |
| Players menores: 22% | Gerentes: 59% |
Dimensionamento e previsão de mercado
Nosso modelo central utiliza uma reconstrução top-down a partir da produção de veículos na China por classe e trem de força, traduzindo-a em um pool de demanda de base instalada usando as regulamentações de instalação de airbags e as taxas de adoção observadas para as principais posições de airbag. Os totais são corroborados por meio de verificações bottom-up seletivas, como divisões amostradas de receita de fornecedores, verificações de canal sobre demanda de reposição e cálculos de ASP multiplicados pelo volume para algumas localizações de airbag de alto volume.
Os insumos que afetam materialmente a estimativa incluem as tendências de produção de automóveis de passageiros e LCVs, a participação de modelos equipados com airbags laterais e de cortina, a adoção de sensoriamento de ocupantes e sensores de colisão associados, o mix entre OEM e mercado de reposição, e a direção de preços observada para módulos e componentes-chave. As previsões são construídas usando análise de cenários vinculada às expectativas de produção de veículos, ao momento de aplicação de políticas e normas de segurança, e à mudança de mix esperada em direção a plataformas veiculares com maior conteúdo, sendo então refinadas com base no que os entrevistados esperam para a instalação e os preços nos próximos anos. Quando os sinais bottom-up são incompletos, usamos faixas conservadoras para penetração e preços, seguidas de uma verificação de consistência em relação à economia de conteúdo no nível do veículo.
Validação de dados e ciclo de atualização
Triangulamos o modelo comparando a receita de airbag implícita por veículo com indicadores independentes, como mudanças no mix de veículos, penetração de proteção lateral e de cortina e sinais publicamente observáveis de recall ou conformidade. Se surgirem valores discrepantes, revisamos as premissas e podemos recontatar os respondentes para confirmar se a variação vem de preços, mix de canais ou mudanças no conteúdo de instalação.
Antes da aprovação final, as estimativas passam por revisões de analistas em múltiplas etapas, incluindo um novo recálculo e uma verificação de lógica em todos os principais insumos que impulsionam a curva de previsão. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como mudanças regulatórias importantes ou oscilações acentuadas na produção de veículos. Antes da entrega, um analista realiza uma nova revisão para que os clientes recebam a visão mais atualizada.
Comparação da estimativa da Mordor Intelligence para o mercado chinês de sistemas de airbag com outras estimativas publicadas
Os valores de mercado publicados para os sistemas de airbag na China podem diferir porque cada publicador define seu próprio escopo, ano-base e abordagem de precificação, aplicando essas escolhas aos volumes de veículos e às premissas de instalação. Alguns estudos também misturam o fornecimento de OEMs com um conteúdo de segurança mais amplo ou usam diferentes momentos cambiais, o que pode alterar o valor reportado em USD mesmo quando a demanda física é semelhante.
Uma lacuna comum surge da expansão do escopo para módulos de segurança adjacentes ou de uma definição mais ampla do que conta como sistema de airbag, seguida da aplicação de um único padrão de crescimento em todas as classes de veículos. Algumas estimativas incorporam receitas mais amplas de segurança automotiva. Na Mordor Intelligence, o valor é contabilizado apenas para módulos de airbag e seu conteúdo direto de sensoriamento e acionamento vendido na China, e depois validado usando a produção de veículos, a penetração de instalação por posição de airbag e uma divisão clara entre OEM e mercado de reposição.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 5,09 bilhões de USD (2025) | |
| Consultoria global A | 8,70 bilhões de USD (2024) | Utiliza um ano-base anterior e uma descrição de escopo mais ampla, que pode incorporar conteúdo de segurança adjacente e aplicar premissas mais altas de conteúdo por veículo, inflando assim o total em comparação com uma definição focada em módulos. |
| Editora do setor B | 7,20 bilhões de USD (2035) | Reporta um ano distante e enfatiza o crescimento de longo prazo, e a ausência de uma ancoragem claramente declarada para o ano atual e de uma trajetória de preços pode fazer com que os cálculos retroativos pareçam maiores ou menores, dependendo da progressão de ASP assumida. |
A comparação mostra que a diferença é explicada principalmente pelo que é contabilizado dentro do escopo do sistema, pelo ano referenciado e por como a precificação é conduzida ao longo da previsão. Ao manter os insumos vinculados à produção de veículos, à penetração de instalação por localização de airbag e ao mix de canais, a estimativa permanece rastreável a verificações simples que podem ser repetidas e atualizadas conforme surgem novos sinais.


Principais Questões Respondidas no Relatório
Qual será o tamanho do mercado de sistemas de airbag da China até 2031?
Está projetado para atingir USD 7,39 bilhões, expandindo-se a uma CAGR de 6,42% a partir de 2026.
Qual tipo de airbag está crescendo mais rapidamente na China?
Estima-se que os airbags centrais registrem uma CAGR de 6,45%, pois as regras do C-NCAP os tornam essenciais para classificações de cinco estrelas.
Por que ônibus e micro-ônibus estão atraindo mais investimentos em airbags?
Os mandatos de eletrificação do transporte público da China aprimoram a segurança dos passageiros, impulsionando uma CAGR de 6,46% para a receita de airbags neste segmento.
O que impulsiona a demanda de pós-venda por airbags na China?
O perfil de envelhecimento da frota nacional e as inspeções anuais de segurança obrigam os proprietários a substituir módulos defeituosos, elevando o crescimento do mercado de pós-venda para uma CAGR de 6,43%.
Como os fornecedores estão mitigando os riscos de airbags falsificados?
Eles implementam etiquetas de autenticação NFC, selos RFID e redes de serviço certificadas para ajudar os compradores a verificar peças genuínas e manter a conformidade.
Quais empresas dominam o cenário de sistemas de airbag da China?
Autoliv, ZF LIFETEC, Continental, Joyson Safety Systems e Yanfeng respondem coletivamente por cerca de 65% da receita do mercado.
Página atualizada pela última vez em:



