
Tamanho e Participação do Mercado de Imagem Nuclear do Canadá
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
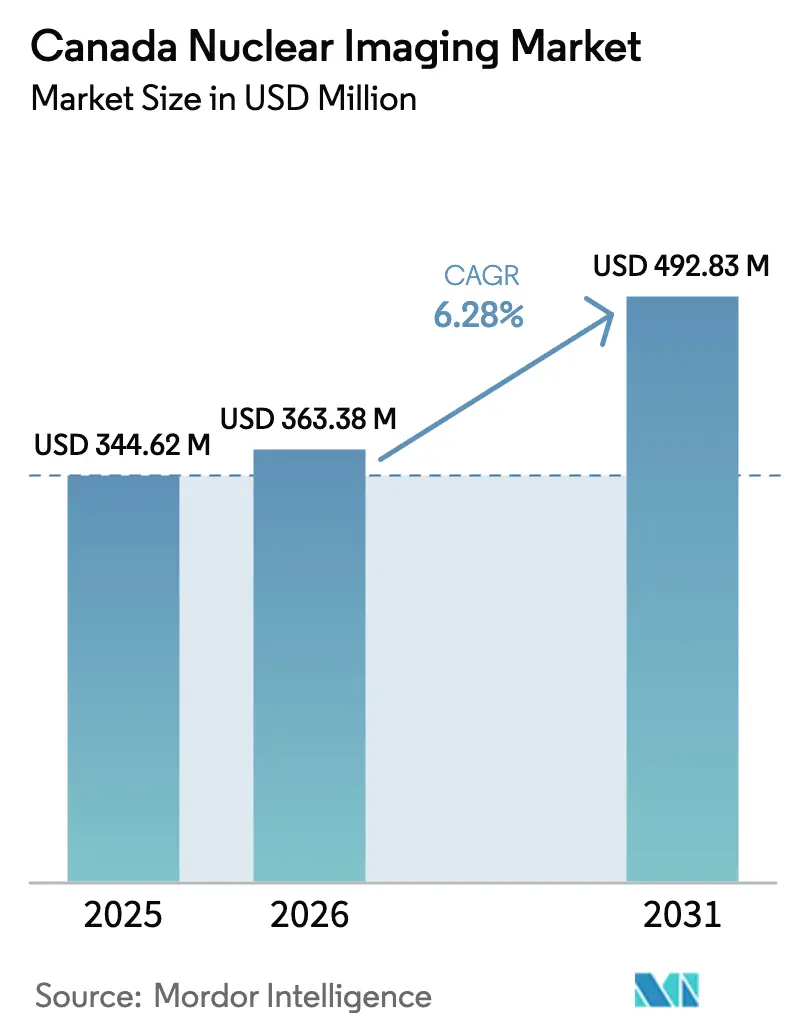
| Tamanho do mercado no ano base (2025) | 344.62 Milhões de dólares |
| Tamanho do Mercado (2026) | 363.38 Milhões de dólares |
| Tamanho do Mercado (2031) | 492.83 Milhões de dólares |
| Growth Rate (2026 - 2031) | 6.28 % |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Imagem Nuclear do Canadá por Mordor Intelligence
O tamanho do Mercado de Imagem Nuclear do Canadá está projetado para se expandir de USD 344,62 milhões em 2025 e USD 363,38 milhões em 2026 para USD 492,83 milhões até 2031, registrando um CAGR de 6,28% entre 2026 e 2031.
A crescente prevalência de câncer e doenças cardiovasculares, a ampliação do acesso a scanners híbridos e os expressivos investimentos provinciais em capacidade de cíclotron continuam a elevar os volumes de procedimentos. O PET/TC híbrido mantém a maior participação de receita, embora o PET/RM híbrido esteja avançando mais rapidamente à medida que centros acadêmicos buscam imagens metabólicas, funcionais e estruturais simultâneas. As plataformas de software baseadas em reconstrução por inteligência artificial estão se expandindo mais rapidamente do que o hardware, pois os hospitais buscam ganhos de produtividade que compensem a escassez de tecnólogos. Ao mesmo tempo, iniciativas de produção distribuída de isótopos em Ontário, Colúmbia Britânica e Alberta estão atenuando o risco de ponto único de falha que se seguiu ao fechamento do reator National Research Universal em 2018.
Principais Conclusões do Relatório
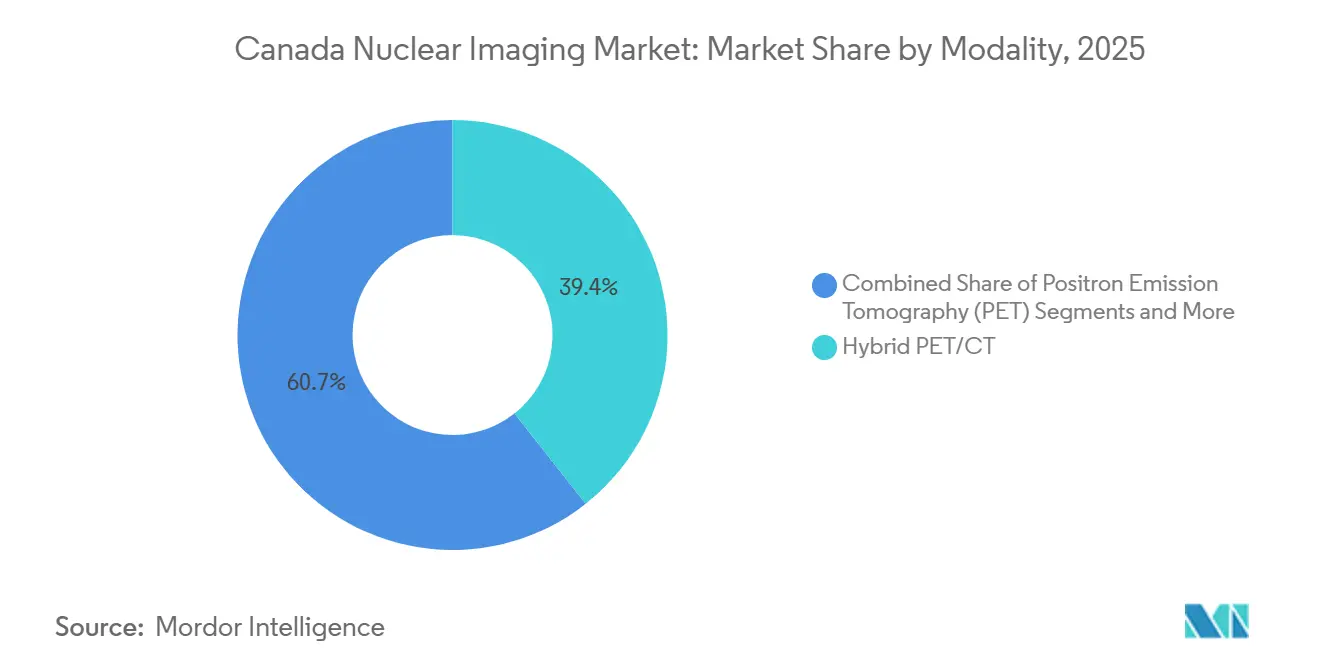
- Por modalidade, o PET/TC híbrido deteve 39,35% da participação de receita em 2025, enquanto o PET/RM híbrido está projetado para registrar o CAGR mais rápido de 10,24% até 2031.
- Por componente, os equipamentos capturaram 63,63% da receita em 2025, ao passo que as plataformas de software devem se expandir a um CAGR de 9,57% até 2031.
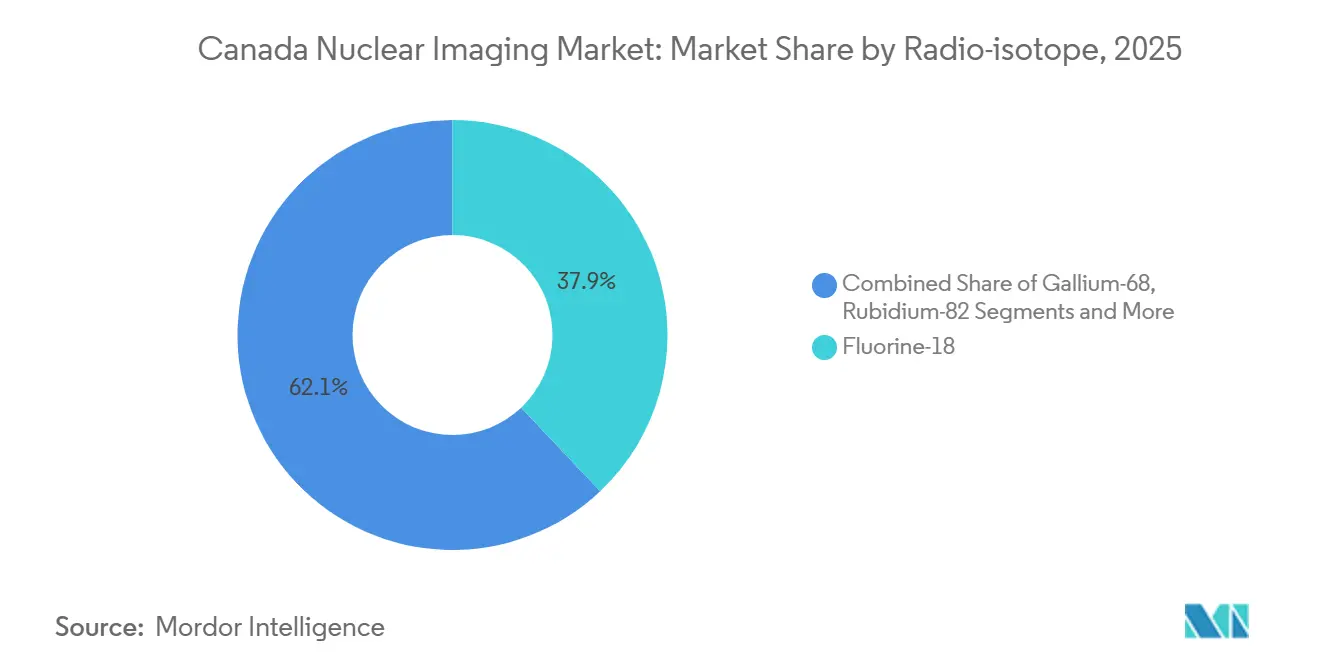
- Por radioisótopo, o flúor-18 comandou 37,94% da participação de receita em 2025 e o gálio-68 está no caminho para um CAGR de 10,33% até 2031.
- Por aplicação, a oncologia liderou com 52,68% da participação de receita em 2025, enquanto a neurologia deve crescer a um CAGR de 8,29% até 2031.
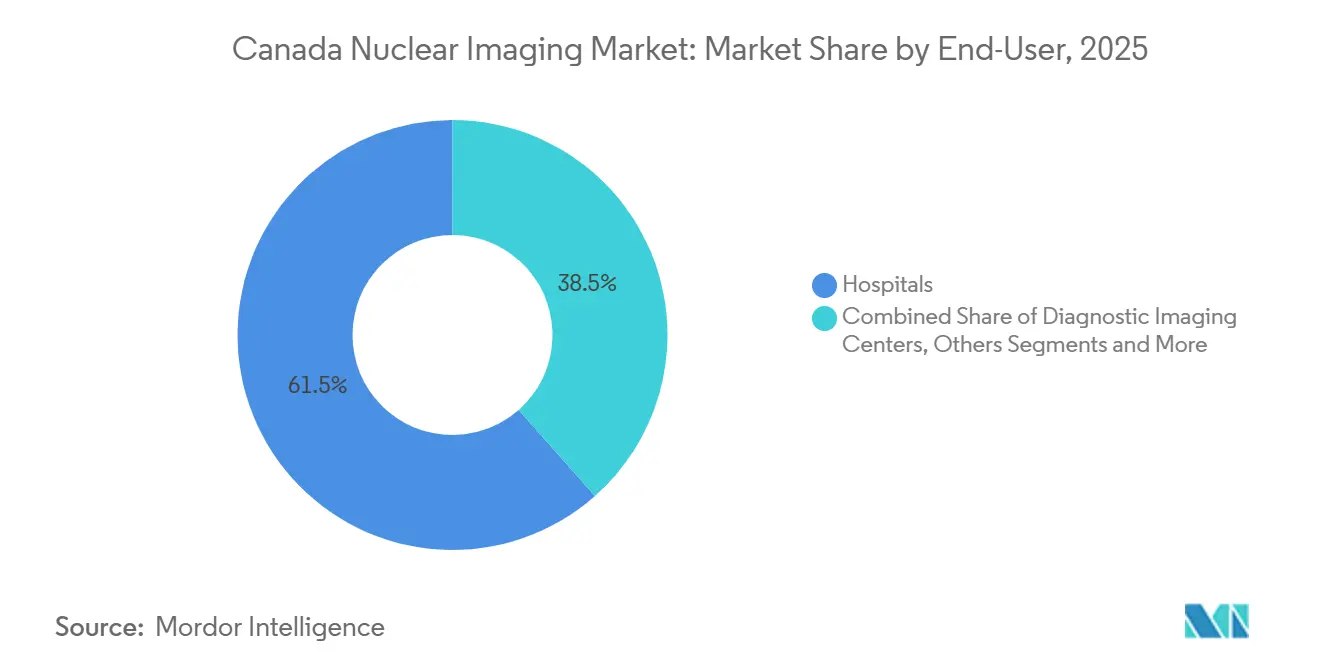
- Por usuário final, os hospitais geraram 61,53% da receita em 2025 e os institutos acadêmicos e de pesquisa devem registrar o CAGR mais alto de 8,12% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Imagem Nuclear do Canadá
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente prevalência de câncer e DCV | +1.8% | Ontário, Quebec, Colúmbia Britânica | Longo prazo (≥ 4 anos) |
| Adoção crescente de PET/TC híbrido e SPECT/TC | +1.5% | Centros acadêmicos em Toronto, Montreal, Vancouver, Calgary | Médio prazo (2-4 anos) |
| Investimentos governamentais em fornecimento de radiofármacos | +1.2% | Colúmbia Britânica, Alberta, Ontário | Médio prazo (2-4 anos) |
| Inovações em detectores digitais reduzindo dose | +0.9% | Adotantes iniciais na Nova Escócia, Colúmbia Britânica | Curto prazo (≤ 2 anos) |
| Expansão de isótopos de cíclotron não F-18 | +0.7% | Centros acadêmicos de Vancouver, Toronto, Montreal | Longo prazo (≥ 4 anos) |
| Demanda de turismo médico na fronteira EUA-Canadá | +0.3% | Regiões de fronteira da Colúmbia Britânica e Ontário | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Prevalência de Câncer e DCV
O Canadá registrou 247.100 novos casos de câncer e 88.100 mortes por câncer em 2024, enquanto 2,4 milhões de adultos vivem com doenças cardiovasculares, um fardo que está remodelando os caminhos diagnósticos.[1]Sociedade Canadense de Câncer, "Estatísticas Canadenses de Câncer 2024," Sociedade Canadense de Câncer, cancer.ca O PET/TC com FDG permanece central para o estadiamento do câncer de pulmão de células não pequenas, enquanto o PET com PSMA de gálio-68 está agora substituindo a imagem convencional para o câncer de próstata de risco intermediário e alto após a Health Canada aprovar o Pluvicto em 2022.[2] Health Canada, "Aviso de Conformidade: Pluvicto," Governo do Canadá, canada.ca O PET cardíaco com rubídio-82 atrai departamentos de cardiologia porque oferece 75% menos radiação do que o SPECT com tecnécio-99m. O Cancer Care Ontario planeja seis scanners PET adicionais até 2028, reforçando a capacidade em regiões carentes. O mercado de imagem nuclear do Canadá, portanto, desfruta de um impulso de 1,8 ponto percentual no CAGR diretamente ligado ao crescimento da carga de doenças.
Adoção Crescente de PET/TC Híbrido e SPECT/TC
O Inventário Canadense de Imagem Médica de 2022-2023 listou 60 unidades de PET/TC e 331 unidades de SPECT/TC em comparação com 210 câmeras SPECT independentes que agora têm em média 13,2 anos de uso.[3]Agência Canadense de Medicamentos e Tecnologias em Saúde, "Inventário Canadense de Imagem Médica 2021-2022," CADTH, cadth.ca Os scanners integrados encurtam o tempo até o diagnóstico e reduzem a incerteza interpretativa porque os dados anatômicos e funcionais são co-registrados em uma única sessão. Novas plataformas digitais como o Omni Legend da GE HealthCare e o Biograph Vision Quadra da Siemens Healthineers aumentam a sensibilidade de fótons em duas a três vezes, o que se traduz em 50% menos dose ou 40% de aquisições mais rápidas. As autoridades de saúde provinciais na Nova Escócia e na Colúmbia Britânica financiaram instalações digitais de SPECT/TC em 2024, sinalizando crescente disposição para apoiar tecnologia premium. A adoção crescente de sistemas híbridos contribui com um impulso adicional de 1,5 ponto percentual para o CAGR do mercado de imagem nuclear do Canadá.
Investimentos Governamentais em Capacidade de Radiofármacos
Após o fechamento do reator National Research Universal em 2018, o Canadá pivotou para a produção de isótopos baseada em cíclotron. O TRIUMF obteve CAD 35 milhões (USD 26 milhões) em 2023 para desenvolver um ecossistema nacional de isótopos que inclui gálio-68 e actínio-225. O cíclotron de CAD 32 milhões da Colúmbia Britânica e o Centro de Radiofármacos de Calgary de Alberta, em construção até 2027, descentralizam o fornecimento e encurtam os tempos de entrega para traçadores de vida curta. O Sistema de Entrega de Alvos da BWXT Medical em Darlington obteve licença em 2023 e agora produz molibdênio-99, ítrio-90 e índio-111. Esses projetos aumentam a autossuficiência doméstica e adicionam 1,2 ponto percentual ao CAGR previsto do mercado.
Inovações em Detectores Digitais Reduzindo a Dose
Os detectores de telureto de zinco e cádmio no SPECT e as matrizes de fotomultiplicadores de silício no PET convertem fótons em sinais elétricos com maior eficiência, dobrando a sensibilidade de fótons e aprimorando a resolução de energia. O Queen Elizabeth II Health Sciences Centre documentou uma redução de 40% na dose de tecnécio-99m para estudos de perfusão miocárdica após a instalação de um GE StarGuide SPECT/TC em 2024. O Hospital Geral Regional de Nanaimo obteve resultados semelhantes, reduzindo pela metade o tempo de aquisição de cintilografia óssea enquanto expandia a capacidade diária. A otimização de dose está alinhada com as diretrizes de segurança radiológica da Health Canada e compensa parcialmente a escassez de mão de obra, proporcionando um impulso de 0,9 ponto percentual no CAGR.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Riscos de fornecimento de radioisótopos após o fechamento do NRU | -1.1% | Regiões remotas e do norte em todo o país | Médio prazo (2-4 anos) |
| Alto capex e opex de scanners híbridos | -0.8% | Hospitais menores e instalações rurais | Longo prazo (≥ 4 anos) |
| Prazos de aprovação regulatória da Health Canada | -0.5% | Nacional | Médio prazo (2-4 anos) |
| Escassez de pessoal certificado em medicina nuclear | -0.9% | Particularmente aguda nas províncias do Atlântico e no Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Riscos de Fornecimento de Radioisótopos Após o Fechamento do NRU
Com a produção doméstica de molibdênio-99 ausente até que a expansão da BWXT Medical atinja plena capacidade, muitos hospitais ainda dependem de reatores sul-africanos e europeus para geradores de tecnécio-99m. Perturbações no transporte podem atrasar as entregas de isótopos cuja meia-vida é de apenas seis horas, forçando o adiamento de exames não urgentes. A produção direta por cíclotron do TRIUMF, embora aprovada, satisfaz apenas uma fração da demanda nacional. Os projetos da Colúmbia Britânica e de Alberta reduzirão a lacuna até 2027, mas as províncias do Atlântico e os territórios do norte permanecerão vulneráveis a atrasos de envio relacionados ao clima. O resultado é um impacto negativo de -1,1 ponto percentual no CAGR do mercado de imagem nuclear do Canadá.
Alto Capex e Opex de Scanners Híbridos
As unidades de PET/TC custam entre USD 1,8 milhão e USD 3,5 milhões, as unidades de SPECT/TC requerem entre USD 1,5 milhão e USD 2,5 milhões, e os contratos anuais de serviço podem ultrapassar USD 0,5 milhão. A utilização abaixo de aproximadamente 1.200 exames por ano arrisca retornos negativos, uma barreira para hospitais menores. Quarenta e um por cento dos sistemas de PET/TC já ultrapassam dez anos de idade, sinalizando ciclos de substituição adiados. O arrendamento mitiga o custo inicial, mas aumenta a despesa ao longo da vida útil em 20%-30%. Consequentemente, as restrições de capital subtraem 0,8 ponto percentual do crescimento tendencial do mercado de imagem nuclear do Canadá.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modalidade: Plataformas Híbridas Sustentam a Liderança Enquanto o PET/RM Acelera
O PET/TC híbrido gerou 39,35% da receita de modalidade em 2025, sublinhando seu papel consolidado no estadiamento oncológico e na resposta à terapia. As câmeras SPECT independentes estão em declínio à medida que os hospitais migram para sistemas SPECT/TC híbridos que oferecem dados funcionais e anatômicos sem exigir a relocação do paciente. O tamanho do mercado de imagem nuclear do Canadá para modalidades de PET/TC híbrido está projetado para crescer ao CAGR geral de 6,28%, enquanto o PET/RM híbrido lidera com um CAGR de 10,24% devido ao superior contraste de tecidos moles essencial para neuro-oncologia e doença inflamatória intestinal. Os fabricantes de equipamentos responderam: o Omni Legend de 32 cm de campo axial da GE HealthCare encurta o tempo de varredura de corpo inteiro para 12 minutos, e o Biograph Vision Quadra de 106 cm de campo axial da Siemens Healthineers permite farmacocinética simultânea de múltiplos órgãos para dosimetria teranóstica. Os detectores digitais de telureto de zinco e cádmio em SPECT/TC de próxima geração oferecem o dobro da sensibilidade de fótons dos tubos fotomultiplicadores convencionais, permitindo cortes de dose de 50% que ajudam os laboratórios a cumprir os mandatos de otimização de dose. Hospitais em Halifax e Nanaimo adotaram tais sistemas em 2024, evidenciando disposição para pagar preços premium quando a economia de dose e o maior rendimento se combinam. À medida que as frotas antigas de SPECT envelhecem — o sistema médio tem 13,2 anos — a participação do mercado de imagem nuclear do Canadá detida por scanners híbridos continuará se ampliando.


Por Componente: Equipamentos Ainda Dominam, mas Software Ganha Impulso
Os equipamentos capturaram 63,63% da receita de componentes em 2025 porque várias províncias orçaram substituições de scanners híbridos, mas as assinaturas de software estão crescendo a 9,57% ao ano à medida que as ferramentas de reconstrução de imagem e quantificação de lesões baseadas em IA se tornam padrão. O tamanho do mercado de imagem nuclear do Canadá vinculado ao software está, portanto, crescendo mais rapidamente do que o hardware, mesmo que os fornecedores frequentemente incluam licenças do primeiro ano nos pacotes de venda de scanners. A quantificação assistida por IA do AI-Rad Companion da Siemens ou da plataforma Edison da GE HealthCare reduz o tempo de leitura do radiologista em 30%-40%, um benefício crítico quando o quadro de pessoal é reduzido. Os fornecedores agora precificam as atualizações por estudo ou em base de licença anual, criando receita recorrente resiliente. Os consumíveis, como doses de radiofármacos e fantasmas de controle de qualidade, acompanham os volumes de procedimentos, que se expandem ao CAGR geral de 6,28%. A produção doméstica de ítrio-90 e índio-111 da BWXT Medical ancorarão ainda mais a receita recorrente de consumíveis à medida que a autossuficiência em isótopos melhora.
Por Radioisótopo: Flúor-18 Retém a Primazia, Gálio-68 Cresce Rapidamente
O flúor-18 contribuiu com 37,94% da receita de isótopos em 2025 porque o PET/TC com FDG ocupa o mainstream oncológico e a meia-vida de 110 minutos suporta a distribuição regional. O tecnécio-99m permanece indispensável para exames ósseos, cardíacos e renais, mas os riscos de fornecimento continuam até que a produção doméstica de molibdênio-99 se estabilize. O gálio-68 é o isótopo de crescimento mais rápido, com um CAGR de 10,33%, e sustenta a imagem com PSMA e DOTATATE. A aprovação da Health Canada do PSMA-617 de lutécio-177 em 2022 consolidou o par teranóstico que impulsiona o uso diagnóstico do gálio-68. Os projetos provinciais de cíclotron permitirão a produção local de geradores de gálio-68, melhorando o acesso além de Ontário. O PET cardíaco com rubídio-82 ganha preferência porque oferece 75% menos radiação do que o SPECT com tecnécio-99m, evitando a dependência de cíclotron. Isótopos em investigação, como cobre-64 e zircônio-89, estão agora em ensaios acadêmicos de Fase II, preparando o terreno para portfólios de isótopos diversificados após 2030.
Por Aplicação: Oncologia Comanda, Neurologia Acelera
A oncologia absorveu 52,68% da receita de aplicações em 2025 graças ao PET/TC com FDG e à aceleração da utilização do PET com PSMA. A neurologia está prevista para crescer a um CAGR de 8,29% à medida que os traçadores PET de amiloide e tau obtêm reembolso, possibilitando a diferenciação mais precoce do Alzheimer. A cardiologia ocupa o segundo lugar em participação; a transição do SPECT para o PET avança à medida que os geradores de rubídio-82 reduzem a dose e melhoram a precisão. A endocrinologia permanece um nicho menor, porém estável, enraizado na imagem e terapia tireoidiana baseada em iodo. Os estudos de infecção e inflamação continuam se contraindo à medida que as alternativas de TC e RM amadurecem. Os grandes centros provinciais de câncer na Colúmbia Britânica e em Ontário já incorporaram a teranóstica com PSMA em vias de rotina, sublinhando o papel catalisador da oncologia para o mercado de imagem nuclear do Canadá.
Por Usuário Final: Hospitais Mantêm a Liderança, Institutos Acadêmicos Superam o Crescimento
Os hospitais geraram 61,53% da receita de usuários finais em 2025, refletindo os padrões de encaminhamento do sistema de pagador único. Os centros de imagem diagnóstica oferecem esperas mais curtas, mas ainda enfrentam limites de volume sob os tetos de reembolso provinciais. Os institutos acadêmicos e de pesquisa crescem mais rapidamente, a um CAGR de 8,12%, porque obtêm subsídios federais e parcerias industriais para PET de corpo inteiro, teranóstica e ensaios de novos radiofármacos. A participação do mercado de imagem nuclear do Canadá inclinada para os hospitais se estreitará gradualmente à medida que os centros acadêmicos comercializam inovações que os hospitais a jusante adotam posteriormente. Os centros acadêmicos também abrigam novas instalações de cíclotron que distribuem isótopos para hospitais regionais, reforçando seu papel fundamental na cadeia de fornecimento.
Análise Geográfica
Ontário, Quebec e Colúmbia Britânica respondem por quase 70% da capacidade do mercado de imagem nuclear do Canadá porque abrigam grandes centros populacionais e redes médicas acadêmicas. Ontário lidera em volume absoluto de procedimentos, com o Princess Margaret Cancer Centre e o Ottawa Hospital ancorando a adoção teranóstica. O CHUM de Quebec e o Centro Universitário de Saúde McGill aproveitam cíclotrons internos para suportar alta diversidade de traçadores. O cíclotron de USD 23,7 milhões da Universidade da Colúmbia Britânica, operacional desde 2026, posiciona a província como o polo ocidental de isótopos, reduzindo os tempos de entrega para isótopos com meia-vida inferior a duas horas. O Centro de Radiofármacos de Calgary de Alberta, previsto para conclusão em 2027, atenderá as províncias das Pradarias e reduzirá a dependência de Ontário. As províncias do Atlântico dependem do Queen Elizabeth II Health Sciences Centre de Halifax, onde uma atualização digital de SPECT/TC em 2024 melhorou o rendimento e reduziu a dose de tecnécio-99m, mas os pacientes em comunidades rurais ainda percorrem centenas de quilômetros para realizar exames. Os territórios do norte permanecem dependentes de evacuações médicas para centros do sul porque a densidade populacional não justifica instalações locais.
As políticas de reembolso moldam o crescimento regional. A expansão de seis scanners de Ontário prevista para 2028 prioriza as comunidades do norte e do leste, enquanto a Colúmbia Britânica canaliza o financiamento de medicina nuclear por meio da rede centralizada do BC Cancer. Alberta mantém um modelo público-privado misto, permitindo que centros de imagem independentes contratem serviços, mas a complexidade logística aumenta para o fornecimento de isótopos. A escassez de tecnólogos amplia ainda mais as disparidades regionais: as taxas de vagas sobem acima de 10% no Canadá Atlântico, levando a filas de espera mais longas apesar das atualizações de hardware. O investimento descentralizado em cíclotrons aliviará parte da pressão de fornecimento até 2031, mas o ecossistema acadêmico maduro de Ontário mantém a vantagem de pioneirismo, preservando o status da província como polo de inovação do mercado de imagem nuclear do Canadá.
Panorama regulatório
A imagem nuclear no Canadá opera sob supervisão dupla. A Health Canada regula sistemas de imagem e software relacionado como dispositivos médicos sob o Food and Drugs Act e o Medical Devices Regulations. A Canadian Nuclear Safety Commission (CNSC) regula substâncias nucleares e equipamentos prescritos usados na produção de isótopos e em imagem sob o Nuclear Safety and Control Act. Onde as tecnologias se cruzam entre os dois domínios, o licenciamento de dispositivos médicos da Health Canada e os requisitos da CNSC podem se aplicar em paralelo, o que pode afetar os prazos de aquisição e o sequenciamento do lançamento de novas plataformas.
Mecanismos de coordenação são projetados para reduzir duplicações entre agências, incluindo um Memorando de Entendimento formal entre a Health Canada e a CNSC para alinhar a supervisão de tecnologias relacionadas a radioisótopos. No lado da oferta, a capacidade licenciada de processamento de substâncias nucleares é uma âncora de conformidade para a continuidade dos radiofármacos. O licenciamento pela CNSC de instalações como a BWXT Medical Ltd. (licenciada até 31 de outubro de 2031) apoia as atividades de produção e distribuição doméstica que, por sua vez, moldam o agendamento de exames hospitalares e a disponibilidade de traçadores.
Análise da cadeia de valor
A cadeia de valor de imagem nuclear do Canadá começa com insumos de isótopos e radiofármacos (materiais-alvo, componentes de geradores, kits frios e materiais de controle de qualidade), passando então para a produção de isótopos e fabricação de radiofármacos por vias ligadas a reatores e a cíclotrons. Os principais nós domésticos incluem BWXT Medical, TRIUMF, Canadian Nuclear Laboratories (CNL), Bruce Power e a McMaster University. A distribuição a jusante é apoiada por redes de radiofarmácia como a Jubilant Radiopharma. Muitos traçadores têm meias-vidas curtas, portanto a logística e a entrega de última milha permanecem restrições vinculantes.
Equipamentos e software de imagem, então, passam pela fabricação OEM e por canais de comercialização canadenses liderados por empresas como GE HealthCare e Siemens Healthineers. Segue-se instalação, testes de aceitação, contratos de serviço e treinamento de aplicação, prestados junto com equipes biomédicas hospitalares e organizações de campo dos fornecedores. A entrega clínica ocorre principalmente em hospitais e centros acadêmicos, que também funcionam como centros de tradução para novos protocolos e ensaios. Por exemplo, locais como o Lawson Health Research Institute e o QEII Health Sciences Centre atuam como adotantes iniciais de sistemas híbridos premium, o que ajuda a validar fluxos de trabalho que depois se difundem para hospitais regionais sob estruturas provinciais de compra e reembolso.
Cenário Competitivo
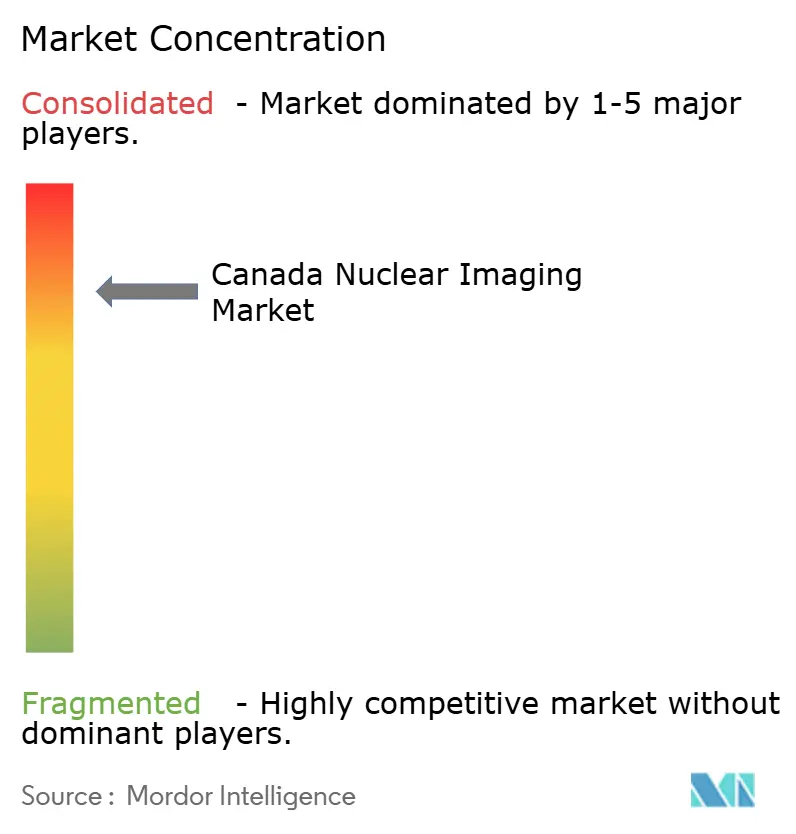
O mercado canadense de imagem nuclear tem um perfil de concentração moderada. A concorrência gira em torno da eficiência do detector, do campo de visão axial e da análise de IA integrada. O Omni Legend de 32 cm da GE enfatiza tempos de varredura mais curtos, o Vision Quadra de 106 cm da Siemens tem como alvo a cinética de corpo inteiro, a Philips favorece a integração de fluxo de trabalho de baixa dose, e a Canon aproveita os back-ends de TC baseados no Aquilion para PET/TC. No lado dos isótopos, BWXT Medical, Nordion, Jubilant Radiopharma, Lantheus e Curium ocupam nichos sobrepostos. O Sistema de Entrega de Alvos da BWXT em Darlington produz molibdênio-99, ítrio-90 e índio-111 para montagem de geradores. A Lantheus registrou USD 136,5 milhões em receita do PYLARIFY no terceiro trimestre de 2024, um aumento de 59% em relação ao ano anterior, confirmando o apetite comercial por traçadores PSMA.
O espaço em branco futuro centra-se na teranóstica e em isótopos de vida ultracurta. A expansão da produção de lutécio-177 pela Bruce Power em outubro de 2025 posiciona o Canadá como potencial exportador líquido de isótopos terapêuticos. A conclusão pela Kinectrics, em setembro de 2025, de uma linha de enriquecimento de itérbio-176 fornece suprimento doméstico de precursores de lutécio-177, protegendo contra o risco de fonte estrangeira. Desafiantes menores como a Advanced Cyclotron Systems Inc. visam a produção regional de isótopos para reduzir os atrasos de entrega na última milha. As barreiras regulatórias permanecem significativas: o prazo de aprovação de 12 a 18 meses da Health Canada favorece os incumbentes bem-dotados de recursos, mas os ensaios acadêmicos iniciados por investigadores sobre cobre-64 e zircônio-89 poderiam abrir caminho para novos entrantes até o final da década. Com as autoridades de saúde provinciais adotando detectores digitais de redução de dose, os fornecedores que integram aplicações de IA e financiamento flexível estão bem posicionados para defender sua participação.
Líderes do Setor de Imagem Nuclear do Canadá
GE Healthcare
Koninklijke Philips N.V.
Siemens Healthineers
Jubilant Radiopharma
BWXT Medical
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A resiliência do fornecimento de radiofármacos é um espaço em branco definido, especialmente fora dos grandes corredores metropolitanos, onde traçadores de vida curta e a variabilidade de transporte podem apertar o agendamento. A construção de ecossistemas apoiada pelo governo oferece um caminho concreto para capacidade adicional e comercialização, incluindo o consórcio Canadian Medical Isotope Ecosystem, lançado com CAD 35 milhões em 2023 para fortalecer a produção e distribuição de isótopos e radiofármacos. Iniciativas lideradas por instalações que abrangem TRIUMF, BWXT Medical, Bruce Power e a McMaster University também ampliam a base doméstica de isótopos diagnósticos e teranósticos.
No lado clínico, as oportunidades se concentram em torno da habilitação de imagem híbrida e teranóstica, onde hospitais e institutos acadêmicos estão investindo em plataformas e parcerias para expandir a abrangência de protocolos e o throughput. Exemplos incluem a colaboração do Theranostics Center of Excellence, envolvendo o St. Josephs Health Care London e o Lawson Health Research Institute com a GE HealthCare, e a CNL trabalhando com a Jubilant Radiopharma sob o programa Canadian Nuclear Research Initiative-Health para desenvolver novos radiofármacos alfa. O ímpeto do lado da demanda é visível por meio da adoção provincial de sistemas híbridos avançados. A implantação do StarGuide SPECT/CT pelo QEII Health Sciences Centre, na Nova Escócia, apoia a modernização do fluxo de trabalho e cria espaço para camadas de produtividade lideradas por software (reconstrução e quantificação por IA) que podem se integrar às frotas de scanners existentes, ao mesmo tempo em que abordam restrições de capacidade de técnicos e radiologistas.
Desenvolvimentos recentes do setor
- Junho de 2026: a Siemens Healthineers relata que o Lawson Health Research Institute, no St. Joseph's Health Care London, instalou o primeiro scanner PET/MRI Biograph One do Canadá, com uma doação de 65,75 milhões de CAD do WSIB e do WorkSafe Ontario Fund. A instalação representa a primeira implantação de PET/MRI Biograph One no Canadá e sinaliza a expansão da imagem híbrida premium, apoiada por financiamento provincial que possibilita a adoção no Canadá.
- Junho de 2026: a Siemens Healthineers expande o portfólio de TC por contagem de fótons no Canadá com o sistema da classe NAEOTOM Alpha. A expansão amplia o hardware de TC do Canadá com capacidade de contagem de fótons, melhorando o desempenho de imagem diagnóstica e a eficiência do fluxo de trabalho para programas de imagem nuclear.
- Junho de 2026: a Siemens Healthineers e o Lawson Health Research Institute, no St. Joseph's Health Care London, instalaram o primeiro scanner PET/MRI Biograph One da Siemens Healthineers no Canadá, apoiado por um investimento de 65,75 milhões de CAD do Workplace Safety and Insurance Board e do WorkSafe Ontario Fund. A implantação reforça a capacidade de imagem híbrida premium e reflete o apoio provincial contínuo à imagem avançada.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Para este estudo, o mercado de imagem nuclear do Canadá abrange o valor gerado por procedimentos de imagem de medicina nuclear e pelos produtos habilitadores usados para sua realização, em todo o Canadá. Isso inclui equipamentos, software relacionado e consumíveis de rotina usados nos fluxos de trabalho de PET e SPECT.
Exclusões de escopo: excluímos usos de radioterapia, sistemas gerais de raios-X/TC/RM quando não fazem parte de imagem nuclear híbrida, e atividades de imagem puramente de pesquisa que não fazem parte do cuidado clínico de rotina.
Visão geral da segmentação
- Por Modalidade
- Tomografia por Emissão de Pósitrons (PET)
- TC por Emissão de Fóton Único (SPECT)
- PET/TC Híbrido
- SPECT/TC Híbrido
- Outros (ex.: PET/RM)
- Por Componente
- Equipamentos
- Software
- Acessórios e Consumíveis
- Por Radioisótopo
- Flúor-18
- Tecnécio-99m
- Iodo-123/131
- Gálio-68
- Rubídio-82
- Outros
- Por Aplicação
- Oncologia
- Cardiologia
- Neurologia
- Endocrinologia
- Outros
- Por Usuário Final
- Hospitais
- Centros de Imagem Diagnóstica
- Institutos Acadêmicos e de Pesquisa
- Outros
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começou mapeando como a atividade de imagem e a capacidade de saúde são descritas no Canadá, sendo então restringida aos motores de gastos em medicina nuclear. Recorremos a fontes públicas como as tabelas de gastos em saúde e demográficas da Statistics Canada, o Canadian Institute for Health Information para contexto de utilização e capacidade do sistema, e a Health Canada para aprovações e avisos de segurança que podem afetar a disponibilidade de radiofármacos.
Para manter o modelo fundamentado, também revisamos publicações de sociedades canadenses de medicina nuclear e radiologia para orientação de prática clínica, artigos de periódicos revisados por pares para volumes de procedimentos e mix de modalidades, e documentos orçamentários de ministérios provinciais de saúde para sinais de gastos de capital. Registros de empresas e apresentações a investidores foram revisados para entender o mix de produtos e a direção de preços, enquanto uma assinatura paga para dados financeiros de empresas e um banco de dados de patentes foram usados apenas para confirmar o momento de lançamento e a intensidade do pipeline. Esses são tipos de fontes ilustrativos, e muitos outros documentos públicos também foram usados para coleta de dados, validação e esclarecimento.
Entrevistas e pesquisas primárias
O trabalho primário se concentrou em verificar cruzadamente o crescimento de procedimentos, o mix de modalidades (PET versus SPECT) e o comportamento típico de preços entre as províncias, pois essas variáveis alteram o resultado de valor. Conversamos com stakeholders de hospitais, centros de imagem, fornecedores de radiofarmácia e isótopos, e parceiros de serviço de equipamentos. As discussões foram equilibradas para refletir os principais polos de demanda canadenses, capturando ainda mercados provinciais menores que podem se comportar de forma diferente.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 27% | Diretores executivos: 16% |
| Nível médio: 55% | Líderes funcionais/de unidade: 39% |
| Empresas menores: 18% | Gerentes: 45% |
Dimensionamento e previsão de mercado
O dimensionamento utilizou uma construção top-down que parte do conjunto de demanda endereçável de imagem diagnóstica no Canadá, reconstruindo em seguida o valor da imagem nuclear usando a penetração de modalidades e a economia no nível de procedimento. Na prática, vinculamos o conjunto de demanda a indicadores como a tendência de envelhecimento da população, avaliações diagnósticas de oncologia e cardiologia que comumente desencadeiam PET ou SPECT, e a direção da base instalada de sistemas PET/CT e SPECT/CT em grandes redes hospitalares.
Esses totais foram então corroborados com verificações bottom-up seletivas. Nessas verificações, volumes amostrados de procedimentos e níveis típicos de reembolso ou cobrança hospitalar foram multiplicados para testar se a faixa de valor implícita permanece realista, e ajustamos onde não permanecia. Os insumos também consideraram padrões de disponibilidade de radioisótopos (por exemplo, dependência de tecnécio-99m para SPECT), atrasos de agendamento observados, e o comportamento de ciclos de substituição para scanners e upgrades de detectores. A previsão foi feita usando análise de cenários, pois a continuidade do fornecimento, o financiamento provincial e a adoção de novos traçadores podem alterar a inclinação. O feedback de especialistas foi usado para manter as premissas alinhadas com a forma como os locais expandem a capacidade. Quando as verificações bottom-up apresentavam lacunas em províncias menores, as preenchemos usando benchmarks de utilização por local e depois retestamos o resultado em relação a sinais em nível nacional.
Validação de dados e ciclo de atualização
A validação foi feita comparando a saída do modelo com sinais independentes, executando então verificações de variância entre províncias, modalidades e divisões de componentes para identificar valores que se distanciam demais das restrições do mundo real. Se um insumo alterasse o total do mercado de forma material, isso acionava uma segunda passagem e, quando necessário, um novo contato com um profissional ou respondente de aquisições para confirmar o que havia mudado.
Antes da aprovação final, o trabalho passa por múltiplas revisões de analistas para que as premissas, a lógica de unidades e o tratamento de moeda permaneçam consistentes, e os números finais possam ser explicados passo a passo. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem aprovações importantes, anúncios de financiamento ou interrupções de fornecimento. Pouco antes da entrega, um analista realiza uma nova varredura para que os clientes recebam a visão mais atualizada.
Tamanho do mercado canadense de imagem nuclear da Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para a imagem nuclear no Canadá nem sempre coincidem, e as lacunas geralmente vêm do que é contado como receita de imagem nuclear, versus o que é mantido fora do limite. Diferenças em relação a se a estimativa é impulsionada por procedimentos ou por embarques de produtos, além de como o valor dos radiofármacos é tratado, podem mover o número para cima ou para baixo.
Sinais de volume de procedimentos e verificações de utilização de modalidades a partir de entrevistas são usados para manter a estimativa da Mordor Intelligence vinculada à atividade de PET e SPECT realizada em ambientes de cuidado canadenses, e o valor de equipamentos e consumíveis é então adicionado usando padrões realistas de substituição e serviço. Algumas cifras externas parecem incorporar valor adjacente de terapia em medicina nuclear, aplicar crescimento agressivo de medicamentos em pipeline sem validar a capacidade de curto prazo dos locais, e escolhas de momento cambial também podem distorcer comparações ano a ano.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 344,62 milhões de USD (2025) | |
| Consultoria Regional A | 482,50 milhões de USD (2026) | O número provavelmente inclui uma cesta mais ampla de gastos em medicina nuclear, potencialmente misturando imagem com o uso de radiofármacos relacionados à terapia, e também parte de um ano posterior, o que pode embutir uma aceleração mais rápida na adoção. |
| Periódico Comercial B | 414,31 milhões de USD (2023) | Esse número parece mais próximo de uma definição de medicina nuclear que pode incluir produtos não relacionados à imagem, e pode usar receitas reportadas e premissas de alto crescimento sem retestar restrições de capacidade, como tempo de scanner, equipe e continuidade do fornecimento de isótopos. |
No geral, a dispersão é explicada pelos limites de escopo, pelo momento e por como a demanda é ancorada. Nossa abordagem permanece rastreável porque o valor é construído a partir da atividade de procedimentos e depois verificado cruzadamente com sinais realistas de preço e capacidade, o que mantém a estimativa repetível quando novos insumos são atualizados.


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de imagem nuclear do Canadá em 2026 e para onde está se dirigindo?
O mercado estava em USD 363,38 milhões em 2026 e está previsto para atingir USD 492,83 milhões até 2031 a um CAGR de 6,28%.
Qual modalidade está crescendo mais rapidamente na imagem nuclear canadense?
O PET/RM híbrido adiciona o maior impulso, avançando a um CAGR de 10,24% graças às superiores aplicações em neuro-oncologia e doenças inflamatórias.
O que está impulsionando a forte adoção dos traçadores de gálio-68?
As aprovações da Health Canada para teranóstica com PSMA, os investimentos provinciais em cíclotrons e o reembolso para imagem com DOTATATE estão impulsionando a demanda por gálio-68.
Por que as plataformas de software estão superando o crescimento da receita de hardware?
As ferramentas de reconstrução e fluxo de trabalho baseadas em IA vendidas por assinatura reduzem o tempo de leitura e aumentam o rendimento dos scanners, criando receita recorrente que cresce a 9,57% ao ano.
Como os riscos de fornecimento de isótopos estão sendo mitigados após o fechamento do reator NRU?
Novas instalações de cíclotron na Colúmbia Britânica e em Alberta, o financiamento do ecossistema de isótopos do TRIUMF e a produção de molibdênio-99 da BWXT em Darlington reduzem coletivamente a dependência de reatores no exterior.
Quais províncias estão investindo mais intensamente em capacidade de medicina nuclear?
Ontário, Colúmbia Britânica e Alberta lideram com adições de scanners e construções de cíclotrons, enquanto Quebec mantém uma forte infraestrutura interna de cíclotrons.
Página atualizada pela última vez em:



