
Tamanho e Participação do Mercado de Fachadas do Canadá
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
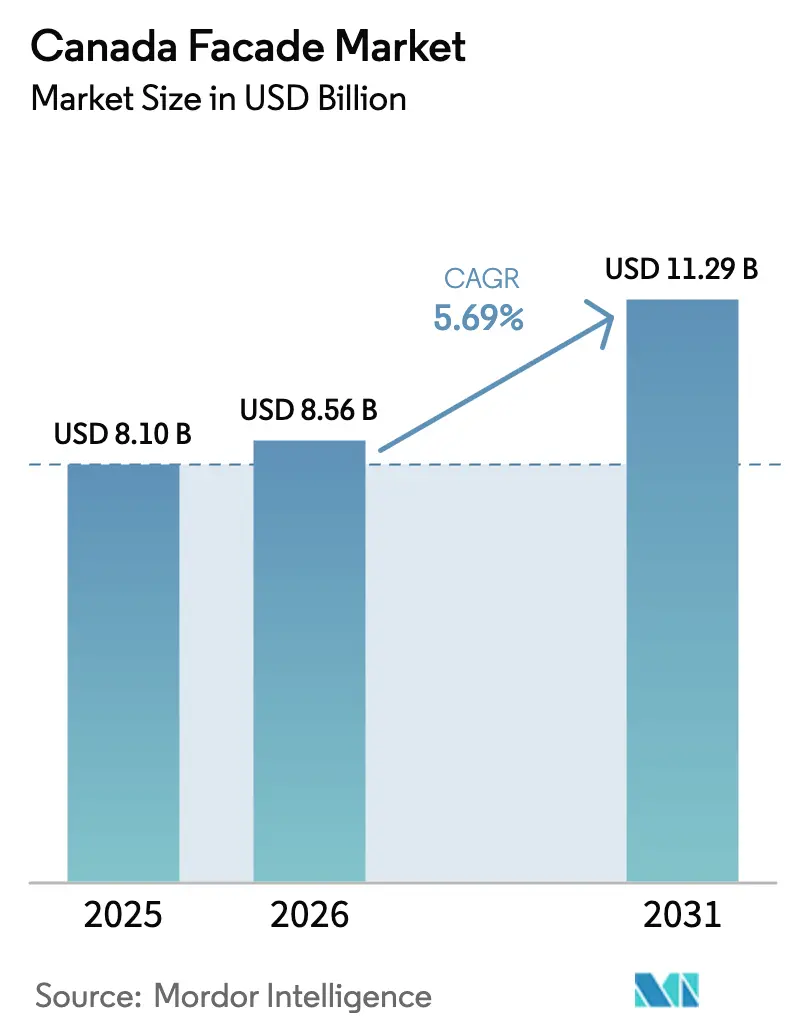
| Tamanho do mercado no ano base (2025) | 8.10 Bilhões de dólares |
| Tamanho do Mercado (2026) | 8.56 Bilhões de dólares |
| Tamanho do Mercado (2031) | 11.29 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.69 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Fachadas do Canadá por Mordor Intelligence
O tamanho do mercado de fachadas do Canadá em 2026 é estimado em USD 8,56 mil milhões, crescendo a partir do valor de 2025 de USD 8,10 mil milhões com projeções para 2031 a mostrar USD 11,29 mil milhões, crescendo a uma CAGR de 5,69% entre 2026 e 2031. Códigos de energia baseados no desempenho, incentivos federais de requalificação e um boom habitacional nacional estão a expandir os orçamentos de especificação e a acelerar os fluxos de projetos. A rápida densificação urbana em Toronto e Vancouver está a impulsionar a procura de paredes cortina de alto desempenho e envolventes não ventiladas que satisfazem as metas de eficiência escalonada do NECB 2020. O aperto na cadeia de abastecimento em vidro arquitetónico e alumínio continua a pressionar as propostas, mas os empreiteiros estão a mitigar a exposição através de painéis pré-fabricados e cláusulas de escalada de preços. A escassez de mão de obra qualificada permanece o obstáculo mais imediato aos calendários de projetos, levando os proprietários a favorecer montagens modulares que reduzem as horas no local e diminuem os estrangulamentos de certificação. Investidores oportunistas também estão a visar carteiras de requalificação profunda, esperando que as avaliações de ativos baseadas no carbono se solidifiquem na próxima década.
Principais Conclusões do Relatório
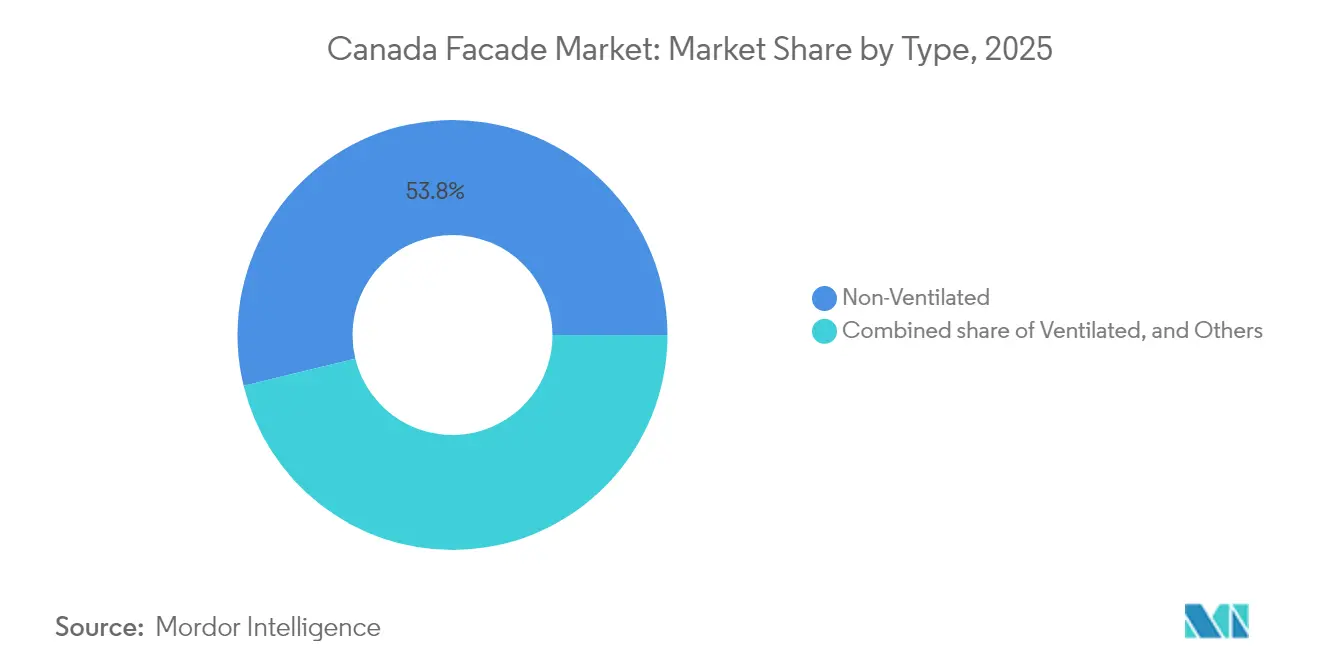
- Por tipo, os sistemas não ventilados lideraram com 53,80% da participação do mercado de fachadas do Canadá em 2025; o segmento está a avançar a uma CAGR de 6,19% até 2031.
- Por tipo de sistema de fachada, as montagens de parede cortina capturaram uma participação de 44,60% em 2025, enquanto o seu foco em arranha-céus suporta uma CAGR de 6,28% até 2031.
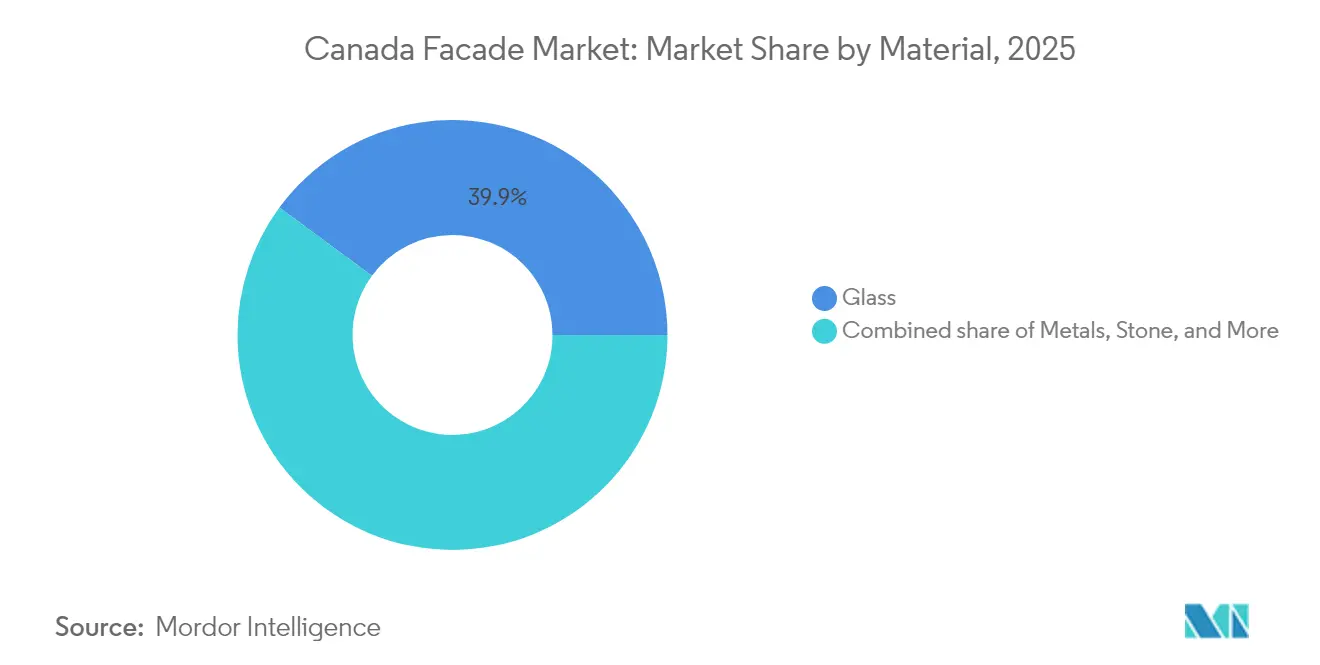
- Por material, o vidro comandou 39,90% do tamanho do mercado de fachadas do Canadá em 2025 e está projetado para crescer a uma CAGR de 5,93% com base na adoção de envidraçados low-e e dinâmicos.
- Por instalação, os projetos de nova construção representaram uma participação de 55,50% em 2025, com a categoria a ritmar uma CAGR de 6,25% em meio às metas habitacionais federais.
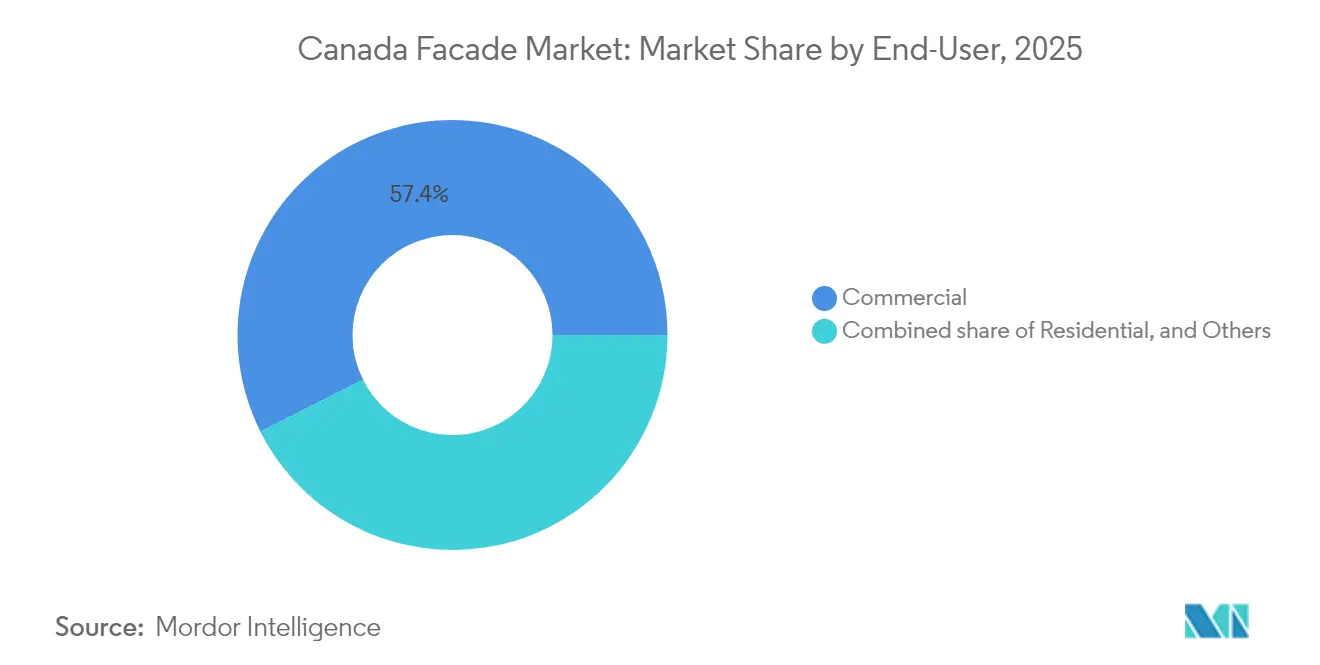
- Por utilizador final, os edifícios comerciais detinham uma participação de 57,40% em 2025 e estão a expandir-se a uma CAGR de 6,38% à medida que proprietários de escritórios, retalho e instituições buscam requalificações de emissões líquidas zero.
- Por geografia, Ontário dominou com uma participação de 33,00% em 2025; contudo, o ambiente de políticas da Colúmbia Britânica está a impulsionar um crescimento mais rápido de CAGR de 6,52% em Ontário, superando outras províncias até 2031
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas do Mercado de Fachadas do Canadá
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento em projetos residenciais de arranha-céus na GTA e Metro Vancouver | +1.2% | Ontário e Colúmbia Britânica, extensão ao Alberta | Curto prazo (≤ 2 anos) |
| Adoção de códigos mais rigorosos NECB 2020 / Em Camadas de Emissões Líquidas Zero | +0.9% | Nacional, com adoção antecipada na Colúmbia Britânica e Ontário | Médio prazo (2-4 anos) |
| Parque edificado envelhecido de 1970-1990 a impulsionar requalificações de fachadas | +0.8% | Nacional, concentrado em centros urbanos | Longo prazo (≥ 4 anos) |
| Subsídios federais "Casas Mais Verdes" e requalificação profunda da CMHC | +0.7% | Nacional, maior adesão no Quebec e Ontário | Médio prazo (2-4 anos) |
| Boom de edifícios de média altura em madeira maciça a necessitar de soluções de fachada híbridas | +0.5% | Colúmbia Britânica, a expandir-se para Ontário e Quebec | Longo prazo (≥ 4 anos) |
| Mandatos municipais de carbono zero (Toronto, Vancouver) | +0.4% | Toronto, Vancouver, a expandir-se para outras grandes cidades | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Projetos Residenciais de Arranha-Céus na GTA e Metro Vancouver
O One Bloor West de Toronto e o conjunto de torres de emissões zero de Vancouver estão a redefinir os perfis do horizonte urbano e a esticar os limites da engenharia de paredes cortina. Os promotores em ambas as metrópoles estão agora a especificar fachadas envidraçadas estruturais de quatro lados com vidro triplo low-e para suportar pressões de vento extremas e satisfazer os limites de estanquidade ao ar de Nível 4[1]ConstructConnect, "O primeiro edifício supertall do Canadá: One Bloor West atinge um marco importante," canada.constructconnect.com. Os empreiteiros estão a adquirir antecipadamente stock de montantes para cobrir a volatilidade do alumínio e a reservar locais para gruas com até 18 meses de antecedência, apertando o abastecimento em projetos do mercado de fachadas do Canadá em cidades mais pequenas. As tendências de financiamento favorecem grandes planos multifásicos, dando aos fornecedores de envolvente volumes previsíveis, mas concentrando o risco em dois centros metropolitanos. As promessas habitacionais provinciais de 1,5 milhões de novas unidades em Ontário e 0,5 milhões na Colúmbia Britânica garantem um fluxo de vários anos; contudo, a escassez de mão de obra sindicalizada pode atrasar os certificados de ocupação e elevar as penalidades contratuais[2]CBC News, "Estrangulamento de mão de obra na construção deixa o Canadá a necessitar de reforçar as fileiras de construtores de habitação," cbc.ca.
Adoção de Códigos Mais Rigorosos NECB 2020 / Em Camadas de Emissões Líquidas Zero
Os testes de estanquidade ao ar de edifício completo e os valores U de conjunto reduzidos incorporados no NECB 2020 tornaram o desempenho energético um critério central de aquisição e não uma atualização opcional. As províncias que implementam os requisitos de Nível 4 (60% de redução de energia face à linha de base) estão a estimular encomendas de painéis de isolamento a vácuo, ancoragens com rotura térmica e envidraçados de alta seletividade espetral. As diferentes calendarizações provinciais complicam as estratégias de catálogo nacional, forçando os fabricantes a manter múltiplas referências para linhas de perfil idênticas. O Acordo de Reconciliação sobre Códigos de Construção visa alinhar a conformidade até 2025, prometendo uma especificação de mercado unificada que poderia reduzir os custos de iteração de projeto em até 15%. Os consultores terceiros estão a capitalizar a complexidade dos códigos, fornecendo modelação integrada de envolvente, calibração de portas sopradoras e serviços de comissionamento.
Parque Edificado Envelhecido de 1970-1990 a Impulsionar Requalificações de Fachadas
Quase metade das unidades de arrendamento canadianas foram construídas antes de os códigos de energia se tornarem correntes, e os seus caixilhos finos de alumínio e envidraçamento simples deixam escapar energia térmica e humidade. Os proprietários estão a adotar painéis de Requalificação Energética Exterior Pré-fabricada (PEER) que combinam isolamento, revestimento e fenestração numa única elevação, reduzindo o tempo de instalação de semanas para dias [3]Recursos Naturais do Canadá, "Guia de Projeto de Requalificação Energética Exterior Pré-fabricada," natural-resources.canada.ca. Os projetos-piloto de habitação comunitária revelam reduções de perdas de calor de 65% e ganhos de estanquidade ao ar de 75% após a requalificação, resultados que estão a estimular extensões de subsídios provinciais além de 2026. Os ativos de meados do século de valor patrimonial, outrora considerados candidatos à demolição, estão agora destinados a requalificações de energia profunda que respeitam as fachadas originais enquanto integram núcleos de isolamento fibroso e revestimentos de baixo carbono.
Subsídios Federais de Casas Mais Verdes e Requalificação Profunda da CMHC
Mais de 524.000 candidaturas de proprietários ao abrigo do programa Casas Mais Verdes do Canadá aceleraram a procura de janelas ENERGY STAR, portas de triplo vidro e estores integrados. O produto de empréstimo sem juros de USD 40.000 financia a renovação completa da envolvente e está a orientar os pequenos empreiteiros para acordos de compra baseados em volume com distribuidores de componentes de fachada. O Projeto-Piloto de Bairros Mais Verdes da CMHC valida o modelo Energiesprong, abrindo um fluxo para a produção de painéis de massa personalizados que poderia trazer escala ao abastecimento de requalificação. Embora as novas candidaturas tenham encerrado em várias províncias devido ao esgotamento do orçamento, o lobbying da indústria procura a renovação do programa em 2026 para evitar perdas de emprego nos corredores de fabrico de janelas em Ontário e Quebec.
Análise de Impacto das Restrições*
| Restrição | % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos preços do alumínio e do vidro arquitetónico | -0.6% | Nacional, com maior impacto nas regiões dependentes de importações | Curto prazo (≤ 2 anos) |
| Escassez de instaladores e inspetores de fachadas certificados pela CSA | -0.8% | Nacional, aguda em Ontário, Colúmbia Britânica e Nova Escócia | Médio prazo (2-4 anos) |
| Aumento dos prémios de seguro para revestimentos combustíveis | –0.4% | Nacional; maior carga de risco nos núcleos urbanos de arranha-céus | Médio prazo (2-4 anos) |
| Regulamentos fragmentados de resíduos de demolição a complicar requalificações | –0.3% | Pontos críticos municipais na Colúmbia Britânica, Ontário e Quebec | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços do Alumínio e do Vidro Arquitetónico
Os dados do Índice de Preços de Produtos Industriais mostram metais não ferrosos com uma subida de 7,6% em termos homólogos, comprimindo as margens nas paredes cortina unitizadas cujo custo de caixilharia pode exceder 40% do valor total da montagem[4]Statistics Canada, "Índices de preços de produtos industriais e matérias-primas, junho de 2025," www150.statcan.gc.ca. Os compradores canadianos resistiram a 46% dos aumentos de preços dos fabricantes em 2024, forçando uma mudança para cláusulas de escalada indexadas às médias da LME. A incerteza tarifária sobre as importações dos EUA levou alguns fabricantes a redirecionar o abastecimento através de laminadores europeus, acrescentando risco de prazo de entrega em meio a calendários de projetos apertados. Os grandes empreiteiros cobrem a aquisição através de contratos de futuros e permutas, mas os instaladores de médio porte carecem de instrumentos financeiros, ficando expostos a subidas de preços no mercado spot que podem corroer lucros inteiros de projetos.
Escassez de Instaladores e Inspetores de Fachadas Certificados pela CSA
As taxas de vagas na construção rondam os 80.000 empregos, e 22% da força de trabalho atual reformar-se-á até 2035. Só Ontário necessita de 100.000 trabalhadores qualificados adicionais para atingir as metas habitacionais, mas apenas 5.000 aprendizes se inscrevem anualmente em programas relevantes. As equipas de parede cortina requerem certificação CSA A440, e os atrasos nos inspetores estão a prolongar os prazos de ocupação em até seis semanas nos trimestres de pico. Os empreiteiros estão agora a "acumular mão de obra", pagando salários integrais durante os períodos mais lentos para garantir equipas para os próximos projetos, uma tática que infla os custos gerais e diminui a eficiência do mercado. As vias de imigração e as autorizações de Trabalhadores Estrangeiros Temporários oferecem alívio, mas a escassez de habitação para os recém-chegados limita a escalabilidade imediata.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: Os Sistemas Não Ventilados Impulsionam o Desempenho Energético
As montagens não ventiladas representaram 53,80% do tamanho do mercado de fachadas do Canadá em 2025, uma vez que os projetistas priorizaram a estanquidade ao ar e a continuidade térmica ao abrigo do NECB 2020. A CAGR de 6,19% do segmento sublinha a preferência dos proprietários por menor manutenção e detalhe simplificado em comparação com os painéis de vedação por chuva com ventilação traseira. Os designs ventilados continuam essenciais nas zonas costeiras de alta precipitação, onde as cavidades equalizadas por pressão mitigam a infiltração de humidade. Os painéis híbridos com cavidades de ar comutáveis surgiram em projetos-piloto de 2025, prometendo flexibilidade sazonal entre modos ventilado e não ventilado.
Os edifícios de média altura em madeira maciça, especialmente na Colúmbia Britânica, favorecem painéis não ventilados leves que preservam a massa térmica da madeira e limitam o risco de incêndio em cavidades ocultas. Os centros de pré-fabricação na Grande Área de Toronto expedem agora secções de revestimento em estilo cassete completas com aberturas pré-envidraçadas, reduzindo os movimentos de grua e as horas de mão de obra no local. Ao longo do horizonte de previsão, os sensores incorporados nos revestimentos não ventilados irão alimentar dados de comissionamento de volta aos gestores de ativos, uma funcionalidade que se espera que afile os termos de garantia e reduza os cálculos de carbono ao longo do ciclo de vida.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante compra do relatório


Por Tipo de Sistema de Fachada: As Paredes Cortina Lideram o Segmento Premium
As paredes cortina dominaram a categoria com uma participação de 44,60%, refletindo a sua ubiquidade nos projetos de horizonte do mercado de fachadas do Canadá e a sua trajetória de CAGR de 6,28%. O envidraçado estrutural de quatro lados, os IGUs maiores e as caixilharias unitizadas com rotura térmica são agora padrão acima dos 40 andares, deslocando as especificações de projetos para fabricantes multinacionais com forte suporte de engenharia. O revestimento de parede de vedação por chuva comanda os nichos de média altura e requalificação, auxiliado por fabricantes regionais que podem adaptar-se rapidamente aos códigos estéticos locais.
O SkyTower supertall de Ontário integra segmentos de parede cortina com amortecedor sintonizado para gerir a deriva lateral, uma primeira vez nas torres residenciais canadianas. Em Vancouver, as fachadas de vidro fixadas por pontos, equipadas com painéis a vácuo, fornecem valores R que excedem as metas do NECB Nível 4 sem sacrificar a luz do dia. Os "Outros" nesta categoria — como as paredes cortina fotovoltaicas — deverão ultrapassar o segmento mais amplo após 2028, uma vez que as tarifas de compra se estabilizem.
Por Material: A Dominância do Vidro Reflete as Preferências Arquitetónicas
O vidro deteve uma participação de 39,90% em 2025, um testemunho do ethos de iluminação natural do país e da procura dos inquilinos por vistas desobstruídas. Apesar do escrutínio do carbono incorporado, as fachadas de dupla pele com estores automáticos estão a permitir a conformidade com o NECB 2020 enquanto sustentam rácios generosos de janela para parede. O metal segue-se como a escolha padrão de caixilharia e revestimento para instalações industriais onde a durabilidade e os prémios de seguro orientam a especificação.
Os revestimentos de alta seletividade, os enchimentos de gás inerte e as camadas termocrómicas estão a empurrar os valores U do centro do vidro abaixo de 0,6 W/m²-K. A AGC e a Saint-Gobain apresentaram ambas produtos de tripla camada de prata low-e otimizados para as zonas de HDD canadianas, melhorando o panorama competitivo para o envidraçamento premium. Os polímeros reforçados com fibra estão a ganhar terreno nas restrições de bordo pela sua menor ponte térmica e resistência à corrosão, particularmente nos projetos costeiros da Colúmbia Britânica.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante compra do relatório
Por Instalação: Nova Construção Lidera Apesar do Crescimento da Requalificação
As novas construções representaram 55,50% do tamanho do mercado de fachadas do Canadá em 2025, impulsionadas por mais de USD 22,2 mil milhões em investimento em construção registados em março de 2025. Os apartamentos de arranha-céus e as expansões institucionais dominam o volume, mas as CAGRs de requalificação sobem ligeiramente à medida que os empréstimos de Casas Mais Verdes desbloqueiam capital para melhorias profundas da envolvente. Os promotores de habitação de arrendamento de propósito específico estão agora a integrar a pré-fabricação de fachadas nos pro-formas para compensar as taxas de juro crescentes e os prémios de mão de obra.
Os especialistas em requalificação estão a tirar partido da digitalização por laser e dos gémeos digitais para produzir sobreposições em painel que se ancoram aos painéis de espandrel existentes sem demolição intrusiva, reduzindo o tempo de deslocação dos inquilinos. Os calendários de depreciação acelerada para melhorias de capital com eficiência energética inclinam ainda mais os cálculos de ROI para as melhorias da envolvente em detrimento de intervenções puramente mecânicas.
Por Utilizador Final: O Setor Comercial Impulsiona a Procura Premium
As instalações comerciais capturaram uma participação de 57,40% em 2025 e impulsionaram uma CAGR de 6,38% em meio ao reposicionamento de torres de escritórios, renovações de centros comerciais e megaprojetos hospitalares. O Hospital Peter Gilgan Mississauga, por si só, irá consumir 70.000 m² de vidro de parede cortina, ilustrando como um punhado de trabalhos institucionais pode influenciar a procura anual de materiais.
A procura residencial está estreitamente ligada às habitações iniciadas a nível provincial e às políticas de zonamento inclusivo municipal que por vezes exigem certificações de construção verde, empurrando os projetos de apartamentos com orçamentos limitados para painéis de vedação por chuva com custos otimizados. Os utilizadores industriais e de centros de dados estão a adotar painéis metálicos isolados com barreiras de vapor integradas para satisfazer os requisitos de controlo de temperatura e humidade, alargando as carteiras de fornecedores.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante compra do relatório
Análise Geográfica
Ontário permaneceu o epicentro com 33,00% da participação do mercado de fachadas do Canadá em 2025, impulsionado pelo fluxo de super-altos da Grande Área de Toronto e pela meta da província de 1,5 milhões de habitações. A política provincial apoia as novas construções de emissões líquidas zero até 2040, obrigando os promotores a especificar montagens de triplo envidraçamento e ancoragens com rotura térmica. A CAGR de 6,52% da província até 2031 reflete tanto o volume como uma viragem para especificações premium.
A Colúmbia Britânica é o laboratório de políticas do Canadá para a construção de carbono zero, e o mandato de Vancouver de 2025 para edifícios de emissões quase zero está já a redirecionar os orçamentos de I&D dos fornecedores para vidro de ultra-baixo valor U e ligações de revestimento compatíveis com madeira maciça. Os regulamentos de demolição que exigem 90% de reciclagem de materiais estão a acelerar a adoção de fachadas desmontáveis projetadas para desmontagem no fim de vida. O crescimento da província é amplificado por um boom de edifícios de média altura em madeira maciça, necessitando de soluções de fachada híbridas que conjuguem painéis de vedação por chuva de metal leve com detalhes de corte de fogo em madeira.
O Quebec beneficia do investimento de USD 126 milhões da Saint-Gobain na eletrificação da sua linha de painéis de parede de Ste-Catherine, posicionando a província como um centro para materiais de envolvente de baixo carbono. As metas provinciais preveem 860.000 novas unidades habitacionais até 2030, e o baixo custo da energia renovável da Hydro-Québec suporta a eletrificação dos centros de fabrico de fachadas. O Alberta e o resto do Canadá absorvem coletivamente capital do setor de recursos e projetos de infraestrutura distribuída, oferecendo oportunidades estáveis mas menos concentradas para os fornecedores de fachadas.
Panorama regulatório
Os requisitos de fachada do Canadá são moldados por códigos-modelo nacionais emitidos pelo National Research Council of Canada (NRC) e pelo Canadian Board for Harmonized Construction Codes (CBHCC). O National Building Code of Canada (NBCC) 2025 e a atualização do National Energy Code of Canada for Buildings (NECB) 2025 atualizam as expectativas do envelope ao ampliar objetivos relacionados às emissões de gases de efeito estufa, incorporando dados climáticos projetados para 50 anos (incluindo temperatura e vento) e reforçando disposições que tratam da ponte térmica em penetrações do envelope. Os requisitos de software de modelagem energética também referenciam os critérios da ASHRAE 140-2023.
Como a adoção é provincial e territorial, os caminhos de conformidade variam conforme a jurisdição, incluindo emendas formais como o Order in Council O.C. 236-2026 de Quebec. O NBCC 2025 também introduz uma seção dedicada aos requisitos de desempenho energético para alterações em edifícios existentes e históricos, o que eleva o padrão de especificação para fachadas voltadas à retrofit, incluindo envidraçamento, continuidade do isolamento e detalhes de ancoragem, além da conformidade em novas construções.
Análise da cadeia de valor
A cadeia de valor de fachadas do Canadá geralmente começa com arquitetos, consultores de fachada e equipes de engenharia que fornecem apoio ao design, modelagem do envelope e contribuições sobre construtibilidade alinhadas aos requisitos do NECB/NBCC. Os materiais a montante fluem de fabricantes de vidro e estrutura/revestimento para fabricantes que constroem conjuntos de paredes-cortina unitizadas ou de rainscreen painelizado, apoiados por distribuidores de selantes, fixadores, quebras térmicas e componentes auxiliares. Empresas especializadas, como a Permasteelisa em fachadas unitizadas sob medida, atuam em engenharia, fabricação e instalação para projetos complexos de grande altura.
A execução a jusante concentra-se em empreiteiros especializados em envelope que gerenciam aquisição, instalação, coordenação de comissionamento e entrega de garantia. Grandes empreiteiros norte-americanos, como o Flynn Group, que abrangem envidraçamento e revestimento em projetos comerciais, dependem de processos estabelecidos de fábrica e obra para entregar sistemas de fachada. Os serviços pós-instalação incluem ciclos de inspeção, manutenção, reparo e substituição, frequentemente organizados por meio de redes de serviço nacionais e gestão digital de obras, o que se torna especialmente relevante para portfólios de retrofit com intervenções de fachada em etapas sob restrições de edifícios ocupados.
Panorama Competitivo
O Mercado de Fachadas do Canadá é moderadamente fragmentado: os gigantes multinacionais do envidraçamento dominam as paredes cortina de super-altos, enquanto os empreiteiros de revestimento nacionais competem agressivamente nos segmentos de requalificação e média altura. A aquisição de USD 880 milhões da Saint-Gobain do Bailey Group acrescentou 12 instalações regionais e alargou o seu portefólio de envolvente metálica. A mudança de liderança da Kingspan e a próxima fábrica de painéis isolados de Mattoon sublinham a trajetória de crescimento norte-americana da empresa.
A pré-fabricação e o design digital são os principais campos de batalha. Os empreiteiros que implementam BIM generativo e linhas de soldadura robótica podem reduzir os tempos de ciclo em oficina em 35%, permitindo uma resposta rápida em calendários de projetos congestionados. As divulgações ambientais são agora um grande diferenciador, com os painéis de parede CarbonLow™ e o vidro de baixo carbono a garantir créditos LEED e CaGBC que influenciam os concursos do setor público.
As regras de conteúdo local continuam a ser um ponto de atrito. O apelo da Associação de Vidro e Metal de Ontário para revogar um contrato de fachada hospitalar de USD 140 milhões a uma empresa dos EUA destaca as sensibilidades políticas em torno do emprego nacional e da resiliência do abastecimento. As empresas que mantêm programas de certificação CSA e fluxos de aprendizagem são cada vez mais favorecidas nas adjudicações de parcerias público-privadas.
Líderes do Setor de Fachadas do Canadá
Saint-Gobain Corporation
AGC Glass North America
Flynn Group of Companies
Enclos Corp.
Permasteelisa North America
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A modernização dos códigos cria uma lacuna para pacotes de fachada com maior desempenho térmico e estanqueidade ao ar, além dos serviços de conformidade necessários para demonstrar desempenho, especialmente à medida que o NBCC 2025 amplia os requisitos de envelope e desempenho energético e adiciona um caminho dedicado para alterações em edifícios existentes e históricos. Essa mudança sustenta a demanda por detalhes com quebra térmica, controle mais rigoroso de pontes térmicas em penetrações e fluxos de modelagem verificados, incluindo ferramentas que atendem aos critérios da ASHRAE 140-2023. Também amplia a oportunidade para fornecedores capazes de agrupar conjuntos testados com apoio ao design e comissionamento.
Os modelos de entrega de retrofit também estão ganhando tração operacional no Canadá, à medida que as abordagens de retrofit energético exterior pré-fabricado passam de orientação para prática de aquisição, em consonância com a ênfase do relatório em fatores e incentivos de retrofit. Do lado da oferta, movimentos de produtos e capacidade em envidraçamento de alto desempenho, incluindo o lançamento da série COOL-LITE SKN 155 da Saint-Gobain e a ampliação da capacidade de produção do vidro isolante a vácuo FINEO da AGC, sustentam especificações mais avançadas para envelopes de baixo U e controle solar. Empreiteiros que oferecem sistemas de fachada integrados, como as soluções do Flynn Group posicionadas para paredes de alto desempenho térmico, estão em melhor posição para reduzir a exposição de mão de obra no local e o risco de cronograma em mercados de trabalho urbanos restritos.
Desenvolvimentos recentes do setor
- Junho de 2026: a Saint-Gobain Glass lançou os produtos COOL-LITE SKN 155 e SKN 155 II para aplicações em fachadas, destacando opções de envidraçamento de alto desempenho. O lançamento amplia as opções de envidraçamento de alto desempenho, influenciando especificações de licitação e a concorrência entre fornecedores de fachada.
- Junho de 2026: o AGC Group ampliou a produção do vidro isolante a vácuo FINEO, voltado para os segmentos de mercado de fachadas e renovação. A adição de capacidade fortalece a posição da AGC em soluções de envelope eficientes em energia e a resiliência de fornecimento para projetos de retrofit.
- Junho de 2026: a Saint-Gobain North America destacou o uso de soluções Saint-Gobain no projeto Place Banque Nationale du Canada com a Broccolini. A implantação em nível de projeto demonstra a demanda e o ecossistema colaborativo com integradores-chave para captar oportunidades de médio/alto padrão.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o mercado de fachadas do Canadá é definido como o valor dos sistemas de fachada fornecidos e instalados em edifícios. Isso abrange soluções de revestimento externo e paredes-cortina usadas para proteger o envelope e proporcionar desempenho térmico, de umidade e estético.
Exclusões do escopo: este dimensionamento não contabiliza acabamentos de parede interna, estruturas estruturais que não fazem parte do conjunto de fachada, ou produtos de cobertura e impermeabilização independentes vendidos fora dos pacotes de fachada.
Visão geral da segmentação
- Por Tipo
- Ventilado
- Não Ventilado
- Outros
- Por Tipo de Sistema de Fachada
- Revestimento de Parede de Vedação por Chuva
- Sistemas de Parede Cortina
- Outros
- Por Material
- Vidro
- Metal
- Plástico e Fibras
- Pedra
- Outros
- Por Instalação
- Nova Construção
- Renovação e Requalificação
- Por Utilizador Final
- Comercial
- Residencial
- Outros
- Por Região
- Ontário
- Quebec
- Colúmbia Britânica
- Alberta
- Resto do Canadá
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começou com o mapeamento da atividade de construção no Canadá e do estoque de edifícios que normalmente utiliza pacotes de fachada, associando esses segmentos às escolhas de materiais e sistemas descritas em especificações públicas. Consultamos fontes públicas como dados de licenças de construção e preços de construção da Statistics Canada, publicações do National Research Council Canada relacionadas ao National Building Code e ao NECB, e documentação de código provincial e de programas energéticos que afeta o momento das retrofits.
Para embasar o lado dos materiais, também utilizamos fontes como estatísticas de comércio da Canada Border Services Agency, informações da Natural Resources Canada sobre eficiência energética e retrofits, e artigos revisados por pares sobre ciência da construção que discutem desempenho de envelope e modos de falha em climas frios. Registros de empresas, apresentações a investidores e imprensa especializada de boa reputação foram verificados quanto a mudanças de capacidade, comentários sobre carteira de pedidos e direção de preços, e uma assinatura paga para dados financeiros de empresas, patentes e visões de comércio no nível de remessas foi usada seletivamente para preencher lacunas. As fontes de pesquisa documental listadas aqui são apenas ilustrativas, e fontes públicas e de assinatura adicionais também foram usadas para coleta de dados, verificações cruzadas e esclarecimentos.
Entrevistas e pesquisas primárias
O trabalho primário concentrou-se em validar como os projetos são especificados e precificados em todo o Canadá, especialmente a divisão entre construção nova e atividade de renovação e retrofit. Conversamos com empreiteiros, projetistas de fachada, distribuidores e especialistas em materiais para que o modelo reflita estruturas reais de licitação, combinações típicas de sistemas e o tempo entre a especificação e a instalação.
A cobertura foi equilibrada entre as principais províncias e mercados menores, já que os requisitos de desempenho em climas frios e as práticas locais de licenciamento podem alterar as escolhas de materiais e os custos instalados. As contribuições de campo foram usadas para confirmar os níveis de adoção de paredes-cortina e revestimento rainscreen, fatores realistas de desperdício e retrabalho, e como a inflação e os prazos de entrega estão sendo tratados nos contratos.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 37% | Executivos de alto escalão (CXOs): 16% |
| Nível médio: 47% | Líderes funcionais/de unidade: 38% |
| Empresas menores: 16% | Gerentes: 46% |
Dimensionamento e previsão de mercado
O dimensionamento foi construído usando uma combinação top-down e bottom-up, em que a atividade de construção por província e tipo de edifício é traduzida em um conjunto de demanda por fachadas e depois convertida em valor usando combinações típicas de sistemas e faixas de preço instalado. No lado top-down, licenças de construção, indicadores de reforma e intensidade de renovação foram usados para reconstruir quanta área de envelope e gasto em sistemas está sendo absorvida pelo mercado a cada ano.
Esses totais foram então verificados com aproximações bottom-up seletivas, como consolidações de fornecedores e empreiteiros para materiais-chave, orçamentos de projetos amostrados e a lógica de volume vezes preço médio de venda para conjuntos comuns. Quando os dados diretos eram escassos, as lacunas foram tratadas por meio de premissas baseadas em faixas, que foram validadas em entrevistas e depois refinadas usando tendências observadas de importação de vidro e insumos relacionados ao alumínio, além de índices de custo de construção.
Para a previsão, foi utilizada análise de cenários em torno de novas construções residenciais, investimento não residencial e o ritmo dos programas de retrofit, apoiada por opiniões de especialistas sobre como o endurecimento dos códigos afeta as atualizações de especificação. As variáveis usadas no modelo incluem a participação de projetos que usam paredes-cortina versus revestimento rainscreen, penetração de renovação e retrofit, movimento de custo instalado por material, mudanças de cronograma impulsionadas por prazos de entrega, e concentração regional da construção em províncias como Ontário e Quebec.
Validação de dados e ciclo de atualização
Os resultados foram validados por meio de verificações sequenciais que comparam os totais modelados com sinais independentes, como a direção dos gastos com construção, os fluxos comerciais de insumos relevantes para fachadas e a carga de instalação implícita em relação à capacidade típica dos empreiteiros. Variações significativas foram revisadas em verificações entre analistas, e as premissas foram reavaliadas quando os resultados entravam em conflito com o que foi ouvido em campo ou com o que os dados públicos sugeriam.
Os relatórios são atualizados anualmente, e atualizações provisórias são feitas quando eventos relevantes podem alterar preços, o momento da demanda ou a disponibilidade de fornecimento. Antes da entrega, fazemos uma revisão final para capturar os últimos lançamentos públicos e recontatamos as fontes se uma variável-chave sair das faixas esperadas.
Comparação do dimensionamento do mercado de fachadas do Canadá pela Mordor Intelligence com outras estimativas publicadas
As estimativas publicadas para o valor de fachadas no Canadá podem parecer muito distantes entre si, mesmo quando o tema soa o mesmo, porque o limite do mercado é frequentemente definido de forma diferente e depois precificado com premissas distintas de instalação e materiais. As maiores variações geralmente vêm do que é contabilizado como sistema de fachada, se a renovação e o retrofit são tratados como substituição total do sistema ou como atualização parcial, e de como os preços são convertidos para USD no ano escolhido.
Ao atualizar as combinações de sistemas instalados, a ponderação de renovação e retrofit, e o momento de conversão para USD a cada atualização, a Mordor Intelligence mantém o total de fachadas do Canadá vinculado ao que é especificado e instalado como pacotes de fachada, em vez de incluir itens mais amplos do envelope, como janelas, portas externas, isolamento e barreiras de ar e água.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 8,10 bilhões de USD (2025) | |
| Editora de Setor A | 2,80 bilhões de USD (2024) | Esta estimativa parece focar apenas em revestimento sobreposto de fachada, o que pode excluir pacotes completos de paredes-cortina e vários sistemas não ventilados, e também se ancora em um ano-base diferente, o que altera o nível de preço. |
| Consultoria B | 4,80 bilhões de USD (2026) | Esta visão provavelmente restringe o escopo a um conjunto menor de categorias de fachada e pode aplicar premissas conservadoras de custo instalado, o que pode subestimar trabalhos de paredes-cortina comerciais de maior valor em grandes centros metropolitanos. |
A diferença na tabela é explicada principalmente pelos limites de escopo e pela forma como o trabalho de renovação e retrofit é contabilizado, seguida pela seleção do ano e pela lógica de custo instalado. Quando o modelo vincula a demanda à atividade de projetos e depois verifica o valor implícito em relação à realidade de materiais e empreiteiros, o tamanho de mercado resultante é mais fácil de reproduzir e de explicar para decisões de planejamento.


Principais Questões Respondidas no Relatório
Qual é o valor previsto do mercado de fachadas do Canadá em 2031?
O mercado está projetado para atingir USD 11,29 mil milhões até 2031.
A que ritmo se espera que o mercado de fachadas do Canadá cresça?
Prevê-se que se expanda a uma CAGR de 5,69% entre 2026 e 2031.
Qual sistema de fachada detém atualmente a maior participação no Canadá?
As montagens de parede cortina lideram com uma participação de receitas de 44,60% em 2025.
Por que razão as fachadas não ventiladas são populares no Canadá?
Alinham-se com os requisitos de estanquidade ao ar do NECB 2020 e oferecem manutenção simplificada, impulsionando a sua participação de 53,80%.
Qual província apresenta o crescimento mais rápido do mercado de fachadas?
Ontário regista uma CAGR de 6,52% até 2031, superando outras regiões devido a ambiciosas metas habitacionais.
Página atualizada pela última vez em:



