
Tamanho e Participação do Mercado de Carboneto de Cálcio
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
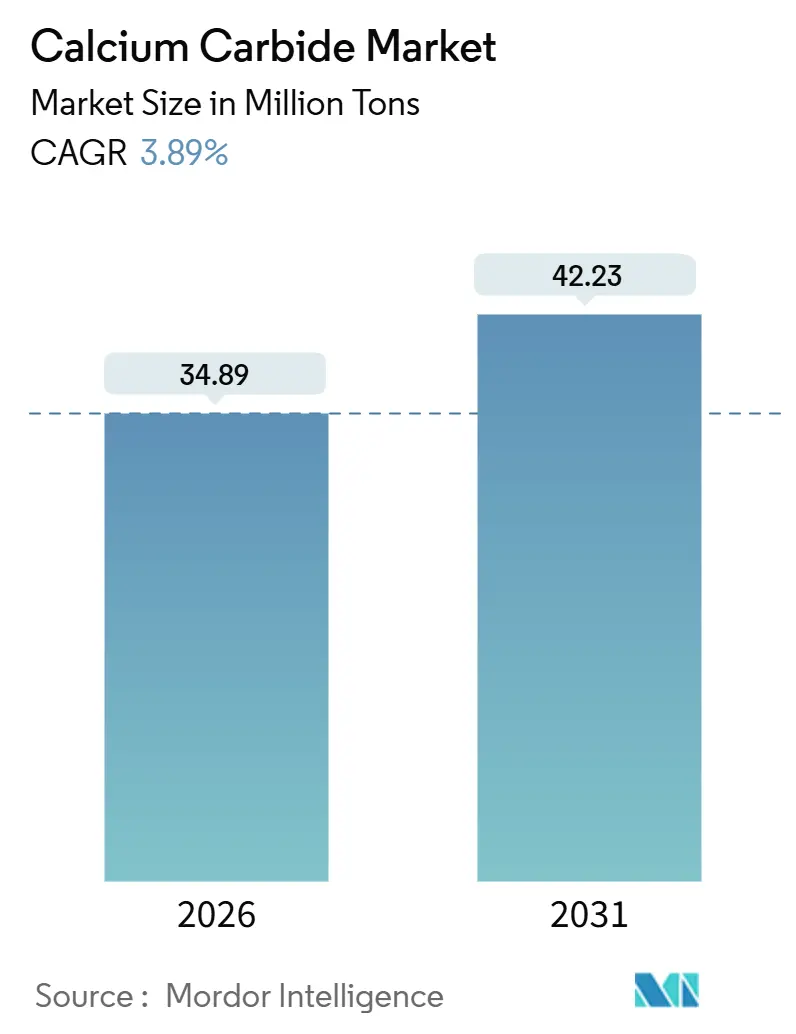
| Volume do Mercado (2026) | 34.89 Milhões de toneladas |
| Volume do Mercado (2031) | 42.23 Milhões de toneladas |
| Taxa de crescimento (2026 - 2031) | 3.89 % |
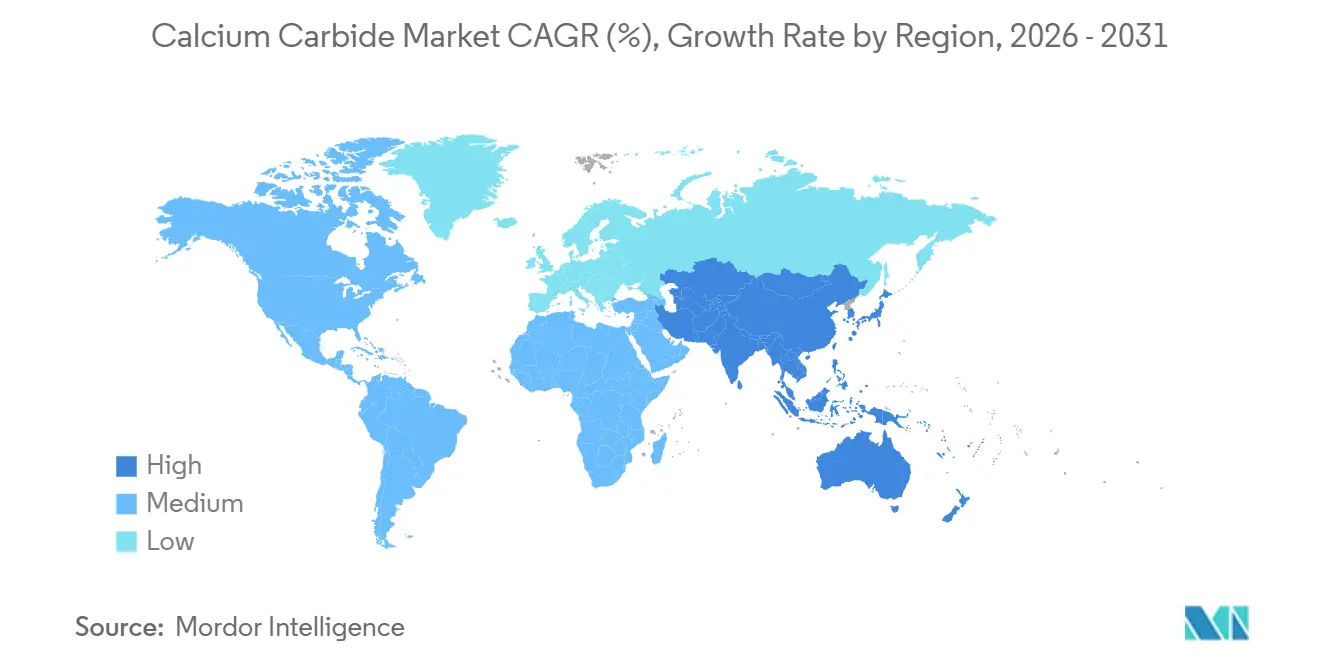
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
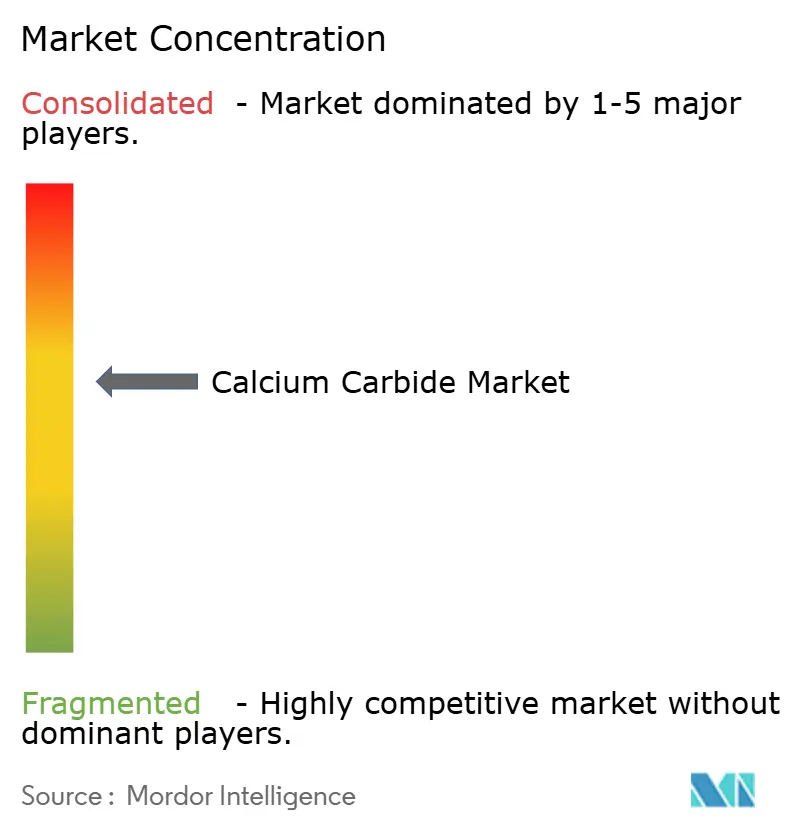
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Carboneto de Cálcio por Mordor Intelligence
O tamanho do Mercado de Carboneto de Cálcio é estimado em 34,89 milhões de toneladas em 2026, e espera-se que atinja 42,23 milhões de toneladas até 2031, a um CAGR de 3,89% durante o período de previsão (2026-2031). A Ásia-Pacífico permanece como âncora de demanda, porém o Plano de Ação do Conselho de Estado da China para 2024-2025 está forçando 30% dos fornos a cumprir rigorosos critérios de eficiência energética, o que, por sua vez, acelera a racionalização da capacidade e os gastos de capital em modernização de plantas. Os graus de alta pureza estão se expandindo mais rapidamente do que os graus inferiores porque a cadeia de acetileno para VCM, responsável por aproximadamente um terço da produção global de cloreto de vinila, não pode tolerar impurezas que envenenam catalisadores. Vias de química verde — substituição de biocarvão por coque de petróleo, recuperação de calor residual e fornos movidos a energia hidrelétrica em Yunnan e Sichuan — estão emergindo como opções com vantagem de custo à medida que o regime de duplo controle de carbono da China se intensifica. Fora da China, o impulso da Índia para eliminar um déficit comercial químico de USD 31 bilhões está posicionando o PVC localizado, a cianamida de cálcio e os produtos químicos especiais como os próximos catalisadores de volume.
Principais Conclusões do Relatório
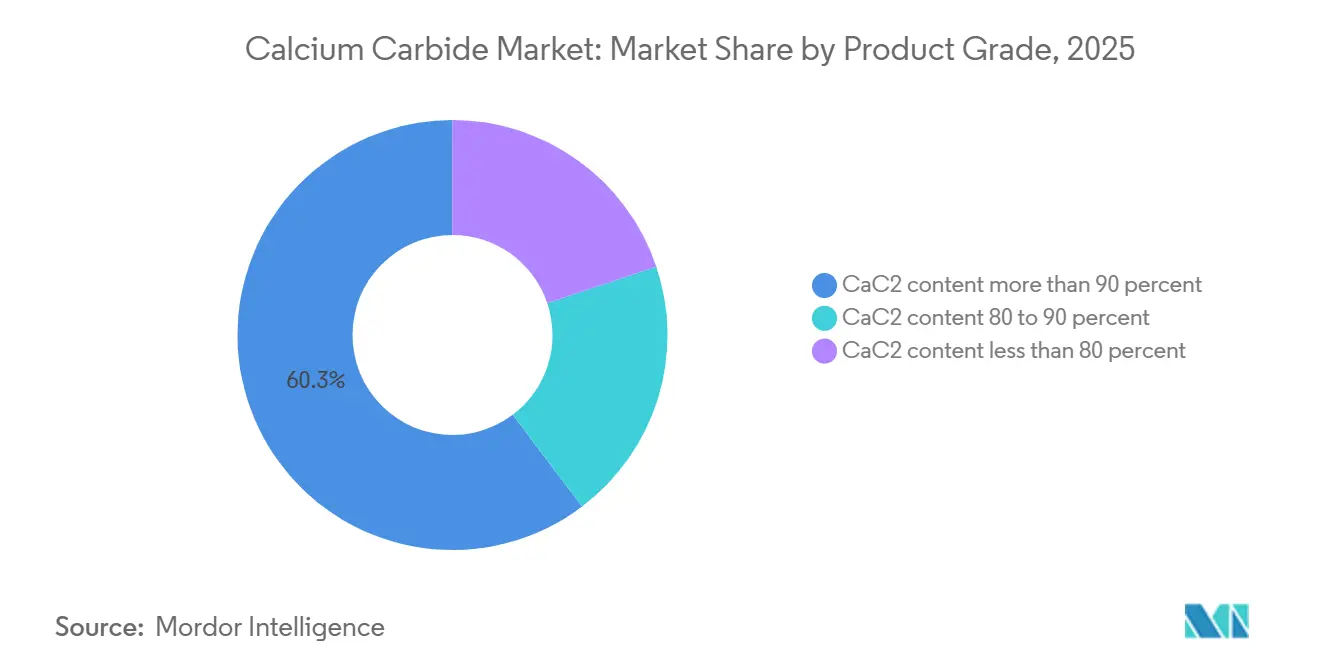
- Por grau de produto, o teor de CaC₂ superior a 90% capturou 60,29% da participação do mercado de carboneto de cálcio em 2025 e está projetado para se expandir a um CAGR de 4,12% até 2031.
- Por aplicação, a geração de gás acetileno representou 77,15% do tamanho do mercado de carboneto de cálcio em 2025 e está definida para crescer a um CAGR de 3,93% entre 2026-2031.
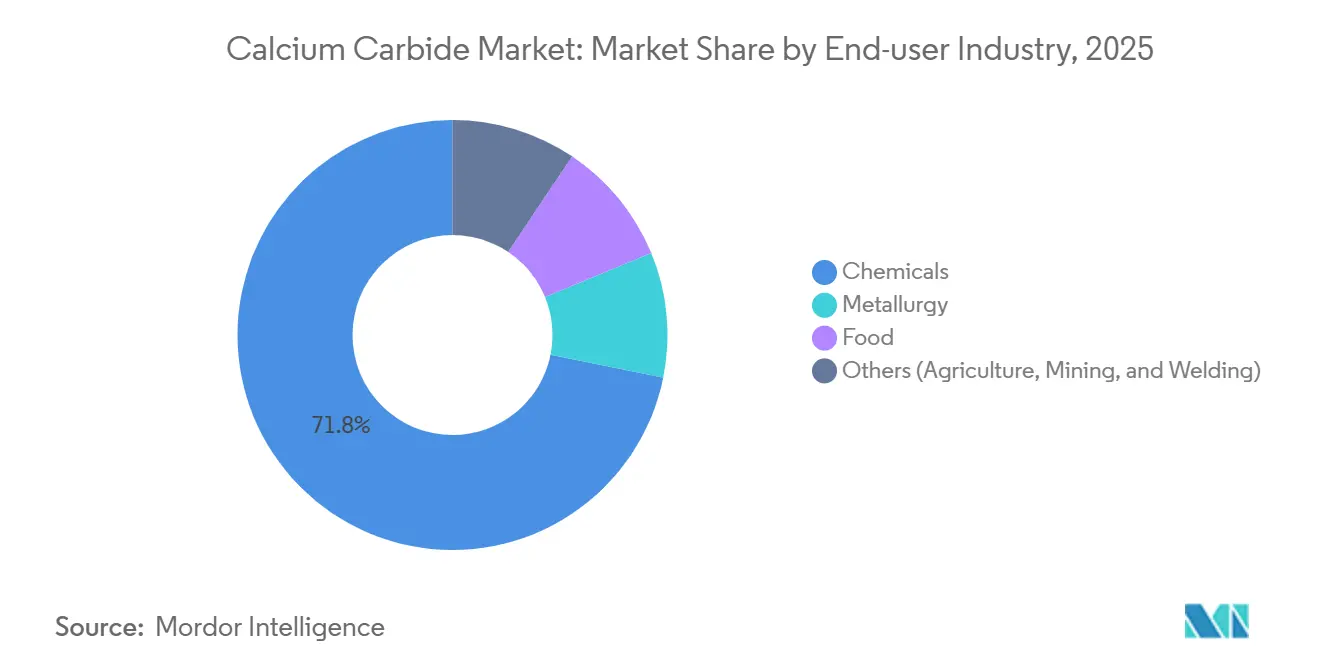
- Por setor de usuário final, os produtos químicos detiveram 71,82% do tamanho do mercado de carboneto de cálcio em 2025, avançando a um CAGR de 4,02% até 2031.
- Por geografia, a Ásia-Pacífico comandou 95,31% da participação do mercado de carboneto de cálcio em 2025, com o volume regional crescendo a um CAGR de 3,91% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda favorável da indústria siderúrgica global | +0.8% | China, Índia, Japão, Coreia do Sul | Médio prazo (2-4 anos) |
| Crescente demanda por fabricação de metais no local | +0.6% | Núcleo da Ásia-Pacífico, clusters da América do Norte | Curto prazo (≤ 2 anos) |
| Expansão da síntese química a jusante | +0.9% | China, Índia, ASEAN | Longo prazo (≥ 4 anos) |
| Crescente utilização na agricultura | +0.3% | Índia, Brasil, ASEAN | Médio prazo (2-4 anos) |
| Aumento da produção de CaC₂ verde por meio de energia renovável | +0.5% | Yunnan, Sichuan, Europa Nórdica | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Favorável da Indústria Siderúrgica Global
A produção global de aço bruto atingiu 1.884,6 milhões de toneladas em 2024, fornecendo uma base estável para agentes de dessulfurização e gases de corte oxi-acetilênico[1]Associação Mundial do Aço, "Aço Mundial em Números 2025," worldsteel.org. A produção de aço acabado da Índia de 139,153 milhões de toneladas em 2024 criou demanda derivada por carboneto doméstico, especialmente porque o país importou 58,12 milhões de toneladas de carvão metalúrgico, elevando os custos de matéria-prima para indústrias intensivas em coque. A mudança da China em direção a metas de intensidade de emissões até 2025 penalizará fornos ineficientes e consolidará a oferta entre plantas capazes de financiar retrofits de economia de energia.
Crescente Demanda por Fabricação de Metais no Local
A chama de 3.100°C do acetileno o mantém insubstituível para reparo de dutos e fabricação em estaleiros em regiões onde sistemas de arco elétrico são impraticáveis[2]OSHA, "Norma de Acetileno 1910.102," osha.gov. Os mandatos de segurança da OSHA e da Agência de Proteção Ambiental dos EUA elevam os custos de conformidade, incentivando grandes usuários industriais com certificação ISO 45001 a firmar contratos de fornecimento de longo prazo, enquanto pequenas oficinas migram para propano ou HHO, fragmentando a demanda.
Expansão da Síntese Química a Jusante
A China ainda depende do acetileno à base de carvão para cerca de 50% da produção de PVC, embora a matéria-prima a USD 12 por quilograma represente 43% dos custos de matéria-prima do VCM, expondo os produtores ao risco de precificação de carbono. O roteiro da NITI Aayog da Índia (julho de 2025) visa a redução do déficit comercial químico de USD 31 bilhões em direção ao zero líquido até 2030, propondo polos químicos, subsídios de despesas operacionais e licenças ambientais aceleradas para localizar a produção de PVC e produtos químicos especiais. A cianamida de cálcio (CaCN₂), produzida pela reação de CaC₂ com nitrogênio em alta temperatura, contém 19-21% de nitrogênio e serve como fertilizante de liberação lenta, desinfetante do solo e precursor de dicicanodiamida e melamina.
Crescente Utilização na Agricultura
A dupla função da cianamida de cálcio como fonte de nitrogênio e biocida a posiciona para aplicações especiais em culturas de alto valor e remediação de solos contaminados, onde os fertilizantes convencionais não conseguem lidar com cargas de patógenos. A hidrólise lenta do composto no solo libera cianamida, que inibe a nitrificação e prolonga a disponibilidade de nitrogênio, reduzindo as perdas por lixiviação em 44-51% em ensaios de campo revisados por pares. O Orçamento da União da Índia 2025-26 alocou INR 161.965 crore (USD 18,7 bilhões) ao Ministério de Produtos Químicos e Fertilizantes, sinalizando apoio político para a produção doméstica de fertilizantes especiais. A demanda de energia industrial da ASEAN está projetada para aumentar de aproximadamente 10 exajoules em 2023 para 16 exajoules até 2050, com o carvão permanecendo em 44% das indústrias de uso intensivo de energia, o que poderia apoiar a integração carboneto-cianamida se sistemas de captura, utilização e armazenamento de carbono (CCUS) forem implantados.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Riscos de saúde e segurança no manuseio de CaC₂ | -0.4% | Sul da Ásia, partes da África | Curto prazo (≤ 2 anos) |
| Regulamentações ambientais rigorosas sobre fornos de carboneto | -0.7% | China, UE, América do Norte | Médio prazo (2-4 anos) |
| Disponibilidade de gases alternativos de soldagem e corte | -0.3% | América do Norte, Europa, ASEAN avançada | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Riscos de Saúde e Segurança no Manuseio de CaC₂
A reação violenta do carboneto de cálcio com a umidade, liberando gás acetileno inflamável e calor, cria riscos agudos em ambientes de armazenamento, transporte e uso final, levando o regulamento REACH da União Europeia a classificá-lo como H260 (libera gás inflamável em contato com a água) e Corr. Cutânea 1B. O Departamento de Transportes dos Estados Unidos classifica o CaC₂ como UN 1402, Classe 4.3 (perigoso quando molhado), exigindo embalagens especializadas, recipientes à prova de umidade e transportadoras certificadas para produtos perigosos, o que eleva os custos logísticos em aproximadamente 15-20% em comparação com produtos químicos não perigosos.
Regulamentações Ambientais Rigorosas sobre Fornos de Carboneto
O Plano de Ação do Conselho de Estado da China para Conservação de Energia e Redução de Carbono (2024-2025) lista explicitamente o carboneto de cálcio entre as indústrias cuja nova capacidade de produção será estritamente controlada, determinando que novos projetos ou projetos expandidos de CaC₂ atendam aos níveis de referência de eficiência energética e ao desempenho ambiental de nível A. Até o final de 2025, mais de 30% da capacidade de CaC₂ deve superar os critérios de eficiência energética; a capacidade abaixo dos critérios deve concluir a transformação técnica ou enfrentar eliminação. O Mecanismo de Ajuste de Carbono na Fronteira (CBAM) da União Europeia imporá tarifas sobre importações com alta intensidade de carbono a partir de 2026, afetando as remessas de CaC₂ de produtores não pertencentes à UE, a menos que demonstrem precificação de carbono equivalente ou adotem CCUS.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Grau de Produto:
A Pureza Premium Impulsiona a Economia do AcetilenoOs graus de alta pureza nos quais o teor de CaC₂ é superior a 90% asseguraram 60,29% do volume de 2025, e seu CAGR de 4,12% sustenta a maior participação do tamanho do mercado de carboneto de cálcio porque os produtores de acetileno para VCM exigem matéria-prima com baixo teor de impurezas para proteger os catalisadores. A substituição de biocarvão e as melhorias no controle de processos permitem que plantas em conformidade mantenham um teor de CaC₂ superior a 90%, sustentando a precificação premium. Os graus de menor pureza enfrentam saídas em encolhimento após a proibição de maturação da Índia em 2024 e regras mais rígidas de contato com alimentos.
Simulações de processos mostram que a produção de 220,7 toneladas de VCM necessita de 85,3 toneladas de CaC₂ de alta pureza, de modo que qualquer pico de impureza corrói diretamente as margens da planta. À medida que a orientação do MIIT de fevereiro de 2024 impulsiona o carvão para produtos químicos em direção a matérias-primas mais limpas, os produtores integrados com sistemas de qualidade ISO 9001 estão bem posicionados para capturar contratos de longo prazo, enquanto os fornos legados sem capital para retrofit enfrentam barreiras de saída.


Por Aplicação:
O Domínio do Acetileno Persiste, mas a Substituição se AproximaO gás acetileno representou 77,15% da demanda em 2025, mantendo a maior participação do mercado de carboneto de cálcio apesar do escrutínio ambiental. Além disso, espera-se que essa participação cresça com o CAGR mais rápido de 3,93% durante o período de previsão (2026-2031). As rotas de PVC à base de etileno estão ganhando participação onde quer que haja gás natural barato disponível, o que significa que as cadeias centradas em carboneto devem reduzir a intensidade de carbono ou perder competitividade.
A cianamida de cálcio ocupa um nicho menor, mas de maior margem, em fertilizantes especiais e intermediários de dicicanodiamida, sustentado por comprovação agronômica de redução da lixiviação de nitrogênio. Os usos metalúrgicos, redutores e desidratantes adicionam diversidade, mas permanecem vinculados à volatilidade do ciclo siderúrgico, enquanto o carboneto para lâmpadas e o negro de acetileno estão expostos a rápidas mudanças na ciência dos materiais que favorecem o grafeno e os nanotubos de carbono.
Por Setor de Usuário Final:
Consolidação em Produtos Químicos Versus Ciclos da MetalurgiaOs produtos químicos comandaram 71,82% do volume de 2025 e um CAGR de 4,02%, sustentados pela ambição química de USD 1 trilhão da Índia para 2040 e pela enorme base de VCM da China. A concentração da participação do mercado de carboneto de cálcio em produtos químicos vincula os fornecedores à trajetória regulatória do PVC e dos intermediários especiais, aumentando a sensibilidade aos choques de precificação de carbono.
A metalurgia oferece equilíbrio contracíclico, mas mais de 600 milhões de toneladas de excesso de capacidade siderúrgica global restringem o potencial de alta. As aplicações alimentares murcharam após a proibição da FSSAI, deixando a remediação agrícola de nicho e os explosivos de mineração como os principais outros usos. A co-localização geográfica de plantas de carboneto e cianamida próximas a locais de energia hidrelétrica pode emergir como uma proteção estratégica contra a volatilidade da energia fóssil.
Análise Geográfica
Mercado de Carboneto de Cálcio na APAC
A Ásia-Pacífico detinha 95,31% do volume de 2025 e deve registrar um CAGR de 3,91% até 2031, à medida que o Triângulo do Carvão da China avança em direção a atualizações de baixo carbono totalizando CNY 437,3 bilhões até 2030. A expansão química da Índia, apoiada por clusters vinculados a portos e incentivos vinculados à produção, cria um segundo polo de crescimento para o mercado de carboneto de cálcio. Japão e Coreia do Sul atendem ao negro de acetileno de grau eletrônico, enquanto os influxos de IED de USD 226 bilhões da ASEAN em 2024 prenunciam uma demanda crescente por produtos químicos especiais, ainda que com pressão sobre os custos de matéria-prima à medida que o uso industrial de energia sobe para 16 exajoules até 2050.
Mercado de Carboneto de Cálcio nas Américas e na EMEA
A América do Norte e a Europa crescem lentamente porque a conformidade com o REACH e a OSHA acrescenta camadas de custo ausentes na Ásia-Pacífico. O CBAM da UE remodelará ainda mais o comércio quando as tarifas de carbono sobre o carboneto entrarem em vigor em 2026. A América do Sul depende de importações para a agricultura e a mineração, enquanto o Oriente Médio e a África permanecem incipientes devido à integração limitada de calcário e coque fora da África do Sul e da Arábia Saudita.

Cenário Competitivo
O mercado de Carboneto de Cálcio é moderadamente consolidado. Uma quantidade significativa da capacidade global está concentrada em cinco produtores chineses localizados próximos a reservas de carvão e calcário, sinalizando concentração moderada para o mercado de carboneto de cálcio. Inner Mongolia Baiyanhu Chemical e Ningxia Jinyuyuan Chemical estão desativando fornos ineficientes para cumprir as metas de energia do Conselho de Estado, enquanto Xinjiang Tianye Group está investindo em hidroclorinaçao de acetileno sem mercúrio. Os temas estratégicos incluem integração vertical, adoção de matéria-prima de biocarvão e retrofits de fornos prontos para CCUS, visando evitar as tarifas CBAM da UE.
Líderes do Setor de Carboneto de Cálcio
Inner Mongolia Baiyanhu Chemical Co Ltd
Ningxia Jinyuyuan Chemical Group Co., Ltd.
Xinjiang Zhongtai Chemical Co., Ltd.
Alzchem Group AG
Ningxia Yinglite Chemical Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Carboneto de Cálcio
- Alzchem Group AG
- American Elements
- DCM Shriram
- Denka Company Limited
- Donau Chemie AG
- Ghani Global Group
- Inner Mongolia Baiyanhu Chemical Co. Ltd
- Merck
- NEW OCEAN GROUP CO., LIMITED
- Ningxia Jinyuyuan Chemical Group Co., Ltd.
- Ningxia Yinglite Chemical Co., Ltd.
- NIPPON STEEL Chemical & Material Co., Ltd.
- Opta Group LP
- Shizuishan Pengsheng Chemical Co., Ltd.
- Xiahuayuan Xuguang Chemical Co., Ltd.
- Xinjiang Tianye (Group) Co., Ltd.
- Xinjiang Zhongtai Chemical Co., Ltd.

Recent Industry Developments in Mercado de Carboneto de Cálcio
- Junho de 2025: As altas tarifas de eletricidade forçaram a Planta Eletro-Metalúrgica de Temirtau JSC (TEMP) do Cazaquistão, a única produtora de carboneto de cálcio na CEI (Comunidade de Estados Independentes), a interromper suas operações. A planta permanece inativa desde março de 2025, levando à paralisação de um forno de carboneto e a demissões de funcionários, com apenas oficinas auxiliares ainda em operação.
- Fevereiro de 2025: O Tribunal Superior de Lahore aprovou a transferência do projeto de carboneto de cálcio da Ghani Chemical Industries para a subsidiária Ghani ChemWorld Limited, viabilizando operações dedicadas na Zona Econômica Especial de Hattar.


Mercado de Carboneto de Cálcio Escopo do relatório e metodologia de pesquisa
Definições de Mercado e Principais Coberturas
Nosso estudo trata o mercado de carboneto de cálcio como a produção anual e o comércio de CaC₂ de grau técnico fornecido por novos fornos de arco elétrico para venda direta a usuários finais que geram acetileno, cianamida de cálcio, ou empregam o composto na dessulfurização do aço. De acordo com a Mordor Intelligence, o volume endereçável totalizou 34,51 milhões de toneladas em 2025, rastreado em unidades de toneladas métricas em vez de receita.
Exclusão de escopo: finos de carboneto reciclado e derivados de acetileno a jusante são mantidos fora do limite para evitar dupla contagem.
Visão Geral da Segmentação
- Por Grau de Produto
- Teor de CaC₂ Superior a 90%
- Teor de CaC₂ de 80–90%
- Teor de CaC₂ Inferior a 80%
- Por Aplicação
- Gás Acetileno
- Cianamida de Cálcio
- Agente Redutor e Desidratante
- Agente Dessulfurizante e Desoxidante
- Outros (Maturação, PVC e Negro de Acetileno, Lâmpadas, etc.)
- Por Setor de Usuário Final
- Produtos Químicos
- Metalurgia
- Alimentos
- Outros (Agricultura, Mineração, Soldagem)
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Países da ASEAN
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Países Nórdicos
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Os analistas da Mordor realizaram chamadas estruturadas com operadores de fornos de carboneto na China, Índia, Noruega e Cazaquistão, distribuidores que fornecem gases de soldagem e agentes metalúrgicos, bem como reguladores regionais responsáveis pela supervisão das emissões baseadas em carvão. Essas discussões confirmaram taxas de utilização, preços médios de venda e requisitos de qualidade emergentes, preenchendo lacunas deixadas pelo material de pesquisa documental e orientando os intervalos de premissas.
Pesquisa Documental
Iniciamos com estatísticas nacionais, como os códigos de remessa do UN Comtrade, os dados de produção de ferroligas do Departamento Nacional de Estatísticas da China, as tabelas de aço bruto da Associação Mundial do Aço e os boletins alfandegários da Índia e do Vietnã, que revelam preços de paridade de importação. Documentos de associações comerciais da Associação Europeia de Gases Industriais, periódicos revisados por pares sobre química do acetileno e famílias de patentes extraídas via Questel acrescentaram perspectivas sobre mudanças tecnológicas. Os relatórios anuais (10-Ks) das empresas, apresentações para investidores e comunicados de imprensa regionais detalharam as adições de capacidade. Fontes pagas como o D&B Hoovers apoiaram verificações financeiras de sanidade no nível de plantas. As fontes mencionadas são ilustrativas, e muitas outras publicações contribuíram para a coleta e validação de dados.
Dimensionamento de Mercado e Previsão
Uma reconstrução de produção e comércio de cima para baixo estabelece a linha de base: capacidade nacional de fornos, taxas de operação reportadas, balanços de importação-exportação e perdas médias de conversão resultam na oferta doméstica aparente, que é então equilibrada com os volumes de demanda por uso final. Verificações pontuais selecionadas de baixo para cima, consolidações de plantas e volumes de canais de distribuidores calibram os totais. Os principais impulsionadores incluem a paridade do preço do carvão, adições de capacidade de PVC de acetileno, produção regional de aço bruto, demanda de fertilizantes por cianamida de cálcio e coeficientes de rendimento de carboneto vigentes. As previsões aplicam regressão multivariada combinada com análise de cenários, de modo que indicadores macroeconômicos como intensidade de aço per capita e expansões de PVC ancoram o crescimento, enquanto entrevistas com especialistas fornecem consenso no nível das variáveis.
Ciclo de Validação de Dados e Atualização
Os resultados do modelo passam por verificações de variância em relação a estatísticas de comércio independentes e índices de preços. Revisores sênior examinam anomalias antes da aprovação final, e o relatório é atualizado a cada doze meses, com atualizações intermediárias quando ocorrem eventos relevantes, mudanças de política ou paralisações de plantas. Uma revisão final dos analistas garante que os clientes recebam a visão mais atualizada.
Por que a Linha de Base de Carboneto de Cálcio da Mordor Conquista a Confiança dos Tomadores de Decisão
Os dados publicados frequentemente divergem porque os fornecedores escolhem unidades diferentes, incluem produtos auxiliares ou fixam taxas de câmbio de maneiras distintas.
Mantemo-nos fiéis à tonelagem física, alinhamos o escopo rigorosamente com a produção dos fornos e revisamos as premissas anualmente, o que mantém nossa linha de base transparente e reproduzível.
Comparação de referência
| Tamanho do Mercado | Fonte anonimizada | Principal fator de divergência |
|---|---|---|
| 34,51 milhões de toneladas (2025) | Mordor Intelligence | - |
| 16,6 bilhões de USD (2024) | Consultoria Global A | Converte receita usando preço médio de venda fixo, agrupa derivados de acetileno, sem reconciliação com tonelagem alfandegária |
| 17,6 bilhões de USD (2024) | Associação Setorial B | Baseia-se em vendas reportadas por grandes empresas, omite capacidade asiática não organizada |
| 16,75 bilhões de USD (2024) | Consultoria Regional C | Aplica taxas de câmbio à vista e cenário de crescimento único, sem verificações cruzadas de fluxos comerciais |
A comparação demonstra que o escopo baseado em volume, a triangulação de múltiplas fontes e as atualizações programadas permitem que a Mordor Intelligence entregue uma linha de base confiável e equilibrada que os executivos podem rastrear até variáveis claras e replicar com confiança.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de carboneto de cálcio em 2026?
O tamanho do mercado de carboneto de cálcio atingiu 34,89 milhões de toneladas em 2026 e está previsto para crescer para 42,23 milhões de toneladas até 2031.
Qual é o principal impulsionador de crescimento da demanda por carboneto de cálcio?
A expansão do PVC a jusante e dos produtos químicos especiais, especialmente na China e na Índia, é o principal impulsionador de volume.
Por que os graus de carboneto de alta pureza estão ganhando participação?
Os produtores de acetileno para VCM exigem mais de 90% de CaC₂ para proteger os catalisadores, o que sustenta a demanda e a precificação de graus premium.
Como a política ambiental afetará os produtores de carboneto?
Os mandatos de critérios de energia da China e as tarifas de carbono CBAM da UE estão forçando os fornos a realizar retrofits, adotar biocarvão ou encerrar as atividades.
Quais regiões oferecem a produção de carboneto de menor custo?
Quais regiões oferecem a produção de carboneto de menor custo?
Página atualizada pela última vez em:



