Tamanho e Participação do Mercado de Terapêuticas e Diagnósticos de Câncer de Bexiga
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 5.22 Bilhões de dólares |
| Tamanho do Mercado (2031) | 7.03 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.12 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Terapêuticas e Diagnósticos de Câncer de Bexiga pela Mordor Intelligence
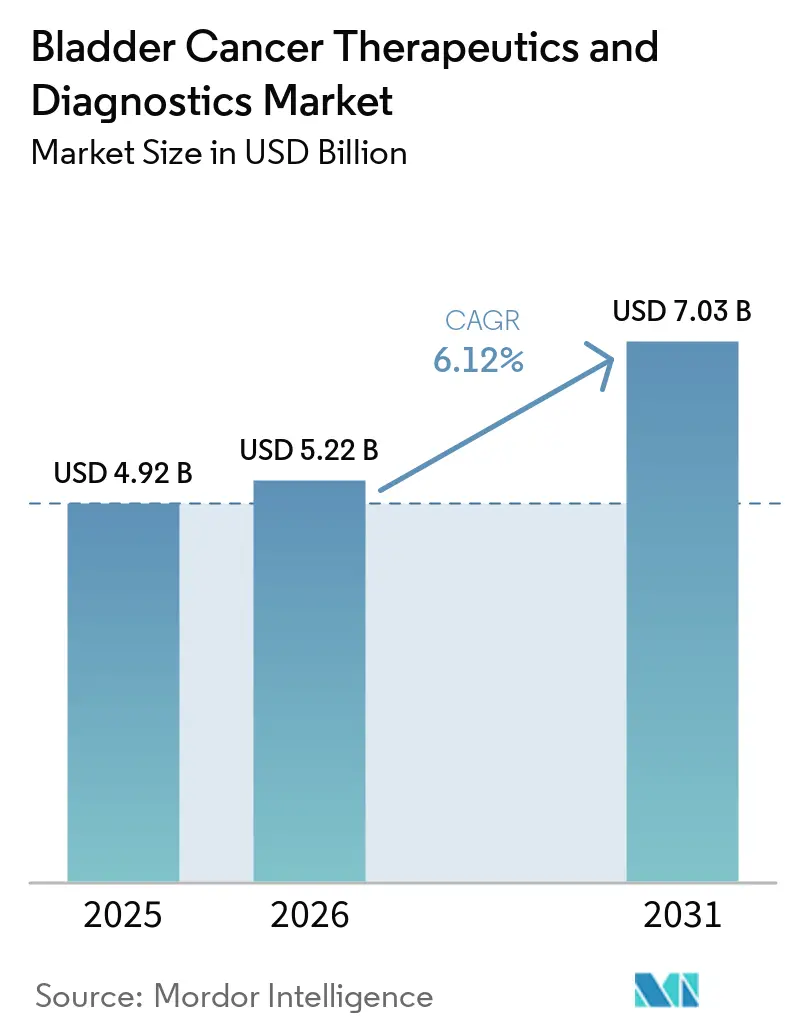
O tamanho do Mercado de Terapêuticos e Diagnósticos para Câncer de Bexiga em 2026 é estimado em USD 5,22 bilhões, crescendo a partir do valor de 2025 de USD 4,92 bilhões, com projeções para 2031 mostrando USD 7,03 bilhões, crescendo a um CAGR de 6,12% no período 2026-2031.
O avanço reflete uma mudança estrutural da quimioterapia convencional em direção à imunoterapia de precisão, impulsionada por aprovações aceleradas da FDA para inibidores de checkpoint e conjugados anticorpo-fármaco que agora formam a espinha dorsal dos protocolos de combinação. O aumento da incidência global, a detecção precoce por meio de cistoscopia com luz azul e o suporte de reembolso para novos biológicos aceleram ainda mais a demanda. Novos dispositivos de administração intravesical de fármacos e algoritmos de biomarcadores urinários baseados em inteligência artificial melhoram os resultados clínicos e simplificam o acompanhamento, ampliando os volumes de procedimentos tanto em ambientes hospitalares quanto ambulatoriais. A intensidade competitiva está aumentando à medida que grandes empresas farmacêuticas estabelecem parcerias com empresas de biotecnologia especializadas para alinhar as inovações terapêuticas e diagnósticas com as métricas de cuidados baseados em valor.
Principais Conclusões do Relatório
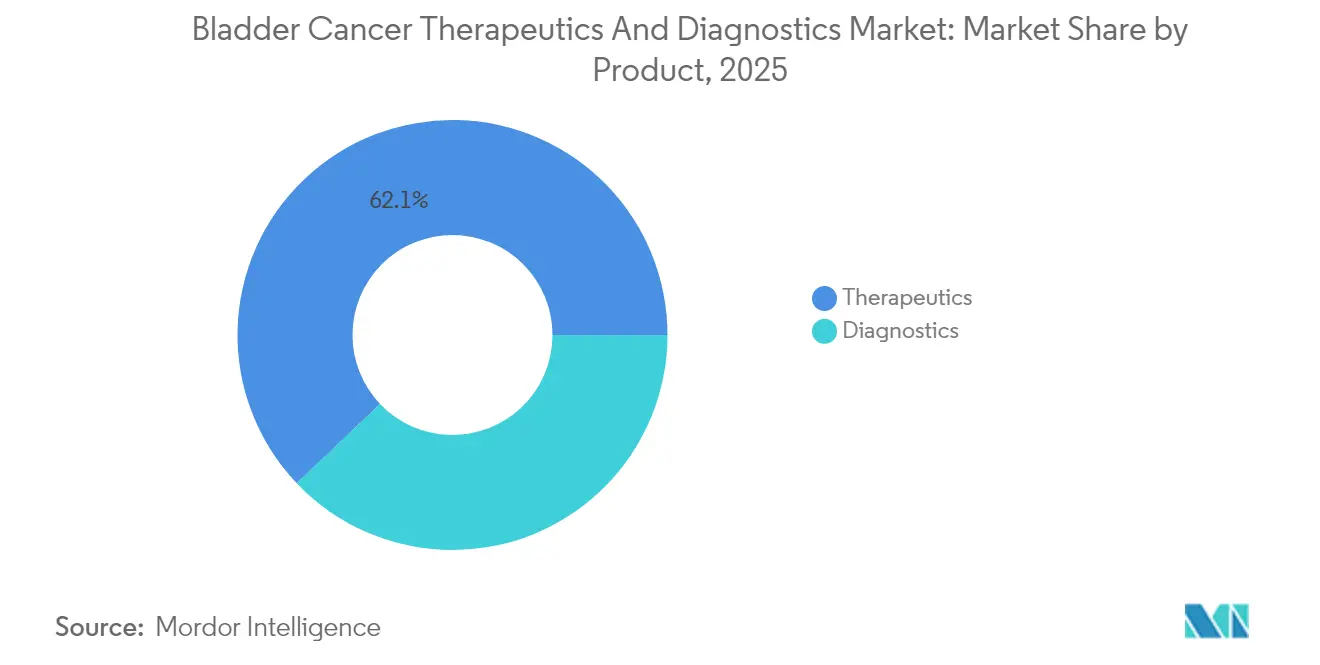
- Por categoria de produto, os terapêuticos detinham uma participação de 62,10% do mercado de terapêuticos e diagnósticos para câncer de bexiga em 2025, enquanto a imunoterapia foi projetada para registrar o maior crescimento, com um CAGR de 8,25% até 2031.
- Por tipo de câncer, o carcinoma urotelial representou 84,10% do tamanho do mercado de terapêuticos e diagnósticos para câncer de bexiga em 2025 e deve se expandir a um CAGR de 9,00% até 2031.
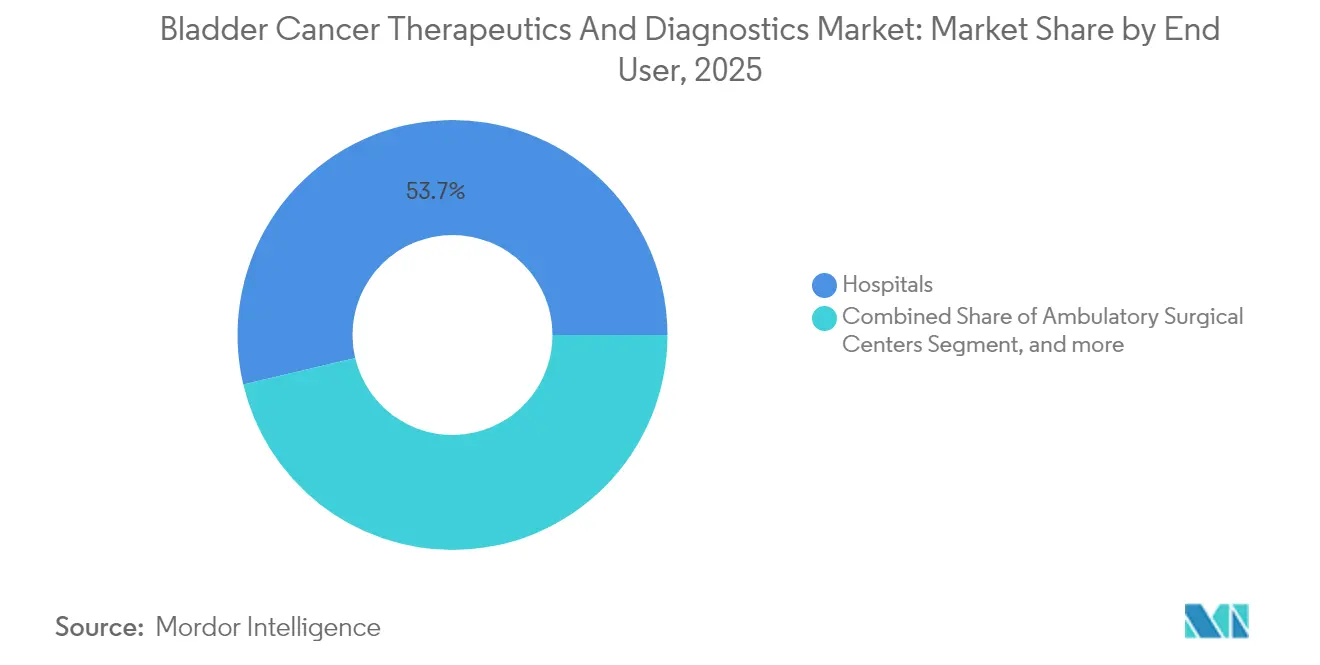
- Por usuário final, os hospitais retiveram 53,70% da receita de 2025, enquanto os centros cirúrgicos ambulatoriais têm previsão de avançar a um CAGR de 7,65% durante o período de perspectiva.
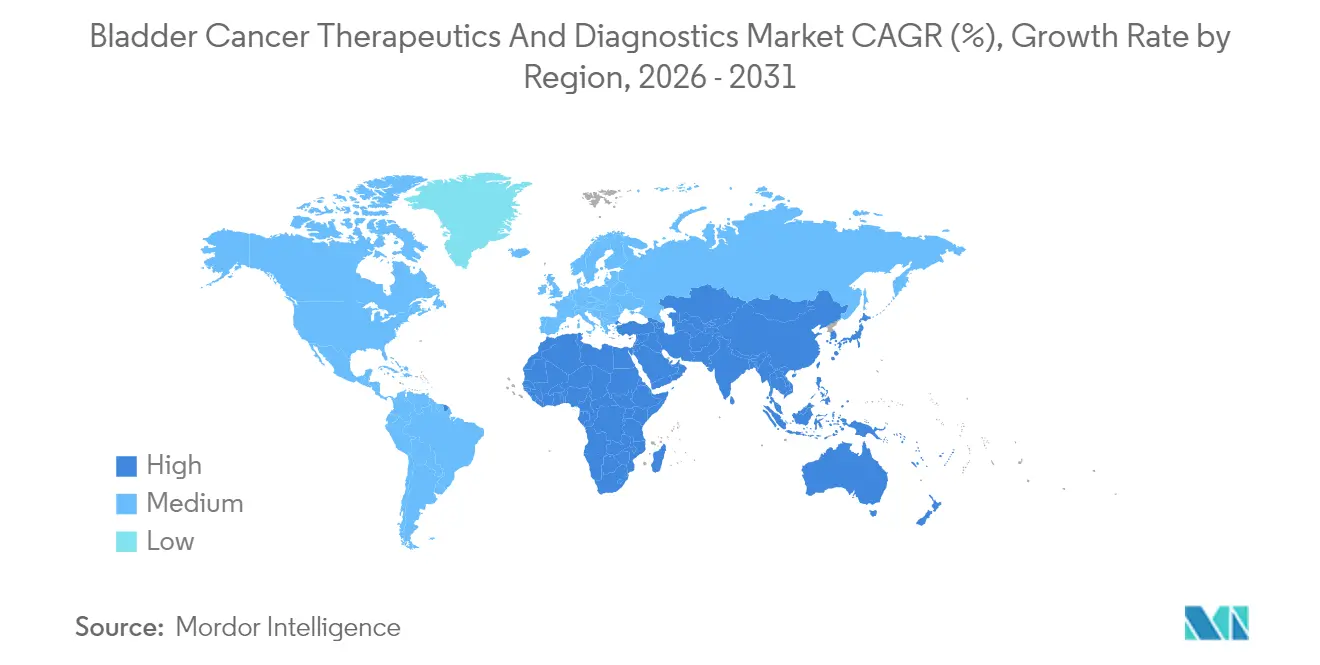
- Por geografia, a América do Norte liderou com 44,20% da receita de 2025, e a Ásia-Pacífico deve crescer a um CAGR de 10,40% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento global da incidência de câncer de bexiga | +1.5% | Global; maior na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Aprovações rápidas de inibidores de checkpoint imunológico e conjugados anticorpo-fármaco | +1.8% | América do Norte e UE liderando; Ásia-Pacífico seguindo | Médio prazo (2-4 anos) |
| Adoção mais ampla de cistoscopia com luz azul e 4K | +1.2% | América do Norte e Europa; expandindo para Ásia-Pacífico | Médio prazo (2-4 anos) |
| Algoritmos de biomarcadores urinários baseados em inteligência artificial | +0.9% | Global; adoção precoce em mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Crescimento dos volumes de cistoscopia em centros cirúrgicos ambulatoriais | +0.7% | América do Norte; expandindo para Europa | Curto prazo (≤ 2 anos) |
| Dispositivos recarregáveis de administração intravesical de fármacos | +0.6% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento Global da Incidência de Câncer de Bexiga
A incidência continua a crescer à medida que as populações envelhecem e a exposição a carcinógenos ocupacionais persiste. Dados epidemiológicos indicam um aumento constante entre indivíduos com idade ≥65 anos, intensificando a demanda por vigilância diagnóstica e terapias de múltiplas linhas.[1] A detecção precoce por meio de exames de imagem e ensaios baseados em urina amplia a coorte elegível para tratamento, particularmente para a doença não invasiva muscular. Os sistemas de saúde estão expandindo centros especializados de urologia e investindo em pessoal treinado para lidar com intervenções repetidas associadas às altas taxas de recorrência. Esses episódios recorrentes sustentam a geração de receita para equipamentos de cistoscopia, consumíveis e terapias adjuvantes. Os modelos econômicos agora incorporam custos indiretos vinculados ao monitoramento ao longo da vida, reforçando a mudança em direção a tecnologias que reduzem o risco de recorrência.
Aprovações Rápidas de Inibidores de Checkpoint Imunológico e Conjugados Anticorpo-Fármaco
As vias regulatórias aceleradas comprimem os ciclos de desenvolvimento e agilizam o acesso dos pacientes a novos biológicos. A FDA concedeu status de avanço a agentes como enfortumabe vedotina e durvalumabe, permitindo o lançamento comercial dentro de cinco anos após os ensaios pivotais.[2] Os ganhos de sobrevida são convincentes; a combinação de pembrolizumabe com enfortumabe vedotina proporciona uma sobrevida global mediana de 33,8 meses em comparação com 15,9 meses para a quimioterapia. Os novos participantes do mercado com pipelines robustos garantem vantagens de pioneirismo e praticam preços premium. Os fornecedores tradicionais de quimioterapia agora precisam codesenvolver biológicos ou correm o risco de erosão de mercado no mercado de terapêuticos e diagnósticos para câncer de bexiga.
Adoção Mais Ampla de Cistoscopia com Luz Azul e 4K
A visualização aprimorada melhora a precisão da detecção ao revelar lesões planas e multifocais que frequentemente passam despercebidas por endoscópios de luz branca. As decisões de reembolso do Medicare em 2024 eliminaram as barreiras de custo, catalisando assim a adoção de serviços ambulatoriais.[3] A integração com imagens 4K aumenta a clareza durante a ressecção, resultando em menores taxas de recorrência e reoperação. Os centros cirúrgicos ambulatoriais aproveitam os tempos de rotatividade mais curtos para absorver o volume de cistoscopia eletiva, expandindo o mercado de terapêuticos e diagnósticos para câncer de bexiga além dos limites hospitalares. Os fabricantes de equipamentos respondem com conjuntos compactos e portáteis projetados para uso em salas cirúrgicas com espaço limitado.
Algoritmos de Biomarcadores Urinários Baseados em Inteligência Artificial
As plataformas de aprendizado de máquina combinam citologia, marcadores proteicos e assinaturas genômicas para identificar células malignas com níveis de sensibilidade próximos a 90% em estudos de validação. A análise baseada em nuvem padroniza a interpretação entre laboratórios, reduzindo a variabilidade do operador. Esses testes poderiam substituir parcialmente a cistoscopia invasiva nos protocolos de vigilância, aumentando assim a adesão dos pacientes e reduzindo a morbidade relacionada ao procedimento. Os lançamentos comerciais concentram-se em regiões de alta incidência, onde as cargas de casos de vigilância representam um fardo significativo para os sistemas de saúde. Persistem desafios em torno da codificação de reembolso e da adoção por parte dos clínicos, mas os programas-piloto relatam índices favoráveis de custo-utilidade.
Análise de Impacto das Restrições*
| Restrição | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Vencimento de patentes e erosão genérica de medicamentos quimioterápicos essenciais | -0.8% | Global; mercados sensíveis a preços mais afetados | Curto prazo (≤ 2 anos) |
| Alto custo e obstáculos de reembolso para novos biológicos | -0.6% | Mercados emergentes; impacto seletivo em regiões desenvolvidas | Médio prazo (2-4 anos) |
| Escassez global de BCG perturbando os padrões de terapia | -0.5% | Global; grave na América Latina e Ásia | Curto prazo (≤ 2 anos) |
| Disponibilidade limitada de equipamentos de luz azul em ambientes emergentes | -0.4% | Mercados emergentes e áreas rurais em países desenvolvidos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Vencimento de Patentes e Erosão Genérica de Medicamentos Quimioterápicos Essenciais
O vencimento das patentes da mitomicina C e da cisplatina abre espaço para a concorrência genérica, que comprime as margens terapêuticas. A queda de preços favorece os pagadores, mas restringe as receitas dos fabricantes necessárias para o reinvestimento em P&D. Embora os genéricos ampliem o acesso, eles dividem os volumes entre múltiplos fornecedores, diluindo as eficiências de escala. As partes interessadas exploram regimes híbridos que combinam citotóxicos de baixo custo com biológicos premium, equilibrando acessibilidade e eficácia. No entanto, as negociações sobre preços agrupados introduzem complexidade nos processos de aquisição para sistemas hospitalares já sob pressão orçamentária.
Alto Custo e Obstáculos de Reembolso para Novos Biológicos
Os inibidores de checkpoint e os conjugados anticorpo-fármaco têm preços de tabela acima de USD 100.000 por ciclo em vários mercados, sobrecarregando os orçamentos dos pagadores que equilibram múltiplas prioridades oncológicas. O acesso em economias de renda média permanece desigual, com requisitos de autorização prévia e terapia escalonada atrasando o início do tratamento. Contratos baseados em valor, vinculando o pagamento à resposta sustentada, surgem como soluções de compromisso, mas exigem infraestrutura de captura de dados não uniformemente disponível. Os fabricantes adotam preços escalonados ou parcerias de produção local para mitigar as lacunas de acessibilidade, mas a adoção em ambientes de baixos recursos fica aquém do benefício clínico esperado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto:
Terapêuticos Mantêm Liderança Enquanto Diagnósticos Escalam RapidamenteOs terapêuticos comandaram 62,10% da receita de 2025 no mercado de terapêuticos e diagnósticos para câncer de bexiga, refletindo a dosagem repetida e os altos preços unitários dos agentes sistêmicos e intravesicais. Somente a imunoterapia tem previsão de crescer a um CAGR de 8,25%, respaldada pela expansão das indicações de pembrolizumabe, durvalumabe e nivolumabe. Os conjugados anticorpo-fármaco, como a enfortumabe vedotina, abrem novas vias de resgate, especialmente para coortes inelegíveis à platina. O tamanho do mercado de terapêuticos e diagnósticos para câncer de bexiga para diagnósticos está crescendo, impulsionado por endoscópios de luz azul, torres de imagem 4K e ensaios urinários habilitados por inteligência artificial que, coletivamente, aprimoram a detecção precoce.
As plataformas de administração intravesical, como TAR-200 e UGN-102, ganham tração ao liberar quimioterapia diretamente na parede da bexiga, reduzindo a exposição sistêmica enquanto preserva a eficácia. As empresas de diagnóstico ampliam a produção de endoscópios de uso único e corantes fluorescentes à medida que os volumes de procedimentos migram para ambientes ambulatoriais. Os painéis moleculares que combinam metilação de DNA e marcadores proteicos avançam em direção ao endosso de diretrizes, prontos para redefinir os algoritmos de vigilância assim que o alinhamento de reembolso ocorrer.


Por Tipo de Câncer:
Carcinoma Urotelial Domina os Esforços de DesenvolvimentoO carcinoma urotelial representou 84,10% da receita de 2025 e está projetado para entregar um CAGR de 9,00%, consolidando sua posição como ponto focal para a inovação clínica no mercado de terapêuticas e diagnósticos de câncer de bexiga. Seu panorama molecular acomoda o bloqueio de PD-1, a inibição de FGFR e a terapia com ADC, fornecendo múltiplas rotas de comercialização para os pipelines farmacêuticos. Em paralelo, a participação do mercado de terapêuticas e diagnósticos de câncer de bexiga vinculada ao carcinoma urotelial se expandirá à medida que combinações adicionais de primeira linha alcançarem aprovação.
O carcinoma de células escamosas e o adenocarcinoma permanecem com necessidades não atendidas, respondendo juntos por uma fração modesta do tamanho do mercado de terapêuticas e diagnósticos de câncer de bexiga. À medida que a estratificação molecular se torna rotineira, o tamanho do mercado de medicamentos para câncer urotelial vinculado a subgrupos definidos por biomarcadores deverá crescer significativamente, incentivando estratégias de agrupamento de testes e tratamentos entre players de diagnósticos e farmacêuticos. O recrutamento limitado em ensaios clínicos e os perfis moleculares heterogêneos retardam a descoberta de medicamentos. No entanto, existem oportunidades de nicho para desenvolvedores que visam vias de mutações raras ou exploram estruturas de ensaios em cesta para acelerar a geração de evidências.
Por Usuário Final:
Hospitais Ancoram o Cuidado Enquanto a Participação dos Centros Cirúrgicos Ambulatoriais CresceOs hospitais retiveram 53,70% dos gastos de 2025, atuando como centros para ressecções complexas, início de terapia sistêmica e manejo de eventos adversos. Eles abrigam equipes multidisciplinares que alinham os achados diagnósticos com planos de tratamento personalizados, reforçando seu papel central no mercado de terapêuticos e diagnósticos para câncer de bexiga. O tamanho do mercado atribuível aos centros cirúrgicos ambulatoriais deve crescer rapidamente à medida que o reembolso se equaliza e os tempos de procedimento caem abaixo de duas horas para muitas intervenções baseadas em cistoscopia.
Os centros cirúrgicos ambulatoriais otimizam o agendamento e reduzem a demanda por leitos hospitalares, beneficiando tanto os pagadores quanto os pacientes por meio de taxas de instalação mais baixas e tempos de recuperação mais curtos. Centros especializados surgem em torno de instituições acadêmicas que obtêm subsídios do NIH e da UE para pesquisa translacional, combinando cuidados clínicos com desenvolvimento de protocolos. Esses locais frequentemente testam ferramentas de suporte à decisão baseadas em inteligência artificial, criando evidências do mundo real que moldam trajetórias de adoção mais amplas.
Análise Geográfica
Mercado de Terapêuticas e Diagnósticos para Câncer de Bexiga na América do Norte
A América do Norte contribuiu com 44,20% da receita de 2025, impulsionada por fortes programas acelerados pela FDA, atualizações das diretrizes da National Comprehensive Cancer Network e reembolso pelo Medicare que apoia kits de cistoscopia com luz azul e ensaios de biomarcadores urinários. As operadoras privadas estão cada vez mais alinhando-se às determinações federais, facilitando o acesso em todo o país. O Canadá utiliza grupos de compras pan-provinciais para negociar preços favoráveis de biológicos, enquanto o México amplia a cobertura pública de oncologia por meio de reformas ao Seguro Popular. Os fluxos transfronteiriços de pacientes permanecem limitados, mas poderão aumentar à medida que novas terapias se expandam para centros terciários ao longo da fronteira entre os EUA e o México.
Mercado de Terapêuticas e Diagnósticos para Câncer de Bexiga na Ásia-Pacífico
Espera-se que a Ásia-Pacífico registre o CAGR regional mais rápido, de 10,40%, até 2031, à medida que China, Japão e Índia realizam melhorias em sua infraestrutura oncológica. As parcerias de fabricação local da China reduzem os custos unitários dos inibidores de checkpoint, catalisando a adoção em centros oncológicos provinciais. O Japão mantém uma alta taxa de adoção de enfortumabe vedotina e pembrolizumabe, principalmente devido à robusta cobertura do seguro nacional de saúde. As redes privadas indianas estão gradualmente introduzindo a cistoscopia com luz azul, priorizando as cidades metropolitanas, onde a renda disponível suporta pagamentos diretos até que ocorra uma maior penetração dos seguros. Países da ASEAN, como Singapura e Malásia, estão realizando projetos-piloto de diagnósticos urinários habilitados por inteligência artificial no âmbito de iniciativas de cuidados baseados em valor.
Mercado de Terapêuticas e Diagnósticos para Câncer de Bexiga na Europa
A Europa apresenta crescimento equilibrado impulsionado pelo processo de revisão coordenada da Agência Europeia de Medicamentos e pelas avaliações nacionais de tecnologias em saúde, que enfatizam a clareza da relação custo-benefício. O sistema DRG da Alemanha reembolsa os cistoscópios de luz azul dentro de pacotes ambulatoriais, incentivando a migração das cistoscopias baseadas em internação. O Fundo de Medicamentos Oncológicos do Reino Unido acelera o acesso condicional a novos conjugados anticorpo-fármaco, ao mesmo tempo em que coleta dados de registros para embasar as decisões de financiamento integral pelo NHS. Os mercados do sul da Europa harmonizam as aquisições por meio de licitações conjuntas, utilizando volumes agrupados para negociar descontos em biológicos, mantendo o acesso aberto a inovações respaldadas por diretrizes.
Panorama regulatório
A regulamentação em terapêuticas e diagnósticos do câncer de bexiga está sendo cada vez mais moldada por vias de revisão oncológica acelerada e por uma coordenação mais estreita para combinações de medicamento-dispositivo e medicamento-diagnóstico. Nos Estados Unidos, a FDA classifica produtos combinados sob o 21 CFR 3.2(e), com coordenação de revisão por meio do Office of Combination Products, e mantém orientações de desenvolvimento específicas para a doença quanto aos desfechos e ao desenho de ensaios de tratamento adjuvante do câncer de bexiga. Um marco de 2026 são as aprovações da FDA que vinculam decisões de tratamento adjuvante a testes moleculares, incluindo a aprovação pela FDA em maio de 2026, para a Genentech (Roche), do Tecentriq (atezolizumabe) em uma população com câncer de bexiga músculo-invasivo definida por DRM baseada em ctDNA, juntamente com a aprovação pela FDA do Signatera CDx da Natera como diagnóstico complementar para esse uso.
Na Europa, o Regulamento (UE) 2017/745 (MDR) estabelece a base para a supervisão de dispositivos médicos e de diagnóstico in vitro. Para combinações integrais de medicamento-dispositivo, é necessário um parecer científico da EMA ou de uma autoridade nacional competente quando o produto medicinal fornece o modo de ação principal. A atividade de diretrizes da EMA sobre requisitos de qualidade para combinações de medicamento-dispositivo e os documentos de perguntas e respostas relacionados reforçam as expectativas quanto a evidências de ciclo de vida, documentação de qualidade e gestão de risco alinhada entre os elementos medicinais e os dispositivos. Essas estruturas são relevantes para sistemas de administração intravesical, consumíveis de cistoscopia com luz azul e diagnósticos complementares que estão cada vez mais associados a indicações terapêuticas rotuladas.
Cenário Competitivo
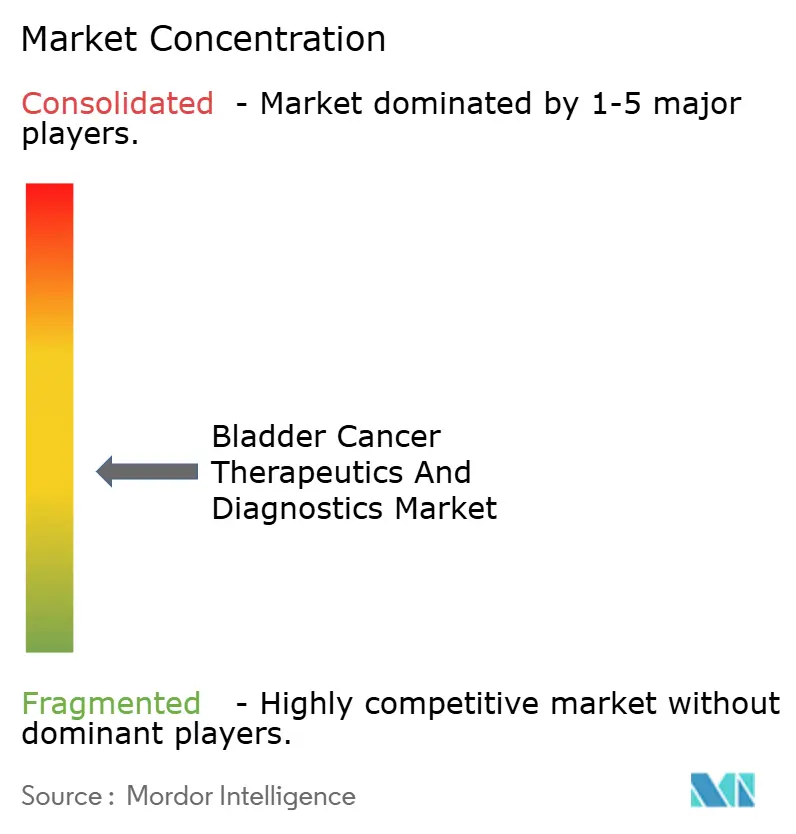
O mercado de terapêuticos e diagnósticos para câncer de bexiga é fragmentado. Roche, Merck, Bristol Myers Squibb e AstraZeneca dominam as vendas de imuno-oncologia, mas cada um detém um subconjunto de indicações. O sucesso da enfortumabe vedotina levou Seagen e Pfizer a acelerar o desenvolvimento de conjugados anticorpo-fármaco de próxima geração, incluindo aqueles direcionados à nectina-2 e à nectina-3. As alianças estratégicas proliferam; o acordo de 2024 da Merck com a Kelun-Biotech adicionou sete candidatos a conjugados anticorpo-fármaco ao seu pipeline urotelial. O TAR-200 da Johnson & Johnson insere gemcitabina de liberação sustentada dentro de um anel biodegradável, permitindo um tempo de permanência de 21 dias sem remoção do cateter, uma vantagem para a doença não invasiva muscular.
A inovação diagnóstica atrai novos participantes. O corante Cysview da Photocure mantém seu status de pioneiro em imagens de luz azul, enquanto Karl Storz e Olympus competem com tecnologias 4K que não são compatíveis com filtros fluorescentes. Startups de inteligência artificial licenciam classificadores de biomarcadores urinários para laboratórios regionais, criando ofertas escaláveis e independentes de plataforma. A narrativa competitiva está aumentando, enfatizando soluções agrupadas que vinculam os resultados dos testes às escolhas terapêuticas, encurtando assim os ciclos de decisão e diferenciando os fornecedores nas licitações de aquisição. Os portfólios de propriedade intelectual enfatizam combinações dispositivo-fármaco e suporte à decisão algorítmica, refletindo a convergência de software, hardware e biológicos.
O sentimento dos investidores favorece empresas que conseguem navegar tanto nas estruturas de reembolso terapêutico quanto diagnóstico. Grupos de private equity adquirem redes de centros cirúrgicos ambulatoriais equipados com suítes de luz azul, apostando no crescimento previsível da receita e nas sinergias de consolidação. Enquanto isso, os grandes players farmacêuticos protegem o risco do pipeline garantindo cláusulas de opção de compra com parceiros de biotecnologia em estágio inicial, assegurando acesso à ciência de ponta sem custos de integração antecipados.
Líderes do Setor de Terapêuticas e Diagnósticos de Câncer de Bexiga
-
Bristol-Myers Squibb Company
-
GlaxoSmithKline PLC
-
Merck & Co. Inc.
-
Johnson & Johnson (Janssen)
-
F. Hoffmann-La Roche Ltd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Terapêuticas e Diagnósticos de Câncer de Bexiga
- Roche
- Merck
- Bristol-Myers Squibb
- Pfizer
- Johnson & Johnson
- Novartis
- AstraZeneca
- GlaxoSmithKline
- Astellas Pharma
- Abbott Laboratories
- Olympus
- Pacific Edge Ltd (Cxbladder)
- UroGen Pharma Ltd
- CG Oncology
- ImmunityBio Inc.
- Teleflex
- Boston Scientific
- Coloplast
- Endo International
- Ameritech Diagnostic Reagent (Jiaxing) Co.
Oportunidades de mercado e perspectivas futuras
O cuidado perioperatório e adjuvante definido por biomarcadores está criando espaço comercial em branco no qual terapêuticas e diagnósticos são adquiridos como um percurso conectado, e não como itens de linha separados. Em maio de 2026, a FDA aprovou o Tecentriq da Genentech para tratamento adjuvante em pacientes com câncer de bexiga músculo-invasivo definidos por doença residual molecular por ctDNA, juntamente com o diagnóstico complementar Signatera CDx da Natera, tornando a adoção de testes e o monitoramento longitudinal um controle prático para a utilização de imunoterapia. Isso apoia oportunidades para laboratórios e desenvolvedores de diagnósticos empacotarem logística de amostras, fluxos de trabalho de relatórios e geração de evidências junto a prestadores de urologia e oncologia, enquanto parceiros farmacêuticos expandem programas de apoio ao rótulo que operacionalizam o teste de ctDNA no acompanhamento pós-cistectomia.
Regimes combinados em estágio mais precoce também estão ampliando as coortes de pacientes endereçáveis e deslocando gastos para os contextos neoadjuvante e adjuvante. Em julho de 2026, a FDA aprovou o PADCEV (enfortumabe vedotina) mais o KEYTRUDA (pembrolizumabe), incluindo uma opção de formulação subcutânea (KEYTRUDA QLEX), para tratamento perioperatório do câncer de bexiga músculo-invasivo. A Comissão Europeia aprovou o KEYTRUDA mais PADCEV em junho de 2026 para doença músculo-invasiva ressecável não elegível para cisplatina. No lado dos diagnósticos, abordagens não invasivas estão migrando da pesquisa para a validação voltada à clínica, incluindo dados multicêntricos do mundo real do NHS do Reino Unido em clínicas de hematúria, relatados em fevereiro de 2026, para o ensaio baseado em DNA GALEAS Bladder, que apresentou 92,2% de sensibilidade e 92,0% de especificidade para novo diagnóstico de câncer de bexiga. Conceitos de sensoriamento liderados por dispositivos, como um nanossensor baseado em cateter relatado pelo MIT (maio de 2026), também apontam para uma via de integração da detecção nos fluxos de trabalho urológicos de rotina, apoiando investimentos em modelos de cuidado integrado que combinam testes de vigilância, triagem por cistoscopia e decisões mais precoces de terapia sistêmica.
Recent Industry Developments in Mercado de Terapêuticas e Diagnósticos de Câncer de Bexiga
- Julho de 2026: a Merck anunciou que a FDA dos EUA aprovou o KEYTRUDA (pembrolizumabe) e o KEYTRUDA QLEX (pembrolizumabe e beraialuronidase alfa-pmph), cada um em combinação com o PADCEV (enfortumabe vedotina-ejfv), para tratamento perioperatório do câncer de bexiga músculo-invasivo. A decisão expande o uso de PD-1 mais ADC para doença em estágio mais precoce e adiciona uma opção de administração subcutânea que pode remodelar o fluxo de centros de infusão e os percursos de cuidado.
- Julho de 2025: a AstraZeneca recebeu aprovação da Comissão Europeia para o durvalumabe (Imfinzi) em combinação com gencitabina e cisplatina como tratamento de primeira linha para carcinoma urotelial localmente avançado ou metastático. O rótulo fortalece o papel dos inibidores de checkpoint no cuidado metastático de primeira linha e influencia a padronização de formulários hospitalares e protocolos de tratamento nos mercados da UE.
- Dezembro de 2024: a CG Oncology iniciou seu ensaio de Fase 3 BOND-003 avaliando o CG0070 para câncer de bexiga não músculo-invasivo não responsivo ao BCG. O avanço para um programa em estágio de registro aumenta a pressão competitiva no segmento não responsivo ao BCG e apoia o investimento contínuo em alternativas de imunoterapia intravesical em meio a restrições de fornecimento de BCG.

Mercado de Terapêuticas e Diagnósticos de Câncer de Bexiga Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange as receitas provenientes do diagnóstico e do tratamento do câncer de bexiga, utilizando métodos de teste e opções terapêuticas comumente empregados, contabilizados no ponto de prestação de cuidados em cada geografia coberta.
Exclusões de escopo: Excluímos os cuidados de suporte oncológico geral, os procedimentos urológicos mais amplos que não estejam vinculados ao diagnóstico de câncer de bexiga e os serviços de bem-estar não médicos.
Visão Geral da Segmentação
- Por Produto
- Terapêuticos
- Quimioterapia
- Imunoterapia
- Conjugados Anticorpo-Fármaco
- Dispositivos de Administração Intravesical de Fármacos
- Diagnósticos
- Cistoscopia
- Ultrassom e Imagem da Bexiga
- Urinálise e Testes de Fita Reagente
- Painéis de Biomarcadores Urinários e de Biópsia Líquida
- Terapêuticos
- Por Tipo de Câncer
- Carcinoma Urotelial
- Carcinoma de Células Escamosas
- Adenocarcinoma e Outros Tipos Raros
- Por Usuário Final
- Hospitais
- Centros Cirúrgicos Ambulatoriais
- Centros Especializados
- Institutos Acadêmicos e de Pesquisa
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O trabalho documental começa pelo estabelecimento do contexto da doença e da via de cuidados, de modo que o modelo esteja fundamentado em como o câncer de bexiga é identificado, confirmado, tratado e monitorado ao longo do tempo. Para isso, recorremos a fontes clínicas e epidemiológicas públicas, como registros de câncer e programas de vigilância (por exemplo, CDC e NCI), estatísticas globais de saúde (por exemplo, OMS), diretrizes clínicas e periódicos revisados por pares, e divulgações regulatórias de medicamentos e testes (por exemplo, materiais da FDA e da EMA).
Em seguida, mapeamos sinais de precificação e utilização usando fontes como publicações de hospitais e pagadores, referências de codificação de procedimentos, pôsteres de conferências que resumem a adoção de testes e arquivos públicos e apresentações para investidores de empresas. Em alguns casos, assinaturas pagas que apoiam as finanças e a inteligência de empresas e bancos de dados de patentes são utilizadas para verificar o posicionamento de produtos e os volumes de receita aproximados. As fontes documentais listadas aqui são meramente ilustrativas, e muitas outras fontes públicas e pagas também foram utilizadas para coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas primárias e pesquisas foram utilizadas para confirmar como as escolhas de testes e tratamentos variam por tipo de paciente, ambiente de cuidados e região, e para ajustar premissas que pareciam inadequadas quando comparadas com a prática do mundo real. Conversamos com um conjunto de clínicos, partes interessadas em laboratório e imagem, equipes de compras hospitalares e líderes comerciais, o que nos ajudou a validar a adoção de cistoscopia, testes de urina e abordagens terapêuticas mais recentes nas principais regiões. O feedback também foi utilizado para verificar a divisão entre receitas de diagnósticos e terapêuticas e para testar as premissas de variação de preços ao longo do período de previsão.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 37% | CXOs: 12% | APAC: 46% |
| Nível intermediário: 47% | Líderes funcionais/de unidade: 41% | EMEA: 35% |
| Players menores: 16% | Gerentes: 47% | Américas: 19% |
Dimensionamento e Previsão do Mercado
O dimensionamento começa com uma construção de cima para baixo, na qual os sinais de incidência e prevalência, as taxas de diagnóstico e as premissas do funil de pacientes tratados são convertidos em volumes esperados de eventos diagnósticos-chave e uso de terapêuticas, que são então valorados com base em pontos de preço típicos por geografia e ambiente. Para manter os totais realistas, aproximações seletivas de baixo para cima também são realizadas, como consolidações de receita amostradas a partir de relatórios públicos de empresas, verificações de canal sobre precificação de testes e verificações de volume multiplicado pelo preço médio de venda para procedimentos de alto uso.
Os insumos que comumente movimentam o modelo incluem a carga de casos de câncer de bexiga e a composição etária, os padrões de utilização de cistoscopia e testes de urina, as mudanças no mix de tratamento entre quimioterapia, imunoterapia e outras modalidades, as participações por ambiente de cuidados (hospital versus ambulatório e centros especializados) e as mudanças regionais em reembolso e acesso. Onde a visibilidade de baixo para cima é parcial, as lacunas são tratadas usando faixas de penetração conservadoras ancoradas no feedback de entrevistas e, em seguida, reconciliadas com o pool de demanda de cima para baixo.
Para as previsões, utilizamos principalmente análise de cenários apoiada por linhas de tendência nos principais direcionadores, de modo que o crescimento não seja baseado em um único ajuste de curva. As premissas de adoção e precificação são revisadas com especialistas, e os cenários são combinados em direção ao que é mais consistente com as mudanças nas diretrizes, os lançamentos de terapêuticas e o comportamento esperado de rastreamento e acompanhamento.
Ciclo de Validação e Atualização de Dados
Os resultados são triangulados com sinais independentes, como a direção dos gastos em oncologia regional, indicadores de volume de procedimentos e tendências de receita reportadas pelos principais players públicos, e então verificados quanto a saltos anuais que não correspondem à prática clínica. Quando variações são detectadas, os insumos são revisitados e recontatos direcionados são acionados, especialmente para taxas de utilização e progressão de preços.
Antes da aprovação final, o modelo passa por revisões analíticas em múltiplas etapas, nas quais premissas, fórmulas e conversões são verificadas novamente, seguidas de uma leitura final para consistência interna entre regiões e ambientes de cuidados. Os relatórios são atualizados anualmente, com atualizações intermediárias em caso de evento relevante, e uma última revisão pré-entrega é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Terapêuticas e Diagnósticos de Câncer de Bexiga da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para terapêuticas e diagnósticos de câncer de bexiga podem parecer muito distantes entre si, mesmo quando o nome do tema é semelhante, porque os estudos podem não estar contabilizando as mesmas etapas de cuidados ou os mesmos pontos de receita. As diferenças geralmente decorrem do que está incluído em diagnósticos, de como as linhas de terapêuticas são contabilizadas, do ano-base escolhido e de como preço e utilização são projetados.
A tabela mostra uma ampla variaço nos valores do ano corrente. No modelo da Mordor Intelligence, a estimativa é construída em torno da via combinada de terapêuticas e diagnósticos e alinhada aos sinais de uso por ambiente de cuidados (incluindo padrões de acompanhamento e monitoramento), enquanto algumas outras estimativas parecem restringir o escopo a um conjunto menor de fluxos de receita ou utilizar um ano-base e um momento de conversão diferentes.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 5,22 bilhões de USD (2026) | |
| Publicador Global de Pesquisa A | 5,68 bilhões de USD (2025) | Utiliza um ano-base diferente e um horizonte de previsão mais longo, e segmenta explicitamente por estágio do câncer, o que pode alterar a ponderação de pacientes tratados e antecipar premissas de mix de terapêuticas de maior valor. |
| Agregador de Dados do Setor B | 0,51 bilhões de USD (2024) | Provavelmente reflete uma captura de receita mais restrita que enfatiza um conjunto limitado de categorias e ambientes de terapêuticas, o que pode subestimar diagnósticos e linhas de tratamento mais amplas, resultando em um total menor. |
Analisando os três valores, a maior parte da diferença pode ser explicada pela amplitude do escopo e pelas premissas do funil de demanda que o sustentam, reforçadas pelo momento do ano-base e pelo tratamento cambial. Ao manter as etapas rastreáveis ao fluxo de pacientes, à utilização e a pontos de preço realistas, o dimensionamento pode ser repetido e testado sob pressão quando novos sinais clínicos ou de reembolso surgirem.

Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de terapêuticos e diagnósticos para câncer de bexiga?
O tamanho do mercado de terapêuticos e diagnósticos para câncer de bexiga é de USD 5,22 bilhões em 2026.
Qual classe de tratamento está crescendo mais rapidamente?
A imunoterapia está avançando a um CAGR de 8,25% até 2031, devido às aprovações rápidas de inibidores de checkpoint e conjugados anticorpo-fármaco.
Por que os centros cirúrgicos ambulatoriais estão ganhando importância?
O alinhamento de reembolso e as eficiências da cistoscopia com luz azul permitem que muitos procedimentos diagnósticos e de vigilância migrem dos hospitais para os ambientes de centros cirúrgicos ambulatoriais, impulsionando um CAGR de 7,65%.
Qual região crescerá mais rapidamente até 2031?
A Ásia-Pacífico lidera o crescimento regional com um CAGR projetado de 10,40%, impulsionado por atualizações de infraestrutura e tendências demográficas.
Como as tecnologias de inteligência artificial estão influenciando o cuidado do câncer de bexiga?
Os algoritmos de biomarcadores urinários baseados em inteligência artificial oferecem vigilância não invasiva de alta sensibilidade, potencialmente reduzindo a dependência da cistoscopia e melhorando a adesão dos pacientes.
Qual desafio principal limita o acesso a novos biológicos em mercados emergentes?
Os altos custos de aquisição e os rigorosos obstáculos de reembolso retardam a adoção, embora preços escalonados e contratos baseados em resultados estejam começando a abordar as barreiras de acessibilidade.

 Seus dados estão seguros e nunca são vendidos ou compartilhados.