
Análise do Mercado de Sistema de Armazenamento de Energia em Bateria (BESS) por Mordor Intelligence
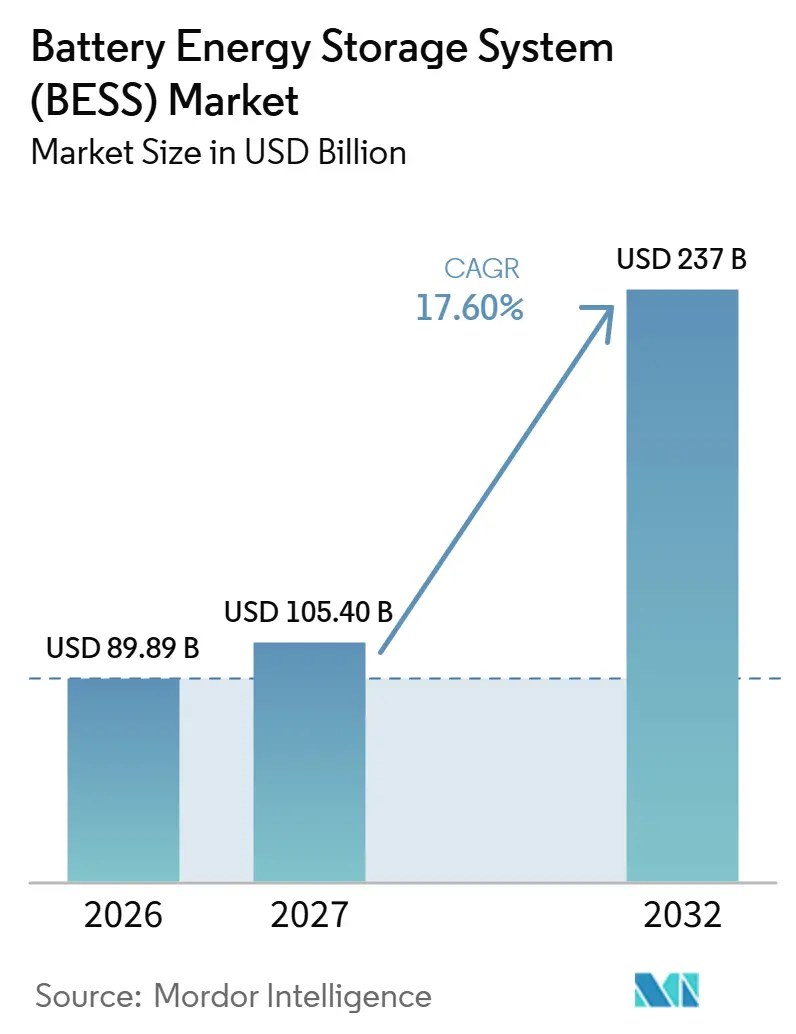
O tamanho do mercado de sistema de armazenamento de energia em bateria (BESS) deve crescer de 89,89 bilhões de USD em 2026 para 105,4 bilhões de USD em 2027 e tem previsão de atingir 237 bilhões de USD até 2032 a um CAGR de 17,6% no período 2027-2032.
A aquisição recorrente por parte de serviços públicos e a demanda por energia renovável despachável sustentam o investimento em armazenamento, com a Austrália ilustrando o papel comercial dos sistemas de bateria formadores de rede. Serviços de resistência sistêmica contratados separadamente oferecem aos desenvolvedores um motivo adicional para adquirir armazenamento formador de rede juntamente com um contrato de fornecimento de energia. Incentivos regionais de fabricação podem favorecer fornecedores de componentes qualificados, enquanto obrigações de testes contra incêndio e o processamento concentrado de materiais restringem como os projetos podem ser fornecidos e instalados. A qualificação de fornecimento e a aprovação de instalação determinam quanto da demanda contratada pode ser executada.
Principais Conclusões do Relatório
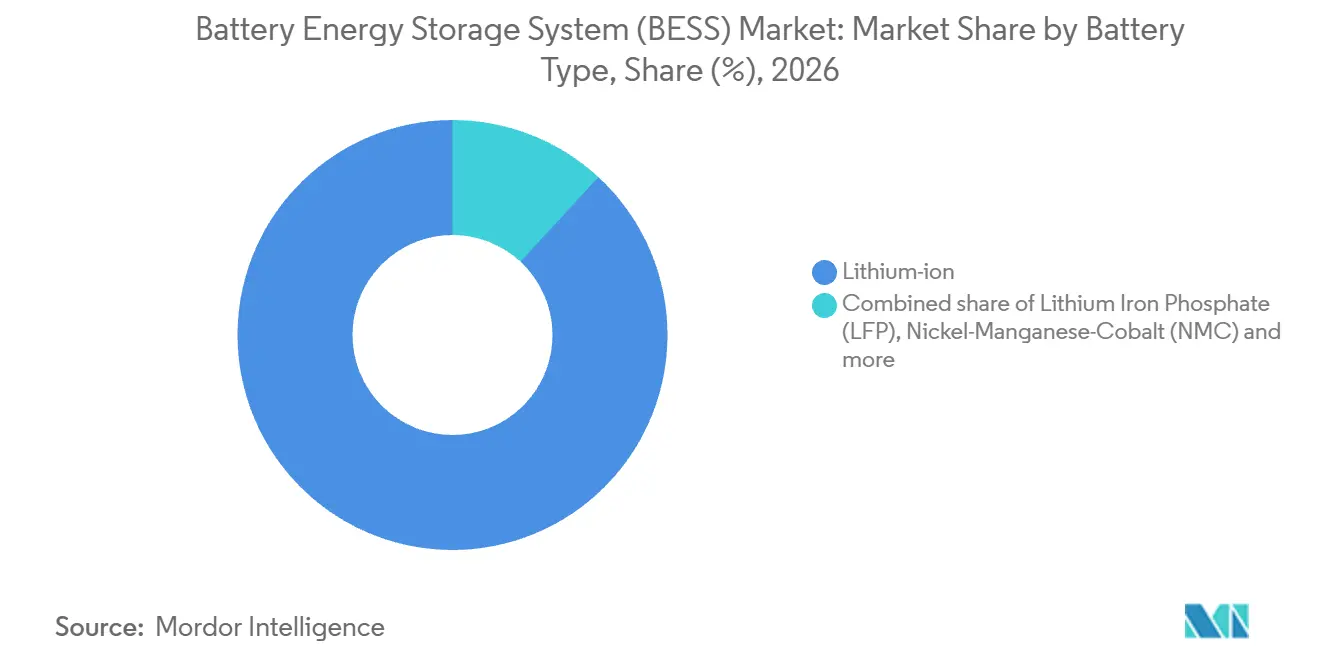
- Por tipo de bateria, os íons de lítio detinham 88,12% da participação do mercado de sistema de armazenamento de energia em bateria (BESS) em 2026, enquanto o fosfato de ferro e lítio (LFP) tem previsão de crescimento mais rápido a um CAGR de 19% no período 2027-2032.
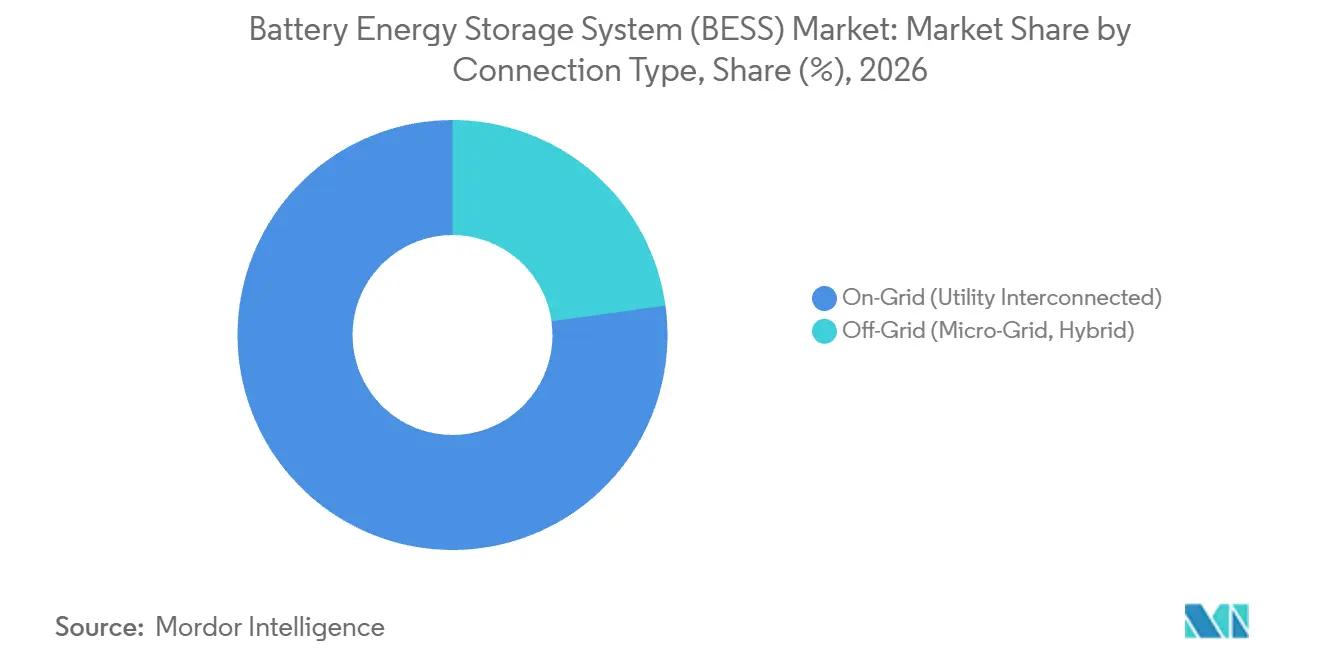
- O tipo de conexão foi liderado pelos sistemas conectados à rede com uma participação de 77,19% do tamanho do mercado de sistema de armazenamento de energia em bateria (BESS) em 2026, com sistemas de microrrede e híbridos fora da rede com previsão de expansão mais rápida a um CAGR de 18,4% no período 2027-2032.
- Entre os componentes, os pacotes de baterias e racks lideraram com uma participação de mercado de 62,08% em 2026, enquanto o software de gestão de energia (EMS) tem previsão de crescimento mais rápido a um CAGR de 19,8% no período 2027-2032.
- Por faixa de capacidade de energia, os sistemas de 101 a 500 MWh detinham a maior participação de mercado, de 45,3%, em 2026, enquanto os sistemas acima de 500 MWh têm previsão de expansão mais rápida a um CAGR de 18,25% no período 2027-2032.
- Nas aplicações de usuário final, os sistemas de serviços públicos responderam pela participação de mercado líder de 56,01% em 2026, enquanto o armazenamento residencial tem previsão de crescimento mais rápido a um CAGR de 19,35% no período 2027-2032.
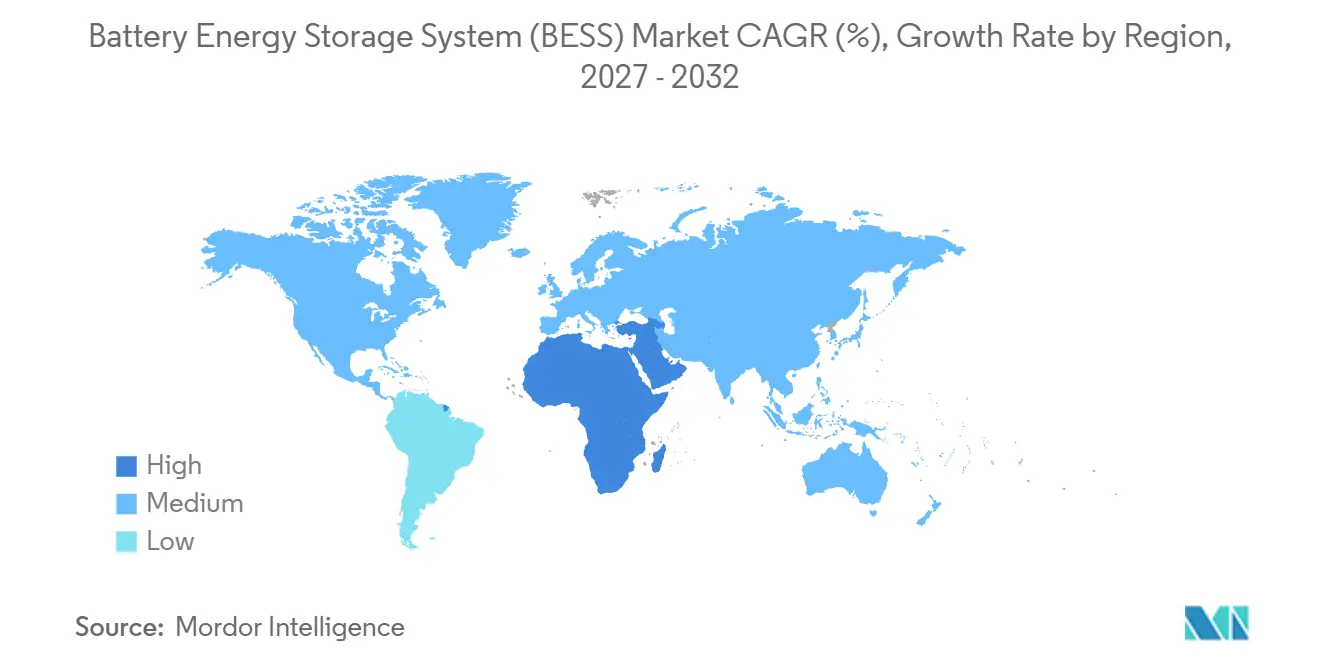
- Geograficamente, a Ásia-Pacífico liderou com uma participação de mercado de 50,09% em 2026, e o Oriente Médio e África tem previsão de crescimento mais rápido a um CAGR de 19,45% no período 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Mandatos de Aquisição em Escala de Serviços Públicos nos EUA Acelerando Pedidos em Escala de Gigawatt | +5.2% | Estado de Nova York | Curto prazo (≤ 2 anos) |
| Requisitos de Inversores Formadores de Rede Desbloqueando Pilhas de Valor de Co-localização | +4.5% | Austrália e Índia | Médio prazo (2-4 anos) |
| Paridade de Preços de PPAs de Energia Fotovoltaica Mais Armazenamento na Austrália e no Chile | +4.2% | Austrália e Chile | Médio prazo (2 a 4 anos) |
| Leis de Cadeia de Suprimentos de Baterias da UE e dos EUA Criando Demanda por Fabricação Doméstica | +3.8% | Estados Unidos e Espaço Econômico Europeu | Médio prazo (2-4 anos) |
| Crescimento da Carga de Data Centers e IA Impulsionando a Demanda por Armazenamento na América do Norte | +2.5% | Estados Unidos da América | Curto prazo (≤ 2 anos) |
| Disponibilidade de Baterias de Veículos Elétricos de Segunda Vida Reduzindo o CapEx na Ásia | +1.1% | República da Índia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Mandatos de Aquisição em Escala de Serviços Públicos nos EUA Acelerando Pedidos em Escala de Gigawatt
A aquisição pública recorrente oferece aos desenvolvedores de armazenamento um caminho definido de um objetivo de política a uma proposta de projeto. A Comissão de Serviços Públicos de Nova York orientou a NYSERDA a realizar pelo menos 3 aquisições de armazenamento de energia em massa, realizadas pelo menos anualmente, para adquirir 3 GW. Nova York emitiu uma solicitação de propostas em 28 de julho de 2025, buscando 1 GW de armazenamento de energia em massa para sua meta estadual de 6 GW de armazenamento para 2030.[1] Em 23 de setembro de 2026, a NYSERDA anunciou contratos para 8 projetos de armazenamento em massa totalizando 950 MW e 4.360 MWh. Em setembro de 2026, a NYSERDA planejou uma segunda solicitação anual até o final do ano. Um desenvolvedor pode distribuir suas ofertas ao longo de rodadas recorrentes, o que confere ao mandato valor além da primeira solicitação.
Requisitos de Inversores Formadores de Rede Desbloqueando Pilhas de Valor de Co-Localização
Os serviços de resistência sistêmica contratados oferecem aos desenvolvedores de armazenamento uma proposta comercial além do simples deslocamento de eletricidade entre horas. Em julho de 2025, a Edify Energy informou que o projeto Koorangie, em Victoria, Austrália, estava totalmente operacional com 185 MW/370 MWh com inversores formadores de rede. Desenvolvido pela Edify e de propriedade da Sostoneo Infrastructure Partners, a bateria garantiu um acordo de 20 anos com a AEMO para 125 MW de serviços de resistência sistêmica. Um contrato de fornecimento de energia separado de 15 anos com a Shell Energy Australia sustentou o lado energético do projeto. Para os desenvolvedores, esses contratos distintos mostram como um requisito de serviço de rede pode apoiar a aquisição de uma capacidade específica de inversor juntamente com a capacidade de armazenamento. A Edify afirmou que a tecnologia formadora de rede permite que a bateria forneça tanto armazenamento de energia quanto serviços de resistência sistêmica na região do Rio Murray, em Victoria, onde as restrições de rede limitaram as exportações de energia renovável.
Paridade de Preço de PPA de Energia Solar Mais Armazenamento na Austrália e no Chile
Quando a energia solar combinada com armazenamento consegue igualar o preço de uma oferta de energia concorrente, o armazenamento passa a fazer parte do serviço de eletricidade contratado. Para compradores na Austrália e no Chile, uma comparação útil deve manter o perfil de entrega constante, em vez de comparar eletricidade entregue em momentos diferentes. Um projeto combinado que atenda a esse critério pode concorrer a um contrato de energia sem exigir que o comprador justifique um investimento separado em bateria. A oportunidade do fornecedor de armazenamento depende então de entregar a contribuição da bateria necessária para o perfil acordado dentro do preço combinado. Onde essa paridade se mantiver, os volumes de armazenamento seguirão o tamanho e o cronograma dos contratos de energia que os desenvolvedores de energia solar conquistarem, em vez de licitações independentes de baterias.
Leis de Cadeia de Suprimentos de Baterias da UE e dos EUA Criando Demanda por Fabricação Doméstica
Os incentivos à fabricação tornam a localização e a elegibilidade da produção de componentes comercialmente significativas para os fornecedores de armazenamento. A Seção 45X dos EUA prevê créditos para componentes de bateria produzidos domesticamente e qualificados, vendidos a compradores não relacionados, sujeitos a restrições de assistência material de entidades estrangeiras proibidas para anos fiscais iniciados após 4 de julho de 2025. A chamada IF25 de 2025 da Comissão Europeia incluiu a fabricação de componentes de armazenamento de energia entre as atividades de tecnologia limpa elegíveis, com subsídios esperados para o primeiro trimestre de 2027. Os projetos de fabricação devem superar 2,5 milhões de EUR (2,92 milhões de USD) em despesas de capital para se qualificar sob esse tema. Para os desenvolvedores de armazenamento, um fornecedor apoiado por créditos de produção ou subsídios de fabricação pode oferecer uma proposta de fornecimento doméstico mais sólida. Esses incentivos podem direcionar pedidos para plantas de bateria qualificadas, conectando o apoio à fabricação à aquisição de sistemas de armazenamento.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Gargalos no Processamento de Lítio e Grafite na Indonésia e na África | -1.2% | Moçambique, Madagascar, Zimbábue, República Democrática do Congo e China | Longo prazo (≥ 4 anos) |
| Endurecimento das Normas de Segurança contra Incêndio (UL 9540A, NFPA 855) Inflacionando os Custos de Balanço de Planta | -1.1% | Jurisdição do Distrito de Proteção contra Incêndio do Condado de San Diego | Curto prazo (≤ 2 anos) |
| Longas Filas de Interconexão nos ISOs dos EUA Atrasando as Receitas de Projetos FTM | -0.9% | Estados Unidos da América | Médio prazo (2 a 4 anos) |
| Ambiente de Altas Taxas de Juros Comprimindo as Pilhas de Receita de Mercado Livre | -0.5% | República Federal da Alemanha | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Gargalos no Processamento de Lítio e Grafite na Indonésia e na África
Em 2025, o governo do Reino Unido informou que Moçambique e Madagascar produziam grafite, enquanto todo o processamento intermediário era realizado na China. O mesmo relatório identificou a falta de capacidade de refino de lítio africano ao lado da produção emergente no Zimbábue e na República Democrática do Congo. Para fabricantes de células e integradores de armazenamento que obtêm suprimentos por essas rotas, a estrutura relatada coloca o processamento de grafite fora dos países produtores e deixa os produtos químicos de lítio dependentes de capacidade de refino além da produção das minas africanas.
Endurecimento das Normas de Segurança contra Incêndio (UL 9540A, NFPA 855) Inflacionando os Custos de Balanço de Planta
A conformidade com normas de incêndio pode vincular os custos de implantação à instalação proposta, e não apenas ao pacote de baterias. A edição 2026 da NFPA 855 e o Código Internacional de Incêndio de 2024 exigem testes de incêndio de sistemas representativos em determinadas situações, utilizando a UL 9540A como método de teste. As diretrizes de abril de 2026 do Distrito de Proteção contra Incêndio do Condado de San Diego para instalações de BESS de íons de lítio cobertas que excedam 600 kWh exigem resultados de testes e relatórios suplementares.[2] Um teste adicional de incêndio em grande escala no nível da unidade se aplica quando os testes no nível de célula ou módulo indicam geração de gás inflamável. Projetos que dependem apenas da edição 2019 da UL 9540A podem ser considerados com medidas de proteção adicionais e consulta antecipada ao distrito. Essa rota condicional deixa os desenvolvedores expostos a trabalhos de proteção do local e validação, de modo que um preço de bateria mais baixo não pode eliminar os gastos necessários para uma instalação aceitável.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Bateria:
Escala de Tecnologia Instalada e Escolhas de Química no Nível do ProjetoOs íons de lítio foram o maior segmento, com uma participação de 88,12% do mercado em 2026. A Administração Nacional de Energia da China informou que os íons de lítio forneceram 96,1% da capacidade de novo armazenamento de energia instalada no país ao final de 2025. A NEA agrupou o armazenamento por ar comprimido, bateria de fluxo e volante de inércia dentro do pequeno restante da capacidade de novo armazenamento de energia instalada.
O fosfato de ferro e lítio (LFP) é o segmento de crescimento mais rápido, com um CAGR previsto de 19% no período 2027-2032. O projeto de armazenamento independente de 2.000 MWh de Tongliao, na Mongólia Interior, entrou em operação em novembro de 2025 utilizando o sistema de armazenamento de energia em bateria LFP de 5 MWh da Contemporary Amperex Technology Co. Ltd. (CATL). A estação foi desenvolvida como fonte de nivelamento de pico, apoiando a grande base de energia renovável no leste da Mongólia Interior. Aqui, a escolha pelo LFP serve a uma função de nivelamento de pico no nível da planta, com o sistema de 5 MWh da CATL como unidade de equipamento dentro da estação.



Por Tipo de Conexão:
Escala de Implantação de Serviços Públicos e Sistemas de Energia IndependentesOs sistemas conectados à rede representaram uma participação de mercado de sistema de armazenamento de energia em bateria (BESS) de 77,19% em 2026. A Agência Internacional de Energia informou que as baterias em escala de serviços públicos responderam por cerca de 80% da nova capacidade global de baterias em 2025. O projeto de energia solar mais armazenamento Hale Kuawehi da Innergex iniciou operações comerciais em 25 de março de 2025, fornecendo até 30 MW de energia renovável à rede da Ilha do Havaí com um sistema de bateria de 120 MWh. A Innergex vende a energia do projeto à Hawaiian Electric sob um contrato de compra de energia de 25 anos, vinculando essa aplicação de bateria a um relacionamento de fornecimento de longo prazo com serviços públicos.
O armazenamento fora da rede (microrrede, híbrido) é o segmento de crescimento mais rápido, com um CAGR previsto de 18,4% no período 2027-2032. O projeto de multiutilidade fora da rede do Mar Vermelho da Arábia Saudita atingiu plena operação comercial em agosto de 2026 com 1.225,4 MWh de armazenamento em bateria. Esse marco completou o pacote de utilidades mais amplo, enquanto seus ativos solares e de armazenamento foram progressivamente comissionados desde 2023. O projeto opera independentemente da rede de transmissão nacional para atender a um destino turístico e à infraestrutura de apoio. A demanda por baterias nessa rede independente segue os requisitos do serviço completo de utilidades do destino.

Por Componente:
O Fornecimento de Baterias Ancora os Sistemas enquanto o Software Ganha um Papel mais DuradouroOs pacotes de baterias e racks responderam por uma participação de 62,08% do tamanho do mercado de sistema de armazenamento de energia em bateria (BESS) em 2026. Em março de 2025, a LG Energy Solution Ltd. assinou um acordo para fornecer à PGE 981 MWh de baterias ESS em escala de rede para Żarnowiec, Polônia, com entregas programadas para 2026-2027. O acordo também abrangeu sistemas de bateria em contêineres e serviços de EPC com parceiros europeus. Isso coloca o componente de bateria dentro de um escopo mais amplo de entrega de planta, conectando o pedido de equipamento às responsabilidades de implementação.
O software de gestão de energia (EMS) é o segmento de crescimento mais rápido, com um CAGR previsto de 19,8% no período 2027-2032. Em agosto de 2026, o Solarmarkt Group selecionou o EMS PowerTrack da Stem sob um acordo de 5 anos para 2 projetos híbridos húngaros. Cada projeto adiciona um BESS de 80 MWh a uma usina solar existente, com a Solarmarkt como proprietária e a Pannonwatt como parceira de EPC. A plataforma selecionada combina gestão de energia, controle de usina e funções SCADA dentro desse escopo de energia solar e armazenamento. O prazo de 5 anos abrange ambos os projetos, de modo que o fornecedor de software tem um papel contratual à medida que o armazenamento é adicionado às usinas solares existentes.
Por Faixa de Capacidade de Energia:
Ativos Operacionais de Médio Porte e Megaprojetos de Maior DuraçãoA faixa de 101 a 500 MWh foi o maior segmento, com uma participação de mercado de 45,3% em 2026. A Apex Clean Energy anunciou a operação comercial do Great Kiskadee Storage de 100 MW/200 MWh no Texas em fevereiro de 2025, o primeiro ativo operacional da SA Grid Solutions, sua joint venture com a SK Gas e a SK Eternix. Em julho de 2025, a AMEA Power comissionou o primeiro BESS em escala de serviços públicos do Egito, uma instalação de 300 MWh no Governorado de Assuã, totalmente alimentada por energia solar fotovoltaica. O Great Kiskadee abriu o portfólio operacional de uma joint venture, e Assuã introduziu o armazenamento em escala de serviços públicos no Egito, de modo que essa faixa serviu como ponto de entrada para um novo proprietário e uma categoria de implantação nacional.
Acima de 500 MWh é o segmento de crescimento mais rápido, com um CAGR previsto de 18,25% no período 2027-2032. Em fevereiro de 2026, 6 projetos de BESS em Nova Gales do Sul receberam Acordos de Serviço de Energia de Longo Prazo. Suas capacidades máximas listadas variaram de 870 MWh a 3.500 MWh, com 12 GWh de armazenamento combinado esperado e despacho contínuo superior a 8 horas. Separadamente, a Adani Green Energy expandiu a capacidade operacional de BESS em Khavda, Índia, de 3,55 GWh em junho de 2026 para 6,63 GWh em outubro de 2026. Os prêmios de Nova Gales do Sul vinculam projetos acima de 500 MWh ao despacho prospectivo além de 8 horas, enquanto Khavda demonstra capacidade operacional de múltiplos GWh em um único local.
Por Aplicação do Usuário Final:
Ciclos de Conclusão de Serviços Públicos e Adoção Residencial DesigualAs aplicações de serviços públicos foram o maior segmento, com uma participação de 56,01% do mercado em 2026. As instalações de baterias em escala de serviços públicos nos EUA superaram 2,3 GW e atingiram 6,8 GWh no primeiro trimestre de 2026. A American Clean Power Association atribuiu grande parte do crescimento daquele trimestre a projetos adiados de 2025, quando os desenvolvedores se concentraram nos prazos de elegibilidade para incentivos fiscais, de modo que as instalações do primeiro trimestre refletem conclusões diferidas mais do que um ritmo trimestral constante.
O armazenamento residencial é o segmento de crescimento mais rápido, com um CAGR previsto de 19,35% no período 2027-2032. A Austrália registrou 276.011 instalações de baterias em janeiro-junho de 2026 na série baseada em solicitações do Conselho de Energia Limpa, que inclui algumas solicitações em processo de revisão de conformidade. A série cresceu 52% em relação a julho-dezembro de 2025, demonstrando uma adoção substancial no contexto de um programa nacional de baterias residenciais. A Alemanha apresentou um padrão de demanda recente diferente, com o balanço preliminar da BSW-Solar reportando uma queda de aproximadamente 8% na demanda por armazenamento residencial em 2025 em relação a 2024. Essas leituras divergentes por país mostram que a demanda por armazenamento residencial se move país a país, de modo que a oportunidade do fornecedor depende de canais de adoção ativos, e não de uma tendência doméstica uniforme.
Análise Geográfica
Mercado de Sistema de Armazenamento de Energia em Bateria (BESS) da Ásia-Pacífico
A Ásia-Pacífico respondeu por uma participação de 50,09% do tamanho do mercado de sistema de armazenamento de energia em bateria (BESS) em 2026. A China adicionou pouco mais de 63 GW de capacidade de bateria em 2025, cerca de um terço a mais do que em 2024. O Programa de Baterias Residenciais Mais Baratas da Austrália havia aprovado 78.000 instalações em abril de 2026, representando 2,8 GWh, até o final do segundo trimestre de 2026. Juntos, esses exemplos mostram a demanda chegando por 2 canais: adições em grande escala na China e um programa de bateria residencial baseado em aprovações na Austrália, de modo que os fornecedores alcançam tanto desenvolvedores de projetos quanto compradores domésticos.
Mercado de Sistema de Armazenamento de Energia em Bateria (BESS) do Oriente Médio e África
O Oriente Médio e África é a geografia de crescimento mais rápido, com um CAGR previsto de 19,45% no período 2027-2032. Em julho de 2026, a AMEA Power anunciou o comissionamento do BESS de 600 MWh e da subestação de 500 kV em seu projeto de energia solar mais armazenamento de 1.000 MW em Benban, Egito. O despacho faseado para a rede da Companhia Egípcia de Transmissão de Eletricidade estava em andamento naquele anúncio, enquanto o comissionamento completo do projeto geral permanecia prospectivo. A bateria e sua infraestrutura de rede formam um escopo de entrega vinculado, uma vez que blocos individuais do projeto podem iniciar o despacho antes que todo o complexo renovável esteja totalmente comissionado.
A base operacional da América do Norte incluía 43,6 GW de capacidade de bateria em escala de serviços públicos nos Estados Unidos ao final de 2025. Na Europa, a European Energy iniciou a operação comercial do parque solar e de baterias Kvosted, na Dinamarca, em dezembro de 2025, com 200 MWh de armazenamento. A implantação independente da América do Sul incluiu o BESS del Desierto da Atlas Renewable Energy, no Chile, inaugurado em abril de 2025. Os exemplos dinamarquês e chileno distinguem a adição de armazenamento dentro de um projeto de geração do desenvolvimento de um ativo de armazenamento separado, enquanto a leitura dos EUA estabelece uma frota substancial de serviços públicos.
Edições regionais
Todas as regiões
Estrutura Regulatória e Perspectivas
A tabela compara jurisdições selecionadas sob a perspectiva de fabricantes integrados de baterias que fornecem e desenvolvem projetos de BESS estacionário. A entrada dos Estados Unidos abrange a via de licenciamento privado sem adesão voluntária no Condado de San Diego não incorporado, com a aplicação da Autoridade de Incêndio do Condado fora dos distritos de proteção contra incêndio e os chefes de bombeiros dos distritos responsáveis dentro de seus distritos. As classificações comparam os efeitos dos requisitos sobre o acesso ao mercado e a economia do projeto, enquanto a direção captura mudanças promulgadas ou propostas relevantes para esse participante.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Alemanha | China | Brasil | Egito |
|---|---|---|---|---|---|
| Autoridade primária | Condado de San Diego para licenciamento privado sem adesão voluntária; Autoridade de Incêndio do Condado ou chefes de bombeiros dos distritos para as respectivas áreas locais de código de incêndio | stiftung ear para registro de fabricantes | Filiais da NEA e autoridades provinciais de energia para supervisão de conexão e despacho | ANEEL para autorização de armazenamento | EgyptERA para licenças e autorizações de armazenamento em bateria |
| Instrumentos-chave ou direção | Código de Incêndio do Condado de 2026; proposta de emenda de zoneamento de BESS | Requisitos de registro BattDG e de passaporte do Regulamento de Baterias da UE | Aviso de conexão de cinco anos em vigor a partir de abril de 2024; mecanismo de preço-capacidade de armazenamento independente do lado da rede reportado em julho de 2026 | Resolução Normativa 1.161/2026 e via opcional DRO-SAE | Circular nº 5 de 2026 sob a Lei de Eletricidade nº 87 de 2015 |
| Efeito comercial | Estudo técnico para BESS igual ou superior a 600 kWh nas áreas cobertas pelo código do Condado | O fabricante ou representante autorizado de responsabilidade do produtor registra-se antes da primeira colocação no mercado; baterias industriais acima de 2 kWh precisam de passaportes a partir de 18 de fevereiro de 2027 | Empresas de rede e instituições de despacho estabelecem procedimentos e testes, organizam acordos de aceitação e despacho | Os requerentes podem solicitar autorização diretamente sem registro preliminar DRO-SAE | Estudos, diagrama de rede e certificados de segurança aprovados; taxas integradas para híbridos solares/eólicos, taxas baseadas em MWh para armazenamento independente de serviços de rede, sujeito a isenções especificadas |
| Atratividade atual da política | Médio | Médio | Alto | Médio | Médio |
| Direção futura da atratividade da política | Endurecimento | Endurecimento | Flexibilização | Sem mudança | Sem mudança |
| Fonte: Mordor Intelligence | |||||
A via local dos Estados Unidos enfrenta uma obrigação de estudo técnico, enquanto a proposta de emenda de zoneamento de 2026 do Condado de San Diego propôs proibir instalações cobertas acima de 600 kWh em zonas residenciais. A Alemanha combina o registro com uma obrigação de passaporte programada para 18 de fevereiro de 2027 para baterias industriais acima de 2 kWh, sustentando sua direção de endurecimento. A avaliação de flexibilização da China reflete o mecanismo de preço-capacidade para novo armazenamento de energia independente do lado da rede, que a NEA citou em 20 de julho de 2026 como estabelecido por um aviso nacional e que apoia a recuperação de custos juntamente com a estrutura de conexão. O Brasil e o Egito mantêm rotas de autorização identificáveis para 2026, sustentando a continuidade em seus requisitos de aprovação, enquanto a consulta de leilão preliminar do Brasil de julho de 2026 dizia respeito à aquisição de capacidade independente, e não à substituição da autorização.
Etapas da Cadeia de Valor
A comparação acompanha a captura de valor desde o fornecimento do sistema até o comissionamento e o suporte operacional. Em 2025, a NTR selecionou a Fluence Energy Inc. para fornecer o Gridstack Pro 5000 para o projeto Uusnivala na Finlândia, que o anúncio de abril de 2025 descreveu como pronto para construção. Esse arranjo separa o papel do investidor do projeto do fornecimento de equipamentos, enquanto as ofertas de engenharia, instalação, comissionamento e serviços da Fluence Energy Inc. mostram como responsabilidades adicionais de entrega podem ser agrupadas com um sistema de armazenamento.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes-chave | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Fornecimento e integração do sistema | Fornecedores de tecnologia BESS, como a Fluence Energy Inc. | Vendas de sistemas e trabalho de integração | Definir onde o fornecimento de equipamentos termina e a responsabilidade de implementação começa | Especificar o escopo de entrega juntamente com o contrato do sistema |
| Engenharia, instalação e comissionamento | Fornecedores de implementação, como a Fluence Energy Inc. | Serviços de engenharia, instalação e comissionamento | Coordenar as tarefas vinculadas necessárias para colocar o sistema fornecido em operação | Atribuir responsabilidade entre engenharia, entrega e comissionamento |
| Suporte operacional e manutenção | Fornecedores de serviços de armazenamento, como a Fluence Energy Inc. | Serviços de manutenção, monitoramento e treinamento | Adequar a cobertura de serviço contratada às responsabilidades retidas pelo operador | Selecionar manutenção gerenciada ou treinamento de acordo com as tarefas retidas internamente |
| Fonte: Mordor Intelligence | ||||
Os planos de serviço da Fluence Energy Inc. podem incluir monitoramento e manutenção gerenciados ou suporte que capacita as equipes dos clientes por meio de treinamento. A manutenção gerenciada atribui o trabalho recorrente ao prestador de serviços, enquanto o treinamento apoia as tarefas retidas pelo operador. As responsabilidades de pessoal retidas pelo operador determinam, portanto, qual pacote de suporte se adequa a essa divisão de trabalho.
Cenário Competitivo
Concentração do Mercado
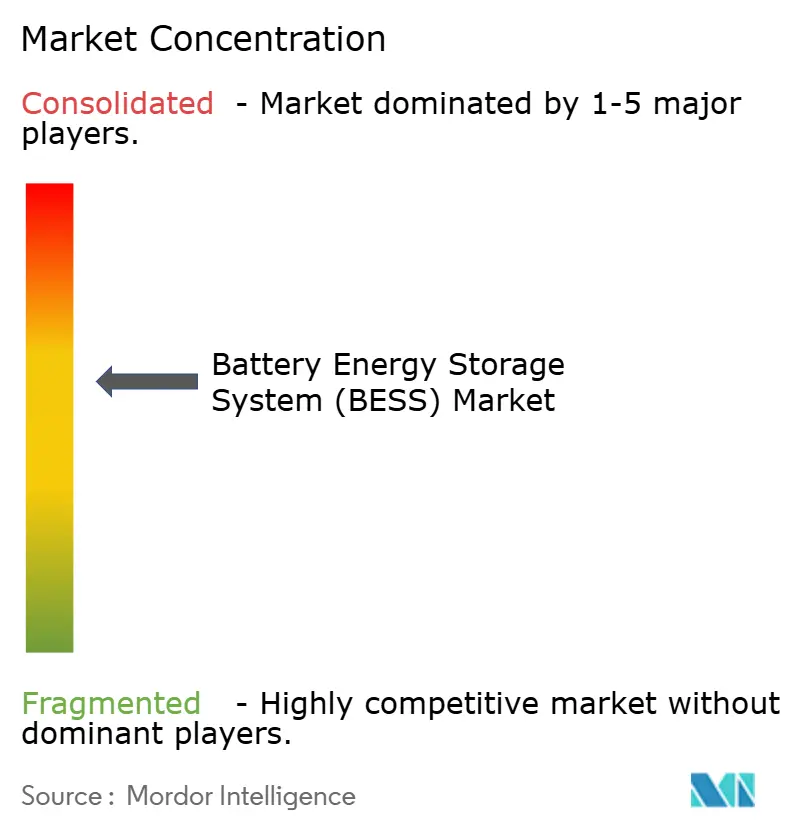
A estrutura competitiva é moderadamente concentrada, combinando grandes produtores de baterias com empresas capazes de fornecer sistemas integrados. Contemporary Amperex Technology Co. Ltd. (CATL), BYD Company Limited, Tesla Inc., LG Energy Solution Ltd. e Samsung SDI Co. Ltd. são participantes importantes. A CATL reportou 121 GWh de vendas de baterias de armazenamento de energia em 2025, uma participação global de 30,4% que a classificou em primeiro lugar pelo quinto ano consecutivo. A Tesla Inc. reportou a implantação de 13,7 GWh de produtos de armazenamento de energia no terceiro trimestre de 2026, fornecendo um exemplo de escala operacional entre os principais participantes. Para fornecedores menores, competir contra essa escala é um desafio diferente de fornecer uma função de controle ou entrega específica de projeto, deixando uma abertura comercial mais estreita em torno do trabalho de integração que acompanha a aquisição de baterias.
A BYD Energy Storage anunciou em 9 de julho de 2026 que havia assinado um acordo de cooperação de 11,28 GWh com a Masdar para fornecer soluções de armazenamento para o projeto Round The Clock em Abu Dhabi. Anteriormente, em janeiro de 2025, a BYD Company Limited e a Saudi Electricity Company assinaram um contrato de armazenamento em escala de rede de 12,5 GWh. A BYD Company Limited iniciou as remessas sob esse contrato em abril de 2025, entregando 2.364 conjuntos de sistemas MC Cube-T para 5 locais de projeto na Arábia Saudita. Coordenar a entrega nesses locais torna o sequenciamento do projeto uma parte importante do valor comercial do contrato, uma vez que um pedido de múltiplos locais deve se traduzir em equipamentos em cada local. Essa estrutura favorece fornecedores capazes de executar um grande pedido como um programa de entrega distribuída, com o trabalho de implementação do comprador dependendo de quando os conjuntos de sistemas chegam.
A fabricação regional acrescenta outra dimensão competitiva à escala de entrega, especialmente quando os compradores precisam de uma proposta de fornecimento local para um projeto definido. A LG Energy Solution Ltd. reportou um backlog de pedidos de ESS de 140 GWh ao final de 2025, juntamente com capacidades de produção de LFP e integração de sistemas na América do Norte.[3] A apresentação para investidores da Samsung SDI Co. Ltd. revisando 2025 delineou planos para produção em massa local nos EUA de seu LFP SBB 2.0 no quarto trimestre de 2026. A linha de produção da LG Energy Solution Ltd. e a linha planejada da Samsung SDI Co. Ltd. ilustram diferentes estágios de localização, e a elegibilidade para o crédito da Seção 45X depende de mais do que a localização da produção, de modo que a produção nos EUA de cada empresa carrega sua própria posição de crédito.
Líderes do Setor de Sistema de Armazenamento de Energia em Bateria (BESS)
-
Contemporary Amperex Technology Co. Ltd. (CATL)
-
BYD Company Limited
-
Tesla Inc.
-
LG Energy Solution Ltd.
-
Samsung SDI Co. Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Sistema de Armazenamento de Energia em Bateria (BESS) Mercado Empresas cobertas neste relatório
- BYD Company Limited
- Contemporary Amperex Technology Co. Ltd. (CATL)
- LG Energy Solution Ltd.
- Panasonic Energy Co., Ltd.
- Tesla Inc.
- Samsung SDI Co. Ltd.
- Fluence Energy Inc.
- ABB Ltd.
- Siemens Energy AG
- GE Vernova
- Hitachi Energy Ltd.
- Mitsubishi Power
- Sungrow Power Supply Co.
- Eaton Corporation plc
- Toshiba Corp.
- EVE Energy Co.
- VARTA AG
- Saft SAS (TotalEnergies)
- CellCube Energy Storage GmbH
- Enphase Energy Inc.
Principais Oportunidades para Participantes do Mercado
A comparação separa as oportunidades de armazenamento pelo serviço adquirido, pelas contrapartes atendidas e pela obrigação que um fornecedor deve cumprir. A aquisição recente na Austrália, na Índia e no Canadá fornece sinais concretos de demanda para armazenamento de longa duração, energia contratada e flexibilidade de serviços públicos, respectivamente. Os fornecedores podem visar equipamentos, desenvolvimento de projetos ou serviços operacionais dentro desses requisitos, com o papel comercial viável determinado pelas condições de entrega do contrato.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Entrega de armazenamento de longa duração em Nova Gales do Sul | As rodadas de licitação de maio de 2026 buscaram um indicativo de 12 GWh de armazenamento de longa duração em todo o estado | Aquisição estatal e desenvolvedores de projetos em escala de serviços públicos | Oferecer design de sistema específico para duração e um compromisso definido de despacho sustentado | Atender ao requisito de produção de longa duração na escala do projeto | Integradores de BESS de longa duração e desenvolvedores de projetos |
| Fornecimento de energia armazenada de médio prazo em Maharashtra | O aviso de setembro de 2026 da MSEDCL buscou energia por meio de 1.000 MW/4.000 MWh de BESS por 5 anos a um ciclo por dia, com propostas com prazo até 6 de outubro | MSEDCL como comprador de energia e desenvolvedores de BESS como fornecedores | Estruturar uma oferta de entrega de energia apoiada por equipamentos de bateria dimensionados adequadamente | Realizar o ciclo diário contratado ao longo do prazo de fornecimento de 5 anos | Desenvolvedores, operadores de armazenamento e seus fornecedores de equipamentos |
| Confiabilidade e flexibilidade de serviços públicos na Ilha de Vancouver | A qualificação de julho de 2026 da BC Hydro buscou pelo menos 100 MW, com submissões com prazo até 16 de setembro e uma solicitação de proposta esperada posteriormente em 2026 | Aquisição de armazenamento em escala de serviços públicos da BC Hydro | Construir um pacote de qualificação de serviços públicos em torno de um escopo definido de entrega de energia e implementação | Passar pela qualificação do fornecedor antes da solicitação de proposta competitiva subsequente | Fornecedores de sistemas qualificados e provedores de implementação |
| Fonte: Mordor Intelligence | |||||
A abertura central é empacotar a capacidade de bateria em torno de uma função que um serviço público possa contratar e verificar. A aquisição de energia oferece ao desenvolvedor um papel comercial diferente da venda de equipamentos, porque o produto contratado é energia entregue, e não a bateria em si. Os fornecedores de equipamentos podem abordar essa distinção apoiando a obrigação de desempenho do desenvolvedor, alinhando o design do sistema e o escopo operacional com o serviço sendo adquirido.
Desenvolvimentos industriais recentes em Sistema de Armazenamento de Energia em Bateria (BESS) Mercado
- Out 2026: A Adani Green Energy Ltd. expandiu a capacidade operacional de BESS em Khavda, Gujarat, Índia, para 6,63 GWh a partir de 3,55 GWh em junho de 2026.
- Ago 2026: O pacote de utilidades fora da rede do Mar Vermelho da Arábia Saudita atingiu plena operação comercial com 1.225,4 MWh de armazenamento, após o comissionamento progressivo de energia solar e baterias desde 2023.
- Jul 2026: A AMEA Power anunciou o comissionamento do BESS de 600 MWh e da subestação de 500 kV em Benban, no projeto de energia solar mais armazenamento de 1.000 MW do Egito, com despacho faseado à rede em andamento antes do comissionamento completo do projeto.
Sistema de Armazenamento de Energia em Bateria (BESS) Mercado Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de sistema de armazenamento de energia em bateria (BESS) mede os gastos anuais mundiais em sistemas de bateria recarregável que armazenam eletricidade e a devolvem quando necessário. Abrange equipamentos do sistema, controles, balanço de planta e serviços diretamente atribuíveis em instalações conectadas à rede e fora da rede para uso residencial, comercial e industrial, e de serviços públicos.
Exclusões do escopo: Armazenamento por bombeamento hidráulico, volante de inércia e ar comprimido, dispositivos baseados em capacitores e sistemas de bateria de tração para veículos elétricos estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Bateria
- Íons de lítio
- Fosfato de Ferro e Lítio (LFP)
- Níquel-Manganês-Cobalto (NMC)
- Chumbo-ácido
- Outros [Baterias de Fluxo (Vanádio, Zinco-Br), Baseadas em Sódio (NaS, Na-íon)]
- Por Tipo de Conexão
- Conectado à Rede (Interconectado à Concessionária)
- Fora da Rede (Microrrede, Híbrido)
- Por Componente
- Pacote de Baterias e Racks
- Sistema de Conversão de Energia (PCS)
- Software de Gestão de Energia (EMS)
- Equilíbrio da Planta e Serviços
- Por Faixa de Capacidade de Energia
- Abaixo de 100 MWh
- 101 a 500 MWh
- Acima de 500 MWh
- Por Aplicação do Usuário Final
- Residencial
- Comercial e Industrial
- Serviço Público
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Alemanha
- França
- Espanha
- Países Nórdicos
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Malásia
- Tailândia
- Indonésia
- Vietnã
- Austrália
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Colômbia
- Restante da América do Sul
- Oriente Médio e África
- Emirados Árabes Unidos
- Arábia Saudita
- África do Sul
- Egito
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validaão
Pesquisa Documental
Fontes públicas como a série de capacidade operacional e adições planejadas da Administração de Informações de Energia dos EUA, as estatísticas certificadas de instalação residencial e custo do Departamento de Segurança Energética e Net Zero, e o Roteiro de Flexibilidade Limpa do Reino Unido fornecem evidências de implantação, pipeline de projetos e usuário final. A avaliação da cadeia de suprimentos de baterias do Departamento de Energia dos EUA e do Laboratório Nacional de Idaho informa verificações sobre componentes do sistema, exposição de fornecedores e restrições de fabricação, enquanto licitações oficiais de projetos e registros de interconexão ajudam a distinguir a capacidade anunciada dos sistemas comissionados. Quando os registros de fontes reportam potência, mas não capacidade de energia, os analistas usam evidências de duração do projeto para interpretar o sinal de implantação.
Registros de empresas, materiais para investidores, avisos de aquisição e relatórios confiáveis do setor de energia acrescentam valores de projetos, contexto de remessas, preços de sistemas e detalhes de receita de serviços, e os analistas verificam cada item em relação ao cliente declarado, escopo do sistema e estágio da transação. Essas fontes não são exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas e questionários estruturados com fabricantes de baterias, integradores de sistemas, desenvolvedores de projetos, serviços públicos, provedores de engenharia e serviços, e especialistas em canais comerciais ou residenciais podem testar o limite da transação, os papéis dos fornecedores, o cronograma do projeto, os preços dos sistemas instalados e o conteúdo de serviços faturados separadamente. Os analistas usam essas discussões para questionar as premissas de implantação e custo no nível variável, esclarecer lacunas nos registros secundários e triangular diferenças entre geografias, tecnologias, tipos de conexão, capacidades e aplicações antes de revisar uma estimativa.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 36% | Diretores executivos (CXOs): 15% | APAC: 42% |
| Nível médio: 47% | Líderes funcionais/de unidade: 40% | EMEA: 27% |
| Participantes menores: 17% | Gerentes: 45% | Américas: 31% |
Dimensionamento do Mercado e Previsão
O analista estima os gastos anuais globais dos compradores em USD por meio de uma construção de cima para baixo a partir da implantação de baterias estacionárias e do investimento em projetos, verificando o total com roll-ups seletivos de fornecedores e preço de venda de sistemas amostrados multiplicado pela capacidade embarcada. Os principais insumos incluem adições de serviços públicos e atrás do medidor por capacidade de potência e energia, pipelines de projetos e prêmios de licitação, custos de sistemas instalados por duração e escala do projeto, e mix observado de química, conexão e usuário final. Esses insumos distinguem novas instalações de anúncios e explicam mudanças nos gastos anuais. A análise de cenários leva essas variáveis adiante por geografia, faixa de capacidade, componente, química, conexão e aplicação, com preços de hardware de bateria, conteúdo de serviços e cronograma de implantação moldando o caminho de valor. As participações de segmento baseiam-se em divisões de implantação publicadas, características de projetos divulgadas, mix de produtos de fornecedores e evidências de canal, com evidências comparadas entre fontes antes de as participações serem reconciliadas com o total do mercado. Os analistas podem pedir aos respondentes primários que testem premissas sobre conversão de licitações, preços de equipamentos, cronogramas de projetos e vinculação de serviços no nível variável. Onde os roll-ups de fornecedores ou verificações de preço-volume amostradas carecem de cobertura, o analista usa pares divulgados e indicadores de implantação para delimitar a verificação e leva a lacuna para revisão, em vez de tratar uma amostra parcial como um total de mercado completo.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam as divulgações de fornecedores e os registros de projetos em relação a sinais independentes de implantação, licitação, custo e conexão à rede, verificando se as vendas de sistemas e os componentes ou serviços faturados separadamente não são contados duas vezes. Eles testam valores atípicos em relação a períodos anteriores, mix de geografia e tecnologia, movimentos de preço e capacidade, ano de moeda e medição, e investigam a fonte subjacente e o estágio da transação antes da aprovação. Um segundo analista revisa o limite, os cálculos, os totais de segmentos e as reconciliações, seguido de uma revisão metodológica sênior. Os analistas entram em contato novamente com os respondentes relevantes quando um conflito de fonte material, mudança no status do projeto, movimento de preço inexplicado ou ambiguidade de limite pode alterar a estimativa. O conjunto de dados é atualizado anualmente, atualizado entre ciclos quando eventos materiais de mercado alteram o cronograma ou a economia do projeto, e recebe uma nova revisão pré-entrega para atualizações de fontes e consistência.
Tamanho do Mercado de Sistema de Armazenamento de Energia em Bateria da Mordor Intelligence Medido em Relação a Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos usados para modelar a demanda. O mercado de sistema de armazenamento de energia em bateria (BESS) mede os gastos anuais mundiais em sistemas de bateria recarregável que armazenam eletricidade e a devolvem quando necessário.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. A análise de cenários leva essas variáveis adiante por geografia, faixa de capacidade, componente, química, conexão e aplicação, com preços de hardware de bateria, conteúdo de serviços e cronograma de implantação moldando o caminho de valor.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 105,4 bilhões de USD (2027) | |
| Consultoria Global A | 81,6 bilhões de USD (2026) | Em sua base de 2026, esta estimativa está 22,6% abaixo do valor de 2027 deste relatório de 105,4 bilhões de USD, 1 ano depois. Sua previsão publicada tem um caminho de crescimento mais lento do que a perspectiva deste relatório, sustentando a comparação mais baixa. |
| Consultoria Global B | 41,2 bilhões de USD (2026) | Em sua base de 2026, esta estimativa está 60,9% abaixo do valor de 2027 deste relatório de 105,4 bilhões de USD, 1 ano depois. Seu caminho de crescimento publicado é mais lento do que a perspectiva deste relatório, sustentando a comparação mais baixa. |
Os analistas da Mordor Intelligence triangulam as divulgações de fornecedores e os registros de projetos em relação a sinais independentes de implantação, licitação, custo e conexão à rede, verificando se as vendas de sistemas e os componentes ou serviços faturados separadamente não são contados duas vezes.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de sistema de armazenamento de energia em bateria (BESS)?
O mercado tem previsão de atingir 237 bilhões de USD até 2032, a partir de 105,4 bilhões de USD em 2027, a um CAGR de 17,6% no período 2027-2032.
O que impulsiona a demanda por armazenamento estacionário de baterias?
A NYSERDA anunciou contratos para 950 MW e 4.360 MWh de armazenamento em massa em setembro de 2026, enquanto a bateria Koorangie da Austrália combinou serviços de resistência sistêmica contratados com um contrato de fornecimento de energia.
Qual tecnologia de bateria lidera a demanda por armazenamento estacionário?
Os íons de lítio detinham uma participação de mercado de 88,12% em 2026. O LFP tem previsão de crescimento mais rápido a um CAGR de 19% no período 2027-2032.
Quais empresas competem no armazenamento estacionário de baterias?
CATL, BYD Company Limited, Tesla Inc., LG Energy Solution Ltd. e Samsung SDI Co. Ltd. são participantes importantes.
O que poderia desacelerar a implantação de armazenamento em bateria?
As diretrizes do Distrito de Proteção contra Incêndio do Condado de San Diego para instalações de íons de lítio cobertas acima de 600 kWh exigem testes e relatórios, com um teste adicional no nível da unidade quando os testes no nível de célula ou módulo indicam geração de gás inflamável.
Quais regiões lideram a demanda por armazenamento estacionário e a previsão de crescimento?
A Ásia-Pacífico detinha uma participação de mercado de 50,09% em 2026. O Oriente Médio e África tem previsão de crescimento mais rápido a um CAGR de 19,45% no período 2027-2032.