
Tamanho e Quota do Mercado de Ingredientes de Proteína Vegetal da Ásia Pacífico
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2021 - 2024 |
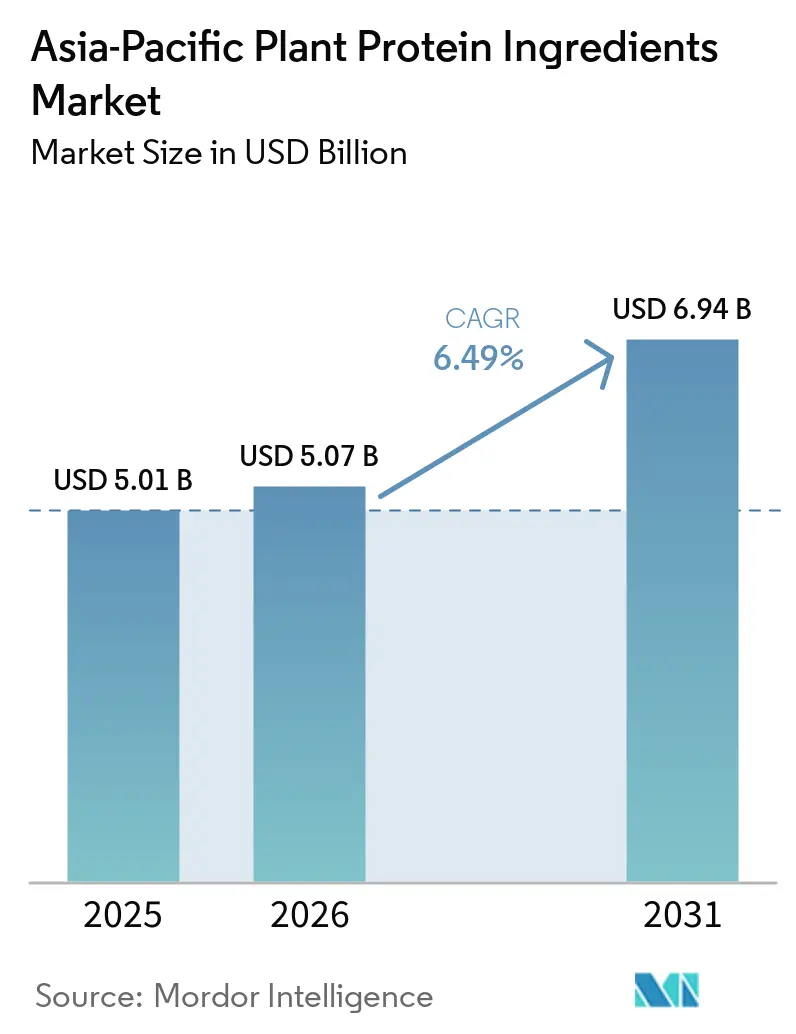
| Tamanho do Mercado (2026) | 5.07 Bilhões de dólares |
| Tamanho do Mercado (2031) | 6.94 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.49 % |
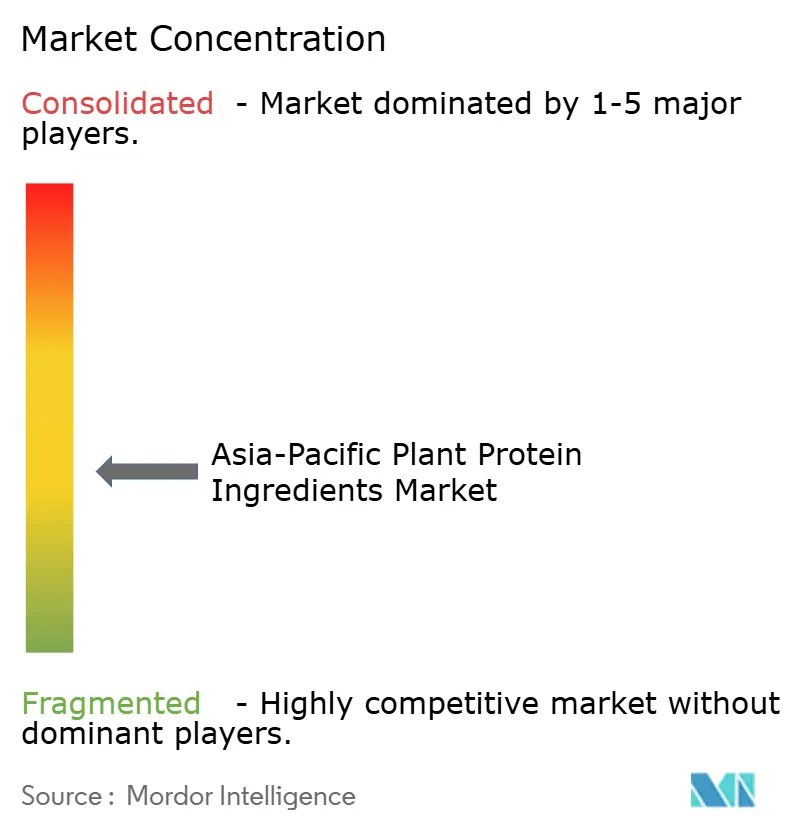
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Ingredientes de Proteína Vegetal da Ásia Pacífico por Mordor Intelligence
A Ásia-Pacífico está avaliada em 5,01 bilhões de USD em 2025 e espera-se que cresça de 5,07 bilhões de USD em 2026 para atingir 6,94 bilhões de USD até 2031, representando um CAGR de 6,49%. Nos centros urbanos, o mercado de ingredientes de proteínas vegetais está em expansão, impulsionado por robustas políticas governamentais de nutrição, um aumento na capacidade de cofabricação em todo o Sudeste Asiático e pela consolidação das dietas flexitarianas. Sob o processo de revisão de novos alimentos de 90 dias de Singapura, proteínas produzidas por fermentação de precisão e extrusão estão sendo comercializadas rapidamente. Enquanto isso, a Política Nacional de Agroalimentos 2.0 da Malásia está injetando MYR 2 bilhões (450 milhões de USD) em infraestrutura de processamento, dinamizando ainda mais o mercado[1]. As marcas regionais estão capitalizando aplicações de uso duplo, exportando alternativas premium à carne enquanto fornecem alimentação animal com boa relação custo-benefício para a indústria pecuária doméstica. Ao adquirir insumos localmente, reduzem os prazos de entrega, evitando os atrasos de envio de 8 a 12 semanas dos isolados anteriormente importados. A dinâmica competitiva é moderada; enquanto os grandes players multinacionais utilizam a aquisição global, os especialistas regionais conquistam nichos com certificação halal, formulações especiais e valorização de coprodutos agrícolas, garantindo que o mercado permaneça dinâmico e inovador.
Principais Conclusões do Relatório
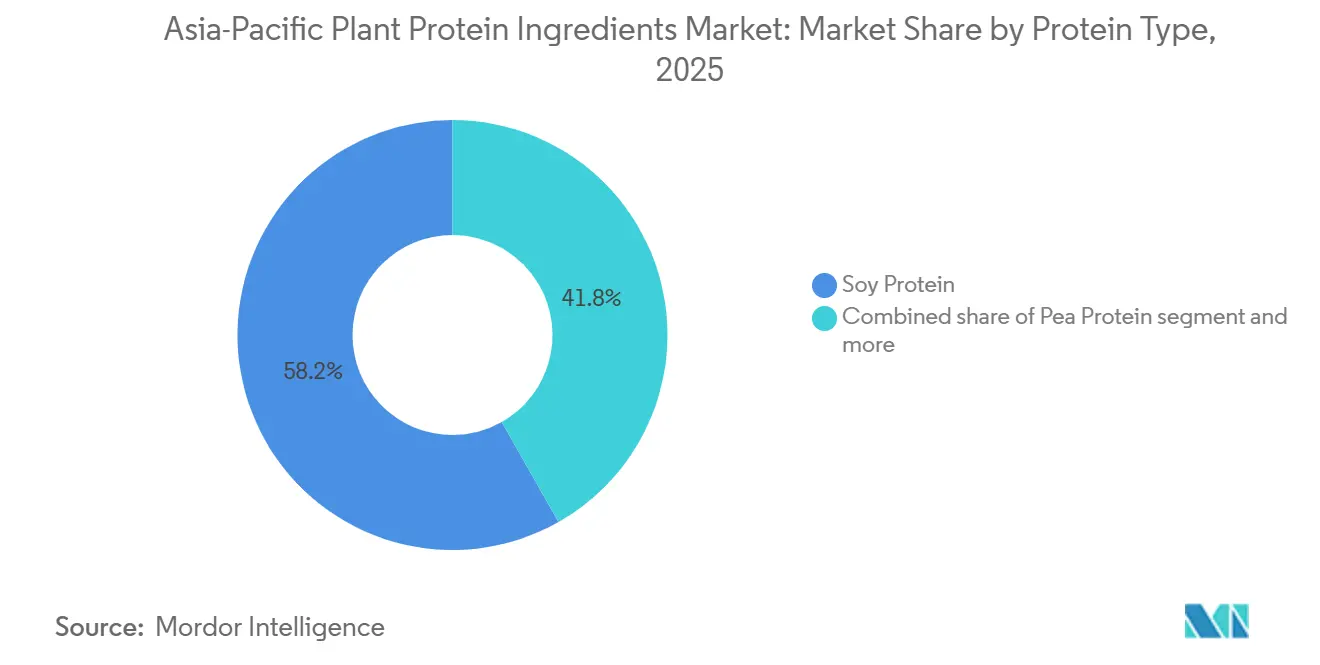
- Por tipo de proteína, a proteína de soja detinha uma quota de 58,20% do mercado de ingredientes de proteína vegetal em 2025; prevê-se que a proteína de ervilha se expanda a uma CAGR de 8,12% até 2031.
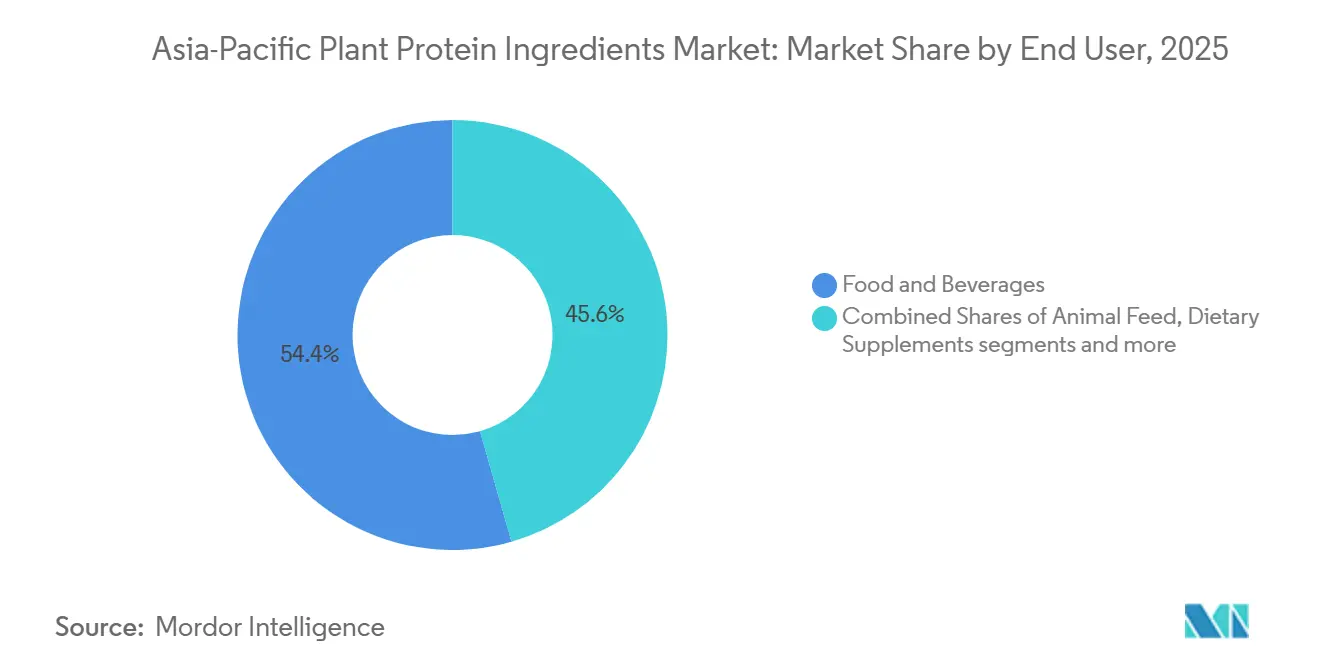
- Por utilizador final, os alimentos e bebidas lideraram com 54,42% do tamanho do mercado de ingredientes de proteína vegetal em 2025; prevê-se que a ração animal cresça a uma CAGR de 6,81% até 2031.
- Por geografia, a China dominou com uma contribuição de receita de 34,05% em 2025; prevê-se que a Malásia registe a CAGR mais elevada de 7,23% entre 2026 e 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da população flexitariana e vegana | +1.2% | China urbana, Singapura, Malásia | Médio prazo (2-4 anos) |
| Procura de alimentos funcionais em nutrição desportiva e clínica | +0.9% | Japão, Coreia do Sul, Austrália, Índia urbana | Médio prazo (2-4 anos) |
| Políticas governamentais de nutrição e sustentabilidade | +1.1% | Singapura, Malásia, Tailândia, China | Curto prazo (≤2 anos) |
| Aumento da capacidade de co-fabricação no Sudeste Asiático | +1.0% | Tailândia, Vietname, Malásia, Indonésia | Curto prazo (≤2 anos) |
| Valorização de subprodutos agrícolas | +0.5% | China, Índia, Tailândia | Longo prazo (≥4 anos) |
| Análise de extrusão de precisão a reduzir custos de formulação | +0.6% | Adoção precoce no Japão, Coreia do Sul | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da população flexitariana e vegana
As dietas flexitarianas estão a superar o veganismo estrito em crescimento, com os consumidores a priorizarem cada vez mais o sabor, a conveniência e os perfis completos de aminoácidos. A Sociedade Vegana destacou um aumento de 47% nas SKUs focadas em flexitarianos no Sudeste Asiático entre 2024 e 2025, superando um aumento de 28% nos lançamentos estritamente veganos. A Fundação Temasek de Singapura reforçou esta tendência, investindo milhões em startups híbridas de carne e plantas, facilitando assim a transição financeira dos consumidores que se afastam da carne tradicional. Em centros urbanos como Xangai, Kuala Lumpur e Banguecoque, onde os rendimentos disponíveis excedem USD 15.000, as refeições prontas à base de plantas atingiram mais de 12% de penetração no mercado em 2025. As marcas estão agora a combinar proteínas de ervilha, arroz e feijão-mungo para obter pontuações PDCAAS superiores a 0,95, alinhando-se com as preferências flexitarianas. Estes avanços não só ampliam o potencial de mercado para os ingredientes de proteína vegetal, como também diversificam as suas aplicações.
Procura de alimentos funcionais em nutrição desportiva e clínica
Em 2025, o Japão simplificou as suas Alegações de Função dos Alimentos, abrindo caminho para suplementos focados na sarcopenia derivados de isolados de ervilha e arroz. Esta alteração regulatória facilitou um aumento significativo nas aprovações de ingredientes nos canais clínicos, permitindo aos fabricantes introduzir produtos inovadores direcionados para a saúde muscular. Técnicas como a desamidação enzimática e a extrusão de alta humidade conseguiram mascarar com êxito os aromas indesejados e melhorar as texturas, tornando as formulações à base de plantas mais comparáveis aos laticínios em sabor e textura bucal. Os hospitais na Índia e na Indonésia estão agora a utilizar misturas de soja e ervilha em alimentação entérica, reduzindo significativamente a exposição à lactose para doentes em risco, como aqueles com sistemas digestivos comprometidos ou restrições alimentares específicas. Em conjunto, estes avanços estão a impulsionar o mercado de ingredientes de proteína vegetal para os setores de nutrição institucional, destacando o seu potencial para responder a diversas necessidades nutricionais.
Políticas governamentais de nutrição e sustentabilidade
Em 2025, Singapura alterou a sua Lei de Segurança Alimentar, introduzindo um canal de análise acelerada de 90 dias para novas proteínas vegetais, reduzindo os prazos de aprovação para apenas um sexto do padrão global[2]. Esta medida posiciona Singapura como líder em eficiência regulatória para inovações à base de plantas, incentivando uma entrada mais rápida no mercado para novos produtos. Em 2025, a Malásia introduziu a sua Política Nacional Agroalimentar 2.0, oferecendo aos processadores de proteínas isenções fiscais de 10 anos e arrendamentos subsidiados para promover a produção doméstica e reduzir a dependência das importações. Também em 2025, o Conselho de Investimento da Tailândia aprovou 15 projetos, totalizando USD 240 milhões, com foco em instalações que aproveitam energias renováveis e implementam sistemas de descarga zero de líquidos. Espera-se que estes projetos melhorem a sustentabilidade e a eficiência operacional no setor de proteínas vegetais. Estas políticas estratégicas visam reforçar a segurança alimentar, reduzir as importações e afirmar a dominância nas exportações halal, ao mesmo tempo que aumentam a confiança dos investidores. Grandes intervenientes como ADM, Roquette e Wilmar já responderam, lançando-se em joint ventures e alargando a base de produção do mercado de ingredientes de proteína vegetal.
Aumento da capacidade de co-fabricação no Sudeste Asiático
A fábrica de isolado de soja de 60.000 toneladas da Gemini Food em Chonburi reduziu significativamente os prazos de entrega a partir do pedido para apenas três semanas para os seus clientes japoneses e coreanos, melhorando a eficiência da cadeia de abastecimento e a satisfação dos clientes. Apoiada por 2.400 agricultores de soja contratados, o local de esmagamento da Vietnam Agrifood no valor de USD 100 milhões processa um volume impressionante anualmente, garantindo um fornecimento fiável e seguro de matérias-primas essenciais para a continuidade da produção. Em Singapura, o Centro de Proteínas Verdes da Monde Nissin integra investigação e desenvolvimento, extrusão em escala piloto e testes regulatórios sob o mesmo teto. Esta configuração permite às marcas agilizar a iteração de produtos e obter aprovações regulatórias num prazo rápido de nove meses, acelerando o tempo de chegada ao mercado de novos produtos. O fabrico por contrato no Sudeste Asiático oferece uma vantagem de custo de 20-30% em comparação com a Europa e a América do Norte, tornando-o uma opção muito atrativa para marcas de médio porte que procuram eficiência de custos sem comprometer a qualidade. Esta tendência crescente introduz a capacidade flexível tão necessária, garantindo que o mercado de ingredientes de proteína vegetal permaneça ágil e capaz de responder a aumentos repentinos de procura de forma eficaz.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos preços das matérias-primas de soja e ervilha | -0.8% | Índia, China, Tailândia | Curto prazo (≤2 anos) |
| Questões de perceção sobre alergénios/OGM | -0.6% | Japão, Coreia do Sul, China urbana | Médio prazo (2-4 anos) |
| Variabilidade funcional lote a lote em proteínas novas | -0.4% | Global | Médio prazo (2-4 anos) |
| Escassez de técnicos de extrusão de alta humidade na Ásia Pacífico | -0.3% | Sudeste Asiático, Índia | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos preços das matérias-primas de soja e ervilha
Em 2025, os futuros de soja na Bolsa de Comércio de Chicago flutuaram entre USD 485 e USD 572 por tonelada, impactados pelos atrasos das monções no Madhya Pradesh, Índia, que perturbaram as cadeias de abastecimento e criaram incerteza no mercado. No final do ano, os preços estabilizaram em USD 510 por tonelada à medida que as condições meteorológicas se normalizaram. Os preços das ervilhas amarelas europeias situaram-se entre EUR 420 e 510 por tonelada, impulsionados pela forte procura dos setores de alimentação animal e alimentação humana, destacando a natureza de dupla finalidade desta matéria-prima. Devido à sua limitada capacidade de cobertura de risco, os processadores menores na Tailândia e na Indonésia enfrentaram choques nos preços à vista de até 70%, o que corroeu significativamente as suas margens brutas de 22% para 14%, exercendo pressão adicional sobre a sua sustentabilidade operacional. Entretanto, grandes intervenientes como Cargill e ADM mitigaram os riscos de forma eficaz através de estratégias diversificadas de abastecimento multi-origem e contratos verticalmente integrados, garantindo um maior controlo sobre as suas cadeias de abastecimento. Esta volatilidade persistente tem impedido a rápida expansão do mercado de ingredientes de proteína vegetal, particularmente para empresas de médio porte que estão financeiramente constrangidas e incapazes de absorver tais flutuações de preços.
Questões de perceção sobre alergénios e OGM
Apesar da presença de rótulos sem OGM, um inquérito de 2025 revelou que um número significativo de consumidores japoneses associa a proteína de soja aos OGM, destacando os desafios colocados pela desinformação e a necessidade de uma melhor educação do consumidor. Na Coreia do Sul, um limiar de divulgação de OGM mais rigoroso de 3% em comparação com os 5% da UE introduz custos de conformidade adicionais para os fabricantes, podendo afetar os preços e a competitividade no mercado. As preocupações com alergénios estão a orientar os formuladores de alimentos para bebés e nutrição para idosos para proteínas derivadas de ervilhas, arroz e feijão-mungo, uma vez que estas alternativas são percebidas como mais seguras e com menor probabilidade de desencadear reações alérgicas. O Codex Alimentarius estabeleceu um novo padrão, exigindo a declaração de fontes de proteína que excedam 10 mg/kg, o que complica a formulação de misturas de múltiplas fontes ao exigir uma rotulagem mais detalhada e o cumprimento de regulamentações. Tais perceções e complexidades regulatórias estão a travar o crescimento da procura nos segmentos premium do mercado de ingredientes de proteína vegetal, uma vez que os fabricantes enfrentam custos acrescidos e desafios para satisfazer as expectativas dos consumidores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Proteína:
A Proteína de Ervilha Supera a Soja pelo Apelo Sem AlergéniosEm 2025, a proteína de soja liderou o mercado de ingredientes de proteína vegetal com uma quota dominante de 58,20%. O seu domínio é atribuído à sua versatilidade em bebidas, produtos de panificação e alternativas à carne, estabelecendo um equilíbrio custo-benefício entre nutrição e funcionalidade. Reforçada por uma infraestrutura de processamento bem estabelecida e uma rede de abastecimento global, o protagonismo da soja é evidente. No entanto, não está isenta de desafios: as preocupações com alergénios e as perceções sobre OGM apresentam obstáculos modestos. Entretanto, as proteínas de arroz e trigo desfrutam de uma procura estável e de nicho, particularmente nos setores hipoalergénicos e de panificação. Em contraste, as proteínas de cânhamo e batata enfrentam limitações devido a questões regulatórias e de desempenho. No geral, a soja define o padrão de preços e eficiência de formulação no setor regional de proteínas vegetais.
A proteína de ervilha está a emergir como o segmento de crescimento mais rápido, com uma projeção de CAGR de 8,12% até 2031. A sua crescente popularidade é impulsionada pela sua natureza sem alergénios e pelas práticas de cultivo sustentável. Os avanços tecnológicos, como a moagem húmida refinada e a valorização de coprodutos, reduziram os custos em 12%, reforçando a sua competitividade face à soja. Na sequência da aprovação da FSANZ em 2024 para o fava bean e outras fontes emergentes em aplicações premium, o segmento está a aventurar-se na nutrição infantil e clínica. Empresas como a Australian Plant Proteins estão a capitalizar inovações, como concentrados de fava bean mais suaves, para garantir prémios de preço de 25-35%. Esta mudança destaca uma tendência de mercado para misturas diversificadas de múltiplas fontes, com o objetivo de reduzir os riscos de alergénios e da cadeia de abastecimento.

Por Utilizador Final:
O Crescimento da Ração Animal Supera o de Alimentos e BebidasEm 2025, o mercado de ingredientes de proteína vegetal da Ásia Pacífico viu os alimentos e bebidas dominarem, representando 54,42%. Este domínio deve-se em grande parte à adoção generalizada destes ingredientes em análogos de carne, alternativas a laticínios e bebidas enriquecidas com proteínas. Esta tendência alinha-se perfeitamente com os consumidores da região que gravitam cada vez mais para produtos à base de plantas e enriquecidos. No ano passado, as alternativas à carne registaram um crescimento robusto de 9,2%, impulsionado pela expansão do retalho na China e por novos lançamentos de serviço rápido em Singapura. Entretanto, os análogos de laticínios registaram um aumento de 7,8%, aproveitando estrategicamente as notáveis taxas de intolerância à lactose do Leste Asiático, que excedem 90%. Além disso, o domínio da nutrição desportiva e suplementos alimentares está a recorrer a misturas de ervilha e arroz, garantindo que oferecem produtos sem alergénios com perfis completos de aminoácidos.
A ração animal emergiu como o segmento de utilizador final de crescimento mais rápido no mercado de proteínas vegetais, com projeções que indicam uma CAGR de 6,81% até 2031. Este crescimento acentuado é amplamente atribuído às iniciativas de recuperação da febre suína africana no Vietname e na Tailândia. Estes países estão agora a priorizar proteínas vegetais com boa relação custo-benefício, afastando-se da sua dependência tradicional de farinha de peixe importada. Esta mudança não só reforça a expansão do segmento, como também melhora a resiliência da cadeia de abastecimento, reduzindo a dependência das frequentemente voláteis fontes marinhas. Em paralelo, setores como os alimentos para bebés e a nutrição clínica estão a recorrer a híbridos de soja e ervilha, garantindo a conformidade com os exigentes padrões Codex PDCAAS. Estas dinâmicas em evolução sublinham o papel fundamental da ração animal como motor de volume, evidenciando ao mesmo tempo a sua versatilidade em outras categorias regulamentadas de alto valor.
Análise Geográfica
Mercado de Ingredientes de Proteínas Vegetais da China
Em 2025, a China garantiu uma participação dominante de 34,05% no mercado de ingredientes de proteínas vegetais da Ásia-Pacífico. A supremacia da China é sustentada pela sua capacidade anual de esmagamento, superior a 100 milhões de toneladas, e por uma cadeia de abastecimento integrada que conecta diretamente as fazendas do Nordeste aos processadores costeiros. Essa vasta escala permite que a China produza isolados de soja e proteínas texturizadas de forma economicamente eficiente, atendendo tanto às necessidades domésticas quanto às demandas de exportação. Além disso, os investimentos agrícolas da China, impulsionados por políticas públicas e pela proximidade com os principais usuários finais, como análogos de carne e alimentação animal, reforçam sua liderança de mercado. Em conjunto, esses elementos estabelecem a China como o referencial de preços e volume da região.
Mercado de Ingredientes de Proteínas Vegetais da Malásia
A Malásia está projetada para superar seus pares da Ásia-Pacífico, ostentando um CAGR projetado de 7,23% até 2031. Esse crescimento é impulsionado por refinarias com certificação halal, originalmente projetadas para óleo de palma, que alcançam economias de até 40% nos custos de capital por meio da reconversão. Estrategicamente posicionada, a Malásia não apenas atende à demanda regional por proteínas de rótulo limpo, mas também exporta para mercados com maioria muçulmana. Com ênfase no processamento de valor agregado, a Malásia está ampliando suas margens em setores como nutrição esportiva e aplicações em panificação, posicionando-se para ganhos expressivos de participação à medida que as formulações premium ganham tração.
Mercado de Ingredientes de Proteínas Vegetais da APAC
O mercado de ingredientes de proteínas vegetais da Ásia é uma tapeçaria de contribuições diversas. A cofabricação está em ascensão na Indonésia e na Tailândia, evidenciada pelas aprovações de projetos no valor de THB 8,2 bilhões na Tailândia em 2025. A Índia harmoniza seus polos de soja voltados à exportação em Gujarat e Maharashtra com um robusto apetite doméstico por proteína vegetal texturizada, em reconhecimento à sua população vegetariana. Enquanto isso, o Japão e a Coreia do Sul comandam um prêmio significativo por produtos orgânicos e não transgênicos. A Austrália se destaca ao exportar 50% de sua produção de leguminosas para o Sudeste Asiático, e o Vietnã está se consolidando como fornecedor líquido, impulsionado por uma nova planta de esmagamento com capacidade de 500.000 toneladas[3]. Mesmo os participantes menores, como Nova Zelândia e Filipinas, estão atraindo investimentos iniciais, ampliando o panorama de mercado da região.
Panorama Competitivo
Na Ásia Pacífico, o mercado de ingredientes de proteína vegetal está a assistir a uma fragmentação moderada. Os principais intervenientes como Archer Daniels Midland, Cargill e Roquette utilizam a aquisição global e a fabricação em múltiplos locais para cumprir contratos substanciais em proteínas de soja, ervilha, trigo e arroz. Estas empresas alavancam as suas extensas cadeias de abastecimento e as suas avançadas capacidades de produção para responder à crescente procura de ingredientes de proteínas à base de plantas. Enquanto as entidades globais aproveitam os avanços tecnológicos para manter a sua vantagem competitiva, os especialistas regionais capitalizam o seu profundo conhecimento dos mercados locais e das preferências dos consumidores.
Empresas como Yantai Shuangta Food, Wilmar International e Fuji Oil destacam-se ao alavancar a certificação halal, a integração vertical e a monetização de coprodutos, resultando em margens 18% acima dos seus homólogos de produto único. A certificação halal permite a estas empresas atender a uma demografia mais ampla, enquanto a integração vertical garante um melhor controlo sobre os processos de produção e eficiências de custo. Adicionalmente, a monetização de coprodutos permite-lhes maximizar a utilização de recursos e a rentabilidade. Entretanto, as recentes patentes de 2024 da Burcon NutraScience sobre extração de canola e girassol abrem portas para o licenciamento em formulações sem alergénios, respondendo à crescente procura dos consumidores por produtos com rótulo limpo e sem alergénios.
O processo de aprovação simplificado de 90 dias de Singapura para novas proteínas fomentou um florescente centro de fermentação de precisão, com 12 startups. Esta eficiência regulatória incentiva a inovação e acelera a comercialização de novas soluções proteicas. Concomitantemente, empresas no Japão e na Coreia estão a canalizar investimentos para a extrusão de alta humidade e modificações enzimáticas, melhorando a textura e o sabor para satisfazer as expectativas dos consumidores por alternativas semelhantes à carne. A Australian Plant Proteins e a Proeon Foods estão a criar nichos premium com os seus concentrados de fava bean e feijão-mungo, alcançando prémios de preço de 25-35% acima dos isolados de matéria-prima padrão. Estes produtos premium respondem à crescente procura de fontes de proteínas de alta qualidade e sustentáveis. Coletivamente, estas manobras estratégicas não só intensificam a concorrência no mercado, como também impulsionam a inovação, reforçando o crescimento a longo prazo do setor de ingredientes de proteína vegetal.
Líderes da Indústria de Ingredientes de Proteína Vegetal da Ásia Pacífico
-
Archer Daniels Midland Company
-
Fuji Oil Group
-
International Flavors & Fragrances, Inc.
-
Kerry Group PLC
-
Südzucker AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Ingredientes de Proteínas Vegetais da Ásia-Pacífico Empresas cobertas neste relatório
- Archer Daniels Midland Company
- Bunge Limited
- CHS Inc.
- Fuji Oil Group
- International Flavors & Fragrances Inc.
- Kerry Group plc
- Nagata Group
- Nippn Corporation
- Shandong Jianyuan Bioengineering Co. Ltd
- Sudzucker AG (BENEO)
- Tereos SCA
- Wilmar International Ltd
- Cargill Inc.
- Roquette Freres
- Ingredion Inc.
- Yantai Shuangta Food Co. Ltd
- Australian Plant Proteins Pty Ltd
- Axiom Foods Inc.
- Burcon NutraScience Corp.
- Proeon Foods Pvt Ltd
Desenvolvimentos industriais recentes em Mercado de Ingredientes de Proteínas Vegetais da Ásia-Pacífico
- Agosto de 2025: Numa colaboração estratégica, a ADM uniu forças com a Proeon Foods da Índia para aproveitar o desenvolvimento de proteínas de arroz para o mercado do Sul Asiático, combinando as robustas capacidades de I&D da ADM com as extensas redes de abastecimento da Proeon.
- Abril de 2025: A Roquette e a Wilmar estabeleceram uma joint venture em Singapura com foco na produção de proteína de ervilha. Espera-se que a instalação inicie a produção comercial no segundo trimestre de 2027, com o objetivo de atender à crescente procura global de produtos de proteína à base de plantas.
- Março de 2025: Em Chonburi, a Thai Gemini Food lançou uma linha de produção de isolado de soja de 60.000 toneladas. Esta instalação visa responder a contratos de co-fabricação, servindo principalmente a crescente procura de produtos à base de soja no Japão e na Coreia do Sul.
Âmbito do Relatório do Mercado de Ingredientes de Proteína Vegetal da Ásia Pacífico
Os ingredientes de proteínas vegetais referem-se a ingredientes ricos em proteínas derivados de fontes vegetais e utilizados para melhorar o teor nutricional, funcional e proteico de alimentos, bebidas, alimentação animal, suplementos e produtos de cuidados pessoais. O mercado de ingredientes de proteínas vegetais da Ásia-Pacífico é segmentado por tipo de proteína, usuário final e país. Por tipo de proteína, o mercado inclui soja, ervilha, arroz, trigo, cânhamo, batata e outras proteínas vegetais. Com base no usuário final, o mercado é categorizado em alimentos e bebidas, subdividido em panificação, bebidas, cereais matinais, condimentos/molhos, confeitaria, produtos lácteos e alternativas lácteas, carnes/aves/frutos do mar e alternativas à carne, alimentos prontos para consumo/prontos para cozinhar e snacks; alimentação animal; cuidados pessoais e cosméticos; suplementos dietéticos; alimentos para bebês e fórmulas infantis; nutrição esportiva/de desempenho; e nutrição para idosos e nutrição médica. Por país, o relatório abrange Austrália, China, Índia, Indonésia, Japão, Malásia, Coreia do Sul, Tailândia, Vietnã e o Restante da Ásia-Pacífico, com tamanho de mercado e previsões fornecidos para cada país.
Visão geral da segmentação
| Proteína de Soja |
| Proteína de Ervilha |
| Proteína de Arroz |
| Proteína de Trigo |
| Proteína de Cânhamo |
| Proteína de Batata |
| Outras Proteínas Vegetais |
| Alimentos e Bebidas | Panificação |
| Bebidas | |
| Cereais de Pequeno-Almoço | |
| Condimentos/Molhos | |
| Confeitaria | |
| Produtos Lácteos e Alternativas a Laticínios | |
| Carne/Aves/Marisco e Alternativas à Carne | |
| Alimentos Prontos a Comer/Prontos a Cozinhar | |
| Snacks | |
| Ração Animal | |
| Cuidados Pessoais e Cosméticos | |
| Suplementos Alimentares | |
| Alimentos para Bebés e Fórmulas Infantis | |
| Nutrição Desportiva/de Desempenho | |
| Nutrição para Idosos e Nutrição Médica |
| Austrália |
| China |
| Índia |
| Indonésia |
| Japão |
| Malásia |
| Coreia do Sul |
| Tailândia |
| Vietname |
| Resto da Ásia Pacífico |
| Por Tipo de Proteína | Proteína de Soja | |
| Proteína de Ervilha | ||
| Proteína de Arroz | ||
| Proteína de Trigo | ||
| Proteína de Cânhamo | ||
| Proteína de Batata | ||
| Outras Proteínas Vegetais | ||
| Por Utilizador Final | Alimentos e Bebidas | Panificação |
| Bebidas | ||
| Cereais de Pequeno-Almoço | ||
| Condimentos/Molhos | ||
| Confeitaria | ||
| Produtos Lácteos e Alternativas a Laticínios | ||
| Carne/Aves/Marisco e Alternativas à Carne | ||
| Alimentos Prontos a Comer/Prontos a Cozinhar | ||
| Snacks | ||
| Ração Animal | ||
| Cuidados Pessoais e Cosméticos | ||
| Suplementos Alimentares | ||
| Alimentos para Bebés e Fórmulas Infantis | ||
| Nutrição Desportiva/de Desempenho | ||
| Nutrição para Idosos e Nutrição Médica | ||
| País | Austrália | |
| China | ||
| Índia | ||
| Indonésia | ||
| Japão | ||
| Malásia | ||
| Coreia do Sul | ||
| Tailândia | ||
| Vietname | ||
| Resto da Ásia Pacífico | ||
Definição de mercado
- Utilizador Final - O Mercado de Ingredientes de Proteínas opera numa base B2B. Os fabricantes de Alimentos, Bebidas, Suplementos, Ração Animal e Cuidados Pessoais & Cosméticos são considerados utilizadores finais no mercado estudado. O âmbito exclui os fabricantes que adquirem soro de leite líquido/seco para utilização como agente de ligação ou espessante ou outras aplicações não proteicas.
- Taxa de Penetração - A Taxa de Penetração é definida como a percentagem do Volume do Mercado de Utilizador Final Enriquecido com Proteínas no Volume Global do Mercado de Utilizador Final.
- Teor Médio de Proteína - O teor médio de proteína é o teor médio de proteína presente por 100 g de produto fabricado por todas as empresas de utilizadores finais consideradas no âmbito deste relatório.
- Volume do Mercado de Utilizador Final - O volume do mercado de utilizador final é o volume consolidado de todos os tipos e formas de produtos de utilizadores finais no país ou região.
| Palavra-chave | Definição |
|---|---|
| Alfa-lactalbumina (α-Lactalbumina) | É uma proteína que regula a produção de lactose no leite de quase todas as espécies de mamíferos. |
| Aminoácido | É um composto orgânico que contém grupos funcionais tanto de amino como de ácido carboxílico, necessários para a síntese de proteínas corporais e outros compostos importantes contendo azoto, como a creatina, hormonas peptídicas e alguns neurotransmissores. |
| Branqueamento | É o processo de aquecimento breve de vegetais com vapor ou água a ferver. |
| BRC | Consórcio Britânico de Retalho |
| Melhorador de pão | É uma mistura à base de farinha de vários componentes com propriedades funcionais específicas, concebida para modificar as características da massa e conferir atributos de qualidade ao pão. |
| BSF | Mosca soldado negra |
| Caseinato | É uma substância produzida pela adição de um álcali à caseína ácida, um derivado da caseína. |
| Doença celíaca | A doença celíaca é uma reação imunitária à ingestão de glúten, uma proteína encontrada no trigo, cevada e centeio. |
| Colostro | É um fluido leitoso libertado pelos mamíferos que deram à luz recentemente, antes de a produção de leite materno começar. |
| Concentrado | É a forma menos processada de proteína e tem um teor de proteína que varia entre 40-90% em peso. |
| Base seca de proteína | Refere-se à percentagem de "proteína pura" presente num suplemento após a remoção completa da água por calor. |
| Soro de leite seco | É o produto resultante da secagem do soro de leite fresco que foi pasteurizado e ao qual nada foi adicionado como conservante. |
| Proteína de ovo | É uma mistura de proteínas individuais, incluindo ovalbumina, ovomucóide, ovoglobulina, conalbumina, vitelina e vitelelina. |
| Emulsionante | É um aditivo alimentar que facilita a mistura de alimentos imiscíveis entre si, como o óleo e a água. |
| Enriquecimento | É o processo de adição de micronutrientes que são perdidos durante o processamento do produto. |
| ERS | Serviço de Investigação Económica do USDA |
| Extrusão | É o processo de forçar ingredientes misturados e macios através de uma abertura numa placa perfurada ou fieira concebida para produzir a forma necessária. O alimento extrudido é então cortado num tamanho específico por lâminas. |
| Fava | Também conhecida como Faba, é outro nome para os feijões amarelos partidos. |
| FDA | Administração de Alimentos e Medicamentos |
| Floculação | É um processo no qual tipicamente um cereal (como milho, trigo ou arroz) é transformado em grânulos, cozido com aromas e xaropes, e depois prensado em flocos entre rolos arrefecidos. |
| Agente espumante | É um ingrediente alimentar que torna possível a formação ou manutenção de uma dispersão uniforme de uma fase gasosa num alimento líquido ou sólido. |
| Serviço de restauração | Refere-se à parte da indústria alimentar que inclui empresas, instituições e companhias que preparam refeições fora de casa. Inclui restaurantes, cantinas escolares e hospitalares, operações de catering e muitos outros formatos. |
| Fortificação | É a adição deliberada de micronutrientes que não se encontram naturalmente nos alimentos ou que são perdidos durante o processamento, para melhorar o valor nutricional de um produto alimentar. |
| FSANZ | Normas Alimentares Austrália Nova Zelândia |
| FSIS | Serviço de Segurança e Inspeção Alimentar |
| FSSAI | Autoridade de Segurança e Normas Alimentares da Índia |
| Agente gelificante | É um ingrediente que funciona como estabilizador e espessante para proporcionar espessamento sem rigidez através da formação de um gel. |
| GHG | Gás com Efeito de Estufa |
| Glúten | É uma família de proteínas encontradas nos cereais, incluindo trigo, centeio, espelta e cevada. |
| Cânhamo | É uma classe botânica de cultivares de Cannabis sativa cultivadas especificamente para uso industrial ou medicinal. |
| Hidrolisado | É uma forma de proteína fabricada pela exposição da proteína a enzimas que podem quebrar parcialmente as ligações entre os aminoácidos da proteína e decomposição de proteínas grandes e complexas em pedaços menores. O seu processamento torna-a mais fácil e rápida de digerir. |
| Hipoalergénico | Refere-se a uma substância que provoca menos reações alérgicas. |
| Isolado | É a forma mais pura e mais processada de proteína que passou por separação para obter uma fração proteica pura. Tipicamente contém ≥ 90% de proteína em peso. |
| Queratina | É uma proteína que ajuda a formar o cabelo, as unhas e a camada exterior da pele. |
| Lactalbumina | É a albumina contida no leite e obtida do soro de leite. |
| Lactoferrina | É uma glicoproteína de ligação ao ferro presente no leite da maioria dos mamíferos. |
| Tremoço | São as sementes de leguminosas amarelas do género Lupinus. |
| Millennial | Também conhecido como Geração Y ou Gen Y, refere-se às pessoas nascidas entre 1981 e 1996. |
| Monogástrico | Refere-se a um animal com um estômago de compartimento único. Exemplos de monogástricos incluem humanos, aves, porcos, cavalos, coelhos, cães e gatos. A maioria dos monogástricos é geralmente incapaz de digerir muitos materiais alimentares de celulose, como ervas. |
| MPC | Concentrado de proteína de leite |
| MPI | Isolado de proteína de leite |
| MSPI | Isolado de proteína de soja metilada |
| Micoproteína | A micoproteína é uma forma de proteína de célula única, também conhecida como proteína fúngica, derivada de fungos para consumo humano. |
| Nutricosméticos | É uma categoria de produtos e ingredientes que atuam como suplementos nutricionais para cuidar da beleza natural da pele, unhas e cabelo. |
| Osteoporose | É uma condição médica em que os ossos se tornam frágeis e quebradiços devido à perda de tecido, tipicamente como resultado de alterações hormonais, ou deficiência de cálcio ou vitamina D. |
| PDCAAS | A pontuação de aminoácidos corrigida pela digestibilidade proteica (PDCAAS) é um método de avaliação da qualidade de uma proteína com base tanto nos requisitos de aminoácidos dos seres humanos como na sua capacidade de a digerir. |
| Consumo per capita de proteína animal | É a quantidade média de proteína animal (como leite, soro de leite, gelatina, colagénio e proteínas do ovo) que está prontamente disponível para consumo por cada pessoa numa determinada população. |
| Consumo per capita de proteína vegetal | É a quantidade média de proteína vegetal (como proteínas de soja, trigo, ervilha, aveia e cânhamo) que está prontamente disponível para consumo por cada pessoa numa determinada população. |
| Quorn | É uma proteína microbiana fabricada utilizando micoproteína como ingrediente, na qual a cultura de fungos é seca e misturada com albume de ovo ou proteína de batata, que atua como ligante, sendo depois ajustada em textura e prensada em várias formas. |
| Pronto a Cozinhar (RTC) | Refere-se a produtos alimentares que incluem todos os ingredientes, onde é necessária alguma preparação ou confeção através de um processo indicado na embalagem. |
| Pronto a Comer (RTE) | Refere-se a um produto alimentar preparado ou cozinhado com antecedência, sem necessidade de confeção ou preparação adicional antes de ser consumido. |
| RTD | Pronto a Beber |
| RTS | Pronto a Servir |
| Gordura saturada | É um tipo de gordura em que as cadeias de ácidos gordos têm apenas ligações simples. É geralmente considerada prejudicial para a saúde. |
| Chouriço/Linguiça | É um produto de carne feito de carne finamente picada e temperada, que pode ser fresca, fumada ou em conserva e que é então geralmente recheada numa tripa. |
| Seitan | É um substituto de carne à base de plantas feito de glúten de trigo. |
| Softgel | É uma cápsula à base de gelatina com enchimento líquido. |
| SPC | Concentrado de proteína de soja |
| SPI | Isolado de proteína de soja |
| Espirulina | É uma biomassa de cianobactérias que pode ser consumida por humanos e animais. |
| Estabilizador | É um ingrediente adicionado a produtos alimentares para ajudar a manter ou melhorar a sua textura original, bem como as suas características físicas e químicas. |
| Suplementação | É o consumo ou fornecimento de fontes concentradas de nutrientes ou outras substâncias destinadas a complementar os nutrientes da dieta e a corrigir deficiências nutricionais. |
| Texturizante | É um tipo específico de ingrediente alimentar utilizado para controlar e alterar a sensação na boca e a textura de produtos alimentares e de bebidas. |
| Espessante | É um ingrediente utilizado para aumentar a viscosidade de um líquido ou massa e torná-lo mais espesso, sem alterar substancialmente as suas outras propriedades. |
| Gordura trans | Também designada por ácidos gordos trans-insaturados ou ácidos gordos trans, é um tipo de gordura insaturada que ocorre naturalmente em pequenas quantidades na carne. |
| TSP | Proteína de soja texturizada |
| TVP | Proteína vegetal texturizada |
| WPC | Concentrado de proteína de soro de leite |
| WPI | Isolado de proteína de soro de leite |
Metodologia de Pesquisa
A Mordor Intelligence segue uma metodologia de quatro etapas em todos os nossos relatórios.
- Etapa 1: Identificar Variáveis-Chave: As variáveis-chave quantificáveis (do setor e externas) relativas ao segmento de produto específico e ao país são selecionadas a partir de um grupo de variáveis e fatores relevantes com base em investigação documental e revisão de literatura; juntamente com contributos de especialistas primários. Estas variáveis são posteriormente confirmadas através de modelação de regressão (sempre que necessário).
- Etapa 2: Construir um Modelo de Mercado: De forma a construir uma metodologia de previsão robusta, as variáveis e fatores identificados na Etapa 1 são testados em relação aos números históricos disponíveis do mercado. Através de um processo iterativo, as variáveis necessárias para a previsão do mercado são definidas e o modelo é construído com base nessas variáveis.
- Etapa 3: Validar e Finalizar: Nesta etapa importante, todos os números de mercado, variáveis e avaliações dos analistas são validados através de uma extensa rede de especialistas de investigação primária provenientes do mercado estudado. Os respondentes são selecionados por níveis e funções para gerar uma visão holística do mercado estudado.
- Etapa 4: Resultados da Investigação: Relatórios Sindicados, Consultorias Personalizadas, Bases de Dados e Plataformas de Subscrição




