
Tamanho e Participação do Mercado de Acionamentos Elétricos da Ásia Pacífico
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
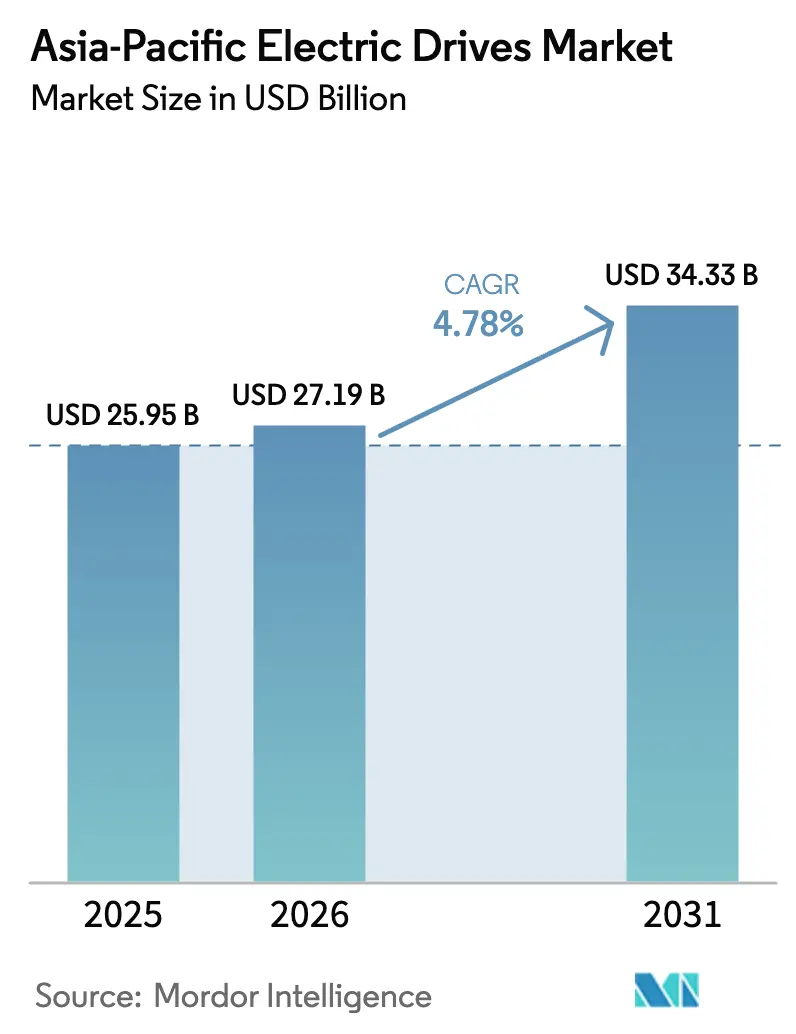
| Tamanho do mercado no ano base (2025) | 25.95 Bilhões de dólares |
| Tamanho do Mercado (2026) | 27.19 Bilhões de dólares |
| Tamanho do Mercado (2031) | 34.33 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.78 % |
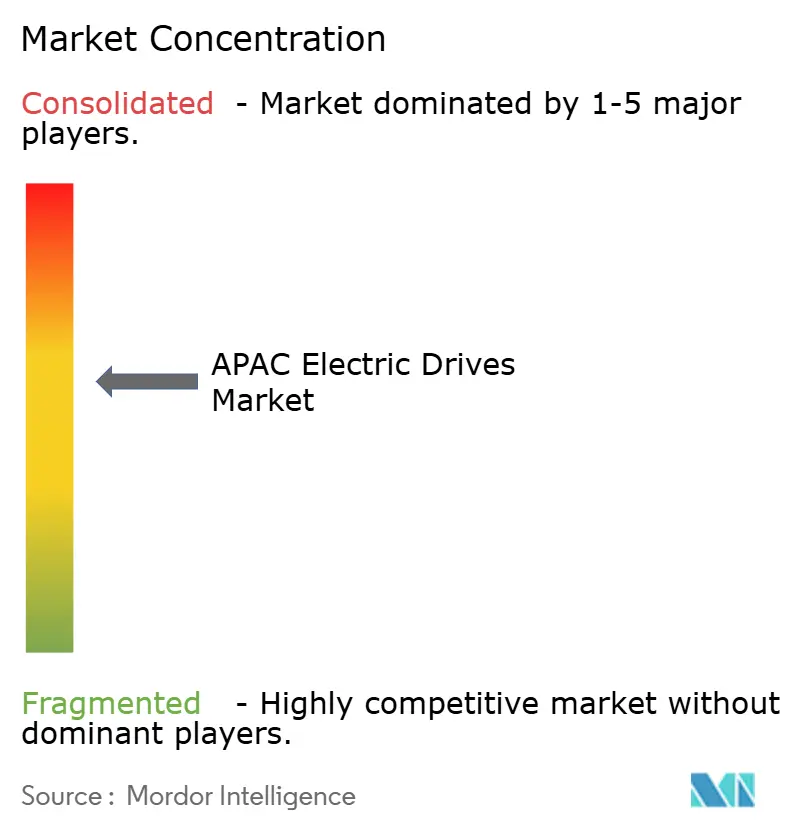
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Acionamentos Elétricos da Ásia Pacífico por Mordor Intelligence
O tamanho do mercado de acionamentos elétricos da APAC foi avaliado em USD 25,95 bilhões em 2025 e estima-se que cresça de USD 27,19 bilhões em 2026 para atingir USD 34,33 bilhões até 2031, a um CAGR de 4,78% durante o período de previsão (2026-2031). A demanda está migrando do controle de movimento básico para a automação de engenharia de precisão à medida que as fábricas se digitalizam e os reguladores endurecem as normas de eficiência energética. Projetos de eletrificação em larga escala em setores de processo, juntamente com modernizações generalizadas de HVAC em imóveis comerciais, sustentam um ciclo constante de substituição de acionamentos de velocidade variável. Dispositivos de potência de carbeto de silício, antes restritos a programas aeroespaciais de nicho, estão sendo integrados a plataformas de acionamentos de mercado de massa, reduzindo as perdas de comutação e diminuindo o espaço ocupado pelos gabinetes. O risco na cadeia de suprimentos relacionado a ímãs de terras raras levou muitas empresas a buscar fornecimento duplo de máquinas de imã permanente e a revisar projetos de motores de indução, um ajuste que modera a volatilidade de preços sem desacelerar a adoção geral do mercado.
Principais Conclusões do Relatório
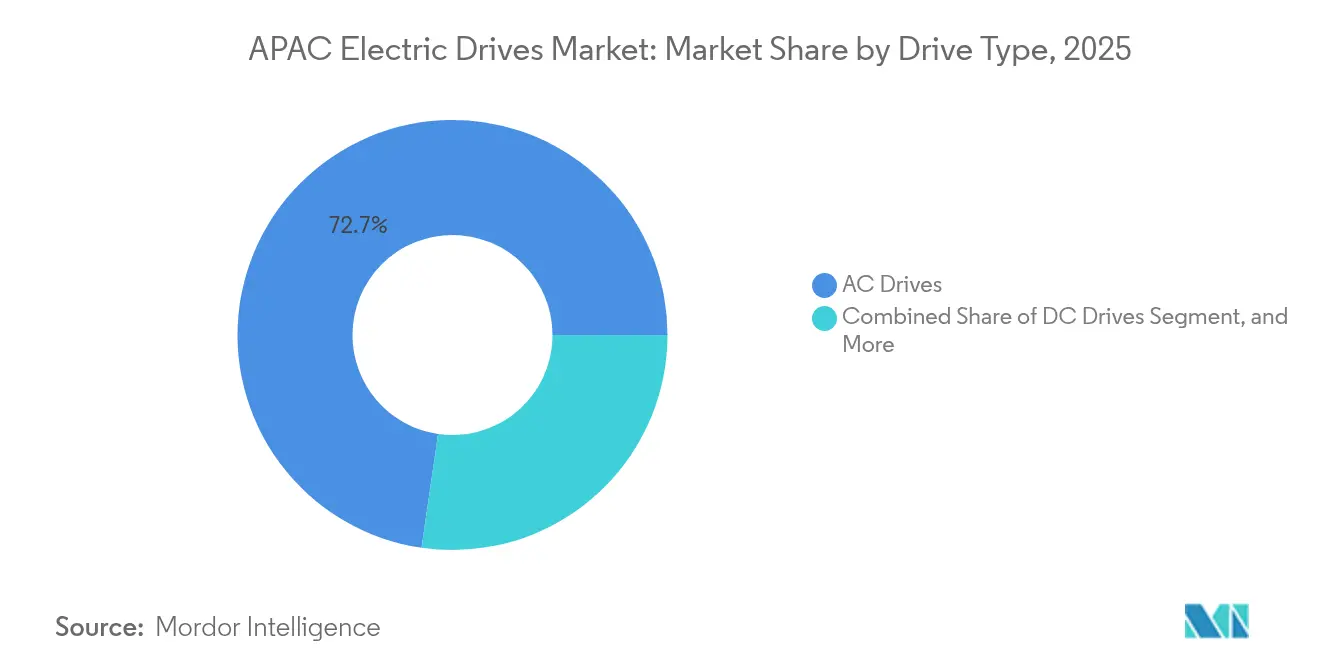
- Por tipo de acionamento, os acionamentos CA lideraram com 72,70% de participação na receita em 2025, enquanto os servo-acionamentos devem registrar o CAGR mais rápido de 7,80% até 2031.
- Por classe de tensão, as unidades de baixa tensão (<1 kV) responderam por 65,40% das vendas em 2025; os acionamentos de média tensão (1-36 kV) devem expandir a um CAGR de 6,68% até 2031.
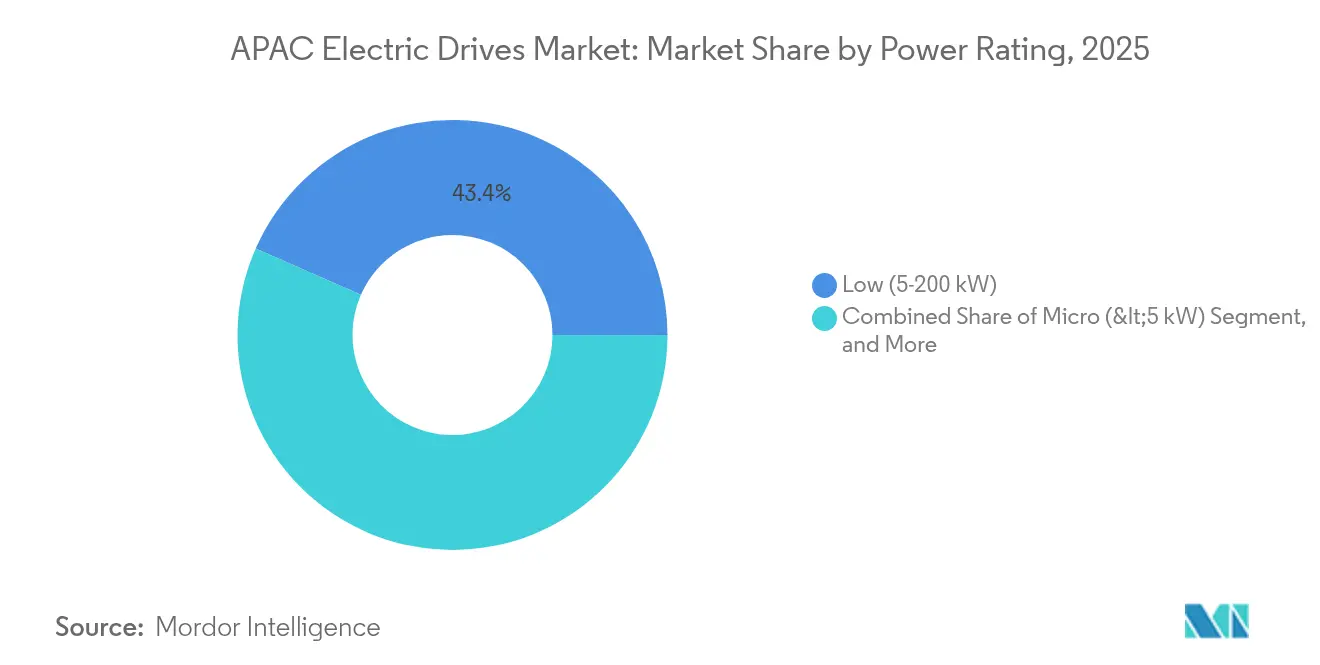
- Por potência nominal, o segmento de 5-200 kW detinha 43,40% da participação de mercado de acionamentos elétricos da APAC em 2025, enquanto os acionamentos acima de 1 MW devem crescer a um CAGR de 8,13%.
- Por setor do usuário final, petróleo e gás captou 23,50% da receita de 2025, enquanto o tratamento de água e águas residuais deve registrar um CAGR de 7,14% até 2031.
- Por geografia, a China dominou com 54,50% da receita de 2025; a Índia é o mercado de crescimento mais rápido com CAGR de 6,15% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Acionamentos Elétricos da Ásia Pacífico
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Rápida automação em setores discretos e de processo | +1.2% | China, Índia, Japão, Coreia do Sul | Médio prazo (2-4 anos) |
| Pressão regulatória para motores IE4+ e retrofits de acionamentos | +0.8% | Japão, Austrália, Coreia do Sul | Curto prazo (≤ 2 anos) |
| Adoção crescente de HVAC em imóveis comerciais | +0.6% | China, Índia, ASEAN | Médio prazo (2-4 anos) |
| A construção de eletrolisadores de hidrogênio verde requer acionamentos de precisão | +0.4% | Japão, Austrália, Coreia do Sul | Longo prazo (≥ 4 anos) |
| Subsídios estatais da ASEAN para linhas de embalagem acionadas por servo | +0.3% | Tailândia, Vietnã, Malásia | Curto prazo (≤ 2 anos) |
| Edifícios interativos com a rede implantando resposta à demanda baseada em VFD | +0.2% | Japão, Coreia do Sul, Singapura | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Rápida Automação em Setores Discretos e de Processo
Mercados de trabalho apertados, especialmente na China costeira, na Coreia do Sul e em partes do Japão, estão acelerando o investimento em instalações totalmente automatizadas de "operação sem luz" que dependem de sistemas servo de alta velocidade para tarefas de pick-and-place, paletização e inspeção de qualidade. As expansões de fábricas de semicondutores no oeste do Japão e as linhas de embalagem avançada em Taiwan exigem precisão de posicionamento em nível de nanômetro, impulsionando a demanda por servo-acionamentos em rede digital com malhas de controle de classe gigahertz. As plantas de processo em química e petroquímica estão modernizando os partida de motores de indução mais antigos com acionamentos de frequência variável (VFDs) que reduzem o uso de energia em até 30%, um imperativo à medida que as margens de commodities permanecem estreitas. O controle de bomba de velocidade variável na crescente indústria de fertilizantes da Índia ilustra como até mesmo instalações legadas podem obter ganhos rápidos no custo de eletricidade sem grandes obras civis. Embora as correções de estoque tenham amortecido as remessas de fornecedores japoneses no final de 2024, os pedidos de compra de produtores de eletrônicos de consumo da ASEAN estabilizaram desde então a relação pedidos/faturamento acima de 1,05, sinalizando o contínuo momentum de equipamentos de capital.[1]Yaskawa Electric, "Resultados Financeiros do 1º Semestre do Exercício 2024," yaskawa-global.com
Pressão Regulatória para Motores IE4+ e Retrofits de Acionamentos
Sucessivas rodadas de legislação de eficiência mínima aperto as exigências sobre os motores instalados em toda a região. O Programa Top Runner do Japão exige ganhos de eficiência de 11,4% nos transformadores de distribuição até 2027, pressionando os gestores de instalações a combinar motores IE4 com novos acionamentos capazes de controle de relutância síncrona ou de imã permanente. Os fabricantes orientados para exportação no Vietnã e na Tailândia cumprem preventivamente os mandatos europeus de IE4 para motores de 75-200 kW para evitar custos de recertificação, tornando os acionamentos de alta eficiência um requisito para manter o acesso ao mercado. O programa MEPS da Austrália e da Nova Zelândia, atualizado em 2025, orienta os modelos de compra para acionamentos baseados em carbeto de silício que ultrapassam o limiar de eficiência de 98%.[2]Eaton, "Classes de Eficiência Energética de Acionamentos de Velocidade Variável," eaton.com
Adoção Crescente de HVAC em Imóveis Comerciais
Os projetos de imóveis comerciais em Bengaluru, Cidade de Ho Chi Minh e Shenzhen continuam a entregar espaços que devem atender a benchmarks mais rigorosos de desempenho de edificações. Os incorporadores especificam arquiteturas inteligentes de HVAC em que chillers e unidades de tratamento de ar habilitados por VFD comunicam-se diretamente com os sistemas de gestão predial, possibilitando a participação em resposta à demanda com as operadoras de rede locais. Dados de campo de instalações de bombas de calor de múltiplas fontes mostram 20% menos uso de energia no modo de resfriamento e 14% no modo de aquecimento em comparação com soluções de velocidade fixa, economias ampliadas pela integração fotovoltaica-térmica que reduz a energia primária em 70%. O resfriamento de precisão para centros de dados de hiperescala em Singapura e Jacarta, cujas densidades de rack excedem 15 kW, requer conjuntos de redundância de acionamentos de resposta rápida para manter os pontos de ajuste térmico dentro de ±1 °C, tornando o desempenho de baixa harmônica e a capacidade de ride-through critérios críticos de seleção.
A Construção de Eletrolisadores de Hidrogênio Verde Requer Acionamentos de Precisão
O roteiro de hidrogênio do Japão tem como meta um suprimento de 3 milhões de t/a até 2030, desencadeando a aquisição de eletrolisadores de eletrólito polimérico e alcalinos em escala de megawatt. Os conjuntos de eletrólise funcionam melhor quando os compressores e as bombas de circulação modulam dinamicamente com a entrada de energia renovável, uma tarefa adequada para VFDs de malha fechada com resposta de torque de classe de milissegundos. Algoritmos de controle de estado rotacional aumentam a produção de hidrogênio em 10,73% em comparação com configurações de velocidade fixa, de acordo com estudos recentes de eletrolisadores híbridos. Os protótipos de eletrolisadores de água do mar agora registram 10.000 horas de vida útil a 0,5 A/cm², levando os desenvolvedores de projetos australianos a especificar plataformas de acionamento construídas para ciclagem de partida-parada que se alinha com a irradiância solar.[3]Nature, "Eletrólise Alcalina de Água do Mar Intermitente Estável por 10.000 h," nature.com
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto capex e custo de integração para acionamentos de média tensão | -0.9% | China, Índia, ASEAN | Médio prazo (2-4 anos) |
| Escassez de mão de obra qualificada para comissionamento e manutenção | -0.6% | Índia, ASEAN, Austrália | Longo prazo (≥ 4 anos) |
| Problemas persistentes de qualidade de tensão nas redes CLMV | -0.4% | Camboja, Laos, Mianmar, Vietnã | Médio prazo (2-4 anos) |
| Risco de política comercial em ímãs de terras raras para acionamentos de imã permanente | -0.3% | Global, impacto concentrado na Índia, Japão | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Capex e Custo de Integração para Acionamentos de Média Tensão
O custo total instalado de um VFD de 6,6 kV e 2 MW pode ultrapassar o preço do equipamento em 50% após a adição de painéis de distribuição, transformadores abaixadores e filtros harmônicos. Fabricantes asiáticos de pequeno e médio porte, frequentemente operando com margens estreitas, adiam tais modernizações até que a vida útil dos ativos se estenda além de vinte anos. A volatilidade cambial na Indonésia e na Malásia infla os custos de financiamento de hardware de média tensão importado, forçando os compradores a negociar linhas de crédito de fornecedores com prazo longo. A tecnologia de transferência síncrona da Rockwell Automation compensa parcialmente o choque de preços ao permitir que um único acionamento controle múltiplos motores, reduzindo o capex em cerca de 50%. Ainda assim, a escassez de engenheiros certificados faz com que muitos operadores hesitem em embarcar em retrofits complexos, restringindo o crescimento de volume nesse segmento do mercado de acionamentos elétricos da APAC.
Escassez de Mão de Obra Qualificada para Comissionamento e Manutenção
O comissionamento de sistemas de acionamento requer expertise em eletrônica de potência, redes de fieldbus e ajuste de motores — competências ainda não comuns entre eletricistas treinados em partidas legadas. Os governos da ASEAN investem em requalificação profissional, mas a produção anual de formandos fica aquém da demanda do setor por um fator de três. Recursos de manutenção preditiva incorporados em acionamentos premium geram alertas acionáveis, mas as plantas têm dificuldade em contratar analistas de dados capazes de traduzir harmônicos de vibração em ordens de trabalho de manutenção. A plataforma i3-Mechatronics da Yaskawa visa reduzir as barreiras de habilidades ao oferecer ajuste automático e diagnósticos baseados em nuvem, mas sequências de movimento complexas ainda precisam de especialistas de domínio durante os testes de aceitação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Acionamento: Dominância dos CA com Avanço dos Servo
Os acionamentos CA geraram 72,70% da receita de 2025 e continuam sendo o padrão em bombas, ventiladores e transportadores onde custo e confiabilidade superam a precisão absoluta. A erosão de preços nos últimos cinco anos mantém os preços médios de venda quase 18% abaixo dos níveis de 2019, ajudando o mercado de acionamentos elétricos da APAC a penetrar nos usuários de PME. Os servo-acionamentos, embora menores em valores absolutos de dólares, registrarão um CAGR de 7,80% até 2031, impulsionados pela robótica de pick-and-place, montagem eletrônica e linhas de impressão 3-D que exigem resposta de velocidade abaixo do milissegundo. Este microsegmento se beneficia da integração com EtherCAT e Redes de Tempo Sensível, recursos geralmente não exigidos por aplicações de manuseio a granel.
A adoção de servo-acionamentos também reflete a crescente inteligência on-machine: encoders ricos em feedback alimentam dados de posição em tempo real para gêmeos digitais, reduzindo o tempo de comissionamento em 30% em novas células robóticas. Enquanto isso, os acionamentos de imã permanente exploram a alta densidade de torque para ganhar participação em elevadores e HVAC comercial, embora a vulnerabilidade da cadeia de suprimentos limite uma substituição mais rápida. Coletivamente, os segmentos de movimento de precisão mantêm o mercado de acionamentos elétricos da APAC em posição de inovação tecnológica, apesar das pressões de preços no controle vetorial de commodities.


Por Classe de Tensão: Prevalência de Baixa Tensão, Momentum de Média Tensão
Os acionamentos de baixa tensão abaixo de 1 kV captaram 65,40% da receita em 2025, refletindo a ubiquidade das redes elétricas de 380–415 V em fábricas asiáticas. As instalações de HVAC e tratamento de água de commodities respondem pela maior parte do volume, auxiliadas por invólucros IP55 padronizados e adaptadores de fieldbus plug-and-play que reduzem o custo de instalação. O tamanho do mercado de acionamentos elétricos da APAC para equipamentos de média tensão (1–36 kV) deve expandir a um CAGR de 6,68% à medida que mineradoras, refinarias e plantas de liquefação de GNL buscam economias de energia em escala de megawatt.
Os fabricantes estão reduzindo a lacuna de recursos: arquiteturas integradas de pilha de células reduzem a distorção harmônica para abaixo de 2,3% de THDi sem filtros externos, tornando os acionamentos de MV atraentes mesmo para retrofits em instalações existentes. Na extremidade oposta, os microacionamentos abaixo de 2 kW adotam CIs inversores de chip único, reduzindo a contagem de PCB em 40% e possibilitando o resfriamento sem ventilador para linhas de processamento de alimentos com requisitos de lavagem sanitária. À medida que as fábricas de semicondutores atualizam de 415 V para 690 V de distribuição de energia para reduzir as perdas de cobre, as plataformas de baixa tensão avançam na classificação, obscurecendo os limites tradicionais de classe de tensão enquanto ampliam o mercado de acionamentos elétricos da APAC endereçável.
Por Potência Nominal: Núcleo de Médio Alcance com Horizonte de Alta Potência
A faixa de 5-200 kW, responsável por 43,40% das vendas de 2025, permanece a zona ideal: abrange bombas de irrigação nos corredores agrícolas da Índia, acionamentos de transportadores em minas de níquel indonésias e extrusoras em plantas de plásticos chinesas. A conformidade harmônica disponível no mercado e a fácil disponibilidade de peças sobressalentes mantêm o custo total de propriedade baixo, reforçando a fidelidade à base instalada. Os acionamentos acima de 1 MW, que devem crescer a um CAGR de 8,13%, estão surfando uma onda de eletrificação industrial à medida que estações de compressores de alta carga, laminadores e plantas de dessalinização migram de motores diesel ou turbinas a vapor para acionamentos elétricos para redução da pegada de carbono.
Os desenvolvedores de embarcações de suporte a parques eólicos offshore, por exemplo, especificam sistemas de propulsão híbrida de 3–5 MW usando VFDs refrigerados a água para atender às regras de zero emissões em escala portuária. Na extremidade micro, módulos abaixo de 5 kW incorporam ferramentas de comissionamento sem fio, permitindo a inicialização via smartphones — um recurso de produtividade que ressoa com contratantes de serviços que enfrentam escassez de mão de obra. O crescimento em todo o espectro de potência ressalta como o mercado de acionamentos elétricos da APAC se adapta a diversas necessidades de infraestrutura sem ceder volume para tecnologias de movimento alternativas.
Por Setor do Usuário Final: Comando do Petróleo e Gás, Ampliação do Tratamento de Água
O petróleo e gás absorveu 23,50% da receita de 2025, aproveitando os VFDs para otimizar a pressão das bombas em campos de upstream e para modular os trens de compressores em terminais de regaseificação de GNL. Os engenheiros de processo creditam o controle digital de torque por reduzir 8–12% o uso de energia em ativos terrestres maduros, ganhos que vão diretamente para o resultado final a preços de USD 70/barril. O tratamento de água e águas residuais, avançando a um CAGR de 7,14%, se beneficia do investimento público em plantas de dessalinização e programas de modernização de esgoto de Queensland a Gujarat. Sopradores de velocidade variável na aeração de lodo ativado, por exemplo, reduzem o consumo de eletricidade em até 45% em comparação com sistemas de velocidade fixa e se qualificam para tarifas de serviços verdes.
Os processadores de alimentos e bebidas implantam rosca sem fim e máquinas de fatiamento acionadas por servo para embalagens com porcionamento controlado, enquanto as plantas químicas favorecem VFDs equipados com placas com revestimento conforme que sobrevivem a ambientes agressivos. As concessionárias de geração de energia instalam cada vez mais acionamentos em ventiladores de tiragem induzida/forçada para equilibrar o tiragem da caldeira, uma ação de retrofit que pode liberar 1–2% de eficiência em toda a planta — significativo em regimes de precificação de carbono. Cada caso de uso reforça a diversificação do mercado de acionamentos elétricos da APAC, amortecendo as quedas cíclicas em qualquer setor isolado.
Análise Geográfica
A China comandou 54,50% da receita de 2025, uma vantagem de escala enraizada em extensivo fornecimento doméstico de componentes, subsídios de fabricação inteligente apoiados pelo Estado e a maior construção de energia renovável do mundo. No entanto, os OEMs voltados para exportação enfrentam crescente escrutínio sobre risco geopolítico, levando multinacionais a adotar um modelo de suprimento "China mais um" que dilui a participação futura. A Siemens reportou uma queda de receita de 8% ano a ano em sua unidade de indústrias digitais na China em 2024, mesmo com o capex de automação local se mantendo firme, ilustrando a pressão de margem de concorrentes locais.
A Índia, projetada para expandir a um CAGR de 6,15% até 2031, é impulsionada por estruturas de custo de desembarque mais baixas e um incentivo vinculado à produção de USD 2,75 bilhões para localizar componentes eletrônicos. A rápida adoção de veículos elétricos — a participação de VEs dobrou para 4,4% em maio de 2025 — impulsiona a demanda por inversores auxiliares em infraestrutura de tração e carregamento. No entanto, a dependência de 93% da Índia de insumos de terras raras chineses para máquinas de imã permanente continua sendo uma variável estratégica imprevisível.
O Japão e a Coreia do Sul formam um corredor maduro de alto valor centrado nos setores de semicondutores, robótica e construção naval. A estrutura Top Runner do Japão impulsiona retrofits sistemáticos, pressionando os fabricantes de acionamentos domésticos a combinar motores e serviços digitais para extrair receita incremental. Os estaleiros sul-coreanos, projetando transportadores de GNL totalmente elétricos, especificam VFDs de alta potência para atender às futuras regras de descarbonização da IMO, reforçando a demanda local por módulos em escala de megawatt. A Austrália e a Nova Zelândia focam na eletrificação da mineração e infraestrutura; enquanto isso, as economias CLMV da ASEAN lutam com restrições de qualidade de rede, mas ainda atraem investimentos de OEMs de embalagem graças às vantagens de custo de mão de obra.
Panorama regulatório
As regras de eficiência energética e localização em toda a região APAC estão moldando as especificações de acionamentos elétricos e os caminhos de conformidade. A Índia está apertando tanto os requisitos de construção quanto os de e-mobilidade. O Código de Construção para Conservação de Energia (ECBC) de 2026 inclui disposições que promovem motores de maior eficiência (IE3 ou superior) e o uso de acionamentos de velocidade variável para novos edifícios comerciais de alta carga. O Ministério das Indústrias Pesadas emitiu atualizações do programa de fabricação em fases (PMP) em março de 2026 para caminhões elétricos N2 e N3, seguidas por uma notificação de abril de 2026 que vincula a elegibilidade para subsídios de caminhões à fabricação nacional de componentes eletrônicos-chave (incluindo BMS, conversores DC-DC e VCUs) a partir de 1º de setembro de 2026.
O Sudeste Asiático e o Nordeste Asiático adicionam mais pressão normativa sobre motores e automação conectada. A Tailândia colocou em vigor sua regulamentação do Ministério da Indústria sobre conformidade com padrões industriais para motores de indução trifásicos de CA, com efeito a partir de 17 de abril de 2026, aumentando a ênfase em pares certificados de motor e acionamento para importadores e montadores locais. Na Coreia do Sul, a Korea Agency for Technology and Standards (KATS) assumindo o papel de secretariado para o trabalho de padronização de manufatura inteligente da IEC (SC65F) em julho de 2026 reforça o impulso rumo a fábricas interoperáveis e conectadas por dados. Essa mudança afeta a forma como os fornecedores de acionamentos abordam comunicações, cibersegurança e preparação para gêmeos digitais, junto com o desempenho energético.
Análise da cadeia de valor
A cadeia de valor de acionamentos elétricos da APAC vai de semicondutores de potência (IGBT e, cada vez mais, SiC), componentes passivos e eletrônica de controle, a subsistemas eletromecânicos (motores, caixas de engrenagens, encoders), passando pelo design e montagem de OEMs de acionamentos, construtores de painéis e integradores de sistemas, até a distribuição para usuários finais em indústrias de processo, manufatura discreta, HVAC e edifícios, e infraestrutura. Os fornecedores de Nível 1 (conglomerados globais e principais fornecedores japoneses) normalmente gerenciam firmware, segurança funcional e bibliotecas de aplicações internamente, enquanto os ecossistemas de Nível 2 fornecem invólucros, filtros, sistemas de refrigeração e módulos de barramento de campo. Serviços pós-venda, peças de reposição e engenharia de retrofit são pontos-chave de captura de valor, dado o longo parque instalado em bombas, ventiladores, compressores e transportadores.
Duas restrições do lado da oferta destacadas no contexto de mercado estão impulsionando as escolhas de aquisição e design: a exposição a ímãs de terras raras para máquinas de ímã permanente e a capacidade de dispositivos de banda larga proibida para acionamentos de próxima geração de alta eficiência. Essa dinâmica está impulsionando o duplo fornecimento de tecnologias de motores, incluindo um interesse renovado em soluções de indução e de relutância síncrona, junto com um foco mais forte no fornecimento localizado de componentes onde viável, particularmente na Índia e em partes da ASEAN. Os esforços de localização industrial no ecossistema de eletrificação mais amplo também reforçam a demanda downstream por sistemas e controles de acionamento, ilustrados pela parceria de fornecimento da Nidec com a Ashok Leyland na Índia, em outubro de 2024, para sistemas de controlador de motor elétrico, e pela parceria da Toyota Motor Manufacturing Indonesia com a CATL, em setembro de 2025, para localizar a produção de baterias híbridas em Karawang.
Cenário Competitivo
Os conglomerados europeus e japoneses dominam, mas enfrentam concorrência cada vez mais intensa de marcas chinesas com custo otimizado. A divisão Motion da ABB registrou USD 32,2 bilhões em vendas em 2024, alta de 9%, alavancando motores SynRM de alta eficiência energética estreitamente pareados com acionamentos para fidelizar peças de pós-venda. A Siemens concluiu uma aquisição de USD 10 bilhões da Altair Engineering em março de 2025, integrando simulação por elementos finitos e orientada por IA ao seu fluxo de trabalho de seleção de acionamentos, uma medida que encurta os ciclos de projeto e embute o equipamento Siemens na etapa do gêmeo digital.
A Mitsubishi Electric está investindo USD 500 milhões para garantir o fornecimento de wafers de carbeto de silício, visando uma margem operacional de 8% em sua unidade de dispositivos de potência e reduzindo o risco de abastecimento de longo prazo para seus acionamentos verticalmente integrados. A Rockwell Automation se diferencia por meio da análise preditiva TotalFORCE, que ajusta automaticamente os parâmetros de acionamento e emite alertas de saúde, reduzindo o tempo de inatividade para linhas de envase de alta velocidade. Yaskawa e Delta Electronics alavancam a fabricação local para manter os prazos de entrega abaixo de seis semanas para montagens de painéis personalizados, atraindo OEMs com entrega em regime acelerado.
Os pedidos de patentes em semicondutores de bandgap largo de 2023 a 2025 dobraram em comparação com o triênio anterior, sinalizando uma corrida armamentista tecnológica. Especialistas regionais como Inovance Technology agrupam gateways de monitoramento de condição que alimentam dados na Alibaba Cloud, forjando um jogo de ecossistema voltado para os construtores de maquinário de médio porte da China. A concentração moderada do mercado persiste porque os fornecedores de Nível 1 bloqueiam contratos de serviço para instalações de missão crítica, enquanto as marcas de Nível 2 subcotam no preço em segmentos de commodities. Essa estratificação permite que o mercado de acionamentos elétricos da APAC absorva novos entrantes sem desestabilizar a participação dos incumbentes.
Líderes do Setor de Acionamentos Elétricos da Ásia Pacífico
Nidec Corporation
Danfoss A/S
Rockwell Automation Inc.
Schneider Electric SE
TMEIC Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Retrofits impulsionados por conformidade e programas de localização estão expandindo o espaço em branco para fornecedores de acionamentos capazes de certificar em múltiplas jurisdições, mantendo o fornecimento local. As disposições do ECBC 2026 da Índia, que promovem motores de alta eficiência e acionamentos de velocidade variável em novos edifícios comerciais de alta carga, criam um canal claro para pacotes de VFD de HVAC e serviços de edifícios agrupados com ferramentas de comissionamento e recursos de qualidade de energia. Na manufatura adjacente à e-mobilidade, as notificações de PMP e localização da Índia, de março a abril de 2026, para caminhões elétricos, com a elegibilidade a subsídios vinculada à eletrônica de controle fabricada nacionalmente a partir de 1º de setembro de 2026, reforçam as oportunidades para eletrônica de controle de motores produzida localmente, serviços de teste e engenharia de aplicações. Essas mudanças podem reduzir os ciclos de qualificação para OEMs e fornecedores de Nível 1.
Do lado da oferta, investimentos ativos em capacidade e iniciativas de digitalização de grandes fornecedores apoiam a adoção de plataformas de acionamento de maior valor que integram software e serviços de ciclo de vida. Em julho de 2026, a ABB comprometeu cerca de 75 milhões de dólares americanos para expansão de manufatura e P&D na Índia, com foco em acionamentos de baixa tensão e motores industriais especializados. A Schneider Electric aumentou o capex para sua fábrica de componentes de média tensão em Calcutá, para atingir uma capacidade anual de 250.000 unidades (interruptores de vácuo de MT), melhorando a disponibilidade regional para instalações de acionamentos de MT vinculadas a sistemas de energia industrial. O METI do Japão lançou ações de subsídio à importação do Smart Factory 2026, destinadas a acelerar a aquisição de equipamentos de manufatura digital. O programa de indústrias de apoio do Vietnã para 2026-2035 prioriza automação e eletrônica inteligente, criando espaço em branco para fornecedores capazes de localizar montagens, treinar talentos de comissionamento e fornecer pilhas de conectividade digital (acionamentos mais análises) para fábricas que se modernizam além do controle de movimento básico.
Desenvolvimentos recentes do setor
- Julho de 2026: a Schneider Electric Infrastructure aprovou o aumento das despesas de capital para sua unidade de Componentes de Média Tensão em Calcutá para 184 crore de INR, com planos que fazem referência à ampliação da produção para 250.000 unidades anuais e à adição de capacidade relacionada de montagem de mecanismos. A expansão fortalece a disponibilidade local de componentes de média tensão que ficam upstream das implantações de acionamentos de MT em sistemas de energia industrial, apoiando uma execução de projetos mais rápida e reduzindo a dependência de submontagens importadas.
- Junho de 2026: a Schneider Electric firmou um acordo definitivo para adquirir a Cognite Holding B.V. por 3,1 bilhões de dólares americanos, em uma transação totalmente em dinheiro. Trazer dados industriais e software de IA mais a fundo no portfólio de Automação Industrial da Schneider Electric acelera a convergência de acionamentos conectados, análise de ativos e fluxos de trabalho de gêmeos digitais, cada vez mais exigidos por usuários finais em projetos de modernização.
- Abril de 2026: a Nidec Drive Technology inaugurou uma nova fábrica de montagem de máquinas de prensa em Ritto, Prefeitura de Shiga, Japão, dobrando a capacidade de produção de 60 para 120 unidades por ano. A maior capacidade regional para equipamentos de produção apoia o rendimento da fabricação de motores e acionamentos, melhorando os prazos de entrega para cadeias de suprimentos de OEMs que estão se ajustando em torno de programas de automação e eletrificação.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Para este estudo, o mercado de acionamentos elétricos da Ásia-Pacífico é definido como a receita gerada por sistemas de acionamento elétrico usados para controlar a velocidade, o torque e o movimento de motores em aplicações industriais e de edifícios em toda a região APAC, reportada em dólares americanos.
Exclusões de escopo: excluímos vendas apenas de motores upstream, componentes elétricos gerais que não são vendidos como sistemas de acionamento, e mão de obra de manutenção pura que não está agrupada com uma venda de acionamento.
Visão geral da segmentação
- Por Tipo de Acionamento
- Acionamentos CA
- Acionamentos CC
- Servo-Acionamentos
- Acionamentos de Imã Permanente
- Por Classe de Tensão
- Baixa Tensão (<1 kV)
- Média Tensão (1–36 kV)
- Alta Tensão (>36 kV)
- Por Potência Nominal
- Micro (<5 kW)
- Baixo (5–200 kW)
- Médio (200 kW–1 MW)
- Alto (>1 MW)
- Por Setor do Usuário Final
- Petróleo e Gás
- Química e Petroquímica
- Alimentos e Bebidas
- Água e Águas Residuais
- Geração de Energia
- Metais e Mineração
- Celulose e Papel
- HVAC e Serviços Prediais
- Manufatura Discreta
- Outros Setores
- Por País
- China
- Índia
- Japão
- Coreia do Sul
- Austrália e Nova Zelândia
- Restante da Ásia Pacífico
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi usada inicialmente para mapear onde os acionamentos elétricos são comumente instalados em toda a região APAC, e para entender como a demanda se move junto com a produção industrial e as regras de eficiência energética. Contamos com fontes públicas como indicadores de eficiência energética e uso de eletricidade da IEA, fluxos comerciais da UN Comtrade para equipamentos elétricos, agências nacionais de estatística na China, Índia, Japão e Coreia do Sul para produção industrial e valor agregado da manufatura, e ministérios de energia governamentais para políticas e programas de eficiência.
Também revisamos relatórios anuais de fabricantes, apresentações a investidores e literatura técnica em periódicos e publicações de padrões (incluindo materiais relacionados à IEC) para ancorar os ciclos típicos de substituição de acionamentos, o uso por classe de tensão e os fatores de adoção nas indústrias de processo. Para evitar deixar de fora fornecedores menores e canais liderados por importação, complementamos isso com assinaturas pagas de dados financeiros de empresas e inteligência de notícias, além de bancos de dados de importação e exportação em nível de embarque, quando disponíveis, para categorias de máquinas elétricas. As fontes listadas acima são ilustrativas, e muitas outras referências públicas e pagas foram usadas durante a coleta de dados, a verificação cruzada e o esclarecimento.
Entrevistas Primárias e Pesquisas
O trabalho primário foi realizado em paralelo para confirmar qual parcela da demanda por acionamentos está ligada a novos projetos versus substituições, e como os preços variam por classe de tensão e setor de usuário final. Conversamos com uma combinação de fornecedores de acionamentos, distribuidores e integradores de sistemas, além de equipes de engenharia de fábrica, funções de aquisição e funções de manutenção nos principais países da APAC. Chamadas de acompanhamento foram então usadas para fechar lacunas onde os insumos documentais eram inconsistentes.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 32% | CXOs: 12% |
| Nível médio: 49% | Líderes funcionais/de unidade: 29% |
| Empresas menores: 19% | Gerentes: 59% |
Dimensionamento e Previsão de Mercado
O dimensionamento começa com uma construção top-down que reconstrói o conjunto de demanda a partir da atividade industrial da APAC e dos padrões de investimento em equipamentos, filtrando-o então pela adoção de acionamentos por setor de usuário final e classe de tensão. Para manter os totais realistas, corroboramos o resultado com verificações seletivas bottom-up, como ASP amostral multiplicado pelo volume de embarques para categorias comuns de acionamento, além de verificações de canal sobre pedidos liderados por projetos versus demanda de substituição.
Os principais insumos usados no modelo incluem o crescimento da produção industrial nas grandes economias manufatureiras, o ritmo dos investimentos em automação em indústrias discretas, a intensidade dos programas de eficiência energética que apoiam a adoção de velocidade variável, os ciclos de substituição do parque instalado de motores e acionamentos nas indústrias de processo, e as mudanças de mix entre acionamentos de baixa e média tensão. Quando os dados eram escassos para países menores, usamos indicadores proxy, como valor agregado da manufatura e intensidade de importação, para evitar sobrestimar a produção local.
Para a previsão, foi aplicada uma análise de cenários em torno do capex industrial e dos custos de energia, estabilizada em seguida por suavização exponencial sobre os sinais históricos de demanda quando a série era ruidosa. Premissas como o movimento do ASP e a divisão entre novas construções e retrofit foram revisadas com insumos de entrevistas e ajustadas quando o caminho de crescimento implícito conflitava com adições de capacidade conhecidas e carteiras de projetos.
Validação de Dados e Ciclo de Atualização
Os resultados são validados comparando o resultado do modelo com sinais independentes, como fluxos comerciais para categorias relevantes de equipamentos elétricos, anúncios de expansão de fábricas e o ritmo da eletrificação industrial em setores-chave. Os valores discrepantes são sinalizados país por país, e os fatores determinantes são reverificados antes que os números avancem para aprovação final, o que ajuda a evitar que uma tendência forte de um único país seja incorretamente aplicada a toda a região.
Atualizamos o relatório anualmente, e atualizações intermediárias são feitas quando há mudanças materiais, como oscilações cambiais acentuadas, grandes mudanças de política ligadas à eficiência, ou mudanças inesperadas na produção industrial. Antes da entrega, é concluída uma revisão final para que os clientes recebam a visão mais recente, que ainda pode ser rastreada até insumos claros e premissas documentadas.
Tamanho do Mercado de Acionamentos Elétricos da Ásia-Pacífico da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores de mercado publicados para acionamentos elétricos na APAC podem diferir mesmo quando parecem cobrir o mesmo escopo, porque as regras de contagem subjacentes e as inclusões não estão sempre alinhadas. As diferenças geralmente vêm do que é incluído como sistema de acionamento, se a receita apenas de motores é misturada, e como o momento cambial e a inflação são tratados.
Na APAC especificamente, as maiores variações costumam vir do fato de os acionamentos servo e de baixa tensão usados em automação discreta serem contados junto com os acionamentos de indústrias de processo, e se o modelo usa uma lente de substituição do parque instalado versus apenas adições de novos projetos. A tabela aponta para essa questão de escopo e ponderação, na qual os componentes apenas de motores e de movimento mais amplos são filtrados, e os totais por país são vinculados a fatores de adoção do usuário final e ao mix de tensão, uma escolha de modelagem aplicada pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 27,19 bilhões de dólares americanos (2026) | |
| Portal Setorial A | 9,48 bilhões de dólares americanos (2025) | Usa uma definição mais restrita que parece se aproximar apenas dos acionamentos de baixa tensão, com ponderação limitada para a demanda de média tensão em geração de energia, metais e outros usuários pesados de processo em toda a APAC. |
| Consultoria Regional B | 10,40 bilhões de dólares americanos (2026) | Concentra-se em acionamentos de baixa tensão e subtipos de tecnologia, e o total parece excluir vários grupos de usuários finais (como petróleo e gás e mineração) e partes do ciclo de substituição. |
Entre as publicadoras, a dispersão é explicada principalmente por se a estimativa é um subconjunto de baixa tensão ou um total mais amplo de acionamentos elétricos que também reflete o uso em média tensão e nas indústrias de processo. Ao manter regras de inclusão consistentes entre países e validar o mix de demanda com sinais de adoção e substituição, nosso número permanece mais fácil de reproduzir e auditar durante as discussões de planejamento.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de acionamentos elétricos da APAC?
O mercado vale USD 27,19 bilhões em 2026 e está projetado para atingir USD 34,33 bilhões até 2031 a um CAGR de 4,78%.
Qual tipo de acionamento está crescendo mais rapidamente?
Os servo-acionamentos devem registrar um CAGR de 7,80% até 2031, superando as demais categorias.
Por que os acionamentos de média tensão estão ganhando atenção apesar do alto custo?
Setores de uso intensivo de energia, como GNL, mineração e metais, exigem ganhos de eficiência em escala de megawatt, e novas arquiteturas agora reduzem harmônicos sem filtros volumosos, tornando a economia das modernizações mais atraente.
Como o risco de fornecimento de terras raras afeta a seleção de acionamentos?
A dependência do neodímio chinês ameaça os preços dos motores de imã permanente; alguns operadores migram para projetos de indução ou de relutância síncrona para se proteger da volatilidade do fornecimento.
Qual o papel dos dispositivos de carbeto de silício nos acionamentos futuros?
Os módulos de potência de SiC reduzem as perdas de comutação e permitem temperaturas de operação mais elevadas, possibilitando acionamentos menores e mais eficientes em todas as classes de tensão — uma capacidade que já está atraindo USD 500 milhões em novos investimentos da Mitsubishi Electric.
Qual país oferece o maior potencial de crescimento?
A Índia, expandindo a um CAGR de 6,15% até 2031, combina manufatura competitiva em custo com incentivos de política que favorecem a produção local de componentes de acionamentos.
Página atualizada pela última vez em:



