
Tamanho e Participação do Mercado de Drives de Corrente Alternada (CA) da Ásia Pacífico
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
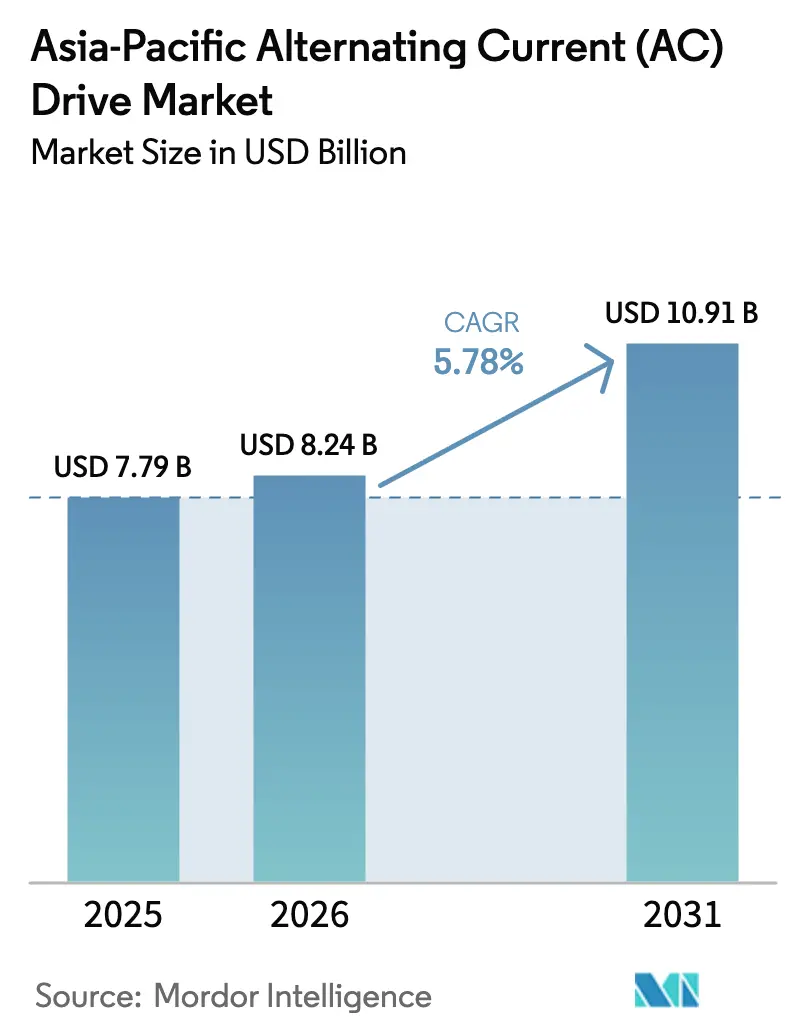
| Tamanho do mercado no ano base (2025) | 7.79 Bilhões de dólares |
| Tamanho do Mercado (2026) | 8.24 Bilhões de dólares |
| Tamanho do Mercado (2031) | 10.91 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.78 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Drives de Corrente Alternada (CA) da Ásia Pacífico por Mordor Intelligence
O tamanho do mercado de drives de corrente alternada (CA) da Ásia Pacífico em 2026 é estimado em USD 8,24 bilhões, crescendo a partir do valor de 2025 de USD 7,79 bilhões, com projeções para 2031 indicando USD 10,91 bilhões, crescendo a um CAGR de 5,78% entre 2026 e 2031. O impulso do mercado reflete a rápida eletrificação industrial, as atualizações obrigatórias de eficiência de motores e uma mudança em direção a dispositivos de energia de carboneto de silício. Regulamentações energéticas que elevam o padrão das classes de eficiência IE2 para IE3 levam os proprietários de equipamentos a adotar a operação de velocidade variável, enquanto o aumento das tarifas de eletricidade encurta os períodos de retorno para retrofits de drives. Fornecedores que combinam hardware de alta eficiência com serviços digitais capturam o maior valor, mesmo com a intensificação da concorrência de preços no segmento de baixa tensão. A localização da produção no Sudeste Asiático também mitiga o risco da cadeia de suprimentos e posiciona os fornecedores para o comércio livre de tarifas dentro do bloco da Parceria Econômica Abrangente Regional (RCEP).
Principais Conclusões do Relatório
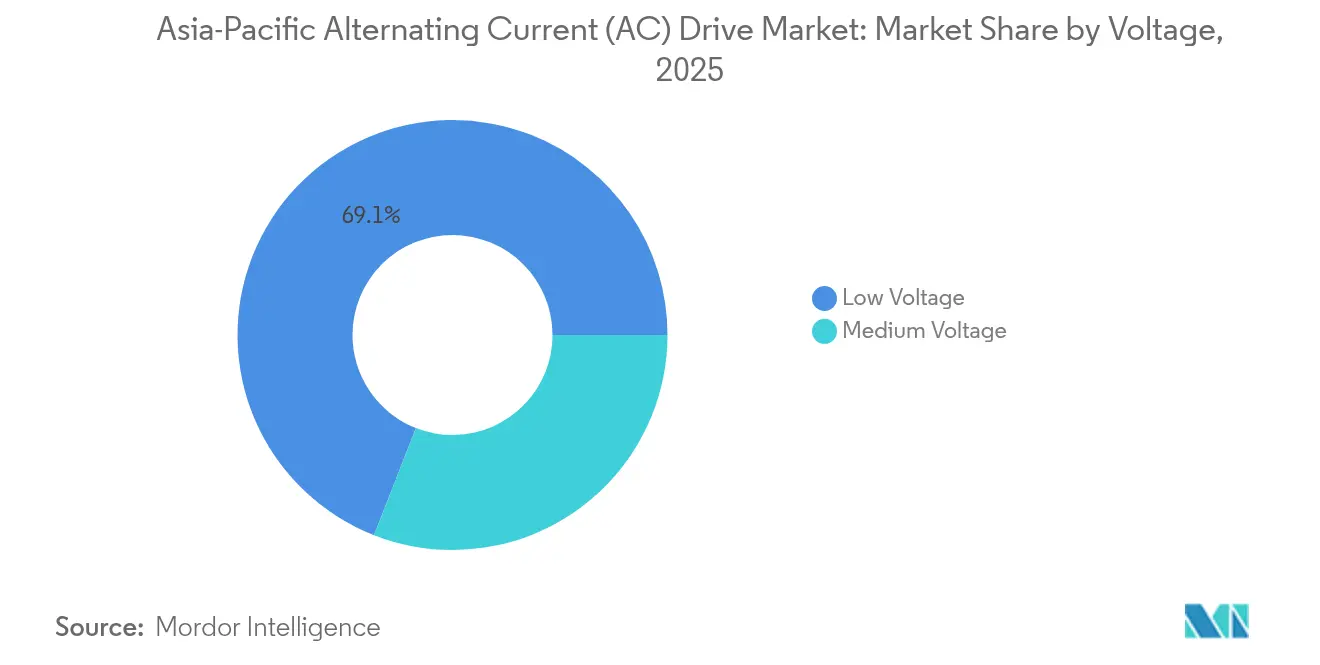
- Por tensão, os modelos de baixa tensão detiveram 69,05% da participação de mercado de drives de corrente alternada (CA) da Ásia Pacífico em 2025; os equipamentos de média tensão devem registrar um CAGR de 7,26% até 2031.
- Por potência nominal, o segmento de 0,4–11 kW capturou uma participação de 37,12% do tamanho do mercado de drives de corrente alternada (CA) da Ásia Pacífico em 2025. As potências acima de 132 kW devem crescer a um CAGR de 6,68% entre 2026 e 2031.
- Por tipo de drive, o VSI respondeu por uma participação de 52,60% em 2025, enquanto o PWM deve expandir-se a um CAGR de 6,98% até 2031.
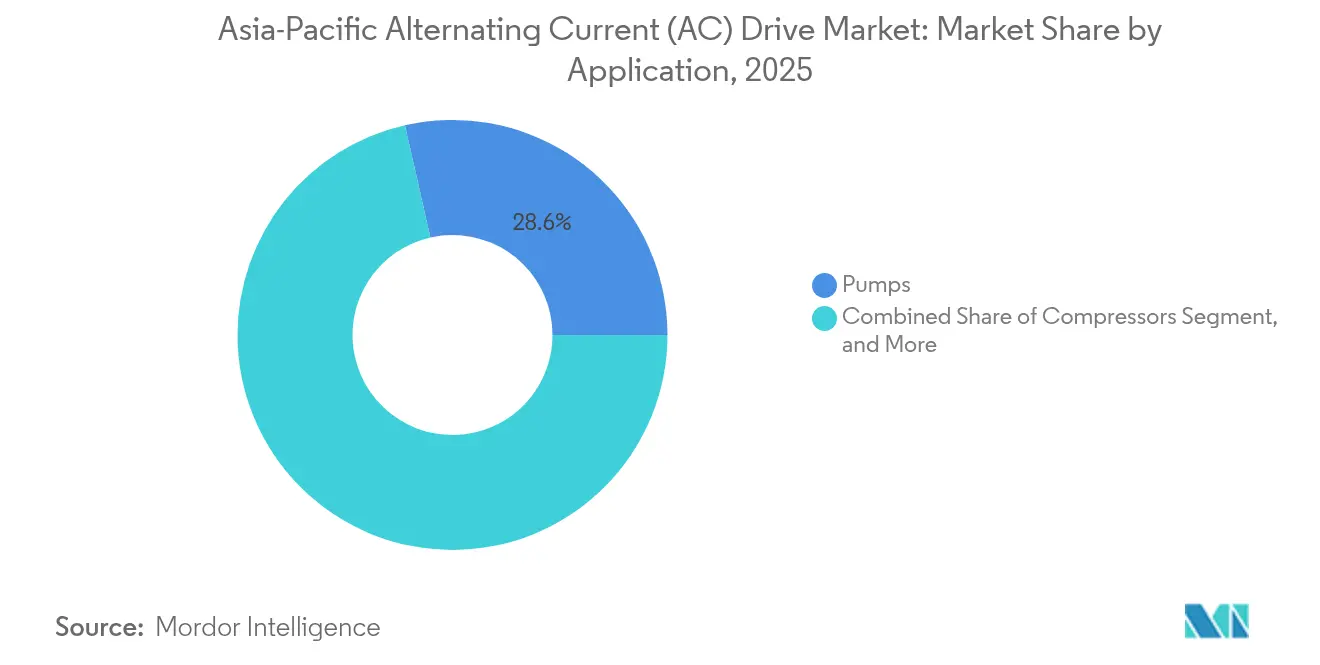
- Por aplicação, as bombas lideraram com uma participação de 28,55% em 2025; os compressores devem crescer a um CAGR de 6,28% até 2031.
- Por usuário final, o HVAC deteve 20,87% do mercado em 2025; água e saneamento devem avançar a um CAGR de 5,76% até 2031.
- Por geografia, a China representou uma participação de 47,12% em 2025, enquanto a Índia deve registrar um CAGR de 6,32% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Demanda crescente por economia de energia e eficiência | +1.8% | China e Índia | Médio prazo (2-4 anos) |
| Rápida industrialização e desenvolvimento urbano | +1.5% | Índia e Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Políticas governamentais favorecendo a eletrificação industrial | +1.2% | China, Índia, Japão, Coreia do Sul | Curto prazo (≤ 2 anos) |
| Queda no custo dos componentes de eletrônica de potência | +0.9% | Em toda a região | Médio prazo (2-4 anos) |
| Padrões obrigatórios de eficiência de motores em toda a Ásia Pacífico | +0.8% | Em toda a região | Curto prazo (≤ 2 anos) |
| Aumento nas instalações de bombas e ventiladores alimentados por energia renovável | +0.6% | China, Índia, Austrália | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente por Economia de Energia e Eficiência
Os sistemas de motores consomem cerca de 45% de toda a eletricidade utilizada na manufatura da Ásia Pacífico, tornando-os um alvo natural para medidas de eficiência energética. O padrão chinês de 2024 elevou as eficiências mínimas para IE3 em motores acima de 0,75 kW, levando muitas fábricas a combinar máquinas de eficiência premium com drives de velocidade variável. Como as tarifas industriais de energia elétrica aumentaram 18% entre 2024 e 2025, o período médio de retorno dos drives caiu para menos de dois anos, acelerando os programas de retrofit. Cingapura impôs mandatos similares de IE3, reforçando uma tração regulatória em toda a região.[1]Autoridade de Construção e Edificação de Cingapura, "Padrões Mínimos de Desempenho Energético para Motores," bca.gov.sg Os gestores de fábricas verificam agora as economias de energia por meio de painéis na nuvem que mostram reduções de 20 a 50% nas cargas de bombas e ventiladores, consolidando os drives como um elemento central da excelência operacional.
Rápida Industrialização e Desenvolvimento Urbano
O Pipeline Nacional de Infraestrutura da Índia, no valor de USD 1,4 trilhão, adiciona aeroportos, metrôs e fábricas inteligentes que exigem controle preciso de motores. Os esquemas de Incentivo Vinculado à Produção no valor de USD 26 bilhões ancoram novas plantas de eletrônicos e automotivos, cada uma especificando drives para esteiras transportadoras, prensas e sistemas HVAC.[2]Ministério de Indústrias Pesadas, "Esquemas de Incentivo Vinculado à Produção," mhi.gov.in O Sudeste Asiático apresenta uma história paralela: os parques industriais orientados para exportação do Vietnã adotam drives avançados desde o primeiro dia para garantir padrões globais de qualidade. Os códigos de construção urbana em Bangcoc, Jacarta e Manila agora incorporam requisitos de construção sustentável que implicitamente favorecem a operação HVAC de velocidade variável. Juntos, esses projetos sustentam uma alta demanda de base mesmo que o comércio global desacelere.
Políticas Governamentais Favorecendo a Eletrificação Industrial
Os compromissos de neutralidade de carbono se traduzem em pacotes de incentivos que direcionam o capex para o elétrico em detrimento do pneumático ou hidráulico. O compromisso de neutralidade da China para 2060 financia isenções fiscais cobrindo até 20% do custo de sistemas de drives de alta eficiência.[3]Comissão Nacional de Desenvolvimento e Reforma, "Políticas Industriais de Neutralidade de Carbono," ndrc.gov.cn O Japão inclui drives entre os "dispositivos especificados de economia de energia" elegíveis para depreciação acelerada, enquanto o Novo Acordo Verde da Coreia do Sul aloca subsídios para retrofitar sopradores industriais com controle de velocidade variável. Esses incentivos encurtam os obstáculos internos de retorno e inserem os drives nos roteiros de descarbonização corporativa.
Queda no Custo dos Componentes de Eletrônica de Potência
O aumento da fabricação de carboneto de silício (SiC) na China e na Malásia aumenta os volumes de wafers e reduz os preços dos dispositivos em mais de 15% ao ano. O lançamento dos módulos mSiC pela Microchip em janeiro de 2025 mostra eficiência de drives de 98% e temperatura de junção 20°C mais baixa, permitindo dissipadores de calor e gabinetes menores. À medida que os custos de lista de materiais (BoM) diminuem, os fornecedores empacotam o SiC com software de manutenção preditiva para oferecer economias de custo total que repercutem nas fábricas de médio porte, que anteriormente estavam excluídas pelo preço.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alto custo de capital inicial para drives de média tensão | -0.7% | Ásia Pacífico emergente | Médio prazo (2-4 anos) |
| Lacuna de habilidades técnicas em programação e ajuste de drives | -0.5% | Sudeste Asiático e Índia | Longo prazo (≥ 4 anos) |
| Volatilidade cambial afetando semicondutores importados | -0.4% | Indonésia e Filipinas | Curto prazo (≤ 2 anos) |
| Interrupção na cadeia de suprimentos para módulos IGBT | -0.3% | Em toda a região | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Capital Inicial para Drives de Média Tensão
Um único inversor de média tensão (MT) pode ultrapassar USD 100.000 antes da fiação do local, tornando as equipes financeiras cautelosas. Minas menores e concessionárias de água adiam as atualizações de MT apesar das economias no ciclo de vida. O ABB ACS8080, lançado em novembro de 2024, reduz sua pegada em 25% e integra relés de segurança para minimizar os custos auxiliares. Mesmo assim, muitos compradores adotam contratos de desempenho energético ou modelos de drive como serviço que transferem o ônus para empresas especializadas em serviços de energia (ESCOs).
Lacuna de Habilidades Técnicas em Programação e Ajuste de Drives
Os drives vetoriais modernos necessitam de mapeamento de parâmetros, mitigação de harmônicos e habilidades de integração de rede que muitos eletricistas não possuem. Unidades mal ajustadas desperdiçam de 8 a 12% das economias esperadas. A Siemens respondeu com algoritmos de autoajuste por meio de seu conjunto Xcelerator Digital Drivetrain, permitindo que os drives ajustem automaticamente as curvas de torque e os limites de alarme. Os governos da ASEAN patrocinam agora módulos de formação profissional em tecnologia de frequência variável; no entanto, o nível de capacitação da força de trabalho levará anos para amadurecer.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tensão:
Dominância da Baixa Tensão em Meio à Aceleração da Média TensãoOs drives de baixa tensão capturaram 69,05% da participação de mercado de drives de corrente alternada (CA) da Ásia Pacífico em 2025, refletindo sua adequação à vasta base instalada de motores com tensão nominal inferior a 1 kV em manufatura e serviços de edificações. A demanda por essas unidades permanece sólida em 2025, pois a queda nos preços dos componentes mantém os custos iniciais ao alcance de fábricas de pequeno e médio porte. Os produtos de média tensão, embora representem uma fatia menor hoje, devem se beneficiar de um CAGR de 7,26% até 2031, à medida que projetos de mineração, dessalinização e resfriamento distrital especificam potências acima de 1 MW.
Os contratantes industriais estão cada vez mais projetando inversores de média tensão em novas instalações para evitar despesas de retrofit futuras. Os interruptores de carboneto de silício elevam a eficiência para 98%, ajudando os operadores a justificar um capex mais alto com economias de energia mais expressivas. A montagem local na Índia e no Vietnã reduz ainda mais os custos de entrega, enquanto as funções de segurança integradas reduzem a necessidade de painéis auxiliares. No geral, a combinação de tensões mostra um núcleo estável em unidades de baixa tensão e um segmento premium em aceleração em soluções de média tensão.


Por Potência Nominal:
A Faixa Intermediária Lidera Enquanto os Segmentos de Alta Potência AceleramOs drives com potência de 0,4–11 kW responderam por 37,12% do tamanho do mercado de drives de corrente alternada (CA) da Ásia Pacífico em 2025, impulsionando bombas, ventiladores e esteiras transportadoras que sustentam as operações da indústria leve. A padronização mantém os preços médios de venda em uma trajetória suavemente descendente, ampliando o universo de retrofit para motores legados de velocidade fixa. As unidades acima de 132 kW, embora em menor número, expandem-se a um CAGR de 6,68% à medida que projetos petroquímicos, metroviários e siderúrgicos especificam controle de alta potência para reduzir o consumo de energia e melhorar a estabilidade dos processos entre 2026 e 2031.
Os inversores de alta potência agora são fornecidos com frenagem regenerativa e tecnologia de frente ativa como recursos padrão, agregando benefícios de qualidade à rede elétrica que se alinham às expectativas dos reguladores de serviços públicos. Os modelos de médio porte de 11–132 kW incorporam gateways em nuvem integrados, permitindo o monitoramento remoto sem necessidade de hardware adicional. Abaixo de 0,4 kW, aplicações de nicho em ferramentas de precisão mantêm volumes modestos, mas estáveis. Esta distribuição equilibrada entre classes de potência protege os fornecedores de oscilações de demanda em qualquer faixa de potência específica.
Por Tipo de Drive:
A Tecnologia VSI Lidera com o Avanço da Inovação PWMAs plataformas de inversores de fonte de tensão (VSI) responderam por 52,60% da participação de mercado de drives de corrente alternada (CA) da Ásia Pacífico em 2025, graças à sua confiabilidade comprovada e facilidade de comissionamento em diversas classes de tensão. Os modelos de modulação por largura de pulso (PWM), no entanto, oferecem o crescimento mais rápido, a um CAGR de 6,98% até 2031, à medida que as concessionárias urbanas restringem os limites de harmônicos e as fábricas buscam maior resolução de velocidade. Os inversores de fonte de corrente (CSI) mantêm funções de nicho que aproveitam a proteção intrínseca contra curto-circuito e a capacidade regenerativa.
Os drives PWM utilizam processadores mais rápidos para executar chaveamento de alta frequência, reduzindo o ruído do motor e aumentando a eficiência. Os fornecedores de VSI respondem atualizando o firmware para incluir modos de baixo teor harmônico, diluindo as fronteiras entre categorias e oferecendo mais flexibilidade aos compradores. Em todo o espectro, a conectividade Ethernet incorporada e OPC UA tornam os drives parte integrante dos gêmeos digitais de toda a planta. Esta corrida tecnológica fomenta uma concorrência saudável e impulsiona melhorias contínuas de desempenho.
Por Aplicação:
Bombas Lideram Enquanto Compressores Impulsionam o CrescimentoAs aplicações de bombas responderam por 28,55% da participação de mercado de drives de corrente alternada (CA) da Ásia Pacífico em 2025, ressaltando sua ubiquidade em circuitos de água, irrigação e HVAC, onde o controle de fluxo variável gera economias de energia de dois dígitos. Os mandatos municipais na China e no Sudeste Asiático exigem bombas de velocidade variável com capacidade acima de 22 kW, ampliando assim a base instalada em 2025. As aplicações de compressores, líderes de crescimento a um CAGR de 6,28%, ganham impulso com a logística de cadeia de frio, o processamento de gás e as atualizações de refrigeração industrial que demandam controle preciso de pressão até 2031.
Os sistemas de ventiladores mantêm forte volume impulsionados pela construção de centros de dados e pelas regras de qualidade do ar interno. O uso de esteiras transportadoras cresce com a automação de armazéns de comércio eletrônico, enquanto misturadores e extrusoras nas indústrias de alimentos e plásticos adotam drives vetoriais de malha fechada para melhorar a consistência dos produtos. Essa diversa combinação de aplicações garante que a fraqueza em um segmento vertical não prejudique o progresso geral do mercado.
Por Setor de Usuário Final:
Dominância do HVAC com Impulso no Tratamento de ÁguaOs sistemas HVAC detiveram 20,87% da participação de mercado de drives de corrente alternada (CA) da Ásia Pacífico em 2025, impulsionados por códigos de edificações sustentáveis que limitam a intensidade do consumo de energia e incentivam os incorporadores a adotar chillers e unidades de tratamento de ar de velocidade variável. A recuperação do mercado imobiliário comercial em 2025 sustenta novas instalações, mesmo com o ritmo dos trabalhos de retrofit ganhando força em edifícios mais antigos. As concessionárias de água e saneamento exibem a maior expansão, crescendo a um CAGR de 5,76%, à medida que as autoridades priorizam a redução de vazamentos e a obtenção de economias de energia em estações de bombeamento e estações de tratamento até 2031.
Petróleo e gás, produtos químicos e metais permanecem compradores constantes porque drives de alta confiabilidade reduzem o tempo de inatividade em ambientes adversos. As fábricas de alimentos e bebidas preferem unidades resistentes à lavagem em aço inoxidável, enquanto os fabricantes de eletrônicos especificam drives compatíveis com salas limpas com conectividade fieldbus. Programas de desenvolvimento de habilidades e financiamento turnkey ampliam a base endereçável nas economias emergentes, tornando a demanda dos usuários finais tanto ampla quanto diversa.
Análise Geográfica
Mercado de Inversores de Corrente Alternada (CA) da China
A China representou 47,12% da participação no mercado de inversores de CA da Ásia-Pacífico em 2025, correspondendo a um valor de 3,67 bilhões de USD. Marcas domésticas como a Inovance Technology Co. Ltd. escalam rapidamente, mas as multinacionais mantêm sua participação ao oferecer contratos de serviço de nível superior. O marco regulatório de eficiência energética do governo de 2024 consolida a demanda de longo prazo e está alinhado com as metas de redução de carbono para 2060.
Mercado de Inversores de Corrente Alternada (CA) da Índia
Espera-se que a Índia se expanda a um CAGR de 6,32% até 2031, impulsionada por 1,4 trilhões de USD em programas de infraestrutura e incentivos de manufatura PLI. A expansão de redes de adução de água e projetos de metrô incorporam a especificação de inversores já na fase de projeto.
Mercado de Inversores de Corrente Alternada (CA) da APAC
O Japão e a Coreia do Sul concentram-se em ciclos de substituição nos quais sobreposições de manutenção preditiva desbloqueiam economias de OPEX. A Austrália e a Nova Zelândia implantam inversores de média tensão em transporte de minério e dessalinização. As economias do Sudeste Asiático, notadamente o Vietnã e a Tailândia, estão emergindo como polos de manufatura onde fornecedores com montagem local e capacidades de pós-venda superam os concorrentes que operam apenas com importação. O mosaico geográfico diversifica os fluxos de receita e fortalece a perspectiva de longo prazo para o mercado de inversores de CA da Ásia-Pacífico.
Panorama regulatório
A regulamentação na Ásia-Pacífico está se tornando mais rigorosa em relação à eficiência de motores, às aprovações de segurança de equipamentos elétricos e às normas emergentes de manufatura digital que afetam a seleção de drives de CA e o trabalho de conformidade. Em 2024, a China elevou os requisitos mínimos de eficiência de motores para a classe IE3 em motores acima de 0,75 kW, reforçando o impulso de retrofit em direção à operação de velocidade variável, à medida que as fábricas atualizam seus sistemas de motores. Singapura continua a aplicar requisitos obrigatórios relacionados à energia por meio de sua estrutura de Conservação de Energia, enquanto a Austrália regulamenta o desempenho energético de motores sob seu programa Greenhouse and Energy Minimum Standards, que orienta decisões de compra para as faixas de motores regulamentadas.
Em 2026, diversos programas nacionais reforçaram obrigações de padronização e de entrada no mercado. A Tailândia avançou na conformidade industrial por meio de um regulamento ministerial vinculado a normas industriais para motores de indução trifásicos de CA, com vigência a partir de 17 de abril de 2026, apoiando a adoção mais ampla de pacotes conformes de motor-drive em instalações industriais. A Comissão de Energia da Malásia formalizou as vias de importação e venda para equipamentos elétricos regulamentados por meio de suas Diretrizes para Aprovação de Equipamentos Elétricos (Edição de 2024), que se centram nos processos de Certificado de Aprovação que podem afetar o planejamento de envio de drives e as estratégias de localização. A Coreia do Sul também expandiu sua capacidade de definição de normas industriais em 2026 por meio do Ministério do Comércio, Indústria e Energia e da Korea Agency for Technology and Standards, incluindo um plano plurianual para ampliar o trabalho em normas internacionais e a designação da KATS como secretaria do comitê de padronização de manufatura inteligente da IEC (SC65F), um desenvolvimento que influencia as interfaces e as expectativas de integração digital para automação habilitada por drives.
Análise da cadeia de valor
A cadeia de valor de drives de CA na Ásia-Pacífico começa com materiais e componentes semicondutores de potência (incluindo IGBTs e a crescente adoção de dispositivos de carbeto de silício), componentes passivos, placas de controle e software embarcado, seguindo então para o design, montagem e teste dos drives. Fornecedores globais e players regionais estão cada vez mais localizando a manufatura e a configuração para reduzir prazos de entrega e diminuir o atrito transfronteiriço, incluindo a fábrica de drives de baixa tensão da ABB em Bac Ninh, Vietnã (que entrou em ramp-up em 2025) e a expansão de capacidade da Schneider Electric em Chennai, Índia. No upstream, a disponibilidade de semicondutores e a capacidade de embalagem continuam estratégicas, e os fornecedores buscam dual-sourcing e parcerias para administrar restrições de módulos e custos de importação vinculados à moeda.
O valor no midstream está na engenharia de aplicação, comissionamento e integração de sistemas, onde os drives são especificados junto com motores, CLPs e redes de planta, e cada vez mais combinados com serviços digitais que validam economias de energia e a saúde dos ativos. Parceiros de canal, fabricantes de equipamentos originais (OEMs), montadores de painéis e contratantes de EPC entregam soluções empacotadas para projetos de bombas, ventiladores, compressores e HVAC, enquanto serviços de pós-venda, peças de reposição e assinaturas de software estendem o valor ao longo do ciclo de vida. À medida que a análise agregada e a autoajustagem deslocam a diferenciação para o anexo de software e o suporte ao ciclo de vida, redes de serviço localizadas e treinamento também ajudam a mitigar o risco de lacuna de habilidades que pode erodir as economias de energia realizadas quando os drives são mal parametrizados.
Cenário Competitivo
O mercado de drives de corrente alternada (CA) da Ásia Pacífico apresenta concentração moderada. Os cinco principais fornecedores detêm coletivamente cerca de 46% da receita combinada, deixando amplo espaço para concorrentes regionais. Os líderes globais se diferenciam por meio da adoção de SiC e de gêmeos digitais que preveem a saúde dos ativos, enquanto os fabricantes chineses competem em custo e velocidade de customização. As tendências de localização são evidentes: a ABB abriu uma planta de drives em Bac Ninh, Vietnã, em 2025, enquanto a Schneider expandiu sua capacidade em Chennai para reduzir os prazos de entrega em 30%.
O software adiciona um fosso defensivo. O ajuste baseado em inteligência artificial da Yaskawa minimiza os dias de comissionamento, enquanto a Danfoss agrupa análises de energia em nuvem por assinatura. As parcerias também se intensificam; a Mitsubishi e a Hitachi trocam fornecimento de IGBT e fazem propostas conjuntas em projetos de saneamento no Japão. Os fabricantes de equipamentos originais (OEMs) regionais, como a Teco e a INVT, buscam fusões e aquisições para ganhar reconhecimento de marca e expandir suas redes de serviços.
A erosão de preços persiste nos drives de baixa tensão de nível básico, mas os produtos premium de MT e SiC sustentam margens de dois dígitos. Os fornecedores que abrangem o espectro com plataformas modulares estão mais bem posicionados para capturar participação à medida que o mercado de drives de corrente alternada (CA) da Ásia Pacífico se estratifica em segmentos de commodities e de valor agregado.
Líderes do Setor de Drives de Corrente Alternada (CA) da Ásia Pacífico
ABB Ltd.
Siemens AG
Schneider Electric SE
Mitsubishi Electric Corporation
Fuji Electric Co. Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Inversores de Corrente Alternada (CA) da Ásia-Pacífico
- ABB Ltd.
- Siemens AG
- Schneider Electric SE
- Mitsubishi Electric Corporation
- Fuji Electric Co. Ltd.
- Danfoss A/S
- Hitachi Ltd.
- Toshiba Infrastructure Systems and Solutions Corporation
- Yaskawa Electric Corporation
- Nidec Corporation
- WEG Equipamentos Eletricos S.A.
- Hiconics Eco-Energy Technology Co. Ltd.
- Teco Electric and Machinery Co. Ltd.
- Rockwell Automation Inc.
- Larsen and Toubro Limited
- Inovance Technology Co. Ltd.
- Delta Electronics Inc.
- KEB Automation KG
- CG Power and Industrial Solutions Limited
- Bonfiglioli Riduttori S.p.A.

Oportunidades de mercado e perspectivas futuras
Está se formando um espaço em branco claro em torno da capacidade de manufatura e engenharia local para drives e hardware de automação relacionado na Índia e em partes do Sudeste Asiático, onde os programas de eletrificação industrial e as construções de infraestrutura estão adicionando novas cargas de motores e projetos de modernização. Em março de 2026, a ABB anunciou um investimento de 75 milhões de dólares na Índia para expandir a manufatura e P&D em eletrificação, movimento e automação, incluindo 21 milhões de dólares para a fábrica de Peenya, a fim de aumentar a capacidade de manufatura de drives de baixa tensão. Essas expansões apoiam fornecedores de eletrônica de potência, gabinetes e componentes certificados, e também fortalecem os integradores de sistemas que podem padronizar implantações em fabricantes com múltiplas instalações.
A eletrificação da indústria de processos e as implantações reforçadas são outra área de oportunidade, particularmente em ambientes agressivos ou aplicações de alta exigência, onde aumenta o valor de gabinetes vedados, resistência à corrosão e menor complexidade de gabinete. O lançamento pela ABB, em junho de 2026, das variantes IP66 e UL Type 4X para ACS580, ACH580 e ACQ580 aponta para a demanda por drives que podem ser instalados mais próximos dos equipamentos sem gabinetes adicionais em instalações de água e esgoto. Projetos industriais que empacotam drives com plataformas de automação também estão expandindo o mercado atendível, reforçado pelo contrato obtido pela ABB em julho de 2026 para fornecer equipamentos de eletrificação, incluindo drives integrados à plataforma ABB Ability System 800xA, para a implantação do RotoDynamic Heater da Coolbrooks na planta da Adani Cements em Boyareddypalli, na Índia. Esses padrões de projeto apoiam ofertas mais padronizadas de comissionamento digital, monitoramento e verificação de desempenho vinculadas às frotas instaladas de drives.
Recent Industry Developments in Mercado de Inversores de Corrente Alternada (CA) da Ásia-Pacífico
- Junho de 2026: A Mitsubishi Electric anunciou o desenvolvimento conjunto de um novo pacote padrão do tipo LV100 para módulos de potência com circuitos integrados de 3 níveis, em parceria com a Semikron Danfoss, visando equipamentos de drives industriais. A colaboração foca na padronização de projetos avançados de módulos de potência, apoiando arquiteturas de inversores de maior eficiência e desempenho utilizadas em drives de CA modernos.
- Setembro de 2025: A Inovance Technology inaugurou uma linha de embalagem de dispositivos de carbeto de silício em Guangdong para garantir o fornecimento de componentes para sua próxima geração de inversores de média tensão. A medida fortalece o controle vertical sobre a embalagem de dispositivos de potência críticos, melhorando a resiliência do fornecimento e apoiando roteiros de drives de MT de maior eficiência.
- Novembro de 2024: A ABB lançou o drive de média tensão ACS8080, com dimensões reduzidas e funções de segurança integradas, voltado para reduzir a complexidade de instalação em aplicações de alta potência. Ao reduzir o espaço de gabinete e as necessidades de hardware auxiliar, a atualização do produto apoia implantações de MT em indústrias de uso intensivo de energia, onde o custo total instalado pode retardar decisões de atualização.


Mercado de Inversores de Corrente Alternada (CA) da Ásia-Pacífico Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange as receitas geradas a partir de drives de corrente alternada (CA) vendidos e utilizados em toda a Ásia-Pacífico para controlar a velocidade e o torque de motores CA em aplicações industriais e prediais.
Exclusões de escopo: excluímos motores independentes, caixas de engrenagens mecânicas e hardware de automação não relacionado que não desempenhe a função de drive de CA.
Visão geral da segmentação
- Por Tensão
- Baixa Tensão
- Média Tensão
- Por Potência Nominal
- menor ou igual a 0,4 kW
- 0,4 – 11 kW
- 11 – 132 kW
- Acima de 132 kW
- Por Tipo de Drive
- Drives VSI
- Drives CSI
- Drives PWM
- Por Aplicação
- Bombas
- Ventiladores
- Compressores
- Esteiras Transportadoras
- HVAC
- Outras Aplicações
- Por Setor de Usuário Final
- Petróleo e Gás
- Químico e Petroquímico
- Geração de Energia
- Água e Saneamento
- Metais e Mineração
- HVAC
- Alimentos e Bebidas
- Manufatura Discreta
- Outros Setores de Usuário Final
- Por País
- China
- Índia
- Japão
- Coreia do Sul
- Austrália e Nova Zelândia
- Restante da Ásia Pacífico
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começou com a construção de um mapa claro de demanda por uso final e aplicação, ligando-o em seguida a sinais mensuráveis em toda a região. Fontes públicas como publicações de eficiência da International Energy Agency, estatísticas comerciais do International Trade Centre, indicadores de valor agregado industrial do Banco Mundial e divulgações de produção industrial da UNIDO foram utilizadas para entender onde as cargas acionadas por motores estão se expandindo.
Em seguida, incorporamos contexto de fontes como agências nacionais de energia e autoridades elétricas, empresas e associações de água e esgoto, e organismos de normalização como a IEC para referências de eficiência de drives e motores. Relatórios anuais de empresas, apresentações a investidores e comunicados de imprensa confiáveis foram utilizados para verificar comentários sobre envios, direção de preços e movimentos de capacidade. Quando necessário, também utilizamos assinaturas pagas para dados financeiros de empresas e triagem de notícias, além de um banco de dados de envios de importação-exportação em nível de embarque para validar a movimentação, em nível de país, das classes de equipamentos relevantes. Essas fontes documentais não são exaustivas, e muitas outras fontes públicas e por assinatura também foram consultadas para coletar dados, validar premissas e esclarecer lacunas.
Entrevistas e pesquisas primárias
O trabalho primário foi utilizado para testar a robustez de como os drives de CA são especificados e adquiridos, e como o preço e o mix variam por classe de tensão e potência nominal. Conversamos com uma variedade de parceiros de canal, integradores de sistemas, equipes de engenharia de planta e funções de compras nos principais mercados da Ásia-Pacífico, para que as premissas documentais sobre adoção, ciclos de substituição e mix de aplicações pudessem ser corrigidas quando necessário.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 29% | CXOs: 18% |
| Nível intermediário: 49% | Líderes funcionais/de unidade: 39% |
| Players menores: 22% | Gerentes: 43% |
Dimensionamento de mercado e previsão
O dimensionamento foi construído usando uma reconstrução top-down do pool de demanda, na qual a produção industrial, a atividade de construção de infraestrutura e a intensidade de aplicações acionadas por motores são traduzidas em consumo esperado de drives de CA por país, e depois agregadas para a Ásia-Pacífico. Na prática, utilizamos variáveis como tendências de produção manufatureira, geração de energia e adições à rede elétrica, adições de capacidade de tratamento de água e esgoto, atividade de construção de HVAC e a mudança no mix entre instalações de baixa e média tensão, que então influenciam os volumes de unidades e os preços médios de venda.
Esses totais foram então verificados usando aproximações seletivas bottom-up, como amostragem de faixas de preço por tensão e potência nominal, feedback de canal sobre a direção anual de envios e divisões de receita de fornecedores divulgadas publicamente. Quando a visibilidade bottom-up era fraca em países menores, as lacunas foram tratadas aplicando premissas calibradas de penetração e substituição, verificadas durante as entrevistas, e mantidas consistentes ao longo da série temporal.
Para a previsão, foi utilizada uma análise de cenários para que a intensidade da política de eficiência energética, os ciclos de capex industrial e o investimento vinculado a commodities em indústrias de processo pudessem ser refletidos sem overfitting. O caminho final da previsão só foi aceito depois que as entradas primárias se alinharam quanto a uma velocidade de adoção realista em bombas, ventiladores, compressores e outras cargas comuns de motores.
Validação de dados e ciclo de atualização
A validação foi feita por meio de múltiplas verificações, de modo que o número final não dependa de um único fluxo de dados. Comparamos os resultados do modelo com sinais independentes, como a direção da produção industrial, a movimentação comercial em grupos de equipamentos relacionados e os padrões de investimento por país, e depois investigamos quaisquer saltos abruptos que não correspondessem aos fatores subjacentes.
Antes da aprovação final, o modelo e as premissas-chave foram revisados em etapas pelos analistas, e novos contatos foram acionados quando o feedback das entrevistas conflitava com os indicadores documentais ou quando a direção de preços parecia inconsistente por classe de tensão. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando um evento material altera as expectativas de demanda. Pouco antes da entrega, é realizada uma última verificação para que os clientes recebam uma visão atualizada com base nos dados mais recentes disponíveis.
Tamanho do mercado de drives de corrente alternada da Ásia-Pacífico da Mordor Intelligence comparado a outras estimativas publicadas
Os valores de mercado publicados para drives de CA na Ásia-Pacífico frequentemente diferem porque as escolhas de escopo por trás dos números não são as mesmas, e porque as premissas de preço e mix variam bastante entre faixas de tensão e potência. O momento também importa, pois alguns editores atualizam a conversão de moeda e os insumos de inflação com mais frequência do que outros, o que altera o valor reportado em dólares americanos.
A principal lacuna vem de se produtos adjacentes são contados juntos, sendo que a Mordor Intelligence conta apenas drives de CA usados para controle de velocidade de motores e exclui drives de CC e centros de controle de motores mais amplos que às vezes são agrupados na receita de drives.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 7,79 bilhões de dólares (2025) | |
| Portal do Setor A | 9,60 bilhões de dólares (2025) | Utiliza uma lista mais ampla de países e apresenta cobertura de produção e comércio, mas o escopo visível é menos explícito quanto à exclusão de hardware de controle de motores adjacente, o que pode inflacionar o pool de receita endereçável. |
| Resumo Setorial B | 10,40 bilhões de dólares (2026) | Acompanha drives de baixa tensão em vez do total de drives de CA, e o ano difere, então o valor pode parecer maior devido ao momento, à inflação e a uma definição que pode não separar drives de CA das categorias vizinhas de controle de motores de baixa tensão. |
A dispersão na tabela é explicada principalmente pelos limites de categoria e pelo alinhamento do ano, e não apenas pelas expectativas de crescimento. Ao manter a tensão, a potência nominal e a lógica de precificação vinculada à aplicação consistentes, a estimativa final permanece rastreável a entradas repetíveis que podem ser reverificadas conforme novos sinais surgem.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de drives de corrente alternada (CA) da Ásia Pacífico?
O tamanho do mercado de drives de corrente alternada (CA) da Ásia Pacífico é de USD 8,24 bilhões em 2026.
Com que velocidade a demanda crescerá na Índia?
A participação da Índia deve crescer a um CAGR de 6,32% até 2031, mais rapidamente do que qualquer outro segmento de país.
Qual aplicação gera a maior receita?
Os sistemas de bombas respondem por 28,55% da receita total de 2025, tornando-os a maior aplicação individual.
Por que os drives de carboneto de silício estão ganhando tração?
Os dispositivos de SiC elevam a eficiência dos drives para 98% e reduzem o hardware de resfriamento, proporcionando menores custos no ciclo de vida.
Qual é o grau de concentração do poder dos fornecedores?
Os cinco principais fornecedores detêm cerca de 46% das vendas regionais, refletindo uma concentração moderada e espaço para novos entrantes.
Qual classe de tensão domina as remessas atuais?
Os modelos de baixa tensão ainda compreendem cerca de 70% das remessas, embora as unidades de média tensão estejam crescendo mais rapidamente.
Página atualizada pela última vez em:



