
Tamanho e Participação do Mercado de Acionamentos Elétricos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 27.92 Bilhões de dólares |
| Tamanho do Mercado (2031) | 34.17 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.13 % |
| Mercado de Crescimento Mais Rápido | África |
| Maior Mercado | Ásia-Pacífico |
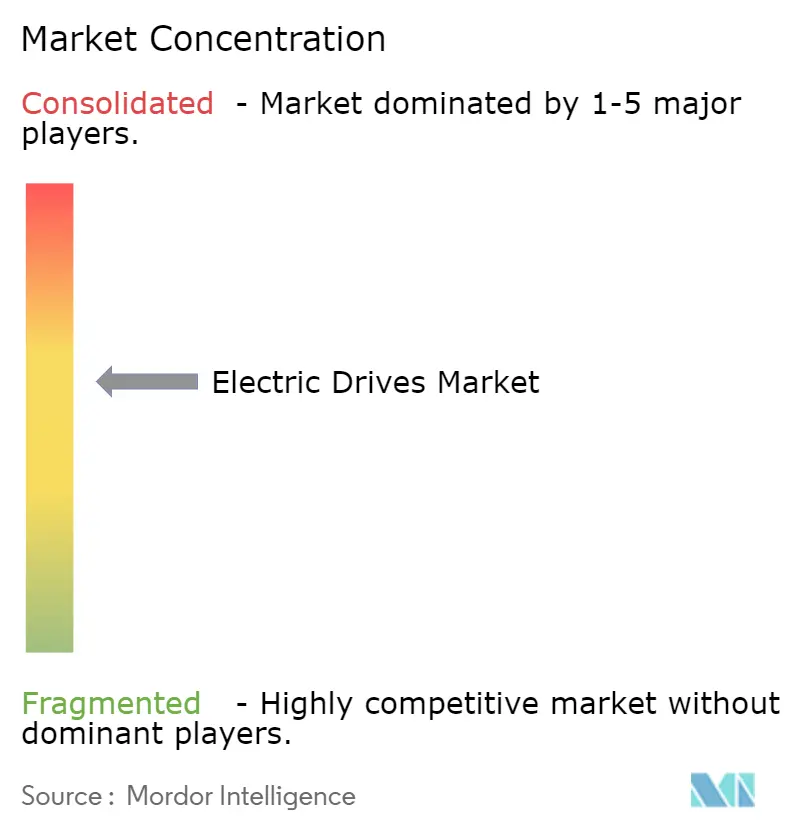
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Acionamentos Elétricos por Mordor Intelligence
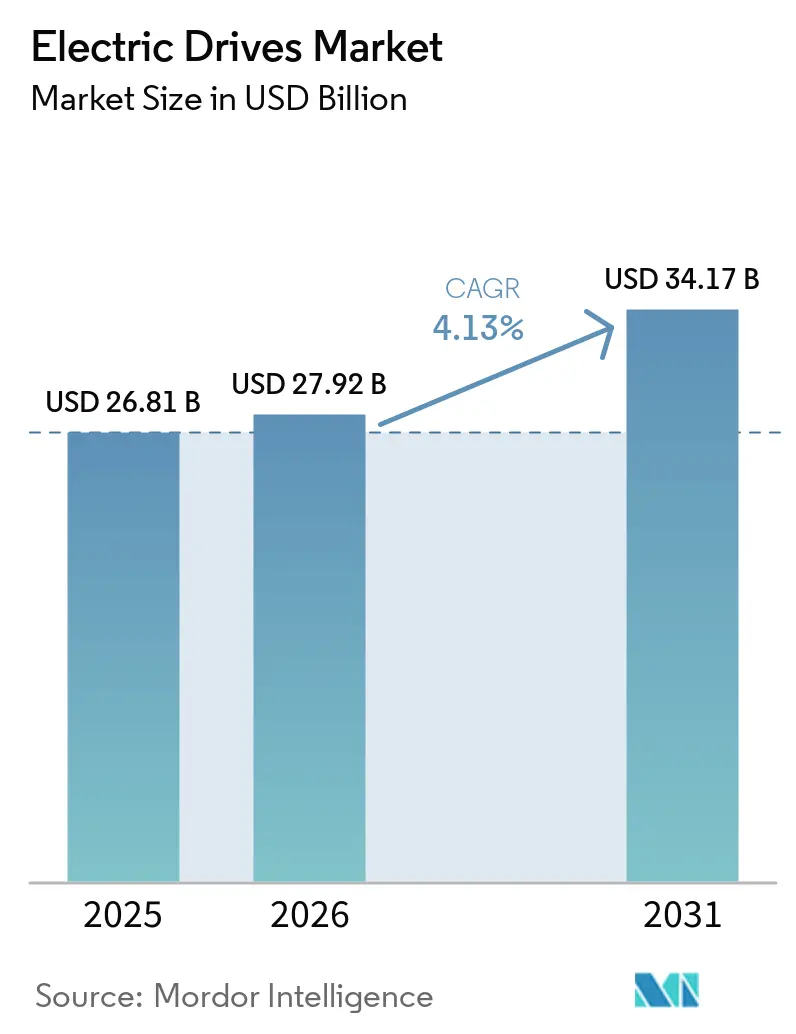
O tamanho do mercado de acionamentos elétricos em 2026 é estimado em USD 27,92 bilhões, crescendo a partir do valor de 2025 de USD 26,81 bilhões, com projeções para 2031 indicando USD 34,17 bilhões, crescendo a uma CAGR de 4,13% no período 2026-2031. O crescimento repousa em três pilares: regulamentos obrigatórios de eficiência que impulsionam a adoção de velocidade variável, linhas de mobilidade elétrica que demandam movimento de alta precisão, e reformas em instalações existentes voltadas à redução de custos com energia. A Ásia-Pacífico lidera com 45,64% de participação na receita em 2024 devido à escala industrial da China e à expansão da base industrial da Índia, enquanto a África registra o CAGR mais rápido de 5,46% impulsionado pelos gastos com mineração e infraestrutura. As unidades de CA entregam a maior parte dos embarques com 71,13% de participação, mas os servo acionamentos avançam com maior rapidez a uma CAGR de 4,47%, refletindo a necessidade do setor de manufatura discreta por posicionamento em nível de micrômetros. Os projetos de média tensão também ganham ritmo, registrando uma CAGR de 4,81% à medida que operadores de indústrias pesadas modernizam seus ativos de compressores e bombas.
Principais Conclusões do Relatório
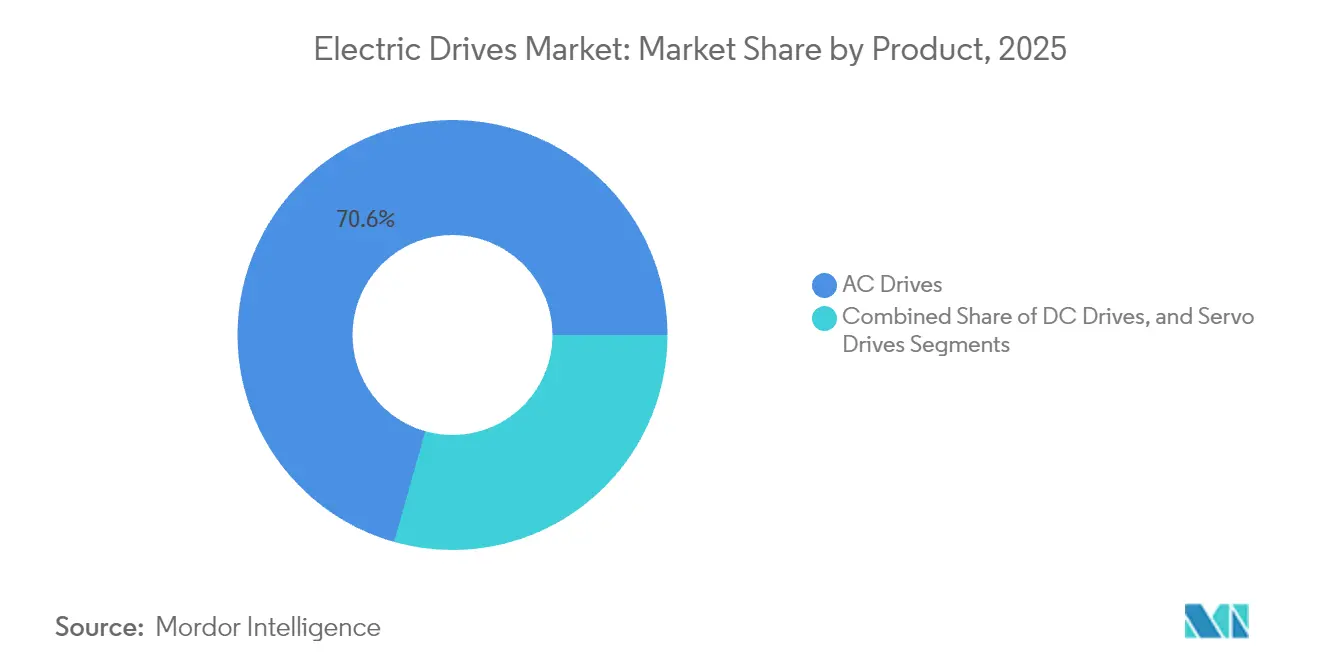
- Por categoria de produto, os acionamentos CA detiveram 70,62% de participação na receita do mercado de acionamentos elétricos em 2025, enquanto os servo acionamentos têm previsão de expandir a uma CAGR de 4,25% até 2031.
- Por classe de tensão, as unidades de baixa tensão capturaram 62,98% do tamanho do mercado de acionamentos elétricos em 2025, enquanto as soluções de média tensão estão projetadas para registrar uma CAGR de 4,62% até 2031.
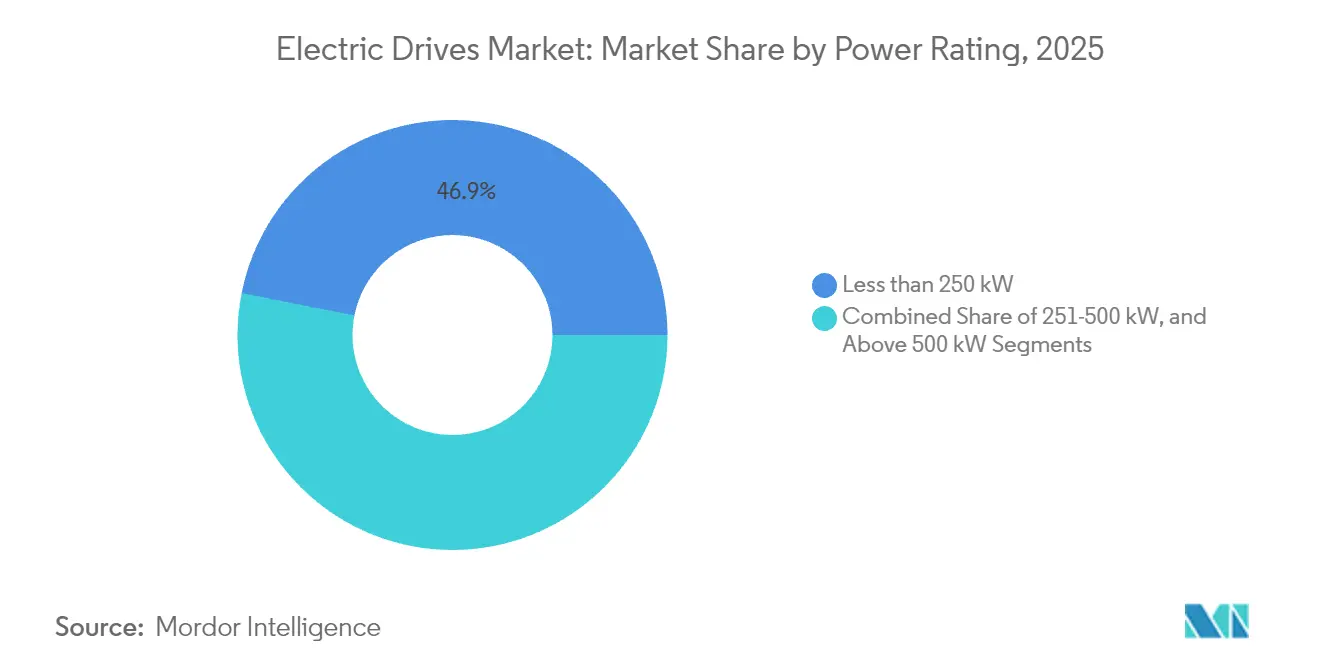
- Por classificação de potência, equipamentos abaixo de 250 kW representaram 46,87% do tamanho do mercado de acionamentos elétricos em 2025, mas a faixa de 251-500 kW está definida para crescer a uma CAGR de 4,38% no mesmo horizonte.
- Por usuário final, petróleo e gás gerou 23,55% da receita de 2025, enquanto as indústrias de manufatura discreta registram o maior CAGR de 4,65% até 2031.
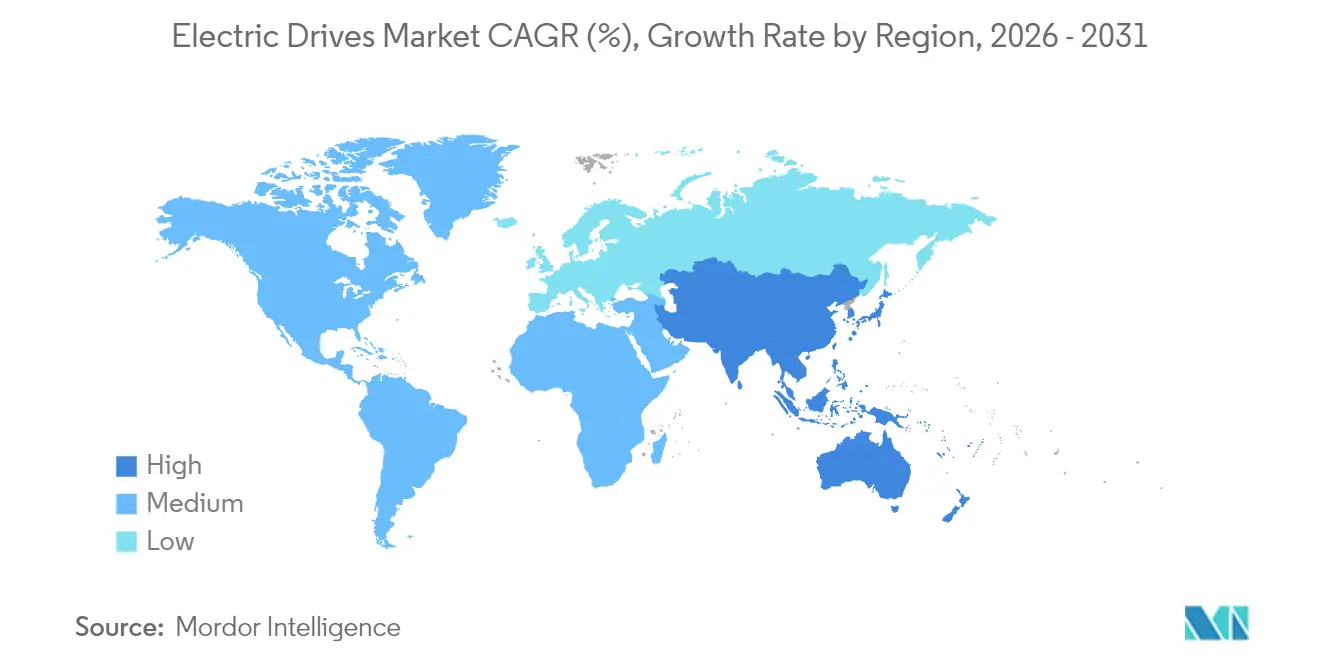
- Por geografia, a Ásia-Pacífico liderou com 45,10% de participação no mercado de acionamentos elétricos em 2025; espera-se que a África entregue o maior CAGR regional de 5,26% entre 2026 e 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Rápida industrialização em centros de manufatura de processos e discreta | +0.8% | Núcleo da Ásia-Pacífico, com expansão para o Oriente Médio e África | Médio prazo (2-4 anos) |
| Mandatos rigorosos de eficiência energética globais e nacionais | +1.2% | Global, com ganhos iniciais na América do Norte e na UE | Longo prazo (≥ 4 anos) |
| Aceleração das linhas de produção de mobilidade elétrica que demandam acionamentos de alta precisão | +0.6% | Global, concentrado em regiões automotivas | Médio prazo (2-4 anos) |
| Reformas digitais - acionamentos de velocidade variável para economia de energia em instalações existentes | +0.9% | Bases industriais legadas da América do Norte e da UE | Curto prazo (≤ 2 anos) |
| Manutenção preditiva habilitada por IA reduzindo o tempo de inatividade dos sistemas de acionamento | +0.5% | Global, adoção antecipada em mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Transição para topologias sem terras raras | +0.4% | Global, impulsionado pelas necessidades de resiliência da cadeia de suprimentos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Mandatos Rigorosos de Eficiência Energética Globais e Nacionais
As novas regras dos EUA, europeias e chinesas elevam os níveis mínimos de eficiência dos motores, compelindo efetivamente a adoção de acionamentos de frequência variável em plantas de uso intensivo de energia.[1]Departamento de Energia dos EUA, "Normas de Eficiência Energética para Motores Elétricos," ENERGY.GOV Auditorias industriais mostram que os motores consomem até 70% da eletricidade de manufatura, de modo que substituir partidas de velocidade fixa gera economias consideráveis de carbono e custos. Os governos agora vinculam incentivos fiscais e programas de subsídios a reformas de acionamentos verificadas, criando demanda previsível por produtos certificados. Os fornecedores respondem oferecendo acionamentos com software de avaliação energética que quantifica o retorno do investimento em menos de três anos. Como resultado, o mercado de acionamentos elétricos ganha um ciclo de substituição duradouro ancorado na aplicação de políticas.
Aceleração das Linhas de Produção de Mobilidade Elétrica que Demandam Acionamentos de Alta Precisão
As estações de montagem de baterias, enrolamento de motores e controle de qualidade em fábricas de veículos elétricos exigem repetibilidade abaixo de 0,1 milímetro, colocando os servo acionamentos no centro do projeto de linha. As montadoras automotivas se comprometeram com mais de USD 100 bilhões em direção à eletrificação, e cada fábrica greenfield especifica pacotes de movimento avançados desde o primeiro dia. As reformas brownfield de plantas de combustão interna também substituem transportadores legados por células flexíveis baseadas em servo. Os fornecedores de servo adicionam segurança integrada e E/S descentralizada para simplificar a colaboração com robôs, acelerando a implantação plug-and-play. Esse fluxo contínuo de capital consolida o mercado de acionamentos elétricos como principal beneficiário do investimento em mobilidade elétrica.
Reformas Digitais - Acionamentos de Velocidade Variável para Economia de Energia em Instalações Existentes
Instalações legadas frequentemente instalam acionamentos para reduzir o consumo de energia de bombas e ventiladores em 20-50%, com uma redução documentada de 30% em uma usina siderúrgica dos EUA após atualizações no sistema de resfriamento de água.[2]Danfoss, "Usina Siderúrgica dos EUA Economiza Energia com Acionamentos Danfoss," DANFOSS.COM As reformas evitam grandes obras civis, de modo que o tempo de inatividade da planta permanece mínimo e o retorno do investimento médio é de dois anos. As variantes de média tensão atendem a compressores antigos acima de 2 MW, onde as economias se acumulam pela redução das penalidades de potência reativa. Os fornecedores agrupam filtros harmônicos e gateways de monitoramento remoto, transformando os projetos em pacotes turnkey que facilitam os processos de aquisição. Consequentemente, a demanda por reformas estabiliza a receita mesmo quando os ciclos de gastos greenfield arrefecem.
Manutenção Preditiva Habilitada por IA Reduzindo o Tempo de Inatividade dos Sistemas de Acionamento
Os acionamentos inteligentes incorporam sensores de vibração e temperatura que transmitem dados para modelos em nuvem, permitindo a previsão de falhas com duas a quatro semanas de antecedência.[3]Siemens, "Manutenção Preditiva em Manufatura," SIEMENS.COM Os locais piloto relatam 40% menos paralisações não planejadas, evitando paralisações em toda a planta que podem custar USD 500.000 por evento. As equipes de manutenção transitam de reparos reativos para reparos programados, liberando orçamentos de mão de obra e peças de reposição. Os fornecedores monetizam o recurso por meio de painéis por assinatura, transformando o serviço pós-instalação em uma linha de receita recorrente. A abordagem fortalece a fidelização de clientes e eleva a proposta de valor do mercado de acionamentos elétricos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alto investimento inicial em comparação com alternativas de velocidade fixa | -0.7% | Global, agudo em mercados emergentes sensíveis ao preço | Curto prazo (≤ 2 anos) |
| Preocupações com confiabilidade em ambientes de trabalho pesado e alta harmônica | -0.4% | Global, concentrado em instalações de indústria pesada | Médio prazo (2-4 anos) |
| Volatilidade da cadeia de suprimentos para componentes eletrônicos de potência e ímãs | -0.6% | Global, aguda na manufatura da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Vulnerabilidades de cibersegurança em acionamentos inteligentes conectados em rede | -0.3% | Global, crescente nos setores de infraestrutura crítica | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Investimento Inicial em Comparação com Alternativas de Velocidade Fixa
Os acionamentos de frequência variável custam de três a cinco vezes mais do que os partidas por contator, tornando o investimento inicial uma barreira em plantas com restrições de caixa. Períodos de retorno inferiores a três anos atraem operadores financeiramente experientes, mas muitos ainda adiam as atualizações quando a eletricidade é subsidiada. A objeção é aguda nas faixas abaixo de 15 kW, onde as economias absolutas são modestas, prolongando os prazos de equilíbrio. Opções de financiamento como arrendamento de acionamentos ou energia como serviço estão surgindo, mas permanecem escassas fora da América do Norte e da Europa Ocidental. Com o tempo, a queda dos preços dos semicondutores e os incentivos das concessionárias podem diminuir a barreira, ampliando a demanda endereçável no mercado de acionamentos elétricos.
Vulnerabilidades de Cibersegurança em Acionamentos Inteligentes Conectados em Rede
Incidentes cibernéticos industriais visando o firmware de acionamentos aumentaram 40% em 2024, expondo novas superfícies de ataque em linhas de produção conectadas. Hackers exploram esquemas de autenticação desatualizados para penetrar nas redes de controle de plantas, uma ameaça ausente em partidas legadas autônomas. Alertas recentes envolvendo bases de código da ABB e da Siemens aumentaram a conscientização e forçaram ciclos urgentes de correção. Operadores de infraestrutura crítica agora especificam conformidade com a IEC 62443 e arquiteturas de confiança zero antes de aprovar a compra de acionamentos inteligentes. O cumprimento dessas exigências de segurança agrega custos e prolonga a validação, moderando o momentum de atualização no curto prazo no mercado de acionamentos elétricos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto:
Liderança em CA e Momentum dos Servo AcionamentosOs acionamentos CA detiveram uma participação dominante de 70,62% no mercado de acionamentos elétricos em 2025, refletindo sua versatilidade em bombas, ventiladores e linhas de transportadores que sustentam a automação industrial global. Interfaces padronizadas, cadeias de suprimentos de componentes maduras e ampla familiaridade dos instaladores sustentam a demanda, particularmente no processamento de alimentos e nas concessionárias de água, onde a confiabilidade supera o desempenho de ponta. Ao longo do horizonte de previsão, o mercado de acionamentos elétricos continuará a depender das plataformas de CA para controle básico de motores, à medida que as concessionárias intensificam as metas de eficiência em equipamentos centrífugos. Os servo acionamentos permanecem o nicho de crescimento mais rápido, com um CAGR de 4,25% até 2031, graças às plantas de manufatura discreta que requerem posicionamento sub-micrométrico na montagem de baterias, eletrônicos e dispositivos médicos. Os fornecedores de servo agora agrupam funções de segurança integradas e redes de cabo único, diferenciando suas ofertas premium das unidades de CA comoditizadas.
O mercado de acionamentos elétricos se beneficia de uma convergência tecnológica à medida que os algoritmos de servo migram para os pacotes de CA de alta especificação, borrando as linhas históricas de produtos enquanto mantêm as curvas de custo atraentes para usuários de médio porte. Os acionamentos CC, antes favorecidos em metais e mineração, agora ocupam nichos encolhendo porque o controle vetorial de CA moderno replica sua fidelidade de torque a um custo de manutenção menor. No entanto, alguns operadores de laminadoras ainda especificam unidades CC por compatibilidade legada, fornecendo um fluxo modesto de substituição. As plataformas de múltiplos acionamentos que combinam eixos de CA, servo e CC em um único rack estão ganhando atenção, especialmente entre os OEMs construtores de máquinas que valorizam a programação unificada entre as classes de movimento. Essa convergência suporta receitas de serviço ao longo do ciclo de vida para os principais fornecedores, reforçando a concentração moderada no mercado mais amplo de acionamentos elétricos.


Por Tensão:
Dominância de Baixa Tensão e Expansão de Média TensãoOs sistemas de baixa tensão abaixo de 1 kV representaram 62,98% da receita de 2025, sustentando a maioria das bombas, compressores e linhas de manuseio de materiais das fábricas. A simplicidade de instalação, a pronta disponibilidade de equipamentos de proteção em caixa moldada e os amplos conjuntos de habilidades dos técnicos mantêm o custo total de propriedade baixo, garantindo que o mercado de acionamentos elétricos retenha um núcleo de baixa tensão na manufatura padrão. O crescimento, no entanto, se inclina para os equipamentos de média tensão, que estão projetados para avançar a uma CAGR de 4,62% até 2031, à medida que os operadores de indústrias pesadas atualizam grandes motores para operação em velocidade variável.
Os projetos de média tensão normalmente surgem durante expansões de capacidade brownfield ou investimentos greenfield em plantas de GNL, cimento e dessalinização, onde bombas ou compressores excedem 2 MW. Os operadores favorecem essas soluções pelo melhor fator de potência e redução das perdas nos cabos em relação ao funcionamento de múltiplos motores de baixa tensão em paralelo. As topologias de inversor quase de dois níveis, os dispositivos de carbeto de silício e as capacidades regenerativas agora diferenciam os pacotes premium de média tensão, ajudando os fornecedores a justificar margens mais altas. Os recursos interativos com a rede elétrica, como a mitigação harmônica e os modos de suporte à rede, se alinham com os programas nascentes de microrredes em mineração e campos de petróleo remotos, agregando valor de resiliência. Como resultado, o mercado de acionamentos elétricos observa uma bifurcação: volumes de baixa tensão comoditizados sustentam a escala, enquanto as unidades de média tensão tecnologicamente sofisticadas geram concentrações de lucro desproporcionais.
Por Classificação de Potência:
Núcleo Abaixo de 250 kW e Expansão na Faixa IntermediáriaOs sistemas abaixo de 250 kW capturaram 46,87% da participação no mercado de acionamentos elétricos em 2025, refletindo a prevalência de motores de 75 kW e 110 kW em aplicações de HVAC, embalagens e abastecimento de água municipal. Essas classificações se beneficiam de pedidos baseados em catálogos, entrega rápida e ampla cobertura de canais, fatores que mantêm os preços médios de venda sob pressão competitiva. Prevê-se que a faixa de 251-500 kW se expanda a uma CAGR de 4,38% até 2031, à medida que os fabricantes consolidam múltiplas linhas de produção em células de maior capacidade para economizar espaço físico e custos de manutenção. Essa tendência amplia o tamanho do mercado de acionamentos elétricos em níveis intermediários, incentivando os fornecedores a ampliar suas ofertas de chassi com resfriamento aprimorado e gabinetes modulares IP55.
As indústrias de processo que atualizam motores de velocidade constante da era de 1980 frequentemente avançam diretamente para a faixa de potência intermediária para obter economias de energia imediatas com reconfiguração mínima da planta. A mais recente série Altivar Process da Schneider Electric demonstra o apelo ao integrar lógica de processo, permitindo assim que um único acionamento regule fluxo, pressão e nível sem CLPs autônomos. Acima de 500 kW, o crescimento permanece restrito a pás de mineração personalizadas, laminadoras e tuneladoras, onde longos ciclos de engenharia desaceleram os ganhos de volume. No entanto, megaprojetos em dessalinização no Oriente Médio e na mineração de cobre na África sustentam um fluxo constante de licitações de alta potência que contribuem com receitas irregulares, porém lucrativas, para o mercado de acionamentos elétricos.
Por Usuário Final:
Peso do Petróleo e Gás e Potencial de Crescimento da Manufatura DiscretaAs aplicações de petróleo e gás geraram 23,55% da receita de 2025, utilizando acionamentos para compressores de gasodutos, bombas de lama de perfuração e boosting submarino, onde o tempo de atividade é fundamental. Invólucros robustecidos, revestimento conforme e classificações à prova de explosão diferenciam as ofertas, enquanto modelos de gêmeo digital ajudam os operadores a programar janelas de manutenção offshore com eficiência. As concessionárias de água e águas residuais seguem de perto, à medida que os reguladores intensificam as metas de energia para estações de bombeamento e sopradores de aeração, levando os municípios a recorrer a subsídios destinados à redução de carbono.
A manufatura discreta registra o maior CAGR de 4,65% até 2031, refletindo o investimento global em linhas de baterias para veículos elétricos, montagem de smartphones e dispositivos médicos de precisão. Essas plantas demandam precisão de classe servo, redes EtherCAT determinísticas e segurança funcional integrada para suportar robôs colaborativos. Os montadores de eletrônicos no Vietnã e na Índia agora especificam painéis de manutenção preditiva como padrão, gerando receita incremental de software para os fornecedores. Os segmentos químico e petroquímico mantêm demanda de base por acionamentos à prova de chama, especialmente em complexos do Oriente Médio onde a capacidade integrada de refino para químicos está em expansão. Em todos os verticais, o setor de acionamentos elétricos monetiza cada vez mais os serviços de dados, deslocando o valor das margens de hardware para a análise por assinatura.
Análise Geográfica
Mercado de Acionamentos Elétricos da APAC
A Ásia-Pacífico manteve a maior participação no mercado de acionamentos elétricos em 2025, com 45,10%, sustentada pelos 50 bilhões de USD em gastos com automação da China em 2024 e pela expansão fabril incentivada por políticas na Índia. As empresas chinesas continuam a substituir partidas convencionais por pacotes de velocidade variável para atender ao mais recente mandato de intensidade energética do país, enquanto a adoção de servos acelera nos clusters de gigafábricas de baterias ao longo do Delta do Rio Yangtze. O programa de Incentivo Vinculado à Produção da Índia impulsiona a fabricação localizada de eletrodomésticos, estimulando a demanda por servos de médio porte em prensas de chapa metálica e máquinas de moldagem por injeção. Japão e Coreia do Sul permanecem na vanguarda tecnológica, adquirindo acionamentos premium habilitados por inteligência artificial para células de robôs colaborativos e fábricas de semicondutores, enquanto as nações do Sudeste Asiático avançam de células de automação piloto para linhas de produção completas. Essas atividades combinadas consolidam a primazia regional no mercado de acionamentos elétricos.
Mercado de Acionamentos Elétricos da América do Norte
A América do Norte apresenta demanda estável de substituição à medida que plantas industriais existentes retrofitam acionamentos para atender às normas de motores do Departamento de Energia dos EUA e aproveitam os incentivos das concessionárias para resposta à demanda. As iniciativas de relocalização automotiva em torno dos Grandes Lagos geram novos pedidos de servos, evidenciando o tamanho do mercado de acionamentos elétricos na manufatura discreta. O setor de mineração do Canadá implanta pacotes de média tensão nas expansões de potássio e níquel, enquanto os fornecedores automotivos de primeiro nível do México especificam servos com segurança integrada para centros de usinagem de carcaças de transmissão. Uma tendência paralela em direção a plataformas de manutenção preditiva em nuvem favorece os ecossistemas de software domésticos, garantindo que os serviços digitais se sobreponham às remessas de hardware.
Mercado de Acionamentos Elétricos da Europa e África
A Europa representa um cenário maduro, porém orientado à inovação, onde os roteiros da Indústria 4.0 e o Pacto Ecológico Europeu reforçam a penetração de velocidade variável. Os exportadores alemães de automação demandam acionamentos de relutância síncrona para reduzir o risco de materiais magnéticos, os fabricantes italianos de máquinas OEM incorporam firmware com segurança cibernética para proteger a propriedade intelectual, e as plantas de processo nórdicas adotam acionamentos regenerativos para fortalecer redes com alta participação de renováveis. A África, embora com uma base menor atualmente, registra o CAGR mais rápido de 5,26% até 2031, à medida que as minas sul-africanas eletrificam caminhões de transporte e as prensas de cimento nigerianas instalam inversores de média tensão. Os fabricantes europeus que realocam etapas intensivas em mão de obra para o Norte da África também elevam a adoção localizada de servos. Em conjunto, esses padrões diversificam os fluxos de receita regionais, estabilizando a trajetória de longo prazo do mercado de acionamentos elétricos.

Panorama regulatório
A regulamentação de eficiência energética é uma alavanca política fundamental para acionamentos elétricos, com o marco de Ecodesign da UE (Regulamento (UE) 2019/1781) estabelecendo requisitos mínimos de eficiência que abrangem acionamentos de velocidade variável na faixa de 0,12 kW a 1000 kW. Isso intensifica o foco em conformidade para produtos convencionais de baixa tensão em CA. Nos Estados Unidos, o Departamento de Energia ampliou a cobertura de motores por meio de sua regra final de janeiro de 2025 para motores elétricos de escopo ampliado (ESEMs), com prazos de conformidade se estendendo até 2029. A mudança influencia as decisões de pareamento entre motor e acionamento dos fabricantes de equipamentos originais (OEMs) e os requisitos de documentação na América do Norte.
Atualizações de normas e avaliação de conformidade também moldam a engenharia de produtos e o tempo de lançamento no mercado. A IEC continuou a atualizar a família IEC 61800, usada para segurança de acionamentos, compatibilidade eletromagnética (EMC) e referência de eficiência, incluindo a publicação da EN IEC 61800-9-2:2025 (março de 2025) para eficiência energética de eletrônica de potência, que apoia declarações de eficiência mais comparáveis para acionamentos e sistemas de acionamento. Para servoacionamentos com marcação CE na Europa, as vias de certificação se tornaram ainda mais rigorosas por meio das orientações da TUV Rheinland, em vigor a partir de 22 de abril de 2026, exigindo validação conjunta de segurança funcional (PLd alinhado à IEC 61800-5-2) e imunidade EMC (IEC 61800-3 Ed.3). Isso aumenta a importância de planos de teste coordenados entre design, firmware e laboratórios de EMC. Em paralelo, o Departamento de Energia dos EUA (DOE) atualizou sua política de fiscalização em 10 de junho de 2026 para adiar a aplicação de certas declarações voluntárias sobre categorias de motores ampliadas até 14 de outubro de 2026, afetando a forma como os fornecedores comunicam atributos de eficiência durante a transição.
Análise da cadeia de valor
A cadeia de valor de acionamentos elétricos começa com materiais e componentes upstream, incluindo cobre e aço elétrico para motores, materiais de terras raras para projetos baseados em ímãs, e semicondutores de potência usados em inversores. A manufatura midstream abrange a eletrônica de acionamento (módulos de potência, placas de controle, invólucros), submontagens de motores (estatores, rotores, ímãs) e funções de firmware e segurança. Segue-se a integração de sistemas por OEMs e fornecedores de nível (Tier), incluindo integradores automotivos e de automação industrial, junto com a distribuição por meio de vendas diretas, integradores de sistemas e parceiros de canal industrial. O valor downstream vem cada vez mais de ferramentas de comissionamento, software de auditoria energética e ajuste, e assinaturas de monitoramento de condição, à medida que os acionamentos se tornam mais interconectados em ambientes de CLP e Ethernet Industrial.
A continuidade do fornecimento e os ciclos de qualificação continuam sendo restrições centrais, especialmente em torno de ímãs e semicondutores. Os controles de exportação de terras raras ligados à China e a escassez relacionada relatada em 2025 evidenciaram a vulnerabilidade no fornecimento de ímãs e repercutiram nos cronogramas de motores e inversores. Isso está alinhado com a mudança de contexto do relatório em direção a topologias com uso reduzido de ímãs ou livres de terras raras. Ao mesmo tempo, parcerias de ecossistema estão sendo usadas para garantir conteúdo crítico de eletrônica de potência e alinhar plataformas, ilustrado pela onsemi e Geely ampliando a colaboração em abril de 2026 em torno de carbeto de silício (EliteSiC) para plataformas de veículos, e pela NIO e Bosch assinando um acordo de cooperação estratégica em fevereiro de 2026 em áreas de trem de força e controle relacionadas. Esses movimentos apontam para um acoplamento mais estreito entre fornecedores de dispositivos, eletrônica de acionamento e roteiros de equipamentos finais, com qualificação e validação de segurança funcional cada vez mais compartilhadas ao longo da cadeia.
Cenário Competitivo
O mercado de acionamentos elétricos apresenta concentração moderada, com os cinco principais fornecedores representando aproximadamente 55% da receita global, permitindo-lhes buscar a diferenciação por meio da tecnologia, em vez de cortes de preços. ABB, Siemens e Schneider Electric enfatizam firmware endurecido contra ameaças cibernéticas que atende às diretrizes da IEC 62443, garantindo licitações em plantas de infraestrutura crítica preocupadas com ameaças de rede. Yaskawa e Mitsubishi Electric concentram-se em portfólios de servo acionamentos de alta precisão com arquiteturas de segurança de cabo único que simplificam a integração de robôs na montagem de baterias e eletrônicos. Em todo o grupo de líderes, os módulos de manutenção preditiva habilitados por IA tornaram-se requisitos básicos, alimentando painéis em nuvem que encurtam os ciclos de diagnóstico e elevam as taxas de adesão a serviços.
Desafiadores de médio porte como TMEIC e Danfoss aproveitam pontos fortes de nicho em aplicações de média tensão e economia de energia em HVAC, frequentemente vencendo por meio de modelos de custo do ciclo de vida que quantificam reduções de dois dígitos na eletricidade. Fornecedores de componentes como Infineon e Wolfspeed entram no ecossistema por meio de dispositivos de carbeto de silício, formando alianças de codesenvolvimento para otimizar a eficiência do inversor e os perfis térmicos. As topologias de motor sem terras raras abrem espaço em branco para disruptores como ZF, que promove plataformas de relutância comutada para sistemas de eixo eletrônico em veículos comerciais. As aquisições estratégicas continuam, exemplificadas pela compra da Vitesco pela Schaeffler em 2024, sinalizando a integração vertical como proteção contra a volatilidade da cadeia de suprimentos. Coletivamente, essas dinâmicas mantêm a tensão competitiva enquanto reforçam um caminho de crescimento liderado pela tecnologia para o mercado de acionamentos elétricos.
Líderes do Setor de Acionamentos Elétricos
ABB Ltd
Siemens AG
Rockwell Automation Inc.
Schneider Electric SE
Danfoss A/S
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Acionamentos Elétricos
- ABB Ltd.
- Siemens AG
- Danfoss A/S
- Rockwell Automation Inc.
- Schneider Electric SE
- Yaskawa Electric Corporation
- Mitsubishi Electric Corporation
- Nidec Corporation
- SEW-EURODRIVE GmbH and Co KG
- TMEIC Corporation
- WEG S.A.
- Hitachi Ltd.
- Fuji Electric Co. Ltd.
- Eaton Corporation plc
- Emerson Electric Co.
- Toshiba International Corporation Inc.
- Parker Hannifin Corporation
- Regal Rexnord Corporation
- Johnson Electric Holdings Limited
- Bonfiglioli Riduttori S.p.A.

Oportunidades de mercado e perspectivas futuras
As oportunidades de curto prazo se concentram onde conformidade, digitalização e resiliência se cruzam. Âncoras de eficiência e conformidade, como o Regulamento de Ecodesign da UE (UE) 2019/1781 para motores e acionamentos de velocidade variável, junto com a publicação de março de 2025 da EN IEC 61800-9-2:2025, criam valor para fornecedores capazes de documentar a eficiência em nível de sistema e simplificar a seleção para compradores de retrofit. Isso é particularmente relevante em ativos de bombas, ventiladores e compressores de alta demanda, onde projetos de velocidade variável são adquiridos com base em retorno de investimento e verificação. Na manufatura discreta com uso intensivo de servoacionamentos, os requisitos de certificação mais rigorosos voltados para a UE, sinalizados pelas orientações da TUV Rheinland em vigor a partir de 22 de abril de 2026, que exigem validação conjunta de segurança funcional e EMC para a marcação CE de servoacionamentos, também impulsionam a demanda por plataformas de servoacionamento pré-certificadas e kits de design prontos para teste que reduzem o trabalho de conformidade dos fabricantes de máquinas.
A volatilidade da cadeia de suprimentos e a transição para eletrônica de potência de banda larga (wide-bandgap) abrem espaço adicional para produtos e serviços. Os gargalos de terras raras destacados em 2025, e o interesse resultante em abordagens de relutância síncrona e outras livres de terras raras mencionadas no contexto do relatório, beneficiam fornecedores de acionamentos que oferecem controle sem sensor comprovado, mitigação robusta de harmônicas e engenharia de aplicação para ambientes de trabalho pesado. Critérios digitais e de resistência também estão moldando as decisões de compra: a expansão da ABB em maio de 2026 de variantes de acionamentos industriais IP66 e UL Tipo 4X aponta para usuários finais priorizando classificações de proteção para evitar invólucros secundários e reduzir o custo de instalação em locais de lavagem ou ao ar livre. O white paper "Drive System 2030" da ZVEI, de março de 2026, reforça ainda mais a direção rumo à conectividade e integração de IIoT. Juntos, esses pontos comprobatórios apoiam oportunidades em soluções de retrofit empacotadas (acionamento mais filtros, gateway de monitoramento e software de verificação) e em gestão de acionamentos definida por software, que pode ser implantada em instalações existentes (brownfield) para padronizar diagnósticos, práticas de cibersegurança e fluxos de trabalho de manutenção.
Recent Industry Developments in Mercado de Acionamentos Elétricos
- Julho de 2026: A Danfoss introduziu grandes atualizações de software e hardware para seu acionamento de frequência variável iC7-Automation, adicionando suporte ATEX integrado, redundância PROFINET S2 e opções de maior densidade de potência para módulos de 500 V e 690 V. A atualização fortalece o posicionamento da Danfoss em linhas de produção de área classificada e alta disponibilidade, onde certificação e resiliência de rede podem ser decisivas na escolha do fornecedor.
- Maio de 2026: A ABB expandiu seu portfólio de acionamentos industriais com variantes IP66 e UL Tipo 4X projetadas para ambientes exigentes. Ao permitir a implantação de acionamentos sem invólucros de proteção adicionais em ambientes severos ou de lavagem, o lançamento visa instalação mais rápida e menor custo total instalado para usuários em setores como água, processamento de alimentos e movimentação de materiais ao ar livre.
- Junho de 2024: A Airbus e a Toshiba firmaram parceria para codesenvolver sistemas de propulsão elétrica para aeronaves de mobilidade aérea urbana. A colaboração destacou a contínua transferência de tecnologia entre propulsão elétrica de alto desempenho e capacidades de acionamento industrial, apoiando uma demanda mais ampla por eletrônica de potência avançada, algoritmos de controle e integração de motor-acionamento de alta confiabilidade.


Mercado de Acionamentos Elétricos Escopo do relatório e metodologia de pesquisa
Definição e escopo do mercado
Neste relatório, o mercado de acionamentos elétricos abrange a receita obtida com acionamentos CA, acionamentos CC e servoacionamentos usados para controlar a velocidade e o torque de motores elétricos em ambientes industriais e de infraestrutura, medida em valor em USD.
Exclusões de escopo: excluímos o motor elétrico como produto isolado e contabilizamos apenas o acionamento e sua eletrônica de controle associada vendidos como uma solução de acionamento elétrico.
Visão geral da segmentação
- Por Produto
- Acionamentos CA
- Acionamentos CC
- Servo Acionamentos
- Por Tensão
- Acionamento de Baixa Tensão
- Acionamento de Média Tensão
- Por Classificação de Potência
- Menos de 250 kW
- 251-500 kW
- Acima de 500 kW
- Por Indústria de Usuário Final
- Petróleo e Gás
- Água e Águas Residuais
- Química e Petroquímica
- Alimentos e Bebidas
- Geração de Energia
- HVAC
- Celulose e Papel
- Indústrias Discretas
- Outras Indústrias de Usuário Final
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Itália
- Reino Unido
- França
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Restante da África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental é usada para construir a estrutura do modelo e manter as premissas vinculadas à atividade industrial observável. Referenciamos fontes públicas como a Agência Internacional de Energia (para sinais de eficiência energética), a Administração de Informações de Energia dos EUA (para o contexto de eletricidade industrial), Eurostat e UN Comtrade (para verificações de direção de produção e comércio), e estatísticas ou publicações de grupos como NEMA ou IEC para o contexto de eficiência de sistemas de motores e normas.
Também revisamos registros de empresas, relatórios anuais, apresentações a investidores e cobertura de imprensa confiável para entender onde a demanda está crescendo, quais usuários finais estão investindo e como os preços estão se movendo entre faixas de tensão e potência. Quando ajuda a preencher lacunas de dados, usamos assinaturas pagas para dados financeiros e inteligência de empresas, bancos de dados de patentes e conjuntos de dados de comércio em nível de embarque para validar o mix de produtos e a exposição regional. Essas fontes de pesquisa documental são meramente ilustrativas, e muitas outras referências públicas e pagas também foram usadas para coletar, validar e esclarecer os dados.
Entrevistas e pesquisas primárias
O trabalho primário é usado para confirmar o que está realmente sendo comprado, como os projetos são orçados e como as mudanças de preço se traduzem em receitas realizadas. Conversamos com fabricantes de acionamentos, distribuidores e integradores de sistemas, além de usuários finais em setores como água e esgoto, petróleo e gás, geração de energia, HVAC e manufatura discreta. Em seguida, testamos essas mesmas premissas em condições de estresse na Ásia-Pacífico, EMEA e Américas para evitar uma visão restrita a uma única região.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 33% | Executivos (CXOs): 16% | Ásia-Pacífico: 49% |
| Nível médio: 49% | Líderes funcionais/de unidade: 37% | EMEA: 30% |
| Empresas menores: 18% | Gerentes: 47% | Américas: 21% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down, na qual a atividade industrial e a adoção de eficiência em sistemas de motores são mapeadas em um conjunto de demanda por acionamentos, que é então dividido por tipo de produto, classe de tensão, potência nominal, setor de usuário final e região. Para manter os totais realistas, corroboramos com aproximações seletivas bottom-up, como o preço médio de venda (ASP) amostrado multiplicado pelos volumes de embarque para faixas de tensão importantes e verificações de canal sobre pedidos de grandes projetos.
As entradas relevantes neste mercado incluem a base instalada de equipamentos acionados por motor em indústrias de processo, o ritmo de penetração de acionamentos de velocidade variável em bombas, ventiladores e compressores, a mudança de participação entre projetos de baixa e média tensão, mudanças no mix de potência nominal, e o momento de substituição ligado a normas de eficiência e pressão de preços de energia. Quando um segmento tem visibilidade limitada, preenchemos a lacuna usando premissas de mix conservadoras e depois as testamos sob estresse por meio de feedback de integradores e usuários finais.
Para previsão, usamos principalmente análise de cenários apoiada por verificações curtas de tendência ARIMA em indicadores de produção industrial e consumo de energia. Em seguida, os pesos dos cenários são ajustados com base no que especialistas observam em pipelines de projetos e ciclos orçamentários. Essa abordagem evita reagir de forma exagerada a uma oscilação de um único ano, ao mesmo tempo em que reflete mudanças reais em preços e mix.
Validação de dados e ciclo de atualização
Antes da aprovação final, nossas estimativas são verificadas cruzadamente com sinais independentes, como uso de eletricidade industrial, direção do capex de automação e movimento comercial para categorias-chave de acionamentos, e depois saltos incomuns são revisados em nível de segmento. Quando as variações são grandes, reverificamos o limite do escopo, executamos novamente as premissas de preço e mix, e recontatamos respondentes selecionados para confirmar se a mudança é real ou um artefato de modelagem.
Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando eventos materiais afetam preços, disponibilidade de fornecimento ou padrões de gastos dos usuários finais. Imediatamente antes da entrega, um analista realiza uma nova revisão do momento de conversão cambial, anúncios recentes e os indicadores públicos mais atuais, para que os clientes recebam a visão mais atual possível.
Comparação da estimativa de mercado de acionamentos elétricos da Mordor Intelligence com outras estimativas publicadas
Os tamanhos de mercado publicados para acionamentos elétricos podem parecer muito distantes entre si, mesmo quando o mercado parece ser a mesma coisa, porque o momento de atualização e o escopo contabilizado nem sempre coincidem. As diferenças também aparecem quando uma estimativa usa premissas agressivas de crescimento de preços, ou quando as datas de conversão cambial regional não estão alinhadas ao mesmo período fiscal.
Em nosso trabalho, o ciclo de atualização importa porque os preços dos acionamentos e o momento dos projetos podem mudar dentro de um ano, especialmente entre pedidos de baixa e média tensão e entre faixas de potência nominal. Quando as taxas de câmbio são aplicadas em pontos diferentes do ano, as mesmas receitas locais podem se traduzir em totais em USD diferentes, e essa dispersão é reduzida por meio de reverificações na progressão do ASP e no mix de segmentos, uma disciplina aplicada pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 27,92 bilhões de USD (2026) | |
| Consultoria Global A | 95,28 bilhões de USD (2024) | Este número parece usar uma definição mais ampla que pode incluir elementos adjacentes do sistema de acionamento elétrico além dos acionamentos, e também reflete um ano-base diferente que não é diretamente comparável a uma visão do ano corrente de 2026. |
| Editora do Setor B | 27,30 bilhões de USD (2025) | O escopo provavelmente mistura trens de acionamento elétrico ou categorias de acionamento voltadas para veículos, e a trajetória de preços para os próximos anos não está claramente vinculada ao mix de tensão e potência nominal, o que pode alterar o total em USD mesmo que a atividade em unidades seja semelhante. |
Entre os três números, as maiores diferenças são explicadas por limites de escopo e escolhas de momento, não por um único erro aritmético. Ao manter o conjunto de produtos contabilizados limitado a acionamentos e ao alinhar preços, mix e o momento de conversão cambial a uma base de ano consistente, o tamanho de mercado resultante permanece rastreável a entradas claras que podem ser repetidas e reverificadas.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de acionamentos elétricos em 2026?
O tamanho do mercado é de USD 27,92 bilhões em 2026.
Qual CAGR está previsto para os acionamentos elétricos entre 2026 e 2031?
O mercado está projetado para crescer a uma CAGR de 4,13% no período.
Qual categoria de produto lidera a participação na receita?
Os acionamentos CA detêm a maior participação, com 70,62% em 2025.
Qual segmento de usuário final está se expandindo mais rapidamente?
Espera-se que a manufatura discreta avance a uma CAGR de 4,65% até 2031.
Qual região apresenta a maior taxa de crescimento?
A África está prevista para registrar o CAGR mais rápido de 5,26% até 2031.
Qual tendência tecnológica diferencia os principais fornecedores?
A manutenção preditiva habilitada por IA e o firmware endurecido contra ameaças cibernéticas distinguem os principais fornecedores.
Página atualizada pela última vez em:



