
Tamanho e Participação do Mercado de Embalagens Assépticas
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 86.36 Bilhões de dólares |
| Tamanho do Mercado (2031) | 141.06 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 10.31 % |
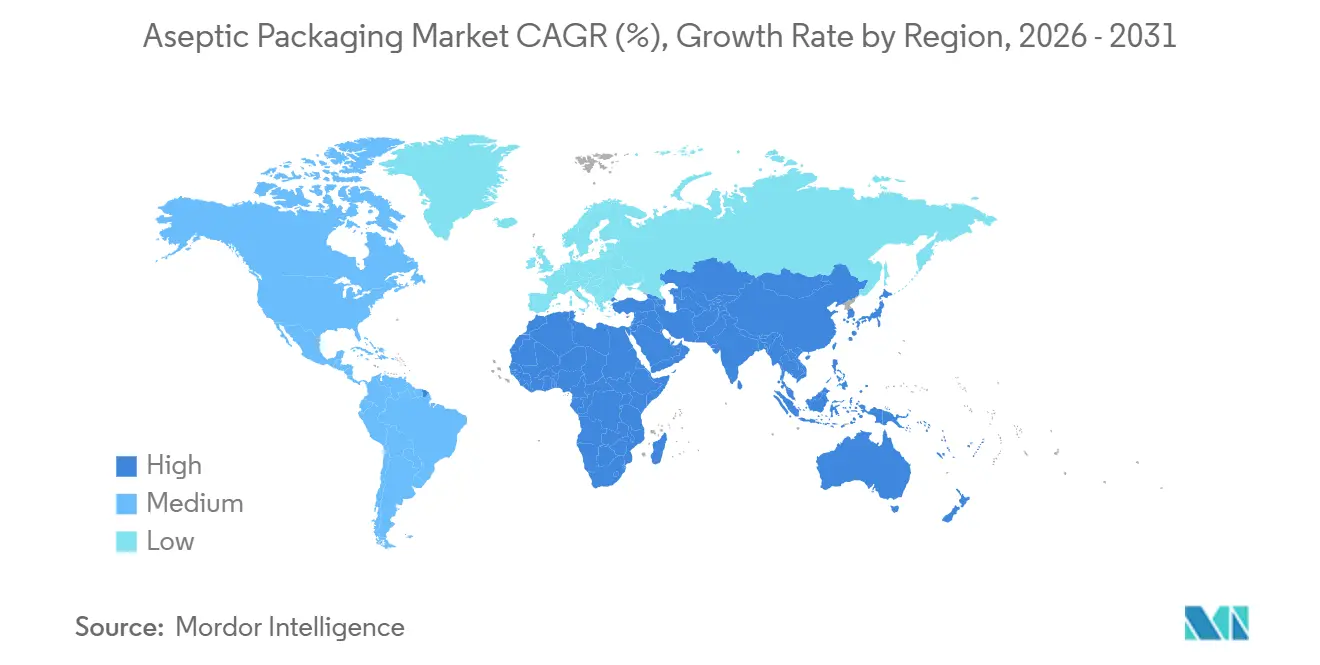
| Mercado de Crescimento Mais Rápido | África |
| Maior Mercado | Ásia-Pacífico |
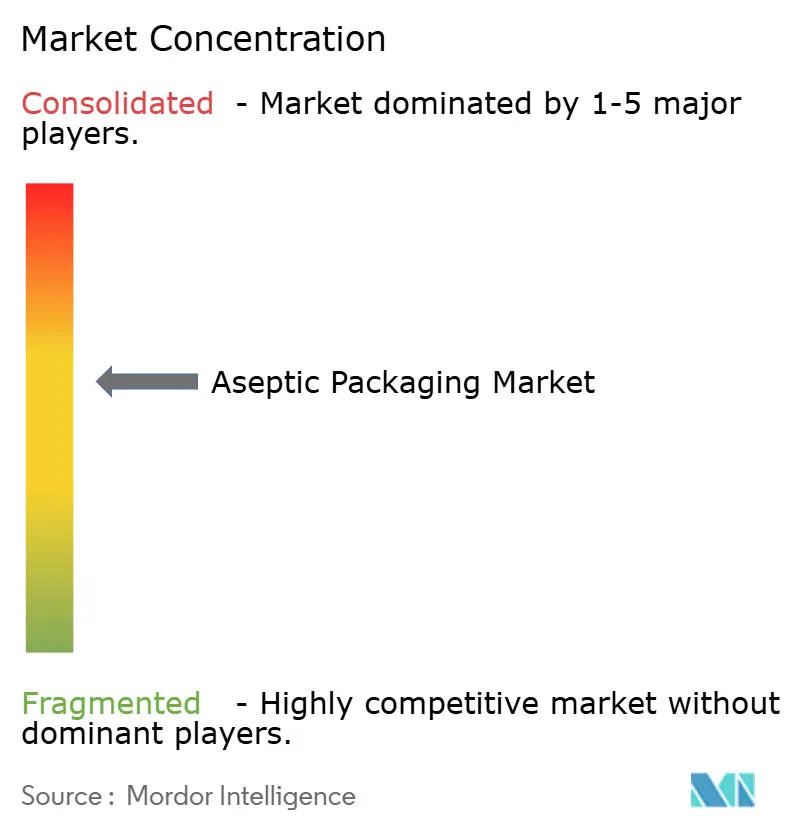
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Embalagens Assépticas por Mordor Intelligence
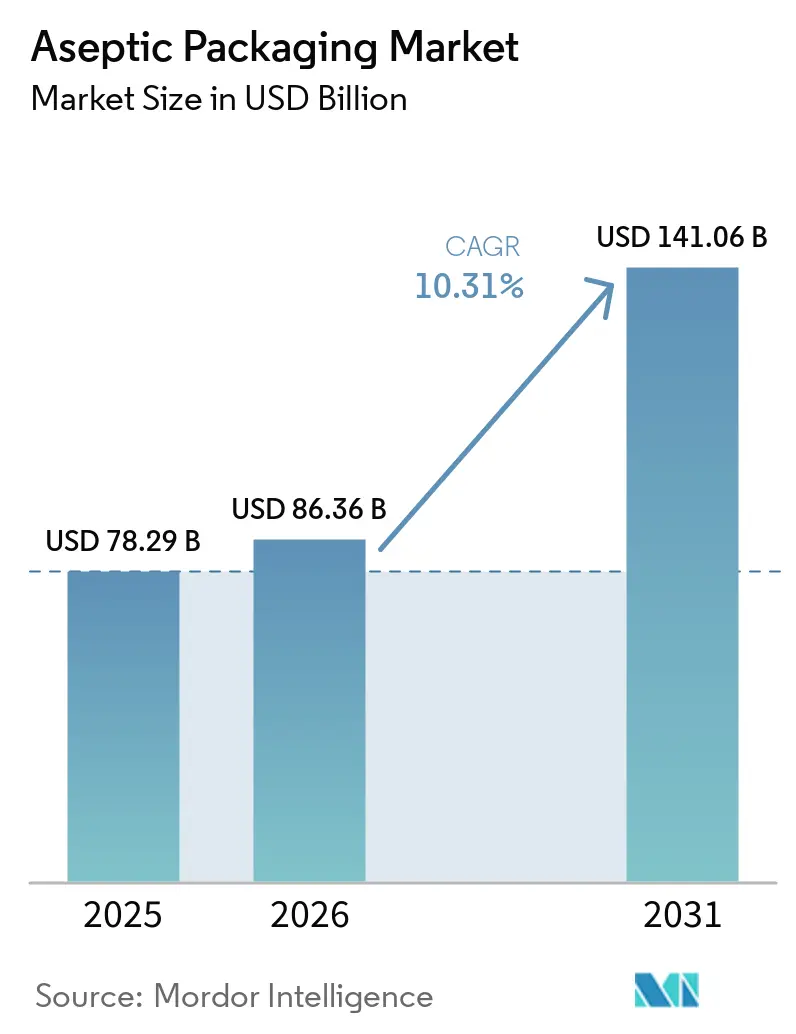
O tamanho do mercado de embalagens assépticas deve crescer de USD 78,29 bilhões em 2025 para USD 86,36 bilhões em 2026 e está previsto para atingir USD 141,06 bilhões até 2031, a uma CAGR de 10,31% no período 2026-2031. O impulso decorre do aumento dos custos logísticos que favorecem a distribuição em temperatura ambiente, de medidas regulatórias que recompensam formatos estéreis estáveis em prateleira e de investimentos em embalagens flexíveis com impressão digital que reduzem as quantidades mínimas de pedido para marcas emergentes de venda direta ao consumidor. As caixas continuaram a ancorar os volumes de laticínios e sucos em 2025, mas sacos e sachês estão ganhando participação à medida que sua eficiência volumétrica reduz os custos de frete em 20-30%. Os laminados compostos também estão se expandindo porque estruturas à base de fibra com revestimentos de alta barreira contornam as complicações de reciclagem do papel-alumínio. Regionalmente, a Ásia-Pacífico lidera em volume, enquanto a África registra o crescimento mais rápido à medida que os custos de energia para cadeia de frio aumentam. A intensidade competitiva permanece moderada, com os cinco maiores fornecedores controlando aproximadamente 45% da receita e conversores regionais usando flexibilidade de curto prazo para conquistar pedidos locais.
Principais Conclusões do Relatório
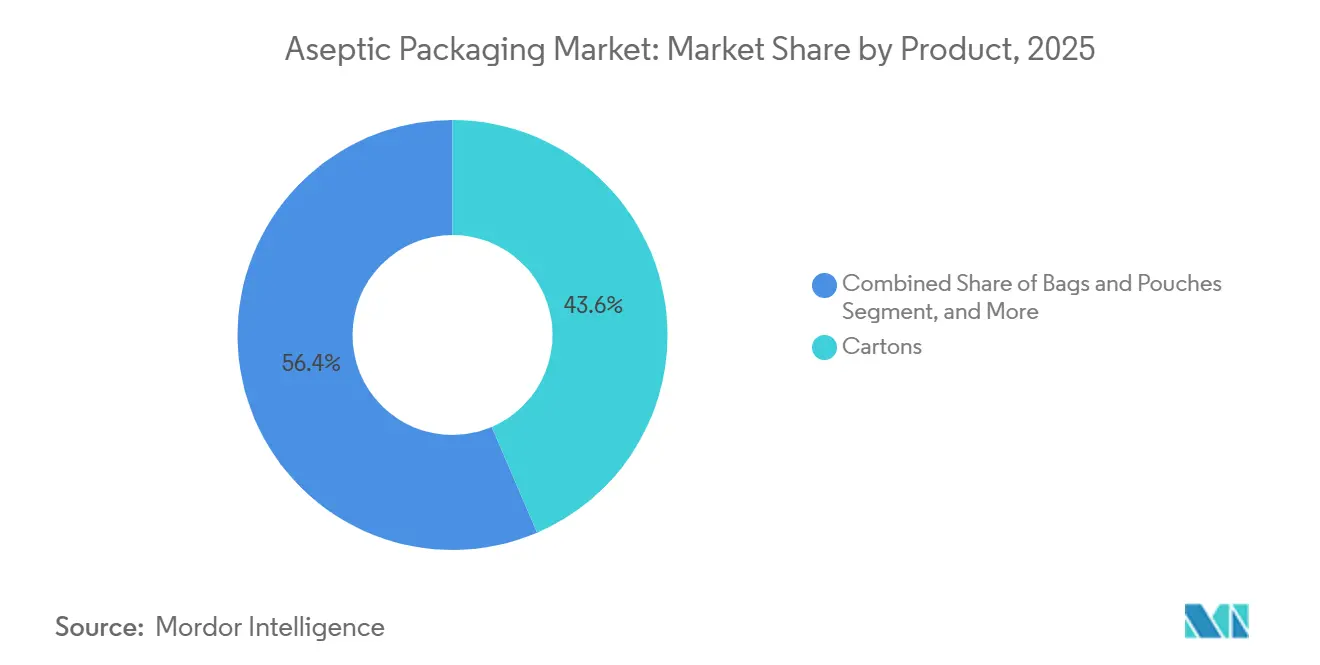
- Por produto, as caixas lideraram com uma participação de receita de 43,56% em 2025, enquanto sacos e sachês devem avançar a uma CAGR de 11,31% até 2031.
- Por composição de material, papel e papelão detinham 47,13% do mercado de embalagens assépticas em 2025, enquanto os laminados compostos devem crescer a uma CAGR de 11,39% até 2031.
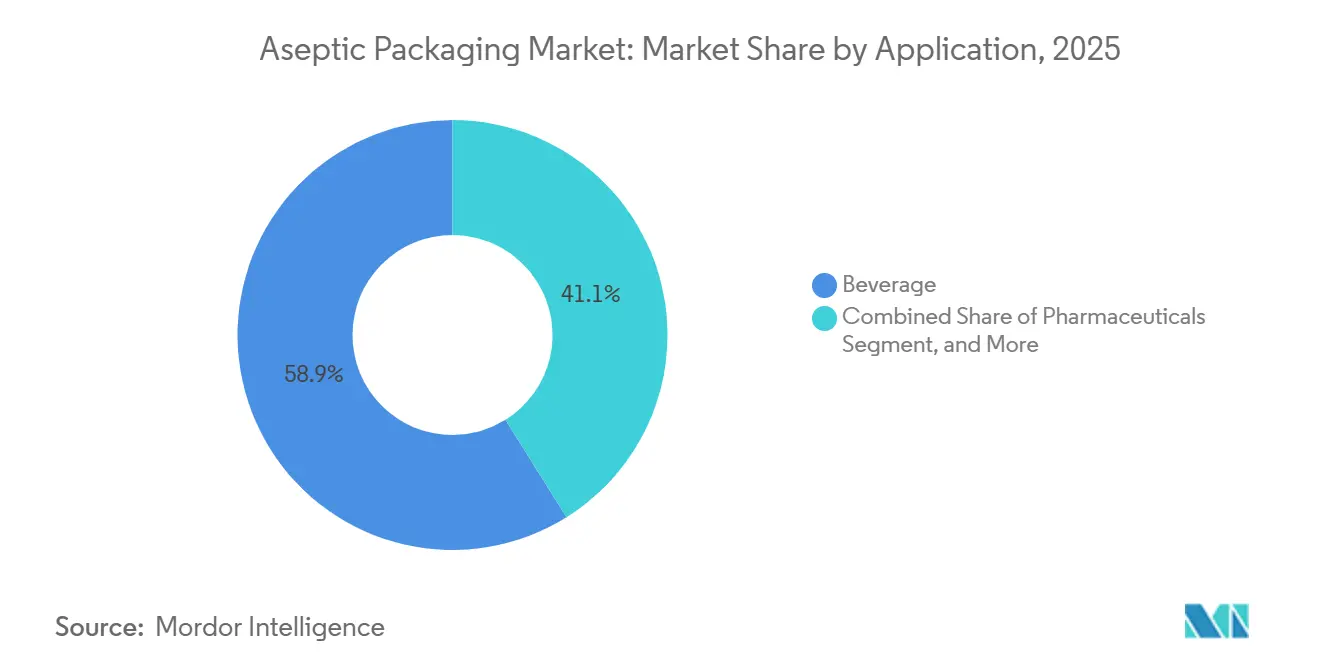
- Por aplicação, as bebidas representaram 58,89% da participação do mercado de embalagens assépticas em 2025, e os produtos farmacêuticos devem registrar uma CAGR de 11,13% entre 2026-2031.
- Por tecnologia de envase, o sistema formar-envasar-selar capturou 42,36% da receita em 2025, mas os sistemas de injeção estão no caminho para uma CAGR de 11,17% até 2031.
- Por geografia, a Ásia-Pacífico representou 35,67% das vendas em 2025, enquanto a África deve registrar uma CAGR de 11,34% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento Rápido de Bebidas Funcionais Prontas para Consumo | +2.1% | Global, mais visível na América do Norte, Europa e centros urbanos da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Expansão da Distribuição de Laticínios em Temperatura Ambiente na Ásia Emergente | +1.8% | Índia, Indonésia, Vietnã, com extensão ao Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Regulamentações Rigorosas de Segurança Alimentar Impulsionando a Adoção de Embalagens Estéreis | +1.5% | América do Norte e UE, com cascata para América Latina e Oriente Médio | Curto prazo (≤ 2 anos) |
| Mudança Vinculada à Inflação da Cadeia de Frio para Logística de Produtos Estáveis em Prateleira | +1.9% | Global, aguda na África, América Latina e Sul da Ásia | Médio prazo (2-4 anos) |
| Tendência para Mandatos de Embalagens Sustentáveis e Leves | +1.3% | UE, América do Norte, primeiros adotantes Japão e Coreia do Sul | Longo prazo (≥ 4 anos) |
| Ascensão de SKUs Curtos Habilitados por Impressão Digital para Marcas de Venda Direta ao Consumidor | +0.9% | América do Norte e UE, emergindo na Ásia-Pacífico urbana | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento Rápido de Bebidas Funcionais Prontas para Consumo
Shakes prontos para beber, bebidas probióticas e leites vegetais fortificados estão migrando para caixinhas e sachês de temperatura ambiente, viabilizando a distribuição nacional sem refrigeração e impulsionando o crescimento do mercado de embalagens assépticas. Exemplos de marcas, como bebidas proteicas na América do Norte, reduziram os custos logísticos em aproximadamente um quarto ao migrar da cadeia de frio para embalagens assépticas.[1] Os investimentos de capital refletem essa mudança, com produtores de bebidas funcionais respondendo por 40% das novas instalações de enchedoras de caixinhas em 2025. Novos entrantes de menor porte recorrem a co-packers que operam sachês assépticos em lotes de 10.000 a 25.000 unidades, acelerando testes de sabor e limitando a exposição a estoques. A disposição dos consumidores em pagar preços premium por atributos relacionados à imunidade, saúde intestinal e recuperação sustenta o custo de material mais elevado das soluções assépticas.
Expansão da Distribuição de Laticínios em Temperatura Ambiente na Ásia Emergente
O leite e o iogurte processados em temperatura ultra-alta agora chegam a consumidores rurais que não dispõem de refrigeração confiável. As cooperativas indianas aumentaram a capacidade de caixas em aproximadamente um quinto durante 2024-2025 para penetrar nas cidades de segundo e terceiro nível. Os formatos em temperatura ambiente reduzem a deterioração na estação das monções, estabilizam a demanda e obtêm modestos prêmios de preço sobre o leite fresco, permanecendo acessíveis em relação aos pós importados. Incentivos fiscais governamentais para equipamentos assépticos na Indonésia e no Vietnã aguçaram o caso de investimento, e processadores multinacionais registraram crescimento de dois dígitos em portfólios de laticínios em temperatura ambiente.[2]
Regulamentações Rigorosas de Segurança Alimentar Impulsionando a Adoção de Embalagens Estéreis
A Agência de Alimentos e Medicamentos dos Estados Unidos atualizou as diretrizes de processamento asséptico em 2024, elevando os requisitos de validação para alimentos de baixa acidez.[3] A Europa seguiu o mesmo caminho ao sinalizar riscos de migração em determinados sistemas adesivos. Em conjunto, essas medidas levaram as empresas alimentícias a adotar processos assépticos que dispensam conservantes químicos e alcançam a esterilidade comercial por meio do tratamento em temperatura ultra-alta combinado com envase estéril. Grandes processadores diluem os custos de conformidade em altos volumes, enquanto empresas menores recorrem cada vez mais a co-packers assépticos, sustentando o crescimento do mercado de embalagens assépticas.
Mudança Vinculada à Inflação da Cadeia de Frio para Logística de Produtos Estáveis em Prateleira
O aumento dos preços do diesel e da eletricidade desde 2024 ampliou a diferença de custo entre a distribuição refrigerada e a distribuição em temperatura ambiente. Em vários corredores da África Subsaariana, o armazenamento refrigerado pode absorver 18-22% dos custos de entrega, em comparação com 8-10% para produtos estáveis em prateleira. Multinacionais de bebidas responderam reformulando linhas de suco e laticínios para tratamento asséptico, ampliando o alcance no varejo em aproximadamente 40% em mercados africanos piloto. Um padrão semelhante aparece em cadeias de suprimentos farmacêuticas emergentes, onde frascos assépticos em temperatura ambiente reduzem as perdas por deterioração associadas à refrigeração inconsistente.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade nos Preços de Polímeros Multicamadas | -1.4% | Global, mais acentuada na África e América Latina dependentes de importações | Curto prazo (≤ 2 anos) |
| Alto CAPEX Inicial para Linhas de Envase Asséptico | -1.6% | África, América Latina, Sul da Ásia | Médio prazo (2-4 anos) |
| Infraestrutura de Reciclagem Limitada para Laminados de Papel-Alumínio | -0.8% | Global, foco regulatório na UE e América do Norte | Longo prazo (≥ 4 anos) |
| Incerteza Regulatória em Torno de Revestimentos de Barreira PFAS | -0.7% | América do Norte e UE, com potencial extensão à Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos Preços de Polímeros Multicamadas
A oscilação nos preços do polietileno e do polipropileno reduziu as margens dos conversores e forçou realinhamentos trimestrais de preços com os proprietários de marcas. Pequenos conversores na África e na América Latina, sem opções de hedge, absorveram o choque de custo integral, comprometendo a competitividade frente a sachês pré-fabricados importados. Fornecedores com visão de futuro estão investindo em fluxos de resina reciclada para garantir matéria-prima, mas o polietileno reciclado atualmente é negociado com um prêmio notável sobre os graus virgens, limitando o alívio no curto prazo.
Alto CAPEX Inicial para Linhas de Envase Asséptico
Sistemas de entrada de sachês formar-envasar-selar custam aproximadamente USD 2 milhões, enquanto enchedoras rotativas de alta velocidade para caixas chegam a USD 15 milhões. Os desafios de financiamento na África Subsaariana e em partes da América Latina elevam as taxas efetivas de empréstimo acima de 12%, concentrando a capacidade entre grandes cooperativas e multinacionais. Marcas menores, portanto, dependem de co-embaladores que cobram prêmios por tiragens curtas, enquanto linhas envelhecidas no Sudeste Asiático operam com menor eficiência porque as atualizações são adiadas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto:
Sachês Ganham Terreno sobre as CaixasSacos e sachês devem registrar um CAGR de 11,31% até 2031, o mais elevado entre os formatos de embalagens assépticas, à medida que marcas de bebidas e molhos com venda direta ao consumidor demandam embalagens leves adequadas a gráficos digitais. As caixinhas retiveram 43,56% da receita em 2025, embora sua taxa de crescimento se modere à medida que os varejistas privilegiam os sachês, que oferecem uma economia de 20% a 30% no espaço de armazenagem. As garrafas continuam a atender cafés premium e bebidas probióticas que justificam custos de embalagem mais elevados, enquanto as latas atendem aos coquetéis energéticos, aproveitando a barreira e a reciclabilidade do metal.
Fatores de custo e branding sustentam a trajetória dos sachês. Cada embalagem flexível reduz o peso de envio em cerca de metade em comparação com uma caixinha de volume equivalente, resultando em menores emissões de frete — vantagem destacada por varejistas com scorecards de sustentabilidade. Os avanços em impressão digital permitem artes em cores completas para tiragens inferiores a 50.000 peças, eliminando os custos de fotolito que historicamente prejudicavam as caixinhas em pequenos lotes. Latas e garrafas ainda dominam os canais de cafeterias ou academias, onde a vedação após abertura e a qualidade percebida são relevantes, mas os sachês com bico dosador estão reduzindo essa diferença funcional, indicando uma contínua migração de participação em direção às embalagens flexíveis no mercado de embalagens assépticas.

Por Composição de Material:
Laminados Compostos Superam o PapelPapel e papelão representaram 47,13% da receita em 2025, refletindo a dominância das caixas em laticínios e sucos, mas os laminados compostos estão no caminho para uma CAGR de 11,39% à medida que os conversores empilham camadas de polietileno e álcool etileno-vinílico para alcançar o desempenho de barreira do papel-alumínio enquanto atendem às regras de reciclabilidade. Os plásticos têm ampla utilidade em sachês e garrafas, enquanto o vidro permanece em nicho em cold brews ultra-premium, e o metal se concentra em bebidas energéticas.
A inovação em estruturas de laminados está reduzindo a dependência do papel-alumínio. O laminado de polietileno mais óxido de silício da Amcor alcança transmissão de oxigênio abaixo de 0,5 cc com 20% menos peso. As metas de reciclabilidade da União Europeia para 2030 estão direcionando os conversores para soluções de material único, particularmente polietileno. Essas mudanças sugerem que as estruturas compostas continuarão a deslocar as caixas revestidas com papel-alumínio no mercado de embalagens assépticas, especialmente em regiões com esquemas ativos de responsabilidade estendida do produtor.
Por Aplicação:
Produtos Farmacêuticos Avançam RapidamenteEm 2025, as bebidas representaram 58,89% da receita total. No entanto, os produtos farmacêuticos devem registrar uma CAGR de 11,13% até 2031, impulsionados pelas aprovações de medicamentos biológicos que exigem embalagens estéreis e sem oxigênio. Enquanto isso, à medida que os consumidores evitam cada vez mais conservantes, categorias de alimentos como sopas e molhos em temperatura ambiente tendem a ganhar. Os cuidados pessoais, por outro lado, continuam a ocupar um segmento de nicho.
As linhas de soprar-envasar-selar, que moldam, envasam e selam doses individuais sem contato humano, reduzem os custos unitários em até 40% em comparação com frascos e tampas tradicionais. Essa eficiência de custo é um benefício significativo para a produção de vacinas em alto volume. Como resultado, o mercado de embalagens assépticas para biológicos está testemunhando crescimento rápido. Em resposta a esse aumento, os líderes no setor de frascos de vidro estão agora incorporando capacidades de polímero para atender à crescente demanda por formatos leves e resistentes a quebras.
Por Tecnologia de Envase:
Sistemas de Injeção Ganham ParticipaçãoO sistema formar-envasar-selar manteve uma participação de 42,36% em 2025, mas o envase por injeção deve registrar uma CAGR de 11,17% à medida que co-embaladores premium de laticínios e produtos farmacêuticos instalam cabeçotes modulares que concluem trocas em menos de uma hora. A tecnologia soprar-envasar-selar permanece na vanguarda nos formatos farmacêuticos estéreis. Enquanto isso, em laticínios de grande escala, os sistemas rotativos se mostram indispensáveis, com sua capacidade de entregar 20.000 unidades por hora justificando o investimento inicial mais elevado.
Os principais fornecedores de equipamentos introduziram modelos acionados por servo que se integram perfeitamente aos túneis assépticos existentes, reduzindo os desafios de retrofit. Esses avanços abordam o problema de iogurtes viscosos e smoothies entupindo sistemas de tela contínua. Além disso, sensores de manutenção preditiva foram implementados, reduzindo significativamente as paralisações não planejadas e melhorando a eficácia geral dos equipamentos no mercado de embalagens assépticas.
Análise Geográfica
Mercado de Embalagens Assépticas da APAC
A Ásia-Pacífico representou 35,67% da receita global em 2025, impulsionada pela expansão da demanda por laticínios na Índia e pelo crescimento do chá pronto para beber na China. O leite UHT na Índia cresceu em taxas de dois dígitos à medida que as embalagens de temperatura ambiente alcançaram cidades de segundo nível sem refrigeração confiável. Japão e Coreia do Sul apresentam adoção premium em iogurtes individuais, enquanto startups do Sudeste Asiático adotam sachês para penetrar nos canais rurais.
Mercado de Embalagens Assépticas da África
De 2026 a 2031, projeta-se que a África registre um CAGR robusto de 11,34%. Na Nigéria, no Quênia e na África do Sul, os crescentes custos com diesel e energia elétrica estão tornando as operações de cadeia de frio economicamente inviáveis. Como resultado, cooperativas de laticínios e processadores de sucos nessas nações estão redirecionando seu foco para formatos de produtos estáveis em temperatura ambiente. Embora a produção local de caixas e sachês ainda esteja em seus estágios iniciais, gerando maiores pressões sobre os custos de importação, as multinacionais estão proativamente estabelecendo parcerias com conversores regionais, com o objetivo de fortalecer as cadeias de suprimentos locais.
Mercado de Embalagens Assépticas da Europa, América do Norte, LATAM e Oriente Médio
Europa e América do Norte crescem de forma mais lenta, mas impulsionam mandatos de sustentabilidade. O Regulamento de Embalagens e Resíduos de Embalagens da UE está acelerando a adoção de laminados de material único. O crescimento da América do Norte concentra-se em bebidas funcionais e envases estéreis de biológicos, enquanto a América Latina equilibra a volatilidade cambial frente à forte demanda por laticínios de temperatura ambiente. O Oriente Médio oferece oportunidades na Arábia Saudita e nos Emirados Árabes Unidos, onde as altas temperaturas ambientes favorecem naturalmente o mercado de embalagens assépticas.
Panorama regulatório
A regulamentação da embalagem asséptica abrange tanto o controle de processos de segurança alimentar quanto os requisitos de sustentabilidade da embalagem. Nos Estados Unidos, o processamento e a embalagem asséptica de alimentos de baixa acidez são regidos pelas exigências da FDA sob o 21 CFR Part 113, incluindo o arquivamento de processos, a validação dos parâmetros de esterilização e a documentação da integridade da embalagem, o que eleva as expectativas de conformidade para proprietários de marcas e co-embaladores que operam linhas assépticas.
Na União Europeia, a conformidade de contato com alimentos continua sendo definida pela estrutura da UE para materiais destinados a entrar em contato com alimentos e pela supervisão relacionada aos riscos de migração, enquanto os requisitos de sustentabilidade das embalagens estão se tornando mais rígidos. O Regulamento (UE) 2025/40 sobre Embalagens e Resíduos de Embalagens entrou em vigor em 11 de fevereiro de 2025 e se aplica a partir de 12 de agosto de 2026, introduzindo novas obrigações relacionadas à reciclabilidade e outros requisitos de desempenho de embalagens, além de isenções específicas para determinadas bebidas perecíveis nas quais a tecnologia asséptica é essencial para a segurança e a vida de prateleira. O Regulamento (UE) 2024/3190 da Comissão restringe o bisfenol A (BPA) em materiais de contato com alimentos, com o período de transição para artigos de uso único terminando em 20 de julho de 2026, aumentando o escrutínio sobre estruturas multimateriais, adesivos e revestimentos usados em caixas de cartão, sachês e fechos assépticos.
Análise da cadeia de valor
A cadeia de valor da embalagem asséptica conecta o fornecimento de materiais, a conversão, os equipamentos e as operações de enchimento estéril. Os insumos upstream incluem cartão, polímeros (PE, PP, PET), camadas de barreira especializadas como EVOH, tintas e adesivos qualificados para contato com alimentos e, em algumas estruturas, folha de alumínio, alimentando os convertedores que laminam, imprimem (cada vez mais por meio de impressão digital para tiragens menores) e fabricam caixas de cartão, sachês, garrafas e fechos. Os fabricantes de equipamentos (OEMs) fornecem sistemas de enchimento e vedação asséptica (FFS, BFS, injeção, rotativos), além de serviços de validação, manutenção e monitoramento digital, enquanto, downstream, os proprietários de marcas e embaladores contratados realizam UHT/esterilização, enchimento estéril, embalagem secundária e distribuição, que se beneficia da logística ambiente.
Os principais obstáculos incluem longos prazos de entrega para linhas de enchimento asséptico personalizadas e a dependência de componentes importados de alta precisão. As restrições de capacidade em laboratórios de testes de contato com alimentos e migração também retardam a comercialização de novas estruturas de barreira. A cadeia está se tornando mais regionalizada por meio de investimentos em capacidade de materiais de embalagem mais próximos dos centros de demanda, como refletido nas expansões de 2025 e nas novas fábricas na Índia e no Vietnã, e por meio da mudança para estruturas sem camada de alumínio e com conteúdo reciclado, que reduzem a exposição a restrições de reciclagem relacionadas ao alumínio. Grupos do setor, incluindo a Food and Beverage Carton Alliance e associações de tecnologia de embalagens, atuam como pontos de coordenação para iniciativas de circularidade e alinhamento técnico entre convertedores, fornecedores de equipamentos e proprietários de marcas.
Cenário Competitivo
Tetra Pak, SIG Combibloc e Amcor juntos detêm aproximadamente 40-45% da receita global, combinando materiais, equipamentos e contratos de serviço. Conversores regionais na China, Índia e Brasil, enquanto isso, visam o mercado de embalagens assépticas com sachês econômicos e flexibilidade para pedidos pequenos. O novo investimento inclui a tecnologia de integridade de vedação habilitada por sensores da Tetra Pak, registrada na Organização Mundial da Propriedade Intelectual.
Para garantir a fidelidade dos clientes e aumentar a receita recorrente, as multinacionais estão agora agrupando assinaturas de monitoramento digital com seus maquinários. Em resposta, os players regionais estão atendendo a rótulos de bebidas artesanais oferecendo pedidos mínimos que variam de 10.000 a 50.000 unidades. Enquanto isso, os embaladores contratados farmacêuticos estão adentrando um território lucrativo, utilizando linhas de soprar-envasar-selar para fornecer doses unitárias a aproximadamente um terço do custo da montagem convencional de frascos.
À medida que a diferenciação dos fornecedores se intensifica, as credenciais de sustentabilidade estão assumindo papel central. A Elopak introduziu uma caixa à base de fibra com barreira à base de água, eliminando com sucesso as camadas de papel-alumínio e garantindo reciclabilidade completa no fluxo de papel. Além disso, fabricantes chineses de sachês, com certificações ISO 22000 e FSSC 22000, começaram a exportar para a Europa com descontos de 20-25%, exercendo pressão adicional de preços sobre os líderes globais no setor de embalagens assépticas.
Líderes do Setor de Embalagens Assépticas
-
Tetra Pak International SA
-
SIG Combibloc Group
-
Amcor PLC
-
Elopak ASA
-
Greatview Aseptic Packaging
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Embalagens Assépticas Empresas cobertas neste relatório
- Tetra Pak International SA
- SIG Combibloc Group
- Amcor PLC
- Elopak ASA
- IPI SRL (Coesia Group)
- DS Smith PLC
- Smurfit Kappa Group
- Mondi PLC
- Uflex Limited
- Schott AG
- Gerresheimer AG
- Toyo Seikan Group
- CDF Corporation
- BIBP Sp. z o.o.
- Nampak Ltd
- Greatview Aseptic Packaging
- OPLATEK Group
- Sealed Air Corporation
- ProAmpac Holdings Inc.
Oportunidades de mercado e perspectivas futuras
Uma grande oportunidade está surgindo na interseção entre segurança alimentar, economia da distribuição ambiente e redesenho de materiais que melhora os resultados de reciclabilidade sem comprometer o desempenho de barreira. O Regulamento (UE) 2025/40 sobre Embalagens e Resíduos de Embalagens, aplicável a partir de 12 de agosto de 2026, estabelece um cronograma de conformidade que recompensa convertedores e marcas com estruturas monomaterial ou com redução de folha qualificadas e desempenho de contato com alimentos validado, ao mesmo tempo em que preserva os casos de uso asséptico em bebidas perecíveis por meio de isenções previstas quando a reutilização não é prática. Paralelamente, o prazo de transição de 20 de julho de 2026, estabelecido pelo Regulamento (UE) 2024/3190 da Comissão sobre BPA em materiais de contato com alimentos, aumenta a demanda de curto prazo por adesivos, revestimentos e fechos auditados e conformes em formatos assépticos multimateriais.
A localização de capacidade e as atualizações tecnológicas também criam espaço viável em regiões onde as limitações da cadeia de frio e os longos corredores logísticos aumentam os custos entregues. Em 2025, a fábrica ampliada da Tetra Pak em Binh Duong, no Vietnã, elevou a capacidade de 12 bilhões para 30 bilhões de embalagens por ano, e a SIG adicionou capacidade de cartão em larga escala na China por meio de sua fábrica asséptica de cartão em Suzhou (4 bilhões de embalagens por ano). A abordagem está se estendendo a outros polos emergentes, incluindo a Asepto (UFlex Limited), que está estabelecendo uma unidade de fabricação no Egito com capacidade de 12 bilhões de embalagens por ano para apoiar a demanda do Oriente Médio e da África, reduzindo os prazos de entrega e a dependência de importações. O investimento do lado da demanda também está focando em linhas assépticas flexíveis e de troca rápida e em materiais de barreira sem camada de alumínio, apoiando fornecedores capazes de qualificar rapidamente novas estruturas e escalá-las em aplicações multiporção e de dose única.
Desenvolvimentos industriais recentes em Mercado de Embalagens Assépticas
- Junho de 2026: A SIG lançou comercialmente o material de embalagem SIG Terra Alu-free + Full barrier para caixas de cartão assépticas multiporção, permitindo até 12 meses de vida de prateleira sem camada de alumínio. O produto amplia os caminhos de redução de alumínio para estruturas de cartão, mantendo o desempenho de barreira alinhado às necessidades da distribuição ambiente. Também intensifica a diferenciação competitiva em torno do posicionamento de reciclabilidade e das alegações de redução da pegada de carbono em embalagens assépticas à base de cartão.
- Maio de 2026: A SIG e a PulPac firmaram uma parceria estratégica para desenvolver a Dry Molded Fiber, fechos à base de papel para caixas de cartão assépticas. Isso visa um ponto crítico na circularidade do cartão, o sistema de tampa e fecho polimérico, ao acelerar uma alternativa alinhada às estratégias de embalagem à base de fibra. A parceria alinha a inovação em materiais com a capacidade de fabricação em alto volume, o que é central para a adoção nas principais linhas de laticínios e bebidas.
- Abril de 2026: A Tetra Pak e a Sterilgarda Alimenti lançaram uma caixa de cartão asséptica de 1 litro com barreira à base de papel, elevando o conteúdo renovável para cerca de 90%. Ao validar uma abordagem de barreira à base de papel em um contexto de marca comercial, o lançamento apoia uma transição em relação às camadas de barreira convencionais, mantendo os requisitos de desempenho asséptico. Também demonstra como os grandes fornecedores estão usando parcerias com produtores de alimentos para reduzir os riscos na qualificação de novos materiais e na compatibilidade das linhas.
Mercado de Embalagens Assépticas Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado de embalagens assépticas abrange formatos de embalagem e abordagens de envase relacionadas utilizadas para embalar produtos em condições estéreis, de modo que a vida útil possa ser estendida sem depender de conservantes em grandes quantidades.
Exclusões do escopo: Excluímos embalagens convencionais não assépticas e embalagens comuns de cadeia de frio que não requerem envase estéril nem manuseio asséptico validado.
Visão Geral da Segmentação
- Por Produto
- Caixas
- Garrafas
- Latas
- Sacos e Sachês
- Frascos e Ampolas
- Por Composição de Material
- Papel e Papelão
- Plásticos (PP, PE, PET)
- Vidro
- Metal (Alumínio, Aço)
- Laminados Compostos
- Por Aplicação
- Bebidas
- Bebidas Prontas para Consumo (RTD)
- Bebidas à Base de Laticínios
- Alimentos
- Alimentos Processados
- Frutas e Vegetais
- Laticínios Alimentares
- Produtos Farmacêuticos
- Cuidados Pessoais e Cosméticos
- Bebidas
- Por Tecnologia de Envase
- Formar-Envasar-Selar (FFS)
- Soprar-Envasar-Selar (BFS)
- Envase Asséptico por Injeção
- Envase Asséptico Rotativo
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Alemanha
- França
- Itália
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Emirados Árabes Unidos
- Arábia Saudita
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Egito
- Restante da África
- Oriente Médio
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada inicialmente para definir os limites do mercado e reunir os indicadores públicos mais confiáveis que movimentam a demanda por embalagens assépticas. Para a direção dos formatos de embalagem e materiais, recorremos a fontes como referências da Agência de Alimentos e Medicamentos dos EUA sobre embalagens e segurança alimentar, documentação da Comissão Europeia sobre contato com alimentos e segurança, e organismos de normalização como a ISO, que definem a linguagem de esterilidade e validação utilizada no setor.
Para ancorar o lado da demanda, também revisamos fontes como os fluxos comerciais do UN Comtrade para materiais e formatos de embalagem relevantes, dados da FAO e estatísticas nacionais sobre produção de laticínios e bebidas, e artigos revisados por pares que discutem processamento asséptico, vida útil e materiais de barreira. Registros de empresas, apresentações a investidores, comunicados à imprensa e sites confiáveis de associações do setor de embalagens foram utilizados para confirmar adições de capacidade, mudanças tecnológicas e tendências de aplicação. Quando necessário, assinaturas de bases de dados pagas foram utilizadas para dados financeiros de empresas, consultas de patentes e verificações de comércio em nível de remessa, a fim de reduzir lacunas de dados. Essas fontes documentais não são exaustivas, e também revisamos muitas outras referências públicas para coleta, validação e esclarecimento de dados.
Entrevistas e Pesquisas Primárias
O trabalho primário foi utilizado para testar as premissas documentais mais relevantes, como a adoção por aplicação, faixas de preço práticas e como as escolhas de tecnologia de envase alteram os custos e os prazos de conversão. Conversamos com uma combinação de fornecedores de embalagens, conversores, partes interessadas em equipamentos e tecnologia, e usuários finais nos segmentos de bebidas, alimentos e aplicações farmacêuticas e médicas. As discussões regionais abrangeram APAC, EMEA e as Américas, de modo que uma única geografia não determine a visão final.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 26% | CXOs: 14% | APAC: 47% |
| Nível intermediário: 55% | Líderes funcionais/de unidade: 39% | EMEA: 29% |
| Players menores: 19% | Gerentes: 47% | Américas: 24% |
Dimensionamento de Mercado e Previsão
O dimensionamento do mercado foi construído por meio de uma abordagem top-down e bottom-up, na qual os pools de demanda por embalagens foram reconstruídos a partir do volume de produção por aplicação e do comportamento de conversão de embalagens, e então cruzados com sinais de fornecedores e canais. A lógica top-down parte dos mercados finais com maior penetração asséptica (como laticínios, bebidas prontas para beber e alimentos estáveis em temperatura ambiente), aplica a penetração asséptica e o mix de embalagens, e então converte em valor utilizando faixas de preço observáveis por formato e material.
Para manter o modelo fundamentado, foram utilizadas aproximações bottom-up seletivas, como consolidações de sinais de receita das principais categorias de formato, verificações de preço médio de venda multiplicado por volume em países-chave, e conversas com canais sobre tamanhos típicos de pedidos e renovações de contratos. Os insumos utilizados no modelo incluíram tendências de produção de laticínios e bebidas embaladas, lançamentos de produtos estáveis em temperatura ambiente, movimentação de preços de materiais de embalagem (papelão, polímeros, alumínio), adições de linhas de envase e expectativas de utilização, e a mudança de mix entre caixinhas, garrafas, latas e sachês. Quando surgiram lacunas nos dados de países menores, foram utilizados indicadores proxy, como consumo per capita, intensidade comercial e padrões de adoção em mercados vizinhos, e essas premissas foram verificadas novamente com base nas entrevistas.
Para as previsões, foi utilizada uma análise de cenários para que mudanças na adoção asséptica, nos preços de materiais e nas adições de capacidade pudessem ser refletidas sem superajustar o modelo. O caminho final da previsão foi orientado pelos intervalos de consenso obtidos nas discussões primárias, e foi ajustado quando indicadores antecedentes, como o crescimento de bebidas estáveis em temperatura ambiente ou a demanda por embalagens farmacêuticas e médicas, se moveram de forma diferente das premissas de base.
Ciclo de Validação e Atualização de Dados
A validação foi realizada por meio de múltiplas verificações cruzadas, antes da finalização dos números. Os resultados do modelo foram comparados com sinais independentes, como crescimento do mercado final, direção do comércio de materiais de embalagem e expansões de capacidade ou linhas anunciadas, o que ajuda a identificar dupla contagem e demanda não capturada.
Qualquer grande variação por região, formato ou aplicação aciona uma revisão mais aprofundada, e as premissas são reavaliadas por meio de contatos de acompanhamento quando necessário. Antes da aprovação final, a análise é revisada passo a passo para que a lógica de cálculo, as conversões de unidades e o timing cambial sejam consistentes em todas as regiões. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como mudanças repentinas nos preços de materiais, alterações regulatórias que afetam embalagens em contato com alimentos ou grandes mudanças de capacidade. Antes da entrega, uma atualização final é concluída para que os clientes recebam a visão mais recente disponível.
Tamanho do Mercado de Embalagens Assépticas da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os números publicados para embalagens assépticas frequentemente divergem porque o escopo nem sempre está alinhado e porque as premissas em torno do mix de formatos e precificação podem variar por região. As diferenças também surgem quando um estudo reporta uma visão de demanda baseada na produção de alimentos e bebidas embalados, e outro reporta uma visão pelo lado da oferta baseada em remessas de embalagens ou atividade de equipamentos.
Algumas estimativas incluem embalagens convencionais adjacentes que são estáveis em temperatura ambiente, mas não verdadeiramente assépticas, e algumas aplicam uma única curva de preço médio de venda global mesmo quando os movimentos de custo de papelão, polímero e alumínio diferem por geografia. A divergência também é impulsionada pela seleção do ano-base e pelo timing de atualização, uma vez que as taxas de câmbio e os preços dos materiais podem alterar rapidamente a visão de valor. Na Mordor Intelligence, apenas as embalagens com envase estéril alinhadas ao escopo de processamento e tecnologia de envase asséptico são contabilizadas, e as embalagens convencionais não assépticas estáveis em temperatura ambiente são mantidas fora do total, de modo que o valor permaneça vinculado a sinais reais de adoção asséptica.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 86,36 bilhões de USD (2026) | |
| Publicador do Setor A | 76,56 bilhões de USD (2024) | Utiliza um ano-base anterior e uma janela mais curta, e a descrição do escopo é mais ampla em linguagem de formato e aplicação, o que pode deslocar os totais se embalagens estáveis em temperatura ambiente não assépticas forem incorporadas à demanda contabilizada. |
| Publicador Global B | 63,42 bilhões de USD (2024) | Parte de um ano-base diferente e pode aplicar progressões de adoção e precificação mais conservadoras entre as regiões, o que tende a reduzir a estimativa de valor quando os ciclos de preços de materiais e as mudanças no mix de formatos não são atualizados com frequência. |
Entre os três valores, a principal conclusão é que a seleção do ano, os tipos de embalagem incluídos e a forma como o preço médio de venda e o mix são projetados podem deslocar o valor de mercado por uma margem significativa. Ao manter a demanda contabilizada vinculada aos casos de uso de processamento asséptico e ao verificar os totais em relação ao volume de produção do mercado final e aos sinais de embalagem, o número final pode ser rastreado até etapas claras e reproduzíveis.
Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de embalagens assépticas e qual é a sua taxa de crescimento?
O tamanho do mercado de embalagens assépticas era de USD 78,29 bilhões em 2025, é de USD 86,36 bilhões em 2026 e está previsto para atingir USD 141,06 bilhões até 2031 a uma CAGR de 10,31%.
Qual tipo de produto está se expandindo mais rapidamente nas aplicações assépticas?
Sacos e sachês são os de crescimento mais rápido, com previsão de CAGR de 11,31% até 2031, à medida que as marcas preferem flexíveis leves com impressão digital.
Por que os produtos farmacêuticos estão adotando embalagens assépticas em ritmo acelerado?
As aprovações de medicamentos biológicos e as vantagens de custo da tecnologia soprar-envasar-selar estão impulsionando a demanda farmacêutica a uma CAGR esperada de 11,13%.
Como as regulamentações de sustentabilidade estão afetando as escolhas de materiais?
As regras europeias e norte-americanas que priorizam a reciclabilidade estão acelerando a mudança para laminados de polietileno de material único e caixas de fibra sem papel-alumínio.
Qual região deve registrar o maior crescimento até 2031?
A África lidera em crescimento com uma previsão de CAGR de 11,34%, à medida que os processadores buscam formatos estáveis em prateleira para contornar a infraestrutura limitada de cadeia de frio.
Qual é a principal barreira para processadores menores que migram para o envase asséptico?
O alto gasto de capital, variando de USD 2 milhões a USD 15 milhões por linha, limita o acesso a financiamento em muitos mercados emergentes.