
Tamanho e Participação do Mercado de Óleos de Motor Automotivos da Argentina
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
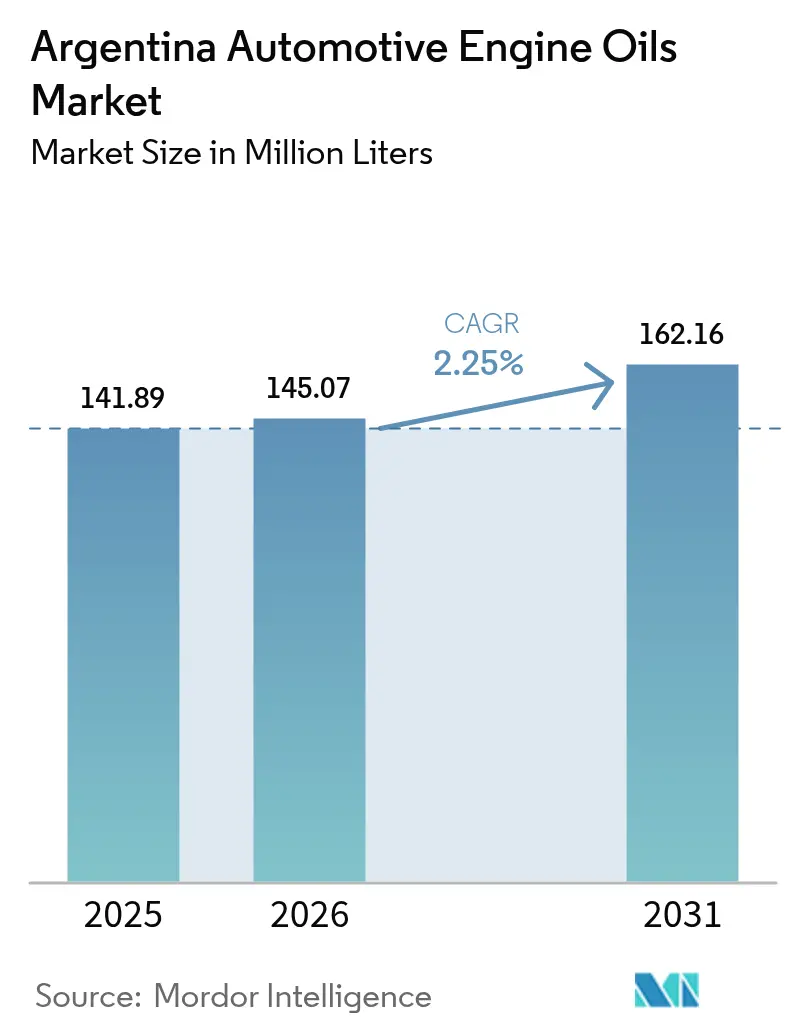
| Tamanho do mercado no ano base (2025) | 141.89 Milhões de litros |
| Volume do Mercado (2026) | 145.07 Milhões de litros |
| Volume do Mercado (2031) | 162.16 Milhões de litros |
| Growth Rate (2026 - 2031) | 2.25 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Óleos de Motor Automotivos da Argentina por Mordor Intelligence
O tamanho do Mercado de Óleos de Motor Automotivos da Argentina foi avaliado em 141,89 milhões de litros em 2025 e estima-se que cresça de 145,07 milhões de litros em 2026 para atingir 162,16 milhões de litros até 2031, a um CAGR de 2,25% durante o período de previsão (2026-2031). Este crescimento reflete a recuperação pós-reforma na produção de veículos leves, a demanda persistente do mercado de reposição proveniente de um parque veicular envelhecido de 15,55 milhões de unidades e as mudanças incrementais em direção a sintéticos de baixo teor de SAPs que atendem às crescentes normas de emissões[1]Instituto Nacional de Estadística y Censos, "Indicadores de Producción Industrial," indec.gob.ar. A contínua volatilidade do peso, as cotas de compensação de importações e o sistema de licenciamento DJAI moldam as estratégias de aquisição, ampliando a vantagem competitiva dos misturadores domésticos integrados que conseguem garantir o fornecimento ininterrupto. Ao mesmo tempo, a penetração modesta de veículos elétricos, atualmente em apenas 1.555 unidades, mantém a demanda por lubrificantes firmemente ancorada em plataformas de combustão interna. A digitalização de frotas, exemplificada pelas ofertas de veículos conectados da Scania e pelo sistema Ruta da YPF, está prolongando os intervalos de troca, ao mesmo tempo em que eleva os requisitos de viscosidade e estabilidade à oxidação, criando oportunidades para formulações sintéticas e semissintéticas premium.
Principais Conclusões do Relatório
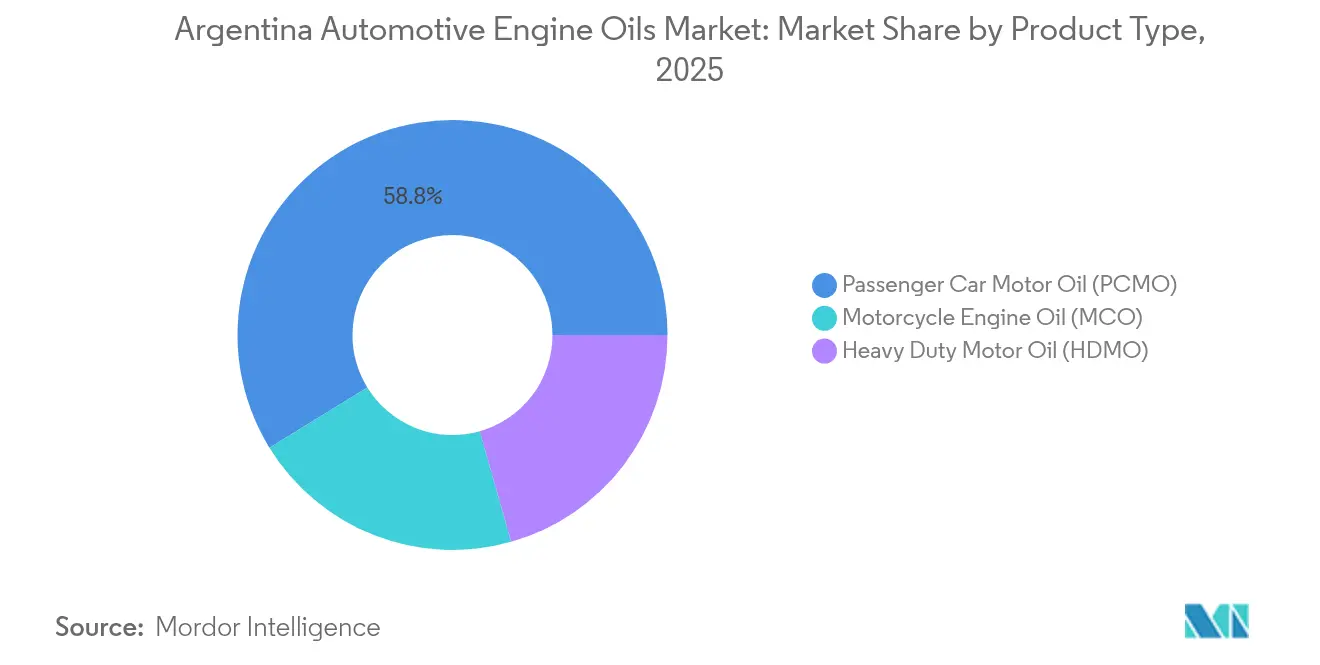
- Por tipo de produto, o Óleo de Motor para Veículos de Passeio detinha 58,78% da participação do Mercado de Óleos de Motor Automotivos da Argentina em 2025, enquanto se projeta que o Óleo de Motor para Motocicletas cresça mais rapidamente, a um CAGR de 2,32% até 2031.
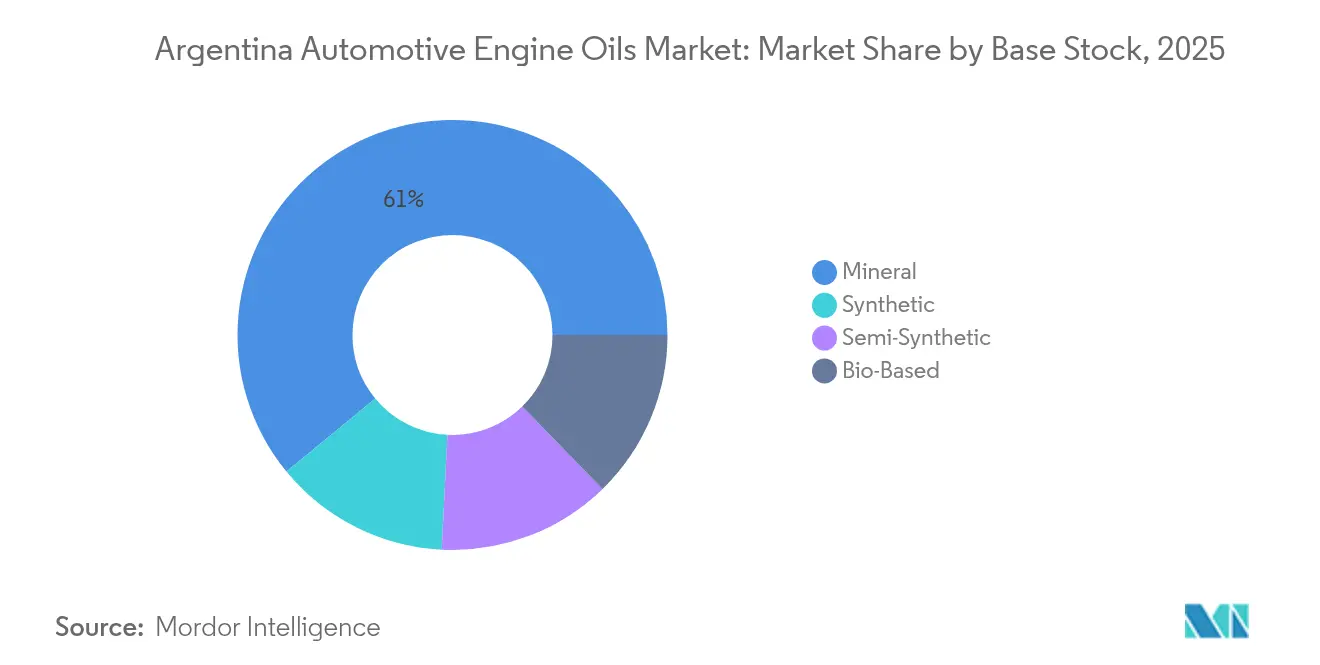
- Por base estoque, os óleos minerais representavam 60,95% do tamanho do Mercado de Óleos de Motor Automotivos da Argentina em 2025, enquanto os óleos sintéticos estão posicionados para o maior crescimento, a um CAGR de 2,55% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Óleos de Motor Automotivos da Argentina
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Rápida recuperação da produção de veículos leves após a reforma cambial de 2024 | +0.8% | Nacional, com concentração nos corredores automotivos de Buenos Aires e Córdoba | Curto prazo (≤ 2 anos) |
| Parque veicular envelhecido (>13 anos) sustentando a demanda do mercado de reposição | +0.6% | Nacional, com maior impacto nas províncias do interior | Longo prazo (≥ 4 anos) |
| Rigorosas normas de teor de enxofre nos combustíveis e emissões favorecendo sintéticos de baixo teor de SAPs | +0.4% | Nacional, com adoção antecipada na região metropolitana de Buenos Aires | Médio prazo (2-4 anos) |
| Contratos de abastecimento de fábrica de montadoras localizando-se para cumprir as cotas de compensação de importações | +0.3% | Nacional, concentrado nos polos de fabricação automotiva | Médio prazo (2-4 anos) |
| Digitalização de frotas impulsionando óleos de alto quilometragem e longa duração de troca | +0.2% | Nacional, com ganhos antecipados nos corredores comerciais de Buenos Aires, Rosário e Córdoba | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Rápida Recuperação da Produção de Veículos Leves Após a Reforma Cambial de 2024
A produção automotiva cresceu 23,2% em relação ao ano anterior em janeiro de 2025, após a Argentina unificar suas taxas de câmbio, restaurando o acesso dos fabricantes a componentes importados e revitalizando as metas de produção das montadoras. O consequente aumento na demanda de abastecimento de fábrica injeta novos volumes no Mercado de Óleos de Motor Automotivos da Argentina, especialmente para formulações API-SP e ACEA A5/B5 exigidas pela Toyota, Ford e General Motors. As montadoras agora preveem ganhos de produção de dois dígitos para 2025; no entanto, este volume incremental deve coexistir com a dominância de 15:1 do mercado de reposição, sobrecarregando a capacidade de mistura doméstica e favorecendo players como a YPF, que possui ativos de base estoque upstream. O episódio destaca como as mudanças na política macroeconômica podem realinhar abruptamente os padrões de demanda por lubrificantes, desafiando as cadeias de fornecimento calibradas para ciclos estáveis de mercado de reposição.
Parque Veicular Envelhecido Sustentando a Demanda do Mercado de Reposição
Com uma idade média veicular de 14,3 anos e 80% das unidades com mais de 10 anos, a frota da Argentina ancora uma absorção estável de lubrificantes muito além dos ciclos de vendas de veículos novos. Os centros de serviço profissionais realizam 95% das trocas de óleo, institucionalizando a demanda recorrente por meio de programas como o YPF Boxes, que agrupa produtos e serviços. As inspeções anuais obrigatórias para veículos com mais de três anos de uso institucionalizam ainda mais a manutenção, garantindo que o Mercado de Óleos de Motor Automotivos da Argentina permaneça resiliente mesmo em recessões econômicas. Os proprietários sensíveis ao custo preferem graus minerais 15W-40, embora a gradual migração para semissintéticos nas regiões urbanas sinalize uma lenta evolução nas preferências de viscosidade e desempenho.
Rigorosas Normas de Teor de Enxofre nos Combustíveis e Emissões Favorecendo Sintéticos de Baixo Teor de SAPs
A Resolução Conjunta 01/2016 introduziu limites Euro III para uso pesado e reduções do teor de enxofre no diesel para 30-50 ppm, compelindo as frotas a adotarem óleos de baixo teor de SAPs que protegem os sistemas DPF e SCR[2]Secretaría de Energía, "Resolución Conjunta 01/2016," argentina.gob.ar. O alinhamento com as sequências ACEA E8 e API CK-4 está aumentando os requisitos de estabilidade à oxidação e compatibilidade com biodiesel, particularmente relevante sob a obrigação argentina de mistura de 5% de biodiesel. A regulamentação acelera a demanda por sintéticos de base Grupo II+ e Grupo III, apesar de seu prêmio de preço de 40-60%, posicionando os fornecedores premium para ganhos de participação no Mercado de Óleos de Motor Automotivos da Argentina.
Contratos de Abastecimento de Fábrica de Montadoras Localizando-se para Cumprir as Cotas de Compensação de Importações
As regras de compensação de importações obrigam os fabricantes de automóveis a corresponder cada dólar de importações com exportações, incentivando o fornecimento doméstico de lubrificantes para abastecimento de fábrica. A YPF garantiu acordos com Suzuki, Volkswagen, Ford e Chevrolet ao aproveitar seu fluxo de base estoque Grupo I de 244.000 m³/ano e capacidade de mistura em múltiplos locais. A localização reduz os atrasos relacionados ao DJAI, estabiliza os cronogramas de produção e insere os fornecedores de lubrificantes mais profundamente nas cadeias de valor das montadoras. A estratégia, no entanto, requer investimento sustentado em capacidades laboratoriais e tecnologias de aditivos para atender às especificações globais das montadoras, gerando assim uma corrida de capacidade tecnológica entre os misturadores locais.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade do peso inflacionando os custos de base estoque importada | -0.5% | Nacional, com maior impacto sobre os misturadores dependentes de importações | Curto prazo (≤ 2 anos) |
| Adoção de veículos elétricos e híbridos nas frotas de táxis urbanos | -0.2% | Áreas metropolitanas de Buenos Aires, Rosário e Córdoba | Médio prazo (2-4 anos) |
| Incerteza do licenciamento de importações no estilo DJAI | -0.3% | Nacional, afetando todos os participantes do mercado dependentes de importações | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade do Peso Inflacionando os Custos de Base Estoque Importada
Aumentos mensais de 2,2% nos preços de produtos refinados em fevereiro de 2025 revelam como as oscilações cambiais se traduzem diretamente nos custos de insumos para os misturadores que dependem de bases estoque Grupo II+ importadas e pacotes de aditivos. Os players independentes precisam absorver a redução das margens ou repassar os custos, corroendo sua competitividade em preço frente à YPF e à Shell, que possuem cadeias de fornecimento integradas ou globais. As elevadas necessidades de capital de giro, com cartas de crédito frequentemente imobilizando recursos por 180 dias, limitam a capacidade de investimento e retardam os lançamentos de produtos premium, freando marginalmente o Mercado de Óleos de Motor Automotivos da Argentina.
Adoção de Veículos Elétricos e Híbridos nas Frotas de Táxis Urbanos
Buenos Aires destinou 50.000 vagas isentas de tarifas para veículos elétricos e híbridos até 2026, visando especificamente frotas de táxis e aplicativos de transporte. Embora os veículos elétricos tenham somado apenas 1.555 unidades em 2024, o elevado quilometragem anual nas operações de táxi amplifica o deslocamento de lubrificantes por veículo, representando uma ameaça concentrada à demanda futura. A infraestrutura de carregamento limitada e as restrições da rede elétrica confinam o fenômeno às áreas metropolitanas, mitigando seu impacto nacional, mas criando focos de perda de volume em um mercado que, de outra forma, é amortecido por uma frota de combustão envelhecida.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: O Óleo de Motor para Veículos de Passeio Domina por Conta da Composição Demográfica da Frota
O Óleo de Motor para Veículos de Passeio (PCMO) representou 58,78% do tamanho do Mercado de Óleos de Motor Automotivos da Argentina em 2025, refletindo um parque de 11,2 milhões de veículos de passeio que supera em muito a contagem de veículos comerciais e bicicletas motorizadas. O aumento da demanda das montadoras por sintéticos API SP e ACEA A5/B5 está impulsionando os consumidores urbanos em direção aos graus semissintéticos 5W-30, embora os óleos minerais 15W-40 permaneçam prevalentes nas províncias do interior devido à sensibilidade ao preço.
O segmento de PCMO é também o principal campo de competição entre marcas, com YPF, Shell e TotalEnergies disputando por meio de programas de fidelidade e serviços agregados. O marketing gira em torno de garantias de intervalo de troca e alegações de economia de combustível validadas pela co-marca das montadoras. Os aplicativos de agendamento digital para o YPF Boxes e os centros Shell Helix tornam as transações de troca de óleo rastreáveis, viabilizando promoções baseadas em dados que consolidam a fidelidade no Mercado de Óleos de Motor Automotivos da Argentina.
O Óleo de Motor para Motocicletas (MCO) apresenta o crescimento mais rápido, a um CAGR de 2,32%, impulsionado pelo aumento dos registros de veículos de duas rodas nas áreas urbanas com congestionamentos e pela expansão dos serviços de entrega de última milha. Os motores refrigerados a ar e os sistemas de embreagem úmida exigem óleos compatíveis com JASO-MA2, abrindo uma janela de valor para os graus semissintéticos 10W-40. As montadoras domésticas como Bajaj e Honda estimulam os volumes de abastecimento de fábrica e endossam óleos de marcas renomadas nas oficinas autorizadas, reforçando o efeito de atração no mercado de reposição.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório


Por Base Estoque: Os Óleos Minerais Mantêm a Dominância Impulsionada pelo Custo
As formulações minerais retiveram 60,95% da participação do Mercado de Óleos de Motor Automotivos da Argentina em 2025, asseguradas pela produção cativa de Grupo I da YPF e pela cadeia de fornecimento com vantagem de custo. O produto continua a dominar os segmentos rurais e consumidores conscientes do custo, onde o preço supera as considerações sobre o intervalo de troca ou as emissões. A combinação de produtos com a compra de combustíveis nos postos YPF e Shell entrincheira ainda mais os graus minerais nos canais convencionais.
Os sintéticos, no entanto, representam a fronteira de crescimento, com projeção de CAGR de 2,55% à medida que os mandatos de uso pesado Euro III, as metas de intervalos de troca estendidos e as especificações das montadoras convergem. A dependência de importações de bases estoque Grupo III introduz volatilidade impulsionada pela moeda; no entanto, as parcerias entre TotalEnergies e Quimiguay em estoques rerefinados poderão ajudar a moderar os obstáculos de custo ao longo do tempo. Os semissintéticos fazem a ponte, combinando Grupo I doméstico com cortes Grupo II+ importados para equilibrar desempenho e acessibilidade, sendo cada vez mais comercializados como produtos de "transição" para frotas que estão migrando para as especificações ACEA E8 ou API CK-4.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório
Análise Geográfica
A região metropolitana de Buenos Aires comanda uma parte expressiva do Mercado de Óleos de Motor Automotivos da Argentina, alimentada pela alta densidade de propriedade de veículos e pela proximidade das plantas de montagem das montadoras, como as instalações da Toyota em Zárate e da Ford em Pacheco. O maior poder aquisitivo e a fiscalização mais rigorosa das emissões favorecem a rápida adoção de sintéticos de baixo teor de SAPs, viabilizando estratégias de preços premium.
Os corredores de Córdoba e Rosário formam o segundo cinturão de demanda, elevando juntos a participação urbana combinada a quase 69,70%. Essas províncias abrigam polos de produção da Renault, Volkswagen e Fiat, impulsionando volumes estáveis de abastecimento de fábrica das montadoras e facilitando o fornecimento de lubrificantes por meio de nós logísticos consolidados. A presença dos centros de serviço é ampla, permitindo que marcas como Shell e TotalEnergies pilotem programas de troca vinculados a telemática que promovem a venda de óleos de alto desempenho.
As províncias do interior apresentam dinâmicas divergentes. As regiões agrícolas de Santa Fé e Entre Ríos alinham os ciclos de lubrificantes com as temporadas de plantio e colheita, resultando em picos de demanda por óleos minerais de uso pesado 15W-40 em tratores e colheitadeiras. Os climas patagônicos, com variações de temperatura de -15°C a 40°C, estimulam a demanda de nicho por sintéticos integrais capazes de proteção na partida a frio. A distribuição para essas áreas remotas beneficia as empresas com redes de revendedores robustas, reforçando o peso estratégico da gestão de canais no mercado de óleos de motor automotivos da Argentina.
Panorama regulatório
A Argentina regula combustíveis e lubrificantes por meio da Secretaría de Energía, incluindo obrigações de registro para empresas envolvidas na produção, mistura ou comercialização de lubrificantes, graxas e aditivos sob o marco nacional de hidrocarbonetos e registros relacionados (Registro de Empresas Petroleras). Esse ambiente de registro e supervisão afeta a elegibilidade operacional de misturadores domésticos e importadores que fornecem óleos automotivos para motores.
Para conformidade técnica, o IRAM (Instituto Argentino de Normalización y Certificación) atua como o órgão oficial de normas, e normas relacionadas a lubrificantes (por exemplo, IRAM 6581:2022) apoiam a padronização de práticas de qualidade e testes. O Organismo Argentino de Acreditación (OAA) credencia organismos de certificação e laboratórios de testes. Na prática, a aceitação de produtos geralmente depende do alinhamento dos requisitos nacionais com métodos de teste usados internacionalmente, como ASTM, além da conformidade com especificações de OEM para sequências modernas de óleo de motor.
Análise da cadeia de valor
A cadeia de valor começa com óleos básicos e pacotes de aditivos. A Argentina possui produção doméstica de óleos básicos parafínicos, mas permanece estruturalmente dependente de importações para óleos básicos sintéticos de maior qualidade e aditivos. Essa dependência de importações, somada às fricções administrativas de importação descritas no contexto do relatório, aumenta o valor do planejamento de estoque e tende a favorecer players com fornecimento integrado ou forte capacidade de compra global. A mistura e o acabamento domésticos são ancorados por operadores como a YPF (com disponibilidade cativa de Grupo I no contexto do relatório), a Pan American Energy (mistura e distribuição de lubrificantes em Campana apoiando o negócio da Castrol), a TotalEnergies (uma instalação de lubrificantes e graxas de 50.000 toneladas/ano em La Tablada com certificações ISO 14001, ISO 9001 e IATF 16949) e a FUCHS Argentina (produção e P&D em El Talar, Buenos Aires).
No lado a jusante, a distribuição depende de redes de postos de combustível, centros de serviço profissionais e canais de OEM ou preenchimento de fábrica centrados nos corredores automotivos de Buenos Aires, Córdoba e Rosário, estendendo-se depois via revendedores para as províncias do interior. A atividade competitiva recente mostra como os participantes adicionam nós ou parcerias para alcançar centros de demanda: a Vibra Energia anunciou planos de entrar na Argentina com a Lubrax por meio de um escritório local e rede de distribuição (com intenção declarada de produção local a longo prazo), e a Andes SA ativou planos de investimento ligados à sua planta de Rosário e a um parceiro de distribuição em Neuquén para melhor atender à demanda relacionada às operações de Vaca Muerta. Mudanças regulatórias e de política industrial também afetam a economia de fornecimento, já que o Decreto 49/2025 ajustou os cálculos de Valor Agregado Local (LAV) para a indústria automotiva e reforçou incentivos de localização em todo o ecossistema mais amplo de fornecimento automotivo que consome óleos de motor por meio de canais OEM e de reposição.
Cenário Competitivo
O Mercado de Óleos de Motor Automotivos da Argentina é concentrado. A YPF aproveita a integração vertical, canalizando bases estoque Grupo I de La Plata para mais de 380 postos de serviço YPF, um modelo que garante tanto o fornecimento quanto o domínio no ponto de venda. A Shell contra-ataca aproveitando a pesquisa e desenvolvimento global e recentemente assegurou um contrato de abastecimento de fábrica com a Toyota no valor de USD 12 milhões anuais, sustentando seu posicionamento Helix Ultra. As linhas de fratura competitivas, portanto, vão além do preço ou do patrimônio de marca, abrangendo profundidade tecnológica, resiliência da cadeia de fornecimento e alinhamento com ESG — eixos fundamentais que moldam a futura captação de participação no mercado de óleos de motor automotivos argentino.
Líderes do Setor de Óleos de Motor Automotivos da Argentina
TotalEnergies
YPF
BP p.l.c.
Shell plc
Exxon Mobil Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Uma oportunidade é a premiumização ligada a especificações modernas e severidade operacional, particularmente em frotas de alta quilometragem e ciclos de uso intenso ligados à logística de óleo e gás. No contexto do relatório, o avanço de produtos da YPF para casos de uso premium de alta resistência e especialidade (por exemplo, ofertas da marca EXTRAVIDA posicionadas para operações exigentes) fornecem um sinal observável de comercialização em torno de requisitos de óleo de motor de maior desempenho. Ao mesmo tempo, a demanda do mercado de reposição, apoiada pela penetração de centros de serviço profissionais, cria caminhos para o upselling de graus sintéticos e semissintéticos.
Também há espaço para expandir o fornecimento localizado e serviços que viabilizam conformidade. O acordo de janeiro de 2025 entre YPF e Chevron Products Company, posicionando a YPF como distribuidora exclusiva dos óleos básicos NEXBASE na Argentina, indica como garantir fluxos de óleo básico de maior qualidade pode ajudar a expandir o mix endereçável de óleo de motor sintético, apesar da exposição a importações. Órgãos setoriais como a Cámara Argentina de Lubricantes (CAL) e a Asociación Argentina de Tribología (AAT) fornecem pontos de coordenação para melhores práticas e desenvolvimento de capacidade técnica, o que apoia a diferenciação por meio de validação de produtos, serviços de análise de óleo usado e programas de oficinas. Do lado da demanda, os relatórios da ADEFA e a concentração da produção de OEM em corredores centrais mantêm relevantes as parcerias de preenchimento de fábrica e primeiro enchimento, como evidenciado pelo acordo plurianual de primeiro enchimento da YPF com o Grupo Corven, cobrindo motocicletas e marcas selecionadas de veículos comerciais, vinculando mais estreitamente a seleção de lubrificantes às plataformas de veículos e caminhos de serviço autorizados.
Desenvolvimentos recentes do setor
- Abril de 2026: A Argentina reportou um consumo de lubrificantes de cerca de 18.500 metros cúbicos (16.400 toneladas), estendendo uma sequência de quatro meses de crescimento da demanda. A tendência aumentou o foco na prontidão de fornecimento e na gestão de capital de giro para misturadores e distribuidores, especialmente para óleos de motor de especificações mais altas que dependem de óleos básicos e pacotes de aditivos importados.
- Novembro de 2025: A YPF lançou a ELAION AURO, uma linha premium de óleo de motor 100% sintético posicionada em torno de sua mensagem de Constant Evolution Technology (TEC). O lançamento reforçou os esforços de premiumização em PCMO e aumentou a pressão competitiva sobre marcas internacionais que se diferenciam por meio de alegações de OEM e desempenho em intervalos de troca.
- Novembro de 2024: A YPF assinou um acordo de três anos com o Grupo Corven para fornecer lubrificantes YPF ROD (motocicletas) e EXTRAVIDA (uso pesado) como primeiro enchimento para marcas de veículos ligadas à Corven, com vigência a partir de 2025. O acordo fortaleceu o efeito de arraste ligado a OEM no mercado de reposição por meio de redes de oficinas autorizadas e ampliou a posição incorporada da YPF em veículos de duas rodas e aplicações comerciais selecionadas.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Para este relatório, o mercado é definido como óleos automotivos para motores vendidos e usados na Argentina para lubrificação de motores de combustão interna em veículos rodoviários, capturado em termos de volume (litros) ao longo do período de estudo.
Exclusões de escopo: exclui lubrificantes automotivos que não sejam para motores, como fluidos de transmissão, óleos de câmbio, fluidos de freio, graxas e líquidos de arrefecimento.
Visão geral da segmentação
- Por Tipo de Produto
- Óleo de Motor para Veículos de Passeio (PCMO)
- 0W-XX
- 5W-XX
- 10W-XX
- 15W-XX
- Monograus
- Outros Graus
- Óleo de Motor para Uso Pesado (HDMO)
- 0W-XX
- 5W-XX
- 10W-XX
- 15W-XX
- Monograus
- Outros Graus
- Óleo de Motor para Motocicletas (MCO)
- 0W-XX
- 5W-XX
- 10W-XX
- 15W-XX
- Monograus
- Outros Graus
- Óleo de Motor para Veículos de Passeio (PCMO)
- Por Base Estoque
- Mineral
- Sintético
- Semissintético
- De Base Biológica
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
Começamos construindo o ambiente de demanda usando conjuntos de dados públicos e verificáveis que mostram quantos veículos circulam no país e com que intensidade são usados. Fontes como publicações estatísticas nacionais da Argentina, estatísticas alfandegárias e comerciais, relatórios de energia e combustíveis, e séries de registro de veículos nos ajudam a enquadrar a frota em operação e seus prováveis padrões de consumo de óleo.
Em seguida, incorporamos evidências de apoio de diretrizes de OEM e normas técnicas de lubrificantes, literatura revisada por pares sobre lubrificação e tribologia, e publicações de associações que discutem intervalos de troca, migração de viscosidade e tendências de óleo básico. Registros de empresas, apresentações a investidores e imprensa confiável também são revisados para entender a mistura local, a dependência de importações e as mudanças de canal. Quando disponíveis, dados por assinatura focados em registros de importação/exportação em nível de remessa, e outros focados em dados financeiros e notícias de empresas, são usados para validar movimentos direcionais. Essas fontes são ilustrativas e não exaustivas, e muitas outras referências foram usadas para coletar, verificar e esclarecer os dados.
Entrevistas e pesquisas primárias
Entrevistas e pesquisas primárias foram realizadas com uma combinação de comercializadores de lubrificantes, misturadores, distribuidores, oficinas e partes interessadas em manutenção de frotas para testar suposições secundárias e preencher lacunas que os dados públicos não mostram bem. As entrevistas esclareceram os intervalos típicos de troca de óleo por tipo de veículo, como os clientes percebem as mudanças entre mineral e sintético, e como o preço e a disponibilidade influenciam o comportamento de compra nos principais centros de demanda argentinos.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 38% | CXOs: 14% |
| Nível médio: 46% | Líderes funcionais/de unidade: 29% |
| Players menores: 16% | Gerentes: 57% |
Dimensionamento e previsão de mercado
O dimensionamento é construído principalmente por meio de uma avaliação top-down do conjunto de demanda, em que a frota de veículos e o uso anual são traduzidos em consumo de óleo de motor, depois ajustados para o comportamento de manutenção na Argentina. O modelo depende de insumos que podem ser explicados e verificados, incluindo a frota em operação dividida por carros de passeio, veículos comerciais e motocicletas, quilometragem anual média, faixas típicas de capacidade do cárter, intervalos de troca (que podem se estender com óleos melhores) e a mudança de mix entre mineral, semissintético e sintético.
Para manter os totais realistas, corroboramos os resultados com aproximações seletivas de baixo para cima, como a consolidação de uma amostra de volumes de fornecedores e distribuidores, e testando os litros por veículo implícitos em relação ao feedback de oficinas e frotas. Onde a visibilidade direta é mais fraca, como canais informais e demanda de oficinas rurais, as lacunas são tratadas por meio de fatores de penetração conservadores que são validados por meio de entrevistas. As previsões usam análise de cenários apoiada por insumos primários sobre fatores macro, direção de vendas de veículos novos, dinâmica de envelhecimento da frota e mudanças esperadas nas práticas de manutenção, aplicados às variáveis de demanda ano a ano.
Validação de dados e ciclo de atualização
Realizamos verificações cruzadas que comparam os resultados do modelo com sinais independentes, como volumes de importação de óleos básicos e lubrificantes acabados, mudanças no estoque de veículos e mudanças visíveis na adoção de sintéticos discutidas por participantes do setor. Quando um salto parece incomum, as suposições são revisadas e os respondentes relevantes são recontatados para entender se isso reflete uma mudança real de mercado ou um efeito de tempo e relato.
Antes da aprovação final, o arquivo passa por revisões de analistas em várias etapas para que os cálculos, unidades e lógica de conversão sejam consistentes em toda a série temporal. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais que podem alterar a demanda, o fornecimento ou os preços. Imediatamente antes da entrega, uma verificação atualizada é concluída para que os clientes recebam a visão mais recente alinhada às informações atuais.
Dimensionamento do mercado argentino de óleos de motor automotivos pela Mordor Intelligence em comparação com outras estimativas publicadas
Os números publicados para óleos de motor automotivos na Argentina podem diferir entre fontes porque cada uma faz escolhas diferentes sobre a unidade de medida, os canais contados e como o consumo é reconstruído a partir do uso de veículos. Na prática, as diferenças também aparecem quando um estudo se apoia mais em preços de tabela, enquanto outro se apoia mais no comportamento de oficinas e nas realidades dos intervalos de troca.
A tabela mostra uma dispersão clara, e no modelo da Mordor Intelligence o mercado é dimensionado em volume (litros), com o consumo construído a partir da frota em operação, intervalos de serviço e mix de tipo de produto, em vez de converter a partir de valor usando preços presumidos. Outra lacuna comum é se os números incorporam os óleos de motor em lubrificantes automotivos mais amplos, ou se incluem usos industriais ou off-road adjacentes que não estão vinculados a ciclos de manutenção de veículos rodoviários.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 141,89 milhões de USD (2025) | |
| Associação Setorial A | 155,40 milhões de USD (2025) | Frequentemente reportado como um total mais amplo de consumo de lubrificantes e depois filtrado usando participações fixas, o que pode superestimar os óleos de motor quando os fluidos de transmissão e hidráulicos apresentam tendências diferentes. |
| Periódico Comercial B | 128,60 milhões de USD (2025) | Comumente derivado da visibilidade de fornecimento liderada por importações e do rastreamento parcial de canais formais, o que pode não capturar volumes misturados localmente e rotas menores do mercado de reposição que ainda contribuem para o total de litros vendidos. |
No geral, as diferenças resumem-se ao que é contado e como é reconstruído, especialmente em relação à escolha da unidade, à cobertura de canais e a como os intervalos de troca e o mix sintético são tratados ao longo do tempo. Ao manter o modelo vinculado a variáveis de uso de veículos e depois validar com verificações de canal, o dimensionamento permanece fácil de acompanhar e repetir quando novos dados de frota ou comércio se tornam disponíveis.


Principais Questões Respondidas no Relatório
Qual é o volume atual do Mercado de Óleos de Motor Automotivos da Argentina?
O mercado totaliza 145,07 milhões de litros em 2026 e tem projeção de atingir 162,16 milhões de litros até 2031.
Qual é a velocidade esperada de crescimento da demanda?
O volume deve se expandir a um CAGR de 2,25% durante 2026-2031.
Qual tipo de produto domina o consumo?
O Óleo de Motor para Veículos de Passeio lidera com uma participação de 58,78% do volume de 2025.
Por que os sintéticos estão ganhando força?
As crescentes normas de emissões Euro III e as metas de intervalos de troca mais longos estão impulsionando frotas e montadoras em direção a óleos sintéticos de baixo teor de SAPs.
Como as cotas de compensação de importações influenciam o fornecimento de lubrificantes?
Elas incentivam os fabricantes de automóveis a adquirir localmente os óleos de abastecimento de fábrica, favorecendo os misturadores domésticos como a YPF que atendem aos requisitos técnicos e de conteúdo.
Página atualizada pela última vez em:



