
Tamanho e Participação do Mercado de Lubrificantes Automotivos da Argentina
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
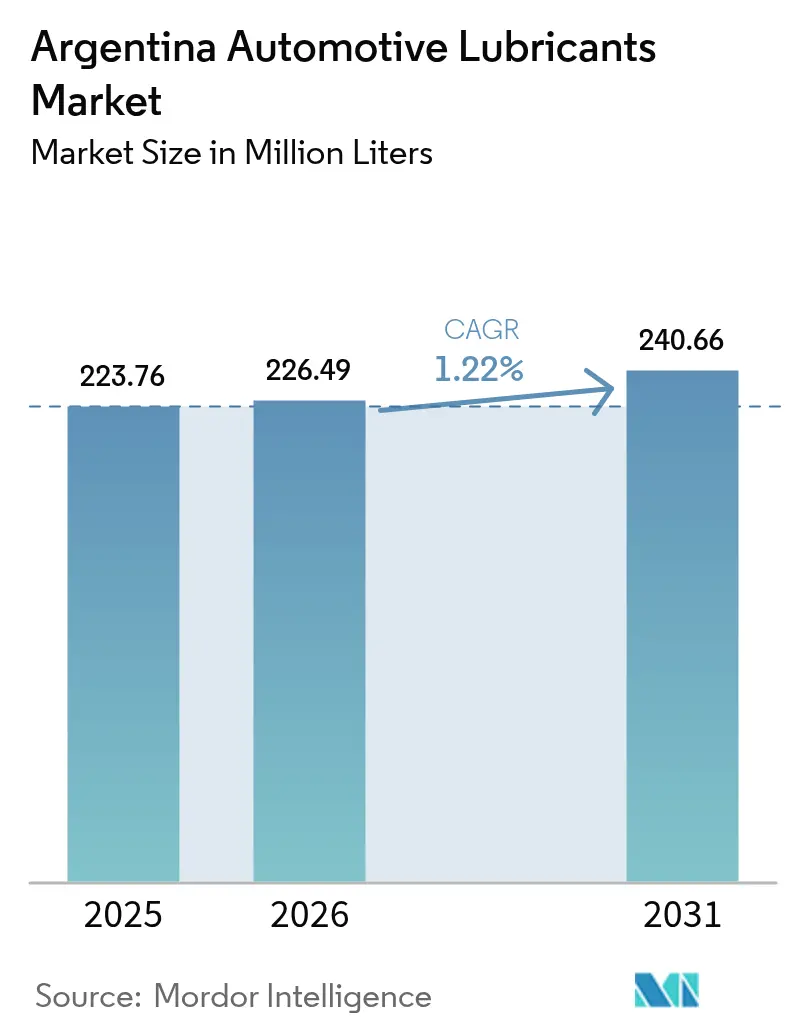
| Tamanho do mercado no ano base (2025) | 223.76 Milhões de litros |
| Volume do Mercado (2026) | 226.49 Milhões de litros |
| Volume do Mercado (2031) | 240.66 Milhões de litros |
| Growth Rate (2026 - 2031) | 1.22 % |
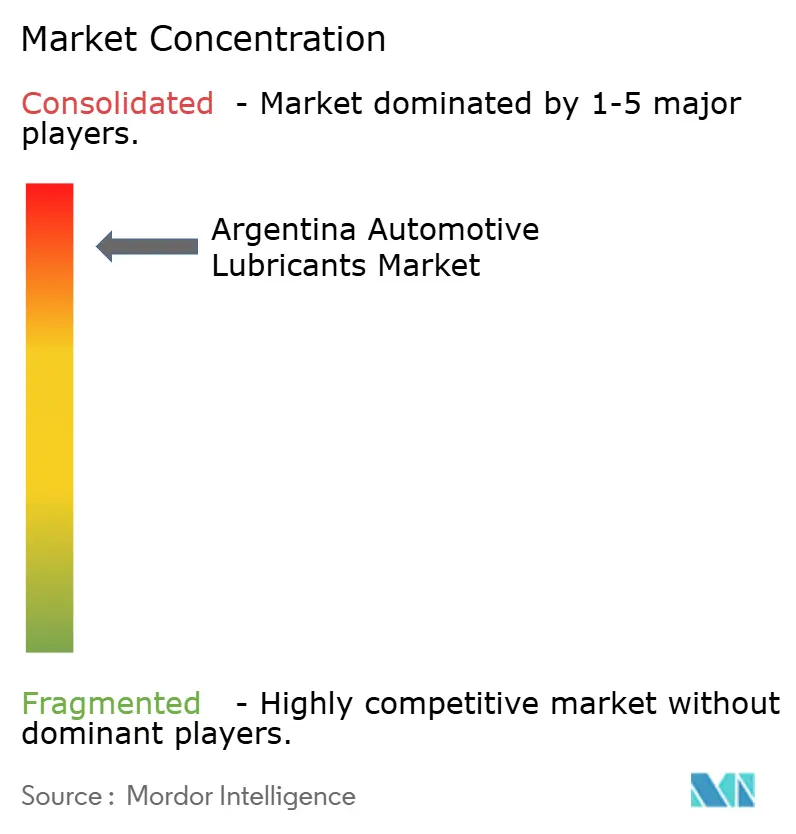
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Lubrificantes Automotivos da Argentina por Mordor Intelligence
O tamanho do Mercado de Lubrificantes Automotivos da Argentina em 2026 é estimado em 226,49 milhões de litros, crescendo a partir do valor de 223,76 milhões de litros de 2025, com projeções para 2031 indicando 240,66 milhões de litros, crescendo a um CAGR de 1,22% no período 2026-2031. O mercado de lubrificantes automotivos da Argentina continua a se expandir, mesmo com intervalos de troca estendidos, volatilidade cambial e a adoção inicial de veículos elétricos moderando o crescimento volumétrico. Graus sintéticos aprovados pelos fabricantes de equipamento original (OEM) que proporcionam ganhos de eficiência de combustível comandam margens mais elevadas, enquanto um aumento nas importações de veículos usados, a recuperação da produção doméstica de veículos e uma frota maior de veículos comerciais que atende às operações de xisto betuminoso de Vaca Muerta oferecem oportunidades constantes. A participação do mercado de reposição independente reforça a sensibilidade ao preço, mas produtores locais alavancam incentivos de conteúdo nacional para comercializar produtos premium de baixa viscosidade. Ao mesmo tempo, a consolidação contínua entre os ativos a jusante posiciona as empresas integradas para otimizar cadeias de abastecimento e ampliar o alcance de distribuição.
Principais Conclusões do Relatório
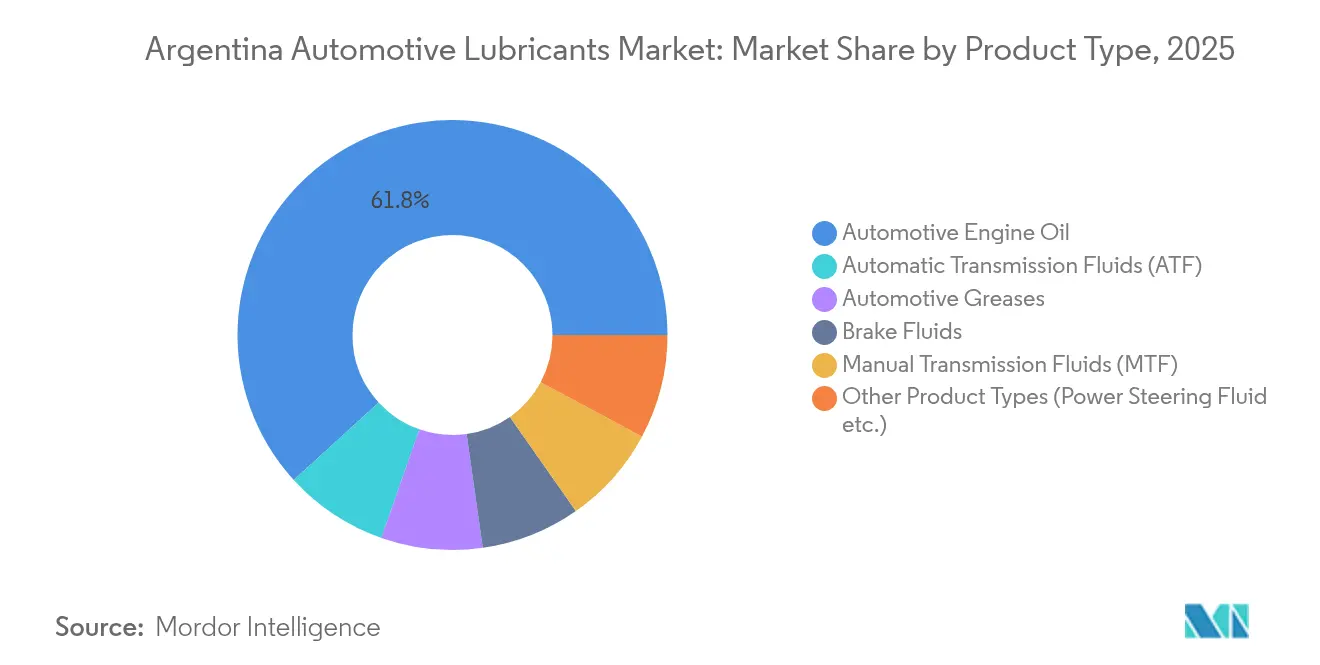
- Por tipo de produto, o óleo de motor automotivo liderou com 61,78% de participação em receita do mercado de lubrificantes automotivos da Argentina em 2025. Os fluidos de transmissão automática registraram o CAGR projetado mais rápido, de 1,9%, até 2031.
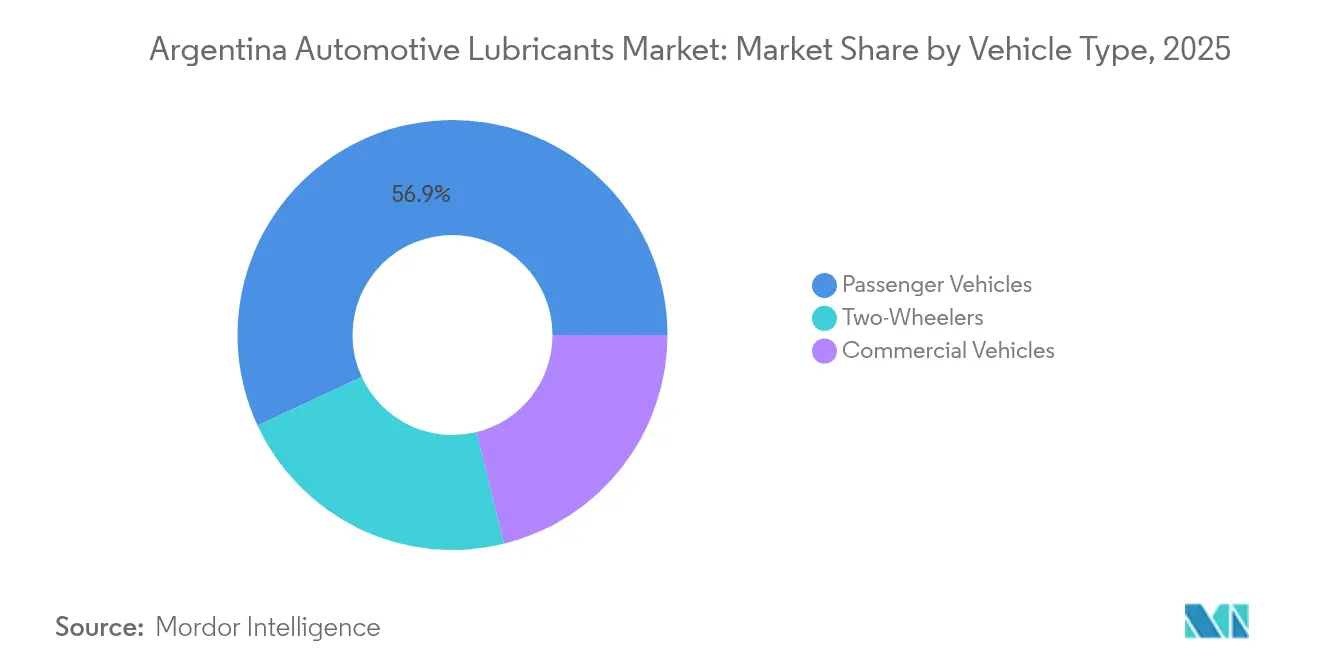
- Por tipo de veículo, os veículos de passeio detinham 56,92% da participação do mercado de lubrificantes automotivos da Argentina em 2025, enquanto as motocicletas apresentaram o maior CAGR projetado, de 1,69%, até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Lubrificantes Automotivos da Argentina
Análise do Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Transição acelerada para lubrificantes de baixa viscosidade e economia de combustível | +0.30% | Nacional, com adoção antecipada na área metropolitana de Buenos Aires | Médio prazo (2-4 anos) |
| Ressurgimento das importações de veículos usados impulsionando a demanda por reabastecimento em serviço | +0.20% | Nacional, concentrado nas regiões de fronteira e principais centros urbanos | Curto prazo (≤ 2 anos) |
| Contratos de abastecimento de fábrica de OEM vinculados a regras de conteúdo local | +0.20% | Nacional, com polos de manufatura em Córdoba e Buenos Aires | Longo prazo (≥ 4 anos) |
| Crescente penetração de misturas sintéticas no segmento de motocicletas | +0.10% | Nacional, com maior adoção em áreas urbanas com alta densidade de motocicletas | Médio prazo (2-4 anos) |
| Expansão da frota logística de perfuração de Vaca Muerta (veículos comerciais a diesel) | +0.10% | Província de Neuquén e região da Patagônia | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Transição Acelerada para Lubrificantes de Baixa Viscosidade e Economia de Combustível
A transição da Argentina para os graus 0W-XX e 5W-XX se intensifica à medida que os OEMs, liderados por marcas japonesas e europeias, estendem os intervalos de serviço recomendados para 10.000–12.000 km[1]TotalEnergies Argentina, "Marketing & Serviços," totalenergies.com.ar . O fornecedor doméstico YPF responde com formulações baseadas em TEC que atendem às especificações ACEA e API mais recentes, ilustrando como as regras de conteúdo nacional estimulam a inovação local. Como as transmissões automáticas respondem por aproximadamente 35% dos registros de novos veículos, a demanda por ATF de baixa viscosidade especializado aumenta, dando às unidades de mistura motivos para expandir a capacidade sintética. Embora intervalos de troca mais longos reduzam a frequência de reabastecimento, os preços mais elevados dos sintéticos premium elevam a receita por litro, compensando parcialmente a erosão de volume. No médio prazo, o mercado de lubrificantes automotivos da Argentina se beneficia de uma diferenciação de marca mais forte baseada em credenciais de desempenho.
Ressurgimento das Importações de Veículos Usados Impulsionando a Demanda por Reabastecimento em Serviço
A flexibilização das regras de importação e as janelas de pagamento em dólares desencadearam um aumento nos veículos usados que requerem trocas imediatas de óleo, filtro e fluido de arrefecimento para se adaptar à qualidade do combustível local. Com a idade média da frota agora em 12 anos, os centros de serviço nas províncias de fronteira e nos polos metropolitanos registram volumes mais elevados de motores de alta quilometragem que favorecem bases mais densas e pacotes de aditivos voltados ao controle de desgaste. Os varejistas independentes enfatizam ofertas de produtos mineral e semissintético multigrado que equilibram preço e proteção, conquistando motoristas com restrições orçamentárias afetados pela inflação persistente. Distribuidores como a LAC segmentaram sua rede de quatro zonas para garantir a disponibilidade oportuna de produtos em Santiago del Estero, Tucumán e Entre Ríos, evidenciando a complexidade logística de atender à demanda dispersa. À medida que os volumes de importação se estabilizam, o mercado de lubrificantes automotivos da Argentina absorve o consumo incremental de reabastecimento em serviço, apesar do crescimento mais lento nas vendas de veículos novos.
Contratos de Abastecimento de Fábrica de OEM Vinculados a Regras de Conteúdo Local
A lei de conteúdo local da Argentina exige valor agregado doméstico progressivamente maior na montagem de veículos de passeio, levando os OEMs a adquirir lubrificantes de plantas situadas no país. A TotalEnergies Argentina fornece aproximadamente um terço dos abastecimentos de fábrica por meio de contratos com a Peugeot-Citroën, Hino e várias marcas de motocicletas. A YPF aproveita sua capacidade de 244.000 m³ por ano de óleo base para combinar matéria-prima e lubrificantes acabados, reduzindo o risco de aquisição dos OEMs. As montadoras recompensam essa integração concedendo acordos de vários anos que garantem volumes contratados e P&D conjunto. Garantias de longa duração — a "Toyota 10" da Toyota se estende a 200.000 km — fixam a demanda pós-venda, mas também formalizam intervalos de troca estendidos, obrigando os fornecedores a desenvolver fluidos de maior desempenho que mantenham a força dos aditivos por mais quilômetros.
Crescente Penetração de Misturas Sintéticas no Segmento de Motocicletas
Os registros de motocicletas aumentam à medida que os commuters buscam transporte com eficiência de combustível em meio aos altos preços da gasolina, impulsionando as vendas de lubrificantes para motocicletas acima do crescimento geral do mercado. A linha RÖD da YPF, lançada em agosto de 2025, abrange motores de 2 tempos e 4 tempos com graus de viscosidade ajustados às amplas zonas climáticas da Argentina. Os motociclistas urbanos se inclinam para os semissintéticos, que moderam o custo e ainda assim proporcionam estabilidade térmica no trânsito com paradas frequentes, enquanto os entusiastas de longa distância adotam os sintéticos completos para intervalos de turismo prolongados. As isenções regulatórias que permitiram a entrada de quase 27.600 motocicletas sem sistemas de freio combinado no mercado de 2025 sustentam a expansão da frota. Em conjunto, esses fatores criam um nicho de receita constante, mesmo com os volumes de lubrificantes para veículos de passeio estagnando.
Análise do Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade de preços gerada pela taxa de câmbio prejudicando a intenção de atualização do consumidor | -0.40% | Nacional, com maior impacto nas regiões de menor renda | Curto prazo (≤ 2 anos) |
| Intervalos de troca de óleo estendidos exigidos pelos termos de garantia do OEM | -0.20% | Nacional, concentrado nos segmentos de veículos mais novos | Longo prazo (≥ 4 anos) |
| Crescente adoção de veículos elétricos na frota de veículos de passeio urbanos | -0.10% | Buenos Aires, Córdoba e principais áreas metropolitanas | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade de Preços Gerada pela Taxa de Câmbio Prejudicando a Intenção de Atualização do Consumidor
A desvalorização do peso, multiplicada pela inflação de três dígitos ao longo de 2024, comprimiu a renda disponível e empurrou mais da metade da população abaixo da linha de pobreza. Os motoristas reduziram a quilometragem em 10%, adiando as trocas de óleo e priorizando os produtos minerais em detrimento dos sintéticos mais caros. As unidades de mistura que importam óleo base em dólares enfrentam custos de insumos instáveis, alternando frequentemente entre bases do Grupo I e do Grupo II para proteger as margens. Embora a inflação tenha recuado para abaixo de 3% ao mês em meados de 2025, os consumidores permanecem sensíveis ao preço, desacelerando a adesão a produtos premium. Enquanto o poder de compra ficar aquém do crescimento salarial, o mercado de lubrificantes automotivos da Argentina suportará uma tendência deflacionária em direção a estratégias de retenção de volume.
Intervalos de Troca de Óleo Estendidos Exigidos pelos Termos de Garantia do OEM
As montadoras prolongam os cronogramas de manutenção para reduzir os custos de propriedade e alinhar-se às tecnologias de motores mais limpos. Os registros digitais de serviço da BMW e a garantia de dez anos da Toyota estipulam lubrificantes de nível superior capazes de suportar trocas a cada 10.000 km[2]BMW Argentina, "Garantía y Mantenimiento Total BMW," bmw.com.ar. Cada extensão elimina pelo menos uma visita à oficina durante um ciclo de propriedade típico, reduzindo a demanda agregada de lubrificantes, mesmo com o aumento da receita por litro. As concessionárias capturam o restante dos negócios aprovados pela fábrica, estreitando a participação do mercado de reposição para oficinas independentes que geralmente dependem de trocas de óleo mais frequentes. No longo prazo, o mercado de lubrificantes automotivos da Argentina deve mudar o foco de volumes de reabastecimento para serviços de valor agregado, como análise de óleo em campo e manutenção preditiva.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmento
Por Tipo de Produto: Domínio do Óleo de Motor com Potencial Positivo para ATF
O óleo de motor gerou 61,78% do volume de 2025, evidenciando seu papel central no mercado de lubrificantes automotivos da Argentina. O segmento se beneficia de uma frota de 11 milhões de veículos leves — agora com média de 12 anos — que depende de reabastecimentos regulares para controlar o desgaste. As famílias de produtos Elaion e Extravida da YPF cobrem desde o mineral monogrado até os sintéticos completos 0W-16, garantindo presença em prateleiras nos canais de serviço. O multigrado convencional 15W-40 ainda atende as picapes a diesel mais antigas que percorrem as rotas rigorosas da Patagônia, enquanto os graus de menor viscosidade 5W-30 ganham participação entre os motores a gasolina turboalimentados mais novos. No lado positivo, os fluidos de transmissão automática avançam a um CAGR de 1,9%, refletindo um aumento de oito vezes na penetração de câmbios automáticos na última década. Os misturadores de lubrificantes introduziram ATFs sintéticos multivculos que simplificam o estoque para as oficinas, especialmente nas cidades do interior, onde as baias de serviço atendem frotas mistas. Os óleos de transmissão manual e de câmbio permanecem relevantes para a duradoura frota de câmbio manual da Argentina, mas a curva de crescimento se inclina em direção aos sistemas automáticos, à medida que o congestionamento urbano estimula a preferência do consumidor pela condução sem embreagem.
Graxas, fluidos de freio e fluidos especiais de direção hidráulica formam a longa cauda do mercado. As atualizações de freios a disco em hatchbacks de entrada sustentam as substituições de fluido de freio DOT-4 em intervalos de dois anos, enquanto as graxas de complexo de lítio apoiam a lubrificação de cubos e chassis em caminhões pesados que atendem as plataformas de perfuração de Vaca Muerta. À medida que os OEMs migram para sistemas de direção elétrica, a demanda por fluido de direção hidráulica se estabiliza, mas permanece constante em vans comerciais leves. A evolução do mix de produtos reflete, portanto, a divergência demográfica da frota argentina: veículos mais antigos que exigem manutenção com produtos minerais e semissintéticos coexistem com plataformas modernas que demandam sintéticos premium. Os incentivos de conteúdo local estimulam ainda mais os formuladores argentinos a integrar pacotes de aditivos em unidades de mistura domésticas, incorporando resiliência contra as oscilações cambiais e fortalecendo o controle da cadeia de abastecimento do mercado de lubrificantes automotivos da Argentina.


Por Tipo de Veículo: Núcleo de Veículos de Passeio e Impulso das Motocicletas
Os veículos de passeio absorveram 56,92% da demanda de 2025 graças ao seu peso numérico nos registros e aos padrões de serviço rotineiros que favorecem capacidades de cárter de 4 a 6 litros. As oficinas independentes capturam a maioria dessas trocas de óleo, alinhando as ofertas de produtos aos orçamentos domésticos. Essa dinâmica explica por que o semissintético 10W-40 permanece onipresente, mesmo com os OEMs defendendo os sintéticos completos 5W-30 para os motores turbo dos modelos mais recentes. Os veículos comerciais respondem por aproximadamente um terço dos volumes e são fundamentais para o mix de graus de serviço pesado dos lubrificantes. Os caminhões movidos a diesel que transportam equipamentos de e para os poços de xisto betuminoso de Neuquén requerem misturas de alto TBN para combater os desafios de fuligem e diluição por combustível, enquanto os ônibus urbanos utilizam formulações de baixo teor de cinzas compatíveis com sistemas de redução catalítica seletiva. A produção de veículos pesados cresceu nos primeiros quatro meses de 2025, à medida que os operadores logísticos expandiram frotas para atender às exportações de energia e ao crescente comércio intra-Mercosul.
As motocicletas, embora um distante terceiro em litros totais, ostentam o CAGR mais rápido, de 1,69%, até 2031. A acessibilidade, a manobrabilidade no trânsito congestionado e o baixo consumo de combustível impulsionam seu apelo, particularmente em Córdoba e na Grande Buenos Aires. As necessidades de lubrificantes do segmento variam de SAE 40 mineral para ciclomotores de 2 tempos a sintéticos completos de ponta 0W-20 para modelos de alto desempenho de 4 tempos. A tolerância regulatória que permitiu dezenas de milhares de unidades sem ABS nas estradas em 2025 ampliou inadvertidamente a base instalada e, consequentemente, o consumo no mercado de reposição. Os comercializadores de lubrificantes adaptam embalagens de pequeno porte — garrafas de 1 litro a 1,2 litro — para esse público, frequentemente incluindo sachês gratuitos de aditivo de combustível para estimular a fidelidade à marca. Por conseguinte, à medida que as tendências de mobilidade urbana se cruzam com a austeridade econômica, o mercado de lubrificantes automotivos da Argentina consolida um vetor de crescimento sustentável nas motocicletas, mesmo com os volumes de veículos de passeio estagnando e as extensões dos intervalos de troca se consolidando.
Análise Geográfica
A província de Buenos Aires ancora a maior parte do mercado de lubrificantes automotivos da Argentina, combinando a frota de veículos mais densa do país, seu maior complexo portuário e múltiplas instalações de mistura. A refinaria La Plata da YPF integra a produção de óleo base do Grupo I com a mistura de óleos lubrificantes, possibilitando um abastecimento eficiente em termos de custo para mais de 380 centros de serviço YPF Box distribuídos pela malha metropolitana. A proximidade com os terminais de Dock Sud e Zárate agiliza ainda mais as importações de aditivos e as exportações de lubrificantes acabados para os vizinhos Uruguai e Paraguai. As montadoras no corredor Pilar-Escobar garantem entregas just-in-time de lubrificantes de abastecimento de fábrica, reforçando o papel estratégico da província nas cadeias de abastecimento dos OEMs.
A província de Neuquén apresenta crescimento regional notável como mercado consumidor, impulsionado pelo desenvolvimento do xisto betuminoso de Vaca Muerta. As exportações de petróleo bruto atingiram USD 1,801 bilhão no primeiro semestre de 2025, amplificando a demanda por óleos de motor a diesel, fluidos hidráulicos e graxas utilizados na manutenção de plataformas de perfuração. O hub de distribuição Directo Añelo da YPF mantém estoques personalizados de lubrificantes CI-4+ e CK-4, além de capacidade de laboratório de campo para análise de óleos usados. Os contratantes de serviços que operam 24 horas por dia, 7 dias por semana, em condições extremas de poeira e variação de temperatura, dependem de sintéticos de longa duração para reduzir o tempo de inatividade, elevando o consumo de lubrificante por caminhão. A resiliência do abastecimento na Patagônia também se beneficia da melhoria da logística via Rota Nacional 22, reduzindo os prazos de entrega a partir das unidades de mistura em Luján de Cuyo.
Córdoba mantém sua relevância histórica por meio da montagem automotiva e da vasta agricultura de soja e milho. Os acordos dos OEMs com produtores de lubrificantes frequentemente estipulam entrega em canal duplo — abastecimento de fábrica e rede de concessionárias — criando um throughput constante para os centros de distribuição de peças da província. As frotas de máquinas agrícolas consomem óleos hidráulico-transmissão SAE 30 monogrado durante as temporadas de plantio e colheita, gerando picos sazonais previsíveis. Enquanto isso, as províncias do norte da fronteira, como Formosa e Misiones, capturam nova demanda vinculada a veículos usados importados canalizados pelo Paraguai. Os padrões de demanda dispersos obrigam os distribuidores a manter transporte multimodal combinado — caminhão-tanque, contêiner ISO e vagão ferroviário — evidenciando a diversidade geográfica que caracteriza o mercado de lubrificantes automotivos da Argentina.
Análise da cadeia de valor
A criação de valor de lubrificantes automotivos na Argentina começa com a aquisição de óleo base e aditivos, seguida de mistura, embalagem e distribuição pelos canais. A YPF ancora a cadeia upstream-downstream por meio de óleo base doméstico e uma extensa presença de serviços de marca, enquanto comercializadoras multinacionais e misturadoras locais combinam fornecimento doméstico com óleos base e pacotes de aditivos importados para gerenciar a exposição cambial. A capacidade de mistura e produção de graxas na região de Buenos Aires apoia o abastecimento da maior frota de veículos, incluindo redes de OEM e concessionárias que especificam graus homologados.
No segmento downstream, o mercado de reposição independente (oficinas, postos de troca rápida, varejistas e distribuidores) impulsiona a maior parte dos volumes de reabastecimento de serviço e sustenta a pressão sobre os preços, enquanto os contratos de enchimento de fábrica de OEM e pós-venda de concessionárias sustentam a adoção de sintéticos premium por meio do controle de especificações. Os centros logísticos regionais em torno de Neuquén, ligados às frotas relacionadas a Vaca Muerta, moldam os níveis de serviço para bolsões de demanda de uso pesado e adjacentes ao off-highway, tornando o posicionamento de depósitos e a confiabilidade da distribuição a granel uma alavanca competitiva. Players integrados e parceiros com produção local e amplas redes de distribuição sustentam prazos de entrega mais curtos, maior disponibilidade de SKUs e a capacidade de fornecer misturas de lubrificantes tanto para veículos de passeio quanto para veículos comerciais.
Cenário Competitivo
O mercado de lubrificantes automotivos da Argentina exibe alta concentração, sendo que a YPF verticalmente integrada permanece como líder absoluta. Sua capacidade de 244.000 m³ por ano de óleo base, oito unidades de mistura e rede de serviços com marca própria sustentam vantagens de custo e alcance nacional. A aquisição de USD 327 milhões da Mobil Argentina pela empresa em fevereiro de 2025 garantiu área upstream adicional e eliminou um concorrente formidável. A YPF desde então racionalizou os SKUs sobrepostos e direcionou bases premium melhoradas com TEC para a linha Elaion aprimorada para proteger as margens nos canais de supermercado e comércio eletrônico.
A TotalEnergies Argentina ocupa uma posição significativa, mas se diferencia por meio de alianças com os OEMs. O fornecimento de aproximadamente 30% dos abastecimentos de fábrica domésticos confere à empresa francesa uma vantagem técnica: cada ciclo de homologação transfere novos conhecimentos de formulação para suas linhas de pós-venda Quartz e Hi-Perf. A empresa também está testando sensores de campo que monitoram a oxidação do óleo em frotas de compartilhamento de viagens, combinando análises com compras de óleo a granel para fidelizar contratos de longo prazo com as oficinas. Em paralelo, a aquisição pela Raízen dos ativos downstream da Shell adiciona 665 postos de abastecimento e uma unidade de mistura em Luján, embora a joint venture brasileira tenha sinalizado intenção de desinvestir, criando incerteza que os rivais pretendem explorar.
Os concorrentes regionais alavancam fusões e aquisições para ganhar escala. A rede Puma Energy da Trafigura mobiliza 400 pontos de venda e uma unidade de mistura em Avellaneda recentemente expandida voltada para derivados do Grupo II. As exportações de óleo base brasileiras da Vibra visam os misturadores de pequeno e médio porte da Argentina, injetando alternativas competitivas de matéria-prima. Ainda assim, as barreiras de entrada permanecem elevadas; os mandatos de conteúdo local, as taxas de homologação técnica e as restrições ao espaço de prateleira no varejo protegem coletivamente os incumbentes. Nesse contexto, a concorrência se concentra cada vez mais em modelos de serviço — análise de óleos usados, otimização de intervalos de troca e vans de troca rápida de óleo móveis — que aprofundam os vínculos com os clientes para além do fornecimento de commodities.
Líderes do Setor de Lubrificantes Automotivos da Argentina
BP PLC (Castrol)
ExxonMobil Corporation
Shell Plc
TotalEnergies
YPF
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A padronização do pós-venda por meio de redes de importadores e concessionárias representa um espaço em branco prático para óleos de motor e ATFs premium, especialmente quando programas de manutenção alinhados à OEM direcionam os consumidores para sintéticos de baixa viscosidade aprovados. Em 2026, a TotalEnergies expandiu essa rota de comercialização ao assinar um acordo com a Grupo Antelo para fornecer lubrificantes Quartz em concessionárias que atendem marcas importadas (GWM, Mitsubishi, Changan e JMEV), reforçando a conformidade de especificações no ponto de serviço. Um caminho paralelo está se desenvolvendo em ambientes operacionais comerciais e de alta severidade, onde parcerias vinculadas a ciclos de trabalho exigentes atraem formulações de maior desempenho para o serviço.
A resiliência da cadeia de suprimentos também é um foco acionável, à medida que misturadoras e comercializadoras trabalham para reduzir a dependência de importações e melhorar a disponibilidade em províncias dispersas. Relatórios do setor do início de 2026 indicaram uma maior participação de óleos base domésticos no fornecimento total em comparação com o final de 2025, o que apoia um sourcing mais estável para as plantas de mistura locais. No lado da demanda, a volatilidade e as mudanças no mix mantêm a gestão de estoque, a estratégia de tamanho de embalagem e a precificação por canal no centro da execução, enquanto o aumento relatado na demanda mensal de lubrificantes em 2026 mostra a rapidez com que o consumo de reabastecimento de serviço pode responder quando a atividade e a prontidão de distribuição melhoram em corredores como Buenos Aires e Neuquén.
Desenvolvimentos recentes do setor
- Junho de 2026: A YPF e a Prestige Auto (distribuidora da Mercedes-Benz na Argentina) anunciaram uma colaboração para usar lubrificantes YPF ELAION AURO em serviços de pós-venda, com ênfase em ambientes operacionais exigentes, como Vaca Muerta. A parceria fortalece a posição da YPF nos canais premium de reabastecimento de serviço, onde práticas de manutenção alinhadas à OEM influenciam a seleção de lubrificantes e a conformidade com os intervalos de troca.
- Julho de 2025: A Chevron Products Company firmou parceria com a YPF, nomeando a YPF como distribuidora exclusiva de óleos base NEXBASE na Argentina. O acordo apoia uma maior disponibilidade de óleo base de alta qualidade para mistura local e pode melhorar a continuidade do fornecimento para formulações sintéticas e de baixa viscosidade usadas em veículos de passeio modernos e frotas de uso pesado.
- Janeiro de 2025: A YPF adquiriu a Mobil Argentina da ExxonMobil e da QatarEnergy por 327 milhões de dólares, obtendo uma participação de 54% na concessão de Sierra Chata, em Vaca Muerta. O negócio reforçou a integração vertical e a presença logística da YPF em torno de um importante centro de demanda de lubrificantes de uso pesado, além de remodelar a dinâmica competitiva por meio da consolidação de portfólio.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado abrange lubrificantes automotivos vendidos e consumidos na Argentina para veículos em uso, incluindo fluidos e graxas usados para necessidades de lubrificação de motor, transmissão, freios e correlatas em veículos de passeio, veículos comerciais e veículos de duas rodas.
Exclusões de escopo: lubrificantes industriais que não são usados em veículos, bem como óleos de processo e lubrificantes marítimos ou de aviação, são mantidos fora deste dimensionamento de mercado.
Visão geral da segmentação
- Por Tipo de Produto
- Óleo de Motor Automotivo
- 0W-XX
- 5W-XX
- 10W-XX
- 15W-XX
- Monogrados
- Outros Graus
- Fluidos de Transmissão Manual (MTF)
- Fluidos de Transmissão Automática (ATF)
- Fluidos de Freio
- Graxas Automotivas
- Outros Tipos de Produtos (Fluido de Direção Hidráulica etc.)
- Óleo de Motor Automotivo
- Por Tipo de Veículo
- Veículos de Passeio
- Veículos Comerciais
- Motocicletas
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa com a construção da base de demanda para a Argentina, acompanhando a frota de veículos e os novos registros, ligando-os então a intervalos de serviço típicos e volumes de troca por tipo de veículo. As fontes públicas usadas para isso incluem referências como estatísticas do governo argentino e dados alfandegários, agências nacionais de transporte e segurança viária, a AFAC para indicadores de produção e vendas automotivas, e fontes internacionais como a OICA e o UN Comtrade para verificação cruzada da produção de veículos e dos fluxos de comércio de peças.
Para moldar o mix de lubrificantes e validar suposições, também revisamos normas técnicas publicadas e requisitos de emissões que influenciam mudanças de viscosidade e formulação, além de relatórios anuais de empresas, apresentações a investidores e cobertura de imprensa confiável sobre movimentos de mistura, distribuição e precificação. Paralelamente, usamos assinaturas pagas para dados financeiros de empresas e notícias, além de um banco de dados de embarques de importação e exportação para verificar a consistência dos fluxos de lubrificantes e aditivos ligados ao comércio, quando os rótulos permitem. As fontes listadas aqui são apenas ilustrativas, e muitas outras referências públicas e pagas também foram usadas para coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
O trabalho primário foi usado para testar sob pressão o modelo documental em áreas onde os dados públicos são escassos, especialmente em torno do comportamento de compra das oficinas, das diferenças de intervalo de troca por intensidade de frota e de como as mudanças de preço afetam a movimentação entre graus minerais e sintéticos. Conversamos com misturadoras e comercializadoras de lubrificantes, distribuidores, redes de oficinas, equipes de manutenção de frotas e especialistas em canais automotivos nos principais centros de demanda para confirmar a construção final de volume e valor.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 31% | CXOs: 17% |
| Nível médio: 49% | Líderes funcionais/de unidade: 34% |
| Players menores: 20% | Gerentes: 49% |
Dimensionamento e Previsão de Mercado
O dimensionamento é construído principalmente usando uma reconstrução de demanda top-down, baseada na frota e nos serviços, na qual a população de veículos da Argentina é traduzida em consumo de lubrificantes por meio de tamanhos de cárter de óleo, intervalos de troca e a divisão entre uso de passeio, comercial e de duas rodas. Uma vez formado esse conjunto de demanda, ele é precificado usando uma escala de preço médio de venda que reflete o mix de produtos (óleo de motor versus fluidos de transmissão, fluidos de freio e graxas) e a participação dos graus mineral, semissintético e sintético.
Em seguida, corroboramos os totais com verificações seletivas bottom-up, como a consolidação de uma amostra de volumes de fornecedores por canal e a aplicação de padrões de ASP por tamanho de embalagem observados no mercado, antes de fechar o número final. As entradas que movimentam significativamente o modelo incluem registros de veículos e a direção de sucateamento, a quilometragem média anual para frotas versus proprietários privados, a cadência de serviço nas oficinas, a taxa de adoção de sintéticos (frequentemente ligada a veículos mais novos e ao comportamento de garantia) e a intensidade de importação de lubrificantes acabados e aditivos. Quando uma variável não está disponível de forma consistente, as lacunas são tratadas com uma suposição substituta breve e documentada, que é então retestada durante as entrevistas.
Para a previsão, a análise de cenários é usada para que o crescimento possa ser vinculado a alguns fatores práticos, incluindo mudanças esperadas na frota de veículos ativa, condições macro que influenciam os quilômetros percorridos e suposições de progressão de preços em moeda local antes da conversão para USD. Os cenários são revisados com os participantes do mercado para que a visão prospectiva permaneça realista e não seja construída sobre um único caso excessivamente otimista.
Validação de Dados e Ciclo de Atualização
A validação é feita por meio de algumas rodadas de verificações que comparam os resultados do modelo com sinais independentes, incluindo a direção da frota de veículos, a movimentação do comércio de lubrificantes e se o consumo implícito por veículo permanece dentro de uma faixa de serviço razoável. Se um valor discrepante surgir, reabrimos as suposições dos direcionadores, verificamos novamente as conversões de unidades e, então, recontatamos entrevistados selecionados quando a variação não pode ser explicada com base em fontes documentais.
Antes da aprovação final, outro analista revisa toda a cadeia, das suposições aos resultados, para garantir que a aritmética, as unidades e a lógica sejam consistentes entre os tipos de produtos e as classes de veículos. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como mudanças cambiais repentinas, alterações fiscais ou grandes mudanças na produção e importação de veículos. Pouco antes da entrega, uma revisão final é concluída para que os clientes recebam a versão mais recente do modelo e da narrativa.
Tamanho do Mercado Argentino de Lubrificantes Automotivos da Mordor Intelligence Comparado com Outras Estimativas Publicadas
É comum ver diferentes tamanhos de mercado para lubrificantes automotivos na Argentina porque as publicadoras nem sempre contam o mesmo conjunto de produtos, a mesma base de precificação ou a mesma abordagem de conversão de preços locais para USD. Alguns estudos também se apoiam fortemente em um único ano de indicadores de vendas sem conectá-los totalmente à base de veículos em uso e ao comportamento de serviço.
A principal lacuna vem da mistura de valor e volume sem declarar claramente o mix de tamanho de embalagem e grau, onde a Mordor Intelligence converte o volume-base de 2025 de 223,76 milhões de litros em valor somente após aplicar o mix por tipo de produto e uma escala de ASP específica para a Argentina, que é verificada de forma cruzada com o feedback de oficinas e distribuidores.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 0,00 bilhão de dólares (2025) | |
| Consultoria Regional A | 0,92 bilhão de dólares (2024) | Usa uma visão baseada apenas em receita que parece aplicar precificação regional ampla e um mix sintético mais alto, e não mostra como os intervalos de troca e a intensidade da frota foram traduzidos em demanda anual de lubrificantes. |
| Consultoria Global B | 0,47 bilhão de dólares (2026) | Ancora o valor em um ano futuro e inclui cobertura mais ampla de canais e usuários finais, com transparência limitada sobre como os casos de uso não automotivos foram filtrados e como o momento cambial foi tratado. |
Entre os três números, a diferença é explicada principalmente pelo que é contado como automotivo, pelo ano usado para precificação e por como o mix de graus é traduzido em um preço médio de venda. Nossa abordagem mantém as etapas rastreáveis desde a atividade de veículos até litros e, em seguida, até o valor, o que ajuda a manter o número final estável mesmo quando os níveis de preço mudam rapidamente.


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de lubrificantes automotivos da Argentina em 2026?
O mercado totaliza 226,49 milhões de litros em 2026 e prevê-se que atinja 240,66 milhões de litros até 2031, registrando um CAGR de 1,22%.
Qual é a maior categoria de produto no setor de lubrificantes argentino?
O óleo de motor domina com 61,78% do volume de 2025, enquanto os fluidos de transmissão automática são o subsegmento de crescimento mais rápido.
Qual região apresenta o crescimento de demanda mais rápido?
A província de Neuquén lidera o crescimento devido à atividade de xisto betuminoso de Vaca Muerta, que impulsiona o consumo de lubrificantes a diesel para serviço pesado.
Como a volatilidade cambial está afetando as vendas de lubrificantes?
A desvalorização e a inflação impulsionaram os consumidores em direção aos graus minerais de preço mais baixo, moderando a adesão a produtos premium no curto prazo.
Qual é o impacto das garantias estendidas dos OEMs sobre os volumes de lubrificantes?
Os intervalos de troca mais longos reduzem a frequência anual de trocas de óleo, deslocando o foco do mercado do volume para sintéticos de longa duração com margens mais elevadas.
Página atualizada pela última vez em:



