
Tamanho e Quota do Mercado de Helicópteros Guindaste Aéreo
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
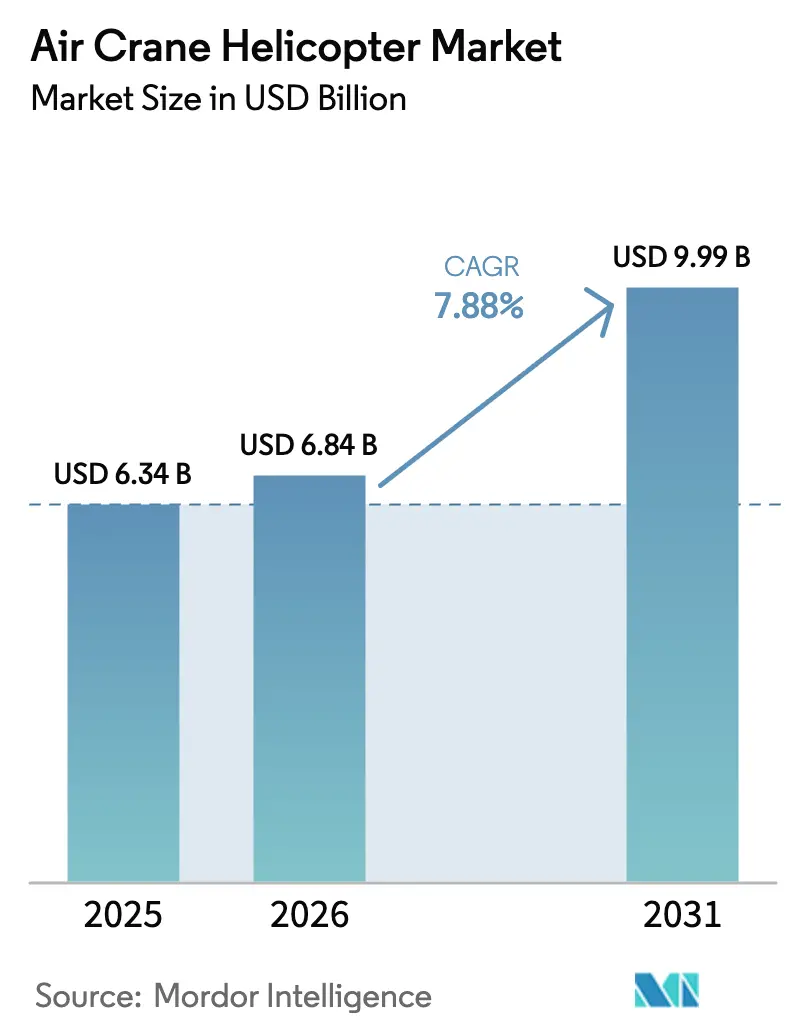
| Tamanho do Mercado (2026) | 6.84 Bilhões de dólares |
| Tamanho do Mercado (2031) | 9.99 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 7.88 % |
| Mercado de Crescimento Mais Rápido | América do Norte |
| Maior Mercado | Ásia-Pacífico |
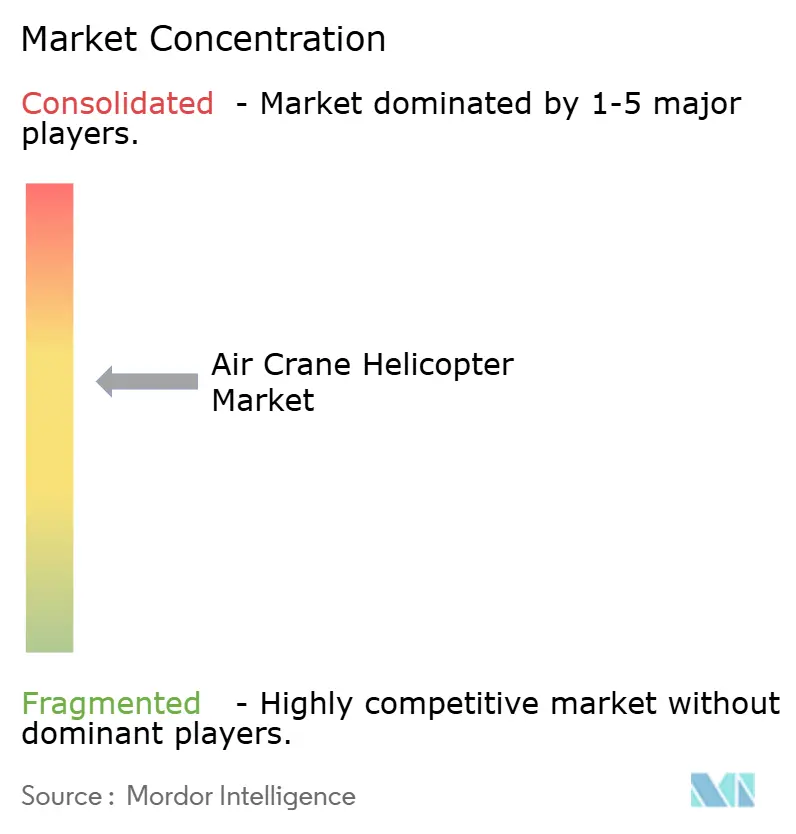
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Helicópteros Guindaste Aéreo pela Mordor Intelligence
O tamanho do mercado de helicópteros guindaste aéreo em 2026 é estimado em USD 6,84 mil milhões, crescendo a partir do valor de 2025 de USD 6,34 mil milhões, com projeções para 2031 a indicar USD 9,99 mil milhões, crescendo a uma CAGR de 7,88% no período 2026-2031. O aumento das exigências de carga pesada em supressão de incêndios florestais, instalação de turbinas eólicas offshore, substituição de infraestruturas remotas e recapitalização militar colocam o mercado de helicópteros guindaste aéreo no centro das estratégias logísticas globais. Agências civis e ministérios da defesa consideram cada vez mais estas aeronaves como a única opção prática para transportar cargas de várias toneladas para locais austeros ou ambientalmente sensíveis. Esta mudança acelerou a procura de novas construções e a atividade de arrendamento a longo prazo. A consolidação entre operadores continua, com prestadores de serviços integrados a capturar quota ao combinar capacidade de elevação, tripulações especializadas e programas de manutenção de toda a frota. Simultaneamente, os avanços de engenharia em sistemas de propulsão híbrida-elétrica e melhorias de sobrevivência expandem o envelope de missão, reforçando a confiança nos ciclos de renovação da frota. A urgência crescente em torno de desastres causados pelas alterações climáticas, os gastos sustentados na transição energética e a cooperação transfronteiriça em matéria de defesa garantem uma trajetória de crescimento resiliente para o mercado de helicópteros guindaste aéreo até 2030.
Principais Conclusões do Relatório
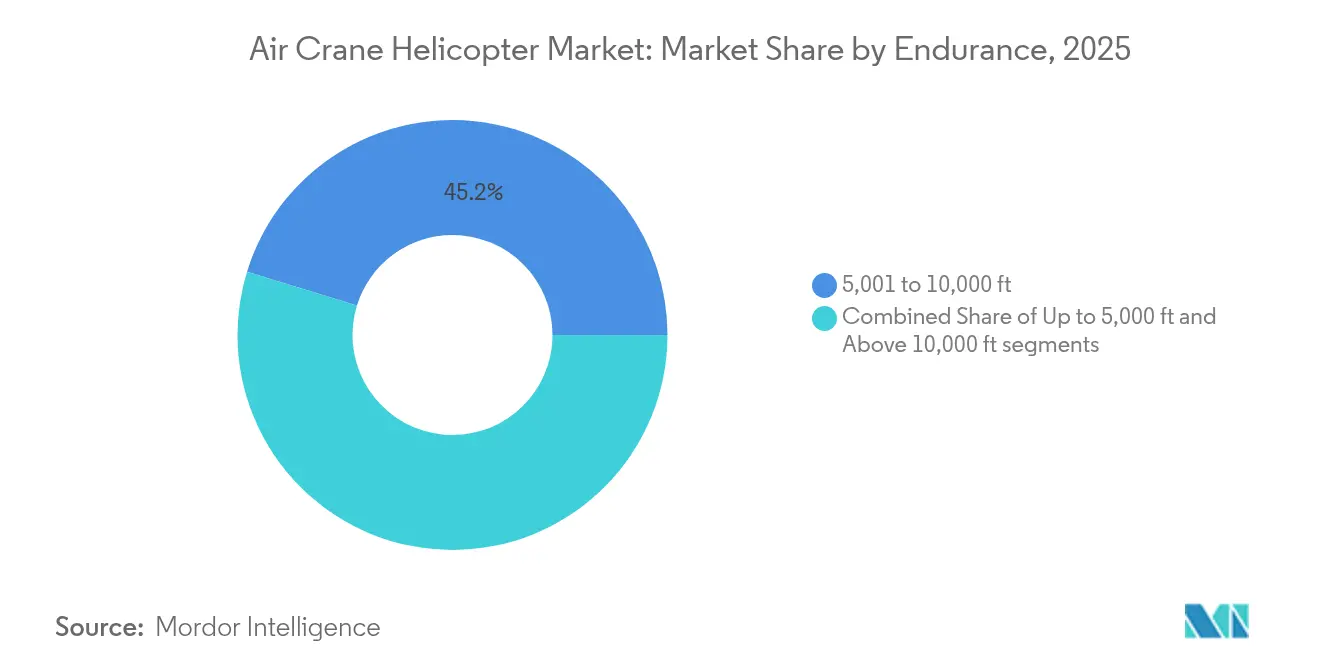
- Por autonomia, a faixa de 5.001 a 10.000 pés detinha 45,24% da quota do mercado de helicópteros guindaste aéreo em 2025, enquanto a faixa acima de 10.000 pés está projetada para crescer a uma CAGR de 9,18% até 2031.
- Por capacidade de carga, as aeronaves na faixa de 3.001 a 6.000 libras capturaram 39,35% do tamanho do mercado de helicópteros guindaste aéreo em 2025; a faixa de 12.001 a 15.000 libras está a avançar a uma CAGR de 9,78% entre 2026-2031.
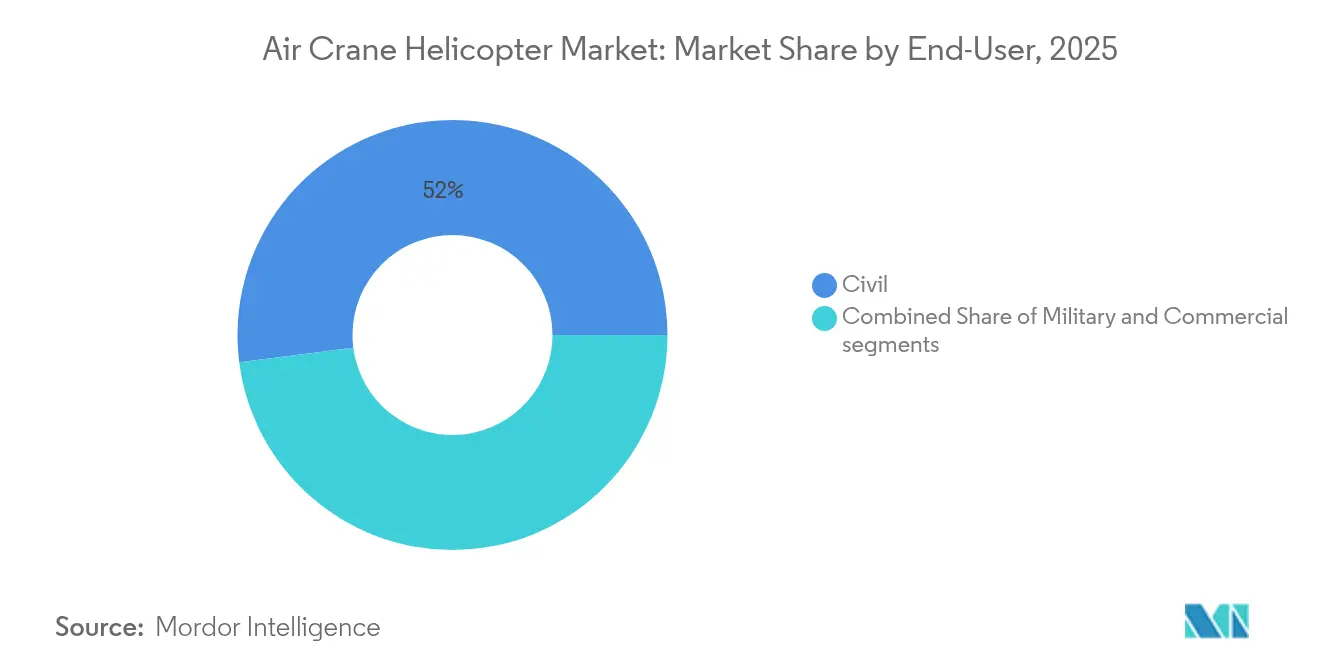
- Por utilizador final, as operações governamentais civis comandavam 52,02% da quota do mercado de helicópteros guindaste aéreo em 2025, enquanto os operadores comerciais estão a expandir-se a uma CAGR de 8,05% até 2031.
- Por aplicação, as atividades de construção pesada e infraestruturas representaram 48,41% do tamanho do mercado de helicópteros guindaste aéreo em 2025; o combate a incêndios está a crescer mais rapidamente a uma CAGR de 9,35% até 2031.
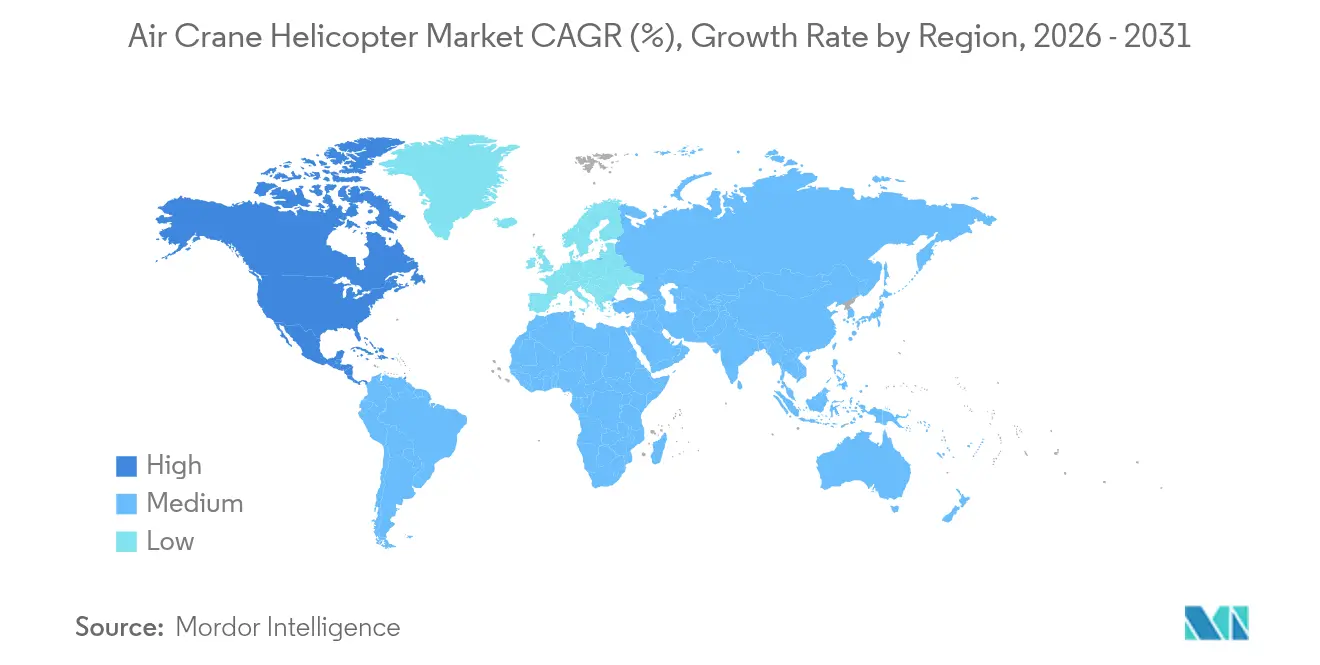
- Geograficamente, a Ásia-Pacífico liderou com 43,12% da quota do mercado de helicópteros guindaste aéreo em 2025; a América do Norte regista a CAGR regional mais rápida de 7,32% para 2026-2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Procura de carga pesada para instalação de turbinas eólicas offshore | +1.2% | Mar do Norte, Costa Sul dos EUA, Ásia Oriental | Médio prazo (2-4 anos) |
| Contratos de supressão de emergência de incêndios florestais em expansão no Oeste dos EUA e na Austrália | +0.9% | Oeste dos EUA, Austrália, Europa Mediterrânica | Curto prazo (≤ 2 anos) |
| Projetos de substituição de infraestruturas envelhecidas em áreas remotas (por exemplo, torres de linhas de energia) | +0.8% | América do Norte, Europa, Ásia-Pacífico desenvolvida | Longo prazo (≥ 4 anos) |
| Programas de recapitalização da frota de aeronaves de asa rotativa militar (CH-53K, CH-47F Block II) | +1.1% | EUA, Índia, aliados europeus da NATO | Médio prazo (2-4 anos) |
| Exploração de conversões de propulsão híbrida-elétrica para plataformas S-64/CH-54 | +0.4% | América do Norte, Europa | Longo prazo (≥ 4 anos) |
| Projetos modulares remotos de energia e mineração (microrredes do Ártico, parques solares no deserto) que necessitam de montagem com carga pesada | +0.6% | Ásia-Pacífico, Médio Oriente, África, Ártico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Procura de Carga Pesada para Instalação de Turbinas Eólicas Offshore
Os promotores de energia eólica offshore estão a mover as turbinas para mais longe da costa e a elevar os pesos das nacelles para além de 120 toneladas, impulsionando operações de voo especializadas e reforçando o mercado de helicópteros guindaste aéreo. A recente encomenda da HTM Helicopters de H145s adicionais dedicados a parques eólicos alemães e franceses elevou a sua frota para oito aeronaves, sinalizando uma expansão consistente da frota por parte dos prestadores de serviços europeus.[1]Airbus, "HTM Helicopters Encomenda H145s Adicionais para Energia Eólica Offshore," airbus.com Na América do Norte, a HeliService USA transportou com segurança mais de 2.500 técnicos para locais de parques eólicos do Atlântico entre meados de 2023 e início de 2025, demonstrando uma alternativa rentável às lentas embarcações de transferência de tripulação. Os modelos de elevação média no segmento de 3.001 a 6.000 libras dominam cada vez mais as missões de rotação de tripulações e carga ligeira porque equilibram a carga útil com a fiabilidade de dois motores em ambientes de névoa salina. À medida que as alturas dos cubos das turbinas e os diâmetros dos rotores crescem, a procura estende-se também a classes mais pesadas para elevações de pré-montagem, alargando os fluxos de receita para o mercado de helicópteros guindaste aéreo. As partes interessadas esperam carteiras de contratos sustentadas pelo menos até 2029, à medida que reguladores do Reino Unido, Alemanha, Japão e Coreia do Sul aprovam novas concessões e incentivos fiscais.
Contratos de Supressão de Emergência de Incêndios Florestais em Expansão
As épocas de incêndios impulsionadas pelas alterações climáticas prolongam-se para além das janelas tradicionais de verão, levando as agências civis a financiar programas de disponibilidade de helicópteros para vários anos. Durante a época australiana, a Coulson Aviation celebrou um contrato de USD 400 milhões por 10 anos com o Serviço Rural de Combate a Incêndios de Nova Gales do Sul para destacar CH-47 Chinooks e cisternas Tipo 1.[2]Coulson Aviation, "Coulson Aviation Adjudicada Contrato de 10 Anos do Serviço Rural de Combate a Incêndios de Nova Gales do Sul," coulsonaviation.com A regra do Serviço Florestal para reformular a contratação de supressão aérea nos Estados Unidos pode triplicar as horas de voo anuais para helicópteros de grande porte até 2027. A Grécia seguiu-se com uma encomenda de oito H215s equipados para lançamentos noturnos de água superiores a 4.000 litros. As preferências de plataforma inclinam-se para aeronaves capazes de transportar 10 a 12 tripulantes, içar cargas externas superiores a 10.000 libras e integrar sistemas de mapeamento estabilizados por IV para operações noturnas. Tais capacidades permitem o rápido reposicionamento entre continentes, mantendo as taxas de utilização enquanto aprofundam a relevância estratégica para o mercado de helicópteros guindaste aéreo.
Projetos de Substituição de Infraestruturas Envelhecidas em Áreas Remotas
As melhorias em utilities elétricas, renovações hidrelétricas em zonas montanhosas e reconstruções de pontes remotas convergiram para criar um pipeline estável de elevações de várias toneladas. A reabilitação do taxiway do Heliporto Yoakum-Defrenn, avaliada entre USD 25-100 milhões pelo Corpo de Engenheiros do Exército dos EUA, é exemplar de projetos que, de outra forma, necessitariam de semanas de encerramento de estradas. Os empreiteiros de linhas de energia utilizam helicópteros de 6.001 a 12.000 libras para tender novos condutores por cânions, citando poupanças de até 40% em relação a barcaças com gruas terrestres quando o terreno ou as regras ambientais restringem o acesso terrestre. Os promotores de energias renováveis aplicam o mesmo modelo a parques solares em escarpas desérticas, onde a elevação de estações de inversores pré-fabricadas por via aérea evita a perturbação do solo e encurta os calendários de entrada em funcionamento. À medida que os governos reservam biliões para infraestruturas de resiliência e energia limpa até 2030, a procura acumulada de horas de elevação reforça as previsões de elevada utilização de ativos para o mercado de helicópteros guindaste aéreo.
Programas de Recapitalização da Frota de Aeronaves de Asa Rotativa Militar
As forças armadas estão a dotar-se de helicópteros de carga pesada de nova geração com maiores margens de potência, sistemas de sobrevivência digitais e missões mais alargadas. A Boeing reservou contratos superiores a USD 375 milhões para entregas do CH-47F Block II durante 2024-2025 e outros USD 240 milhões em 2025 para cinco MH-47Gs destinados ao Comando de Aviação de Operações Especiais.[3]Boeing, "Exército dos EUA Adjudica Contrato CH-47F Block II," boeing.com A encomenda histórica da Índia de USD 7,36 mil milhões para 156 helicópteros de combate ligeiro Prachand dá à Hindustan Aeronautics uma ponte de produção até 2032, satisfazendo ao mesmo tempo os requisitos de elevação a grandes altitudes acima de 5.000 m. Os programas internacionais em torno do CH-53K, UH-60M e CH-47 Block II mantêm as linhas de montagem ocupadas nos Estados Unidos, Alemanha e Japão, com preços unitários amplificados por pacotes de suporte abrangentes. O pipeline acumulado de aquisições assegura entregas previsíveis ao longo da década, incorporando uma camada de procura estrutural que protege o mercado de helicópteros guindaste aéreo das recessões cíclicas no setor civil.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preços voláteis do combustível de turbina de aviação (ATF) a comprimir as margens dos operadores | -1.4% | Global | Curto prazo (≤ 2 anos) |
| Escassez de pilotos certificados Tipo I de carga pesada e engenheiros de manutenção | -0.8% | América do Norte, Europa, Ásia-Pacífico desenvolvida | Médio prazo (2-4 anos) |
| Escassez de inventários de peças sobresselentes para células retiradas de serviço | -0.6% | Global, concentrado nos operadores de CH-54 e S-64 iniciais | Longo prazo (≥ 4 anos) |
| Regulamentações rigorosas de ruído e emissões que limitam as licenças de voo de carga pesada em zonas urbanas/UE | -0.5% | Europa, cidades da América do Norte, corredores urbanos da Ásia-Pacífico desenvolvida | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Preços Voláteis do Combustível de Turbina de Aviação a Comprimir as Margens dos Operadores
Os custos do combustível de aviação representam quase um terço das despesas operacionais diretas para os operadores de helicópteros Tipo I. A Associação Internacional de Transporte Aéreo projetou um preço médio de USD 2,7095 por galão para 2024 em meio ao risco de abastecimento do Médio Oriente, reduzindo as margens mesmo das frotas mais eficientes.[4] IATA, "Monitor de Preços do Combustível de Aviação," iata.org As missões de carga pesada consomem mais de 500 galões por hora em voo estacionário com cargas em eslingue, amplificando as variações de preço. As empresas de fretamento mais pequenas que carecem de ferramentas de cobertura de risco enfrentam pressões de fluxo de caixa que limitam a modernização da frota, empurrando-as para fusões ou vendas de ativos. As transportadoras maiores investem em monitorização de gémeos digitais de motores, otimização de perfis de voo e misturas de combustível de aviação sustentável; no entanto, a disponibilidade de SAF permanece abaixo de 1% do fornecimento global, limitando o alívio imediato. Espera-se, portanto, que a volatilidade persistente modere os aumentos de tarifas e retarde as adições de capacidade a curto prazo no mercado de helicópteros guindaste aéreo.
Escassez de Pilotos Certificados Tipo I de Carga Pesada e Engenheiros de Manutenção
Oitenta por cento das empresas inquiridas no relatório salarial de 2024 da Rotor Pro citaram défices de pilotos, mesmo com os capitães de carga pesada a auferir entre USD 110.000 e 200.000 anuais. As companhias aéreas regionais que atraem talentos de aeronaves de asa rotativa para cockpits de asa fixa agravam o desgaste, e a certificação para operações de carga externa requer dois a três anos de voo supervisionado. Os engenheiros de manutenção certificados em S-64s ou CH-54s aproximam-se rapidamente da reforma, enquanto os estrangulamentos na cadeia de abastecimento limitam o rendimento da requalificação. A Vertical Aviation International formou um Grupo de Trabalho para o Desenvolvimento da Força de Trabalho, mas as aprovações dos cursos estendem-se até 2027, ancorando a escassez de pessoal a médio prazo. O tempo de inatividade resultante durante os picos das épocas de incêndios e construção pode imobilizar 5 a 8% da capacidade global de carga pesada, amortecendo o potencial de crescimento do mercado de helicópteros guindaste aéreo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Autonomia:
Operações a Grande Altitude Impulsionam a Procura PremiumA segmentação por autonomia espelha a altitude da missão mais do que a duração do voo. As aeronaves certificadas para operações entre 5.001 e 10.000 pés comandavam 45,24% da quota do mercado de helicópteros guindaste aéreo em 2025, ancoradas por projetos de linhas de energia em zonas montanhosas, desde as Montanhas Rochosas até ao Himalaia. Os operadores citam a capacidade destas plataformas de permanecer em voo estacionário com cargas úteis em ar rarefeito sem sacrificar as economias de ciclo. O tamanho do mercado de helicópteros guindaste aéreo associado a esta faixa ultrapassará USD 4,49 mil milhões até 2031. As aeronaves acima de 10.000 pés, historicamente de nicho, estão agora a expandir-se a uma CAGR de 9,18%, uma vez que as patrulhas de fronteira no Tibete, as construções de energias renováveis nos Andes e as substituições de turbinas nos Alpes exigem ainda maiores margens de potência. Os fabricantes respondem com motores mais potentes, controlo de binário assistido por FADEC e pás de compósito mais leves que proporcionam rácios de elevação-peso 15 a 20% melhores. Em contrapartida, a faixa abaixo de 5.000 pés mantém relevância para as operações de transporte de energia eólica offshore e missões de busca e salvamento costeiro, onde a altitude de densidade é menos penalizante.
Os especialistas de missão nas faixas superiores também investem fortemente em aviónica para lidar com cortes de vento variáveis e cânions com degradação de GNSS. Sistemas de visão melhorada, aproximações LPV e radares para todo o tempo aparecem agora como configurações de base nas novas entregas do CH-47F Block II. As aeronaves otimizadas para grande altitude gozam de tarifas horárias premium, compensando os custos de propriedade mesmo quando a utilização fica aquém das dos helicópteros utilitários. Esta economia reforça a I&D na gestão da redução de propulsão e na automação do degelo, temas que provavelmente dominarão os roteiros dos OEM até 2032. A dinâmica mantém um ecossistema de aeronaves de múltiplos níveis dentro do mercado de helicópteros guindaste aéreo mais amplo, com a escolha da plataforma cada vez mais orientada pela eficiência de carga útil específica da altitude.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante aquisição do relatório


Por Capacidade de Carga:
O Segmento de Carga Pesada Acelera com a Procura de InfraestruturasAs plataformas na classe de 3.001 a 6.000 libras formaram o núcleo das elevações diárias, representando 39,35% do tamanho do mercado de helicópteros guindaste aéreo em 2025. No entanto, os megaprojetos de infraestruturas e a logística militar expedicionária estão a inclinar o crescimento para a categoria de 12.001 a 15.000 libras, prevista a uma CAGR de 9,78% até 2031. A demonstração de elevação externa de 36.000 libras do CH-53K King Stallion para o Corpo de Fuzileiros Navais dos EUA estabeleceu um novo padrão, elevando as expectativas dos clientes quanto à capacidade de uma única saída. Os mercados utilitários ainda favorecem as variantes K-Max, AW189 e S-92 de média capacidade para puxadas de condutores, colocação de torres de telecomunicações e acesso a nacelles de turbinas eólicas offshore onde os espaços de convés são limitados.
A economia unitária influencia as decisões de aquisição. Os helicópteros de alta capacidade custam até três vezes mais por hora de voo, mas podem reduzir para metade o total de ciclos de elevação num projeto de vigias de pontes, comprimindo as penalidades de risco de calendário. À medida que as seguradoras recompensam menos reposicionamentos terrestres e menor congestionamento nos locais de trabalho, os modelos de oferta de projetos inclinam-se para as faixas de capacidade superior. Enquanto isso, os OEM inovam em plataformas modulares de fixação rápida, permitindo que aeronaves de 6.001 a 12.000 libras realizem elevações de precisão num dia e transporte de pessoal no seguinte, mantendo taxas de utilização ao longo do ano. Estes desenvolvimentos reforçam a procura em camadas e diversificam as receitas no mercado de helicópteros guindaste aéreo.
Por Utilizador Final:
O Setor Comercial Emerge como Líder de CrescimentoAs agências civis ou governamentais, como os departamentos de silvicultura e os gabinetes de gestão de emergências, retiveram 52,02% da quota do mercado de helicópteros guindaste aéreo em 2025, sustentadas por orçamentos plurianuais para combate a incêndios florestais e socorro em caso de catástrofe. No entanto, o segmento comercial, abrangendo construção, mineração e energia, regista agora uma CAGR de 8,05% até 2031, superando os compradores públicos. A mudança reflete parcerias público-privadas que externalizam as operações de elevação para empreiteiros especializados que procuram arrendamentos de serviço a mais longo prazo em vez de aquisições de capital. A aquisição da frota de helicópteros guindaste aéreo da Erickson pela Helicopter Express exemplifica a consolidação destinada a agregar a utilização nos domínios do combate a incêndios, energia eólica e infraestruturas.
Os utilizadores finais militares continuam a colocar encomendas de volume fundamentais, mas apresentam ciclos de aquisição mais longos ligados às dotações orçamentais. O contrato MH-47G Block II do Exército dos EUA para cinco aeronaves no valor de USD 240 milhões sublinha a modernização seletiva para unidades de operações especiais. Os operadores comerciais, em contrapartida, cobrem a ciclicidade negociando pacotes de pagamento por hora de voo com OEM como a Leonardo, garantindo custos previsíveis à medida que as horas de voo oscilam com os preços das matérias-primas. Este comportamento de compra centrado em serviços alimenta uma trajetória de crescimento paralela dentro do mercado de helicópteros guindaste aéreo, enfatizando garantias de tempo de atividade em detrimento da expansão pura da frota.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante aquisição do relatório
Por Aplicação:
O Combate a Incêndios Aumenta com as Pressões ClimáticasA construção pesada e as infraestruturas permaneceram a maior aplicação, contribuindo com 48,41% do tamanho do mercado de helicópteros guindaste aéreo em 2025. O combate a incêndios representa o caso de uso de crescimento mais rápido a uma CAGR de 9,35%, em meio ao prolongamento das épocas de queima da Califórnia à Grécia. Os governos canalizam fundos dedicados à adaptação climática para a aquisição de aeronaves de asa rotativa, como a compra pela Grécia de oito H215s por EUR 800 milhões (USD 937,7 milhões) para missões de supressão aérea. As inovações técnicas como tanques retráteis certificados pela FAA para CH-47s duplicam os volumes de saídas e reduzem os tempos de rotação, aumentando a produtividade de entrega de água.
As horas de apoio ao petróleo e gás diminuem gradualmente à medida que a energia eólica offshore avança; no entanto, os prestadores de serviços de helicópteros frequentemente reimplantam as mesmas tripulações e células, suavizando a utilização da frota. A atividade de colheita de madeira enfrenta regras ambientais mais rigorosas, mas a exploração florestal de precisão em zonas protegidas ainda requer helicópteros para mitigar a perturbação do solo. A diversificação entre portfolios de emergência, industrial e ambiental cria assim uma mistura de procura equilibrada, estabilizando o crescimento no mercado de helicópteros guindaste aéreo mais amplo.
Análise Geográfica
Mercado de Helicópteros Guindaste Aéreo na Ásia-Pacífico
A Ásia-Pacífico dominou o mercado de helicópteros guindaste aéreo com uma participação de 43,12% em 2025, impulsionada pelos programas de aquisição da Índia e da China, além de projetos de infraestrutura remota na Indonésia, nas Filipinas e na Austrália. O recorde de pedido do Prachand no valor de 7,36 bilhões de USD pela Índia visa mais de 65% de conteúdo localizado, fortalecendo as cadeias de fornecimento nacionais e os ecossistemas de manutenção de longo prazo. A aquisição pelo Japão de 17 Chinooks CH-47 Block II e o plano das Filipinas de operar 47 Black Hawks S-70i ilustram os gastos sustentados com defesa em toda a região. A demanda civil paralela decorre das campanhas de combate a incêndios florestais na Austrália e da construção de barragens hidrelétricas na Indonésia, criando requisitos de transporte aéreo durante todo o ano que alimentam o mercado regional de helicópteros guindaste aéreo.
Mercado de Helicópteros Guindaste Aéreo na América do Norte
A América do Norte permanece a região de expansão mais rápida, registrando um CAGR de 7,32% para o período de 2026 a 2031. A Lei de Investimento em Infraestrutura e Empregos dos EUA acelera a reconstrução de pontes e redes elétricas, enquanto os orçamentos para combate a incêndios florestais no Ocidente batem recordes de gastos anualmente. A instalação de 632 milhões de USD da Bell Textron em Fort Worth, com previsão de inauguração em 2028 para montagem de componentes do V-280, ressalta a confiança industrial em torno de aeronaves de asa rotativa para transporte de cargas pesadas. O projeto de Extensão de Vida Útil Limitada do Griffon do Canadá mantém as frotas de transporte médio operacionais até meados da década de 2030, garantindo demanda de MRO transfronteiriça e pipelines de treinamento de técnicos. Esses fatores sustentam o mercado de helicópteros guindaste aéreo dinâmico e resiliente do continente.
Mercado de Helicópteros Guindaste Aéreo na Europa
A Europa registra ganhos constantes ancorados nas metas de capacidade da OTAN e na expansão da energia eólica offshore no Mar do Norte e no Mar Báltico. O contrato de combate a incêndios com o H215 financiado pela UE na Grécia destaca o financiamento regional coordenado para enfrentar as ameaças climáticas. A aquisição do CH-47ER pelo Reino Unido garante a prontidão de transporte aéreo pesado da Força Aérea Real além de 2040, enquanto o volume de pedidos de 20,9 bilhões de EUR (24,5 bilhões de USD) da Leonardo em 2024 demonstra o impulso competitivo dos fabricantes de equipamentos originais europeus. Simultaneamente, operadores como a HTM expandem suas frotas de manutenção de turbinas, reforçando os efeitos de rede pan-europeus que ampliam a proposta de valor do mercado de helicópteros guindaste aéreo.

Panorama regulatório
O mercado de helicópteros air crane opera sob uma estrutura de aeronavegabilidade e operações em camadas, liderada por reguladores como a FAA, nos Estados Unidos, a EASA, na Europa, e a UK CAA. Os requisitos de certificação e aeronavegabilidade contínua influenciam o conteúdo de retrofit, os licenciamentos e os intervalos de manutenção para missões de carga externa pesada. Na Europa, a EASA atualizou a Part-26 em março de 2026, ampliando os requisitos de proteção contra incêndio no compartimento de carga e de projeto de sistema de combustível resistente a colisões (com conformidade escalonada estendendo-se até a década de 2030). Isso pode antecipar trabalhos de modificação em aeronaves de ala rotativa CS-27/CS-29 usadas em funções de elevação, offshore e resposta a emergências.
A aviação de combate a incêndios florestais também é moldada por mecanismos federais de aquisição e supervisão dos EUA em evolução, incluindo atividade congressual e debates em nível de agência sobre normas de inspeção e credenciamento antes da temporada de incêndios de 2026. Do lado da oferta e das plataformas, os caminhos de certificação de tipo e certificação de tipo suplementar continuam centrais para missões especializadas. A família S-64 Aircrane, operando sob aprovações da FAA/EASA e apoiada por STCs de missão usados em configurações de combate a incêndios, afeta a elegibilidade dos operadores para despacho governamental e contratos de disponibilidade de vários anos.
Análise da cadeia de valor
A cadeia de valor abrange o projeto e a montagem final do fabricante original, fornecedores de aeroestruturas e propulsão em camadas, integradores de sistemas de missão (tanques, ganchos de carga, aviônicos) e redes de MRO e treinamento voltadas para operadores que sustentam frotas de alta utilização em construção, energia offshore e combate a incêndios. No transporte pesado militar, o programa CH-53K mostra como as dependências upstream se propagam. A Sikorsky coordena uma base de fornecedores relatada em 267 fornecedores em 37 estados dos EUA e 8 países, enquanto a GE Aerospace fornece os motores T408-GE-400 e sustenta as aquisições por meio de lotes gerenciados pela NAVAIR.
Downstream, operadores e clientes governamentais moldam a configuração, o pooling de peças de reposição e a prontidão por meio de contratos de vários anos e suporte baseado em desempenho, deslocando mais valor para a sustentação e os upgrades ao longo da vida da aeronave. As capacidades de fabricação de compósitos e produção automatizada também afetam os prazos de entrega e a repetibilidade para estruturas críticas, incluindo a Aurora Flight Sciences, que fabrica conjuntos compostos para o CH-53K. Nas aplicações civis, os kits de missão certificados (tanques de combate a incêndios, equipamentos de carga externa) e as organizações de manutenção aprovadas continuam sendo os principais estrangulamentos, juntamente com a disponibilidade de mão de obra para pilotos de transporte pesado Tipo I e engenheiros licenciados.
Panorama Competitivo
A estrutura de mercado tende para uma concentração moderada, com um punhado de OEM e operadores verticalmente integrados a fornecer a maior parte das horas de elevação globais. A compra pela Helicopter Express da frota S-64 Skycrane da Erickson em abril de 2025 reequilibrou fundamentalmente a capacidade comercial, criando um gigante trans-regional capaz de licitar simultaneamente em contratos de incêndios nos EUA e elevações de infraestruturas asiáticas. O movimento espelha um padrão mais amplo em que a escala permite o investimento em formação avançada, partilha de peças e digitalização da frota, diferenciando os líderes dentro do mercado de helicópteros guindaste aéreo.
As estratégias dos OEM visam as receitas do ciclo de vida em detrimento das vendas unitárias. Os acordos de pagamento por hora de voo do Bristow Group com a Leonardo para frotas AW139 e AW189 exemplificam contratos que garantem peças sobresselentes, simuladores e análises preditivas em troca de compromissos de horas de voo plurianuais. A Boeing, a Sikorsky e a GE Aerospace avançam simultaneamente com demonstradores híbridos-elétricos, apostando que os limites de emissões e a volatilidade dos custos de combustível irão acelerar a adoção de arquiteturas de turbina-bateria. Estas corridas de I&D influenciam a competitividade futura das plataformas, especialmente para os operadores civis sensíveis à comunicação de informações sobre ESG.
Os especialistas regionais defendem domínios de nicho através de capacidades adaptadas. Os operadores do Ártico enfatizam a invernalização das células e a conetividade por satélite, enquanto os empreiteiros do Médio Oriente comercializam kits de redução de desempenho a alta temperatura. Tal especialização sustenta a diversidade, mas as fusões transfronteiriças poderão aumentar à medida que a escassez de pilotos e os ciclos de renovação da frota com uso intensivo de capital pressionam as empresas de menor dimensão. O investimento em tecnologia, o agrupamento de serviços e a amplitude geográfica sustentam o posicionamento competitivo no mercado de helicópteros guindaste aéreo.
Líderes da Indústria de Helicópteros Guindaste Aéreo
Erickson Incorporated
Airbus Helicopters
Kaman Corporation
Bell Textron Inc.
Lockheed Martin Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Helicópteros Guindaste Aéreo
- Erickson Incorporated
- Airbus Helicopters (Airbus SE)
- Kaman Corporation
- Lockheed Martin Corporation
- Bell Textron Inc.
- Leonardo S.p.A
- Russian Helicopters (Rostec)
- The Boeing Company
- Hindustan Aeronautics Limited (HAL)

Oportunidades de mercado e perspectivas futuras
O combate aéreo civil a incêndios oferece um caminho prático de disponibilidade de equipamentos e modernização, ligado ao apoio de políticas e mecanismos de acesso à frota. O Aerial Firefighting Enhancement Act de 2025 dos EUA (Lei Pública 119-18) estende a autoridade do Departamento de Defesa para vender aeronaves e peças excedentes a operadores civis de combate aéreo a incêndios até 1º de outubro de 2035. Também permite o uso para entrega de água, além de retardante, ampliando o conjunto de missões para plataformas adaptadas a funções de tanque e carga suspensa. Paralelamente, o debate em curso sobre normas federais de inspeção e credenciamento, visível em reportagens de 2026 e atividades legislativas relacionadas, cria espaço para que operadores e MROs documentem a conformidade de forma eficiente, implementem configurações padronizadas e reduzam o tempo de inatividade durante os períodos de pico da temporada de incêndios.
A modernização da defesa e as aquisições de longo prazo são outra via para as cadeias de suprimento de transporte pesado e o conteúdo de upgrade. A estrutura de aquisição de vários anos do CH-53K King Stallion (Lotes 9-13, assinados entre o final de 2025 e janeiro de 2026) sustenta demanda previsível por motores, conjuntos compostos, aviônicos e capacidade de sustentação gerenciada pela NAVAIR, o que beneficia fornecedores qualificados que expandem a capacidade de reparo e apoiam o trabalho de obsolescência e laboratório de integração de sistemas. O suporte à energia offshore continua a impulsionar a atividade de renovação de frotas na Ásia-Pacífico, incluindo subsidiárias da Vietnam Helicopter Corporation encomendando três helicópteros Airbus H225 em abril de 2026 para operações offshore. Isso sustenta oportunidades para operadores que combinam capacidade de elevação com tripulações, peças de reposição e equipamentos de missão qualificados para offshore.
Recent Industry Developments in Mercado de Helicópteros Guindaste Aéreo
- Julho de 2026: o Ministério da Defesa da Romênia finaliza contrato com a França para 12 helicópteros multimissão Airbus H225M Caracal, financiado por meio do programa europeu SAFE. O acordo reforça a capacidade europeia de transporte pesado e fortalece estruturas de aquisição conjunta em todo o panorama de defesa da UE. A Airbus Helicopters permanece central para a expansão da frota H225M nesta região.
- Abril de 2026: subsidiárias da Vietnam Helicopter Corporation encomendam três helicópteros H225 para apoiar operações de energia offshore. A aquisição expande a implantação do H225/M na Ásia-Pacífico e impulsiona a demanda regional por transporte pesado. O acordo amplia a presença da Airbus Helicopters nos segmentos de mercado offshore e diversifica sua base de clientes.
- Fevereiro de 2026: a Erickson Incorporated adquire a participação minoritária remanescente para obter propriedade total da 321 Precision Conversions (conversões de carga do Airbus A321-200PCF). A consolidação fortalece a capacidade de conversão para transporte pesado e a liquidez no mercado global. Isso aumenta o potencial de modernização de frotas no segmento de transporte pesado.


Mercado de Helicópteros Guindaste Aéreo Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Este mercado é dimensionado como a receita gerada por aeronaves helicóptero air crane e configurações de missão relacionadas, usadas para trabalhos de elevação externa e transporte pesado entre usuários finais civis e governamentais, capturada em USD para a presença global.
Exclusões de escopo: excluem-se aeronaves de carga de ala fixa, guindastes terrestres e helicópteros utilitários comuns que não são configurados ou comercializados para missões de elevação externa no estilo air crane.
Visão geral da segmentação
- Por Autonomia
- Até 5.000 pés
- 5.001 a 10.000 pés
- Acima de 10.000 pés
- Por Capacidade de Carga
- Até 3.000 libras
- 3.001 a 6.000 libras
- 6.001 a 12.000 libras
- 12.001 a 15.000 libras
- Por Utilizador Final
- Civil (Silvicultura, Gestão de Catástrofes)
- Comercial (Construção, Exploração Florestal, Utilities)
- Militar
- Por Aplicação
- Combate a Incêndios
- Colheita de Madeira e Exploração Florestal
- Construção Pesada e Infraestruturas
- Apoio a Petróleo e Gás/Elevação de Energia Eólica Offshore
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Espanha
- Rússia
- Resto da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Resto da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Resto da América do Sul
- Médio Oriente e África
- Médio Oriente
- Emirados Árabes Unidos
- Arábia Saudita
- Resto do Médio Oriente
- África
- África do Sul
- Resto de África
- Médio Oriente
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para construir a estrutura central do modelo e para ancorar os sinais de demanda que impulsionam as horas de voo e as necessidades de frota de helicópteros air crane. Baseamo-nos em fontes públicas, como registros de aviação civil e bancos de dados de aeronavegabilidade (para contagens de frota e idade das aeronaves), documentos governamentais de aquisição e orçamento (para demanda de combate a incêndios e defesa), e estatísticas nacionais de incidentes de incêndios florestais e relatórios de situação para entender os padrões sazonais de utilização.
Para refinar as premissas, também revisamos fontes como a OACI e estatísticas nacionais de transporte aéreo, quando úteis para o contexto de atividade das aeronaves, publicações comerciais e aduaneiras para sinais de movimentação de aeronaves e peças, e literatura sobre segurança e operações de aviação relativa a casos de uso de transporte pesado. Registros de empresas, apresentações a investidores, sites de associações e imprensa confiável foram usados para indícios de preços, anúncios de contratos e prazos de entrega, e depois assinaturas pagas seletivas foram usadas quando a divulgação pública era limitada, especialmente para dados financeiros de empresas e pesquisas de patentes. Esta lista é apenas indicativa, e fontes adicionais também foram usadas para coleta de dados, validação e esclarecimento.
Entrevistas e pesquisas primárias
O trabalho primário foi usado para testar a robustez das premissas documentais e preencher lacunas que os dados públicos não explicam bem, incluindo os dias típicos de utilização por aplicação e como os preços variam por classe de elevação e resistência. Conversamos com operadores, especialistas em MRO e conversão, partes interessadas em aquisições e consultores de aviação em regiões operacionais importantes, para que os fatores de demanda regionais e as estruturas contratuais pudessem ser comparados de forma equivalente.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 39% | Diretores executivos: 15% | APAC: 46% |
| Nível médio: 41% | Líderes funcionais/de unidade: 31% | EMEA: 36% |
| Empresas menores: 20% | Gerentes: 54% | Américas: 18% |
Dimensionamento e previsão de mercado
O dimensionamento começa a partir de uma construção top-down, na qual a frota em serviço, as temporadas ativas de combate a incêndios e a atividade de projetos de infraestrutura e energia são traduzidas em horas de voo prováveis e demanda de missões de transporte pesado por região. Para manter o modelo fundamentado, verificamos então os resultados usando aproximações bottom-up seletivas, como agregações amostradas de frotas de operadores, contagens de unidades entregues rastreadas a partir de anúncios públicos e faixas típicas de preço por hora aplicadas a bandas de utilização.
As principais entradas usadas no modelo incluem contagens de frota registrada e perfis de idade, horas médias anuais de voo por aplicação (por exemplo, combate a incêndios versus elevação para construção), combinação de contratos entre uso exclusivo e trabalho conforme necessário, cronograma de entrega e retirada, e tabelas de tarifas indicativas ou diárias observadas em contratos públicos. Para a previsão, foi usada análise de cenários com um caso base ajustado por ciclos esperados de severidade de incêndios florestais, direção dos gastos em infraestrutura e necessidades de logística de defesa discutidas em entrevistas. Quando uma visão bottom-up não consegue cobrir operadores menores de forma consistente, as lacunas são tratadas por meio de premissas de penetração vinculadas a pegadas de frota conhecidas e intensidade operacional regional.
Validação de dados e ciclo de atualização
As verificações são realizadas em múltiplos pontos para que os totais permaneçam consistentes com sinais do mundo real, e não levamos adiante valores discrepantes óbvios. Comparamos os resultados do modelo com indicadores independentes, como alterações em registros de frota, grandes concessões de contratos e cronogramas de entrega, e depois documentamos e revisamos os fatores de variância antes da aprovação final.
Se for encontrada uma discrepância importante, chamadas de acompanhamento são acionadas com os respondentes relevantes, e as premissas são refeitas até que a dispersão seja explicada. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais que podem alterar a demanda, a oferta ou os preços. Antes da entrega, um analista realiza uma nova revisão para que os clientes recebam a visão mais atualizada.
Tamanho do mercado de helicópteros air crane da Mordor Intelligence em comparação com outras estimativas publicadas
Os valores de mercado publicados para este tema podem parecer muito distantes porque o escopo subjacente nem sempre é o mesmo, e porque cada editora usa sinais de demanda diferentes para traduzir a atividade em receita. As diferenças também surgem do ano-base escolhido, de como as variações de preço são aplicadas ao longo do tempo e da velocidade com que o conjunto de dados é atualizado.
Helicópteros utilitários leves de carga externa costumam ser agrupados no mesmo grupo, e esse item está fora do escopo deste estudo da Mordor Intelligence. Isso mantém os números focados em verdadeiras missões de transporte pesado no estilo air crane, em vez de amplos serviços de aeronaves de ala rotativa. Algumas estimativas também dependem fortemente de embarques de unidades ou de uma única premissa de usuário final, enquanto outras combinam taxas agressivas de crescimento de incêndios florestais com tarifas horárias em ascensão sem verificação cruzada com registros e termos contratuais.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 6,84 bilhões de USD (2026) | |
| Comunicado de Imprensa do Setor A | 5,97 bilhões de USD (2024) | Usa um ano-base anterior e não separa claramente as missões de transporte pesado air crane de serviços de helicóptero adjacentes, o que pode deslocar o pool de receita e o preço por hora implícito. |
| Nota de Imprensa de Consultoria B | 5,70 bilhões de USD (2023) | Baseia-se em uma perspectiva de alto nível com visibilidade limitada sobre a utilização da frota por aplicação, e parece aplicar uma trajetória de crescimento mais suave sem vinculá-la aos ciclos de contrato e ao cronograma de substituição da frota. |
Analisando os três valores, a dispersão é explicada principalmente pelas fronteiras de escopo e escolhas de tempo, e depois pela forma como a utilização e os preços são convertidos em receita. Ao ancorar-se em sinais de frota e contrato e, em seguida, revalidar com informações no nível do operador, o valor final do mercado permanece rastreável a um pool de demanda claro e a etapas de cálculo repetíveis.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de helicópteros guindaste aéreo?
O tamanho do mercado de helicópteros guindaste aéreo é de USD 6,84 mil milhões em 2026, subindo para USD 9,99 mil milhões até 2031 a uma CAGR de 7,88%.
Qual região lidera o mercado de helicópteros guindaste aéreo?
A Ásia-Pacífico detém a maior quota regional com 43,12% em 2025, impulsionada por aquisições de defesa massivas e projetos de infraestruturas em áreas remotas.
Qual segmento está a crescer mais rapidamente em capacidade de carga?
Os helicópteros classificados entre 12.001 a 15.000 libras estão previstos para expandir a uma CAGR de 9,78% graças a megaprojetos de infraestruturas e necessidades de logística militar.
Por que razão os contratos de supressão de incêndios florestais são importantes para o crescimento do mercado?
As épocas de incêndios prolongadas promoveram contratos plurianuais de elevado valor, como o acordo de USD 400 milhões da Coulson Aviation com a Nova Gales do Sul, impulsionando a utilização da frota e novas aquisições.
Como está a tecnologia a moldar a concorrência futura?
As demonstrações de propulsão híbrida-elétrica pela Sikorsky e pela GE Aerospace indicam uma mudança para plataformas de menores emissões e maior eficiência de combustível que poderão reduzir os custos operacionais e a exposição regulatória.
Que desafios ameaçam a expansão a curto prazo?
Os preços voláteis do combustível de aviação e a escassez aguda de pilotos e engenheiros certificados de carga pesada podem comprimir as margens e atrasar a disponibilidade de serviços, apesar da forte procura subjacente.
Página atualizada pela última vez em:



